por Miguel Arias · 25 comentarios
Grome $MSTR 162.08$. Muy fea la sesión de ayer, mostrando mucha debilidad con cierre en mínimos y volumen elevado. Recordad que no debe perder zona actual, hasta que $BTC no muestre solidez el valor no lo hará bien. Veremos... Flashpoint En una publicación en X el 15 de febrero, Strategy defendió su hoja de balance."Strategy puede soportar una caída en el precio de $BTC a $8K y aún tener activos suficientes para cubrir completamente nuestra deuda." h... España
Acceder
Cotización de MicroStrategy (MSTR) hoy en tiempo real
- Precio
- 154,34 USD
- Variación
- 1,89%
- Volumen
- 16.042.183
- Cap. mercado
- 51 mil millones
- Rango día
- 150,50 USD — 158,11 USD
- Rango 52 sem
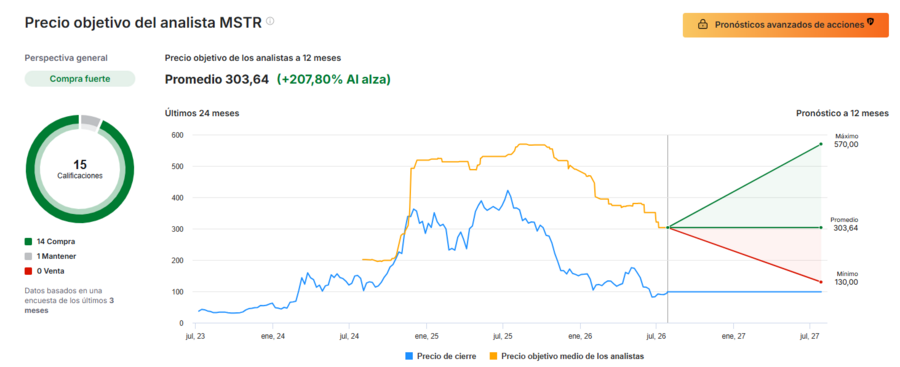
- 81,81 USD — 315,95 USD
- Apertura
- 154,37 USD
- Cierre ant.
- 151,47 USD
Gráfico de cotización de MicroStrategy (MSTR)
- Precio actual
- 154,34
- Variación día
- 1,89%
- Últimos 6 meses
- +21,98 (16,61%)
A 12 de octubre de 2026, las acciones de MicroStrategy (MSTR) cotizan a $154,34, con una variación del 1,89% respecto al cierre anterior ($151,47). Su capitalización de mercado es de $51.056.906.720. En la sesión ha marcado un mínimo de $150,50 y un máximo de $158,11.
Análisis fundamental y estadísticas clave de MicroStrategy
Ficha de MicroStrategy (MSTR)
| Ticker | MSTR |
|---|---|
| ISIN | US5949724083 |
| Sector | Tecnología |
| Industria | Software - Application |
| Mercado | NASDAQ |
| Capitalización | 51.056.906.720 US$ |
| Beta | 3,57 |
| Sitio web | https://www.strategy.com |
| CEO | Phong Q. Le |
| Fecha de IPO | 11/06/1998 |
| País | US |
| Dirección | 1850 Towers Crescent Plaza, Tysons Corner, VA 22182, Tysons Corner, VA, 22182 |
| Volumen | 15.940.127 |
Strategy Inc combina un negocio de software analítico con una tesorería de Bitcoin, lo que hace que su valoración dependa más del precio del criptoactivo que de los fundamentos operativos.
Valoración: incierta
El lente de valor contable es el más adecuado porque el valor de Strategy Inc reside principalmente en su balance, dominado por las tenencias de Bitcoin, más que en su capacidad de generar beneficios recurrentes. El P/B de 1,2 y el P/TBV de 1,2 son similares, lo que sugiere que el mercado valora la compañía cerca de su valor contable tangible, aunque la rentabilidad sobre capital es negativa (-61 %). Los múltiplos relativos son inciertos porque el P/E es negativo y el P/S es extremadamente alto (109), reflejando que las ganancias no son un ancla fiable. El lente forward también es incierto, ya que las estimaciones de EPS son negativas (-24,25). Por tanto, el lente de valor contable, aunque con una postura incierta, es el que mejor captura la esencia de esta compañía.
- Salud financiera moderada
- Apalancamiento caja_neta
- Retorno sobre capital bajo
- Crecimiento plano
Negocio
Strategy Inc opera como una compañía de tesorería de Bitcoin, ofreciendo a los inversores exposición económica al criptoactivo a través de instrumentos de capital y deuda. Además, mantiene un negocio de software de analítica empresarial basado en inteligencia artificial, con productos como Strategy One y Strategy Mosaic. Sus ingresos se generan principalmente en Norteamérica, seguido de Europa, Oriente Medio y África.
Análisis
La compañía presenta un perfil financiero atípico: su rentabilidad operativa es negativa, con un margen operativo de -1.677 % y un margen neto de -6.103 %, mientras que el crecimiento de ingresos es modesto (+3,0 %). Sin embargo, el verdadero motor de valor es su tenencia de Bitcoin, que introduce una volatilidad extrema en las métricas de ganancias, como refleja el crecimiento de EPS de -129 % y la rentabilidad sobre capital de -61 %. La salud financiera se ve moderada por un Altman Z-score de 2,8 y un Piotroski F-score de 3/9, aunque la posición de caja neta (-0,23×) sugiere que la deuda no es un riesgo inmediato. La valoración por múltiplos es incierta: el P/E es negativo (-1,7) y el P/S es elevado (109), lo que refleja que el mercado valora principalmente el balance de Bitcoin, no el negocio de software.
Fortalezas
- La posición de caja neta indica que la deuda no compromete la solvencia a corto plazo. Deuda neta / EBITDA -0,23×
- El margen bruto es alto, lo que refleja un negocio de software con costes variables limitados. Margen bruto 68 %
- La diversificación geográfica de ingresos reduce la dependencia de un solo mercado. Ingresos Norteamérica 57 %
Riesgos
- La rentabilidad sobre capital es profundamente negativa, reflejando pérdidas contables ligadas a la volatilidad de Bitcoin. ROE -61 %
- El crecimiento de EPS es muy negativo, lo que indica que las ganancias están distorsionadas por el mercado de criptoactivos. Crecimiento EPS -129 %
- La valoración por múltiplos de beneficios es inaplicable debido a las pérdidas actuales. P/E -1,7
Catalizadores
- Próximo informe de resultados 29 de oct
Cuánto supone invertir en MicroStrategy
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de MicroStrategy.
- Acciones completas
- 6
- Valor de las acciones
- $926,04
- Efectivo no invertido
- $73,96
Dividendo bruto anual estimado
$7,91

Promocionado
Compra MSTR con Broker Naranja de ING

Promocionado
Compra MSTR con Trade Republic

Promocionado
Compra MSTR con DEGIRO
Estimación al precio actual de MicroStrategy, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre MicroStrategy
25 comentarios en total · 2 hilos
por Nagusi · 0 comentarios
Nagusi Buenas noches,Estoy pensando en comprar long call options de MicroStrategy desde España, pero nunca he hecho este tipo de operación y desde Renta4, ni NinetyNine, ni Revolut creo que no se puede, y me gustaría saber s...Últimas noticias y análisis de expertos sobre MicroStrategy
Acciones
 Por Jose V. Gascó
MicroStrategy: ¿La mejor forma de invertir en Bitcoin?
28 jul. 2026 • 15 min lectura
 Por Jose V. Gascó
Acciones
 Por Miguel Arias
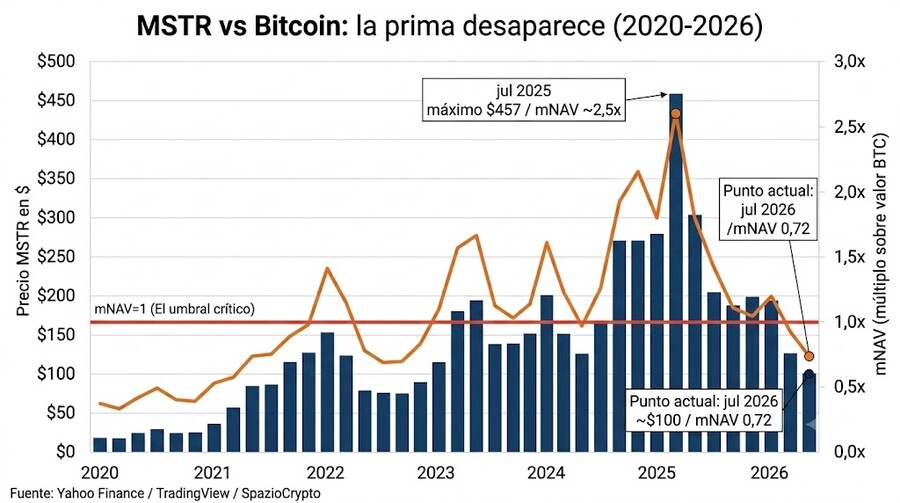
Strategy tiene 850.000 bitcoins: por qué la mayor posición corporativa de BTC es también el mayor riesgo del ecosistema
06 jul. 2026 • 10 min lectura
 Por Miguel Arias

Curva de adopción de Bitcoin
18 feb. 2021 • 6 min lectura

Análisis financiero de MicroStrategy
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de MicroStrategy
- PER
- -10,94
- Ratio de Solvencia
- -0,36
- Deuda/EBITDA
- -1,1
- EV/FCF
- -2,24
- EV/EBITDA
- -9,32
- MARGEN EBIT
- -1144,30%
- FCF Margin
- -4731,34%
- Rentabilidad por dividendo
- 0,85%
- ROIC
- -0,05%
- P/B
- 0,88
Ratios de valoración: PER, EV/EBITDA y métricas de MicroStrategy
- PER
- -10,94
- EV/EBITDA
- -9,32
- EV/FCF
- -2,24
- Rentabilidad por dividendo
- 0,85%
- P/B
- 0,88
Márgenes de rentabilidad y Cash Flow de MicroStrategy
- Margen de Beneficio Bruto
- 68,69%
- MARGEN EBIT
- -1144,30%
- Margen EBITDA
- -1138,96%
- Margen de Beneficio Neto
- -806,35%
- FCF Margin
- -4731,34%
- ROIC
- -0,05%
- Margen operativo
- -8,57%
BPA, Dividendos y Valor Contable: Métricas por acción de MicroStrategy
- Ingresos por Acción
- 1,62
- Flujo de Efectivo Operativo por Acción
- -0,23
- Flujo de Efectivo Libre por Acción
- -76,80
- Valor Contable por Acción
- 173,62
- Caja por acción
- 7,83
- Rentabilidad por dividendo
- 0,85%
- Payout
- -9,91%
Solvencia y deuda: Análisis del balance de MicroStrategy
- Deuda/Patrimonio
- 0,16
- Deuda/EBITDA
- -1,1
- Ratio de Solvencia
- -0,36
- Apalancamiento Financiero
- 1,21
- Cobertura de Intereses
- -0,63
- Deuda/Activos
- 0,13
- Deuda/Capital
- 0,14
Ratios de liquidez y Test Ácido: Capacidad de pago de MicroStrategy
- Ratio Corriente
- 5,62
- Ratio Rápido
- 5,62
Índices que incluyen MicroStrategy
Otras acciones del sector Tecnología
Samsung Electronics
005930.KS
₩262.000,00
-6.500 (2,42 %)
Actualizado a las 06:04 CEST
Nvidia
NVDA
$229,28
-1,2 (0,52 %)
Mercado cerradoActualizado a las 03:24 CEST
Apple
AAPL
$336,64
-3,78 (1,11 %)
Mercado cerradoActualizado a las 03:24 CEST
Alphabet
GOOGL
$351,66
+3,37 (0,97 %)
Mercado cerradoActualizado a las 03:24 CEST
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en MicroStrategy en 2026: Preguntas frecuentes
¿Qué es MicroStrategy y a qué se dedica?
MicroStrategy es una empresa cotizada en bolsa desde 1998. Pertenece al sector Tecnología y cotiza en Nasdaq. Su consejero delegado es Phong Q. Le.
¿Cuál es el precio de las acciones de MicroStrategy (MSTR) hoy?
Las acciones de MicroStrategy (MSTR) cotizan hoy a $154,34, con una variación del 1,89% respecto al cierre anterior ($151,47).
¿En qué bolsa cotiza MicroStrategy y cuál es su ticker?
Las acciones de MicroStrategy cotizan en Nasdaq bajo el símbolo "MSTR", en USD.
¿Paga MicroStrategy dividendos y cuál fue el último?
Sí, MicroStrategy reparte dividendos a sus accionistas. La rentabilidad por dividendo actual es del 0,85%.
¿Cuándo paga el próximo dividendo MicroStrategy?
MicroStrategy reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de MicroStrategy?
La capitalización de mercado de MicroStrategy es $50.107.487.760.
¿A qué índices bursátiles pertenece MicroStrategy?
MicroStrategy (MSTR) forma parte de NASDAQ 100.
¿Cómo comprar acciones de MicroStrategy?
Para comprar acciones de MicroStrategy necesitas una cuenta en un bróker regulado con acceso a Nasdaq. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de MicroStrategy?
En el foro de MicroStrategy en Rankia encontrarás 25 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.