El turnaround investing consiste en invertir en empresas con dificultades temporales — de deuda, operativas o reputacionales — antes de que el mercado reconozca su recuperación. En mayo de 2026, dos empresas del IBEX 35 ilustran la estrategia en tiempo real: Telefónica redujo su deuda financiera neta en 1.482 millones de euros en un trimestre, y Grifols recibió una mejora de perspectiva por parte de Moody's con un apalancamiento que baja hacia el objetivo de 3,5x.
Dos empresas del IBEX 35 que parecen en recuperación activa, con resultados publicados, ilustrando en tiempo real las dos grandes preguntas del turnaround investing: ¿está la empresa realmente recuperándose o solo posponiendo el colapso? Y si se está recuperando, ¿cuándo lo descuenta el mercado?
Este artículo explica qué es el turnaround investing, cuáles son las señales que distinguen una empresa en recuperación real de una en declive terminal, y usa a Telefónica y Grifols como casos de estudio vivos — con los datos más frescos disponibles, publicados en la semana de publicación de este artículo.
Qué es el turnaround investing
El turnaround investing (invertir en empresas en recuperación) es la estrategia de invertir en empresas que atraviesan dificultades temporales — operativas, financieras o reputacionales — con la tesis de que esas dificultades son solucionables y de que el mercado las ha sobreponderado, creando una ventaja de valoración.
La lógica es simple: cuando una empresa tiene problemas, el mercado extrapola esos problemas al infinito. El precio de la acción cae más de lo que justifican los fundamentales a largo plazo. Si el inversor puede identificar que los problemas son temporales y que la empresa tiene los activos, el modelo de negocio y el equipo directivo para resolverlos, puede comprar a un precio que ya descuenta un escenario peor del que va a ocurrir.
Por qué genera rentabilidades asimétricas:
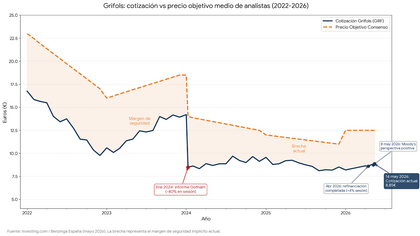
La asimetría viene de que el punto de partida es bajo. Si Grifols cotiza a 8,85€ con un precio objetivo de consenso de 14,73€, el mercado ya ha "castigado" a la empresa. Si el turnaround funciona y la empresa se normaliza, la rentabilidad es alta. Si el turnaround fracasa, la empresa ya estaba barata, por lo que la pérdida adicional puede ser limitada — salvo que la empresa quiebre, que es el riesgo que hay que analizar con más cuidado.
Peter Lynch, en su libro One Up on Wall Street, identificó los turnarounds como uno de los seis tipos de acciones más rentables. Warren Buffett ha participado en turnarounds específicos (American Express en 1964, Geico en 1976, US Air en los 90). Howard Marks de Oaktree Capital los ha sistematizado en su ciclo de deuda.
Lo que no es turnaround investing:
No es comprar cualquier empresa que ha caído mucho. Una acción que ha caído un 70% puede seguir cayendo otro 70% si los problemas son estructurales — el declive de Kodak no era un problema temporal, era obsolescencia tecnológica. La pregunta no es si ha caído mucho sino si los problemas son solucionables.
En el foro de Grifols de Rankia — uno de los hilos más seguidos de la comunidad con más de 1.050 páginas de debate desde 2012 — la comunidad lleva años formulando exactamente esta pregunta. @theveritas (abril 2026) lo resume con precisión:
"Los inversores que en 2019 se intercambiaban acciones a más de 30 euros deben estar un poco traumatizados de que 6 años después la acción esté en 8 euros, la destrucción de valor en estos años es indiscutible. [...] ¿Se equivoca el mercado? ¿Es esto un value en toda regla? Porque la acción en su naturaleza volátil cada vez que sale algo bueno se dispara [...] pero que ya recula."
La tensión que captura ese párrafo — empresa con fundamentales que justifican un precio más alto pero que el mercado no termina de reconocer — es la tensión central del turnaround investing.
Antes de analizar los casos, hay que tener un marco claro. Un turnaround real tiene cinco ingredientes. Si falta alguno, la tesis se debilita.
Problema acotado y visible
La primera pregunta es: ¿por qué está la empresa en dificultades? Si la respuesta es "el mercado cambió estructuralmente y la empresa ya no tiene ventaja competitiva", no es un turnaround — es un declive. Si la respuesta es "la empresa tomó demasiada deuda para financiar adquisiciones y ahora el servicio de esa deuda consume el flujo de caja", es un turnaround.
Los problemas solucionables típicos son: exceso de deuda, mala gestión que puede sustituirse, impacto temporal externo (pandemia, escándalo regulatorio puntual, ciclo sectorial), sobreexpansión geográfica que puede revertirse.
Los problemas no solucionables son: obsolescencia tecnológica, pérdida de ventaja competitiva estructural frente a competidores con costes menores, demanda en declive secular del sector.
Núcleo rentable del negocio
El turnaround no funciona si el negocio central está muerto. Funciona cuando el negocio central es sólido pero está siendo aplastado por la deuda, por problemas operativos transitorios o por la percepción del mercado.
La pregunta clave: si quitamos los problemas, ¿tiene el negocio poder de fijación de precios, clientes leales y márgenes razonables? Si la respuesta es sí, hay un turnaround que puede ocurrir. Si la respuesta es no, no hay nada que recuperar.
Plan directivo creíble
Los turnarounds no ocurren solos. Requieren que alguien tome decisiones difíciles: vender activos, reducir personal, cortar el dividendo, refinanciar deuda, salir de mercados no rentables. Un plan vago ("mejoraremos la eficiencia operativa") no vale. Un plan concreto con métricas verificables y plazos sí.
La credibilidad del plan se evalúa mirando si la dirección ha cumplido lo que prometió en períodos anteriores — y si tiene incentivos alineados con los accionistas.
Balance con tiempo suficiente
Muchos turnarounds fracasan no porque la tesis sea incorrecta sino porque la empresa se queda sin tiempo. Si la empresa tiene vencimientos de deuda en 12 meses y no puede refinanciarlos, el turnaround no llega a materializarse.
El análisis del balance — liquidez disponible, calendario de vencimientos, ratio de cobertura de intereses — es la parte más importante y más descuidada del análisis de turnarounds. Una empresa con un negocio excelente pero con un vencimiento de deuda imposible de gestionar puede quebrar.
Valoración con margen real
Incluso con todos los elementos anteriores, si el mercado ya ha reconocido la recuperación y la acción ya cotiza a múltiplos normales, la oportunidad ha pasado. El turnaround investing funciona cuando el precio de la acción todavía descuenta el escenario de problemas persistentes.
El margen de seguridad en un turnaround no es solo "la acción ha caído mucho". Es que el precio actual implica una visión del futuro más pesimista que la que el análisis fundamentado justifica.
Telefónica: turnaround de balance
Telefónica es el turnaround más largo del IBEX. La empresa lleva años reduciendo una deuda que en su pico llegó a superar los 60.000 millones de euros, cortando el dividendo, vendiendo filiales en Latinoamérica y simplificando su estructura geográfica.
El problema original: A lo largo de los años 2000 y 2010, Telefónica creció agresivamente en América Latina y en Europa mediante adquisiciones. El coste: una deuda enorme. Cuando los tipos de interés subieron a partir de 2022, el coste del servicio de esa deuda empezó a consumir el flujo de caja de forma significativa. El mercado comenzó a descontar que Telefónica era una empresa cuyo dividendo era insostenible y cuyo balance nunca se limpiaría.
El plan actual ("Transform & Grow"): Telefónica lleva desde 2022 ejecutando un plan de simplificación: salir de Latinoamérica (Colombia, Chile, México vendidos o en proceso de venta), foco en España, Brasil, Alemania y Reino Unido, reducción de deuda sistemática, y — la decisión más dolorosa — recorte del dividendo de 0,30€ a 0,15€ por acción en 2026.
El CEO Emilio Gayo lo sintetiza: "Esto, combinado con nuestra disciplina financiera, ha reducido de forma significativa la deuda en el trimestre."
¿Es esto un turnaround real?
Los cinco elementos están presentes:
Problema identificado y acotado: exceso de deuda y sobreexpansión geográfica — ambos reversibles
Núcleo del negocio sólido: España y Brasil funcionan bien. Telefónica España tiene 16 millones de líneas de contrato móvil con churn en mínimos históricos
Plan concreto: "Transform & Grow" con métricas verificables (DFN/EBITDA objetivo de ~2,5x para 2028)
Balance aguanta: no hay vencimientos de deuda críticos a corto plazo; la empresa genera ~3.000M€ de flujo de caja libre anual
Valoración con margen: Telefónica cotiza a ~3,90€ con un precio objetivo medio de analistas de ~3,98€ (potencial limitado) — pero varios analistas ven hasta 5,00€
El riesgo principal: Deutsche Bank ve deuda subyacente ~1.500M€ por encima de lo que el mercado espera, por pagos de espectro, recompras y costes de reestructuración que el consenso infravalora. La dependencia de Brasil para la generación de caja (y el riesgo de divisa que eso implica) es el segundo riesgo.
La foto del turnaround: Telefónica es una empresa en proceso de recuperación avanzada, no en el inicio de un turnaround. El mercado ya lo ha reconocido parcialmente — la acción subió desde mínimos de 3€ en 2023. Queda potencial, pero es el tramo final de la recuperación, no el inicio.
Grifols: deuda y confianza institucional
Grifols es un caso más complejo. Una empresa con un negocio de altísima calidad — es una de las tres mayores empresas del mundo en hemoderivados (plasma sanguíneo), un segmento con altísimas barreras de entrada — que acumula dificultades desde 2022 por tres causas simultáneas: exceso de deuda, dudas contables y el informe Gotham City Research.
El historial del problema:
2021-2022: la pandemia redujo drásticamente las donaciones de plasma en EE.UU. (los centros de donación cerran o limitan capacidad). Los márgenes caen porque el coste del plasma sube mientras los ingresos no crecen al ritmo esperado
2022-2023: los tipos de interés suben. La deuda de Grifols, acumulada tras años de adquisiciones, genera un coste financiero de ~600M€ anuales que consume el flujo de caja
Enero 2024: Gotham City Research publica un informe acusando a Grifols de irregularidades contables. La acción colapsa más de un 40% en una sesión. Aunque muchas de las acusaciones han sido contestadas o desmentidas, la confianza institucional queda dañada de forma duradera
La situación actual (datos de Q1 2026, 8 mayo 2026):
Moody's cambió la perspectiva de Grifols de estable a positiva (manteniendo el rating B1), señalando que "la compañía acelerará la mejora de sus métricas financieras tras el reciente pago de deuda y la refinanciación de vencimientos". En la deuda de alto rendimiento, un cambio de perspectiva de estable a positiva es una señal institucional significativa.
¿Es esto un turnaround real?
El análisis del foro de Rankia (más de 1.050 páginas de debate desde 2012) y el artículo de @coe51z "Grifols 2026: ¿El fin del calvario financiero o un espejismo bursátil?" publicado en Rankia en abril de 2026 son el mejor análisis de flujo de caja disponible en español:
"Con casi 600 millones de euros de caja libre al año, Grifols ya no necesita pedir prestado para sobrevivir. Está en la fase de autofinanciación. [...] Si dejamos de mirar a Grifols como una empresa 'bajo ataque' y la valoramos por sus fundamentales, los múltiplos cambian."
Problema identificado y acotado: la deuda era el problema central. Con la refinanciación completada (no hay vencimientos hasta octubre 2028) y el desapalancamiento en curso, el problema ya tiene calendario
Núcleo del negocio sólido: los hemoderivados son una industria oligopólica (tres empresas globales) con altísimas barreras de entrada. La cuota de mercado de Grifols no se ve amenazada por ningún competidor nuevo
Plan concreto: reducir el apalancamiento a <3,5x para finales de 2026 (desde 4,3x actual). Cuantificado, con plazo, con métricas intermedias
Balance aguanta: la refinanciación de abril 2026 (Term Loan B de 3.000M€ + línea revolving de 2.000M$) eliminó el riesgo de vencimiento a corto plazo. La liquidez de 1.573M€ es holgada
Valoración con margen de seguridad real: cotiza a ~8,85€ con consenso de analistas en 14,73€ — el 66% de potencial más alto del IBEX entre los valores con recomendación mayoritaria de compra
El riesgo principal: el apalancamiento de 4,3x todavía es alto. JP Morgan calificó los resultados de "algo débiles" frente al consenso. Si la empresa no reduce el ratio por debajo de 3,5x para finales de 2026 como prometió, el mercado puede volver a castigar. La confianza tardó años en perderse; tardará tiempo en recuperarse completamente.
Grifols: cotización Vs. precio medio de analistas
Por qué fallan los turnarounds al entrar
El timing es casi imposible de acertar, y comprar "demasiado pronto" puede ser tan costoso como no comprar.
El foro de Grifols en Rankia tiene 1.050 páginas de inversores que han analizado correctamente la tesis pero han entrado en momentos distintos — algunos a 15€, otros a 10€, otros a 8€. Quien entró a 15€ en 2022 con la tesis correcta lleva cuatro años esperando que el mercado reconozca el valor mientras la acción ha seguido cayendo. Eso es el coste del timing en un turnaround.
Las tres fases del turnaround y dónde está el dinero:
Fase 1 — El problema se hace público: El problema (deuda, escándalo, pérdidas operativas) sale a la luz. La acción cae bruscamente. El mercado extrapola el problema al infinito. Es el momento de máximo pesimismo — y de máxima oportunidad potencial. También es el momento de mayor incertidumbre: ¿es el problema solucionable o terminal?
Fase 2 — El problema se estabiliza: La empresa toma medidas (refinancia, vende activos, recorta costes, cambia la dirección). Los resultados todavía son malos pero dejan de empeorar. El mercado empieza a dudar si el pesimismo fue excesivo. La acción sube desde mínimos pero sigue muy por debajo de los máximos. Es el momento en que están Grifols y Telefónica hoy.
Fase 3 — La recuperación se hace evidente: Los fundamentales mejoran de forma visible. Las agencias de rating suben el rating. Los analistas revisan al alza sus precios objetivo. Los inversores institucionales que evitaban el valor empiezan a comprar. La acción sube con fuerza. El "margen de seguridad" del turnaround se estrecha.
El dinero grande se hace en la transición entre Fase 1 y Fase 2 — cuando todavía hay mucha incertidumbre pero ya se pueden ver las señales de estabilización. Es el momento más difícil de identificar con certeza.
Las tres fases de un turnaround
Checklist antes de invertir
Antes de comprar cualquier empresa en proceso de recuperación, estas son las preguntas que el inversor debe poder responder con datos concretos:
1. ¿Cuál es el problema exacto y por qué es temporal? No vale "la empresa tiene problemas". Hay que poder decir: "El problema es X, causado por Y, y va a resolverse cuando Z ocurra, con un plazo de W meses."
2. ¿Cuándo vence la próxima deuda significativa? Si hay un vencimiento relevante en los próximos 12-18 meses y la empresa no tiene liquidez para cubrirlo, el turnaround puede no llegar a ocurrir. En Grifols: no hay vencimientos significativos hasta octubre 2028. En Telefónica: DFN/EBITDA de 2,72x con generación de caja de ~3.000M€ anuales.
3. ¿Puede la empresa cubrir sus intereses con la generación de caja operativa? El ratio de cobertura de intereses (EBIT / Gastos financieros) debe ser mayor que 1. Si no lo es, la empresa está destruyendo capital. Grifols genera ~600M€ de flujo de caja libre y paga ~600M€ en intereses — está en el límite, pero ya lo cubre.
4. ¿Está el núcleo del negocio creciendo o contrayéndose? Los hemoderivados de Grifols crecen al 6,8% en su segmento Biopharma. Telefónica España crece al 2% en ingresos y tiene churn en mínimos históricos. Si el núcleo del negocio se contrae mientras se soluciona el balance, la empresa puede resolver la deuda pero seguir siendo una compañía en declive.
5. ¿Cuánto descuenta la valoración actual? Calcula qué escenario implica el precio actual. ¿Implica pérdidas permanentes? ¿Implica márgenes permanentemente bajos? Si el precio actual es coherente con el peor escenario razonable, hay margen de seguridad. Si el precio ya descuenta un escenario normal, no lo hay.
6. ¿Cuál es el catalizador que hará que el mercado cambie de opinión? Los turnarounds necesitan catalizadores. No basta con que la empresa mejore — el mercado necesita una señal concreta para cambiar su narrativa: un cambio de rating, una refinanciación exitosa, un trimestre que supera estimaciones de forma clara, una venta de activos que valida el balance. Para Grifols: el catalizador más próximo es reducir el apalancamiento por debajo de 3,5x como prometió antes de final de año.
Errores comunes en turnarounds
Error 1 — Confundir precio bajo con valor: Una acción puede caer de 30€ a 8€ y seguir siendo cara si los fundamentales se han deteriorado permanentemente. El precio relativo al pasado no importa — lo que importa es el precio relativo al valor intrínseco del negocio.
Error 2 — El ancla de precio pasado: "Cotizaba a 30€ hace seis años, así que 9€ es barata." No. El precio pasado no tiene ninguna relevancia para el valor actual si los fundamentales han cambiado. En Grifols: los inversores que compraron a 15€ con esta lógica llevan años esperando. La empresa de 2026 no es la de 2019 — tiene más deuda, menos activos y una historia de opacidad contable que tardará en borrarse.
Error 3 — Subestimar el tiempo: Los turnarounds tardan más de lo que el análisis sugiere. Telefónica lleva desde 2018 reduciendo deuda. Grifols lleva desde 2022 intentando resolver su balance. El inversor que necesita ver la recuperación en 12-18 meses probablemente se equivoca de instrumento.
Error 4 — Ignorar el dilema de la dirección: Las empresas en dificultades tienen directivos con incentivos para retrasar el reconocimiento del problema (porque reconocerlo implica reconocer que las decisiones pasadas fueron malas) y para hacer promesas ambiciosas que pueden no cumplirse. Verificar el historial de ejecución de la dirección actual es fundamental.
Cuándo la tesis falla: La tesis de turnaround falla cuando alguno de estos eventos ocurre: (1) la empresa no puede refinanciar deuda y enfrenta un vencimiento imposible; (2) el negocio central empieza a perder cuota de mercado de forma acelerada mientras se resuelve el balance; (3) aparecen nuevos problemas que no estaban en el análisis original; (4) el entorno macro cambia radicalmente (tipos de interés suben más de lo esperado, demanda del sector colapsa).
¿Merece la pena invertir en empresas en recuperación?
El turnaround investing es probablemente la estrategia donde la comunidad de Rankia tiene más análisis de calidad disponibles — precisamente porque los turnarounds del IBEX (Grifols, Telefónica, IAG, Banco Popular antes de su colapso) han sido seguidos durante años en los foros con un nivel de detalle que ningún broker de inversión proporciona gratuitamente.
Lo que diferencia al inversor experimentado de Rankia en el análisis de turnarounds no es la tesis — muchos inversores ven el mismo potencial en Grifols a 9€. Es la disciplina de verificar los cinco elementos del checklist y de aceptar que el timing puede ser muy largo. El foro de Grifols en Rankia lleva más de una década capturando ese proceso en tiempo real — incluidas las etapas en que la tesis era correcta pero la acción seguía cayendo.
La pregunta que resume el turnaround investing español en 2026 la formuló @theveritas sobre Grifols en mayo de 2025: "¿Por qué el mercado no reconoce el valor?" La respuesta es que el mercado tarda en reconocer el valor cuando hay incertidumbre real pendiente de resolver — y en Grifols, esa incertidumbre (¿llegará a 3,5x de apalancamiento para finales de 2026?) se resolverá en los próximos dos trimestres.
Este artículo usa a Telefónica y Grifols como casos de estudio porque en mayo de 2026 son los dos turnarounds activos más relevantes del IBEX. La metodología es permanente; los casos de estudio rotan.
Telefónica y Grifols muestran por qué el turnaround investing exige más que comprar barato. No basta con una caída fuerte. Hay que ver mejora operativa, reducción de deuda, apoyo del mercado y, sobre todo, una tesis que no dependa de que todo salga perfecto.
Las verdaderas empresas en recuperación son las que empiezan a corregir el balance y recuperan credibilidad antes de que la cotización lo refleje. Ahí están las señales de turnaround real. La clave no es adivinar el suelo, sino distinguir entre una solución viable y un simple rebote dentro de una tendencia aún frágil.
Preguntas frecuentes
¿Qué es el turnaround investing? Es la estrategia de invertir en empresas que atraviesan dificultades temporales — de balance, operativas o reputacionales — con la tesis de que esas dificultades son solucionables y que el mercado las ha sobreponderado, generando una oportunidad de compra con margen de seguridad.
¿Cómo saber si los problemas de una empresa son temporales o permanentes? Los problemas temporales tienen causa identificable y acotada (exceso de deuda, impacto externo puntual, mala gestión que puede reemplazarse). Los permanentes implican pérdida de ventaja competitiva estructural o decline secular del sector. La señal más importante: ¿el núcleo del negocio sigue creciendo y generando caja?
¿Por qué Grifols no sube más si tiene tanto potencial según los analistas? Porque el mercado no compra tesis, compra ejecución. Grifols tiene que demostrar en los próximos dos trimestres que reduce el apalancamiento de 4,3x a menos de 3,5x como prometió. Hasta que no lo haga, el mercado mantiene un descuento por incertidumbre de ejecución — con razón.
¿Está Telefónica en turnaround o ya se ha recuperado? Telefónica está en la fase avanzada de su turnaround. El problema (deuda excesiva y sobreexpansión geográfica) se ha identificado y el plan se está ejecutando. Los resultados de hoy (14 mayo 2026) confirman la reducción de deuda. El margen de revalorización es más limitado que en las primeras fases, pero el riesgo de ejecución también es menor.
¿El turnaround investing es para todos los inversores? No. Requiere tolerancia a la incertidumbre, horizontes temporales largos (3-5 años mínimo) y disciplina para verificar el checklist de forma rigurosa. Los turnarounds mal analizados pueden llevar a pérdidas permanentes de capital si los problemas resultan ser estructurales, no temporales.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones de empresas en proceso de recuperación conlleva riesgos significativos. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.
buenas ...Griffols a diferencia de Telefónica tiene para mí una lectura donde la narrativa es cuántica… hasta que el balance la obliga a ser newtoniana....un abrazo.
Pues en mi último post en comentarios estamos discutiendo justo esto de Grifols Ya hay quien dice que “aquest any si” Muy interesante artículo este y quizá Grifols sea una aplicación práctica… quizá… definitivamente quizá La familia y sus asuntos también está en la ecuación