La Fed mantiene los tipos y pierde el consenso: un 9-3 que pesa
La Fed mantiene los tipos y pierde el consenso: un 9-3 que pesa
Warsh cierra su segunda reunión en el 3,50 %-3,75 %, pero pierde el consenso: Hammack, Kashkari y Logan votaron por subir 25 puntos básicos. Analizamos el 9-3, por qué un comunicado que no dice nada ya es un mensaje, el aplauso inesperado de Trump y qué implica para tu cartera.
La Reserva Federal cerró este miércoles su reunión de julio sin mover los tipos de interés, que siguen en el rango del 3,50 %-3,75 %. Es la quinta pausa consecutiva, tras los tres recortes de 25 puntos básicos con los que se cerró 2025, y el mercado la daba por hecha con más de un 65 % de probabilidad. Hasta ahí, ningún sobresalto.
Reunión del 29 de julio - La Fed mantiene los tipos Lo que descolocó a los inversores fue la votación. El Comité Federal de Mercado Abierto se dividió 9 a 3, con tres presidentes regionales reclamando abiertamente una subida de un cuarto de punto. Es la mayor fractura interna desde que Kevin Warsh preside el banco central, y llegó en una cita que se presentaba ya como la más impredecible de la Fed en una década.
El motivo de esa imprevisibilidad es que faltaban las dos referencias con las que el mercado suele llegar a estas reuniones. Una, el cuadro de proyecciones o dot plot, que en julio no tocaba. Y dos, las pistas previas del presidente, que con Warsh sencillamente ya no existen. El resultado fue una anomalía estadística: un 33,7 % de probabilidad de subida hasta el 3,75 %-4,00 %, un nivel de desacuerdo rarísimo en una reunión sin proyecciones. Y el desenlace dio media razón a quienes apostaban por ella.
LA REUNIÓN DEL 29 DE JULIO, EN UN VISTAZO
Tipo de los fondos federales
3,50 % – 3,75 % (sin cambios)
Pausas consecutivas
5, tras los tres recortes de 25 pb que cerraron 2025
Resultado de la votación
9 a 3
Disidencias
Hammack (Cleveland), Kashkari (Minneapolis) y Logan (Dallas): +25 pb
Comunicado y guidance
Casi calcado al de junio; sin previsiones ni orientación
IPC general de junio
3,5 % interanual, desde el 4,2 % de mayo (consenso: 3,8 %)
Inflación subyacente de junio
2,6 %, desde el 2,9 % de mayo
Empleo de junio
57.000 nóminas no agrícolas, frente a ~115.000 esperadas
Tasa de paro
4,2 %, desde el 4,3 % de mayo
Probabilidad de subida en julio (previa)
33,7 %
Probabilidad de subida en septiembre (posterior)
En torno al 65 %
Próxima cita
15-16 de septiembre, con cuadro de proyecciones
Un FOMC dividido 9-3: la mayor disidencia con Warsh al mando
En su estreno de junio al frente de la Fed, Warsh había firmado una unanimidad de 12 a 0. En julio el marcador se quedó en un 9 a 3: Beth Hammack (presidenta de la Fed de Cleveland), Neel Kashkari (Minneapolis) y Lorie Logan (Dallas) se posicionaron a favor de subir el tipo de referencia 25 puntos básicos. Los tres tienen voto en el FOMC de 2026 y los tres llevaban semanas avisando de que el descenso de la inflación no está asegurado mientras el petróleo siga tensionado. Puesto en perspectiva histórica, es el mayor número de disidencias en dirección contraria a la mayoría desde septiembre de 2016.
No es una sorpresa completa, y conviene entender por qué. Warsh había repetido en público la expresión family fight —pelea familiar— hasta en trece ocasiones desde su audiencia de nominación, dejando claro que buscaba exactamente esto: un debate interno visible en las votaciones, no un comité que ratifica una decisión ya cerrada. El gobernador Chris Waller había avisado antes de la cita de que observar la inflación hasta que desaparezca no es una opción.
La secuencia de los últimos meses lo explica mejor que ninguna declaración. Abril, la última reunión de Jerome Powell, tuvo hasta cuatro disidencias. Junio cerró con unanimidad. Y julio rompe la tregua con el primer episodio de disidencia abiertamente restrictiva del mandato de Warsh. Los tres nombres, además, no son casuales: son los mismos que se descolgaron en abril, entonces por el motivo contrario. En cuatro meses, el ala dura ha pasado de frenar el discurso a exigir movimiento.
Hay un matiz más. Las actas de junio revelaron después que varios gobernadores ya defendían internamente una subida aunque acabaran firmando el consenso. El 12-0 nunca fue tan sólido como parecía, y julio no es un giro repentino sino una discrepancia que se ha hecho pública. La etiqueta correcta, por tanto, no es "pausa" sino mantenimiento con sesgo restrictivo —lo que en la jerga anglosajona se llama hawkish hold—: la Fed no subió, pero dejó la puerta abierta sin necesidad de escribirlo. Le bastó con enseñar el reparto de votos.
Un texto que no dice nada, y eso es exactamente el mensaje
Quien buscara pistas en el comunicado se quedó con las manos vacías. Sus párrafos de fondo son literalmente los mismos que los de junio:
actividad expandiéndose a ritmo sólido pese a la elevada incertidumbre asociada al conflicto en Oriente Medio,
productividad e inversión en capital fuertes,
creación de empleo que sigue el ritmo de la fuerza laboral y paro prácticamente sin cambios.
Del lado de los precios, la Fed repite que la inflación sigue elevada respecto al objetivo del 2 % —punto y medio por encima en el índice general— y vuelve a cerrar con la fórmula que Warsh estrenó el mes pasado: «El Comité garantizará la estabilidad de precios».
Ni una línea sobre la moderación del IPC de junio ni sobre el vaivén del crudo. Y, de nuevo, ninguna orientación sobre los próximos pasos. Warsh quiere desmontar la forward guidance que Bernanke instauró en 2010 y que los inversores llevan quince años dando por descontada. Su argumento es que el comunicado debe exponer hechos, no previsiones, sobre todo cuando la incertidumbre es alta.
El mercado está aprendiendo a jugar la pelota, no al árbitro. -Kevin Warsh, presidente de la Reserva Federal
Elegante, pero tiene coste. Sin ancla, el mercado reacciona a los datos en tiempo real en vez de a las señales de la Fed, y eso reparte la volatilidad por todo el calendario en lugar de concentrarla en las cuatro citas con proyecciones.
«Solo hay un objetivo, y es el 2 %»
Si el comunicado calló, la rueda de prensa no. Warsh dedicó su segunda comparecencia a cerrar cualquier rendija por la que pudiera colarse la idea de que la Fed se está resignando a convivir con una inflación estructuralmente más alta:
No hay un objetivo de inflación laxo. No bajo la supervisión de este comité. -Kevin Warsh, presidente de la Reserva Federal
Su tesis es que cinco años de inflación elevada han dejado la impresión equivocada de que existe un objetivo implícito por encima del 2 %, y quiso desactivarla sin matices. Leída junto a las tres disidencias, la frase deja poco margen de duda sobre hacia dónde se inclina el sesgo del comité en lo que queda de año.
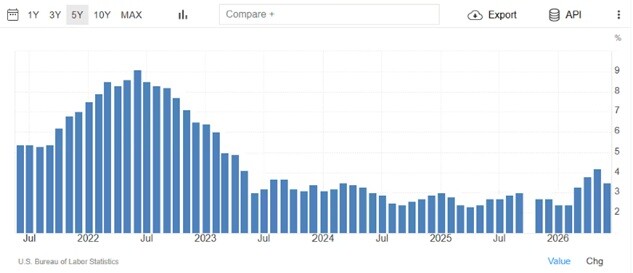
5 años por encima del 2 %: el IPC estadounidense desde el pico del 9 % de 2022 hasta el repunte de 2026 | Fuente: BLS vía Trading Economics Ahora bien, firmeza en el objetivo no significa prisa en el calendario. Warsh pidió que nadie espere «una varita mágica» y recordó que más de cinco años de desviación no se revierten en las nueve semanas que lleva al frente de la institución. Las tres disidencias las despachó como una «riña familiar». Pero dejó un detalle que el mercado sí anotó, y es que no dudarán en actuar cuando sea necesario. Es lo más parecido a una orientación futura que se le ha escuchado, y apunta hacia arriba.
Los datos que jugaban a favor de mantener
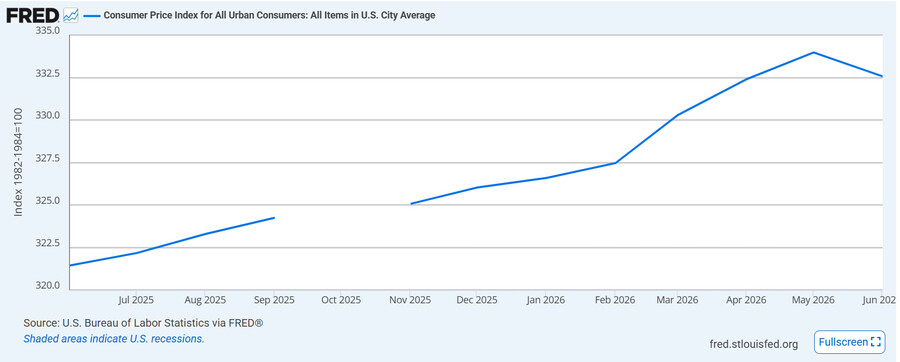
La macro había dado un respiro justo antes de la reunión, lo que explica por qué la mayoría del comité se sintió cómoda manteniendo pese a la presión hawkish. El IPC de junio se moderó hasta el 3,5% interanual, frente al 4,2% de mayo y por debajo del 3,8% que esperaba el consenso, la mayor caída mensual desde abril de 2020, con la energía como principal responsable del frenazo. La inflación subyacente, que excluye alimentos y energía, bajó del 2,9% al 2,6%. (Fuente: Bureau of Labor Statistics, 14 jul 2026)
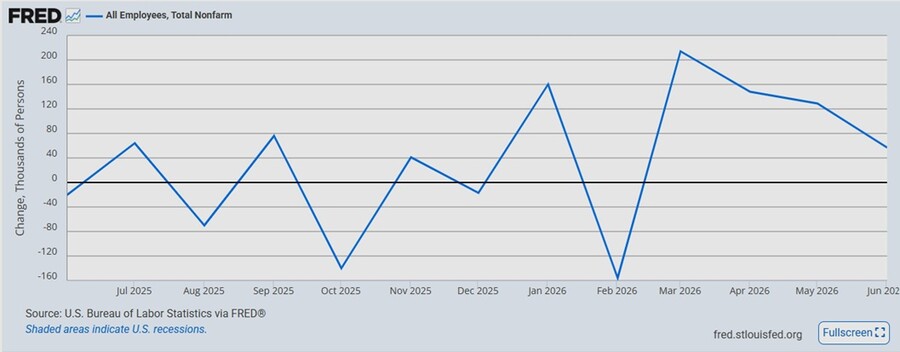
El pico de inflación de mayo y la posterior caída en junio | Fuente: Fred El mercado laboral también se enfrió más de lo esperado. El informe de empleo de junio mostró solo 57.000 puestos no agrícolas creados, muy por debajo de los cerca de 115.000 que esperaba el consenso, aunque la tasa de paro bajó ligeramente al 4,2% desde el 4,3% de mayo. (Fuente: Bureau of Labor Statistics, informe de situación laboral de junio de 2026)
La creación de empleo en EEUU se desploma a 57.000 puestos en junio, tras las revisiones a la baja de abril y mayo | Fuente: BLS vía FRED Con la inflación bajando y el empleo enfriándose, nueve miembros del comité tuvieron argumentos de sobra para mantener el tipo sin cambios. Los tres disidentes, sin embargo, pusieron el foco en que la inflación sigue por encima del objetivo del 2% y en el riesgo de que el repunte del petróleo por el conflicto en Oriente Medio revierta la mejora de junio en los próximos meses.
Cómo reaccionaron los mercados: rojo y curva empinada
Wall Street cerró la sesión claramente en rojo, un movimiento fuerte para una reunión en la que, sobre el papel, "no pasó nada" con los tipos. El S&P 500 retrocedió un 1,51%, hasta los 7.316 puntos; el Dow Jones cayó un 2,19%, hasta los 51.594; y el Nasdaq perdió un 1,74%, hasta los 24.442. En renta fija, el bono a 10 años subió unos 7 puntos básicos hasta el 4,57%, y el bono a 30 años subió cerca de 10,5 puntos básicos hasta el 5,20%. A la presión monetaria se sumó la geopolítica, el barril de WTI se disparó un 6,56% hasta los 84,46 dólares por la escalada entre EEUU e Irán.
Más información sobre S&P 500 Index (SPX) Durante la propia rueda de prensa, la reacción había sido más matizada, el rendimiento del bono a dos años llegó a caer 4 puntos básicos hasta el 4,24% mientras las acciones cotizaban brevemente en positivo, antes de revertir con fuerza según el mercado asimilaba las tres disidencias hawkish y el tono de "esperar y ver" de Warsh.
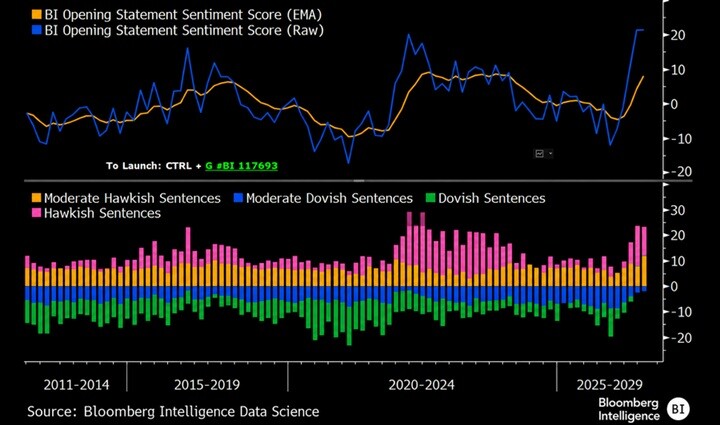
El sentimiento hawkish del comunicado de la Fed se dispara en julio de 2026 a uno de los niveles más altos de toda la serie histórica | Fuente: Bloomberg Intelligence Data Science
Ese cruce es lo importante, y conviene detenerse en él. Si el mercado solo estuviera descontando una subida inminente, habría subido el tramo corto, que es el que recoge las expectativas de tipos a pocos meses vista. Hizo lo contrario: el dos años bajó y lo que se encareció fue el dinero a diez y a treinta. Y eso no va de la próxima reunión, va de la prima que exigen los inversores por prestar a largo plazo a una economía con la inflación desviada desde hace un lustro y un banco central que ha dejado de explicar sus intenciones. Dicho de otro modo, el mercado ha comprado la firmeza a corto y ha subido el precio de la duda a largo. Es un voto de confianza parcial, no un aplauso.
Para Goldman Sachs, el tono de Warsh en la comparecencia fue, con todo, algo menos restrictivo de lo que el mercado temía en un primer momento, el presidente reconoció que los riesgos de inflación han bajado algo desde junio y puso en valor el potencial de la inteligencia artificial para ampliar la capacidad productiva de la economía sin presionar los precios. Con todo, y pese al respiro de los datos de junio, los operadores siguen descontando al menos una subida de 25 puntos básicos antes de que acabe el año.
Ormuz sigue mandando sobre la próxima reunión
El telón de fondo sigue abierto. El conflicto entre Estados Unidos e Irán y las perturbaciones en el estrecho de Ormuz llegaron a llevar el crudo cerca de los 100 dólares antes de que se replegara, y esa relajación es parte de lo que permitió a la Fed ganar tiempo. Duró poco: el propio miércoles, con Arabia Saudí y Estados Unidos atacando conjuntamente a milicias proiraníes en Irak, el WTI rebotó un 6,56 % hasta los 84,46 dólares.
La clave para el inversor no es el precio del barril, sino por dónde se filtra. Un shock energético puro se corrige solo y no se combate con tipos. El problema llega si la presión se traslada a los billetes de avión y al transporte de mercancías: ahí ya es inflación subyacente, que es lo único que mueve de verdad a un banco central. Kevin Thozet (Carmignac) avisa de que, tras el cierre de Ormuz, el dato de junio podría haber quedado ya desfasado.
La otra variable: la IA que Warsh vigila y que Wall Street está pagando
La decisión compartió jornada con los resultados de Microsoft y Meta. La primera enseñó que su inversión en centros de datos empieza a dar retorno; la segunda se dejaba cerca de un 10 % pese a registrar ventas récord, castigada por el coste de su apuesta en IA.
No es una nota de color. La Fed ha empezado a evaluar cómo afecta a los precios la adopción acelerada de la inteligencia artificial, y el propio Warsh defendió en diciembre que las ganancias de productividad podrían abrir la puerta a tipos más bajos —tesis de la que varios miembros del consejo se han declarado escépticos—. El debate es si ese capex descomunal es desinflacionista a medio plazo vía productividad o inflacionista a corto vía energía, chips y construcción. Es una de las cinco áreas que Warsh puso a revisar, y explica por qué no encaja del todo ni en el bando halcón ni en el paloma.
El giro inesperado: Trump aplaude a Warsh
El martes, Trump repetía su reclamación de siempre:
Estados Unidos debería tener el tipo de interés más bajo del mundo.
Lo llamativo es que, pese a no conseguir la bajada, elogió a Warsh —«un tipo brillante»— y dirigió sus críticas a los partidarios de subir. Un giro considerable respecto a la guerra abierta con Powell, a quien llegó a apodar «Señor Demasiado Tarde».
La paradoja es que el presidente que nombró a Warsh esperando tipos más bajos ha acabado con una Fed que ya solo discute cuándo subirlos, y con un presidente del banco central que ha eliminado el canal por el que esa presión se transmitía mejor.
¿Qué cambia esto para una cartera gestionada desde España?
Aquí es donde la reunión deja de ser una noticia de Washington. La Fed acaba de confirmar que su próximo movimiento apunta al alza justo cuando el BCE mantuvo los tipos en el 2,25 % en su reunión del 23 de julio, avisando de que el shock energético todavía no se ha materializado del todo.
Conviene aquí evitar la conclusión fácil. Que la Fed apunte al alza no significa automáticamente que la brecha se ensanche, porque los dos bancos centrales se reúnen en septiembre —el BCE, el día 10— y el mercado descuenta subida en ambos lados: al 2,50 % en la zona euro y con una probabilidad en torno al 65 % al otro lado del Atlántico. La pregunta relevante para una cartera no es quién sube, sino a qué ritmo lo hace cada uno. Puedes seguir el calendario de ambas citas en nuestras guías de lapróxima reunión de la Fed y la próxima reunión del BCE.
Fed frente a BCE: la foto antes de septiembre
Reserva Federal
Banco Central Europeo
Tipo de referencia
3,50 %-3,75 %
2,25 % (facilidad de depósito)
Última decisión
29 de julio: sin cambios, 9-3
23 de julio: sin cambios, por unanimidad
Qué descuenta el mercado
Subida, en torno al 65 % de probabilidad
Subida al 2,50 %
Próxima reunión
15-16 de septiembre
10 de septiembre
Orientación futura
Eliminada por Warsh
Se mantiene la comunicación habitual
Sin entrar en recomendaciones, hay cuatro mecanismos que conviene tener claros:
El efecto divisa puede pesar tanto como el activo. Si el diferencial se mueve a favor del dólar, tiende a apoyarlo frente al euro, y eso suma o resta rentabilidad al margen de lo que haga el subyacente. Conviene saber, sin suponerlo, si tus clases están cubiertas: te explicamos cómo detectar el riesgo de divisa de un fondo y cuánto cuesta cubrirlo, algo que también aplica a los fondos indexados sobre índices americanos.
El riesgo está en el tramo largo, no donde se suele mirar. Lo intuitivo sería vigilar la parte corta, pero el miércoles se movió al revés. Si la pauta se consolida, el más expuesto es quien tenga renta fija de duración elevada, y no por septiembre sino por la prima de plazo.
Los monetarios en dólar rentan más, pero el coste de cobertura se come el diferencial. Compararlo con el europeo sin descontar ese coste es el error clásico.
Sin forward guidance, el ruido se reparte. Ya no hay reuniones "menores". Irrelevante si inviertes por aportaciones periódicas; multiplica las ocasiones de equivocarse si intentas anticiparte.
Qué mirar de aquí a septiembre y lo que deja esta reunión
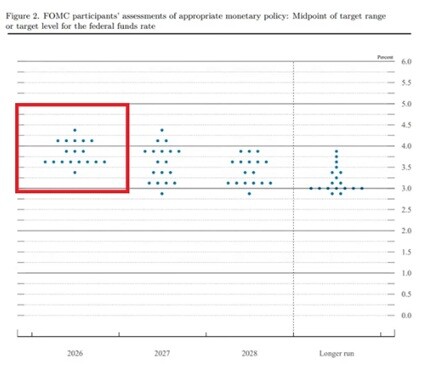
La siguiente cita del FOMC es el 15 y 16 de septiembre, una de las cuatro reuniones grandes del año, con cuadro de proyecciones y rueda de prensa. Será el primero desde el giro restrictivo de junio, que situó la mediana en el 3,8 % para finales de 2026 con nueve de los dieciocho miembros proyectando al menos una subida, y queda por ver si Warsh vuelve a no aportar su propio punto o si, con tres disidentes sobre la mesa, decide dar más visibilidad al mercado.
En julio no hubo cuadro de puntos. Este, de la reunión de junio, es la referencia que el mercado seguirá usando hasta septiembre | Fuente: FOMC, 17 de junio de 2026 Antes hay dos referencias inmediatas —el PIB del segundo trimestre y el PCE de junio, el indicador preferido de la Fed— y después, dos datos más de IPC y empleo, además de cualquier declaración de Hammack, Kashkari o Logan.
Porque el mensaje real de esta reunión no está en el nivel del 3,50 %-3,75 %, sino en el 9-3. La Fed ha ganado tiempo y no ha resuelto nada. Warsh ha conseguido lo que decía buscar, un comité que discute en voz alta, y tiene hasta septiembre para decidir si esa discusión se traduce en la primera subida de su mandato. Quien pretenda anticiparse tendrá que hacerlo sin la red que la Fed llevaba quince años tendiendo. El debate ya no es cuándo se abarata el dinero, sino cuánto tardará en encarecerse.