Correlación y causalidad. Casos prácticos de mercado: cuando el síntoma se viste de causa. Post II
Si el primer paso del análisis consiste en comprender la diferencia teórica entre correlación y causalidad, (visto en el post anterior) el segundo exige bajar al terreno operativo para estudiar cómo se manifiestan estas dinámicas en el comportamiento de las empresas y los activos financieros.
1. La trampa del dividendo frente a la tiranía del ROIC
Existe una correlación histórica incuestionable entre las empresas centenarias que pagan dividendos de forma regular y la percepción de seguridad financiera. Este hecho lleva a muchos inversores a asumir que el pago de un dividendo alto y creciente es la causa de que una empresa sea sólida y cree valor a largo plazo.
El vector causal es exactamente el opuesto:
La causa real: Tener un modelo de negocio con ventajas competitivas sostenibles, márgenes elevados y la capacidad de generar beneficios crecientes.
El síntoma de caja: El dividendo es únicamente el canal elegido por el Consejo de Administración para devolver el exceso de caja que la directiva ya no puede reinvertir dentro del propio negocio a tasas de rentabilidad atractivas.
El coste de oportunidad oculto
Quien invierte motivado exclusivamente por la rentabilidad por dividendo suele pasar por alto la lógica fundamental de la asignación de capital. Si una empresa cuenta con un ROIC (Return on Invested Capital) elevado —por ejemplo, capaz de reinvertir capital al 20% o 25% anual de forma sostenida— empresas como Inditex, Visa, Asml, Prysman, la decisión más eficiente para multiplicar el valor intrínseco del accionista es retener el mayor porcentaje de los beneficios y reinvertirlos en el negocio.
Un euro retenido y compuesto internamente a una tasa de ROIC elevada genera un valor acumulado inmensamente superior a ese mismo euro distribuido como dividendo, el cual, además, sufre el peaje de la retención fiscal inmediata. La empresa que paga dividendos teniendo oportunidades de reinversión de alto ROIC está sacrificando una fuerza de interés compuesto formidable.
Tomar la consecuencia (el pago del dividendo) como la causa principal de la calidad empresarial conduce directamente a la «trampa del dividendo»: la compra de compañías maduras, estancadas o highly endeudadas que mantienen una alta rentabilidad por dividendo pagada contra balance o flujo de caja exhausto, únicamente para complacer la demanda de rentas cómodas de sus accionistas.
2. Causalidad mecánica directa: el caso Fluidra y el USD
Frente a las falsas causalidades, existen situaciones donde la relación de causa y efecto es directa, cuantificable y responde a una fórmula operativa clara. El caso de Fluidra constituye un ejemplo de manual para ilustrar la convergencia entre correlación y causalidad real.
Si elaboramos un gráfico comparativo entre la evolución de la divisa estadounidense (USD/EUR) y los ingresos reportados por Fluidra, observaremos una correlación elevadísima. Pero a diferencia del cantar del gallo, aquí sí existe una correa de transmisión causal directa:
1. Estructura de ingresos: Fluidra factura una porción sustancial de sus ventas globales en dólares estadounidenses.
2. Estructura de costes y reporte: Mantiene parte de su base operativa y de costes estructurados en euros, y consolida sus estados financieros en euros.
3. Poder de fijación de precios: Su negocio recurrente de mantenimiento de piscinas amplifica el margen.
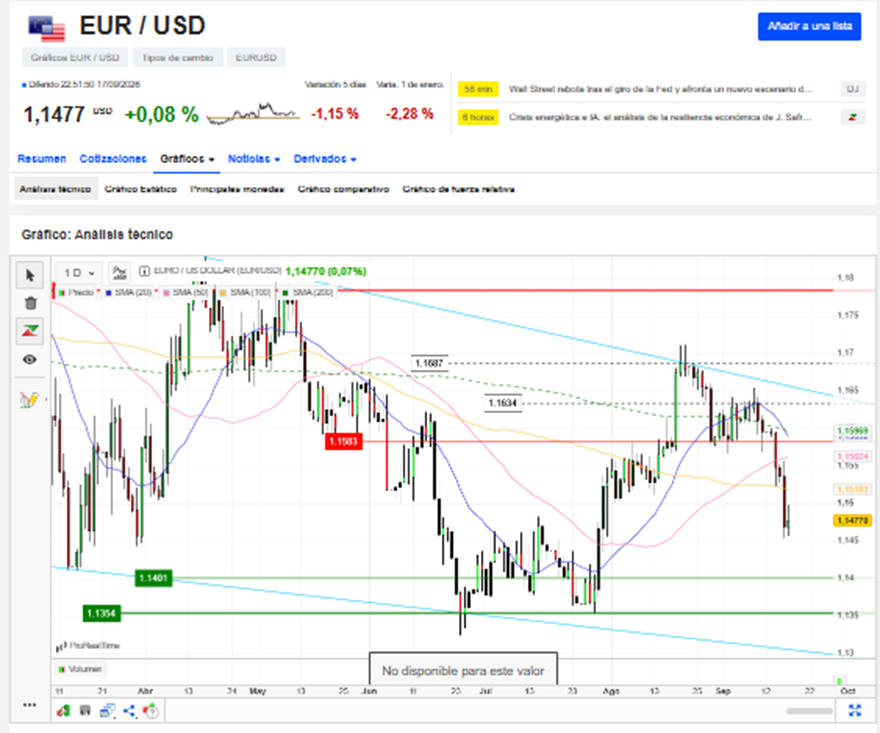
Cuando el dólar se fortalece frente al euro, no estamos ante dos variables que «casualmente se mueven juntas» en un gráfico. El tipo de cambio USD entra directamente en la ecuación contable de la empresa:
Ingresos en EUR = Ventas en USD x Tipo de cambio (USD/EUR)
Un dólar fuerte causa mecánicamente una mayor conversión de ingresos, la expansión del margen operativo y un incremento directo en el beneficio neto y la generación de caja libre.
3. Correlación estructural: Visa y el viento de cola de la inflación
El modelo de negocio de Visa muestra un tipo de relación diferente: una correlación estructural respaldada por una lógica económica sólida, aunque no responda a una causa mecánica rígida.
Visa obtiene sus ingresos aplicando un pequeño porcentaje sobre el volumen nominal total de las transacciones que transitan por su red de pagos. Históricamente, la compañía registra un crecimiento de ingresos de entre el 10% y el 14% anual. Sin embargo, la tasa de inflación global actúa como un acelerador del volumen nominal:
Inflación global < 2%: El crecimiento de ingresos de Visa suele situarse en el rango del 9% al 11%.
Inflación global entre 2% y 4%: El crecimiento se desplaza a la franja del 11% al 14%.
Inflación global > 4%: El crecimiento supera el 14% (efecto observado claramente durante el repunte inflacionario de 2022).
La inflación no "causa" de manera única el éxito de Visa —el verdadero motor es la penetración de los pagos digitales y el efecto red de su plataforma—, pero la correlación entre la subida de precios y sus ingresos es estructural: al ser un peaje sobre precios nominales, la inflación eleva el importe promedio por transacción sin incrementar los costes operativos de la red.
4. Causalidad extinguida y el efecto anclaje: Banco Popular y Banco Sabadell
El peligro más sutil al evaluar relaciones de causa y efecto es no advertir cuándo una causalidad real que funcionó durante décadas ha dejado de existir.
En la segunda mitad del siglo XX, el Banco Popular fue la referencia absoluta de la banca tradicional en España. Cotizaba con un múltiplo PER sustancialmente superior al de sus competidores y mantenía retornos sobre fondos propios excepcionales.
La causa real de su éxito: Su fortaleza residía en una implantación geográfica estratégica centrada en Pymes y, sobre todo, en su posición dominante en el descuento de letras de cambio, uno de los segmentos con mayores márgenes de la banca española.
La extinción de la causa: Con la modernización financiera, la integración europea y la implantación del Euribor, la ventaja competitiva del descuento comercial desapareció progresivamente. El margen del banco pasó a depender, al igual que el del resto del sector, de los tipos de interés marcados por el banco central.
A pesar de que la causa fundamental de su ventaja operativa se había extinguido, multitud de analistas e inversores continuaron recomendando el valor durante años. Incurrieron en un severo efecto anclaje: continuaron aplicando los múltiplos y la reputación pretérita de la entidad a un negocio cuya relación causa-efecto se había disuelto.
Una trayectoria paralela vivió el Banco Sabadell en las últimas décadas del siglo pasado, con un negocio focalizado en Pymes de gran rentabilidad que el mercado tardó en cotizar adecuadamente debido a la ausencia de liquidez previa a su salida a bolsa. Cuando el entorno económico o normativo cambia, lo que en su día fue un análisis riguroso puede convertirse en una obstinación sin sentido si no reevaluamos la vigencia del motor causal.
Si la correlación es el mapa (post 1) y la causalidad es el territorio (post II), el criterio es la brújula que impide que nos extraviemos en la abstracción. Para navegar en esta complejidad nos falta ver como adoptar un marco riguroso de pensamiento que anteponga la comprensión del sistema a la fascinación de los relatos.