
#17236
#17238
Re: AzValor Internacional: seguimiento y opiniones
Lo malo es que los primeros años AzV tenía bastante liquidez contando RF (letras, repos, etc...). Creo hasta H2 2017 no tuvo más de 80% en RV Pero incluso con esas y teniendo Sberbank(rusa), Petra Diamonds o Marie Brizard (pero sin las offshore quebradas aún, ni Horizonte minerals, Petrofac, Ferrexpo que dejó de cotizar este año, etc..., o ni si quiera Tullow aún en su primera cartera de final 2015 y que luego si estuvo de top!):
Por eso no se si el doble como comenta Enrique, pero incluso con lo comentado ...más seguro con B&H y sin tanto trading!: con las mineras de cobre (Antofagasta x8 de top1 y Rio Tinto x4,5 top2!, o las de Anglo, etc...), y las de oro (Royal Gold, Newmont, etc...)!
Mucho más dudoso Cobas con Arytza ya de entrada de top1, o igual la rusa Phosagro en top10 que luego gracias soltaron pronto, y sin casi mineras. Aunque con sus Maire, Next, Avio o alguna de shipping tipo Euronav que pilló superciclo fletes postcovid, etc... igual de baggers (sumar divis). Pero casi todas floreciendo igual más los últimos años, y ni de lejos esas baggers como la de las mineras de AzV! Igual también el tema es esas mineras baggers habría que podarlas por el tema de normas ucits diversificación (regla 5/10/40).
Hacerlo bien: con divis, splits, neto de comisiones, algún descuento por costes rotación, etc... lleva un tiempo del que ahora no dispongo (ni las IA creo puedan acceder a esos datos de manera fiable).
S2
#17239
Re: AzValor Internacional: seguimiento y opiniones
Gracias, Enrique. Eso es más o menos lo que me temía, aunque reconozco que no pensaba que fuera tanto.
¿Has hecho los cálculos y realmente sale esa diferencia? Cuando tenga algo de tiempo me gustaría revisarlo por mi cuenta, porque cada vez estoy más convencido de que, a largo plazo, lo que mejor suele funcionar es comprar (y sin complicarse) y olvidarse.
Ya he visto bastantes casos de compañías que parecían condenadas, se fueron prácticamente al guano y, sin embargo, terminaron recuperándose e incluso multiplicando su valor muy por encima de los máximos anteriores.
Investing is where you find a few great companies and then sit on your ass - C.M
#17240
Re: AzValor Internacional: seguimiento y opiniones
Eso es mucha pasta
Freedom is driven by determination
#17241
Re: AzValor Internacional: seguimiento y opiniones
No he hecho los cálculos pero si que he seguido la evolución de algunas como Walter Kluwer, Buenaventura a 17, sector mineras y petroleras, uranio etc.
Los fondos de valor comprar poco a poco y cuando más bajan sus acciones más compran las mismas acciones si les entra dinero cuando baja el valor liquidativo,como ocurre en el caso de los españoles.
Pero creo que venden demasiado pronto esas mismas acciones en función del precio máximo que alcanzan, ya que no tienen en cuenta que cuando suben sus acciones, empiezan a actuar los seguidores de tendencia ,cobertura de cortos , y la irracionalidad del mercado.
De todas formas chapeau por sus rentabilidades,pocos fondos lo hacen mejor. y siempre puedes tener sus acciones de forma directa, para gestionar mejor el riesgo.
A tiro pasado, ver los toros desde la barrera es muy fácil.
#17242
Re: AzValor Internacional: seguimiento y opiniones
cuando suben sus acciones, empiezan a actuar los seguidores de tendencia ,cobertura de cortos , y la irracionalidad del mercado
Justamente es ahí cuando su supuesto margen de seguridad desaparece, y por tanto deja de ser una inversión que se adecue a su estrategía.
Si encima encuentran otras empresas con un potencial más adecuado, pues se rota.
Este es uno de los costes de la inversión value, renuncias a las tendencias a cambio de proteger el valor.
Si encima encuentran otras empresas con un potencial más adecuado, pues se rota.
Este es uno de los costes de la inversión value, renuncias a las tendencias a cambio de proteger el valor.
#17243
Re: AzValor Internacional: seguimiento y opiniones
#17244
Re: AzValor Internacional: seguimiento y opiniones
Eso está claro, pero animo a ir más allá de la narrativa value, sobre todo cuando está anclada en la simplificación de comprar por debajo del valor, como si el resto no intentara hacer lo mismo: otra cosa es que ese valor esté más concentrado en su valor terminal y sus ingresos futuros puedan ser más difícilmente predecibles, etc...
Entonces quizás se empiece a ver claramente como todos fallan y por muchísimo sobre el valor intrínseco pintado en el excel:
Antofagasta era top1 en su 1a cartera mostrada el 31/12/15 con 6,10% de peso: Precio 31/12/15: 469,30
En la 2a cartera a 31/03/16 ya pesaba sólo 2,07% bastante fuera del top: Precio máx. en ese periodo: 592,5 el 07/03/16
Y en la 3a a 30/06/16 ya sólo pesaba 0.69%: Precio máx. en ese periodo: 500 el 20/04/16
El precio de Antofagasta hoy es casi 4.000 : se sacó un 15-25% cuando hoy se estaría sacando con ese top1 inicial más de 750% (más de X8.5 veces)!!
Sobre las que comenta Enrique:
Buenaventura aún no estaba en 1a cartera, al poco si estuvo y de top1 e incluso por encima del 10% de peso. El timing con esta fue igual un desastre, y hasta se perdió dinero. Aunque si se siguió fue comprensible por el aumento del riesgo con la consiguiente reducción de valor intrínseco por entonces (comentado por ellos mismos!), ya que se salieron mayormente casi en mínimos del covid en 2020 por los problemas en la mina de Orcopampa y la revisión de mina Yanacocha, etc...
Wolters Kluwer creo era de la época Bestinver de Paramés-Álvaro, pero ni AzV ni Cobas creo la arrastraron luego, la que si la mantuvo fue Bestinver. Y es curioso como luego "de la Lastra" la adoptó, y aparte de mantenerla en Bestinver se la llevó luego a Panza donde se ha comido la gran caída estos dos últimos años del miedo a la IA. Por cierto, Terry Smith, antes fiel defensor del B&H del que se habla, igual tuvo un escarceo pésimo con ésta, ya que entró y salió en menos de un semestre con perdidas ...y luego tuvo el gran y reciente giro al momentum justo cuando Wolters ha tenido un buen rebote desde que lo anunciara a finales de Junio (bastante más que las que entraron con "momentum").
Algunas conclusiones que podría sacar:
El valor intrínseco es una estimación subjetiva que se pinta en excel con brocha gorda,
Ex ante se deben cuidar igual los riesgos, mientras que las valoraciones ex post pueden tener un gran sesgo de supervivencia (la dispersión del valor y la amplitud del margen de seguridad según los escenarios serán mucho mayores en pésimos negocios, muy apalancados, con mayor riesgo operacional, etc.). Por eso, más que buscar únicamente margen de seguridad, mejor igual buscar asimetría y convexidad.
La aleatoriedad existe, mientras los gurús son los papis. El error es humano, siempre habrán y lo que importa es el % y magnitud de esos errores.
Aún así la suerte debe buscarse, y el esfuerzo y trabajo profesional puede ser perceptible y tiene mayor probabilidad de dar frutos.
Igualmente perceptibles son los innegables conflictos de interés de la gestión activa.
Siempre debería tratarse de evitar el fanatismo y los sesgos de confirmación, e intentar ser más objetivos y autocríticos, tratando incluso de destruir nuestras propias tesis: ‘Part of the reason I've been a little more successful than most people is I'm good at destroying my own best-loved ideas.’ — Munger
S2
#17245
Re: AzValor Internacional: seguimiento y opiniones
El precio de Antofagasta hoy es casi 4.000 : se sacó un 15-25% cuando hoy se estaría sacando con ese top1 inicial más de 750% (más de X8.5 veces)!!
Con Alphabet (Google) les pasó igual:
Azvalor rompe el establishment de los fondos 'value' con Google - Azvalor
ÁLVARO GUZMÁN DE LÁZARO - ANALISIS DE GOOGLE ALPHABET, AZVALOR ASSET MANAGEMENT
Recuerdo unas declaraciones de Álvaro diciendo cuando las vendieron que a esos precios no se le había perdido nada allí.
En fin, una pena que vendieran, en esta sólo compraron 9 años antes que Warren Buffett.
Investing is where you find a few great companies and then sit on your ass - C.M
#17246
Re: AzValor Internacional: seguimiento y opiniones
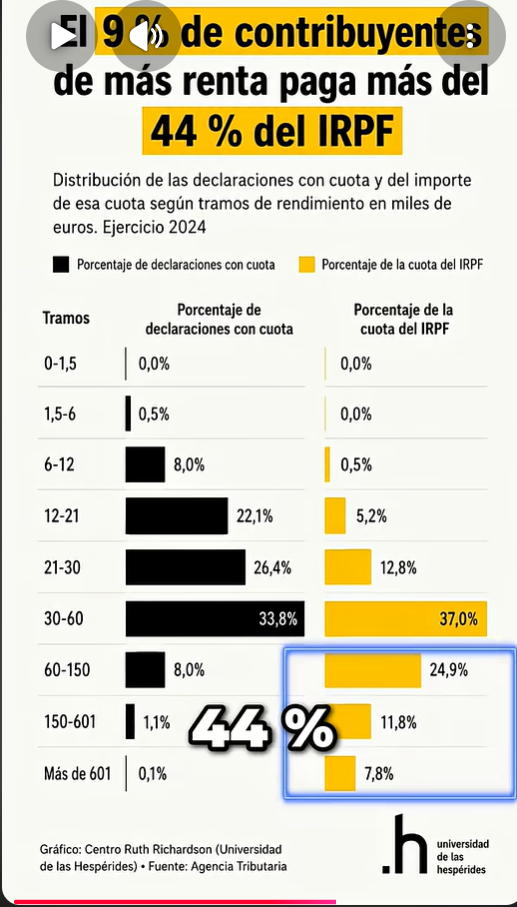
Espero que los fondos de Azvalor suban mucho porque de alguna forma hay que compensar el gran sableo de los muy altos impuestos.
Los ricos (y los no ricos) ya pagan demasiados impuestos
Investing is where you find a few great companies and then sit on your ass - C.M
#17247
Re: AzValor Internacional: seguimiento y opiniones
Y por esto una vez que se tiene buen sueldo hay que intentar irse a rendimientos de capital, donde el tipo máximo es del 30% (planes de pensiones sólo para rentas bajas o medias)
#17248
Re: AzValor Internacional: seguimiento y opiniones
Incluso con ganancias de capital de fondos como Azvalor o similares, se pagan demasiados impuestos. Pero yo estaría dispuesto a pagar un impuesto extraordinario de mis ganancias de Azvalor y fondos similares por remigrar a 2 ó 3 millones de jovénlandeses.
Investing is where you find a few great companies and then sit on your ass - C.M
#17249
Re: AzValor Internacional: seguimiento y opiniones
Cuidado con esos deseos, que se formará una boeindustria con servicios que vivan de deportar gente, por lo tanto para que siga el negocio tendrán que seguir entrando muchos jovenlandeses para tener alguien a quien deportar sin hacer mucho esfuerzo de búsqueda.
#17250
Re: AzValor Internacional: seguimiento y opiniones
El negocio grande ya existe, es la propia inmigración. Los sanitarios tienen más clientes, los educativos tienen más alumnos, los burócratas, los comerciantes y los que tienen viviendas que ven como suben sus precios y alquileres. Y como todos los negocios requieren de publicidad positiva.
Todos los fondos incluido AZ forman parte del negocio de la industria financiera. La comisión viene de la compra y la venta. Nos venden que los gestores compran barato y venden caro. No venden el Buy and hold. Venden el continuo mvto, en eso está el negocio.
Todos los fondos incluido AZ forman parte del negocio de la industria financiera. La comisión viene de la compra y la venta. Nos venden que los gestores compran barato y venden caro. No venden el Buy and hold. Venden el continuo mvto, en eso está el negocio.