Acceder

Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

27 respuestas
Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
2 / 3
#16

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

He probado lo de la media larga, y en las dos formas de entenderlo, porque no sabía si querías decir cambiar la de 50 por la de 200 o quitar la salida por codicia y dejar que mande solo la media.

Cambiando solo la media, de 50 a 200: 4,51% anual, contra 5,04% de tu versión original. Y lo llamativo es que NO te deja dentro años: la operación más larga sigue siendo de 170 días. El motivo es que quien te saca nunca es la media, es la codicia llegando a 70, que llega antes siempre.

Quitando la salida por codicia y dejando solo la media: ahí sí pasa lo que dices, te quedas dentro años (la operación más larga, 506 días con la de 200, y 792 con la de 300). Pero el beneficio no sube, baja: 3,32% anual con la de 200, y por primera vez se queda por debajo de su propia referencia pasiva. Lo que aumenta es el aguante, no la rentabilidad. Eso sí, la peor caída se reduce casi a la mitad, del -17,5% al -9,8%, así que como sistema para dormir tranquilo mejora.

Y con esto te doy la razón en lo primero que dices: cuantas menos variables, mejor. En tu sistema la media es casi decorativa. Lo que manda de verdad son tres cosas: comprar con miedo por debajo de 20, escalonar, y vender con codicia. El resto es adorno, y encima adorno que cuesta rentabilidad.

Lo del intradía te lo compro como argumento de aprendizaje. Ver nacer la señal en directo enseña cosas que un backtest no enseña, y no te lo discuto. Pero ahí me bajo, y te digo por qué sin disfrazarlo: lo mío es comprobar con datos y publicar los números, salgan como salgan. Un indicador que no se puede escribir en reglas no se puede comprobar. No digo que no funcione, digo que no lo puedo verificar, y lo que no puedo verificar no lo voy a contar como si lo hubiera hecho.

Si algún día ese indicador lo pasas a reglas, aunque sean feas, lo backtesteo igual que este y traigo los números.
#17

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500


El indicador como lo llamas es sencillo de explicar, pero no creo que se lo puedas explicar a una maquina... las medias solo te dicen la probabilidad de la dirección del próximo movimiento, y mirar a la izquiera eso si te marca la entrada...

En el video lo digo claro en este video mucho mas, no es por que veas el video, es por que se explica perfectamente en este caso es en grafico diario, si tu eres capaz de programar lo de "mirar" a tu izquierda, es sencillo no sencillisimo, y luego solo queda optimizar vendiendo lotes o moviendo stop.

https://www.youtube.com/watch?v=7TSty35vgvw&list=PLr6IUk6it6lcyRzCnaYCOA9xL6GOhCpEU&index=6


Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#18

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Lo de "mirar a la izquierda" sí se puede programar, y me parece el reto más interesante que has puesto en el hilo. En reglas es buscar el último suelo relevante que quedó a la izquierda y que el precio no ha perforado después: un mínimo con X sesiones a cada lado sin nada más bajo.

Te propongo cómo lo entiendo yo, y me dices dónde me desvío:

1. Dirección: la media apuntando hacia arriba, o el precio por encima de ella. ¿Cuál usas para esto, la de 50 o la de 200?
2. El nivel: el mínimo relevante más cercano por debajo del precio actual. ¿Cuántas sesiones tiene que aguantar a cada lado para que lo consideres un suelo de verdad, cinco, diez, veinte?
3. La entrada: cuando el precio vuelve a ese nivel. ¿Entras al tocarlo, o esperas a que cierre por encima después de haberlo tocado?
4. El stop: por debajo de ese mínimo. ¿A cuánto, un porcentaje fijo o justo bajo el mínimo?
5. La salida: por lotes o moviendo el stop. Si es moviendo el stop, ¿a dónde lo llevas y cuándo, al siguiente suelo que se vaya formando?

Con esas cinco respuestas lo programo en gráfico diario y traigo los números en el mismo formato que los anteriores, con su reparto dentro y fuera de muestra. Si acierto en las cinco, es tu sistema. Si me desvío en una, me corriges y lo repito.

Lo que no voy a hacer es rellenar yo los huecos, porque entonces el backtest mide mis suposiciones y no tu sistema, y eso no le sirve a nadie.
#19

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500


En el video esta toda esa información, como digo en realidad aunque tienes "indicadores", son solo para representar ayudar al principante a leer correctamente lo que el mercado esta haciendo, es como explicar con dibujitos un concepto, visto que no has visto el video, te lo resumo responiendo tus preguntas aunque como ya te he dicho no es "programar" esto o aquello, si uno no tiende el espíritu por mas que programe quizás no este reflejando eso, sino algo parecido, por que a veces los backtest no están bien programados pese a que la señal se ha descrito correctamente, por eso es fundamental repasar bien una vez programado para ver si las señales se están dando de verdad como deberían darse y no hay un factor que no esta bien descrito, a mi me pasaba mucho, creía había programado lo que quería pero luego al repasar las operaciones ver donde se iniciaban algunas fallaban o bien por no salir o bien por no salir en el lugar correcto.

1. Dirección: la media apuntando hacia arriba, o el precio por encima de ella. ¿Cuál usas para esto, la de 50 o la de 200?
No si hubieras visto el video, habrás visto que son 2 medias moviles exponenciales que indican la tendencia, las medias moviles son una ema 10 y otra ema 20.
2. El nivel: el mínimo relevante más cercano por debajo del precio actual. ¿Cuántas sesiones tiene que aguantar a cada lado para que lo consideres un suelo de verdad, cinco, diez, veinte?
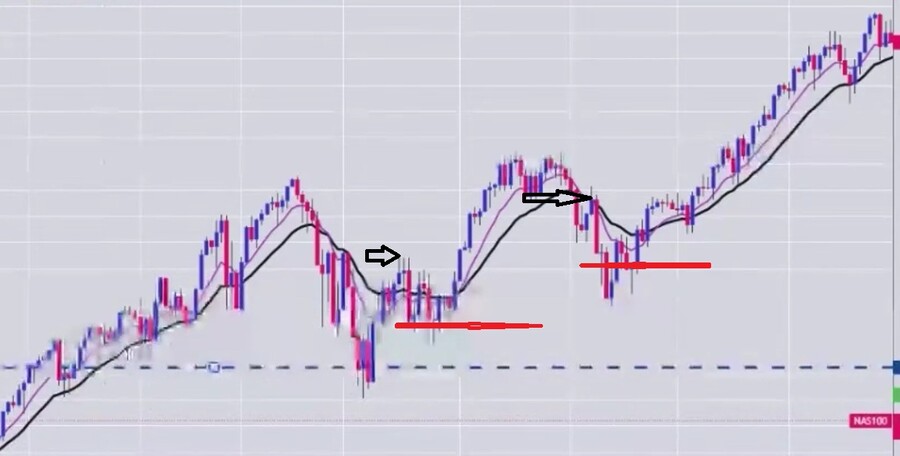
No, si hubieras visto el video, entenderías que es todo lo contrario, no se trata de buscar suelos, sino PUNTAS de mercado resistencias anteriores, superando la resistencia la punta previa a la izquierda con las medias EMA en posición ALCISTA o muy juntas a punto de cruzarse, son las que marcan la entrada.

3. La entrada: cuando el precio vuelve a ese nivel. ¿Entras al tocarlo, o esperas a que cierre por encima después de haberlo tocado?
La entrada es cuando se supera la CRESTA, LA PUNTA, anterior mas cercana y las medias están a punto de cruzarse al alza, lógicamente las medias no se cruzaran del todo hasta que se supere ese nivel máximo mas cercano anterior, ese es el ESPIRÍTU, quiero decir que tienen que estar muy próximas casi pegadas si están muy separadas no tienen que estar a punto de cruzarse, ese es repito el espiritu, ya que el cruce en si no es mas que la confirmación de la superación de una resistencia anterior.
4. El stop: por debajo de ese mínimo. ¿A cuánto, un porcentaje fijo o justo bajo el mínimo?
El stop del que se parte es el mínimo mas cercano.

5. La salida: por lotes o moviendo el stop. Si es moviendo el stop, ¿a dónde lo llevas y cuándo, al siguiente suelo que se vaya formando?
La salida se puede optimizar, vendiendo una parte cuando se gana x puntos, o se puede dejar sin optimizar y que sea la salida cuando la media mas rápida corta la mas lenta.

Las medias en realidad son dibujitos que te hacen un pequeño mapa de lo que puede pasar, las medias son solo para que te enseñen puntos cercanos de ruptura que pueden dar paso a un desplazamiento al alza.


Un saludo.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#20

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Programado y, siguiendo tu consejo, repasado operación a operación antes de mirar el resultado. Te pongo una entrada para que veas si refleja tu espíritu: 25 de enero de 1993, el precio cierra en 440,01 superando la cresta confirmada anterior en 439,49 (el día antes cerraba en 436,11, por debajo), con la EMA10 en 435,88 y la EMA20 en 435,17, o sea pegadas, a un 0,16%. El stop, en el último mínimo relevante, 426,88, un 3,1% abajo. Si eso no es lo que describes, dímelo y lo corrijo.

S&P 500 diario, de 1990 a hoy, solo largos, sin costes:

- Tu sistema: 4,32% anual, peor caída -25,7%.
- Comprar y mantener: 8,59% anual, peor caída -56,8%.
- 135 operaciones, 44% ganadoras, ganancia media por operación +1,29%.

Fuera de muestra (de 2015 en adelante, que no toqué): 6,96% contra 11,58% del índice. Mejora, pero no llega.

Como no sabía si "la punta anterior" es la más cercana o el máximo del tramo, probé las dos, y también tu condición de medias en versión estricta:

- Punta más cercana: 4,32%
- Máximo de las últimas 20 sesiones: 4,85%
- Máximo de las últimas 40: 2,99%
- Solo cuando las medias están pegadas de verdad (menos del 0,5%): 1,91%

Ninguna llega al 8,59% del índice. Y hay un detalle que se repite respecto a tu otro sistema: el filtro de las medias casi no influye. Quitándolo del todo sale 4,23% en vez de 4,32%. Lo que hace el trabajo es la ruptura de la punta; las medias son el dibujito, y en eso tenías razón desde el principio.

Lo que sí es cierto: la peor caída es menos de la mitad que la del índice. Como sistema para no comerte un -57%, funciona.

Y hay algo que me ha hecho gracia: 44% de acierto y ganancia media que compensa a las perdedoras. Es exactamente el perfil que describiste tú en tu primer mensaje sobre los sistemas tendenciales. Tu diagnóstico describe a tu propio sistema.

¿La punta es la más cercana o el máximo del tramo? Con esa respuesta ajusto y lo doy por cerrado.
#21

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

¿La punta es la más cercana o el máximo del tramo? Con esa respuesta ajusto y lo doy por cerrado.

En el gráfico marco con flecha la punta que marca la entrada con dos ejemplos.


Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#22

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Resuelto con el gráfico: es la punta más cercana, el pico pequeño que se forma dentro del retroceso, no el máximo del tramo. Lo he ajustado a eso (picos de 2 y 3 sesiones a cada lado, que es lo que marcan tus flechas).

Y me fijé en otra cosa del gráfico: estás operando el Nasdaq, no el S&P. Lo repetí ahí y cambia bastante la película.

Nasdaq 100, 1990 a hoy, diario, solo largos, sin costes:

- Tu sistema: 8,31% anual, peor caída -34,1%, 168 operaciones, 44% ganadoras.
- Comprar y mantener: 14,07% anual, peor caída -82,9%.

En el puntocom el Nasdaq se dejó un -83% y tu sistema un -34%. Es lo mismo que me salió con el cruce de medias en el otro hilo: de los desplomes lentos, el seguimiento de tendencia te saca.

Fuera de muestra (2015 en adelante, que no toqué): 8,43% contra 17,75% del índice, pero con la mitad de caída (-17,8% contra -35,6%).

Ahora la prueba que de verdad decide, y que me la sacó un amigo preguntándome "¿y esto no es lo mismo que comprar el índice?". Lo comparé a igualdad de riesgo: contra comprar solo una parte del índice y dejar el resto en letras, ajustando esa parte hasta que la caída máxima sea idéntica a la de tu sistema.

- En el S&P 500: tu sistema 4,25% anual; comprar el 43% del índice y el resto en letras, 5,62%. Pierde por 1,37 puntos al año.
- En el Nasdaq 100: tu sistema 8,37%; el equivalente pasivo, 6,99%. Gana por 1,38 puntos al año.

O sea que el sistema no es bueno ni malo en abstracto: necesita un mercado que se mueva. En el Nasdaq añade valor de verdad, y durante 36 años. En el S&P no. Supongo que por eso lo operas donde lo operas, pero ahora está medido.

Y con esto cierro por mi parte. De los dos sistemas que has traído, el del miedo tiene una ventaja real pero se evapora en cuanto le metes capital, y este añade valor de verdad, pero solo en un índice volátil. Ninguno es humo y ninguno es una máquina de imprimir dinero, que es más o menos lo que tú venías diciendo desde el primer mensaje.

Gracias por currártelo, que has contestado a todo y con detalle. Voy a escribirlo con tus reglas y tu nombre, como me autorizaste, y te paso el enlace cuando esté.
#24

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Ya está publicado, con tus reglas y tu nombre. Está en la web, en la sección Aprende, y son dos artículos: el del sistema del miedo y otro para el de "mirar a la izquierda", que daba de sobra para pieza propia.

No pongo el enlace aquí para no llenar el hilo de links, pero lo tienes en mi perfil. Los dos llevan al final las pegas de mi propio trabajo, que es lo justo. Si ves algo mal contado o mal entendido, dímelo y lo corrijo.
#25

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500


Cuando tenga un rato lo veo.

Mientras si quieres puedes ver otras "criticas" a sistemas que plantee hace varios años, a este le llame "la tortuga coja", como no te gusta ver los videos te pongo el enlace donde han analizado el sistema muy bien por cierto y han puesto los códigos y lo mas importante captaron el espiritu que yo digo y otros llaman la filosofía.

https://www.rankia.com/blog/gestion-conservadora-activos-financieros/7416776-estrategia-tortuga-coja-aplicable-carteras-acciones?page=1#comentario_7421785


Saludos

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#26

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Gracias, me lo leo con calma. Ya te adelanto que hay algo que me ha llamado la atención y que juega A FAVOR de tu sistema: en el análisis reconocen que el cash drag lo lastra (solo invierte un 20-30% y el resto queda al 3%), pero aun así lo comparan contra un Buy & Hold al 100% del capital.

Esa comparación es injusta contigo. Lo justo es medirlo contra un pasivo con la MISMA exposición media, y ahí puede salir bastante mejor de lo que dicen sus tablas.

Es lo que hice con el sistema de miedo extremo que comentaste el otro día, así que le paso el mismo filtro a la Tortuga Coja y traigo los números, salgan como salgan.
#27

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Ya tengo los números de tus dos sistemas. Van completos, salgan como salgan, que para eso quedamos.

Empiezo por una corrección mía. En mi mensaje anterior te dije que la comparación del análisis de la Tortuga Coja era injusta contigo y que midiéndola bien probablemente saldría mejor de lo que dicen sus tablas. Lo he medido. No sale mejor. Te cuento por qué, porque el motivo es interesante.

=== LA TORTUGA COJA ===

Mi crítica al análisis publicado sigue en pie: ellos mismos explican que el sistema "solo invierte un 20-30% del capital y el resto está parado al 3%", y aun así lo comparan contra un Buy & Hold con el 100% invertido. Eso no mide la estrategia, mide la diferencia de exposición. Un sistema que está al 11% de media pierde siempre contra uno que está al 100% en un mercado que sube, aunque sus reglas sean geniales.

Así que lo he programado con dos cambios: la comparación es contra una cartera pasiva con la MISMA exposición media y el resto en liquidez al mismo 3%, y lo he probado en versión cartera, con varios valores a la vez, que es como está pensado, en vez de acción por acción.

Universo: las mismas 8 acciones que usaron ellos (Repsol, Endesa, BBVA, Inditex, BNP, LVMH, ASML y Deutsche Bank), de 2007 a hoy. Probé 7 variantes distintas.

Resultado: ninguna de las 7 bate al pasivo de igual exposición. Pierden entre 1,8 y 7,1 puntos anuales.

Y aquí está el dato que lo explica todo. La versión base tiene una caída máxima del -13,6%, frente al -54,2% de la cesta al 100%. Visto así parece una protección excelente. Pero la cartera pasiva que lleva ese mismo 11% en bolsa y el 89% restante en un monetario cayó un -11,3%. Es decir: cayó MENOS que la estrategia.

La protección no la dan las medias, ni el estocástico, ni el stop de 4 ATR. La da estar en liquidez. Y eso lo consigue cualquiera sin ninguna maquinaria, dejando el dinero quieto.

La prueba que me parece definitiva es partir los datos en dos mitades. De 2007 a 2016, cuatro variantes ganan a su referencia justa, entre 0,67 y 1,38 puntos. De 2017 en adelante, esas mismas cuatro pierden todas, entre 2,5 y 7,2 puntos. Y la única que gana en la segunda mitad es precisamente la que peor lo hizo en la primera, donde perdía 10,7 puntos. Cuando las victorias cambian de sitio según el trozo de datos que mires, no hay ventaja: hay ruido.

Probé también las tres mejoras que sugiere el propio artículo: subir el tamaño de posición, quitar la venta por codicia y ampliar el stop a 10 ATR. Ninguna sobrevive fuera de muestra.

Tres cosas que declaro por honestidad. El universo son solo 8 acciones, las que eligieron ellos, que es una muestra pequeña. El índice de miedo/codicia no está definido con fórmula exacta en el artículo, así que lo implementé a mi manera y también lo probé sin él, y sin él sale peor. Y no hay comisiones: con entre 45 y 216 operaciones según la variante, contarlas empeoraría todo.

=== EL SEGUNDO SISTEMA ===

Aquí la cosa cambia, y este me ha gustado.

Reglas, tal como me las precisaste: dos medias exponenciales, 10 y 20, en posición alcista o muy juntas a punto de cruzarse; entrada cuando el precio supera la punta o resistencia anterior más cercana; stop en el mínimo relevante previo; y salida sin optimizar cuando la rápida corta a la baja a la lenta.

Sobre el S&P 500, fuera de muestra, de 2015 en adelante: 6,96% anual frente al 11,58% del índice. Gana menos, cierto. Pero la peor caída fue del -11,4% frente al -33,9% del índice, estando dentro del mercado el 61% del tiempo, con 38 operaciones y un riesgo medio asumido del 6% por operación.

Esa reducción de caída es demasiado grande para explicarla solo por estar fuera el 39% del tiempo. Aquí, al contrario que en la Tortuga, el stop bajo el mínimo previo sí está haciendo un trabajo real. La diferencia entre los dos sistemas es exactamente esa: uno protege porque no invierte, el otro protege porque corta.

Y una confesión. La primera vez entendí este sistema al revés, como comprar suelos, y tú me corregiste: es lo contrario, se compra superando resistencias. Lo cuento porque es la parte que nadie enseña de un backtest: la mitad del trabajo no es programar, es asegurarte de que estás midiendo lo que el otro dijo y no lo que tú creíste entender. Tenías toda la razón con aquello de que un backtest puede estar bien escrito y mal reflejado, así que imprimí las operaciones una a una para repasar que las entradas caen donde deben.

Por cierto, a este segundo sistema no te he visto ponerle nombre en el hilo. Si tiene uno, dímelo y lo uso, que no quiero bautizarte yo el invento.

=== LO QUE ME LLEVO ===

Que la misma persona puede tener un sistema que no aguanta el examen y otro que sí, y eso no dice nada malo de nadie. Dice que sin medir no se sabe, y yo tampoco lo sabía antes de correr los números.

Si ves un fallo en cómo lo he planteado, dímelo y lo corrijo. Prefiero que me enmienden a publicar algo mal.

¿Y alguien más quiere que le mida un sistema? Con reglas concretas y objetivas, lo paso por el mismo filtro y traigo los números, funcione o no funcione.
#28

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500


Ten en cuenta el pago de dividendos que puede oscilar entre el 3 e incluso el 8% anual, según que acción elijas.

De hecho el sistema estaba pensado para hacerlo con acciones que paguen dividendo y como poco del 3% para arriba mejor el 5%.

El descuento del dividendo sufrido en todos los años  y no compensarlo puede dar lugar a "errores" en la precisión de la rentabilidad, ya que probablemente no se haya tenido en cuenta el dinero recibido por pago de los dividendos que forma parte de la rentabilidad obtenida en total.

También se puede hacer el análisis en un gráfico que no tenga en cuenta el descuento de los dividendos aunque tampoco sería exactamente igual.


Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#29

Re: Backtesteé la estrategia más vendida en cursos (cruce de medias 50/200): 36 años del S&P 500

Las dos cosas que planteas las he medido, y la segunda ha dado algo que no esperaba.

Sobre los dividendos: sí estaban contados. Uso precios ajustados por dividendos y splits, o sea rentabilidad total, con el dividendo ya reinvertido. Pero tienes toda la razón en insistir, porque he calculado cuánto aportan en esas ocho acciones y el peso es enorme: en Repsol, de un 6,61% anual, el precio pelado solo explica un 0,27%. El 96% de lo ganado en veinte años son dividendos. En Endesa, 11,27 de sus 14,51 puntos. En BBVA, 5,41 de 7,91. Un análisis que no los cuente no vale nada, así que ahí estamos de acuerdo del todo.

Ahora tu segunda idea, la del gráfico sin ajustar. Esa no la había considerado y me parece el mejor apunte que me has hecho, porque el gráfico que uno mira en la pantalla del bróker NO es el ajustado: las medias y el estocástico que ves tú se calculan sobre el precio de cotización, con su hueco cada vez que se descuenta el dividendo. Mi backtest leía las señales sobre un gráfico que en realidad nadie mira.

Lo he vuelto a correr en la versión fiel: señales sobre el gráfico SIN ajustar, y la rentabilidad cobrando los dividendos. Resultado, sale peor:

— Con todo ajustado (mi versión original): 3,99% anual, frente al 5,95% del pasivo de igual exposición. Pierde por 1,95 puntos.
— Con la señal sobre el gráfico real: 3,24% anual, frente al 7,26%. Pierde por 4,02 puntos, y la caída máxima se dispara del -13,6% al -34,1%.

Lo que cambia por dentro, que es lo que más me ha llamado la atención: con la señal sobre el gráfico crudo las operaciones pasan de durar 75 días de media a 141, y la peor operación empeora del -32% al -55%. O sea que el sistema no corta antes, aguanta más.

Mi primera hipótesis fue que el hueco del dividendo activaba el stop, pero al medirlo no se sostiene: el stop de 4 ATR está entre un 9% y un 13% por debajo del máximo según la acción, y un dividendo suelto ronda el 4-7%. Casi nunca llega.

Así que por qué las operaciones duran el doble sobre el gráfico crudo, todavía no lo sé. Lo tengo medido, pero no explicado, y prefiero decirlo así antes que soltarte una teoría bonita. Si se me ocurre cómo comprobarlo lo mido y lo cuento.

Un apunte sobre mis propios números, por si alguien los repasa: para calcular el peso de los dividendos he comparado el precio ajustado con el crudo, y ese método también recoge los splits. Los porcentajes anuales que doy son correctos, pero entre los saltos grandes que detecta hay desdoblamientos de Inditex y Endesa, no solo dividendos.

Los números completos y el código de esta comprobación están publicados, por si quieres repasarlos o encontrarme un fallo.

Un saludo, y gracias: esta objeción ha dado más que el backtest original.