Desde 2016 tu sistema ha pasado por el COVID y por las subidas de tipos de 2022. ¿Has mantenido las mismas reglas todo este tiempo o has tenido que ajustarlo? Y si lo ajustaste, ¿cómo supiste que el mercado había cambiado y que no era una mala racha?
La respuesta corta es que no. he cambiado varias veces de reglas. Empecé a hacer trading en real en 2016, y estuve primero operando un sistema mucho más básico que aprendí en un curso, pero el sistema daba muy pocas operaciones y en ocasiones era complicado mantener el foco y la adherencia (a veces pasaban varios meses sin una activación).
En 2017, cambié los parámetros del sistema y lo "forcé" para que me diera más activaciones: Un error. Con el primer modelo tenía pocas operaciones, pero era rentable, y pasé a un nuevo modelo sin testear, ajustado sin pensar, y que me provocó pérdidas. En 2019 rehice el sistema con un backtest mucho mejor construido y el sistema funcionó bastante bien; más o menos a razón de unos 600p por año.
En 2020 tuve acceso a un nuevo curso en el que se explicaba un sistema bastante más complejo y detallado, sobre la base del sistema anterior. Colaboré con los propietarios del curso y preparé un backtesting a fondo del sistema (quizá pecando de overfitting), y desde diciembre de 2021 vengo ya operando el mismo sistema, aunque con diversos ajustes a los niveles operativos.
Lo que he hecho en algunas ocasiones es recalcular el backtest incorporando nuevos datos (de nuevo, quizá pecando un poco de overfitting) y lo he ido adaptando a los valores operativos más favorables, buscando no solo rentabilidad total, sino consistencia e independencia de periodos concretos.
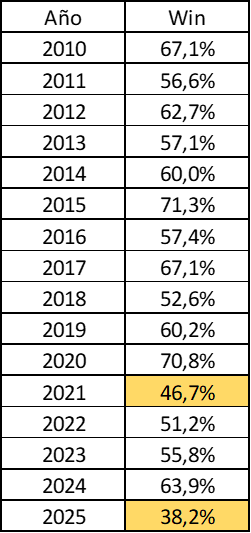
Creo que mi sistema se basa en fundamentos técnicos del mercado que son razonablemente estables. Es suficientemente sencillo como para no depender de circunstancias que podrían variar más adelante. Prueba de ello es la consistencia de los resultados del backtest en cuanto a la proporción de operaciones ganadoras. He preparado una pequeña tabla con los porcentajes de operaciones ganadoras (0p o superior al cierre) durante el periodo del backtest:
Lo puntos que consigo en cada periodo son otra cuestión. El promedio de puntos perdidos por operación es ligeramente superior al promedio de puntos ganados por operación, así que con un 50-50 estaría perdiendo técnicamente.
Obviamente, esto está calculado con mi sistema actual, con mis niveles operativos actuales, pero los ajustes que suelo hacer no son muy significativos.
En resumen, mi creencia (porque es una creencia, no otra cosa) es que mi sistema es estable en el tiempo y si tengo uno o varios años malos es porque no es infalible. En el histórico hay años regulares y malos, así que en el futuro tendré años regulares y malos, distribuidos de forma más o menos aleatoria.
#2132
Re: Swing trading IBEX35
La segunda pregunta es mucho más sencilla de responder:
Sobre las cuentas fondeadas: muchas no dejan mantener posiciones de un día para otro o ponen límites de pérdida diaria muy ajustados. ¿Cómo encajas una operativa swing con esas reglas?
Tú mismo respondes parte de la pregunta: Muchas no dejan mantener posiciones swing; es correcto. Pero otras sí que lo permiten. El fondeo lo estoy intentando conseguir con FTMO, que tiene una modalidad de cuenta swing, que cuesta lo mismo que las cuentas normales, pero permite menos apalancamiento. FTMO es una de las firmas prop que más tiempo llevan funcionando y tiene muy buena reputación; es más cara que otras, pero es por la que yo apuesto para trabajar a largo plazo.
En cuanto a los límites de pérdida diarios, es cierto que son ajustados, pero basta con adecuar el apalancamiento al límite disponible. Lo explico con un ejemplo real:
Yo ahora mismo estoy realizando una prueba de fondeo en FTMO de 10.000$. El primer objetivo de beneficio es 1.000$ (lo conseguí la semana pasada) y una vez superado ese objetivo vuelves a empezar y tienes que conseguir un segundo objetivo de 500$. La pérdida máxima total es de 1.000%, y la pérdida máxima diaria es de 500$.
¿Qué hacer entonces para no superar el límite?:
Operar con lotes pequeños: Yo concretamente opero el CFD del DAX con 1 lote ~ 1,12$ por punto. En consecuencia, mi margen diario es de 445p. EL DAX puede meterte eso en contra en un día, pero no suele ser lo habitual, y mi riesgo máximo por operación está en 400p (salvo gap en contra).
Fijar stop loss por encima del límite diario de pérdida. Así, si se produce un gap de cierre a apertura estás razonablemente cubierto. FTMO solo corta precios durante una hora por la noche, así que el riesgo está más localizado en esa franja horaria.
La prueba que estoy haciendo ahora es mi quinta prueba, así que llevo 4 falladas. En una estuve muy cerca de conseguirlo, y otras dos las perdí tontamente por falta de disciplina. Desde hace casi 2 años estoy operando coberturas en mis operaciones de fondeo, intentando recuperar parte del coste si fallo una prueba, a costa de que la prueba sea más cara si tengo éxito.
Un saludo,
#2133
Re: Swing trading IBEX35
Última pregunta:
¿Has probado alguna vez a añadir una regla para proteger el beneficio flotante? Me interesa qué te dijo el histórico: si te protegía lo ganado o si te sacaba de las mejores operaciones.
Así es. En mi sistema tengo varias reglas destinadas a proteger el beneficio a medida que la posición se desarrolla a mi favor. Con mi programa de backtest he medido el recorrido que suelen tener mis activaciones y tengo un cálculo de la expectativa de puntos máximos que puedo obtener si la operación es favorable.
En base a ese cálculo, tengo algunos puntos intermedios en los que coloco un stop profit, y una zona a partir de la cual el stop es dinámico y sigue al precio si continúa evolucionando a favor. Nunca aplico take profit. Lo he testeado en alguna ocasión y no he sido capaz de ajustarlo para que resulte más rentable que seguir al precio por detrás.
Lo que pasó el otro día se debió a otro set de reglas que tengo en el sistema que denomino "filtros antigap". Si tengo ya un stop profit fijado y el precio en la apertura cruza ese nivel en mi contra, ya no tengo la oportunidad de cerrar la operación al precio deseado, de modo que activo un mecanismo para intentar retomar la operación y darle una nueva oportunidad. Esto a veces sale bien o muy bien y a veces sale mal o muy mal, como sucedió la semana pasada.
Sobre la toma de beneficios hemos conversado Manuel Palomar y yo largo y tendido muchas veces en el foro. Manuel siempre me reprende (cariñosamente y con mucho respeto) porque a veces me paso de soltura con las operaciones y pierdo beneficios provisionales. Entiendo esa forma de pensar, pero mi filosofía es dejar correr el precio e intentar aprovechar el movimiento dentro de unos márgenes razonables, sin renunciar a capturar un posible impulso fuerte.
Esto tiene sentido para mi operativa porque opero señales de vuelta que potencialmente pueden tener un recorrido muy amplio, pero que nunca sé cómo van a resultar. Cerrar una operación en +100p, por ejemplo, me puede estar privando de triplicar el resultado o llegar incluso más lejos. Esas operaciones superganadoras son un empuje enorme para una cuenta y hay que intentar conseguirlas. Por ejemplo, en 2022 hice una operación en el DAX de 1.160p que es mucho más que lo que he conseguido en casi 5 años operando en real. La operación la mantuve durante 11 días, y cada día varias personas me aconsejaban cerrarla (entonces publicaba mi operativa en Investing.com)
En definitiva, y como decía un amigo mío, gran jugador de mus, para ganar, hay que perder.
Abrazo,
#2134
Re: Swing trading IBEX35
Cyrano me gusta leer tus comentarios. Por los datos que das saldría una media de un 59% de operaciones positivas. Si además dices que en las operaciones negativas pierdes más de lo que ganas con las positivas y que en el caso de un 50/50 saldrías perdiendo me pregunto si realmente merece la pena. Vaya por delante mi admiración ante el hecho de que consigas ganar dinero especulando pues según se publica en distintos informes casi el 80% de los pequeños especuladores pierde dinero. Y una pregunta ¿Tu sistema es automático? Es decir ¿Envía ordenes de compra venta a tu broker? Saludos
#2135
Re: Swing trading IBEX35
Hola Jemar,
Mi sistema no es automático. Pongo las órdenes manualmente, aunque a veces opero con órdenes de stop si no puedo estar pendiente del precio, normalmente cuando estoy reunido en el trabajo o conduciendo.
Solo un matiz sobre lo que comentabas: Ahora mismo no gano dinero, porque he tenido dos años bastante negativos. Entre 2018 y 2024 me fue bastante bien y gané un promedio de 660p anuales; no en línea recta, pero con consistencia.
Sin embargo, en 2025 perdí 2.550p, y en 2026 llevo 1.460p perdidos (más de la mitad en una sola operación).
En total, mi saldo de puntos es muy pequeño, pero positivo, incluso a pesar de dos años consecutivos malos, con un promedio de 70p anuales aproximadamente.
El problema es que no siempre he invertido la misma cantidad, y que las mayores pérdidas de puntos las he sufrido cuando invertía con más capital, ya que mi objetivo ha sido siempre estabilizar capital para operar con un futuro plus. Esto hace que, en realidad, he perdido dinero.
Mi creencia es que el sistema es bueno y que puede dar muy buena rentabilidad, pero en este momento, con dos años de pérdidas fuertes en el lomo, cuesta más, sacar pecho 😅
#2136
Re: Swing trading IBEX35
Cierro cortos en 19950(+50 puntillos). Y abro largos IBEX35 en ese punto19950, voy a confiar en los futuros USA y en que suba SAN.........Suerte a todos
#2137
Re: Swing trading IBEX35
Nuevo
Gracias por una respuesta tan completa, Cyrano. Tu evolución lo explica muy bien: primero un sistema con tan pocas activaciones que costaba mantener la adherencia, y luego el error de forzarlo para que diera más operaciones. Casi nadie cuenta esos tropiezos con esa claridad, y es de lo más útil que se puede leer aquí para quien empieza.
También me parece muy honesto que tú mismo señales el riesgo de sobreajuste al recalcular el backtest con datos nuevos. Ahí tienes una ventaja que pocos tienen: casi cinco años operando el mismo sistema en real desde diciembre de 2021. Esos años son la mejor prueba de si el ajuste aguanta fuera del backtest.
Tu idea de que los años malos llegan repartidos al azar se puede comprobar con tu propia tabla. Además de 2021 y 2025, que ya has marcado, me llama la atención que de 2010 a 2020 la media está en torno al 62 % y de 2021 a 2025 en torno al 51 %, muy cerca de tu punto de equilibrio, que por lo que cuentas está algo por encima del 50 %. Y coincide casi con el periodo que llevas en real. Que sea ruido o un cambio de mercado depende de cuántas operaciones da el sistema al año: con unas 20, esa diferencia todavía podría ser azar; con 40 o más, ya costaría explicarla solo por suerte.
Por si te sirve de contraste, el nuestro resuelve lo de las pocas señales de otra forma. Todo parte de una idea: el sistema está pensado, antes que nada, para minimizar las pérdidas y el riesgo. Primero hace un análisis numérico completo de cada valor, sin gráficos: lo puntúa con un indicador compuesto de tendencia, fuerza, velas, volumen y volatilidad, y clasifica los valores de mejor a peor. Después solo entra a favor de tendencia, y espera: en tendencia alcista, a que el valor retroceda lo suficiente; en bajista, a que rebote lo suficiente. No entra en superaciones de resistencias ni en roturas de soportes. Por eso da pocas señales, pero muy filtradas.
Para tener más operaciones no forzamos los parámetros: ampliamos el número de valores que analiza, entre acciones, índices, materias primas e incluso spreads. Hay más candidatos, pero cada operación tiene que pasar el mismo filtro.
Lo que comentas de que tu pérdida media supera a la ganancia media lo atacamos desde el riesgo. El stop es fijo: cada operación puede perder como máximo la misma cantidad, y se conoce antes de entrar. Lo que cambia es el tamaño, que se ajusta a la volatilidad de cada valor: en los más volátiles se invierte menos y en los más tranquilos, más. Para eso el sistema también clasifica los valores por volatilidad. Las salidas en beneficio son dinámicas y parciales: el propio sistema calcula los puntos de toma de beneficios según la volatilidad del valor, y puede usar trailing stop. Es swing: no hace falta estar delante de la pantalla todo el día, pero tampoco se eternizan las posiciones.
¿Cuántas operaciones te salen al año? Y en real, desde 2022, ¿el acierto se ha parecido al de la tabla?
#2138
Re: Swing trading IBEX35
Como te comentaba debes ser muy bueno para ganar con derivados. Yo sería incapaz. Un saludo.
#2139
Re: Swing trading IBEX35
Nuevo
Gracias de nuevo, Cyrano, y muy buena la frase de tu amigo del mus: en nuestro caso se cumple al pie de la letra.
Tiene mucho sentido que no uses take profit si operas señales de vuelta: si lo que paga el sistema son las operaciones que se van muy lejos, cortarlas en +100 es renunciar justo a eso. Lo del filtro antigap me parece lo más delicado: dar una segunda oportunidad a una operación que ya ha cruzado tu stop profit es justo lo que puede convertir una ganadora en una perdedora grande, como te pasó el otro día.
La diferencia con nosotros está en cómo se sale. Tú proteges el beneficio con stops que siguen al precio; nosotros somos más tendenciales: salimos cuando el sistema cambia de posición, como el surfista que no se baja hasta que la ola rompe. En el backtest del oro desde 1983 se ve muy claro: unas 85 operaciones, y el sistema solo acierta 3 de cada 10. Las que no arrancan se cierran con pérdidas pequeñas, de un 3 % de media, y las buenas duran de media más de un año. Las 10 mejores explican casi todo el beneficio, así que tu operación del DAX la entendemos perfectamente.
Eso sí, es un solo valor, y con uno solo dependes de dos o tres grandes olas por década. Por eso el sistema analiza muchos: acciones, índices, materias primas. Cuantos más valores, más olas donde elegir, sobre todo si no se mueven todos a la vez, y el resultado depende menos de lo que haga un mercado concreto.
El precio de surfear es que te bajas cuando la ola ya ha roto: de media, las ganadoras se quedan con algo menos de la mitad de su máximo flotante. Por eso cambiamos una regla: el sistema esperaba un par de sesiones a confirmar la tendencia, y en las operaciones que iban en beneficio ese intervalo se comía parte de lo ganado. Ahora, cuando hay beneficio flotante, actúa más rápido.
¿Has medido el filtro antigap por separado en el backtest? Me interesa si suma en media o si sobre todo añade dispersión.
#2140
Re: Swing trading IBEX35
El promedio de operaciones por año es de 73, con un máximo anual de 83 y un mínimo de 55. Los números no son exactos, porque tengo varios métodos de activación y el sistema solo permite acumular 2 al mismo tiempo y en la misma dirección, pero como referencia vale perfectamente.
Cuando termina un año, suelo hacer un análisis retroactivo con mi programa de backtest sobre los datos de ese año y lo cotejo con mi operativa real ya ejecutada para verificar que lo que da el backtest se parece a la realidad, aunque hablamos del pasado en todo caso.
Este análisis suele ser muy interesante, porque suelen aparecer errores que cometo en la ejecución, operaciones que se me pasa activar o que activo cuando no debería y distintos matices técnicos que a veces me dan ideas que puedo probar en backtest para intentar mejorar el sistema.
En este tipo de análisis, mi ejecución en real no es idéntica al backtest, pero se parece bastante. Es más; a veces el factor humano cuenta. Más de una vez me ha pasado que por no ejecutar un stop a tiempo o por ser un poco más flexible en la ejecución la operación se ha dado la vuelta y me desmarco del backtest de forma positiva. Supongo que, al final del día, todo es aprendizaje.
#2141
Re: Swing trading IBEX35
Muchas gracias, Jemar. Honestamente, no me considero especialmente bueno. Simplemente soy sistemático y disciplinado. Creo que eso hace mucho más por los resultados que el talento. Al menos en mi caso...
#2142
Re: Swing trading IBEX35
Pues no; no he medido el efecto del filtro antigap, pero he tenido buenas experiencias en real; no solo malas.
Puede ser un buen proyecto para testear el año que viene.
Abrazo,
#2143
Re: Swing trading IBEX35
Jemar , me parece un tanto desmesurada la conclusión a la que llegas ; estoy convencido de que dispones de capacidad sobrada para verte incluído en la minoría ganadora y permíteme que remarque lo de "minoría" porque es sabido que el sistema está diseñado para que la mayoría , antes o después , acabe "palmando" . Una vez leídos los muy interesantes comentarios que se han vertido aquí . mantengo mi opinión de que con un preciso y ajustado análisis técnico , teniendo clara la relevancia de la teoría de la opinión contraria con las implicaciones que supone y por supuesto la propia experiencia que se va adquiriendo con el paso del tiempo , la combinación de todo ello la considero más que suficiente para una operativa de éxito sin necesidad de tener que recurrir a ningún sistema sofisticado , en otras palabras , la simplicidad convertida en este caso en virtud .....
#2144
Re: Swing trading IBEX35
Gracias Manuel pero en serio que no me veo haciendo vuestras operaciones y ganando. Simplemente me dedico a invertir en renta variable, mediante acciones, etfs y fondos de inversión. Con la regularidad que toca cobro los dividendos (algunos fondos también los pagan) y de vez en cuando vendo. También tengo planes de pensiones todos ellos en renta variable. No tengo fondos de renta fija ni monetarios, solo alguna cuenta remunerada. Tambien tuve letras del tesoro. Me va bien como a mucha gente supongo. Ahora bien lo vuestro si que tiene mérito y por ello me gusta leeros. Un saludo
#2145
Re: Swing trading IBEX35
Cierro largos en 20055( +105 puntos).Mercado indeciso, hoy me quedo en liquidez total, mañana ya vemos para donde va esto....Suerte a todos.