El exvicepresidente del Banco Central Europeo (BCE) Luis de Guindos ha alertado de que la subida de los tipos de deuda pública plantea "riesgos importantes" para la estabilidad financiera, durante una jornada sobre retos de la empresa española.
"Los tipos de interés de la deuda pública han sufrido una elevación muy notable, lo que plantea riesgos importantes para la estabilidad financiera dado el alto nivel de deuda tanto pública como privada y las valoraciones de los mercados financieros", ha señalado en una jornada de Nueva Mutua Sanitaria en colaboración con el IESE Alumni y en cuya apertura ha participado el presidente de la Xunta de Galicia, Alfonso Rueda.
Durante su intervención, Luis de Guindos ha señalado que las perspectivas económicas actuales en la zona euro están marcadas por la evolución del conflicto en Oriente Próximo. "El incremento del precio de la energía constituye un shock de oferta que reduce el crecimiento económico y eleva la inflación", ha advertido.
Las subidas de tipos de interés decididas por el BCE, la Reserva Federal norteamericana y el Banco de Japón, suponen, para el exvicepresidente del Banco Central Europeo, "un endurecimiento de la política monetaria, pero más allá, los tipos de interés de la deuda pública han sufrido una elevación muy notable, lo que plantea riesgos importantes".
A su juicio, ese es el contexto en el que se va a mover la economía española, que se enfrenta a desafíos importantes derivados de un crecimiento basado en el aumento de la población, un mercado de vivienda sujeto a "distorsiones importantes" y un "deterioro" del capital y los servicios públicos.
MARCO LEGAL
Por su parte, el expresidente de la Comisión Nacional del Mercado de Valores (CNMV) Sebastián Albella ha destacado que "la calidad del marco regulatorio se ha convertido en una variable "de competitividad". "En Europa, la inquietud por la simplificación y mejora de la regulación es muy visible", ha añadido.
A su vez, Martín Godino, socio-director del despacho Sagardoy Abogados, ha indicado, sobre el absentismo laboral, que "el impacto de las horas no trabajadas en el tejido empresarial ya no es un problema coyuntural, sino una crisis estructural"
#1623
4 de cada 10 jóvenes españoles reconoce no tener conocimientos sobre inversiones financieras
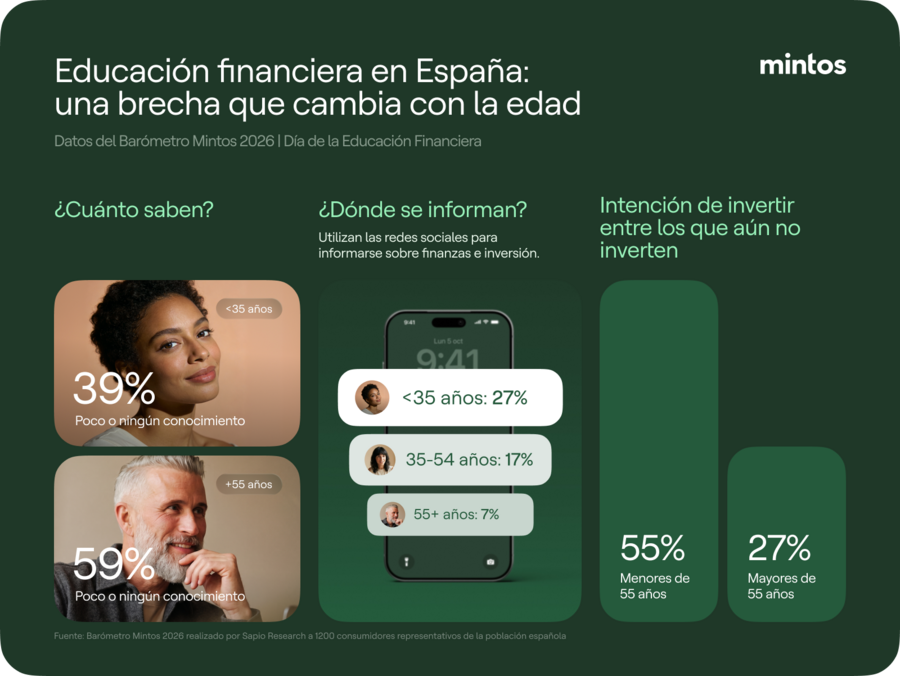
● El porcentaje de desconocimiento asciende a 59% en mayores de 55 años
● Solo el 13% de los mayores de 55 años se considera conocedor de las inversiones, frente al 32% de los menores de 35 años
● El 27% de los menores de 35 años se informa a través de las redes sociales sobre inversión
La educación financiera es clave para tomar decisiones económicas informadas, entender los riesgos y planificar el futuro con mayor confianza. En el marco del Día de la Educación Financiera (5 de octubre), el Barómetro Mintos2026 analiza cómo cambia la relación de los españoles con la inversión según la edad y revela impactantes diferencias en sus conocimientos percibidos y fuentes de información.
En un contexto en el que las generaciones más jóvenes conviven con una amplia oferta de contenidos digitales sobre inversión, los datos muestran que el acceso a la información no elimina necesariamente las dudas a la hora de tomar decisiones financieras. Aunque el 32 % de los menores de 35 años se consideran bien informados, persiste una importante brecha de conocimientos: casi 4 de cada 10 reconocen tener pocos o ningún conocimiento al respecto. El contraste es aún más marcado entre las personas de 55 años o más, donde solo el 13 % se siente informado y casi 6 de cada 10 admiten carecer de conocimientos.
Generación Z y millennials apuestan más por las redes sociales a la hora de informarse
La forma de acceder a información sobre inversiones cambia con la edad. Casi un cuarto (27%) de los menores de 35 años señala las redes sociales como una de sus fuentes de aprendizaje, frente al 17% de las personas de entre 35 y 54 años y el 7% de los mayores de 55.
Las fuentes online (páginas web, blogs, pódcast y cursos digitales) también tienen relevancia entre los grupos más jóvenes y de mediana edad, ya que casi una cuarta parte de los encuestados menores de 35 años y de los que tienen entre 35 y 54 años (ambos con un 26%) las mencionan, frente al 17% de los mayores de 55. En este último grupo, los asesores financieros tienen un peso mayor, el 22% los identifica como fuente de aprendizaje.
El miedo a perder dinero sigue siendo una barrera para invertir
Entre las personas que no invierten actualmente, las barreras también varían por edad. La falta de confianza en los propios conocimientos sobre inversión o no saber por dónde empezar es señalada por el 29% de los menores de 35 años, el 25% de las personas de entre 35 y 54 años y el 20% de los mayores de 55. El miedo a perder dinero presenta otra diferencia significativa y afecta al 34% de los no inversores menores de 35 años.
Por su parte, la falta de dinero para invertir adquiere mayor relevancia en los grupos de más edad. El 26% de los no inversores menores de 35 años señala esta barrera, comparado con aproximadamente 2 de cada 5 personas mayores de 55 años.
Los datos reflejan que las barreras para invertir no son iguales en todas las etapas de la vida. Mientras que el temor a perder dinero tiene mayor presencia entre los menores de 55 años, la falta de recursos económicos para invertir destaca entre los mayores de 55. “Esto evidencia dos retos distintos, tener la confianza necesaria para tomar decisiones financieras y disponer de los medios económicos para llevarlas a cabo. En Mintos, animamos a las personas a empezar a invertir pronto para generar patrimonio a largo plazo, y nos comprometemos a que esto sea accesible para todo el mundo. Por eso permitimos inversiones a partir de tan solo 1€, para que cualquiera pueda iniciar su camino en el mundo de la inversión, independientemente de su capital inicial”, añade Martins Sulte, CEO y cofundador de Mintos.
Entender cómo funciona la inversión es clave para dar el primer paso
La disposición a empezar a invertir también presenta diferencias generacionales. Entre quienes no invierten actualmente o dejaron de hacerlo, el 55% de los menores de 35 años afirma que podría empezar a invertir en el futuro, frente al 27% de los mayores de 55.
El interés por aprender no se limita a quienes ya invierten. Casi 3 de cada 10 afirman que comprender mejor cómo funciona la inversión les motivaría a empezar a invertir o a seguir haciéndolo, lo que pone de relieve la importancia de la educación.
La educación financiera en las universidades, un modelo de éxito para otros países
La investigación pone de manifiesto una conclusión clave, para transformar la información en conocimiento, es necesaria una educación estructurada. Cada vez más países están reconociendo esta necesidad. Por ejemplo, en Estados Unidos, 30 estados ya exigen cursar una asignatura de finanzas personales para graduarse. Ahora, inversores internacionales y responsables políticos están impulsando la adopción de requisitos similares en Europa.
En Letonia, Mintos y las asociaciones fintech locales están trabajando con los responsables políticos para introducir una asignatura obligatoria de finanzas personales en las universidades, con el objetivo de garantizar que los estudiantes, antes de incorporarse al mercado laboral, comprendan conceptos básicos como la elaboración de presupuestos, el ahorro para imprevistos y la inversión. Este modelo podría aplicarse también en España, donde la educación financiera aún no constituye una asignatura obligatoria y específica en las universidades, aunque el Banco de España ha comenzado a impulsar programas universitarios
 España