Acceder

Rumores de mercado.

1,82K respuestas
Rumores de mercado.
Rumores de mercado.
Página
123 / 123
#1831

La peligrosa reacción en cadena que podría acelerar un crash del bitcoin


La proliferación de empresas que utilizan bitcoin como principal activo de tesorería ha creado una nueva fuente de demanda para la criptomoneda. Sin embargo, el mismo modelo que amplifica las ganancias durante las fases alcistas puede convertirse en un importante factor de presión cuando el precio de bitcoin cae.

Estas compañías suelen financiar sus compras mediante ampliaciones de capital, emisión de deuda, bonos convertibles o una combinación de estos instrumentos. Mientras sus acciones cotizan con una prima respecto al valor de los bitcoins que mantienen en balance, pueden emitir nuevos títulos y utilizar el dinero obtenido para adquirir más criptomonedas.

Este mecanismo puede resultar favorable para los accionistas si cada nueva operación aumenta la cantidad de bitcoin atribuible a cada acción. El problema aparece cuando la cotización de la empresa cae por debajo del valor de sus activos digitales, una situación conocida como cotizar con un múltiplo sobre el valor neto de los activos inferior a uno.

El círculo virtuoso puede funcionar en sentido contrario

Cuando bitcoin baja, el valor de las reservas de la compañía disminuye. Al mismo tiempo, sus acciones pueden registrar una caída todavía mayor debido al apalancamiento, al deterioro de las expectativas y a la desaparición de la prima que anteriormente pagaban los inversores.

En ese escenario, emitir nuevas acciones deja de ser una fuente atractiva de financiación, ya que provocaría una fuerte dilución. La empresa también puede encontrar mayores dificultades para refinanciar su deuda o emitir nuevos bonos en condiciones razonables.


Según explica InvestingLive, estas compañías no son simples carteras pasivas de bitcoin. También tienen accionistas, gastos operativos, pagos de intereses, vencimientos de deuda y otras necesidades de efectivo. Bitcoin puede representar la mayor parte de sus activos, pero no siempre genera los flujos de caja necesarios para atender esas obligaciones.


Si la empresa no dispone de suficiente efectivo y pierde el acceso a los mercados de capitales, podría verse obligada a vender una parte de sus bitcoins para pagar intereses, amortizar deuda o financiar su actividad ordinaria.

¿Qué podría provocar una venta forzada?

El simple descenso de bitcoin no obliga automáticamente a una compañía a desprenderse de sus reservas. El riesgo depende principalmente de su estructura financiera y de la capacidad para superar una fase bajista prolongada.

Entre los factores más importantes se encuentran el volumen de deuda, su coste, las fechas de vencimiento, las garantías aportadas, el efectivo disponible y la existencia de una actividad operativa capaz de generar ingresos. También resulta fundamental comprobar si la deuda contiene condiciones que puedan activarse cuando se deteriora el balance.

La presión de los accionistas constituye otro riesgo. Si la estrategia deja de crear valor y la cotización permanece deprimida, los inversores podrían exigir la venta de los bitcoins, una recompra de acciones, la amortización de deuda o el abandono completo del modelo de tesorería digital.

Las compañías con poca deuda, vencimientos lejanos y una reserva suficiente de efectivo tendrían más capacidad para soportar una caída.

 En cambio, las empresas muy apalancadas y dependientes de nuevas emisiones de acciones presentan una mayor vulnerabilidad.

El riesgo de una reacción en cadena

Una venta forzada de tamaño relevante podría añadir presión bajista sobre bitcoin. Esa caída reduciría todavía más el valor de las reservas del resto de compañías, provocaría nuevas pérdidas bursátiles y dificultaría su acceso a la financiación.

Podría generarse así un círculo adverso: bitcoin cae, las acciones de estas compañías bajan con mayor intensidad, desaparece su capacidad para captar capital y algunas empresas tienen que vender activos. Estas ventas ejercerían una presión adicional sobre la criptomoneda.

No obstante, la venta forzada continúa siendo una posibilidad y no una conclusión inevitable. Su probabilidad dependerá de la duración y profundidad de la caída de bitcoin, así como de la prudencia con la que cada empresa haya organizado su deuda y su liquidez.


Fuente: InvestingLive.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.
#1833

Re: Rumores de mercado.

Las 18 nuevas acciones infravaloradas del mes

Las cinco nuevas acciones europeas de 4 estrellas con mayor capitalización bursátil son:

ASML ASML
Safran SAF
Unilever ULVR
BNP Paribas BNP
British American Tobacco BATS
Las cinco nuevas acciones europeas de 5 estrellas, ordenadas por capitalización bursátil, son:

LVMH Moët Hennessy Louis Vuitton MC
National Grid NG.
Adyen ADYEN
Merlin Properties Socimi MRL
Sopra Steria Group SOP

La lista completa de las nuevas acciones con calificación de 4 estrellas se puede consultar al final de este artículo. Todas las rentabilidades que aparecen en este artículo se expresan en la moneda base de la acción y todos los datos proceden de Morningstar Direct.

Saludos 
#1834

¿qué saben los inversores que el resto no ve?


La Bolsa estadounidense parece tener numerosos motivos para corregir, pero se resiste a hacerlo. El S&P 500 ha avanzado modestamente durante los últimos meses y continúa moviéndose dentro de un rango relativamente estrecho, mientras que el índice de volatilidad VIX se mantiene cerca de sus niveles más bajos del año.

Esta tranquilidad resulta especialmente llamativa ante la acumulación de riesgos: la guerra con Irán ha llevado el petróleo por encima de los 100 dólares por barril, la Reserva Federal ha iniciado un nuevo ciclo de endurecimiento monetario y la rentabilidad del bono estadounidense a diez años se aproxima al 5%.

A estas amenazas se suman las advertencias de algunos responsables de la industria tecnológica sobre la velocidad del desarrollo de la inteligencia artificial. Sin embargo, la respuesta del mercado ha sido poco más que un encogimiento de hombros.

Según explica Isabel Wang en un análisis publicado por MarketWatch, los inversores son plenamente conscientes de los riesgos, pero han decidido que ninguno es todavía suficientemente grave como para abandonar la renta variable.

Los inversores no quieren desprenderse de sus acciones

Steve Sosnick, estratega jefe de Interactive Brokers, describe la situación como un nuevo “mercado de Spider-Man” enfrentado a una pared de incertidumbre. Los inversores pueden aprovechar determinadas subidas para recoger beneficios, pero siguen sin estar dispuestos a vender sus compañías favoritas.

Durante el tercer trimestre de 2026, el S&P 500 acumula una subida aproximada del 1,6%, mientras que el Nasdaq Composite avanza alrededor de un 0,6%. No son movimientos espectaculares, pero reflejan una resistencia notable frente a un entorno macroeconómico cada vez más complicado.

Mark Hackett, estratega jefe de mercado de Nationwide Investment Management Group, considera que ni los alcistas ni los bajistas han logrado obtener una ventaja clara desde mayo. La incertidumbre sobre la inflación y los tipos de interés está siendo compensada por el crecimiento de los beneficios empresariales.

La primera subida de tipos de la Reserva Federal en tres años confirma que la inflación ha vuelto a convertirse en el principal riesgo para la política monetaria. La escasa reacción negativa de la Bolsa sugiere, sin embargo, que los inversores aceptaron tanto la decisión como la forma en que fue comunicada.


Los beneficios empresariales sostienen el mercado

Los sólidos resultados publicados durante el año han servido de soporte para los índices y les han permitido absorber importantes obstáculos macroeconómicos. El mercado considera que, mientras las compañías continúen aumentando sus beneficios, no existe una razón inmediata para vender de manera generalizada.

Esta confianza también implica un riesgo. Las expectativas de resultados son cada vez más exigentes, por lo que el potencial alcista dependerá de que las empresas sigan cumpliendo o superando las previsiones durante los próximos trimestres.

Al mismo tiempo, se observan señales de una menor actividad especulativa. El volumen nominal negociado en los ETF apalancados estadounidenses podría reducirse hasta unos 24.000 millones de dólares en septiembre, frente a los casi 52.000 millones registrados en junio.


Este descenso sugiere que los inversores están adoptando una actitud algo más prudente. La economía y el empleo continúan mostrando fortaleza, pero los tipos de interés se encuentran en niveles muy elevados y el encarecimiento de la energía amenaza con reactivar las presiones inflacionistas.

Explicado para principiantes: la Bolsa no sube únicamente porque desaparezcan los riesgos. También puede mantenerse estable cuando los inversores creen que las empresas seguirán ganando suficiente dinero. En estos momentos, los buenos beneficios están compensando el impacto negativo del petróleo, los tipos de interés y las tensiones geopolíticas.

Qué significa para el inversor:
la calma actual no debe confundirse con la ausencia de peligro. El mercado está concediendo a las empresas un voto de confianza, pero ese apoyo depende cada vez más de unos resultados corporativos sólidos. Mientras los beneficios continúen creciendo, las correcciones podrían ser contenidas; si las previsiones empiezan a revisarse a la baja, todos los riesgos que hoy parecen ignorados podrían adquirir importancia simultáneamente y provocar un ajuste mucho más rápido.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1835

Los ingredientes de un crash en las bolsas ya están sobre la mesa


 El analista Satyajit Das advierte de que la elevada deuda, el encarecimiento de la financiación y las conexiones entre entidades financieras podrían amplificar una futura crisis. Su artículo plantea un escenario de riesgo, no una predicción de que vaya a producirse un desplome inmediato.

¿Qué tendría que ocurrir para que una corrección bursátil se convirtiera en una crisis financiera? En un artículo de opinión publicado en MarketWatch, el exbanquero y autor Satyajit Das sostiene que varios factores de vulnerabilidad ya están presentes: valoraciones exigentes, endeudamiento elevado, mayores costes de financiación y mecanismos capaces de transmitir rápidamente las pérdidas de un mercado a otro.


El punto de partida es la deuda. Das cita una estimación que sitúa el endeudamiento mundial en torno a 348 billones de dólares, equivalentes al 308% del PIB global. Gobiernos y empresas deberán refinanciar parte de sus obligaciones en un entorno de tipos más altos. 

Cuanto más aumente el coste de sustituir deuda antigua por nueva, mayor será la presión sobre los presupuestos públicos y los flujos de caja empresariales.

El riesgo de la deuda difícil de observar


El autor presta especial atención al crédito privado, a las estructuras de financiación fuera de balance y a situaciones en las que varios participantes se endeudan apoyándose, directa o indirectamente, en los mismos flujos de ingresos. También cuestiona si las inversiones masivas en infraestructura de inteligencia artificial generarán suficiente rentabilidad para atender todos los compromisos financieros asociados.


Según las cifras recogidas en el artículo, alrededor de 6,7 billones de dólares de deuda deberán refinanciarse antes de 2028. Una empresa con ingresos estables puede soportar bien sus préstamos actuales, pero tener problemas si debe renovarlos a un interés considerablemente mayor. Esa diferencia resulta decisiva cuando los márgenes son estrechos o los ingresos esperados tardan en llegar.

Cómo podría extenderse una sacudida


Das argumenta que los vínculos entre bancos, fondos de crédito privado, aseguradoras y mercados de derivados crean vías de contagio. Si una caída de precios obliga a algunos inversores a aportar garantías o vender activos, esas ventas pueden provocar nuevas caídas y forzar a otros participantes a hacer lo mismo. En momentos de tensión, además, puede reducirse la liquidez disponible para absorber las operaciones.


Un petróleo más caro, un dato inesperado de inflación, una subida brusca de tipos o un impago podrían actuar como detonantes. Pero la existencia de vulnerabilidades no determina cuándo ni si se producirá una crisis. El argumento central del autor es que, si llega una sacudida, la elevada deuda y la interconexión financiera podrían hacer más difícil contenerla.


Qué significa para el inversor. El artículo invita a examinar cuánto depende cada inversión de la financiación barata y de unas expectativas de crecimiento elevadas. Una subida de los tipos encarece la renovación de la deuda; si una empresa no genera suficiente efectivo, su margen de seguridad disminuye. Esto aconseja prestar atención al calendario de vencimientos, la liquidez y los flujos de caja de las compañías, sin interpretar el escenario de Das como una señal de que el mercado vaya a desplomarse de forma inminente.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#1836

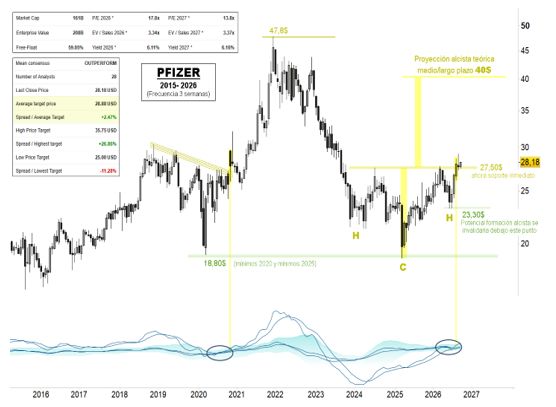
PFIZER concluye un cambio de tendencia de manual


EDUARDO FAUS RENTA 4


Completa una estructura de acumulación de casi tres años y de cambio de tendencia en el medio/largo plazo, cuya proyección alcista mínima teórica apunta hacia niveles de 40 dólares en el medio/largo plazo.

La zona de resistencia y máximos de los últimos años, en 27,50 dólares, se presentan ahora como nivel de soporte inmediato, precediendo a la zona de 23,30 dólares, donde encontró sólida demanda a partir del pasado mes de junio.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.