Acceder

La nueva Repsol (REP) sin YPF

16,4K respuestas
La nueva Repsol (REP) sin YPF

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Se habla de Repsol REP · Mercado Continuo
29,87 € +0,23 % sube
Ver la acción
Página
2.068 / 2.070
#16537

Re: La nueva Repsol (REP) sin YPF

Recuerdo una entrevista al CFO, que alguien colgó en el hilo, decía que no era lo mismo recomprar a 8 que a 20; a precios actuales pagamos algo de prima sobre fondos propios.

Creo que no quieren subir mucho el efectivo para hacer "sostenible" el dividendo. Rebajar deuda casi no es opción ( inferior a 1 B descontando arrendamientos) por lo que todavía podríamos esperar un extraordinario si acabamos tocando pasta en una futura salida a bolsa en Usa.

Se está hablando de

Repsol REP · Mercado Continuo
#16538

Re: La nueva Repsol (REP) sin YPF

Buenas tardes.
 
Repsol modificó radicalmente su política de retribución tras encadenar la indemnización de YPF y la compra de Talisman Energy, lo que determinó el destino final del modelo de scrip dividend (pago en acciones o efectivo a elección) en favor de un retorno centrado 100% en el efectivo. 

1. El contexto de YPF y Talisman Energy 

A partir de 2014, tras recibir una compensación aproximada de 5.000 millones de dólares en bonos soberanos por la expropiación del 51% de YPF, la directiva de Repsol dispuso de una enorme liquidez. 

    La gran adquisición: En diciembre de 2014, la compañía utilizó ese capital para adquirir la petrolera canadiense Talisman Energy por unos 13.000 millones de dólares (incluyendo deuda). 

    El impacto macroeconómico: Coincidiendo con el cierre de la compra en 2015, los precios internacionales del crudo se desplomaron drásticamente, lo que tensionó al máximo el balance de la compañía por el fuerte endeudamiento asumido. 

2. La evolución y el fin del Scrip Dividend 

Para proteger su calificación crediticia y evitar la salida masiva de caja en plena crisis del petróleo, Repsol mantuvo temporalmente el formato de scrip dividend (denominado técnicamente Repsol Dividendo Flexible) durante varios años. Este sistema permitía emitir "papelitos" (nuevas acciones) a los inversores que no querían cobrar en metálico, camuflando la erosión de capital. 

Sin embargo, esta práctica provocaba una constante dilución para el accionista. El verdadero giro estratégico se consolidó con el Plan Estratégico 2021-2025: 

    Abandono definitivo: La compañía extinguió el modelo híbrido tradicional y regresó por completo al pago puro en efectivo. 

    Mecanismo de compensación: Para contrarrestar la dilución generada durante la década previa por culpa del scrip dividend, Repsol activó agresivos programas de recompra y amortización de acciones propias (share buyback). 

3. Situación Financiera Actual (2026) 

Consolidada ya la transición verde y la disciplina financiera, la retribución de la energética se ejecuta exclusivamente bajo el modelo de caja y amortizaciones: 

    Dividendo: La compañía aprobó un dividendo total de 1,051 euros brutos en efectivo por acción. 

    Previsión: Según el Plan Estratégico 2026-2028 de Repsol, se prevé destinar entre el 30% y el 40% del flujo de caja operativo a retribuciones, distribuyendo unos 3.600 millones de euros netamente en efectivo y ejecutando hasta 3.500 millones en recompras complementarias. 

Fuente: Google AI. 

El principal motivo para la retribución en forma de script de su dividendo fue la expropiación de YPF más allá de los precios del crudo y su ciclo. 

Tras superar ese momento la situación financiera de la corporación dista mucho de un endeudamiento sin control como se produjo en ese momento de expropiación y el momento de desplome del precio del crudo en 2.020 con el COVID. 

Así que hablar de dividendo script según la estrategia del valor no parece algo a tener en cuenta. 

Un saludo! 

Mañana sabré explicar lo que ocurrió hoy

#16539

Re: La nueva Repsol (REP) sin YPF

Los 30 los tiene a tiro.
#16541

Re: La nueva Repsol (REP) sin YPF

 
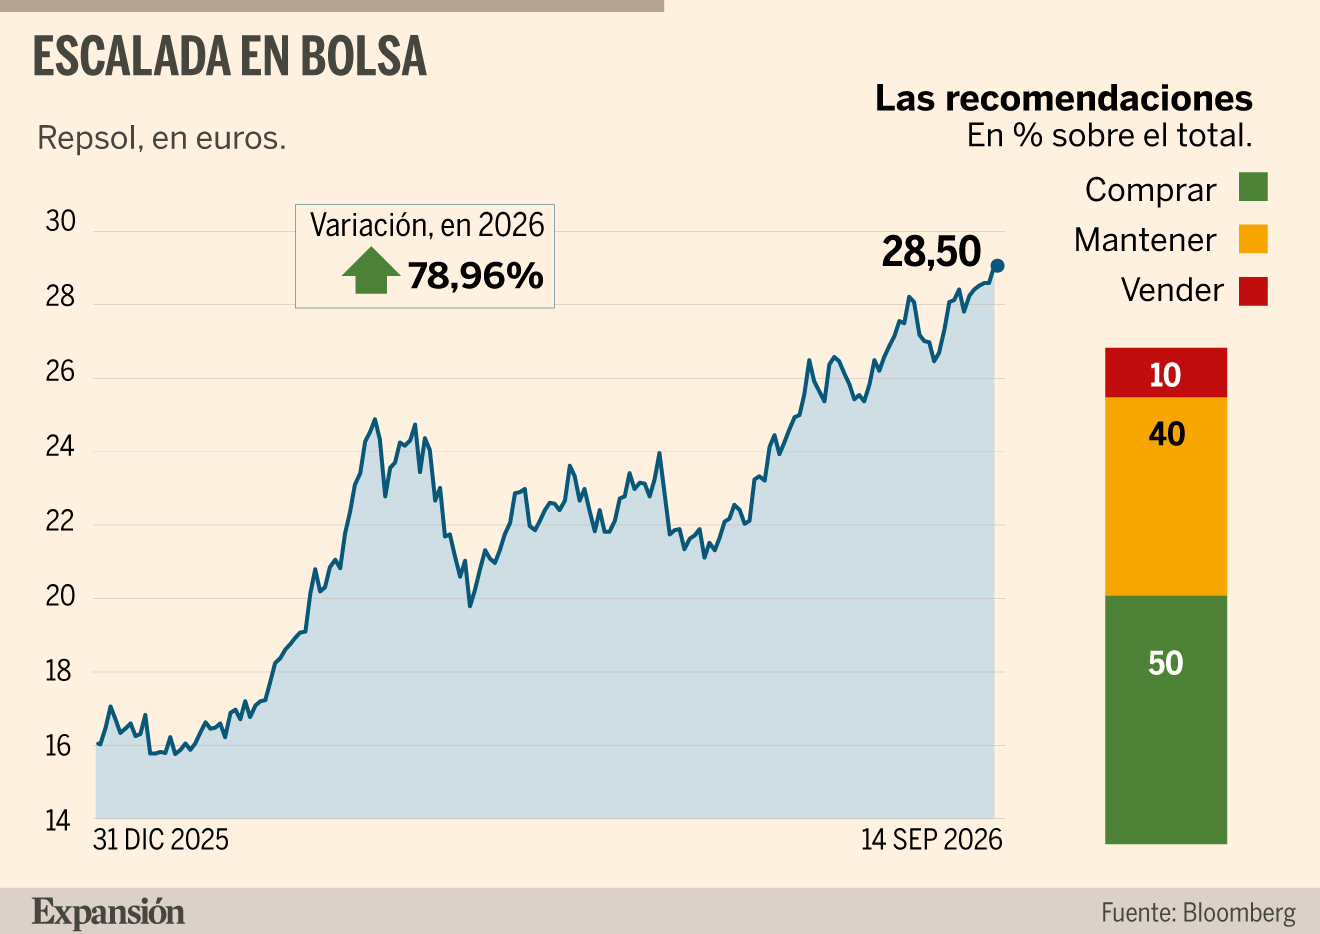
Repsol se frena en máximos, pero apunta a alzas del 30%
  
La petrolera lidera las subidas del Ibex desde enero con un alza del 79%. Berenberg sube su precio objetivo y le da un potencial del 31%.
Repsol vivió ayer una jornada alcista al calor del tirón del petróleo hasta la última media hora. La presión de ventas frenó su racha de récord y cinco sesiones al alza, un periodo en el que ha subido un 4,6%. La petrolera, que marcó récord el viernes en 28,92 euros, se revaloriza un 78,96% en el que es el mejor ejercicio de su historia.


La escalada del precio del crudo en los últimos meses relacionada con el conflicto de Irán, que ha llevado al Brent a superar los 108 dólares por barril, apuntala el optimismo sobre la petrolera.

Berenberg mejoró ayer el precio objetivo de Repsol desde 31 hasta los 37,50 euros, uno de los más altos de las firmas que siguen la compañía, según el registro de Bloomberg. Para alcanzarlo, la cotización tendría que subir un 31,57%. "Márgenes excepcionales y recompra de acciones excepcional". Así titulaban ayer su informe los analistas, que justifican su optimismo por varios motivos. El precio de las acciones de Repsol se ha duplicado en los últimos 12 meses, respaldado por los sólidos márgenes de refino, impulsados en particular por precios del diésel sustancialmente más altos. Pese a todo, "esperamos que los márgenes se mantengan saludables durante el segundo semestre por la reducción de los flujos de producción debido al conflicto en Irán y la baja disponibilidad de refinerías en Rusia", explican. Los expertos ajustan a precios de mercado sus supuestos de margen de refino y precio de las materias primas, lo que eleva sus estimaciones de flujo de caja operativo y respalda un supuesto de recompra por encima del consenso.


Según los analistas, los márgenes de refino del diésel impulsan unos sólidos márgenes. "Los niveles actuales son más de un 40 % superiores al promedio del segundo trimestre y triplican el promedio de los últimos cinco años".


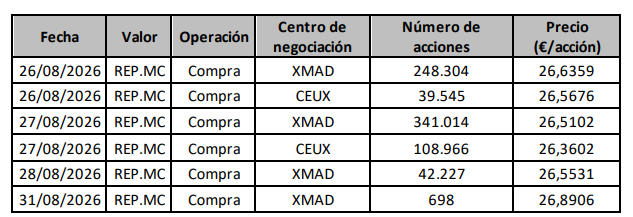
En cuanto a la recompra de acciones, esperan un incremento del flujo de caja operativo del 40% en el trimestre y del 21% en el ejercicio 2026, hasta los 9.500 millones de euros. "Aumentamos nuestra suposición de recompra de acciones para 2026 a 1.800 millones de euros (desde 1.250 millones), lo que implica que se declararán 950 millones adicionales en octubre y una rentabilidad total para el accionista del 10% en 2026", dice Berenberg.
EXPANSION.COM 
#16542

Re: La nueva Repsol (REP) sin YPF

Buenos días!!
Esto son máximos histÉricos para Repsol?
Saludos 
Edito: os acordáis de YPF empresa argentina de carburantes asociada con Repsol?
Tiene buen recorrido su cotización pero ni de lejos como el de Repsol

#16543

Re: La nueva Repsol (REP) sin YPF

Bueno,YPF tiene un mina de oro con la Vaca Muerta y Repsol,pues eso 
#16544

Re: La nueva Repsol (REP) sin YPF

 
Buenos días. 

Descontando dividendos seguro que son máximos históricos. 

Desde aquella expropiación de YPF nunca ha llegado a aproximarse a los 30€ y ayer marcó un máximo intradía en 29.75€, después tuvo un desplome hasta 27.80€. 

Ese rango amplio hecho en un solo día podría servir de referencia para un posible stop de beneficio o pérdida. 

Por la parte de arriba el aumento de la volatilidad hace que cualquier aproximación a los 30€ invitaría a reducir la posición. 

Un saludo! 

Mañana sabré explicar lo que ocurrió hoy