Pues entonces hay diferencia de criterio en función del dinero que cada uno tiene. A mi me han ofrecido 2% desde el 1 de enero y ya en marzo el 1%. No hay quien lo entienda.
Me parece que el tipo de interés es distinto según la apertura de la cuenta, yo no recuerdo si me bajan al 1,5% lo que se es que al ver menos de un 2% me dije en enero vuela mi dinero a otro banco y según vea hasta cierro la cuenta
Sospecho que hubo un período de tiempo en el que el sistema estuvo caído. Al intentar verificar el teléfono, el sms no me llegaba. Ahora por la noche lo he hecho sin problema.
Aún no tengo nada del Cashback. Tendremos que esperar al miércoles para reclamar...
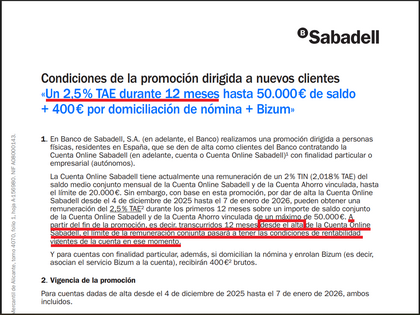
Yo estoy en las mismas condiciones, pero ¿el 2,5% lo mantendrán hasta el día de apertura que cumplimos los 12 meses? Hoy he preguntado al SAC y me dicen que lea el contrato, ese donde ni viene la remuneración bien indicada. Que desastre... Y para la cobrar la promoción completa 14 mesecitos, menos mal que tengo buena cosecha.
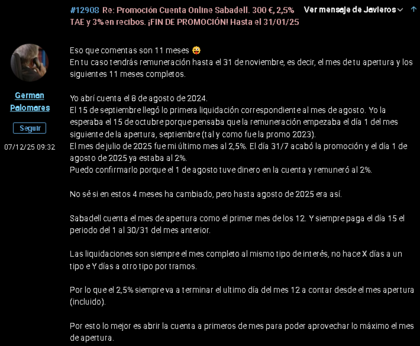
Del tema de la interpretación del día de fin del "año" bonificado, hemos estado hablando en otro hilo y, según lo comentado (hace un par de semanas) por otros foreros, parece ser que: - El primer mes de ese año, es sólo desde la fecha de alta, hasta el fin de ese mes. - Los siguientes once meses, sí son completos.
Es decir, que el año bonificado llega hasta el último día del 12⁰ mes.
Por ello, lo ideal es contratarlo el día 1 del mes de inicio. De esa forma se consiguen doce meses completos con la bonificación. Y el caso peor es contratarlo el último día del mes de inicio, porque ese primer mes tendrá remunerado sólo ese día.
Notando que no soy cliente, y me baso sólo en lo leído en este foro: Post 1 Post 2
Me he basado en lo comentado por esos dos foreros, que además he supuesto que son clientes. De ahí que haya remarcado que yo no soy cliente.
Leyendo las bases legales que adjuntabas, es cierto que se da a entender que son 12 meses completos, contados desde la fecha en que se produzca la contratación. Porque es la interpretación lógica y natural.
No obstante, y de nuevo sólo basado en lo leído en el foro, eso no quita que luego, en la práctica, el Banco pueda estar aplicando otro criterio. Que lo mismo es reclamable, dadas esas bases legales, aunque el Banco también podrá decir que la interpretación hecha por el cliente no era correcta.
En uno de esos posts también aparecen los textos de las bases legales, tal como estaban hace un año. En el último de ellos, la redacción ya es análoga a ésta que has adjuntado.
Entonces, si acaso, ya sólo faltaría confirmar si lo comentado en esos dos posts se basa en lo observado en la práctica, por un cliente que haya completado su primer "año" bonificado, contratado bajo las bases legales análogas a las actuales. Es decir, alguien que contratase la cuenta en diciembre de 2024.
Si es como tú lo interpretas, debería gozar de la bonificación hasta el día X de diciembre de 2025 (habiendo contratado el día X de diciembre de 2024, interesando más si X no es 1). Si en cambio es como ellos indicaban, el último mes bonificado sería noviembre de 2025 (todo ese mes, completo).
Lo malo es que, como la remuneración se paga el día 15 del mes siguiente, sólo se podrá corroborar el 15 de enero de 2026. A menos que, o bien, en el área de cliente, para la cuenta en cuestión, aparezca el detalle del tipo de interés actual de la cuenta; o bien, el cliente haya recibido ya una comunicación del Banco, avisando de que, a partir de tal fecha, la remuneración pasará a ser la normal, no bonificada.
Ya por último, ¿tú eres cliente, bajo condiciones análogas a las actuales ofertadas? ¿ya has podido confirmar cómo realizan ese cálculo de los meses bonificados? Porque lo mismo nos lo puedes aclarar tú, directamente.
P.D.: yo mismo estoy bastante interesado en concretar cómo funciona esto, porque estoy valorando hacer el alta, y mi idea era esperar ya hasta enero, sólo por la interpretación leída en esos posts.
Una cuestión: el saldo tiene que estar en la cuenta online o en la cuenta de ahorro para ser remunerado? Por lo que entiendo en las BBLL es indistinto, puedes tener los 50k "tranquilitos" en la de ahorro y se remuneran íntegramente, verdad?
Ya está confirmado hace tiempo que no son 12 meses (365 días) desde el día de apertura sino 12 meses desde el día 1 del mismo mes de apertura. - El primer mes es completo pero como abres a mitad de mes pues sólo computan desde la apertura y ya es el 1º mes. - El último mes que efectivamente hace 365 días no computa porque sería el mes 13º.
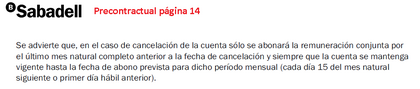
Sabadell jamás paga intereses en el mismo mes natural con 2 tramos de % diferentes. Y cuidadito al cancelar que puedes perder los intereses pendientes:
Buenos días, Estoy intentando repetir natillas con la promoción de nómina y bizum, pero en el contrato no aparece nada de la promoción, sólo la devolución del recibo. A alguien le aparece lo de los 400€?
Tal vez a mí no porque han detectado que soy antigua cliente
Gracias, Ahora iba a intentar borrar el post, he revisado el contrato antiguo y es igual. Hice supresión de datos aunque hace menos de un mes, de ahí mi duda. A ver qué tal va
Yo también la he vuelto a crear en menos de un mes desde el cierre/supresión. Tendremos que esperar a febrero, cuando cobraríamos el primer mes de nómina...