El euríbor hoy, viernes 20 de noviembre de 2026, está en el 3,343%, el dato de la sesión del jueves 19. Baja 0,008 puntos por segundo día seguido, pero la media provisional de noviembre sube al 3,295%, por encima de cualquier mes del año. Con ella, la revisión de diciembre sale unos 97 euros al mes más cara que hace un año.
Las bajadas son pequeñas y no cambian el panorama: el mercado sigue esperando otra subida del BCE el 17 de diciembre. Si tu hipoteca variable se revisa ese mes, la cuota más alta está casi asegurada.
Euríbor hoy, 20 de noviembre de 2026: ¿a cuánto está?
El euríbor a 12 meses, el índice de casi todas las hipotecas variables en España, cerró el jueves en el 3,343%. Es el último dato publicado hasta que salga el de hoy, sobre las 11:00:
Dato |
Valor |
|---|---|
Euríbor hoy (sesión del jueves 19) |
3,343% |
Variación diaria |
−0,008 puntos |
Racha |
Segunda bajada tras seis subidas seguidas |
Distancia al máximo del año |
0,036 puntos (3,379% el 25 de septiembre) |
Media provisional de noviembre (14 de 21 sesiones) |
3,295% |
Media de octubre |
3,239% |
Media de noviembre de 2025 |
2,217% |
Si quieres que tu cuota deje de depender del euríbor, la Hipoteca Fija BBVA parte de una TAE bonificada del 3,76% y no cobra comisión de apertura. La TAE es el coste anual real del préstamo, con comisiones y gastos incluidos:

¿Cuánto sube tu hipoteca en diciembre con la media de noviembre?
Si tu hipoteca se revisa en diciembre con la media de noviembre, la subida ya está casi asegurada. Con 167.000 euros a 25 años y un diferencial (lo que el banco suma al euríbor) del 0,75%, esta sería tu cuota según cierre el mes:
Qué hace el euríbor hasta fin de mes |
Media de noviembre |
Cuota en diciembre |
Revisión anual |
Revisión semestral |
|---|---|---|---|---|
Sube al 3,40% |
3,330% |
888,85 € |
+99,78 €/mes |
+47,96 €/mes |
Se queda en el 3,343% de hoy |
3,311% |
887,09 € |
+98,02 €/mes |
+46,21 €/mes |
Baja al 3,30% |
3,296% |
885,77 € |
+96,70 €/mes |
+44,88 €/mes |
Cálculo de Rankia con el sistema francés (cuota constante que mezcla capital e intereses), sin gastos ni seguros. La revisión anual se compara con la media de noviembre de 2025 (2,217%) y la semestral, con la de mayo de 2026 (2,804%), sobre el mismo capital y plazo.
Cada cuarto de punto de euríbor mueve la cuota de este ejemplo unos 23 euros al mes. Cuanto más capital te queda por pagar, más pesa el euríbor en las hipotecas variables.
Evolución del euríbor en noviembre de 2026: ¿será el mes más caro del año?
Con 14 de las 21 sesiones, la media mensual del euríbor va por el 3,295%, 0,048 puntos por encima de septiembre (3,247%), la media más alta del año hasta ahora. Para que noviembre no la supere, las siete sesiones que quedan tendrían que promediar el 3,152%, casi dos décimas menos que hoy.
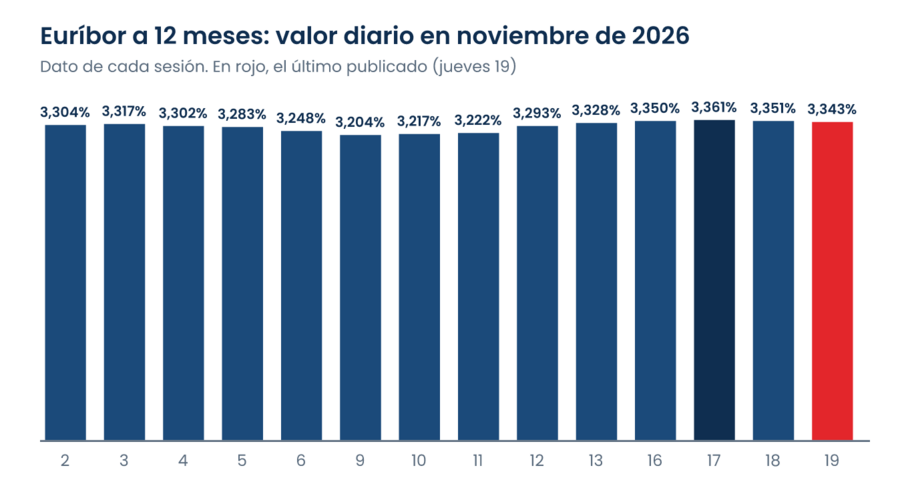
El mes tocó suelo en el 3,204% del lunes 9 y desde ahí subió seis sesiones seguidas, hasta el 3,361% del martes 17. La evolución del euríbor en 2026 deja un año de subidas casi continuas desde marzo, con el BCE subiendo tipos en junio y septiembre.
Euríbor diario: ¿por qué baja dos días seguidos si el BCE va a subir?
Las dos bajadas recortan 0,018 puntos tras subir 0,157 en seis sesiones. Es una corrección pequeña y normal después de una racha larga: el euríbor diario recoge cada mañana lo que esperan los bancos de los tipos, y ya incorpora la subida de diciembre.
En los plazos cortos, el último dato completo es del miércoles 18. El euríbor a 3 meses subió al 2,825%, su nivel más alto desde diciembre de 2024, y el euríbor a 6 meses quedó en el 3,016%. Que suba el plazo corto mientras baja el de 12 meses apunta a una subida inminente, pero no a muchas más después.
Previsión del euríbor: ¿qué puede pasar hasta el 17 de diciembre?
La próxima reunión del BCE es el jueves 17 de diciembre y la subida del tipo de depósito al 2,75% es el escenario central. Tras la pausa de octubre, los mercados le daban un 80% de probabilidad, y un 65% a otra subida al 3,00% en marzo, según CaixaBank Research.
BBVA Research y Deutsche Bank también esperan la subida de diciembre, pero la ven como la última antes de una pausa larga. Hoy los tipos de interés del BCE están en el 2,50%, y la previsión del euríbor para 2027 depende sobre todo de si el BCE se detiene después.
Hipoteca variable con el euríbor alto: ¿qué puedes hacer antes de tu revisión?
Con la media de noviembre en máximos del año, el euríbor tiene poco margen para bajar antes de tu revisión. Estas son tus opciones antes de que el banco recalcule la cuota:
- Adelantar pagos: amortizar con el euríbor alto reduciendo plazo es lo que más intereses te ahorra.
- Negociar el diferencial: tu banco puede rebajarlo con una novación, es decir, un cambio de condiciones en tu mismo banco.
- Pasar a fija: puedes cambiar tu hipoteca variable a fija en tu banco o llevarla a otro.
- Comparar por TAE: las mejores hipotecas fijas se ordenan por su coste real, no solo por el tipo.
Si te decides por fijar el tipo, mira siempre la TAE y lo que exige el banco a cambio. La Hipoteca Naranja Fija ING calcula un tipo a tu medida según tu perfil.

Hipoteca Naranja fija ING
- Sin comisión de apertura
- Si tu casa tiene certificado energético A, B o C, indícalo cuando simules y tendrás un mejor precio (TIN).
- Descubre tu precio en menos de 1 minuto
Precio personalizado para cada cliente
Hipoteca fija o variable: ventajas y desventajas de fijar el tipo ahora
Fijar el tipo te protege de lo que decida el BCE, pero tiene su precio si el euríbor baja:
Pros
- Cuota estable: no depende de lo que decida el BCE en diciembre.
- Comisión limitada: pasar a fija cuesta un 0,15% máximo los tres primeros años.
- Previsión al alza: el mercado espera el depósito del BCE al 3,00% en marzo.
Contras
- Sin bajadas: si el euríbor cae en 2027, seguirás pagando el mismo tipo.
- Tasación a tu cargo: si cambias de banco, la nueva tasación la pagas tú.
- Más productos: el mejor tipo fijo suele exigir nómina y seguros contratados.
¿Dudas entre cambiar ya o esperar a la revisión? En Rankia somos bróker hipotecario: nuestros asesores comparan tu caso con varios bancos, gratis, y te dicen qué opción te sale mejor.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes sobre el euríbor hoy
¿Cuánto sube mi hipoteca con el euríbor de hoy?
El dato diario no cambia tu cuota por sí solo: el banco usa la media mensual. Con la media de noviembre en el 3,295%, una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría unos 886 euros al mes, unos 97 más que hace un año en una revisión anual.
¿A qué hora se publica el euríbor cada día?
El EMMI, el organismo europeo que calcula el euríbor, lo publica cada día hábil sobre las 11:00, hora peninsular española. Por eso, a primera hora de la mañana el dato vigente es el de la sesión anterior: hoy, el 3,343% del jueves 19.
¿Se publica el euríbor el fin de semana?
No. El euríbor solo se fija los días hábiles del calendario TARGET2, así que el sábado y el domingo no hay dato nuevo. El próximo será el del lunes 23 de noviembre; hasta entonces sigue vigente el del viernes, que se publica hoy sobre las 11:00.
¿El euríbor becario de hoy es un dato distinto?
No. «Euríbor becario» es el nombre con el que mucha gente busca las crónicas de un conocido blog, pero el dato es el mismo para todos: el fijo oficial del EMMI, que hoy es el 3,343% de la sesión del jueves 19.