La hipoteca fija de Sabadell y la hipoteca fija de BBVA rebajan hasta un punto su tipo si contratas sus productos. Sabadell pasa de 3,75% a 2,75% TIN y BBVA, del 3,95% al 2,95% a 30 años. Con 150.000 euros, ahorras 82,31 y 83,44 euros al mes, y la rebaja compensa mientras los seguros cuesten menos de unos 1.000 euros al año.
- Sabadell bonifica con cuatro productos: nómina (0,40 puntos), seguro de vida (0,40), hogar (0,10) y protección de pagos (0,10).
- BBVA bonifica en dos bloques de medio punto: nómina con seguro de hogar, y seguro de amortización con BBVA Seguros.
- Solo con la nómina, Sabadell te ahorra 33,60 euros al mes sin contratar ningún seguro.
- En Sabadell, vida y protección de pagos te ahorran 40,45 euros al mes: si juntos cuestan más de 485 euros al año, no compensan.
Hipoteca fija de Sabadell y BBVA: un punto menos si contratas sus productos
Los dos bancos publican un tipo sin bonificar y otro bonificado, como casi todas las mejores hipotecas fijas, y en ambos la diferencia es de un punto. La TAE bonificada ya incluye el coste de los seguros del ejemplo del banco, así que no te dice cuánto ahorras tú.
Hipoteca |
TIN sin bonificar |
TIN bonificado |
TAE bonificada |
Qué te piden |
|---|---|---|---|---|
Fija Sabadell |
3,75% |
2,75% |
3,67% |
Nómina, vida, hogar y protección de pagos |
Fija BBVA (hasta 15 años) |
3,85% |
2,85% |
3,76% |
Nómina con hogar y seguro de amortización |
Fija BBVA (16 a 30 años) |
3,95% |
2,95% |
4,63% sin bonificar (25 años) |
Nómina con hogar y seguro de amortización |
BBVA cobra más a partir de 16 años de plazo: 3,95% sin bonificar y 2,95% con todo, según su ficha de información precontractual. Por eso, a 30 años, el tipo bonificado de Sabadell queda dos décimas por debajo.
¿Cómo pedir la hipoteca fija de Sabadell o de BBVA?
Las dos se solicitan por internet, por teléfono o en oficina, y BBVA mantiene sus condiciones hasta el 30 de noviembre. BBVA admite además la subrogación de tu hipoteca desde otro banco, y ambas están entre las hipotecas fijas más baratas de noviembre, por debajo del 3,8% TAE.
 Hipoteca fija Sabadell
 Hipoteca Fija BBVA

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 3.76 %
Cuota
699,67 €*
hasta
779,38 €
¿Cuánto ahorras al mes con 150.000 euros a 30 años?
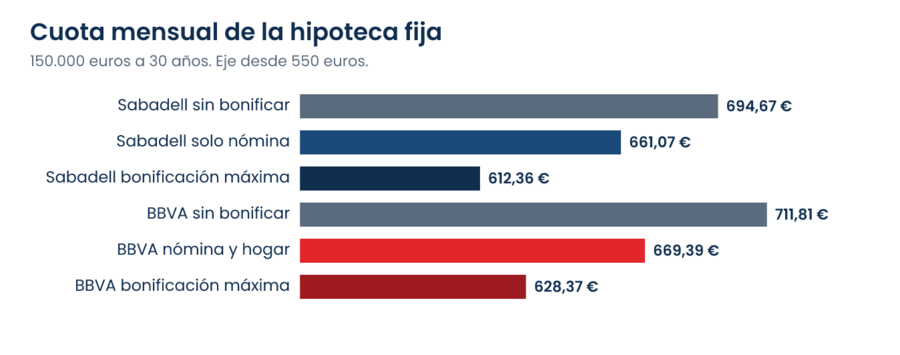
Con un préstamo de 150.000 euros a 30 años, la bonificación completa rebaja la cuota en 82,31 euros en Sabadell y en 83,44 euros en BBVA. Como el tipo es fijo, ese ahorro se repite cada mes hasta el final.
Escenario |
Fija Sabadell |
Fija BBVA |
|---|---|---|
Sin bonificar |
694,67 € (3,75%) |
711,81 € (3,95%) |
Bonificación parcial |
661,07 € con nómina (3,35%) |
669,39 € con nómina y hogar (3,45%) |
Bonificación máxima |
612,36 € (2,75%) |
628,37 € (2,95%) |
Intereses en 30 años sin bonificar |
100.082,42 € |
106.250,11 € |
Intereses en 30 años con todo |
70.450,24 € |
76.212,59 € |
Ahorras unos 29.600 euros de intereses en Sabadell y 30.000 en BBVA si mantienes todos los productos durante los 30 años. Si dejas de cumplir alguna condición, el banco te quita esa parte de la rebaja en la siguiente revisión.
¿Cuánto baja tu cuota con un punto menos según el importe y el plazo?
Cada punto menos ahorra unos 55 euros al mes por cada 100.000 euros a 30 años. La tabla lo calcula con los tipos de Sabadell, del 3,75% al 2,75%, según lo que pidas y el plazo que elijas.
Importe |
20 años |
25 años |
30 años |
Intereses que ahorras a 30 años |
|---|---|---|---|---|
100.000 € |
50,72 € al mes |
52,82 € al mes |
54,87 € al mes |
19.755 € |
150.000 € |
76,08 € al mes |
79,23 € al mes |
82,31 € al mes |
29.632 € |
200.000 € |
101,44 € al mes |
105,64 € al mes |
109,75 € al mes |
39.510 € |
250.000 € |
126,81 € al mes |
132,05 € al mes |
137,19 € al mes |
49.387 € |
300.000 € |
152,17 € al mes |
158,46 € al mes |
164,62 € al mes |
59.264 € |
Con una hipoteca de 200.000 euros, la rebaja supera los 100 euros al mes en cualquier plazo y a 30 años te ahorras unos 39.500 euros de intereses. En una hipoteca de 100.000 euros a 20 años, el ahorro se queda en 50,72 euros al mes.
El ahorro mensual cambia poco con el plazo, pero el total sí: cuantos más años, más intereses te ahorras, porque pagas el tipo bajo durante más tiempo.
¿Cuándo deja de compensar? el precio de los seguros
Una hipoteca bonificada solo compensa si te ahorra más de lo que pagas por los productos. En Sabadell, vida y protección de pagos te ahorran 40,45 euros al mes: si juntos cuestan más de 485 euros al año, pagas de más.
En BBVA, el seguro de amortización vale 41,02 euros al mes con 150.000 euros a 30 años, así que compensa si su prima no supera los 492 euros al año. La ley ya te obliga a asegurar la vivienda contra daños: en el seguro de hogar solo cuenta la diferencia con la póliza que contratarías por tu cuenta.
Las primas no son públicas: pide el precio de cada seguro antes de firmar y una simulación con y sin bonificaciones. La FEIN recoge la oferta definitiva, y el seguro de vida de la hipoteca es voluntario, aunque su prima anual suele subir con la edad.
¿Qué otras hipotecas fijas rebajan el tipo con bonificaciones?
La rebaja de un punto no es exclusiva de Sabadell y BBVA: CaixaBank, Santander e Ibercaja también bajan un punto si contratas sus productos. Bankinter llega a 1,3 puntos y Openbank, a medio punto. Si tu objetivo es bajar del 3%, tienes más opciones en las hipotecas fijas por debajo del 3%.
Hipoteca |
TIN sin bonificar / bonificado |
TAE sin bonificar / bonificada |
Rebaja máxima |
Qué te piden |
|---|---|---|---|---|
3,85% / 2,85% |
4,32% / 4,26%
|
1 punto |
Nómina desde 1.200 €, seguro de vida y de hogar |
|
3,96% / 2,96% |
4,16% / 3,65%
|
1 punto |
Nómina, hogar, vida, tarjeta, recibos, plan de pensiones e inversión |
|
3,55% / 2,55% |
3,80% / 3,49%
|
1 punto |
Hogar, vida, ingresos desde 1.000 € y ahorro; el primer año aplica el tipo bonificado |
|
Fija Bankinter |
4,80% / 3,50% |
5,20% / 4,15%
|
1,3 puntos |
Nómina, vida, hogar y plan de pensiones; ingresos de más de 2.500 € |
Fija Openbank |
3,30% / 2,80% |
3,60% / 3,41%
|
0,5 puntos |
Nómina desde 900 €, seguro de hogar y de vida |
Compara la TAE con cuidado: cada banco la calcula con su propio ejemplo, con plazos de 15 a 30 años, y por eso dos fijas con el mismo TIN muestran TAE distintas. Para elegir entre las hipotecas más baratas, pide a cada banco una simulación con tu importe y tu plazo.
¿Y si prefieres no contratar ningún seguro?
La alternativa es una fija sin bonificaciones, como la hipoteca fija de MyInvestor: 3,40% TIN (3,61% TAE) sin contratar nada, aunque exige ingresos netos de 4.000 euros al mes.
Con 150.000 euros a 30 años, su cuota es de 665,22 euros, 52,86 euros más que la de Sabadell con todo bonificado. Si los seguros que te pide Sabadell cuestan más de unos 634 euros al año, la fija sin vinculaciones sale más barata.
Solo con la nómina, Sabadell ya queda 4,15 euros al mes por debajo: 661,07 euros frente a 665,22, sin contratar ningún seguro.
Ventajas y desventajas de la hipoteca fija de Sabadell y de BBVA
Las dos rebajan un punto con todo contratado, pero cambian los productos y el coste de cada uno.
Hipoteca fija Sabadell
La de Sabadell premia más la nómina, pero el punto completo exige cuatro productos.
Pros
- Nómina sola ya rebaja: domiciliarla resta 0,40 puntos sin contratar seguros.
- Más barata a 30 años: con todo bonificado, dos décimas por debajo de BBVA.
- Cuota de 612,36 euros: con 150.000 euros a 30 años y todas las bonificaciones.
Contras
- Cuatro productos: nómina, vida, hogar y protección de pagos para el punto completo.
- Seguro de vida: aporta 0,40 puntos y su prima anual suele subir con la edad.
- Amortización anticipada: 2% los diez primeros años y 1,5% después.
Hipoteca Fija BBVA
La de BBVA pide menos productos, aunque cobra dos décimas más a partir de 16 años.
Pros
- Sin comisión de apertura: el banco no cobra por conceder el préstamo.
- Rebaja desde el primer mes: aplica la bonificación máxima desde la firma.
- Solo dos bloques: nómina con hogar y seguro de amortización, medio punto cada uno.
Contras
- Seguro de amortización: debe cubrir al menos la mitad del préstamo.
- Mantenimiento de cuenta: 240 euros al año en el ejemplo de su ficha precontractual.
- Amortización anticipada: 2% los diez primeros años y 1,5% después.
Preguntas frecuentes
¿Cuánto ahorro con la hipoteca fija bonificada de Sabadell?
Con 150.000 euros a 30 años, la cuota baja de 694,67 a 612,36 euros al mes: 82,31 euros menos, unos 988 euros al año y 29.632 euros de intereses en toda la vida del préstamo. A ese ahorro tienes que restarle lo que pagues por los seguros.
¿Y con la hipoteca fija de BBVA?
A 30 años, la hipoteca fija de BBVA pasa del 3,95% al 2,95% y la cuota, de 711,81 a 628,37 euros: 83,44 euros menos al mes y unos 30.038 euros de intereses. A 15 años parte de 2,85% TIN.
¿Qué hipoteca fija sale más barata, Sabadell o BBVA?
Con todo bonificado y a 30 años, la hipoteca fija de Sabadell: 612,36 euros al mes frente a 628,37 en BBVA, 16,01 euros menos. Solo con la nómina, Sabadell también gana: 661,07 euros, frente a 669,39 en BBVA con nómina y hogar.
¿Qué pasa si cancelo un seguro de la bonificación?
Pierdes la parte de la rebaja que aportaba y el tipo sube desde la siguiente revisión. En Sabadell, el seguro de vida vale 0,40 puntos; en BBVA, el de amortización, medio punto. Antes de cancelar, compara la prima con ese ahorro.
¿Puedo contratar los seguros con otra aseguradora?
Sí, pero entonces no bonifican: la rebaja solo se aplica con las pólizas que ofrece el banco. Si no quieres seguros del banco, las mejores hipotecas sin vinculaciones no te obligan a contratarlos.
¿Cuánto cuesta amortizar antes la hipoteca fija de Sabadell o de BBVA?
La comisión por amortización anticipada es la misma en las dos: un 2% del capital que devuelves durante los diez primeros años y un 1,5% después, sin superar la pérdida financiera que sufra el banco.