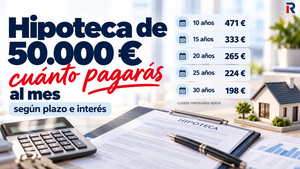
Si estás pensando en pedir una hipoteca de 100.000 euros a 20 años, lo primero que quieres saber es una cifra concreta: cuánto vas a pagar cada mes y cuánto te costará en total. Aquí lo tienes, con la cuota calculada para distintos tipos de interés y una tabla que funciona como calculadora rápida para cualquier plazo.
Cuota aproximada de una hipoteca de 100.000 euros a 20 años según el tipo de interés
💶 A 20 años, la cuota de una hipoteca de 100.000 € ronda los 506 €/mes al 2% y los 580 €/mes al 3,5% de interés.
📈 En total devolverás entre 121.000 € y 139.000 €: es decir, 21.000-39.000 € solo de intereses según el tipo.
⏳ Cuanto más largo el plazo, menor es la cuota pero más intereses pagas; a más corto, al revés.
¿Cuánto se paga por una hipoteca de 100.000 euros a 20 años?
Con el sistema de amortización francés (cuota fija todos los meses), lo que pagas por una hipoteca de 100.000 € a 20 años depende sobre todo del tipo de interés:
Al 2% TIN: 505,88 €/mes → 121.412 € en total (21.412 € de intereses).
Al 2,5% TIN: 529,90 €/mes → 127.177 € en total.
Al 3% TIN: 554,60 €/mes → 133.103 € en total (33.103 € de intereses).
Al 3,5% TIN: 579,96 €/mes → 139.190 € en total.
Ten en cuenta que el TIN es solo el interés del préstamo. Para comparar correctamente entre bancos conviene entender qué es la TAE en una hipoteca, ya que incluye comisiones y productos vinculados.
Los tipos anteriores son ejemplos orientativos: el que te ofrezca tu banco variará según tu perfil y los productos vinculados y bonificaciones que contrates.
📌 Ejemplo de coste de hipoteca de 100.000 € en 20 años
Veamos un ejemplo con una hipoteca real: la hipoteca fija de Sabadell. Sus condiciones son un TIN bonificado del 2,75% y una TAE bonificada del 3,58%, con una financiación máxima del 80%.
Supongamos que contratamos una hipoteca de 100.000 € a 20 años. Aplicando el sistema de amortización francés y un TIN del 2,75%, la cuota mensual sería de aproximadamente 542,17 €.
Al finalizar los 20 años habrías abonado unos 130.120 €, de los cuales alrededor de 30.120 € corresponderían a intereses. Este cálculo no incluye el coste de los productos necesarios para obtener la bonificación: domiciliación de nómina, seguro de hogar, seguro de vida y seguro de protección de pagos.
Cuota de una hipoteca de 100.000 € según el plazo y el interés
Esta tabla te sirve de calculadora rápida: busca tu plazo y el tipo de interés y tendrás la cuota mensual aproximada de una hipoteca de 100.000 €. La fila de 20 años es la más consultada, pero verás también 10, 15, 25 y 30 años.
Plazo
TIN 2,0%
TIN 2,5%
TIN 3,0%
TIN 3,5%
10 años
920,13 €
942,70 €
965,61 €
988,86 €
15 años
643,51 €
666,79 €
690,58 €
714,88 €
20 años
505,88 €
529,90 €
554,60 €
579,96 €
25 años
423,85 €
448,62 €
474,21 €
500,62 €
30 años
369,62 €
395,12 €
421,60 €
449,04 €
Si quieres afinar el cálculo con tu caso concreto (con decimales de interés y bonificaciones), puedes usar una herramienta de simulación como la calculadora de hipotecas del Banco de España, que aplica exactamente la misma fórmula del sistema francés.
¿Cuánto se paga por una hipoteca de 100.000 euros a otros plazos?
El plazo de 20 años es el más buscado, pero muchas personas comparan otras opciones. Estas son las cuotas orientativas de una hipoteca de 100.000 € según el plazo (con un TIN de referencia del 2,5%-3%):
Hipoteca de 100.000 euros a 10 años
Es el plazo más exigente: la cuota ronda los 920-966 €/mes, pero apenas pagas intereses (unos 16.000 € en total al 3%). Solo compensa si tus ingresos son holgados.
Hipoteca de 100.000 euros a 15 años
La cuota baja hasta unos 644-691 €/mes y los intereses totales rondan los 24.000 € al 3%. Un buen punto medio entre esfuerzo mensual y ahorro.
Hipoteca de 100.000 euros a 25 años
La cuota se relaja a 424-474 €/mes, aunque los intereses suben a unos 42.000 €. Interesa si necesitas margen mensual.
Hipoteca de 100.000 euros a 30 años
Es la cuota más baja, 370-422 €/mes, pero también la más cara: casi 52.000 € de intereses al 3%. Solo recomendable si la cuota a menos años no te encaja.
¿Cómo se calcula la cuota de una hipoteca?
El coste de una hipoteca y la cuota que pagas cada mes dependen principalmente de tres factores:
El tipo de interés. El porcentaje que aplica el banco al préstamo. Puede ser fijo, variable o mixto.
El plazo. El tiempo en el que devuelves el dinero. A más años, menor cuota pero más intereses en total.
Los productos bonificados. Nómina, seguro de hogar o seguro de vida que el banco te pide a cambio de rebajar el tipo. Es lo que hace que suba o baje la TAE.
La hipoteca se amortiza con el sistema francés: pagas una cuota constante que al principio se destina sobre todo a intereses y, con los años, cada vez más a amortizar el capital. A esto hay que sumarle costes como la comisión de apertura o los seguros, que también cuentan en el precio final.
Comparar correctamente todas las opciones es clave y, para ello, puedes apoyarte en un bróker hipotecario. Nuestros asesores hipotecarios pueden ayudarte gratis a encontrar la mejor oferta.
Asesoramiento gratuito de Rankia
¿Cuánto pagarás de intereses en total?
La cuota no lo es todo: el plazo decide cuántos intereses acabas pagando. Con un TIN del 3%, esto es lo que cuesta una hipoteca de 100.000 € según los años:
Plazo
Cuota mensual
Intereses totales
Total pagado
10 años
965,61 €
15.873 €
115.873 €
15 años
690,58 €
24.305 €
124.305 €
20 años
554,60 €
33.103 €
133.103 €
25 años
474,21 €
42.263 €
142.263 €
30 años
421,60 €
51.777 €
151.777 €
La diferencia es enorme: pasar de 20 a 30 años baja la cuota unos 133 €/mes, pero te hace pagar casi 19.000 € más de intereses. Alargar el plazo da aire al presupuesto, pero encarece la hipoteca.
¿Te conviene 20, 25 o 30 años?
No hay un plazo mejor para todos. Al comparar una hipoteca a 25 o 30 años, debes tener en cuenta tu capacidad de pago y tus objetivos:
Plazo corto (10-15 años): cuota más alta, pero pagas muchos menos intereses y te liberas antes. Ideal si tus ingresos lo permiten.
Plazo medio (20 años): el equilibrio más habitual entre cuota asumible e intereses contenidos.
Plazo largo (25-30 años): cuota baja y más margen mensual, a costa de más intereses. Útil si priorizas llegar cómodo a fin de mes.
Un buen criterio: elige el plazo más corto cuya cuota no supere el 30-35% de tus ingresos netos. Así pagas los mínimos intereses posibles sin ahogarte.
Hipoteca de 100.000 €: ¿fija, variable o mixta?
Con qué tipo de interés contratas la hipoteca cambia tanto la cuota como el riesgo:
Hipoteca fija: pagas la misma cuota toda la vida del préstamo. Ganas tranquilidad y previsibilidad, aunque el tipo de partida suele ser algo más alto.
Hipoteca variable: la cuota se revisa según el euríbor, así que puede subir o bajar. Sale a cuenta si el euríbor está contenido y aguantas cierta incertidumbre.
Hipoteca mixta: un tramo fijo los primeros años y variable después. Es el punto intermedio y hoy una de las opciones más contratadas.
Para un importe de 100.000 €, la diferencia de cuota entre una y otra puede ser de varias decenas de euros al mes; por eso conviene comparar la TAE, no solo el TIN.
¿Cuánto hay que ganar para una hipoteca de 100.000 €?
Los bancos piden que la cuota no supere el 30%-35% de tus ingresos netos. Para la cuota de una hipoteca de 100.000 € a 20 años, esto se traduce en un sueldo mínimo aproximado de:
Cuota de unos 555 €/mes al 3%: necesitas ingresar alrededor de 1.600 €/mes netos aplicando la regla del 35%.
Aplicando el criterio más prudente del 30%, necesitarías ingresar unos 1.850 €/mes netos.
Si solicitas la hipoteca en pareja, se suman los dos sueldos y el margen mejora considerablemente.
El banco financia como máximo el 80% del menor importe entre el precio de compra y la tasación, por lo que, para una hipoteca de 100.000 €, la vivienda suele rondar los 125.000 €.
Esto significa que tendrás que aportar de tu bolsillo:
La entrada: el 20% que no financia el banco, unos 25.000 €. En determinados perfiles también es posible conseguir una hipoteca sin entrada, aunque es necesario cumplir requisitos más exigentes.
Los gastos de compraventa: impuestos, notaría, registro y gestoría, que pueden representar aproximadamente un 10%-12% del precio, entre 12.000 y 15.000 €. Puedes consultar el desglose en nuestra guía de gastos e impuestos al comprar una vivienda.
En total, conviene tener ahorrado alrededor de un 30% del valor de la vivienda antes de dar el paso.
Compara varias entidades y negocia: la primera oferta rara vez es la mejor.
Valora las bonificaciones por nómina y seguros sin excederte: solo compensan si el ahorro en el tipo supera lo que cuestan.
Ajusta el plazo al más corto que puedas asumir.
Estudia si te encaja mejor una hipoteca fija, variable o mixta según tu tolerancia al riesgo.
Preguntas frecuentes sobre la hipoteca de 100.000 euros
Entre unos 506 € y 580 € al mes, según el tipo de interés (del 2% al 3,5% TIN). Al 3%, la cuota es de 554,60 €/mes.
Devolverías entre 121.000 € y 139.000 €, incluyendo los 21.000-39.000 € de intereses que se suman al capital según el tipo aplicado.
La cuota ronda los 644-691 €/mes y los intereses totales unos 24.000 € al 3%: pagas más cada mes que a 20 años, pero ahorras intereses.
Con la regla del 30-35% de los ingresos netos, para la cuota a 20 años necesitas ingresar aproximadamente 1.600 €/mes netos (algo más si el banco aplica el 30%). Puedes verlo por nómina en qué hipoteca te puedes permitir.
Como el banco financia hasta el 80%, para una vivienda de unos 125.000 € necesitarás ~25.000 € de entrada más otro 10-12% en gastos (impuestos, notaría, registro y gestoría).
A 20 años pagas más cada mes pero ahorras casi 19.000 € de intereses frente a 30 años. La regla práctica: el plazo más corto cuya cuota no supere el 30-35% de tus ingresos.
Una hipoteca de 100.000 € a 20 años supone una cuota de entre 506 y 580 €/mes y un coste total de 121.000-139.000 € según el interés. Acortar el plazo reduce mucho los intereses y comparar bien las ofertas marca la diferencia en la cuota final.
Si quieres asegurarte de contratar en las mejores condiciones, nuestros asesores hipotecarios pueden ayudarte gratis a comparar y negociar tu hipoteca de 100.000 €.