Las hipotecas fijas que plantan cara a la subida de tipos (Octubre 2026)
Las hipotecas fijas que plantan cara a la subida de tipos (Octubre 2026)
La segunda subida de tipos del BCE ha desatado una ola de encarecimientos en las hipotecas fijas: cinco entidades han subido su interés en dos semanas. Te contamos qué hipotecas fijas destacadas siguen siendo baratas, cuánto te ahorras con ellas y qué te piden a cambio.
Los bancos han empezado a encarecer sus hipotecas fijas tras la segunda subida de tipos del BCE. Bankinter, COINC, Cajasiete, Caja de Ingenieros e ING han elevado el interés de sus ofertas en apenas dos semanas, y algunas fijas ya superan el 5% TAE si no contratas los productos vinculados. Aun así, todavía quedan hipotecas fijas baratas que plantan cara a la escalada. Estas son las que aguantan, cuánto te ahorran frente a las que ya han subido y qué te piden a cambio.
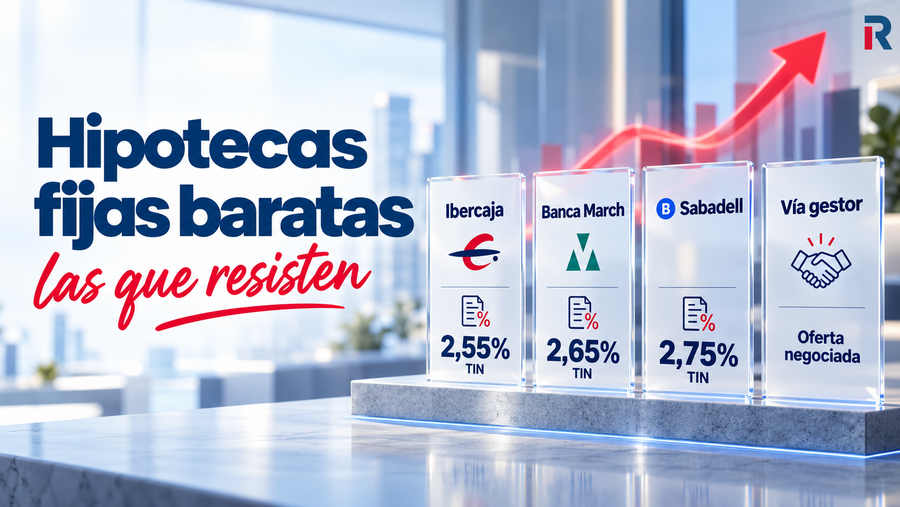
Hipotecas fijas baratas que todavía resisten pese a la subida de tipos del BCE.
Hipotecas fijas más baratas: las tres que resisten a la subida de tipos
Mientras buena parte de la banca sube precios, hay tres ofertas que siguen marcando el suelo del mercado de las hipotecas fijas más baratas entre los bancos que contratas directamente, y ninguna de las tres entidades ha tocado su tipo fijo en la oleada de septiembre. Si prefieres no negociar banco por banco, un gestor hipotecario puede conseguirte condiciones que las entidades no publican en su web.
Los tipos que verás a continuación se actualizan solos cuando el banco cambia su oferta, así que reflejan siempre las condiciones vigentes. Son tipos bonificados: para conseguirlos tienes que contratar los productos que exige cada entidad.
Ibercaja Vamos Fija: el tipo más bajo de la gran banca, sin intermediarios
La hipoteca fija de Ibercaja es hoy la oferta más barata entre los grandes bancos que contratas directamente. Parte de un TIN bonificado del 2,55%, con una TAE del 3,49%. Si no cumples las bonificaciones, el tipo sube al 3,55% y la TAE al 3,80%.
Ibercaja ya subió este tipo en junio, del 2,30% al 2,55%, pero no lo ha movido en la oleada de septiembre, cuando la mayoría de sus competidores sí lo hicieron. El plazo máximo es de 25 años y financia hasta el 90% de la vivienda, sin comisión de apertura. Si tienes 35 años o menos, la hipoteca joven de Ibercaja eleva la financiación hasta el 95%.
Banca March Avantio Fija: la TAE más baja de un banco, pensada para importes altos
La hipoteca fija de Banca March ofrece la TAE bonificada más baja de un banco tradicional: 3,01%, con un TIN del 2,65%. Sin bonificaciones, la TAE se queda en el 3,48%, una penalización moderada para lo que se ve en el mercado.
Tiene una condición que la deja fuera del alcance de muchos compradores: exige un importe mínimo de préstamo elevado, así que encaja sobre todo si compras en ciudades caras o financias una vivienda de precio alto. Financia hasta el 80% con un plazo máximo de 30 años, y Banca March tampoco ha subido su tipo fijo en las últimas semanas.
Hipoteca fija Sabadell: el mismo tipo desde enero pese a dos subidas del BCE
Banco Sabadell subió su hipoteca fija en enero, del 2,60% al 2,75%, y desde entonces no la ha vuelto a tocar, a pesar de las subidas de tipos del BCE de junio y septiembre. Hoy ofrece un TIN bonificado del 2,75% y una TAE del 3,67%.
Sin productos vinculados, el TIN pasa al 3,75% y la TAE al 4,23%. Financia hasta el 80% a un plazo máximo de 30 años, y es la opción más estable si buscas un banco grande con red de oficinas.
La rebaja del tipo de interés tiene letra pequeña. Antes de comparar, revisa qué productos tendrás que contratar en cada caso:
Hipoteca fija
Qué exige para el tipo bonificado
Ibercaja Vamos Fija
💼 Nómina de al menos 2.500 € al mes.
💳 Tarjeta de crédito con un mínimo de 12 operaciones por semestre. 🧾 Tres recibos domiciliados.
🏠 Seguro de hogar.
❤️ Seguro de vida.
📈 Aportaciones a fondos de inversión de Ibercaja.
Banca March Avantio Fija
💼 Nómina domiciliada.
❤️ Seguro de vida.
🏠 Seguro de daños.
Hipoteca fija Sabadell
💼 Nómina domiciliada.
🏠 Seguro de hogar.
❤️ Seguro de vida.
🛡️ Seguro de protección de pagos.
➡️ Si quieres ver el resto del mercado ordenado por TAE, tienes la comparativa de las mejores hipotecas fijas del mes.
¿A cuánto están las hipotecas fijas? Los bancos que han subido el interés en septiembre
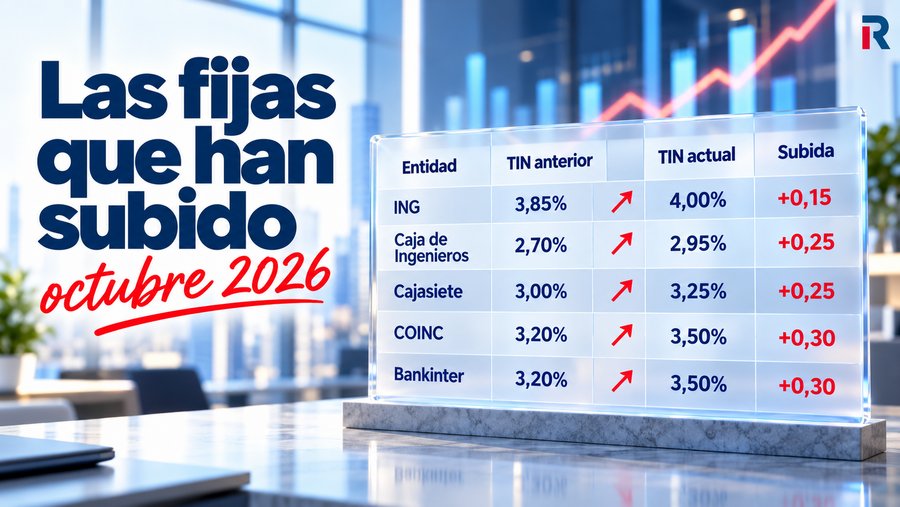
La subida de tipos del BCE del 10 de septiembre fue el detonante. En los días siguientes, cinco entidades encarecieron el interés de su hipoteca fija, la mayoría en 0,25 o 0,30 puntos:
Entidad
TIN anterior
TIN actual
Subida
ING (Hipoteca Naranja Fija)
3,85%
4,00%
+0,15
Caja de Ingenieros (a 30 años)
2,70%
2,95%
+0,25
Cajasiete
3,00%
3,25%
+0,25
COINC
3,20%
3,50%
+0,30
Bankinter
3,20%
3,50%
+0,30
ING, Caja de Ingenieros, Cajasiete, COINC y Bankinter han encarecido sus hipotecas fijas tras la subida de tipos.
El caso más llamativo es el de Bankinter. Su hipoteca fija costaba un 2,85% en enero y hoy está en el 3,50%: 0,65 puntos más en nueve meses. La hipoteca fija de ING, por su parte, ya ha llegado al 4%, el tipo más alto entre los bancos digitales.
La escalada viene de antes. En lo que va de 2026, Banco Santander ha subido su fija a 30 años del 2,55% al 2,96%, BBVA del 2,70% al 2,95% y Openbank del 2,46% al 2,90%. Las hipotecas por debajo del 3% que eran habituales a principios de año son hoy la excepción, y solo las sostienen unas pocas entidades.
Las variables tampoco se libran. Kutxabank subió el 2 de octubre el interés del primer año de su hipoteca variable del 2,07% al 2,27%, y Bankinter y COINC han hecho lo mismo con el tramo inicial de las suyas.
Cuánto pagas de más con una hipoteca fija cara: la diferencia en tu cuota
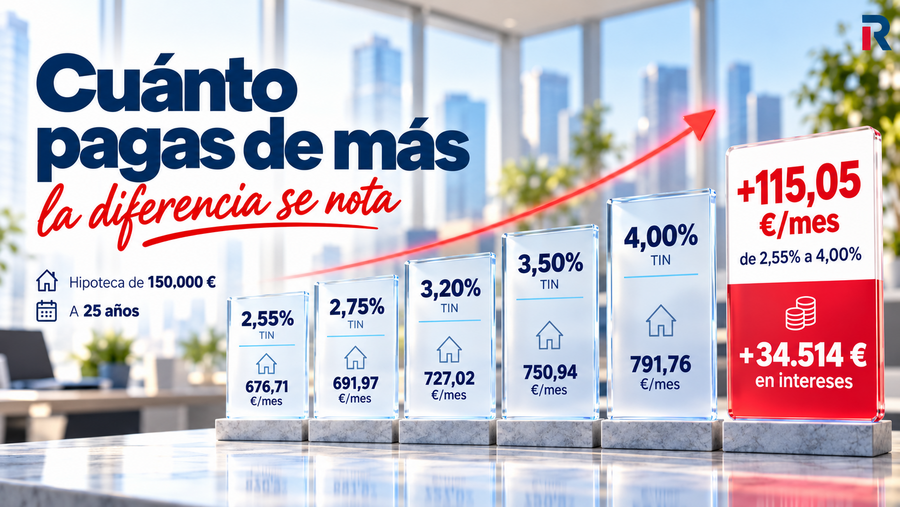
Una décima de interés parece poco, pero en una hipoteca a 25 años se convierte en miles de euros. Estas son las cuotas de un préstamo de 150.000 euros a 25 años con los tipos que hoy conviven en el mercado.
Una hipoteca fija al 4% puede costar más de 115 euros extra al mes frente a una al 2,55% en un préstamo de 150.000 euros a 25 años.
TIN de la hipoteca fija
Cuota mensual
Intereses totales
2,55%
676,71 €
53.012,53 €
2,75%
691,97 €
57.589,88 €
3,20%
727,02 €
68.105,54 €
3,50%
750,94 €
75.280,61 €
4,00%
791,76 €
87.526,58 €
Entre una fija al 2,55% y otra al 4% hay 115,05 euros de diferencia al mes y 34.514,05 euros más en intereses a lo largo del préstamo. Solo la última subida de Bankinter, de 0,30 puntos, encarece la cuota en 23,92 euros al mes y suma 7.175,07 euros en intereses a quien firme ahora frente a quien lo hizo antes del 28 de septiembre.
Por qué suben las hipotecas fijas si el BCE solo ha subido un cuarto de punto
A primera vista, la reacción de la banca parece desproporcionada. La subida de tipos del BCE del 10 de septiembre fue de 25 puntos básicos, la segunda del año tras la de junio, y dejó la facilidad de depósito en el 2,50%. Pero el precio de una hipoteca fija no depende de lo que haga el BCE hoy, sino de lo que el mercado espera que haga durante los próximos años.
Cuando un banco te presta a tipo fijo durante 25 o 30 años, asume el riesgo de que los tipos suban. Para cubrirlo recurre al mercado de permutas de tipos de interés, cuyo precio recogen índices como el IRS. Si los inversores descuentan más subidas, esa cobertura se encarece y el banco lo traslada al tipo fijo que te ofrece.
Las señales apuntan en esa dirección. El euríbor cerró septiembre con una media del 3,247%, la más alta desde julio de 2024, y la inflación de la zona euro subió al 3,8% en septiembre, casi el doble del objetivo del BCE.
¿Seguirán subiendo las hipotecas fijas? Lo que puede pasar hasta final de año
La gran cita es la próxima reunión del BCE, el 29 de octubre. Según las estimaciones de Finect a partir de las curvas de tipos, el mercado otorga en torno a un 50% de probabilidades a una nueva subida hasta el 2,75%, y sitúa el euríbor cerca del 3,55% a final de 2026. Tienes el detalle de las estimaciones en la previsión del euríbor para 2026 y 2027.
Los expertos del sector hipotecario dan por hecho que más bancos seguirán encareciendo sus fijas antes de que acabe el año, sobre todo si el BCE vuelve a mover ficha. Las entidades que han subido primero suelen anticipar lo que hará el resto del mercado. La parte positiva es que el último trimestre es tradicionalmente el de cierre de objetivos comerciales, y algunos bancos podrían retrasar sus subidas para no perder operaciones.
En la práctica, esto significa que las ofertas que hoy resisten tienen fecha de caducidad. Si estás a punto de comprar, el margen para conseguir una fija por debajo del 3% se está estrechando.
Hipoteca fija o variable: qué conviene firmar con el euríbor en máximos
Con el euríbor en una media del 3,247% en septiembre, una variable con un diferencial bajo ya arranca cerca del 4% después del primer año. Las fijas bonificadas que siguen en el 2,75% de TIN o menos son hoy más baratas que casi cualquier variable, y además te blindan la cuota si los tipos siguen subiendo. Si quieres comparar ambas opciones, puedes revisar las hipotecas variables con los diferenciales más bajos del mercado o la comparativa de hipotecas fijas, variables y mixtas.
Si ya tienes una hipoteca fija, la subida no te afecta: tu cuota no cambia hasta el final del préstamo. Si tu hipoteca es variable y la próxima revisión te preocupa, puedes negociar con tu banco una novación para cambiar tu hipoteca variable a fija, o llevarla a otra entidad mediante una subrogación. Desde 2019, la comisión por pasar de variable a fija está limitada por ley, y desaparece a partir del tercer año del préstamo.
Cómo conseguir una hipoteca fija barata antes de que suban más
Las ofertas que hoy plantan cara a la subida de tipos no van a durar para siempre. Estas son las claves para asegurarte una de ellas:
Compara por TAE, no por TIN. La TAE incluye comisiones y el coste de los productos vinculados, y es la única cifra que permite comparar ofertas de bancos distintos.
Calcula el coste real de las bonificaciones. Un seguro de vida caro puede anular la ventaja de un TIN bajo. Pide al banco el precio de cada producto y súmalo a la cuota.
Bloquea el tipo con la FEIN. La Ficha Europea de Información Normalizada tiene carácter de oferta vinculante durante el plazo que se pacte con el banco, que por ley no puede ser inferior a diez días. Si el banco sube su tipo después, a ti te respeta el de tu FEIN.
Si tienes 35 años o menos, aprovecha las condiciones para jóvenes. La Línea de Avales del ICO permite financiar hasta el 100% en los bancos adheridos, una vía pensada para jóvenes sin ahorros suficientes para la entrada.
Deja que un gestor negocie por ti. Un intermediario hipotecario consigue tipos que el banco no publica en su web, y te ahorra pedir oferta entidad por entidad.
Si quieres que un gestor de Rankia Hipotecas busque la hipoteca fija más barata para tu perfil, el estudio es gratuito y sin compromiso. Puedes solicitarlo aquí mismo: