Illa anuncia la compra conjunta de vivienda: la Generalitat pagará hasta el 60% del piso a mayores de 40 años
Illa anuncia la compra conjunta de vivienda: la Generalitat pagará hasta el 60% del piso a mayores de 40 años
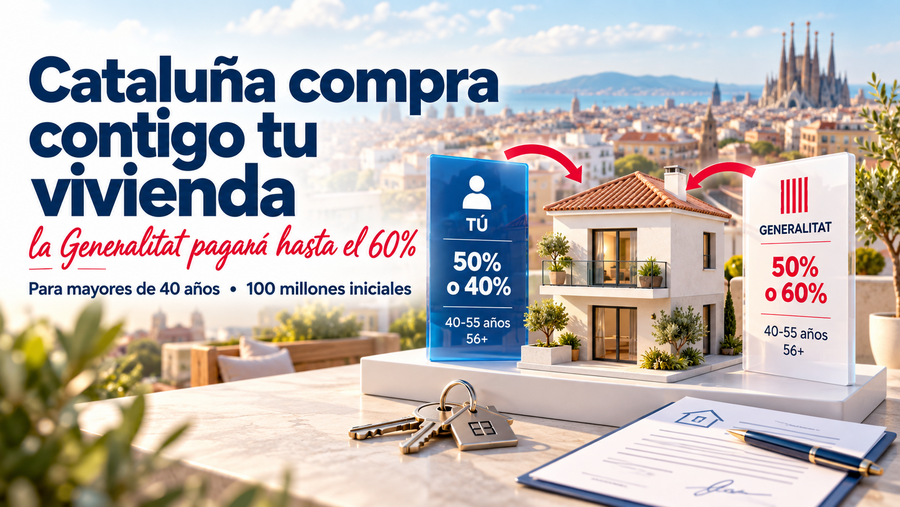
La Generalitat comprará contigo el 50% de la vivienda si tienes entre 40 y 55 años, y el 60% desde los 56, con derecho a vivir en ella 50 o 40 años. Te explicamos cómo funciona, qué requisitos se conocen y si te conviene más que una hipoteca.
La Generalitat de Cataluña quiere convertirse en copropietaria de tu casa si tienes más de 40 años, ingresos estables y el banco no te da la hipoteca. El president Salvador Illa anunció el martes 29 de septiembre de 2026, en el Debate de Política General del Parlament, una fórmula de compra conjunta de vivienda: el Govern pagará el 50% del piso si tienes entre 40 y 55 años y el 60% si tienes 56 o más, y tú podrás vivir en él como propietario durante 50 o 40 años. El programa arranca con 100 millones de euros, ampliables según la demanda.
La Generalitat de Cataluña plantea compartir la compra de vivienda con mayores de 40 años, aportando entre el 50% y el 60% del precio.
🏠 Qué es: la Generalitat compra contigo una parte del inmueble y tú vives en él como propietario.
👤 Para quién: personas de más de 40 años con ingresos estables y dificultades para conseguir hipoteca.
📊 Cuánto pone el Govern: el 50% entre los 40 y los 55 años; el 60% a partir de los 56.
⏳ Cuánto tiempo: 50 años de uso como propietario (tramo 40-55) o 40 años (56 o más), con derecho a vender o dejarlo en herencia.
💶 Presupuesto: 100 millones de euros iniciales, ampliables según la demanda.
Compra conjunta de vivienda en Cataluña: la Generalitat pagará la mitad del piso a los mayores de 40 años
La compra conjunta de vivienda es la medida estrella de las tres que Illa presentó en su tercer Debate de Política General, cuyo eje principal fue la vivienda. La idea es sencilla sobre el papel: tú y la Generalitat compráis juntos el piso, cada uno pone su parte del precio y tú lo usas como tu vivienda durante un periodo muy largo. El propio president la calificó de fórmula inédita, que ninguna otra comunidad autónoma tiene hoy.
El reparto depende de tu edad en el momento de la compra:
Edad del comprador
Parte que paga la Generalitat
Parte que pagas tú
Años de uso como propietario
De 40 a 55 años
50%
50%
50 años
56 años o más
60%
40%
40 años
Durante ese plazo mantienes los derechos de un propietario: puedes vender tu parte o dejarla en herencia. Según el Govern, el piso se mantendrá como vivienda protegida.
¿Tienes más de 40 años y quieres comprar ya? Te buscamos hipoteca gratis 🏠
La propiedad temporal del Código Civil catalán: la base legal de la compra conjunta
La fórmula no necesita una ley nueva. El Govern activará dos artículos del Código Civil de Cataluña que permiten a la administración asumir parte de la propiedad de la vivienda. Illa situó la base de la medida en el artículo 547, que regula la propiedad temporal.
La propiedad temporal se incorporó al libro quinto del Código Civil catalán con la Ley 19/2015, junto a la propiedad compartida, con el objetivo de facilitar el acceso a la vivienda sin recurrir a un endeudamiento excesivo. Con esta figura eres propietario de pleno derecho durante un plazo cierto fijado en el contrato y, cuando ese plazo termina, la propiedad pasa al titular sucesivo, que en este caso es la Generalitat.
¿Qué pasa cuando se acaban los 40 o 50 años?
Al agotarse el plazo, la vivienda vuelve al parque público de la Generalitat. Mientras tanto, tú mantienes el derecho a vender la vivienda o a dejarla en herencia. La operación está pensada, por tanto, para tener casa propia durante un periodo que cubre buena parte de la vida del comprador, no como una inversión patrimonial que se transmite sin límite de tiempo.
Requisitos de la compra conjunta: quién podrá acogerse
Según lo anunciado por Illa, la compra conjunta se dirige a personas que cumplan estas condiciones:
Tener más de 40 años.
Contar con ingresos estables.
Tener dificultades para acceder a una hipoteca.
El president no avanzó en el Parlament el resto de detalles del programa, como la fecha en que se podrá solicitar. Se mostró abierto a hablar con todos los grupos parlamentarios que quieran enriquecer la propuesta.
Cuánto tendrías que poner tú: ejemplo con un piso de 200.000 euros
Para ver el alcance real de la medida, este ejemplo compara lo que necesitarías para comprar una vivienda de 200.000 euros por la vía de la compra conjunta y con una hipoteca tradicional al 80%. Las cifras se calculan sobre el precio de compra, sin impuestos ni gastos.
Vía de compra
Aportación del comprador
Quién financia el resto
Compra conjunta (40-55 años)
100.000 €
Generalitat: 100.000 €
Compra conjunta (56 años o más)
80.000 €
Generalitat: 120.000 €
Hipoteca al 80%
40.000 € de entrada
Banco: 160.000 € a devolver con intereses
La lectura es clara: la compra conjunta reduce a la mitad el precio que asumes y elimina la deuda con el banco por la parte de la Generalitat, pero exige aportar bastante más dinero de golpe que la entrada de una hipoteca convencional. Por eso, para quien tiene ingresos estables pero pocos ahorros, la hipoteca sigue siendo la vía más directa. En la compra tradicional, además, recuerda que tendrás que sumar los gastos e impuestos de la compra de vivienda, como el impuesto de transmisiones o el IVA, y los aranceles notariales, que en conjunto suelen rondar el 10-12% del precio.
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.58 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
La compra conjunta no es una ayuda a fondo perdido: compras menos vivienda por menos dinero. Pagas solo tu parte del piso y no te endeudas por la de la Generalitat, pero el plazo de uso es limitado y, al terminar, la vivienda vuelve al parque público. Tiene sentido si buscas una casa para vivir el resto de tu vida, no si piensas en la vivienda como patrimonio.
¿Compra conjunta o hipoteca a partir de los 40 años? Lo que cambia según tu edad
La medida llega porque, a partir de cierta edad, el problema no suele ser la solvencia sino el plazo. Los bancos no fijan un límite legal, pero sí una edad máxima para pedir una hipoteca al vencimiento, que suele situarse entre los 70 y los 80 años. Con esos límites, a los 50 años el plazo máximo se queda en 20 a 30 años y a los 60, en 10 a 20. Cuanto menor es el plazo, más alta es la cuota y más difícil superar el análisis de endeudamiento.
Entre 40 y 50 años: una hipoteca convencional sigue siendo viable en la mayoría de perfiles con ingresos estables. Antes de descartarla, merece la pena comprobar qué hipoteca te puedes permitir con tu sueldo.
De 50 a 55 años: el plazo se acorta y la cuota sube. Aquí la compra conjunta puede competir de verdad con la hipoteca para mayores de 50 años, sobre todo si tienes ahorros pero no un plazo largo.
A partir de 56 años: la Generalitat asume el 60% y tienes 40 años de uso como propietario, un plazo muy superior al que un banco concede en una hipoteca a esa edad.
Hay alternativas para alargar el plazo hipotecario, como sumar un titular más joven o un avalista, y conviene conocerlas antes de decidir. Si necesitas ayuda, en Rankia Hipotecas trabajamos como bróker hipotecario gratuito: analizamos tu perfil, presentamos tu operación a varias entidades y negociamos por ti el plazo y el tipo, sin cobrarte honorarios. Mientras la compra conjunta no tenga fecha, es la forma más rápida de saber si hoy puedes comprar con hipoteca.
Asesoramiento gratuito de Rankia
Préstamos Emancipación: la otra ayuda de la Generalitat que se amplía
En el mismo discurso, Illa anunció que los Préstamos Emancipación del Institut Català de Finances (ICF), el Préstec Emancipació, se ampliarán a la compra de vivienda protegida y a la rehabilitación de vivienda. Hasta ahora solo servían para comprar vivienda libre, que pasaba a quedar protegida tras la compra. Estas son sus condiciones actuales:
Dirigidos a personas de 18 a 40 años empadronadas en Cataluña que compran su primera vivienda (el límite subió de 35 a 40 años en junio de 2026).
Financian hasta el 20% del precio o del valor de tasación, si es menor, con un máximo de 50.000 euros.
Son préstamos sin intereses ni comisiones que no se empiezan a devolver hasta terminar de pagar la hipoteca, con un plazo máximo de 30 años.
Se combinan con una hipoteca convencional de una entidad adherida al programa.
En su primer año se han concedido más de 1.800 préstamos. Esta línea llega hasta los 40 años, justo la edad a partir de la cual se dirige la compra conjunta. Puedes compararla con el resto de ayudas a la compra de vivienda para jóvenes y con las ayudas para comprar vivienda estatales y autonómicas.
Un fondo de 25 millones para comprar pisos en riesgo de desahucio
La tercera medida es un fondo de emergencia habitacional dotado con 25 millones de euros anuales. Servirá para que la Generalitat compre la vivienda de familias en situación de vulnerabilidad extrema cuando se hayan agotado todas las vías legales para evitar el desahucio. El fondo estará abierto a la participación de otras instituciones y se suma a la unidad antidesahucios pactada con los Comuns, que el Govern prevé tener operativa entre finales de 2026 y principios de 2027.
Illa también avanzó reuniones con el sector de la construcción, con la banca, para estudiar más financiación a la promoción de vivienda, y con los ayuntamientos, para que pongan suelo a disposición.
Preguntas frecuentes
Es una fórmula anunciada el 29 de septiembre de 2026 por la que la Generalitat compra contigo una parte del piso (el 50% o el 60%) y tú lo usas como propietario durante 50 o 40 años. Se apoya en la propiedad temporal del artículo 547 del Código Civil de Cataluña.
Personas de más de 40 años con ingresos estables y dificultades para obtener una hipoteca.
Illa no ha anunciado todavía la fecha. El programa contará con una dotación inicial de 100 millones de euros, ampliable según la demanda.
Sí. Durante el plazo de 40 o 50 años mantienes el derecho a vender la vivienda o a dejarla en herencia.
La vivienda vuelve al parque público de la Generalitat.
Depende de tu edad y tus ahorros. La compra conjunta reduce a la mitad el precio que pagas, pero exige aportar tu parte y el uso tiene un plazo limitado. Con 40 a 50 años y ingresos estables, una hipoteca suele seguir siendo viable.