Perfil del comprador de vivienda en España: 38 años, en pareja y una hipoteca de 160.000 €
Perfil del comprador de vivienda en España: 38 años, en pareja y una hipoteca de 160.000 €
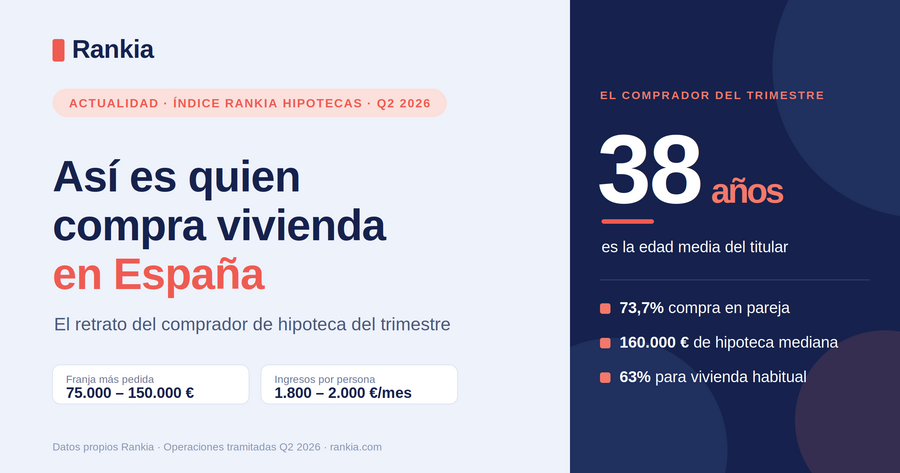
¿Quién compra vivienda en España? El comprador tipo del trimestre tiene 38 años, firma en pareja y solicita una hipoteca mediana de 160.000 €, un 8% por debajo de la media.
Si estás a punto de pedir tu hipoteca, seguramente te preguntas si tu situación se parece a la del resto de compradores. Los datos del segundo trimestre de 2026 dibujan un retrato muy concreto: el comprador tipo tiene 38 años, firma en pareja y solicita una hipoteca mediana de 160.000 € para su vivienda habitual.
El comprador de vivienda medio en España tiene 38 años, firma en pareja (73,7%) y solicita una hipoteca mediana de 160.000 € para su vivienda habitual.
En este artículo verás quién está comprando vivienda ahora mismo, cuánto pide, para qué y con qué ingresos, a partir de las operaciones reales tramitadas por nuestros asesores de Rankia Hipotecas.
👤 38 años de edad media del titular (34 el cotitular).
👫 73,7% compra en pareja; solo el 26,3% lo hace en solitario.
🏦 Importe mediano solicitado: 160.000 €, un 8% por debajo de la media que publica el INE.
🏠 63% compra vivienda habitual; el 24% son subrogaciones y el 13% segunda vivienda, inversión o autopromoción.
💡 La franja más solicitada es la de 75.000 – 150.000 € (44% de las operaciones).
ℹ️ Los datos de este artículo reflejan las operaciones hipotecarias tramitadas a través de nuestro servicio de asesoramiento de Rankia Hipotecas entre abril y junio de 2026, no una muestra del conjunto del mercado hipotecario español. Pueden asemejarse a las tendencias generales del mercado, pero no deben leerse como una fotografía exacta ni oficial de su situación actual.
Quién compra: edad, pareja e ingresos
El comprador medio ronda los 38 años, una edad que refleja lo que ya sabíamos: el acceso a la vivienda se retrasa. La mayoría no da el paso solo. Casi tres de cada cuatro operaciones (73,7%) se firman en pareja, con dos titulares que suman ingresos y reparten el riesgo del préstamo.
En cuanto a la capacidad económica, los ingresos netos medios del hogar se mueven en la franja de 1.800 - 2.000 € por persona al mes. No es un perfil de rentas altas: es el asalariado estable, con nómina y cierta antigüedad, que es exactamente el que mejor encaja en la mayoría de ofertas hipotecarias. Aun así, antes de iniciar la operación conviene calcular qué hipoteca te puedes permitir con tu sueldo.
📊 Descarga el Índice Rankia Hipotecas — Q2 2026 Gratis
➡️ Descargar el informe (PDF)
✏️ Nota
Que el titular medio sea una pareja con dos nóminas no es casualidad. Los bancos valoran la estabilidad de ingresos y el reparto del ratio de endeudamiento. Con dos titulares es más fácil mantener la cuota por debajo del 35% de los ingresos netos, el umbral a partir del cual muchas entidades empiezan a poner problemas aunque sobre el papel puedas pagar.
Cuánto pide de hipoteca el comprador: la mediana manda
El dato que mejor representa al comprador es la mediana de 160.000 €, no la media, que se distorsiona con las operaciones muy grandes. Y llama la atención que esté un 8% por debajo de la media del INE: el comprador que llega bien asesorado tiende a ajustar el importe a lo que realmente necesita, sin sobreendeudarse.
La distribución por franjas lo confirma:
Franja de importe
% de solicitudes
75.000 – 150.000 €
44% (la más frecuente)
150.000 – 250.000 €
36%
250.000 – 500.000 €
17%
Más de 500.000 €
3%
Distribución sobre operaciones tramitadas entre abril y junio de 2026.
Ocho de cada diez hipotecas se piden por debajo de 250.000 €. El grueso del mercado no está en las grandes operaciones, sino en importes medios y plazos largos: el plazo medio de amortización es de 20 años, aunque muchos lo solicitan a 30 para rebajar la cuota. Antes de decidir, conviene comparar cuánto cambia el coste total de una hipoteca a 25 o 30 años.
¿Para qué compran?: la vivienda habitual domina, pero la subrogación crece
El 63% de las operaciones son para vivienda habitual, el destino de siempre. Pero hay un dato que merece atención: el 24% son subrogaciones, es decir, compradores que ya tienen hipoteca y la mueven de banco buscando mejores condiciones.
Ese porcentaje encaja con el momento de mercado. Con los tipos moviéndose, revisar tu hipoteca actual y estudiar las mejores opciones de subrogación hipotecaria puede tener sentido si tu tipo quedó por encima de lo que hoy se firma.
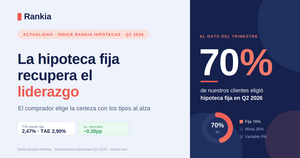
Los compradores priorizan la estabilidad: el 70% elige una de las mejores hipotecas fijas, mientras que el 30% opta por hipotecas mixtas. El TIN medio conseguido en fija fue del 2,47% (TAE 2,90%).
💡 Recuerda: el TIN es solo el interés nominal; la TAE incluye comisiones, seguros y vinculaciones, y es el número que de verdad permite comparar dos ofertas.
📊 Descarga el Índice Rankia Hipotecas — Q2 2026 Gratis
➡️ Descargar el informe (PDF)
¿Y si no encajas en el perfil típico?
Que exista un comprador tipo no significa que sea el único que consigue financiación. Quienes buscan una hipoteca para autónomos, las personas que necesitan hipotecas para no residentes, los compradores en solitario o quienes tienen ingresos variables también firman operaciones cada trimestre; simplemente necesitan preparar mejor el expediente y saber a qué entidad presentarse.
¿Tu perfil se parece al del comprador medio o te sales de la norma? En Rankia estudiamos tu caso y negociamos con los bancos por ti para conseguir las mejores condiciones. El asesoramiento es 100% gratuito: cobramos al banco, nunca al cliente. ➡️ Consulta tu hipoteca sin compromiso.