El 70% de los compradores elige hipoteca fija: la certeza gana terreno con los tipos al alza
El 70% de los compradores elige hipoteca fija: la certeza gana terreno con los tipos al alza
7 de cada 10 compradores eligen hipoteca fija con los tipos al alza. Analizamos el dato del trimestre, los tipos reales negociados y cómo aprovechar el margen que aún existe.
Si estás decidiendo entre hipoteca fija y mixta, el dato de este trimestre te interesa: 7 de cada 10 personas que firmaron con Rankia Hipotecas entre abril y junio de 2026 optaron por el tipo fijo. Y no es casualidad. Con el BCE subiendo tipos por primera vez en casi tres años y el euríbor de nuevo al alza, el comprador ha dejado de apostar por bajadas futuras y prioriza saber exactamente cuánto pagará cada mes.
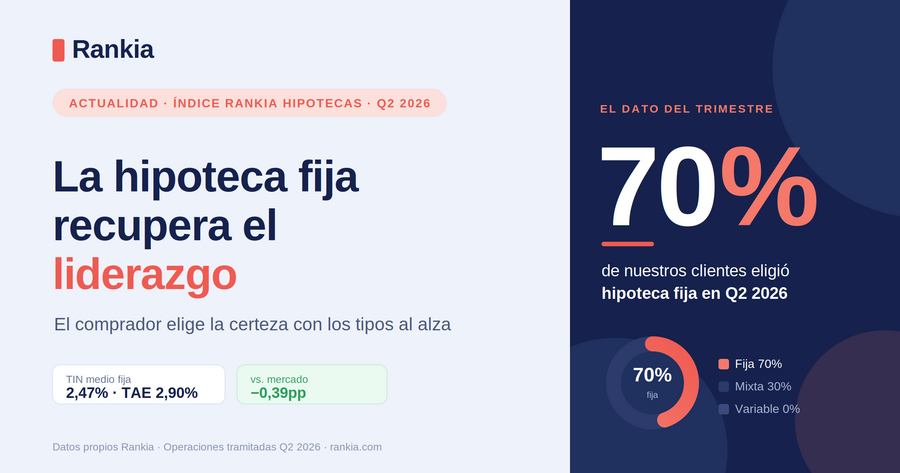
El 70% de los clientes de Rankia Hipotecas eligió hipoteca fija en el segundo trimestre de 2026, frente al 30% que optó por la mixta.
En este artículo verás qué está pasando con la elección de tipo de hipoteca, por qué las hipotecas fija han recuperado el liderazgo y qué condiciones reales se están firmando ahora mismo.
🏦 70% hipoteca fija · 30% mixta · 0% variable entre los clientes de Rankia en el segundo trimestre de 2026.
📈 El euríbor cerró junio en el 2,80%, tras marcar mínimo en febrero (2,22%), y el BCE subió tipos al 2,40%.
✅ TIN medio conseguido en fija: 2,47% (TAE 2,90%), es decir, 0,39 puntos por debajo del tipo publicado por los bancos.
💡 Sobre una hipoteca mediana de 160.000 € a 20 años, esa diferencia equivale a más de 12.000 € de ahorro en la vida del préstamo.
ℹ️ Los datos de este artículo reflejan las operaciones hipotecarias tramitadas a través de nuestro servicio de asesoramiento de Rankia Hipotecas entre abril y junio de 2026, no una muestra del conjunto del mercado hipotecario español. Pueden asemejarse a las tendencias generales del mercado, pero no deben leerse como una fotografía exacta ni oficial de su situación actual.
¿Por qué la hipoteca fija ha recuperado el liderazgo?
Durante los meses de euríbor a la baja, muchos compradores valoraban las hipotecas mixtas y comparaban su riesgo con el de las hipotecas variables, esperando cuotas más ligeras. Ese cálculo ha cambiado.
El BCE subió tipos en junio de 2026 hasta el 2,40%, su primer movimiento al alza en casi tres años, y el euríbor reaccionó rápido: del 2,22% de febrero al 2,80% con el que cerró junio. Cuando el precio del dinero deja de bajar, la lógica del comprador se invierte: ya no compensa exponerse a un índice que puede seguir subiendo.
De ahí el +40 puntos porcentuales de ventaja de la fija sobre la mixta en las operaciones de este trimestre. El titular no eligió el tipo más barato sobre el papel, eligió la certeza de cuota.
✏️ Nota
Una cuota fija durante toda la hipoteca no es “ganar” al banco, sino transferirle el riesgo de que los tipos suban. En un entorno restrictivo como el actual, esa transferencia de riesgo vale más que unas décimas de diferencia inicial. La pregunta correcta no es “¿cuál es la hipoteca más barata hoy?”, sino “¿cuánto estoy dispuesto a que suba mi cuota si me equivoco?”.
📊 Descarga el Índice Rankia Hipotecas — Q2 2026 Gratis
➡️ Descargar el informe (PDF)
Fija o mixta: qué se está firmando realmente
Estos son los tipos medios reales negociados en el trimestre, no los que aparecen en los escaparates:
Modalidad
TIN medio
TAE media
Detalle
% que la elige
Hipoteca fija
2,47%
2,90%
Plazo medio 20 años
70%
Hipoteca mixta
1,87% (tramo fijo)
3,18%
Tramo fijo medio 10 años · después euríbor +0,45pp
30%
Hipoteca variable
—
—
Sin operaciones este trimestre
0%
Tipos medios sobre operaciones tramitadas entre abril y junio de 2026. Son datos orientativos: tu oferta dependerá de tu perfil, plazo y vinculaciones.
La mixta parte de un TIN de arranque más bajo (1,87% en el tramo fijo), pero su TAE del 3,18% es superior a la de la fija precisamente porque incorpora el tramo variable posterior ligado al euríbor. Es el reflejo de por qué la TAE, y no solo el TIN, es el número que hay que mirar para comparar.
El margen de negociación sigue ahí
Aunque el mercado se haya endurecido, el tipo publicado no es necesariamente el tipo firmable. En este trimestre, la fija media conseguida fue del 2,47% frente al 2,86% de tarifa de los bancos: 0,39 puntos menos, sin sumar más vinculaciones hipotecarias de las necesarias. La media fue de dos: nómina y seguro de hogar.
Ese diferencial no es cosmético. Sobre una hipoteca mediana de 160.000 € a 20 años, hablamos de más de 12.000 € de ahorro a lo largo de la vida del préstamo. Como resume Carla Quinto, directora de Banca en Rankia, en un mercado con tipos al alza el asesoramiento hipotecario es lo que marca la diferencia para llegar al banco con margen real de negociación.
📥 ¿Quieres los datos completos del trimestre? El diferencial de −0,39 puntos, los tiempos de tramitación, las comunidades más activas y el perfil medio del comprador los desglosados en el Índice Rankia Hipotecas Q2 2026.
📊 Descarga el Índice Rankia Hipotecas — Q2 2026 Gratis
➡️ Descargar el informe (PDF)
Entonces, qué es mejor, una hipoteca fija o mixta para tu caso
No hay una respuesta única, pero sí un marco claro:
Fija, si valoras la tranquilidad de una cuota estable durante toda la vida del préstamo y prefieres no depender de la evolución del euríbor.
Mixta, si tu horizonte es amortizar o subrogar la hipoteca durante la primera década y quieres aprovechar un tramo inicial más contenido, asumiendo el riesgo posterior.
También conviene estudiar qué ocurriría si más adelante decidieras amortizar anticipadamente una hipoteca fija, ya que el ahorro dependerá del tipo contratado, del momento del préstamo y de las posibles comisiones.
La vía práctica es no decidir a ciegas: estudia tu perfil, compara el coste real por TAE de cada opción y solicita propuestas a varios de los bancos con mejores hipotecas antes de negociar.
¿Quieres saber qué tipo de hipoteca encaja con tu perfil y a qué condiciones puedes aspirar? En Rankia analizamos tu caso y negociamos con los bancos por ti. El asesoramiento es 100% gratuito: cobramos al banco, nunca al cliente. ➡️ Consulta tu hipoteca sin compromiso.