Cuenta Digital Bankinter: opiniones, rentabilidad y condiciones
Cuenta Digital Bankinter: opiniones, rentabilidad y condiciones
La Cuenta Digital Bankinter ofrece un 3,00% TAE sin límite de importe, sin comisiones ni requisitos para remunerar el saldo y con el tipo garantizado durante un año. Además, permite disponer del dinero en todo momento.
La Cuenta Digital Bankinter es una cuenta online remunerada para nuevos clientes que ofrece un 3,00% TAE sin límite de importe, sin comisiones ni requisitos para obtener la remuneración, y con el tipo garantizado durante un año. Además, permite disponer del dinero cuando se quiera. La propuesta resulta especialmente interesante para quienes buscan remunerar sus ahorros sin asumir permanencia, aunque la oferta tiene una fecha de contratación limitada.
En esta review analizamos su rentabilidad, costes, condiciones, operativa, seguridad y opiniones de clientes para determinar si realmente merece la pena frente a otras cuentas remuneradas.
Review de la Cuenta Digital Bankinter
¿Qué ofrece la Cuenta Digital Bankinter?
La Cuenta Digital Bankinter combina remuneración y operativa bancaria habitual en un mismo producto. Su principal atractivo está en que todo el saldo puede generar intereses, sin tope de importe y sin necesidad de cumplir condiciones para acceder a la remuneración.
🔎 Característica
Información
💰 Rentabilidad
3,00% TAE
📈 Tipo de interés
2,96% TIN
💶 Saldo máximo remunerado
Sin límite de importe
🛡️ Remuneración
Garantizada durante 1 año, hasta el 16/12/2027
📅 Liquidación de intereses
Mensual
✅ Requisitos para remunerar
Ninguno
🔗 Vinculación
No exige nómina ni recibos para obtener la remuneración
🪙 Comisiones de mantenimiento
0 €
💳 Tarjeta de débito
Sin comisión de emisión ni mantenimiento
🔓 Disponibilidad del dinero
Total, sin plazo de permanencia
⚡ Transferencias inmediatas
Gratis
📲 Bizum
Sí
🛡️ Garantía de depósitos
Hasta 100.000 € por titular y entidad
🎁 Promoción de nómina
No incluye incentivo por domiciliar la nómina
👤 Contratación
Solo nuevos clientes
⏰ Fecha límite de contratación
16/12/2026, con posibilidad de ampliación
Hay un matiz importante: que no haya límite de saldo remunerado no significa que todo el dinero esté cubierto por el Fondo de Garantía de Depósitos, que protege hasta 100.000 euros por titular y entidad. Para un ahorrador que se mantenga por debajo de esa cifra, la ausencia de requisitos y la disponibilidad del saldo hacen que la propuesta sea bastante sencilla de gestionar.
1/6
Este número es indicativo del riesgo del producto, siendo 1/6 indicativo de menor riesgo y 6/6 de mayor riesgo.
Entidad adherida al Fondo de Garantía de Depósitos de Entidades de Crédito de España. Para depósitos en dinero, el importe máximo garantizado es de 100.000€ por depositante en cada entidad de crédito.
¿Cuánto puedes ganar con la Cuenta Digital Bankinter?
La remuneración se calcula sobre el saldo medio de la cuenta durante cada periodo de liquidación. Con el 2,96% TIN actual, mantener el dinero en la cuenta durante un año completo permitiría obtener aproximadamente 29,60 euros brutos por cada 1.000 euros, siempre que el tipo se mantenga constante durante todo el periodo. Bankinter establece como ejemplo representativo que 100.000 euros generarían 2.960 euros brutos en un año.
Para visualizar mejor el efecto del saldo, estos serían los intereses brutos aproximados:
Saldo medio
Intereses brutos aproximados en 1 año*
1.000 €
29,60 €
5.000 €
148 €
10.000 €
296 €
25.000 €
740 €
50.000 €
1.480 €
100.000 €
2.960 €
*Estimación aplicando un 2,96% TIN constante durante 12 meses. El importe final puede variar en función del saldo medio y del periodo efectivo de remuneración. Los intereses son brutos, antes de impuestos.
La clave está en que no hace falta alcanzar una cantidad mínima para empezar a generar intereses, ni existe un tope a partir del cual el dinero deje de remunerarse. Eso beneficia tanto a quien parte de un ahorro moderado y quiere ir incrementándolo como a quien tiene un colchón grande y quiere tenerlo todo en el mismo sitio.
A diferencia de otras promociones por nómina, la Cuenta Digital ya no incluye ningún incentivo por traer el sueldo: todo lo que ganas son intereses sobre tu saldo. Si lo que buscas es que te paguen por domiciliar tu nómina, tendrás que mirar otras opciones.
¿Cómo tributan los intereses de la Cuenta Digital Bankinter?
Los intereses que genera la Cuenta Digital Bankinter tributan en el IRPF como rendimientos del capital mobiliario. Para un contribuyente sujeto al régimen fiscal común, Bankinter aplica con carácter general una retención del 19% sobre los intereses abonados, que después se tiene en cuenta al presentar la declaración de la renta.
Por tanto, hay que distinguir entre el interés bruto anunciado por la cuenta y el importe que finalmente recibe el cliente: si, por ejemplo, se generan 100 € brutos de intereses, la retención sería de 19 € y el importe ingresado sería de 81 € netos, antes de considerar el resto de circunstancias fiscales del contribuyente. La tributación final puede variar según la situación fiscal de cada persona.
¿Qué condiciones tiene la Cuenta Digital Bankinter?
Las condiciones de acceso son relativamente sencillas: basta con contratar la cuenta como nuevo cliente. A diferencia de otras promociones bancarias, esta cuenta remunerada no obliga a domiciliar ingresos ni a mantener una determinada operativa.
¿Quién puede abrir la cuenta?
La Cuenta Digital está dirigida a nuevos clientes de Bankinter. La promoción vigente contempla personas físicas mayores de edad y residentes en España, mientras que quienes quieran realizar el alta con NIE o pasaporte extranjero deben contactar con Bankinter para completar el proceso de contratación.
Además, Bankinter indica que la oferta de la Cuenta Digital se dirige a personas que no hayan sido clientes de la entidad durante los seis meses anteriores.
¿Qué requisitos hay que cumplir?
Para contratarla online se necesita el DNI en vigor, un teléfono móvil español y un dispositivo móvil con cámara para realizar la identificación por vídeo.
Para disfrutar de la remuneración de la cuenta no es necesario domiciliar la nómina, ingresar una cantidad determinada ni realizar un número concreto de pagos.
¿Tiene permanencia o vinculación?
La Cuenta Digital no exige permanencia ni vinculación para obtener la remuneración. Se puede mantener la cuenta sin domiciliar la nómina ni recibos y sin asumir un compromiso de permanencia.
Si lo que te interesa es que Bankinter remunere tu saldo a cambio de domiciliar una nómina, esa opción está en otra cuenta de la entidad, con sus propias condiciones.
¿Qué ocurre si dejas de cumplir las condiciones?
Como la remuneración no depende de ninguna condición, no hay nada que puedas incumplir: el saldo sigue generando intereses mientras dure el tipo garantizado.
Una vez termine ese año de tipo garantizado, Bankinter podrá ajustar la remuneración, así que conviene revisar las condiciones vigentes en ese momento.
Comisiones y costes de la Cuenta Digital Bankinter
Una cuenta remunerada puede perder parte de su atractivo si obliga a asumir costes periódicos o comisiones por utilizar sus servicios habituales.
En este caso, la estructura de costes es especialmente sencilla, aunque conviene distinguir entre las operaciones gratuitas y aquellas que pueden generar gastos.
Servicio
Comisión o coste
Mantenimiento de la cuenta
0 €
Tarjeta de débito: emisión
0 €
Tarjeta de débito: mantenimiento
0 €
Transferencia SEPA estándar por web
0 €
Transferencia SEPA inmediata por web
0 €
Transferencia por banca telefónica
0,05%, mínimo 1,20 €, máximo 250 €
Transferencia por oficina
0,25%, mínimo 2,50 €, máximo 300 €
Transferencia internacional no SEPA por web
0,60%, mínimo 20 €
Cambio de divisa en transferencia no SEPA
0,50%, mínimo 20 €
Retirada de efectivo a débito en cajeros propios y determinadas redes
Exenta
Retirada a débito en otras entidades nacionales
100% de la comisión repercutida por la entidad, según condiciones
Retirada a débito internacional
4%, mínimo 3 €
Descubierto tácito
7,89% de interés + posibles comisiones según saldo y periodo
Tarjetas de crédito
Según tarjeta contratada
Para el uso habitual de la cuenta, el coste es bajo: mantenimiento y tarjeta de débito no tienen comisión y las transferencias realizadas por web son gratuitas. ⚠️ El punto donde conviene prestar más atención, está en las operaciones menos habituales, especialmente transferencias internacionales, cambio de divisa, determinadas retiradas de efectivo y el uso de canales como teléfono u oficina.
En otras palabras, la remuneración no queda penalizada por una cuota fija de mantenimiento, pero eso no significa que absolutamente cualquier operación asociada a la cuenta sea gratuita.
¿Cómo funciona la Cuenta Digital Bankinter?
La operativa de la Cuenta Digital está planteada para gestionarse principalmente desde canales digitales, aunque Bankinter también ofrece atención telefónica y oficinas. Una vez completado el proceso de alta y firmado digitalmente el contrato, la cuenta queda abierta y operativa.
El alta comienza desde la web de Bankinter. El cliente introduce su nombre y correo electrónico y continúa el proceso desde la aplicación, donde selecciona la opción para hacerse cliente y completa la identificación y firma digital.
Una vez activa, la cuenta permite ingresar y retirar dinero sin necesidad de mantenerlo bloqueado durante un plazo determinado. Los intereses se liquidan mensualmente y Bankinter indica que se abonan el día siguiente a la fecha de contratación de cada mes; si ese día es festivo o fin de semana, el pago pasa al siguiente día hábil.
Por ejemplo, si la cuenta se contrató un día 25, el abono de intereses se realizaría normalmente el día 26 de cada mes, según las condiciones facilitadas por Bankinter.
En el día a día también permite realizar transferencias inmediatas gratuitas desde la web, utilizar Bizum y disponer de tarjetas virtuales ilimitadas. La tarjeta de débito física no tiene comisión de emisión ni mantenimiento.
La cuenta también puede utilizarse para domiciliar la nómina y los recibos, aunque hacerlo ya no da derecho a ningún incentivo adicional.
¿Es segura la Cuenta Digital Bankinter?
Sí. La Cuenta Digital está respaldada por Bankinter S.A. y los depósitos están cubiertos por el Fondo de Garantía de Depósitos de Entidades de Crédito de España hasta 100.000 euros por depositante y entidad. Bankinter figura adherido a este sistema de garantía.
Esto significa que la protección se aplica al dinero depositado, dentro del límite establecido, y no depende de que el cliente mantenga una determinada rentabilidad. Además, el propio producto presenta un indicador de riesgo 1/6, correspondiente al nivel más bajo dentro de esta clasificación.
Ventajas y desventajas de la Cuenta Digital Bankinter
Pros
Remuneración desde el primer euro, sin exigir nómina ni recibos.
Sin límite de saldo remunerado, todo tu ahorro genera intereses.
Tarjeta de débito, Bizum y transferencias inmediatas, sin comisiones.
Tipo garantizado durante un año, sin sorpresas en ese periodo.
Dinero siempre disponible, sin necesidad de asumir un plazo fijo.
Contras
No incluye ningún incentivo por domiciliar la nómina, a diferencia de otras cuentas del mercado.
El tipo solo está garantizado durante un año. Después, puede cambiar.
Algunas operaciones internacionales pueden tener costes, como determinadas transferencias, cambios de divisa o retiradas de efectivo en el extranjero.
Opiniones sobre la Cuenta Digital Bankinter
Las opiniones sobre la Cuenta Digital Bankinter muestran una percepción diversa. Entre los aspectos que más se valoran aparecen la remuneración del ahorro, la ausencia de comisiones y la posibilidad de utilizar la cuenta para la operativa habitual. También hay comentarios menos favorables relacionados principalmente con el proceso de alta y la gestión de incidencias.
¿Qué destacan los clientes?
Entre los comentarios positivos destaca la combinación de rentabilidad y ausencia de comisiones. También se valora que el dinero permanezca disponible y que la cuenta incluya servicios como tarjeta de débito, Bizum y transferencias inmediatas.
La gestión digital es otro de los aspectos que algunos clientes consideran favorable, especialmente cuando el proceso de contratación y la operativa desde la aplicación se desarrollan con normalidad.
¿Qué aspectos generan más comentarios?
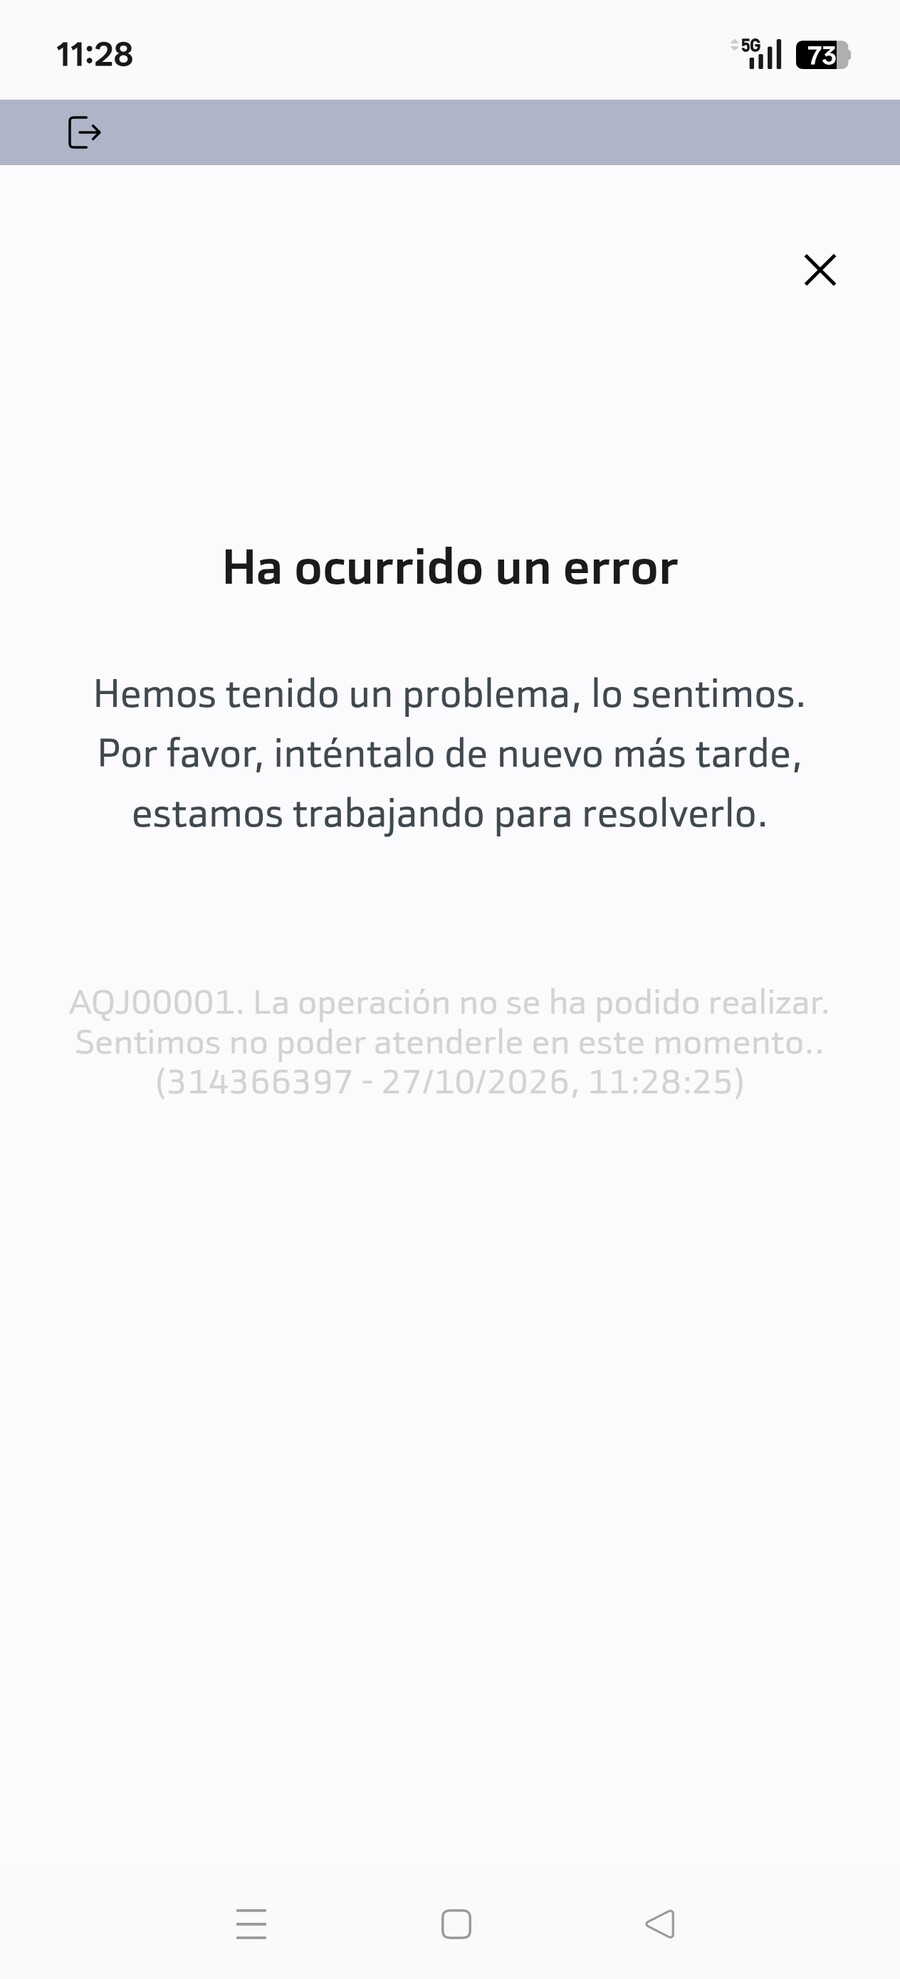
Los principales puntos de fricción se relacionan con el alta y la identificación online, con usuarios que describen bloqueos, errores o dificultades para completar el proceso.
También aparecen comentarios sobre la atención al cliente y la resolución de incidencias, especialmente cuando es necesario contactar con la entidad para solucionar un problema de acceso o de operativa.
En conjunto, las opiniones sobre la Cuenta Digital Bankinter apuntan a una propuesta financiera atractiva por su remuneración, ausencia de comisiones y disponibilidad del dinero, aunque la experiencia puede ser menos satisfactoria cuando surgen problemas durante el alta o la gestión de una incidencia. Estos comentarios deben interpretarse como experiencias individuales y no como una representación de todos los clientes de la cuenta.
¿Para quién merece la pena la Cuenta Digital Bankinter?
La cuenta encaja especialmente bien con quien tiene ahorros que quiere mantener líquidos y busca obtener una remuneración sin convertir la gestión de la cuenta en una lista de obligaciones. Por ejemplo, una persona con 5.000 o 10.000 euros que actualmente mantiene ese dinero sin remunerar puede utilizar la cuenta online para obtener intereses sin necesidad de cambiar su operativa habitual más allá de trasladar el ahorro.
También puede resultar interesante para quien dispone de una cantidad elevada de liquidez y prefiere una cuenta remunerada frente a un producto con plazo cerrado. Al no tener tope de saldo, no hace falta repartir el dinero en varias cuentas para que todo genere intereses. En este perfil, la posibilidad de disponer del dinero cuando sea necesario tiene un peso importante: puede servir para un fondo de emergencia, ahorro para una compra futura o capital que todavía no se ha decidido cómo invertir.
En cambio, no es la cuenta adecuada si lo que buscas es cobrar por domiciliar la nómina, porque ya no incluye ningún incentivo por ello.
Tampoco encaja para un cliente que ya sea de Bankinter y no pueda acceder a la oferta de nuevos clientes.
También conviene valorar otras alternativas si el principal objetivo es maximizar la rentabilidad y el cliente está dispuesto a asumir condiciones diferentes. La Cuenta Digital destaca por el equilibrio entre liquidez, ausencia de requisitos y remuneración, pero no necesariamente será la alternativa que ofrezca el tipo más alto en cualquier momento del mercado.
Cuenta Digital Bankinter vs. otras cuentas remuneradas
Frente a otras cuentas remuneradas, la Cuenta Digital Bankinter destaca menos por ofrecer una operativa sofisticada que por combinar una remuneración competitiva con un nivel de vinculación bajo. El saldo permanece disponible y no se exige domiciliar la nómina para obtener intereses, y al no tener límite de saldo remunerado sirve también para importes de ahorro elevados.
La comparación debe hacerse especialmente sobre cuatro elementos: cuánto dinero se remunera, durante cuánto tiempo se mantiene el tipo, qué requisitos exige la entidad y qué ocurre una vez termina la oferta inicial. También conviene revisar si la cuenta es realmente gratuita y si la disponibilidad del dinero es total.
A continuación dejamos 3 alternativas similares para que puedas compararlas y valorar cuál encaja mejor con tus necesidades.
Cuenta remunerada Trade Republic
4,07% TAE / 4,00% TIN
Importe máximo:
Hasta 20.000 €; resto 2,53%
Bizum, tarjeta gratis, 1% saveback y retiradas gratis desde 100 €
Haz clic en «Abrir cuenta» desde la web de Bankinter.
Introduce tu nombre y correo electrónico para iniciar el proceso.
Descarga o accede a la app de Bankinter y selecciona «Quiero hacerme cliente».
Completa la identificación solicitada. Para el alta online se necesita un documento de identidad en vigor, un móvil español y un dispositivo con cámara.
Revisa y firma digitalmente el contrato.
Una vez completado el proceso, la cuenta queda abierta y operativa.
Si el proceso al abrir la cuenta se interrumpe, Bankinter permite retomarlo posteriormente desde otro momento o dispositivo. Los clientes que quieran realizar la contratación con NIE o pasaporte extranjero deben contactar con Bankinter en el 900 816 833.
1/6
Este número es indicativo del riesgo del producto, siendo 1/6 indicativo de menor riesgo y 6/6 de mayor riesgo.
Entidad adherida al Fondo de Garantía de Depósitos de Entidades de Crédito de España. Para depósitos en dinero, el importe máximo garantizado es de 100.000€ por depositante en cada entidad de crédito.
Nuestra opinión: ¿merece la pena la Cuenta Digital Bankinter?
La Cuenta Digital Bankinter tiene una propuesta que resulta especialmente coherente para quien quiere remunerar liquidez sin convertir el ahorro en un producto con demasiadas condiciones. Su mayor fortaleza no está en una única característica aislada, sino en el equilibrio entre rentabilidad, disponibilidad y una vinculación muy limitada para acceder a la remuneración.
A diferencia de los bancos que regalan dinero por abrir una cuenta, aquí no hay un extra puntual por la nómina: la cuenta se valora por lo que rinde tu dinero. Y en ese terreno ha ganado con la nueva promoción, porque ya no hay tope de saldo remunerado.
Nuestra principal cautela está fuera de la ficha financiera: las opiniones disponibles muestran que algunos clientes han tenido problemas con el alta, la identificación y la atención cuando aparece una incidencia. No es suficiente para concluir que la experiencia será negativa, pero sí es un elemento que conviene tener presente, especialmente para quien valore mucho la atención personalizada.
En definitiva, sí puede merecer la pena para un nuevo cliente que quiera mantener su ahorro líquido y remunerado, sea cual sea el importe, sin asumir una vinculación obligatoria. Para alguien que busque la máxima rentabilidad posible o valore especialmente una experiencia de atención al cliente muy consistente, comparar otras alternativas antes de decidir puede ser más conveniente.
Preguntas frecuentes sobre la Cuenta Digital Bankinter
¿La Cuenta Digital Bankinter tiene permanencia?
No. La cuenta no exige permanencia para disfrutar de sus condiciones. Tampoco obliga a domiciliar la nómina ni a mantener un saldo mínimo.
¿Puedo sacar el dinero cuando quiera?
Sí. La Cuenta Digital permite disponer del saldo sin tener que esperar al vencimiento de un plazo determinado.
¿La Cuenta Digital Bankinter tiene tarjeta gratis?
Sí. La tarjeta de débito asociada no tiene comisión de emisión ni de mantenimiento.
¿Puedo tener varios titulares?
Sí. Bankinter permite añadir un segundo titular durante el proceso de contratación. Para cuentas con tres o más titulares, la contratación debe realizarse mediante el proceso específico indicado por la entidad.
¿Puedo abrir la cuenta si ya soy cliente de Bankinter?
No. La Cuenta Digital está dirigida a nuevos clientes y la oferta contempla además no haber sido cliente de Bankinter durante los seis meses anteriores.
¿Cuándo se pagan los intereses de la Cuenta Digital?
Los intereses se liquidan mensualmente y se abonan el día siguiente a la fecha de contratación de cada mes, pasando al siguiente día hábil si coincide con un fin de semana o festivo.
¿La Cuenta Digital Bankinter está cubierta por el Fondo de Garantía de Depósitos?
Sí. Los depósitos están cubiertos hasta 100.000 euros por depositante y entidad por el Fondo de Garantía de Depósitos de Entidades de Crédito de España.
¿Puedo abrir la Cuenta Digital con NIE o pasaporte?
Sí, pero Bankinter indica un procedimiento específico: quienes quieran realizar el alta con NIE o pasaporte extranjero deben contactar con la entidad por teléfono.
¿La Cuenta Digital permite hacer Bizum?
Sí. La cuenta incluye Bizum dentro de sus servicios y puede gestionarse mediante la app de Bankinter.
En Rankia elaboramos y revisamos nuestras reviews a partir de la fuente oficial de la entidad y otras fuentes relevantes, contrastando las condiciones, costes, rentabilidad y características de cada producto. El contenido se actualiza para reflejar la información disponible en la fecha indicada y nuestra valoración editorial es independiente, con el objetivo de ayudar al lector a tomar decisiones financieras informadas.
Da igual lo que ofrezcan porque es imposible realizar su apertura mediante la app. Da error continuamente. La app tiene 1.7 * en la Google PlayStore. Bankinter funcionaba muy bien, pero no sé que han hecho en los últimos meses.
#16
15/06/26 08:33
Buenos días, como es el banco ( bankinter ) en cuanto al pago de interes mensuales de la cuenta digital. Cumplen en forma y tiempo? LO digo por que contraté hace 35 días y áun no me han pagado la mensualidad de intereses...Gracias
en respuesta a
Erik B
-
#15
20/02/26 17:15
Hola. Yo abri una cuenta remunerada con las mismas características que indicas en agosto del 2025, y con la publicidad del "para siempre" y a los 5 meses han bajado el TAE. Te mandan comunicación de la bajada, sí... pero no te ponen la carta comunicando la super bajada en el buzón "Normal" para q veas la carta según entras as la web, si no en un sitio muy escondido q cuesta encontrarlo (asi mejor para ellos... mucha gente le habra pasado lo q a mi, q no ves la comunicación hasta q no te encuentras de bruces con la bajada de interes) a mi me mandaron la comunicación en noviembre anunciando la bajada en enero, y yo he descubierto la carta pq he llamado para quejarme por el interes. 5 meses ha durado el "para siempre"
Estoy interesado en abrirme la cuenta, pero ¿Garantizan durante un año el tipo de interés?
#13
25/12/25 22:13
Yo abrí la cuenta con la promo que te aumentan el interés según los fondos, llegando hasta el 2,5% si superabas los 50k. Por ahora me estan abonando lo pactado, pero me escama lo de que el periodo de aplicación del interés es "indefinido".
¿Cual es la política de bankinter con este tipo de interés? Lo bajaran cuando les parezca sin ningún tipo de criterio? Para estar al tanto o ir mirando otras opciones
en respuesta a
altorija
-
#12
04/11/25 22:35
Pues en mi liquidación del 10 de Octubre me abonaron el 2.5%.
Lo curioso es q en la web esta promocionándose al 2%. Lo ví cuando escribí mi anterior mensaje a primeros de Octubre, pero a los actuales clientes no nos han enviado ninguna notificación de bajada del tipo de interés.
Yo creo q la abrí en torno al 10 de Agosto, y el 10 de Sept y 10 Oct me han abonado intereses al 2,5%. Si bajan al 2%, bajará mucho el importe q mantendré en esta cuenta. Pero ante todo deberían notificarlo con 2 meses de antelación, no?
Por otro lado tengo un contencioso con Bankinter q voy a tener q llevar al banco de España. Me han eliminado una amortización q hice en la tarjeta de crédito, y además me han cancelado la tarjeta de crédito, y tengo como 500€ de cashback acumulado q no me han dicho donde y como van a abonar al cancelarme la tarjeta ....
No sé si meter todo en la misma reclamación al banco de España o voy a tener q hacer varias ...
en respuesta a
Paloi
-
#11
04/11/25 21:59
a mi tambien, la contraté a final de agosto y en el pago de final de octubre en vez del 2.5 ya me dan el 2.0, sin avisar, a lo bruto. Ya me lo figuraba por los comentarios, cuando en unos meses lo bajen al 1.5 tocará sacarlo otra vez y volver a letras tesoro
#10
21/10/25 20:39
¡¡CUIDADO!! Yo llevo tres semanas con el dinero bloqueado porque NO ME ENVÍAN la tarjeta de coordenadas! Sin ella el dinero no está disponible!!
COMPLETAMENTE DESACONSEJABLE BANKINTER!!
#9
02/10/25 09:11
Han bajado el interés máximo del 2,5% al 2% en los últimos días?
#8
19/08/25 20:41
Al poco de dar de alta la cuenta te bajan el interés. Forma de capar clientes rápido.
Nuevo
#7
31/07/25 17:55
Publicidad engañosa, cuando abres la cuenta de repente desaparecen las condiciones que te ofrecen en la publicidad. Te dicen sin límite de saldo y es hasta cien mil, el interes varía cuando ellos quieren...
#6
31/07/25 13:27
Buenas.
¿Cuál de estas dos opciones debo elegir? ¿Qué diferencia hay? En la segunda opción no dice que el dinero esté disponible ¿Qué quiere decir eso? ¿En ambos casos dan un 2.50% sólo el primer año?
en respuesta a
Chedeym
-
#5
Anónimo 440864
20/06/25 20:06
Si no dicen nada, asumo que después de un año la remuneracion será de 0%.
en respuesta a
Chedeym
-
#4
13/05/25 16:26
Ese es el problema y que me enfada y por supuesto ya no haré la cuenta de Bankinter. Es publicidad engañosa: 1)Hasta 5.000€...Nó,justo 5.000€ ,ni más ni menos. 2)Si pasa de 5.000€ se le pasa dinero a su cuenta inteligente para cobrar intereses... Nó. Es al revés y si por un cobro o sacar dinero de la cuenta fija de 5.000€ te resta del mismo,entonces te trasfieren dinero de la cuenta que genera intereses ,a la que no tiene ellos. PUBLICIDAD ENGAÑOSA
#3
11/05/25 22:47
A mi lo que no me quedó claro, es durante cuanto tiempo te respetan el TAE....te dicen que durante un año el 3%...pero no hablan del de 2.5%. Y después, una vez pasado el año, que es lo que pasa.
en respuesta a
jopelin
-
#2
11/05/25 22:45
Hola! Yo llamé y me dejaron claro que esos 5.000€, es como un requerimiento mínimo para que te den intereses en el demás dinero que tengas en el segundo compartimento. Si por ejemplo, solo tienes 10.000€, la mitad no te va a generar nada, ya que se queda en el primer compartimento sin que ellos te lo toquen, y solo te van a dar intereres por los otros 5.000. Y si sacas dinero del primer compartimento, 1.000 por un suponer, entonces, se te traspasan del segundo compartimento, y este pasa solo a generarte intereses por los 4.000 que te quedan en el segundo compartimento.
#1
03/04/25 17:34
Respecto a la cuenta digital Bankinter lo leo ,en varios sitios,y continúo sin verlo claro(no se explica bien) ¿Cuándo se refiere a la primera cuenta que hay que tener HASTA 5000€ SIN REMUNERACIÓN DE INTERESES ,es obligatorio tener 5000 € o puedo tener 400-500€ por ejemplo y en mi segunda cuenta HASTA 50.000€ cobrando los intereses
¡Únete a la comunidad de cuentas y depósitos!
Suscríbete y recibe en tu correo las mejores cuentas y depósitos.