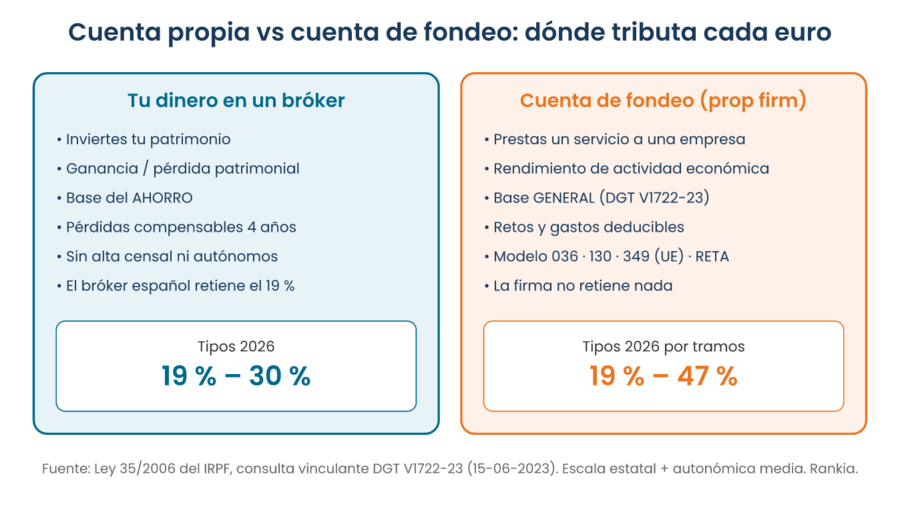
Los cobros de una cuenta de fondeo tributan en el IRPF como rendimientos de actividad económica, en la base general (del 19 % al 47 % según tramo), y no como ganancias patrimoniales de la base del ahorro (19 % a 30 %). Es el criterio que la Dirección General de Tributos fijó en la consulta vinculante V1722-23 y la consecuencia lógica de lo que es una cuenta fondeada: no inviertes tu patrimonio, prestas un servicio a una empresa que te paga un porcentaje de los beneficios de una cuenta simulada. Eso te convierte, a efectos fiscales, en un profesional: alta censal con el modelo 036, pagos fraccionados trimestrales con el modelo 130, factura sin IVA a la prop firm (y modelo 349 si está en la UE), alta en autónomos cuando la actividad es habitual y, como contrapartida, deducción de las tarifas de los retos y del resto de gastos. En esta guía explicamos cada obligación, cuánto pagarás con dos ejemplos y los errores que más caros salen.
Si todavía no tienes claro cómo funcionan estos programas, empieza por cuentas de fondeo: qué son, cómo funcionan y cuánta gente cobra; para comparar con la tributación de una cuenta propia de divisas, tienes la fiscalidad del Forex en la declaración de la renta.
Qué eres para Hacienda cuando cobras de una cuenta de fondeo
La clave está en el contrato. Cuando compras un reto y lo apruebas, la empresa de fondeo no te abre una cuenta de inversión a tu nombre: te da acceso a una cuenta simulada de su propiedad y se compromete a pagarte, como recompensa contractual, un porcentaje (normalmente el 80-90 %) de los beneficios simulados que generes. Tú no arriesgas capital en el mercado, no eres titular de ninguna posición y no vendes ningún activo. Por eso tus cobros no encajan en la definición de ganancia patrimonial (variación en el valor de tu patrimonio) y sí en la de rendimiento de actividad económica: la ordenación por cuenta propia de medios (tu tiempo, tu estrategia, tu equipo) para prestar un servicio.
Cuenta propia en un bróker |
Cuenta de fondeo (prop firm) |
|
|---|---|---|
Qué haces fiscalmente |
Inviertes tu patrimonio |
Prestas un servicio a una empresa |
Calificación en el IRPF |
Ganancias y pérdidas patrimoniales |
Rendimientos de actividad económica |
Base |
Del ahorro: 19 %–30 % |
General: 19 %–47 % (según comunidad) |
Pérdidas |
Compensables con ganancias 4 años |
Las tarifas de retos son gasto deducible de la actividad |
Alta censal / autónomos |
No |
Modelo 036; RETA si la actividad es habitual |
Pagos a cuenta |
Retención del bróker español (19 %) |
Modelo 130 trimestral; la firma no retiene |
IVA |
No aplica |
Factura sin IVA; modelo 349 si la firma es de la UE |
Qué dice la Dirección General de Tributos
La consulta vinculante V1722-23, de 15 de junio de 2023, analizó el caso de un contribuyente que operaba con el capital de una empresa de fondeo extranjera a cambio de un porcentaje de los beneficios. La DGT concluyó que esas retribuciones son rendimientos de actividades económicas del artículo 27 de la Ley del IRPF, que se integran en la renta general, y no ganancias patrimoniales: el trader no opera con su propio patrimonio, sino que presta un servicio y cobra en función del resultado. Es el único pronunciamiento específico sobre prop firms, y vincula a la Agencia Tributaria. (Fuentes: DGT, consulta V1722-23; Ley 35/2006 del IRPF, art. 27)
Dos matices que conviene no perder de vista. El primero: el criterio no cambia porque la cuenta sea simulada o real, ni porque la firma esté en Chequia, Dubái o Estados Unidos; lo que la define es que el capital es ajeno y cobras por un servicio. El segundo: la calificación como actividad económica no depende de que te hayas dado de alta. Si cobras y no te das de alta, sigues teniendo rendimientos de actividad económica, solo que incumpliendo las obligaciones censales, con las sanciones correspondientes.
Cuánto pagarás: tramos y dos ejemplos
Los rendimientos netos (cobros menos gastos deducibles) se suman al resto de tu renta general (salario, pensión, alquileres) y tributan por tramos. La escala estatal más la autonómica media en 2026 queda así; cada comunidad aplica su propia parte autonómica, de modo que el tipo final puede variar varios puntos. Consulta los tramos del IRPF de tu comunidad:
Base liquidable general |
Tipo aproximado (estatal + autonómico medio) |
|---|---|
Hasta 12.450 € |
19 % |
12.450 € – 20.200 € |
24 % |
20.200 € – 35.200 € |
30 % |
35.200 € – 60.000 € |
37 % |
60.000 € – 300.000 € |
45 % |
Más de 300.000 € |
47 % |
Ejemplo 1: asalariado que cobra 12.000 € de una cuenta fondeada
Con un salario de 28.000 € brutos, tu base ya está en el tramo del 30 %. Los 12.000 € de recompensas, menos unos 1.500 € de gastos deducibles (dos retos, VPS y datos), añaden 10.500 € a la base general: tributan casi íntegramente al 30 %, unos 3.150 €. Si hubieran sido ganancias patrimoniales de una cuenta propia, habrían pagado el 19 % sobre los primeros 6.000 € y el 21 % sobre el resto: alrededor de 2.085 €. La diferencia, algo más de 1.000 €, es el precio fiscal de operar con capital ajeno.
Ejemplo 2: trader a tiempo completo con 40.000 € netos
Sin otras rentas, 40.000 € de rendimiento neto (después de deducir retos, cuota de autónomos y gastos) generan una cuota aproximada de 9.400 € aplicando los tramos anteriores y el mínimo personal: un tipo efectivo cercano al 24 %. A eso hay que sumar la cuota mensual del RETA, que en el primer año puede acogerse a la tarifa plana para nuevos autónomos. Muchos traders en esta situación se sorprenden al descubrir que el 45 % del que hablan los foros solo se aplica a la parte de la base que supera los 60.000 €, no a todo lo cobrado.
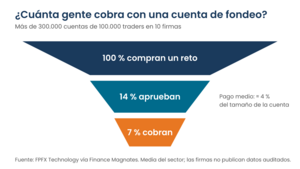
Antes de preocuparte por el tramo, conviene saber si vas a llegar a cobrar: solo un 7 % de las cuentas compradas en el sector recibe algún pago. Nuestro simulador de reto de fondeo te dice, con tus números, cuántos intentos necesitarías de media para aprobar.
Calcula tu probabilidad de aprobar y el coste real de los intentos con tu forma de operar
Simula tu reto antes de pagar
Las obligaciones, paso a paso
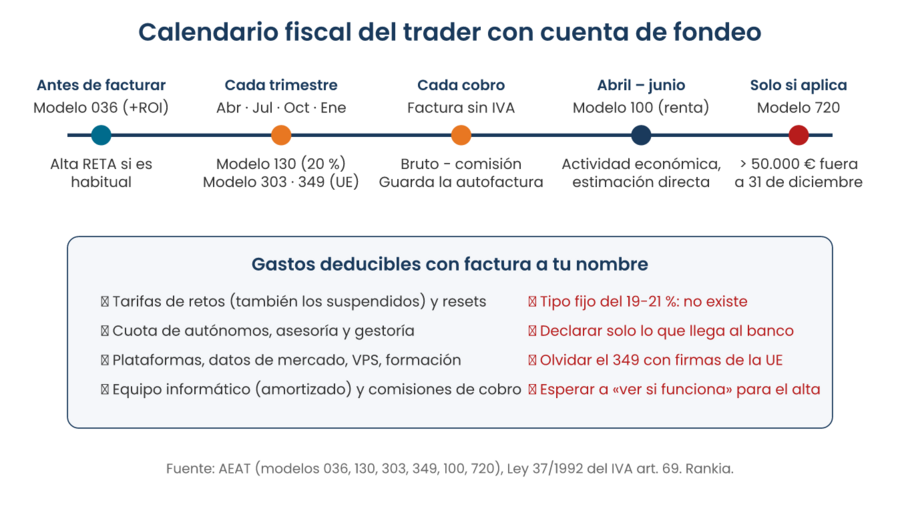
- Alta censal (modelo 036 o 037) antes de emitir la primera factura. No existe un epígrafe del IAE pensado para el fondeo; los asesores suelen usar el 831.9, «otros servicios financieros n.c.o.p.». Si la firma está en la UE, marca también el alta en el Registro de Operadores Intracomunitarios (ROI). Cómo rellenarlo: modelo 036: qué es y cómo rellenarlo.
- Alta en el RETA (autónomos) cuando la actividad es habitual. La Seguridad Social usa como referencia orientativa que los ingresos superen el salario mínimo anual, pero la habitualidad se valora caso por caso; cobrar todos los meses de una cuenta fondeada es habitualidad. El alta de oficio lleva recargo.
- Factura a la prop firm, sin IVA. Prestas un servicio a una empresa establecida fuera de España, así que la operación no está sujeta al IVA español por las reglas de localización del artículo 69 de la Ley del IVA. La factura debe indicar el motivo («operación no sujeta, art. 69.Uno.1º LIVA» o la inversión del sujeto pasivo si la firma es de la UE). Muchas firmas emiten autofacturas: guarda el acuerdo de autofacturación. (Ley 37/1992 del IVA)
- Modelo 349 si la firma está en otro país de la UE (FTMO, Chequia; Fintokei, Chequia). Declara las prestaciones intracomunitarias de servicios; con firmas de fuera de la UE (Estados Unidos, Dubái) no se presenta. (AEAT, modelo 349)
- Modelo 130 cada trimestre: el 20 % del rendimiento neto acumulado del año, menos lo ya pagado. Como la firma no retiene, no puedes acogerte a la exención por retenciones. (AEAT, modelo 130)
- Modelo 303 trimestral si estás dado de alta en IVA: irá normalmente sin cuota a ingresar, pero con las operaciones no sujetas informadas. Consulta el calendario fiscal del autónomo.
- Declaración anual (modelo 100) con los rendimientos de actividad económica en estimación directa simplificada y los pagos del 130 ya ingresados.
- Modelo 720 solo si mantienes más de 50.000 € en cuentas o monederos en el extranjero a 31 de diciembre, algo poco habitual si transfieres los cobros a tu banco español.
Qué gastos puedes deducir
La ventaja de tributar como actividad económica es que los costes del fondeo dejan de ser dinero perdido y pasan a reducir la base. Son deducibles, siempre con factura a tu nombre y relación con la actividad:
- Tarifas de los retos, incluidos los suspendidos, y los resets. Es el gasto principal y el más olvidado.
- Cuota de autónomos (RETA).
- Plataformas, datos y VPS: suscripciones a TradingView, datos de mercado, servidores para operar.
- Formación relacionada con el trading, con factura.
- Asesoría fiscal y gestoría.
- Equipo informático, amortizado según tablas, y la parte proporcional de suministros si trabajas desde casa, con las reglas específicas de afectación parcial.
- Comisiones de cobro y cambio de divisa que te descuente la firma o la pasarela de pago: declara el bruto y deduce la comisión, no declares solo lo que llegó al banco.
El problema práctico es documental: algunas firmas no emiten factura por el reto o solo entregan un recibo de pasarela de pago. Pide siempre la factura con tus datos fiscales en el momento de la compra; reconstruirla meses después es mucho más difícil.
¿Y si suspendo el reto y nunca cobro?
Es la situación del 86 % de quienes compran un reto, y la más incómoda fiscalmente. Si estás dado de alta y ejerces la actividad, la tarifa del reto suspendido es un gasto deducible que genera un rendimiento negativo compensable con rendimientos positivos de la misma actividad en los cuatro años siguientes. Si no estás dado de alta porque nunca llegaste a cobrar, la cuestión es discutible: parte de los asesores lo tratan como una pérdida patrimonial de la base general (no del ahorro) y otros entienden que es un gasto de consumo no deducible. No hay criterio oficial, así que documenta el pago y consúltalo antes de incluirlo en la declaración.
Lo que dice la comunidad de Rankia
La fiscalidad es, con diferencia, el tema que más respuestas genera en el hilo Cuentas de fondeo: resuelve tus dudas. Un usuario que cobra de firmas de futuros estadounidenses contaba cómo lo había resuelto:
"Yo hice exactamente eso: alta de autónomo (recuerda pedir la tarifa plana) y declaración trimestral. Al final no es para tanto, el mayor problema es documentar todos los gastos de cuentas de fondeo para marcarlo como gastos del negocio"
— @romanrdgz [foro Cuentas de fondeo, Rankia]
Y sobre el IVA, que es la duda que más confunde a quien factura por primera vez a una empresa extranjera, otro participante resumía el esquema con precisión:
"Tal y como funcionan las cuentas de fondeo, el esquema de facturación consiste en que un particular (autónomo) factura un servicio a una empresa, que no es consumidor final"
— @cyrano76 [foro Cuentas de fondeo, Rankia]
Las dos ideas resumen la guía: es una actividad profesional, con sus obligaciones y sus deducciones, y la carga real está en la documentación. Para entender por qué la ausencia de supervisión complica también las reclamaciones, lee ¿son legales las cuentas de fondeo en España? Qué dice la CNMV.
Si prefieres tributar como inversor
La única forma de que tus beneficios de trading tributen en la base del ahorro (19 %–30 %), sin alta de autónomo ni modelo 130, es operar tu propio capital en un bróker. Con un bróker español, además, la entidad practica la retención y la información llega a tu borrador de la renta. Es un camino más lento, pero fiscal y jurídicamente más simple, y conviene conocerlo antes de decidir. Comparamos ambos en cuentas de fondeo gratis: qué hay detrás y en la guía de mejor bróker regulado para invertir desde España.
Bróker |
Regulación |
Fiscalidad para el cliente |
Empezar |
|---|---|---|---|
CNMV (España) |
Retiene el 19 % e informa a la AEAT; datos en el borrador |
||
FCA, BaFin, CNMV |
Sucursal en España: informa a la AEAT |
||
SEC, FCA, Banco Central de Irlanda |
No retiene: declaras tú con sus informes anuales |
Errores frecuentes
- Declararlo como ganancia patrimonial en la base del ahorro «porque es trading». Es el error más común y el que la V1722-23 descarta.
- No darse de alta hasta «ver si esto funciona» y acumular cobros sin 036 ni 130: la actividad existe desde el primer pago.
- Declarar solo lo que llega al banco en lugar del bruto menos comisiones.
- Olvidar el 349 con firmas europeas: la sanción por cada modelo no presentado es de 200 €.
- No guardar las facturas de los retos, el acuerdo de autofacturación ni los extractos de pago de la firma.
- Confiar en el tipo fijo del 19-21 % de los vídeos: no existe para las cuentas fondeadas.
Preguntas frecuentes sobre la fiscalidad de las cuentas de fondeo
¿Cómo tributan las cuentas de fondeo en España?
Como rendimientos de actividad económica en la base general del IRPF, por tramos del 19 % al 47 %, según la consulta vinculante V1722-23 de la Dirección General de Tributos. No son ganancias patrimoniales de la base del ahorro.
¿Tengo que darme de alta como autónomo para operar una cuenta fondeada?
Sí cuando la actividad es habitual, y cobrar recompensas de forma recurrente lo es. Como mínimo necesitas el alta censal (modelo 036) para facturar y presentar el modelo 130; el alta en el RETA depende de la habitualidad y puede acogerse a la tarifa plana.
¿Llevan IVA las facturas a una prop firm?
No. Es un servicio prestado a una empresa establecida fuera de España, no sujeto al IVA español por las reglas de localización. Si la firma está en la UE debes constar en el ROI y presentar el modelo 349; si está fuera de la UE, no.
¿Puedo deducir el precio de los retos?
Sí, como gasto de la actividad, incluidos los retos suspendidos y los resets, siempre con factura a tu nombre. Si no ejerces la actividad porque nunca cobraste, el tratamiento es discutible y conviene consultarlo.
¿La prop firm me retiene algo?
No. Las firmas extranjeras pagan el bruto sin retención, por eso debes hacer pagos fraccionados trimestrales con el modelo 130 y declarar todo en la renta anual.
¿Qué pasa si no declaro los cobros?
La información de pasarelas de pago y bancos llega a la Agencia Tributaria. La regularización incluye la cuota, intereses de demora y sanciones del 50 % al 150 % de lo no ingresado, además del alta de oficio en autónomos con recargo.
Aviso: este artículo tiene carácter informativo y educativo y refleja la normativa y el criterio administrativo vigentes en la fecha de publicación. No constituye asesoramiento fiscal: cada situación personal (comunidad autónoma, otras rentas, volumen de actividad) puede cambiar el resultado. Consulta con un asesor fiscal antes de presentar tus declaraciones.