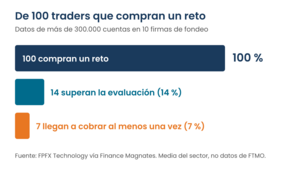
Las cuentas de fondeo (también llamadas cuentas fondeadas o prop firms) son programas en los que pagas una tarifa para superar una evaluación en una cuenta simulada y, si lo consigues, cobras un porcentaje de los beneficios que generes con un capital que no es tuyo. El dato que ningún anuncio enseña: en el mayor análisis público del sector, con más de 300.000 cuentas de 10 empresas, el 14 % de los traders superó la evaluación y solo un 7 % llegó a cobrar al menos una vez. En este artículo te explicamos qué son exactamente, cómo funciona el reto, cuánto cuesta de verdad llegar a un cobro, qué dice la CNMV, cómo tributan los pagos en España y cuándo tiene más sentido una cuenta demo o real en un bróker regulado. (Fuente: FPFX Technology, vía Finance Magnates)
Simulamos 4.000 intentos con tu forma de operar, gratis y sin registro
Calcula tu probabilidad de aprobar un reto
¿Qué es una cuenta de fondeo?
Una cuenta de fondeo es un acuerdo entre un trader y una empresa de prop trading (una prop firm) por el que la empresa pone el capital y el trader pone la operativa. A cambio, los beneficios se reparten: normalmente entre el 80 % y el 90 % para el trader. La promesa es atractiva porque resuelve el gran problema de quien empieza: no tener suficiente dinero para que el trading merezca la pena.
La realidad es más matizada. En la mayoría de las firmas de fondeo para particulares, la cuenta es simulada de principio a fin: tanto la evaluación como la cuenta «fondeada» funcionan sobre datos de mercado reales pero con dinero ficticio. Lo que sí es real es la tarifa que pagas por el reto y el pago que recibes si cumples las reglas. FTMO, la firma más conocida en España, lo explica en sus propias condiciones: solo presta servicios de trading simulado, no actúa como bróker y no acepta depósitos. (Fuente: FTMO, How it works)
Conviene distinguir tres modelos que a menudo se mezclan bajo el mismo nombre:
- Prop firm clásica (reto de pago): pagas una evaluación, operas en simulado y cobras recompensas si cumples las reglas. Es el modelo de FTMO, FundedNext, The5ers o Apex.
- Programa de capital real de un bróker: operas con tu propia cuenta real en un bróker y, si demuestras consistencia, el bróker asigna capital adicional. Es el caso de Axi Select, que no cobra tarifa de reto pero exige depósito propio y opera desde una entidad offshore del grupo.
- Intermediario regulado con asignación de capital: operas tu cuenta real en una entidad supervisada y un historial auditado te permite atraer capital de inversores. Es el modelo de Darwinex, regulado por la CNMV y la FCA, que no es una prop firm al uso.
Este artículo se centra en el primer modelo, que es el que buscan la mayoría de quienes escriben «cuentas de fondeo» en Google, y al final comparamos los tres.
¿Cómo funciona una cuenta de fondeo?
El proceso tiene siempre la misma estructura, aunque cada empresa le ponga nombres distintos:
- Compras un reto. Eliges el tamaño de la cuenta simulada (de 5.000 a 200.000 dólares, normalmente) y pagas la tarifa, que suele ir de menos de 100 a algo más de 1.000 euros o dólares.
- Superas la evaluación. Tienes que alcanzar un objetivo de beneficio (el 8-10 % es lo habitual) sin romper nunca los límites de pérdida diaria y total. Muchas firmas exigen también un mínimo de días operados.
- Pasas a la cuenta «fondeada». Sigue siendo simulada y conserva los mismos límites de pérdida, pero ahora los beneficios que generes se convierten en recompensas reales.
- Cobras. La mayoría paga cada 14 días o bajo demanda, tras un mínimo de días rentables, y te devuelve la tarifa del reto con el primer pago.
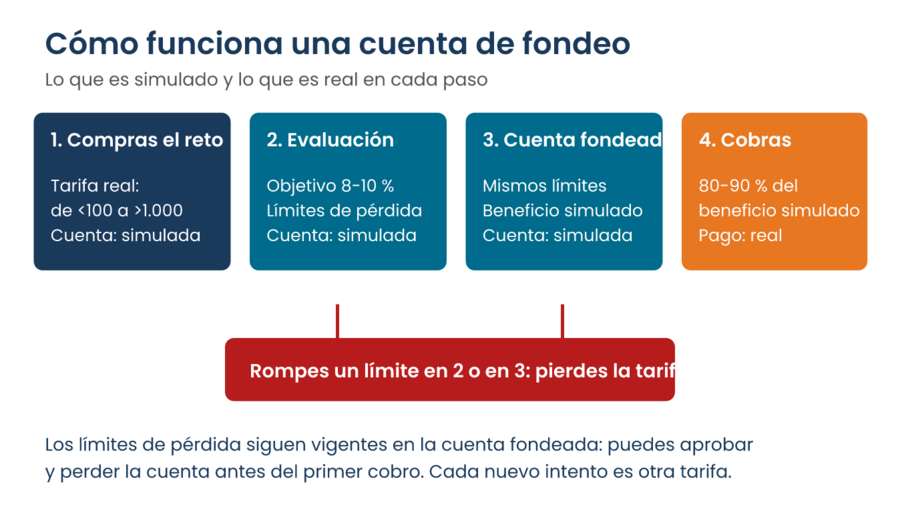
El punto que lo cambia todo está en el paso 2: si rompes un límite, pierdes la tarifa y vuelves al principio. Y los límites se aplican también en la cuenta fondeada, así que puedes aprobar y perder la cuenta antes del primer cobro. Por eso lo que define una cuenta de fondeo no es el capital que anuncia, sino sus reglas.
Las reglas que deciden si cobras o no
Estas son las reglas que aparecen en casi todos los retos y las que, en la práctica, tumban a la mayoría de participantes:
Regla |
Valores habituales |
Por qué importa |
|---|---|---|
Objetivo de beneficio |
8-10 % en la fase 1; 5 % en la fase 2 si la hay |
Cuanto más alto, más riesgo tienes que asumir para llegar |
Pérdida diaria máxima |
3-5 % del capital inicial |
Un solo mal día con varias pérdidas seguidas te elimina, aunque vayas en positivo |
Pérdida máxima total |
6-12 % |
Es la regla que más intentos tumba, sobre todo cuando es dinámica |
Tipo de pérdida máxima |
Fija (sobre el saldo inicial) o dinámica (sube con tu máximo y no baja) |
Con drawdown dinámico puedes suspender estando por encima del saldo inicial |
Días mínimos |
0-10 días de trading |
Evita que apruebes con una sola operación grande |
Regla de consistencia |
Ningún día puede superar el 30-50 % del beneficio total |
Anula beneficios concentrados en un día de suerte |
Restricciones |
Noticias, fin de semana, tamaño máximo de posición, copy trading, EAs |
Incumplirlas suele implicar cierre de cuenta sin reembolso |
Un ejemplo concreto con las reglas publicadas por FTMO para su reto de dos fases: objetivo del 10 % en la primera fase y del 5 % en la segunda, pérdida diaria máxima del 5 %, pérdida máxima del 10 % fija y cuatro días mínimos de operativa por fase. En su reto de una fase la pérdida diaria baja al 3 %, la pérdida máxima pasa a ser dinámica y se añade una regla de consistencia del 50 %. (Fuente: FTMO, Trading Objectives)
El drawdown dinámico merece una explicación aparte porque es la regla que más sorprende. Con un límite del 10 % dinámico en una cuenta de 100.000, el suelo empieza en 90.000. Si llegas a 105.000, el suelo sube a 95.000 y ya no baja: una racha mala que te devuelva a 94.000 te elimina aunque sigas por encima del saldo inicial. En el vídeo del canal de Rankia se explica cómo funciona el drawdown y por qué es la métrica clave de cualquier sistema:
¿Cuánta gente cobra de verdad con una cuenta de fondeo?
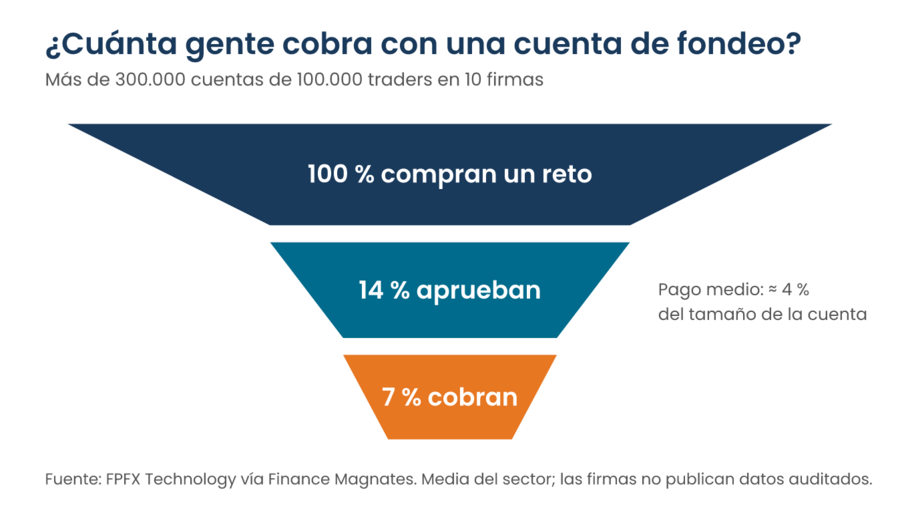
Las firmas no publican tasas de aprobados auditadas, pero hay tres fuentes públicas que coinciden. La más amplia es el análisis de FPFX Technology, proveedor tecnológico de varias prop firms, sobre más de 300.000 cuentas de 100.000 traders en 10 empresas: el 14 % superó el reto y, de ellos, alrededor del 45 % cobró al menos una vez, lo que supone un 7 % del total. El pago medio fue de en torno al 4 % del tamaño de la cuenta. (Fuente: Finance Magnates)
Las cifras que han reconocido las propias firmas son todavía más bajas. El consejero delegado de The Funded Trader declaró que su tasa de aprobados estaba entre el 5 % y el 10 %, que solo el 20 % de los traders fondeados llegaba a cobrar y que, en total, solo entre el 1 % y el 2 % de sus clientes recibía un pago. (Fuente: Finance Magnates)
Esos porcentajes explican el modelo de negocio. Según sus cuentas de 2023, FTMO ingresó unos 204 millones de dólares, y el grueso de esos ingresos procede de las tarifas de evaluación. Dicho sin rodeos: una prop firm gana dinero sobre todo con los retos que no se aprueban, no con el trading de sus traders fondeados. No es una estafa por definición, pero sí un negocio cuyos incentivos empujan a que las reglas sean difíciles de cumplir. (Fuente: TradeInformer, a partir de las cuentas anuales de FTMO)
Y aun así, el sector paga mucho dinero a la minoría que lo consigue: Prop Firm Match rastreó unos 325 millones de dólares en pagos durante 2025 entre las firmas que comparten sus datos, con FundedNext a la cabeza con casi 108 millones, y FTMO declara por su cuenta más de 650 millones acumulados desde su creación, unos 15 millones al mes. Ninguna de estas cifras está auditada. (Fuentes: Finance Magnates; Finance Magnates)
¿Cuánto cuesta realmente una cuenta de fondeo?
El precio de lista es solo la primera partida. Para saber cuánto cuesta de verdad, hay que contar con que la mayoría necesitará varios intentos. Con los datos del sector, el cálculo para un trader de habilidad media que compra retos de 100.000 queda así:
Partida |
Importe |
Base del cálculo |
|---|---|---|
Tarifa de un reto de 100.000 |
≈ 540 |
Precio de lista de FTMO y similares |
Intentos necesarios hasta aprobar |
≈ 7 |
14 % de aprobados (FPFX) |
Coste acumulado hasta aprobar |
≈ 3.800 |
7 retos a 540 |
Intentos hasta un primer cobro |
≈ 14 |
7 % de cobros sobre el total (FPFX) |
Coste acumulado hasta cobrar |
≈ 7.700 |
14 retos a 540 |
Pago típico por recompensa |
≈ 4.000 dólares |
≈ 4 % de la cuenta (FPFX) |
Leído de otra manera: el trader medio pagaría en tarifas casi el doble de lo que recibiría en su primer cobro, al que hay que sumar la devolución de la tarifa del reto aprobado. Si tu operativa está muy por encima de la media, el cálculo cambia por completo; si estás en la media o por debajo, el reto es una forma cara de descubrirlo. Esta estimación usa medias del sector, no datos de una firma concreta.
A la tarifa se suman costes menos visibles: los resets para seguir operando tras romper una regla, las cuotas de activación de la cuenta fondeada en algunas firmas de futuros, el coste de datos y plataforma, y los spreads o comisiones más amplios que aplican algunas empresas en sus cuentas simuladas. Y un coste de oportunidad: el tiempo que dedicas a pasar retos no lo dedicas a construir un historial en una cuenta real.
Para hacer este cálculo con tus propios números, el simulador de cuenta de fondeo de Rankia aplica las reglas de los retos de dos fases, una fase y futuros a tu tasa de acierto, tu ratio y tu riesgo por operación, y te devuelve la probabilidad de aprobar, el coste esperado y por qué suspenderías.
¿Aprobarías un reto de fondeo con tu forma de operar?
Simula tu reto gratis
Empresas de fondeo: cómo es el sector y por qué cierran tantas
El sector vive un crecimiento rápido y una depuración igual de rápida. Según el seguimiento de Finance Magnates Intelligence, de 376 firmas controladas, 84 ya no estaban operativas a principios de este año, y entre enero de 2024 y el primer trimestre de 2026 cerraron entre 80 y 100 empresas. Al mismo tiempo, las firmas grandes se están integrando con brókers regulados: FTMO completó la compra de OANDA tras la autorización de cinco reguladores, y otras han abierto su propio bróker. (Fuentes: Finance Magnates Intelligence; TradeInformer)
Dos episodios recientes explican por qué conviene mirar más allá de la publicidad:
- My Forex Funds. En 2023 la CFTC estadounidense congeló sus activos y la acusó de haber cobrado unos 310 millones de dólares a más de 135.000 clientes mientras actuaba como contraparte de casi todas sus operaciones, cancelaba cuentas con pretextos y ejecutaba órdenes a peores precios de los que el cliente veía. La empresa negó las acusaciones y el caso acabó archivado con costas contra la CFTC, pero la firma nunca recuperó su tamaño. (Fuente: CFTC, comunicado 8771-23)
- El apagón de MetaTrader. En febrero de 2024 MetaQuotes empezó a retirar el acceso a MT4 y MT5 a las prop firms, sobre todo a las que atendían a clientes de Estados Unidos sin licencia. En una semana, decenas de firmas tuvieron que migrar de plataforma de un día para otro y varias, como Funding Pips, suspendieron el servicio temporalmente. (Fuente: Finance Magnates)
La lección es sencilla: la contraparte de tu reto es una empresa privada sin supervisión financiera, y su capacidad de pagarte depende de que siga existiendo. Antes de elegir una, mira su antigüedad, la transparencia de sus reglas y sus datos de pagos, y no solo la tarifa. En el análisis de FTMO: opiniones, reglas y costes aplicamos estos criterios a la firma más usada en España.
¿Son legales las cuentas de fondeo en España? Qué dice la CNMV
Sí, contratar una cuenta de fondeo desde España es legal, pero no está supervisado. Como las prop firms venden evaluaciones en cuentas simuladas y no prestan servicios de inversión, no necesitan autorización de la CNMV ni figuran en su registro de entidades. Eso significa que no tienes las protecciones de un cliente de bróker: no hay fondo de garantía de inversiones, no hay reclamación ante el supervisor y, si la empresa cambia las reglas o cierra, tu única vía es el contrato.
La CNMV ya advirtió hace años sobre las webs de cuentas de trading financiadas ligadas a cursos de formación, tras recibir quejas de usuarios que pagaban cursos de varios miles de euros con la promesa de una cuenta que nunca llegaba, y aclaró que esa actividad no entra dentro de su ámbito de actuación. Lo que sí supervisa es la actividad que se realice desde esas cuentas en los mercados y la publicidad de productos como los CFD. (Fuente: advertencia de la CNMV recogida por CyberSecurity News)
En Europa no hay a corto plazo un cambio regulatorio a la vista. El presidente de CySEC, que también preside el comité de riesgos de ESMA, declaró a mediados de este año que ESMA no mantiene discusiones sustantivas sobre el prop trading minorista, aunque un escándalo importante podría devolverlo a la agenda. En Estados Unidos, en cambio, varias firmas de futuros se están registrando ante la CFTC. (Fuente: Cyprus Mail)
Cómo tributan las ganancias de una cuenta de fondeo en el IRPF
Es la duda que más se repite en el foro de Rankia, y la respuesta corta es que las recompensas de una prop firm no son ganancias patrimoniales. No has comprado ni vendido ningún activo con tu dinero: has prestado un servicio a una empresa que te paga en función de unos resultados simulados. Por eso no tributan en la base del ahorro al 19-30 %, como sí lo hacen las plusvalías de una cuenta real (lo explicamos en cómo tributan las plusvalías de Forex), sino en la base general, con los tramos progresivos del IRPF.
La interpretación más extendida entre asesores es que, si la actividad es habitual y organizada, se trata de un rendimiento de actividad económica: alta en Hacienda, declaraciones trimestrales y posibilidad de deducir las tarifas de los retos como gasto. Si es ocasional, se declara como otra renta de la base general. Al ser empresas extranjeras, no practican retención, así que el impuesto se paga íntegro en la renta. En cuanto al IVA, el criterio que se maneja es que el servicio prestado a una empresa fuera de la Unión Europea no está sujeto, mientras que con firmas europeas conviene revisar cada caso.
Hacienda no ha publicado un criterio específico para este tipo de ingresos, así que lo prudente es consultarlo con un asesor fiscal antes del primer cobro y conservar contratos, facturas y justificantes de cada pago y de cada tarifa.
Lo que cuenta la comunidad de Rankia sobre las cuentas de fondeo
El hilo Cuentas de fondeo: resuelve tus dudas acumula más de 90 respuestas desde 2023 y es un buen retrato del ciclo real de estas cuentas. Empieza con un usuario que, tras siete años operando, acaba de aprobar una cuenta de 200.000 y descubre la factura fiscal; sigue con varios traders que comparten su progreso en la fase 1 y la fase 2; y con el tiempo aparecen los mensajes de quienes cobraron una o dos veces y después perdieron la cuenta. Uno de ellos lo resumía así:
"He tenido 2 payout, pero después las he palmado y me está costando volver a alcanzar un pago. Estoy recogiendome para pensar que quizá debería cambiar de estrategia y afrontar las evals de otro modo"
— @romanrdgz [foro Cuentas de fondeo, Rankia]
Uno de los usuarios más veteranos del foro de bolsa le respondía con una reflexión que vale para cualquier trader, con o sin fondeo:
"Cambiar de estrategia significa dos cosas: 1-Vuelves al punto de partida 2-Sicológicamente tus puntos fuertes se derrumban"
— @harruinado [foro Cuentas de fondeo, Rankia]
En el mismo hilo se repite otro patrón: la fiscalidad. Varios usuarios cuentan que se dieron de alta como autónomos para declarar los cobros y debaten si las tarifas de firmas de Estados Unidos están sujetas a IVA, una duda que casi nadie se plantea antes de pagar el primer reto. Y desde los blogs de la comunidad, @mentalpips compara el negocio del fondeo con el de un casino, que gana poco de forma consistente y aparta a quien gana demasiado, y defiende usarlo solo para probar una estrategia y financiar una cuenta real, nunca como medio de vida.
Lo que revela la comunidad encaja con los datos del sector: el problema rara vez es que la firma no pague, sino que la mayoría de traders sobrestima su ventaja y subestima lo que pesan las reglas de pérdida cuando hay una tarifa en juego.
¿Para quién tiene sentido una cuenta de fondeo y para quién no?
Tiene sentido si...
- Llevas meses con una operativa medida (tasa de acierto, ratio, drawdown máximo) y tus números superan con holgura las reglas del reto.
- Tu limitación es el capital, no el sistema: en una cuenta real pequeña tu estrategia funciona pero no compensa el tiempo.
- Puedes permitirte perder la tarifa varias veces sin que afecte a tu economía.
- Entiendes que operas en simulado y que la contraparte es una empresa sin supervisión.
No tiene sentido si...
- Estás empezando y aún no controlas el drawdown ni la psicología: el reto no te enseña a operar, solo mide si ya sabes.
- Buscas vivir del trading a corto plazo: más del 90 % de los retos no acaba en un cobro.
- Necesitas las garantías de un intermediario regulado, como la supervisión de la CNMV o un fondo de garantía.
- Te atrae por la publicidad de capitales de 100.000 o 200.000: ese capital es simulado y el pago real medio ronda el 4 % de la cuenta.
Alternativas a las cuentas de fondeo: demo, cuenta real y fondeo regulado
Si lo que quieres es aprender o validar una estrategia, una cuenta demo en un bróker regulado hace lo mismo que la fase 1 de un reto, pero gratis, sin plazo y sin que te cobren por suspender. Y si después quieres operar con dinero real, lo haces bajo la supervisión de un regulador y con la protección de un fondo de garantía. Estas son las opciones que recomendamos según tu objetivo:
Opción |
Regulación |
Para qué sirve |
Empezar |
|---|---|---|---|
SEC, FCA, Banco Central de Irlanda, ASIC |
Demo y cuenta real con futuros, opciones y mercados globales |
||
CNMV (España) |
Futuros y derivados con regulación local y atención en español |
||
FCA, BaFin, CNMV |
CFD con demo completa y amplia oferta de mercados |
||
CNMV y FCA |
Fondeo regulado: operas tu cuenta real y un historial auditado te permite atraer capital de inversores |
Desde su web |
|
Axi Select |
Programa de AxiTrader LLC (entidad offshore del grupo Axi) |
Capital real del bróker sin tarifa de reto, con depósito propio desde 500 dólares |
Desde su web |
Un orden razonable para quien está decidiendo: practica en demo con las mismas reglas del reto que te interesa, mide tu tasa de acierto y tu ratio durante al menos 50 o 100 operaciones y pasa esos datos por el simulador de cuenta de fondeo. Si en demo no aprobarías, en el reto de pago tampoco. Y si apruebas con holgura, compara antes si un bróker regulado con poco capital no te da lo mismo con más garantías. Para elegir, puedes usar el comparador de brókers de Rankia y la guía de mejores brókers para trading.
Qué revisar antes de pagar un reto de fondeo
Si después de todo lo anterior decides probar, estos siete puntos separan a las firmas serias de las que desaparecen:
- Quién está detrás: razón social, país de registro y nombres de los administradores. Si solo hay un formulario y una dirección genérica, descártala.
- Reglas públicas y versionadas: deben poder leerse antes de pagar y dejar claro qué versión se aplica a tu cuenta.
- Tipo de drawdown: fijo o dinámico, y si se calcula sobre saldo o sobre equity con posiciones abiertas.
- Datos de pagos: cifras públicas y rastreables, no capturas en redes sociales.
- Condiciones de cobro: mínimos, plazos, métodos, reglas de consistencia y qué ocurre con los beneficios si cierran tu cuenta.
- Antigüedad y plataforma: una firma con varios años y plataforma propia o diversificada sobrevivió a 2024; una nueva que solo ofrece una plataforma depende de un tercero.
- Tu plan fiscal: antes del primer cobro, no después.
Preguntas frecuentes sobre las cuentas de fondeo
Es un programa en el que pagas una tarifa para superar una evaluación en una cuenta simulada y, si cumples las reglas, cobras entre el 80 % y el 90 % de los beneficios que generes con un capital que no es tuyo. La cuenta sigue siendo simulada después de aprobar; lo real es la tarifa y el pago.
No por definición: las firmas grandes pagan de forma regular y llevan años operando. Pero es un negocio no regulado cuyos ingresos proceden sobre todo de los retos que no se aprueban, y decenas de empresas han cerrado en los últimos dos años. Conviene elegir con criterio y no pagar más de lo que puedas perder.
En el mayor análisis público, con más de 300.000 cuentas de 10 firmas, el 14 % superó la evaluación y solo el 7 % del total llegó a cobrar. Una firma reconoció tasas de aprobados del 5 al 10 % y de cobro del 1 al 2 %. Puedes estimar tu probabilidad con el simulador de cuenta de fondeo de Rankia.
La tarifa de un reto va de menos de 100 euros por una cuenta de 10.000 a unos 540 por una de 100.000 y más de 1.000 por una de 200.000. El coste real es mayor porque la mayoría necesita varios intentos: para un trader medio, llegar al primer cobro supone del orden de 14 retos.
Sí. No necesitan autorización de la CNMV porque venden evaluaciones simuladas y no prestan servicios de inversión. Eso implica que no están supervisadas ni cubiertas por el fondo de garantía de inversiones. La CNMV ha advertido sobre webs que las vinculan a cursos de formación.
No son ganancias patrimoniales, porque no operas con tu dinero: tributan en la base general del IRPF, como rendimiento de actividad económica si es habitual o como otra renta si es ocasional. No hay retención en origen y conviene consultarlo con un asesor fiscal antes del primer cobro.
Existen pruebas gratuitas (como el Free Trial de FTMO) que sirven para practicar, pero no dan acceso a cobros. La alternativa realmente gratuita para entrenar es una cuenta demo en un bróker regulado, y el único modelo sin tarifa de reto con capital real es el de programas como Axi Select, que exigen depósito propio.
En un bróker operas con tu dinero en una entidad supervisada y tus beneficios y pérdidas son reales. En una cuenta de fondeo operas en simulado con dinero ficticio, pagas por la evaluación y cobras recompensas si cumples las reglas de una empresa privada sin supervisión financiera.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero o fiscal. Las empresas de fondeo no son entidades autorizadas por la CNMV y sus evaluaciones se realizan en cuentas simuladas. El trading con apalancamiento conlleva un riesgo elevado de pérdida de capital.