Cada vez que el Nasdaq sube con fuerza, ocurre un fenómeno extraordinario: aparecen economistas, analistas y expertos anunciando que estamos viviendo una nueva burbuja puntocom. Algunos llevan tantos años anunciando el próximo desplome que, cuando finalmente llegue, podrán decir con orgullo que acertaron. Aunque hayan necesitado quince años para hacerlo.
Pero ¿realmente estamos ante una repetición del año 2000?
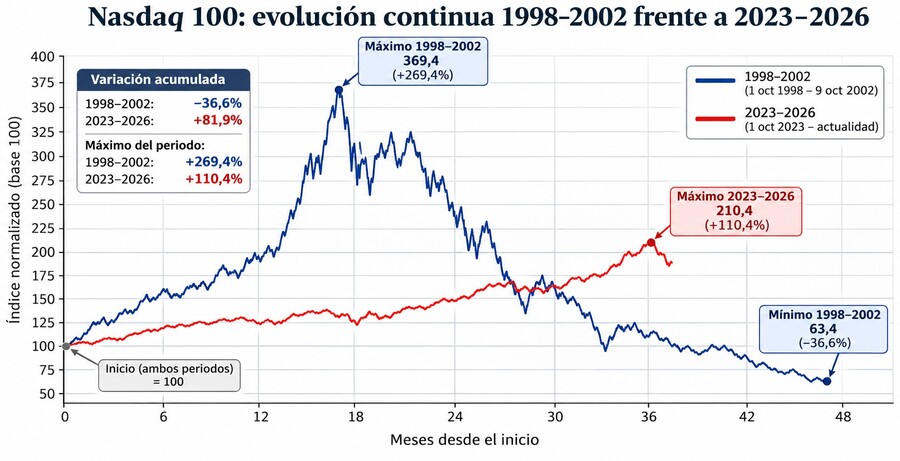
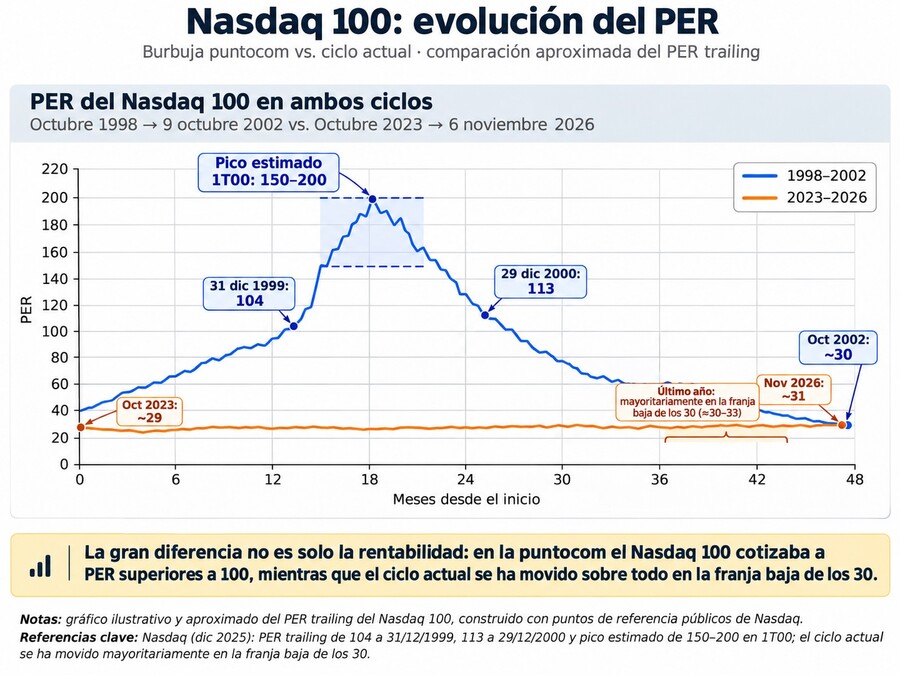
¡AL GRANO!: He preparado dos gráficos comparando la evolución del Nasdaq 100 y sus valoraciones desde octubre de 1998 hasta octubre de 2002, frente al período comprendido entre octubre de 2023 y noviembre de 2026.
Y las diferencias son bastante más interesantes que los titulares catastrofistas.
1. En el año 2000 se compraban sueños. Ahora se compran beneficios.
Durante la burbuja puntocom bastaba con añadir ".com" al nombre de una empresa para que los inversores descubrieran inmediatamente su enorme potencial.
¿Beneficios? Ya llegarían.
¿Modelo de negocio? Un detalle sin importancia.
¿Ingresos? Qué pregunta tan poco visionaria.
Había empresas que perdían dinero, otras que apenas facturaban y algunas cuyo principal activo parecía ser una presentación de PowerPoint especialmente optimista.
Naturalmente, también existían empresas extraordinarias. El problema era el precio que se pagaba por ellas.
El Nasdaq 100 cotizaba a un PER aproximado de 104 veces beneficios a finales de 1999, y se estima que alcanzó entre 150 y 200 veces en el máximo de la burbuja.
Actualmente, las valoraciones son radicalmente distintas.
Durante buena parte del último año, el PER del Nasdaq 100 se ha movido alrededor de las 30-35 veces beneficios, dependiendo de la fecha y la fuente utilizada.
No estamos hablando precisamente de comprar empresas regaladas, pero tampoco de pagar 150 euros por cada euro de beneficio anual.
2. La pequeña diferencia de ganar miles de millones
En el año 2000, los inversores pagaban fortunas por empresas que prometían dominar internet algún día.
Hoy tenemos a Microsoft, Alphabet, Apple, Nvidia, Amazon o Meta, compañías que generan enormes ingresos, beneficios y flujos de caja reales.
La inteligencia artificial puede generar expectativas exageradas. Sin duda. Pero las empresas que lideran esta revolución no son precisamente cuatro estudiantes con un garaje, una página web y una valoración de 10.000 millones.
Hay un dato especialmente revelador publicado por el propio Nasdaq: en 1999, 21 empresas del Nasdaq 100 tenían márgenes netos negativos. En la comparación realizada con 2025, prácticamente toda la capitalización del índice correspondía a empresas rentables.
La gran diferencia es que ahora los beneficios acompañan a las cotizaciones.
Y esto cambia considerablemente las reglas del juego.
3. Los gráficos cuentan una historia muy diferente
Entre octubre de 1998 y su máximo de marzo de 2000, el Nasdaq 100 llegó a revalorizarse aproximadamente un 269%.
Una auténtica locura.
En el ciclo iniciado en octubre de 2023, la subida máxima reflejada en el gráfico es del 110%.
Una rentabilidad extraordinaria, por supuesto, pero muy alejada de aquella explosión especulativa.
Y si observamos el PER, la diferencia resulta todavía más espectacular: mientras en el año 2000 el mercado llegó a pagar posiblemente hasta 200 veces beneficios, hoy nos encontramos con múltiplos muchísimo más moderados.
Resulta curioso llamar burbuja a cualquier subida bursátil sin detenerse a comprobar cuánto están ganando realmente las empresas.
Es como afirmar que dos viviendas están igual de caras porque ambas han duplicado su precio, ignorando que una está en ruinas y la otra genera una renta anual extraordinaria.
4. ¿Significa esto que el Nasdaq no puede caer?
Por supuesto que no.
Las bolsas pueden caer un 20%, un 30% o incluso más sin necesidad de que exista una burbuja comparable a la del año 2000.
Las expectativas sobre la inteligencia artificial pueden ser demasiado optimistas, las inversiones en centros de datos pueden tardar más de lo previsto en rentabilizarse y los beneficios empresariales pueden decepcionar.
Además, un PER de 30 o 35 veces tampoco es barato en términos absolutos. Exige crecimiento futuro.
Pero una cosa es advertir que el mercado puede corregir y otra muy distinta es afirmar que estamos repitiendo la burbuja puntocom.
Confundir ambas situaciones es como comparar un restaurante que factura millones y gana dinero con otro que únicamente tiene un cartel en la puerta anunciando que algún día servirá las mejores hamburguesas del mundo.
Los dos pueden estar sobrevalorados. Pero no son el mismo negocio.
Conclusión: quizá la burbuja esté en los titulares
El Nasdaq actual puede estar caro. Puede corregir. Incluso podría sufrir un mercado bajista importante.
Pero, a diferencia del año 2000, buena parte de sus principales empresas generan beneficios extraordinarios y tienen modelos de negocio consolidados.
La pregunta interesante no es si la bolsa ha subido mucho.
La pregunta es si los beneficios justifican lo que estamos pagando por ella.
Y cuando comparamos ambas épocas, la respuesta es que las valoraciones actuales, aun siendo exigentes, están a años luz de los excesos de la burbuja puntocom.
Eso sí, tranquilos: si mañana el Nasdaq cae un 3%, siempre encontraremos algún titular anunciando el inminente regreso del año 2000.
Porque hay algo que nunca entra en un mercado bajista: la industria de anunciar el próximo fin del mundo.
*Fuentes: Nasdaq Global Indexes, FactSet y Siblis Research. Comparaciones de PER histórico y evolución del Nasdaq 100. Los máximos de PER del año 2000 son estimaciones; los gráficos de evolución son ilustrativos y sus cifras pueden variar según la metodología y las fechas utilizadas.
*PER actual: Siblis Research registra 35,09 veces beneficios a septiembre de 2026, mientras que GuruFocus publica 25,79 a 6 de noviembre. Las metodologías difieren. Por eso he utilizado una referencia aproximada.