Duelo de titanes. Michael Hartnett versus E.Yardeni. MI opinión y acción.
Está siendo muy comentado en el mercado las opiniones contrapuestas entre estos dos estrategas :Michael Harnett ,estratega del Bank of America y Eduardo Yardeni , al que sigo desde su etapa en el Deuschte Bank cuando era gestor.
Vayamos por las opiniones de cada uno.
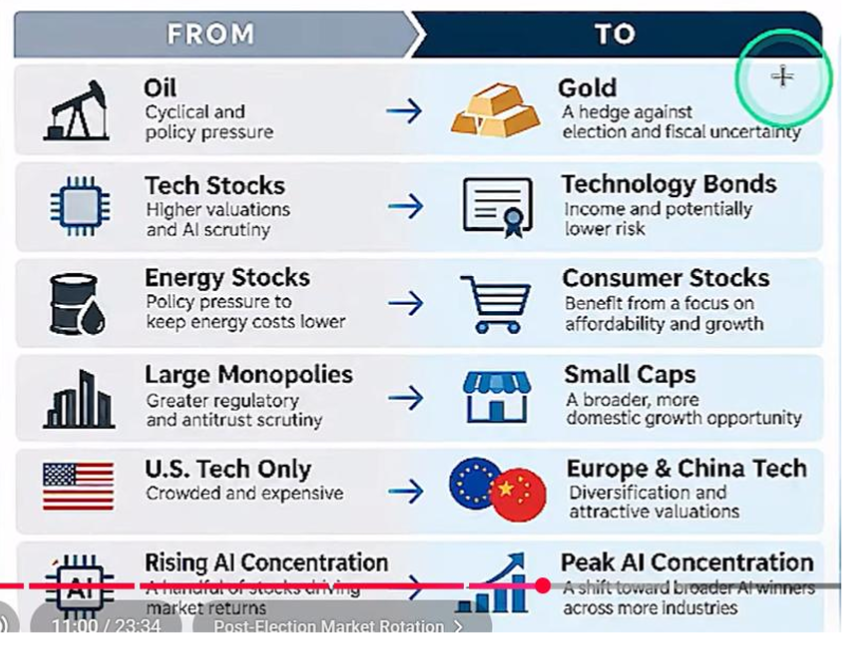
Harnett es bastante pesimista en relación a los mercados en general y a las acciones tecnológicas. Su asset allocation puede resumirse en el cuadro siguiente.
Yardeni espera el 8000 del Sp500 dado el excepcional crecimiento de beneficios y las valoraciones que son más bajas que a principio de año. El incremento de productividad, el gasto del consumidor y la resiliencia de la economía norteamericana, asi como el precio del petróleo a la baja son sus catalizadores.
Dado el peso de la tecnología en los índices, es interesante conocer su opinión que transcribo.
"Ciclo de Semiconductores "
Históricamente, la industria de los semiconductores ha sido notoriamente cíclica. Cuando la demanda de chips supera la oferta, la escasez eleva los precios; a su vez, los precios más altos reducen la demanda. Los precios elevados aumentan los márgenes de beneficio e incentivan a los fabricantes a ampliar su capacidad. A medida que la demanda se modera y se incorpora nueva oferta, el poder de fijación de precios se debilita y el crecimiento de las ganancias se ralentiza o incluso se vuelve negativo. En otras palabras, la mejor solución para los altos precios de los chips son, precisamente, precios altos de chips.
El auge de la IA ha generado un desequilibrio extraordinario entre la oferta y la demanda de chips, impulsando al alza los precios, los ingresos, las ganancias y las cotizaciones de los semiconductores. Sin embargo, recientemente ha surgido una divergencia clave. El crecimiento de las ganancias futuras de las empresas del sector de semiconductores del S&P 500 se ha disparado hasta el 175 % interanual, mientras que las ganancias del índice bursátil del sector se desplomaron del 130 % interanual a principios de año al 9 % actual (véase el gráfico). Históricamente, la variación porcentual interanual del índice bursátil de semiconductores ha tendido a alcanzar su máximo antes de que el crecimiento de las ganancias alcanzara su máximo y a tocar fondo antes de su recuperación. Esta última divergencia sugiere que los inversores podrían estar anticipando ya un pico en el crecimiento de las ganancias.
Creemos que los inversores podrían tener razón en parte: la demanda de chips debería seguir aumentando a medida que la revolución de la IA impulse una demanda cada vez mayor de capacidad de procesamiento; esto debería impulsar el crecimiento de las ganancias. Sin embargo, las limitaciones financieras, políticas y físicas están frenando el auge de la inversión en IA, lo que debería moderar el ritmo de crecimiento tanto de la demanda de chips como de las ganancias.
Una limitación física es la expansión de la capacidad de fabricación de semiconductores, lo que debería incrementar gradualmente la oferta. A medida que se reduce la brecha entre la oferta y la demanda, el poder de fijación de precios y los márgenes de beneficio podrían verse presionados, lo que ralentizaría el crecimiento de las ganancias.
Dicho esto, los fabricantes de memorias han incrementado notablemente el uso de acuerdos a largo plazo (LTA) con los proveedores de servicios en la nube a gran escala, pasando de contratos trimestrales o anuales a acuerdos de tres a cinco años respaldados por importantes pagos anticipados, lo que debería ayudar a amortiguar una posible desaceleración. Solo Micron reportó aproximadamente 150 mil millones de dólares en ingresos futuros contratados el trimestre pasado.
El auge de los beneficios de Semis se ha visto impulsado tanto por un notable crecimiento de los ingresos como por la expansión de los márgenes de beneficio. Los ingresos previstos han aumentado un 121,2 % interanual, mientras que los beneficios previstos han crecido aún más rápido, un 175,1 % (véase el gráfico).
Como resultado, el margen de beneficio previsto del sector ha alcanzado un récord del 51,8%, casi duplicándose con respecto a principios de 2023 (véase el gráfico). Estos márgenes extraordinarios reflejan el poder de fijación de precios del que han disfrutado las empresas de semiconductores, dado que la demanda ha superado la oferta disponible.
La expectativa de un crecimiento máximo de las ganancias podría haber contribuido a la reciente caída de los precios de las acciones de semiconductores. El índice bursátil S&P 500 Semiconductors se desplomó aproximadamente un 27% desde su máximo reciente hasta el 6 de noviembre, cayendo por debajo de su media móvil de 200 días (gráfico). No obstante, en nuestra opinión, su tendencia alcista se mantiene intacta.
La caída también se ha hecho evidente en los ETF de semiconductores, que han retrocedido bruscamente desde sus máximos recientes (gráfico).
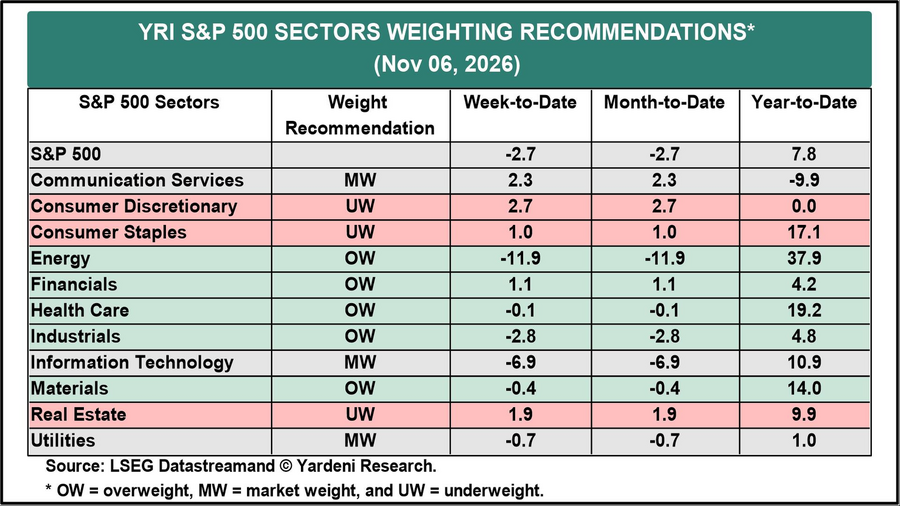
Su distribución sectorial recomendada es la siguiente:
MI opinión.
Visto el comportamiento del mercado estos días, y la volatilidad a nivel de acciones concretas y sectores pienso lo siguiente:
El petróleo y los tipos de interés son los catalizadores del mercado ya que los beneficios empresariales en USA permanecen muy sólidos y la economía resiliente.
Estoy comprando oro, consumo discrecional (menudo día ayer),financieras, dowjones, sp equiponderado ,valor ,dividendo,pequeñas compañías y compro tecnología en las grandes caídas. Cómo ven lo fío casi todo al control del petróleo y de los tipos.
Ello es posible porque nunca estoy invertido a tope, dada que mi sicología no está preparado para ello y me siento muy cómo teniendo cash casi siempre ya que el mercado es muy volátil.
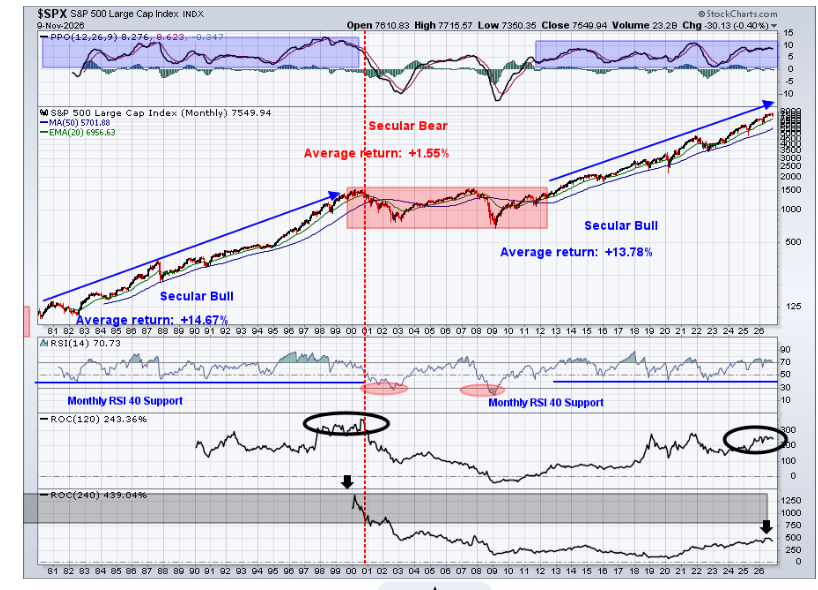
¿ Por qué pienso que el mercado es alcista a medio plazo?. El gráfico me lo dice y no puedo ignorarlo. El RSI mensual por encima de 40 soporte claro.
Catalizadores para que el crecimiento vuelva por sus fueros.
Si bien nadie puede predecir con exactitud el momento en que el mercado tocará fondo, varios factores podrían ayudar a estabilizar las acciones de crecimiento y, potencialmente, respaldar una recuperación antes de finales de 2026.
Evidencia de la monetización de la IA: Los inversores exigen cada vez más pruebas de que el gasto masivo en infraestructura de IA se traduce en ingresos sostenibles y flujo de caja libre.. El mantenimiento de los compromisos de gasto y la mejora de las expectativas de ganancias entre los proveedores de infraestructura reforzarían las perspectivas de la demanda subyacente.
Menor incertidumbre política: Tras las elecciones de mitad de mandato, una mayor claridad en el marco legislativo podría contribuir a reducir la incertidumbre. Si los inversores concluyen que es improbable que se produzcan cambios significativos en la tributación corporativa o en la regulación de la infraestructura de IA a corto plazo, parte de la prima de riesgo político que pesa sobre las acciones de crecimiento podría disminuir. La actual rotación defensiva también podría revertirse a medida que se atenúe la reacción política inicial.
Catalizadores específicos de cada empresa: El próximo informe de resultados de algunas empresas como Credo podría brindar tranquilidad respecto a la demanda de los clientes y su posición competitiva, mientras que las mejoras en el capital circulante y el flujo de caja libre de Celestica podrían reforzar la confianza en sus perspectivas de crecimiento.
Normalización de la actividad comercial: a medida que disminuyen las ventas forzadas y las liquidaciones institucionales, la actividad comercial puede estabilizarse, lo que permite a los inversores centrarse más en los fundamentos de las empresas que en las fluctuaciones de precios a corto plazo. Los últimos datos muestran un incremento del apetito por los bonos.
Compra cuantitativa en mercados sobrevendidos: Los fondos cuantitativos que utilizan indicadores técnicos, incluido el RSI (Índice de Fuerza Relativa), pueden comenzar a comprar acciones que han alcanzado niveles de sobreventa extremos. Estas estrategias de compra sistemáticas pueden brindar apoyo adicional a medida que el impulso de los precios comienza a estabilizarse.
Valoración y compras basadas en el flujo de caja: A medida que los precios de las acciones bajan, mientras que las expectativas de ganancias y flujo de caja se mantienen sólidas, los fondos cuantitativos que priorizan las valoraciones atractivas, la rentabilidad y el flujo de caja libre pueden identificar oportunidades de inversión cada vez más interesantes. Esto podría generar una fuente de demanda más fundamental y contribuir a una recuperación sostenible.
Mejora del dinamismo del mercado y la estacionalidad de fin de año: Una reducción de las ventas institucionales, una mayor amplitud del mercado y la estabilización de las acciones de semiconductores y de empresas con alto potencial de crecimiento podrían ayudar a atraer de nuevo a los inversores a compañías con sólidos fundamentos y en fase de crecimiento. Históricamente, noviembre y diciembre han sido meses favorables para las acciones, aunque las tendencias estacionales no garantizan una recuperación.
No está garantizado que estas etapas se produzcan en este orden, pero ilustran cómo una recuperación del mercado puede evolucionar desde compras técnicas a corto plazo hasta una demanda institucional renovada respaldada por los fundamentos.
Quizás el avance más alentador sería un renovado enfoque en los fundamentos de las ganancias en lugardel sentimiento a corto plazo.
Cada inversor en función de su sicología, tipo de inversor y rentabilidad acumulada puede decidir una cosa u otra.,pero si Vd es pesimista o impaciente éste no es su mercado. Días como el jueves pueden repetirse incluso con más fuerza a pesar de las estadísticas.