Ideas de inversión (IV). Como (quizás) hacerse millonario comprando un solo valor (20.000 euros).
Autor
Quark1
Antes de nada, explicar para evitar incautos, que esta es una idea de inversión, no un consejo o una recomendación. Y por supuesto, tiene mucho riesgo y pocas probabilidades de éxito.
Desde tiempo inmemorial, la idea de hacerse rico ronda la cabeza de cualquier inversor. Buscar ese pelotazo y conseguirlo es el sueño de casi todos, que prefieren encontrar una aguja en un pajar en lugar de realizar una inversión prudente que genere réditos más pequeños pero constantes y a ser posible, seguros.
La idea de inversión, aunque bien fundamentada, es una "especulación" que solo dará sus frutos (si se culmina con éxito) en un periodo entre cinco y diez años.
Dejando de lado esas empresas que de la nada pasan a ser milmillonarias, la inversión se centra en un sector cíclico, cuyo subyacente son los metales preciosos. La inversión trataría la compra de una empresa minera con producción de oro y plata, que multiplicase su valor como consecuencia de la revalorización del oro y la plata, en ese periodo de tiempo.
Por lo tanto la tesis se divide en dos partes.
1º) Fundamentos de la revalorización de la plata. Es decir, por qué la plata (y tal vez el oro) va a subir tanto en esos cinco o diez años.
2º) Elección de un valor adecuado, que cumpla una serie de requisitos indispensables.
Antes de empezar con los fundamentos, voy a dar precios objetivos de la plata y el oro, para cumplir la premisa inicial.
La figura es una taza gigante con asa, cuyo precio objetivo (tras superar la resistencia de los 50$, y esta es una condición de si y solo si) alcanza los 200$ la onza, en torno a 2030.
Para el precio del oro, dos gráficos. El precio objetivo estaría situado entre los 8.000-10.000 dólares la onza.
Parecen incrementos notables, aunque como se puede ver, ya se han dado en el pasado, siguiendo esos ciclos, pero incluso ahora tenemos una referencia cercana en otro metal precioso, el paladio.
Desde 2016 a 2022, el precio se multiplicó por ocho veces. No parece que estemos hablando de un imposible...
1º) Fundamentos de la plata.
Como ya he comentado otras veces las características del mercado de la plata, dejo estos enlaces para no repetirme.
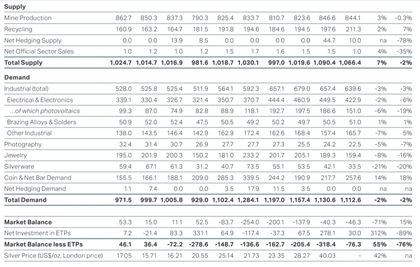
La tabla con la oferta y demanda de los últimos años, deja una idea muy clara.
"En general, a pesar de una demanda más débil y una ligera caída en la oferta total, se pronostica que el mercado mundial de la plata experimentará otro déficit físico considerable en 2023, lo que marcará el tercer año consecutivo de déficit anual. En 140 Moz, esto será un 45% menor que el máximo histórico de 2022, pero aún es elevado según los estándares históricos. Igual de importante es que Metals Focus cree que el déficit persistirá en el mercado de la plata en el futuro previsible."
"La demanda industrial en 2023 alcanzará un nuevo máximo anual. Como se señaló anteriormente, los factores clave de este crecimiento están siendo impulsados por una sólida economía verde, incluida la inversión en energía fotovoltaica (PV), redes eléctricas y redes 5G, así como un mayor uso de la electrónica automotriz y la infraestructura de apoyo. Las mejoras en (PV) fueron particularmente notables ya que el aumento en la producción de celdas superó el ahorro de plata, lo que ayudó a impulsar la demanda de electrónica y electricidad."
Nada menos que 632 millones de onzas de demanda industrial, frente a una producción minera de 820 millones. El crecimiento de la fotovoltaica previsto para los próximos años (ver gráfico), unido a la generalización de unos paneles bifaciales que consumen más plata, está empujando la demanda industrial casi hasta el nivel de producción minera.
Frente a un demanda pujante, la oferta minera tocó techo en 2016.
La concentración en las principales minas del mundo sigue descendiendo, como es habitual en los metales-minerales, advirtiendo sobre el fenómeno del agotamiento.
Este gráfico nos muestra las onzas de plata por tonelada extraída de tierra, en las principales siete compañías mineras de plata.
Como consecuencia de las tendencias de la oferta y la demanda, la plata ha entrado en déficit permanente.
El análisis por fundamentales nos dice que la oferta ha llegado a su máximo mientras la demanda sigue creciendo, sobre todo por la parte industrial, causando un déficit permanente que solo puede ser satisfecho mediante la reducción de inventarios.
Por ejemplo, los dos principales mercados sufren fuertes descensos en los últimos años.
Comex.
LBMA.
La continuidad de estos déficit va a tensar el mercado de la plata, a medida que los inventarios se reduzcan en exceso, provocando subidas de precio para eliminar demanda...
Con estos fundamentos se puede entender mejor, las excelentes perspectivas en el precio de la plata para los próximos años.
Una subida de los precios de la plata no afecta apenas a la oferta, porque casi el 75% de la producción minera de plata procede de minas de oro, cobre y zinc, donde la plata es un sub-producto. Por mucho que subiera el precio de la plata, no iban a desarrollar nuevas minas de cobre, por ejemplo.
2º) El valor.
Requisitos indispensables.
a). Buena cantidad de reservas (oro y plata) que le permitan aguantar los años necesarios y suficientes para generar la revalorización esperada en el periodo requerido.
b). Tener las reservas en países sólidos y seguros.
c). Deudas nulas o en todo caso, aceptables para el cash flow esperado. Es imprescindible evitar la dilución debido a la necesidad de pagar la deuda.
d). Baja valoración actual.
e). Reservas desarrolladas. Los costes actuales no permiten invertir en proyectos caros, sin desarrollar. La producción debe estar cerca de máximos, para trasladar inmediatamente a resultados, la subida de precios prevista.
Descripción del valor.
Se trata de Coeur Minig. Cotiza en la bolsa de Nueva York con el ticker "CDE".
Es una empresa minera, productora de oro y plata, principalmente.
Las principales minas se ven en el mapa, junto con las reservas de oro-plata y su producción actual.
Está en pleno desarrollo de su mina de Rochester, corazón de la producción futura (vida esperada de la mina 13 años).
Se estima que en 2025, una vez completamente desarrollado el proyecto, la producción total de la compañía alcance las 15 millones de onzas de plata y 350.000 onzas de oro.
Los últimos resultados trimestrales no recogen el desarrollo completo de Rochester.
En los últimos años, ha sido preciso realizar un fuerte esfuerzo inversor para desarrollar la nueva mina, algo que ha penalizado la cotización y ha elevado la deuda. Es el único punto negativo, pero solo paga un 5,125% por el grueso de la deuda.
Como a todas las mineras, le ha afectado el incremento de todos los costes, reduciendo al límite los márgenes.
Revalorización esperada.
Una vez presentados los resultados y las reservas de la compañía, junto con su producción esperada para el futuro, paso a realizar los cálculos en función del precio objetivo de la plata y el oro.
Plata 200$ onza.
Oro 8.000$ onza.
Coste por onza, plata 25$ y oro 2.000$, con una margen por onza de 175$ y 6.000$ la onza respectivamente.
Si la producción alcanza los 15 millones de onzas plata anuales x 175$ margen = 2.625 millones de dólares de margen bruto.
En el caso del oro, 350.000 onzas anuales x 6.000$ margen = 2.100 millones de dólares mrgen bruto en el oro.
Total margen bruto, despreciando la parte del zinc y el plomo.
2.625 + 2.100 = 4.725 millones.
Pago impuestos bruto (no recojo las amortizaciones que se descuentan del margen bruto)
4.725 millones x 30% (tipo medio) = 1.418 millones.
Beneficio neto 4.725 - 1.418 = aproximadamente 3.300 millones de dólares.
Para este tipo de valores en fuerte crecimiento, el PER aplicado oscila en torno a 20 veces.
Capitalización prevista por lo tanto
3.300 x 20 = 66.000 millones de dólares.
Además con semejante incremento en los beneficios es muy posible que se planteen retribuir al accionista con recompras de acciones y dividendos, eliminando toda la deuda. Supone un beneficio adicional que no tengo en cuenta en el estudio.
Cotización actual 2,85$ por acción, con un volumen medio de intercambio de 6 millones de acciones (buena liquidez). Capitalización 1.090 millones de dólares.
Potencial de revalorización. 60 veces la capitalización actual.
Histórico de cotización.
En el último mes ha subido con fuerza, por lo que la zona ideal de compra está entre 2,40-2,60$.
Conclusión.
Coeur es una minera de oro y plata, claramente infravalorada, con una producción centrada en EE.UU. y en menor medida en México y Canadá.
La clave de la revalorización se centra exclusivamente en la rotura de la resistencia de la cotización del oro y la plata. En el caso del oro, los niveles máximos están situados muy cerca de la actual cotización y no sería nada raro que en breve los superará.
En el caso de la plata tiene dos niveles importantes y aún lejanos. Los 30$ y sobre todo, la resistencia histórica de los 50$.
Si ambos niveles máximos son superados, la posibilidad de alcanzar los precios objetivos para el oro y la plata, aumentan considerablemente, pero se necesita una fuerte debilidad del dólar para acompañar el espectacular ascenso esperado.
Gran parte de la devaluación del dólar pasa por la vuelta de los BC (FED) a nuevas inyecciones monetarias para salvaguardar la economía americana en caso de fuerte recesión.
Este análisis se incrusta en la visión a largo plazo del gráfico presentado anteriormente en este post.
Para los próximos años, se espera un gran debilidad del Sp500 y una revalorización de las materias primas como el oro y la plata.
Tanto el oro, como la plata han tenido en el pasado, subidas similares a las esperadas para este periodo, pero no hay que olvidar que es realmente complicado que los precios del subyacente (oro-plata) asciendan al nivel asignado en la tesis, por lo que la posibilidad real de alcanzar los objetivos es muy pequeña.
La idea por lo tanto, es dedicar una pequeña cantidad a la inversión diversificando el riesgo, introduciendo una pizca de pimienta en la cartera. Por supuesto no es conveniente apostar todo a caballo ganador, porque lo usual es que no se cumplan los objetivos.
La lista de cosas que podrían salir mal es tan elevada que no merece relatarla. Expropiaciones, quiebras, diluciones, incumplimiento del objetivo del subyacente, colapsos varios, crisis económica, etc.
En cualquier caso, recordar que esta serie solo da ideas de inversión, no recomendaciones de compra o de venta.
Saludos.
PD. Creo que sería el primer caso de la historia de una tesis en la que se promete una importante revalorización y luego se cumple. Por lo tanto, no esperen nada ...
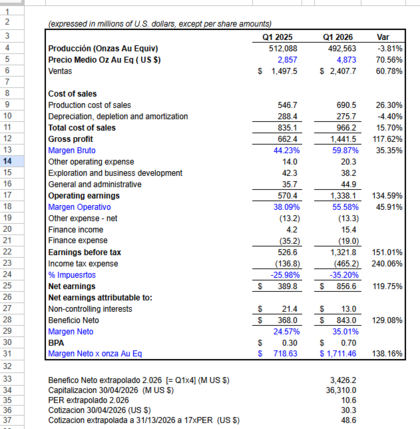
el beneficio se queda en $ 843 M x mayores gastos en inversión en minas que entrarán en producción antes de fin de década, x mayor previsión para pago de impuestos y x subida de costes.
Anualizando el resultado del trimestre, ganaría $ 3.426 M en 2.026; capitaliza $ 36.310 M con lo que cotiza a 10'6xPER estimado 2.026; suponiendo que acabe cotizando a 17xPER, debería cerrar el año en los $ 48'6.
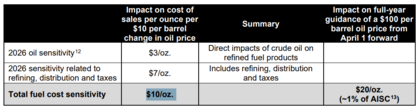
La empresa indica que ha hedgeado al oil y que estima una sensibilidad de $ 10 x onza x cada $ 10 de subida del barril del oil.
Acaban el trimestre con caja neta descontado deuda con intereses, de unos $ 1.400 M, que prevén dedicar a dividendos y recompras.
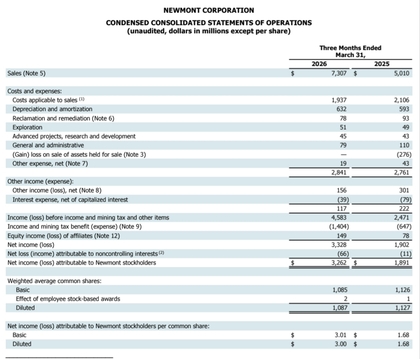
NewMont, la 2a "lotrera" en capitalización del orbe bre la campaña de presentación de resultados. Produce 1.231.000 onzas (- 229.000 oz i.a) en el Q1 Con el.oro a 4.900, venden $ 7.300M, (+ 46% i.a) gana $ 3.262 M (+ 72'5% i.a) y obtiene un Margen neto del 44'7%.
Capitaliza $ 129.000 M y cotizá a 19xPER. Prevé dedicar parte del beneficio a recompras.
Además de oro tb obtiene otros metales como subproducto de la minería del oro; al pie se detallan y se indica que produjo de cada uno de ellos en 2.025 Copper Production (ktonne) 102 Silver Production (Moz) 32 Lead Production (ktonne) 90 Zinc Production (ktonne) 220
Extrapolando el resultado del Q1 a todo el ejercicio, ganaría $ 13.000 M en 2.026, con lo que estaría cotizando a 10xPER estimado 2.026. Es decir, en condiciones normales, de cumplirse la extrapolación de arriba, debería doblar.
La Guerra de Irán ha frenado la escalada de los metales preciosos, para hacerles retroceder. La Guerra va a traer inflación y tipos reales negativos (no puede ser de otra manera daba la barbaridad de deuda que acumula el mundo) lo que va a empujar al alza todavía más sal alza este tipo de activos, salvo recesión económica, claro está.
World Silver Survey 2.026 : el déficit de plata se ensancha x la oferta sigue "plana", a pesar de que las minas producen como nunca, x la demanda de plata de inversión (monedas y lingotes) y posicionamiento de ETFs
Traigo esto a colación xq la Guerra del golfo está impactando gravemente a la producción de ácido sulfúrico mundial, ya que se ha perdido el 25% del suministro mundial de azufre. Aunque el Ácido sulfurico se usa en minería principalmente para extraer cobre de mineral de óxidos de cobre, resulta que tb se usa para purificar los Bullions de oro y para purificar la plata.
La prairiesky ya la seguia por ser posicion destacada en azvalor a 31 dic a aquellos precios. La otra la comentaste en un mensaje anterior y la compraste a buen precio
Lo de la gran correccion si llega ya te enteraras sin que yo te diga nada jejejeje(chillara tu tv,radio,amigos,redes sociales......).
Hay demasiada gente pensando en una gran caida para comprar barato lo cual de momento me parece poco probable.
Me encanta tu forma de operar con tranquilidad y bien diversificado tipo cartera 4 estaciones de Ray Dalio
pdt Ya hay acciones que estan a precio tipo kimberly,general mills,kraft,veralia,.........pero si hay correccion mejor -comprare mas.
Buenas tardes Antonio, Pues yo llevo mucho oro, ya desde hace años. Intercambié la liquidez por oro; de modo que el oro es mi nueva liquidez. Si el sistema se derrumba, compraré acciones a precios ridiculos a cambio de oro (esa es mi/una idea, si sucediese, mientas tanto mantendré mi posición).
En cuanto a XEG lo he vendido a cambio de PSK (Regalía canadiense). Como estoy seguro que la inflación va a subir, debido al cuello de botella en la Energía debi do a la guerra de Irán, creo que el negocio de la Regalía es más apto para mí cartera de inversión. Igualmente con XETM, la he intercambiado por la canadiense ALS
Bueno, pues ya tengo, por fin, mi cartera "Antifragil" estructurada para no mirarla "en años", hasta que la bolsa me ofrezca su oportunidad de comprar a precios ridiculos. Mientras el acontecimiento atípico no acontezca, sigo manteniendo mi cartera de inversión rindiendo con objeto de obtener retabilidades reales positivas (por inflación y degradación monetaria). Ese es mi objetivo.
Saludos, Valentin
P.S.: Dame un toque cuando veas la bolsa barata, que yo ya le dedicaré más tiempo libre a otras importantes de la vida.
Muchas Gracias Valentin por compartir Esta claro que si el oro lo hace bien sera claramente de las ganadoras y con menos riesgo que otras por jurisdiccion,tamaño o deuda.
Pdt-Espero que te vaya bien en las 3- que sigo demasiado expuesto a oro y plata en el portfolio a pesar de que vendi la mitad en enero.AMEN
Pues yo como llevo bastante "Oro", estoy considerando recomponer un poco dicho pilar de mi cartera. Pretendo entrar en una minera de oro, reduciendo el Peso de las Streamers (Suman 20% en cartera), a entorno 7%/7%/6% WPM/FNV/Agnico.
Mi tésis: Tenemos dos frentes abiertos: 1. Por una parte la degradación monetaria (FIAT) que hará subir el precio del oro. 2. Por otra parte, y dada la guerra de Irán, inevitablemente (siempre a mi juicio) subirá el precio de la energía.
La razón por la que incluir una minera de oro, es por si se da el caso de que la subida del precio del oro por degradación monetaria compensa incluso si el coste de la energía se centra entorno a los 100 USD/b. __________________________________
Aquí expongo un poco mi análisis de la posible siguiente reajuste de cartera:
📑 Estrategia de Cartera Oro 2026: Optimizando Royalties + Minería Eficiente
En el escenario actual de degradación monetaria acelerada, tensiones geopolíticas y un precio del oro consolidado por encima de los $4.675/oz, muchos inversores nos planteamos si es eficiente mantener una cartera 100% en empresas de Royalties/Streaming.
Tras analizar el impacto de los costes energéticos (Petróleo ~$100) frente al margen operativo, propongo una redistribución estratégica: pasar de un 10%/10% en Royalties a un modelo 7% / 7% / 6% incorporando a Agnico Eagle Mines (AEM) como el motor operativo de la cartera.
1. El Candidato: Agnico Eagle Mines (TSX: AEM) vs. Newmont (NGT)
Aunque Newmont es la número uno por volumen, para una cartera que ya cuenta con la solvencia de Franco-Nevada (FNV) y Wheaton Precious Metals (WPM), Agnico Eagle es el socio estratégico superior por tres razones:
Eficiencia de Costes (AISC Bajo): Agnico mantiene un AISC proyectado de ~$1.475/oz, notablemente inferior al de sus competidores globales (~$1.700-$1.850/oz). Esto nos da un "colchón" de seguridad si el petróleo sigue subiendo.
Seguridad Jurisdiccional: Al operar principalmente en Canadá, Australia y Finlandia, eliminamos gran parte del riesgo político que afecta a otras mineras, dejando ese riesgo geográfico para las carteras de royalties (mejor diversificadas por naturaleza).
Apalancamiento Operativo: A los precios actuales de $4.675/oz, Agnico genera márgenes de más de $3.000 por onza. Es el vehículo ideal para capturar la "explosión" de beneficios que los modelos de royalties captan de forma más lineal.
3. Configuración de la Posición (Operativa en CAD)
Para optimizar costes, operamos en el Toronto Stock Exchange (TSX). Esto permite rebalancear sin comisiones de cambio de divisa (USD/CAD) si tu cuenta de bróker ya está en dólares canadienses:
🛡️ Franco-Nevada (7%): La base defensiva y "Aristócrata del Dividendo".
🛡️ Wheaton Precious Metals (7%): Exposición a altos márgenes y subproducto de plata.
🚀 Agnico Eagle Mines (6%): El motor de crecimiento operativo y eficiencia de costes.
___________________
⚠️ Advertencia de Riesgos y Factor Divisa (Inversor Eurozona)
Volatilidad y Apalancamiento: Las mineras suelen tener una volatilidad de 2 a 3 veces superior a la del oro spot. Un movimiento del 1% en el oro puede suponer un 3% en la acción.
Riesgo Operativo: Huelgas, fallos geológicos o inflación de costes pueden afectar la cotización incluso si el oro sube.
El "Triángulo de Divisas" (EUR/CAD/USD): Al operar desde la Eurozona en el TSX, estamos "cortos en Euro". Si el Euro se fortalece frente al CAD, nuestra ganancia se reduce. No obstante, si la tesis es la degradación de monedas FIAT, apostamos a que el CAD mantendrá mejor su valor que el Euro a largo plazo.
______________________
📢 DESCARGO DE RESPONSABILIDAD (DISCLAIMER)
IMPORTANTE: No soy asesor financiero profesional ni gestiono fondos de inversión. Este análisis refleja exclusivamente mi opinión personal y mi propia estrategia de cartera basada en mi perfil de riesgo. La inversión en el sector minero y en materias primas conlleva riesgos elevados de pérdida de capital. Antes de realizar cualquier operación, te recomiendo encarecidamente realizar tu propio análisis (Due Diligence) o consultar con un asesor financiero certificado. Rentabilidades pasadas no garantizan rentabilidades futuras.
Casualidad del dia Hoy me han saltado los stops de algunas y he decidido vender : CNQ,Cenovus,chevron,pbr,xom,suncor,noble,vale y viper(mas vale pajaro en mano que cocodrilo en el pie).
Me queda enquest de petroleo y ya vere mañana-le pondre un stop
Estas van a la liquidez para unos meses-ya tengo 35% en liquidez
Buenas tardes @antonio34, pienso que es mejor que apliques tu propio instinto/strategia, que imagino lo haces muy bien. Con la posición en XEG, no pretendo intervenir en el corto plazo. Forma una pequeña posición de entorno al 4% en una cartera diversificada con objeto de obtener un retorno real decente en los próximos años Me refiero a hacer frente a la inflación monetaria (que es muy distinta al IPC), y no deben ser confundidas. En otras palabras, no pretendo actuar como “jugador de corto plazo”, por lo que no estaré aquí para indicaros cuando vendo, ya que quizás pasen años hasta que venda alguna posición de mi cartera.
Buenas tardes Valentin Me imagino que sigues con el etf XEG de canada dejando correr las ganancias Si empiezas a descargar o ves punto de descarga se agradeceria que compartieras opinion Yo tambien sigo con las grandes (CNQ,Suncor, Cenovus.....) y ya dudando en seguir con todo o reducir a la mitad.
Tu bola de cristal y olfato es mejor que el mio y si por casualidad me lees o escribes....
Tiene pinta que los indices generales van a corregir bastante-Hoy ya he hecho bastante liquidez por si se da el caso . Sigo con las posiciones en petroleras y metales(en estas la mitad ya vendi-lo que me queda en metales se queda conmigo por cabezon).
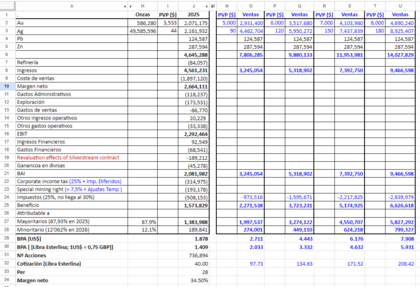
Resumen de Cuentas de Fresnillo del año 2.025 y, en azul, estimación de cuánto más podría llegar a ganar en distintos escenarios del precios de oro y plata respecto a los $ 1.384 M ganados en 2.025. Y en la parte inferior, precio al que debería cotizar a 28xPER actual. Así, si el precio medio de venta de la onza de oro y plata en 2.026 fuesen de $ 5.000 y $ 90, respectivamente, ganaría $ 1.997'5 M adicionales a los $ 1.384 M de 2.025, y a 28xPER, debería cotizar a 97'73 GBP, más del doble de las 40 actuales.