Ideas de inversión (IV). Como (quizás) hacerse millonario comprando un solo valor (20.000 euros).
Autor
Quark1
Antes de nada, explicar para evitar incautos, que esta es una idea de inversión, no un consejo o una recomendación. Y por supuesto, tiene mucho riesgo y pocas probabilidades de éxito.
Desde tiempo inmemorial, la idea de hacerse rico ronda la cabeza de cualquier inversor. Buscar ese pelotazo y conseguirlo es el sueño de casi todos, que prefieren encontrar una aguja en un pajar en lugar de realizar una inversión prudente que genere réditos más pequeños pero constantes y a ser posible, seguros.
La idea de inversión, aunque bien fundamentada, es una "especulación" que solo dará sus frutos (si se culmina con éxito) en un periodo entre cinco y diez años.
Dejando de lado esas empresas que de la nada pasan a ser milmillonarias, la inversión se centra en un sector cíclico, cuyo subyacente son los metales preciosos. La inversión trataría la compra de una empresa minera con producción de oro y plata, que multiplicase su valor como consecuencia de la revalorización del oro y la plata, en ese periodo de tiempo.
Por lo tanto la tesis se divide en dos partes.
1º) Fundamentos de la revalorización de la plata. Es decir, por qué la plata (y tal vez el oro) va a subir tanto en esos cinco o diez años.
2º) Elección de un valor adecuado, que cumpla una serie de requisitos indispensables.
Antes de empezar con los fundamentos, voy a dar precios objetivos de la plata y el oro, para cumplir la premisa inicial.
La figura es una taza gigante con asa, cuyo precio objetivo (tras superar la resistencia de los 50$, y esta es una condición de si y solo si) alcanza los 200$ la onza, en torno a 2030.
Para el precio del oro, dos gráficos. El precio objetivo estaría situado entre los 8.000-10.000 dólares la onza.
Parecen incrementos notables, aunque como se puede ver, ya se han dado en el pasado, siguiendo esos ciclos, pero incluso ahora tenemos una referencia cercana en otro metal precioso, el paladio.
Desde 2016 a 2022, el precio se multiplicó por ocho veces. No parece que estemos hablando de un imposible...
1º) Fundamentos de la plata.
Como ya he comentado otras veces las características del mercado de la plata, dejo estos enlaces para no repetirme.
La tabla con la oferta y demanda de los últimos años, deja una idea muy clara.
"En general, a pesar de una demanda más débil y una ligera caída en la oferta total, se pronostica que el mercado mundial de la plata experimentará otro déficit físico considerable en 2023, lo que marcará el tercer año consecutivo de déficit anual. En 140 Moz, esto será un 45% menor que el máximo histórico de 2022, pero aún es elevado según los estándares históricos. Igual de importante es que Metals Focus cree que el déficit persistirá en el mercado de la plata en el futuro previsible."
"La demanda industrial en 2023 alcanzará un nuevo máximo anual. Como se señaló anteriormente, los factores clave de este crecimiento están siendo impulsados por una sólida economía verde, incluida la inversión en energía fotovoltaica (PV), redes eléctricas y redes 5G, así como un mayor uso de la electrónica automotriz y la infraestructura de apoyo. Las mejoras en (PV) fueron particularmente notables ya que el aumento en la producción de celdas superó el ahorro de plata, lo que ayudó a impulsar la demanda de electrónica y electricidad."
Nada menos que 632 millones de onzas de demanda industrial, frente a una producción minera de 820 millones. El crecimiento de la fotovoltaica previsto para los próximos años (ver gráfico), unido a la generalización de unos paneles bifaciales que consumen más plata, está empujando la demanda industrial casi hasta el nivel de producción minera.
Frente a un demanda pujante, la oferta minera tocó techo en 2016.
La concentración en las principales minas del mundo sigue descendiendo, como es habitual en los metales-minerales, advirtiendo sobre el fenómeno del agotamiento.
Este gráfico nos muestra las onzas de plata por tonelada extraída de tierra, en las principales siete compañías mineras de plata.
Como consecuencia de las tendencias de la oferta y la demanda, la plata ha entrado en déficit permanente.
El análisis por fundamentales nos dice que la oferta ha llegado a su máximo mientras la demanda sigue creciendo, sobre todo por la parte industrial, causando un déficit permanente que solo puede ser satisfecho mediante la reducción de inventarios.
Por ejemplo, los dos principales mercados sufren fuertes descensos en los últimos años.
Comex.
LBMA.
La continuidad de estos déficit va a tensar el mercado de la plata, a medida que los inventarios se reduzcan en exceso, provocando subidas de precio para eliminar demanda...
Con estos fundamentos se puede entender mejor, las excelentes perspectivas en el precio de la plata para los próximos años.
Una subida de los precios de la plata no afecta apenas a la oferta, porque casi el 75% de la producción minera de plata procede de minas de oro, cobre y zinc, donde la plata es un sub-producto. Por mucho que subiera el precio de la plata, no iban a desarrollar nuevas minas de cobre, por ejemplo.
2º) El valor.
Requisitos indispensables.
a). Buena cantidad de reservas (oro y plata) que le permitan aguantar los años necesarios y suficientes para generar la revalorización esperada en el periodo requerido.
b). Tener las reservas en países sólidos y seguros.
c). Deudas nulas o en todo caso, aceptables para el cash flow esperado. Es imprescindible evitar la dilución debido a la necesidad de pagar la deuda.
d). Baja valoración actual.
e). Reservas desarrolladas. Los costes actuales no permiten invertir en proyectos caros, sin desarrollar. La producción debe estar cerca de máximos, para trasladar inmediatamente a resultados, la subida de precios prevista.
Descripción del valor.
Se trata de Coeur Minig. Cotiza en la bolsa de Nueva York con el ticker "CDE".
Es una empresa minera, productora de oro y plata, principalmente.
Las principales minas se ven en el mapa, junto con las reservas de oro-plata y su producción actual.
Está en pleno desarrollo de su mina de Rochester, corazón de la producción futura (vida esperada de la mina 13 años).
Se estima que en 2025, una vez completamente desarrollado el proyecto, la producción total de la compañía alcance las 15 millones de onzas de plata y 350.000 onzas de oro.
Los últimos resultados trimestrales no recogen el desarrollo completo de Rochester.
En los últimos años, ha sido preciso realizar un fuerte esfuerzo inversor para desarrollar la nueva mina, algo que ha penalizado la cotización y ha elevado la deuda. Es el único punto negativo, pero solo paga un 5,125% por el grueso de la deuda.
Como a todas las mineras, le ha afectado el incremento de todos los costes, reduciendo al límite los márgenes.
Revalorización esperada.
Una vez presentados los resultados y las reservas de la compañía, junto con su producción esperada para el futuro, paso a realizar los cálculos en función del precio objetivo de la plata y el oro.
Plata 200$ onza.
Oro 8.000$ onza.
Coste por onza, plata 25$ y oro 2.000$, con una margen por onza de 175$ y 6.000$ la onza respectivamente.
Si la producción alcanza los 15 millones de onzas plata anuales x 175$ margen = 2.625 millones de dólares de margen bruto.
En el caso del oro, 350.000 onzas anuales x 6.000$ margen = 2.100 millones de dólares mrgen bruto en el oro.
Total margen bruto, despreciando la parte del zinc y el plomo.
2.625 + 2.100 = 4.725 millones.
Pago impuestos bruto (no recojo las amortizaciones que se descuentan del margen bruto)
4.725 millones x 30% (tipo medio) = 1.418 millones.
Beneficio neto 4.725 - 1.418 = aproximadamente 3.300 millones de dólares.
Para este tipo de valores en fuerte crecimiento, el PER aplicado oscila en torno a 20 veces.
Capitalización prevista por lo tanto
3.300 x 20 = 66.000 millones de dólares.
Además con semejante incremento en los beneficios es muy posible que se planteen retribuir al accionista con recompras de acciones y dividendos, eliminando toda la deuda. Supone un beneficio adicional que no tengo en cuenta en el estudio.
Cotización actual 2,85$ por acción, con un volumen medio de intercambio de 6 millones de acciones (buena liquidez). Capitalización 1.090 millones de dólares.
Potencial de revalorización. 60 veces la capitalización actual.
Histórico de cotización.
En el último mes ha subido con fuerza, por lo que la zona ideal de compra está entre 2,40-2,60$.
Conclusión.
Coeur es una minera de oro y plata, claramente infravalorada, con una producción centrada en EE.UU. y en menor medida en México y Canadá.
La clave de la revalorización se centra exclusivamente en la rotura de la resistencia de la cotización del oro y la plata. En el caso del oro, los niveles máximos están situados muy cerca de la actual cotización y no sería nada raro que en breve los superará.
En el caso de la plata tiene dos niveles importantes y aún lejanos. Los 30$ y sobre todo, la resistencia histórica de los 50$.
Si ambos niveles máximos son superados, la posibilidad de alcanzar los precios objetivos para el oro y la plata, aumentan considerablemente, pero se necesita una fuerte debilidad del dólar para acompañar el espectacular ascenso esperado.
Gran parte de la devaluación del dólar pasa por la vuelta de los BC (FED) a nuevas inyecciones monetarias para salvaguardar la economía americana en caso de fuerte recesión.
Este análisis se incrusta en la visión a largo plazo del gráfico presentado anteriormente en este post.
Para los próximos años, se espera un gran debilidad del Sp500 y una revalorización de las materias primas como el oro y la plata.
Tanto el oro, como la plata han tenido en el pasado, subidas similares a las esperadas para este periodo, pero no hay que olvidar que es realmente complicado que los precios del subyacente (oro-plata) asciendan al nivel asignado en la tesis, por lo que la posibilidad real de alcanzar los objetivos es muy pequeña.
La idea por lo tanto, es dedicar una pequeña cantidad a la inversión diversificando el riesgo, introduciendo una pizca de pimienta en la cartera. Por supuesto no es conveniente apostar todo a caballo ganador, porque lo usual es que no se cumplan los objetivos.
La lista de cosas que podrían salir mal es tan elevada que no merece relatarla. Expropiaciones, quiebras, diluciones, incumplimiento del objetivo del subyacente, colapsos varios, crisis económica, etc.
En cualquier caso, recordar que esta serie solo da ideas de inversión, no recomendaciones de compra o de venta.
Saludos.
PD. Creo que sería el primer caso de la historia de una tesis en la que se promete una importante revalorización y luego se cumple. Por lo tanto, no esperen nada ...
Hola Antonio, disculpa que he estado liado. Conozco Kindryl de refilón; es la escisión en 2.021 de servicios de Infraestructura de IBM que prestaba servicios TIC a clientes empresariales.
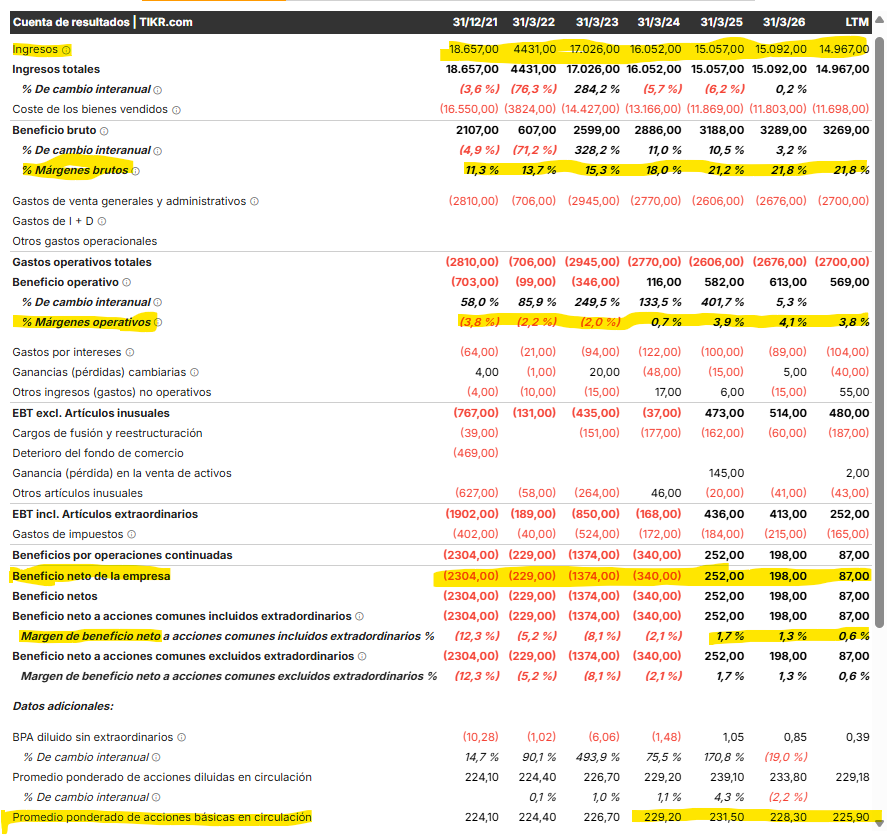
Yendo al grano, usando dartos de TIKR, al pie Cuentas de Pérdidas y Ganacias desde 2.021. 1. Ingresos decrecientes, que se compensan con "coste de venta" tb decrecientes, con lo que el Margen Bruto se va expansiendo, para llegar a ser de 21'8% en ejercicio 2.026. 2. Margen Operativo del 3'8% en ejercico 2.026. 3. Beneficio de $ 252 M y $ 198 M en los 2 últimos ejercicios, con un Margen Neto del 1'7% y 1'3% respectivamente. 4. Como muy bien indicabas, el número medio de acciones en circulación se ha ido reduciendo en los últimos años para quedar en 226 M en 2.026. Parece que la empresa escindida ha conseguido alcanzar un equilibrio entre ventas y costes, lo que le permite que haya podido dar beneficios en los 2 últimos ejercicios. A partir de ahí han de enfocarse en aumentar margen neto obtenido.
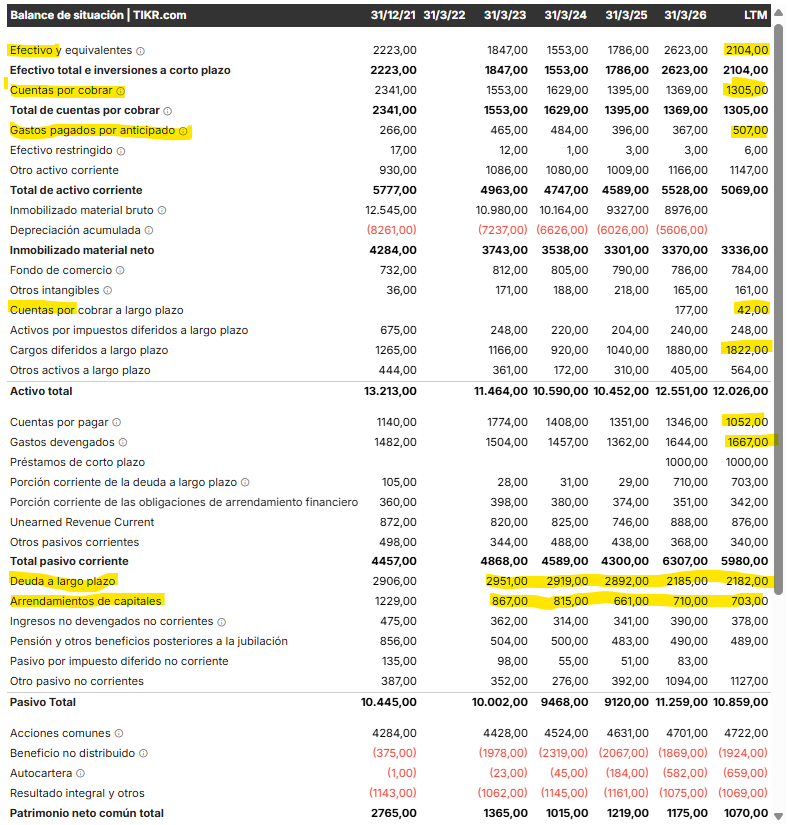
En cuanrto al Balance, xel lado del Activo, tienen mucha dinero en caja, que den necesitar para el normal desarrollo de su negocio.
Por el lado del Pasivo, se han empleado en reducir la deuda mas onerosa (la deuda a largo plazo, hasta 2.182 M, así como las líneas de crédito, hasta 703 M). En cuanto al capital social, es de 1.070 M sobre un activo de 12.026 y un pasivo de 10.859 M. Es decir, es una empresa "asset light" xq opera con muy poco dinero propio.
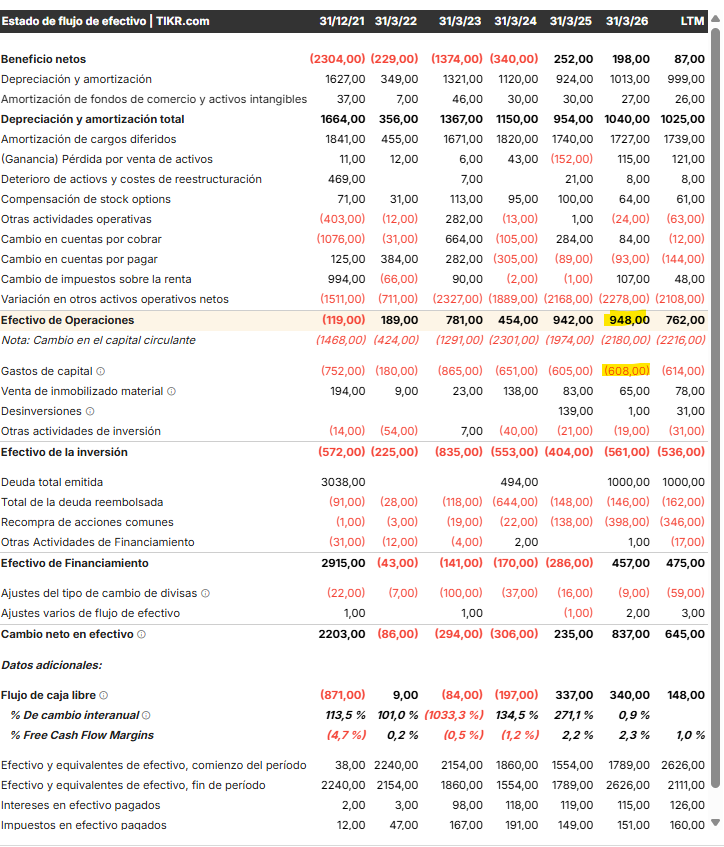
En cuanto a los flujos, generó un FCF de 321 M [=948- 608- 19] el ejercicio pasado, métrica que se utiliza para obtener su Valor intrínseco y saber si está barata o cara. TIKR hace una nota en cuanto a la variació del capital circulante, que segun la IA tienen que ver con pagos x adelantado. Habría que entrar en detalle de sus cuentas para ver a qué son debidos esa variacione sy si son preocupantes o no. Para finalizar, hay que hacerle el seguimiento a sus cuentas trimestrales, en particular a la evolución de sus ingresos y gastos. Suerte!!!
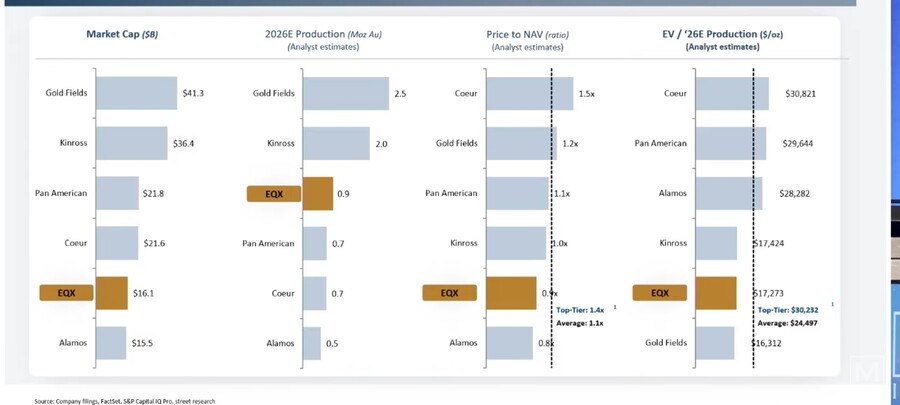
Rhylin Bailie, VP Investor Relations of Equinox Gold Corp. (TSX: EQX | NYSE American: EQX) presents at the September 2026 Metals Investor Forum in Vancouver.
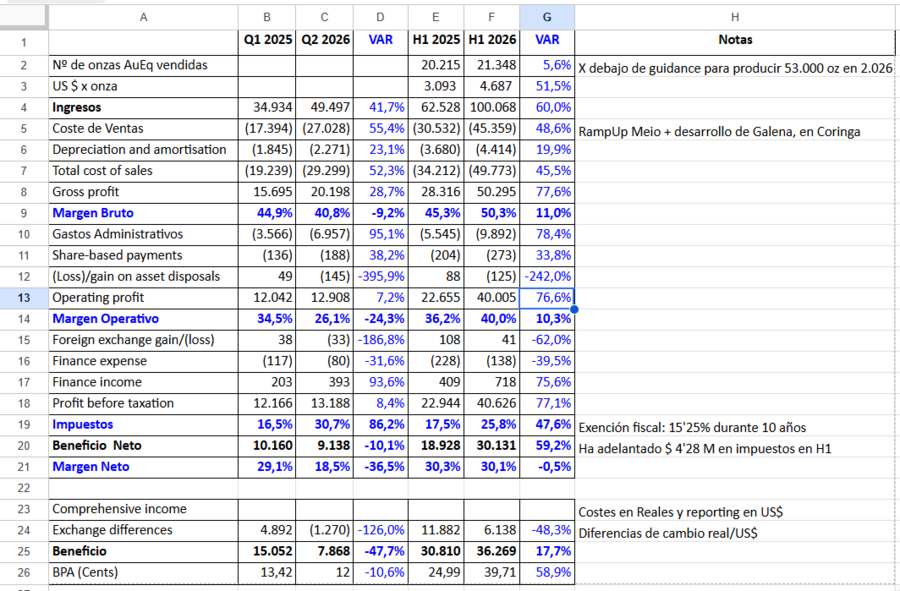
La Rosa Ayer presentó resultandos, que no gustaron al Mercado, y cerró con una caída del 7'2%; su capitalización a cierre era $ 260 M, un poc x arriba del valor de sus activos.
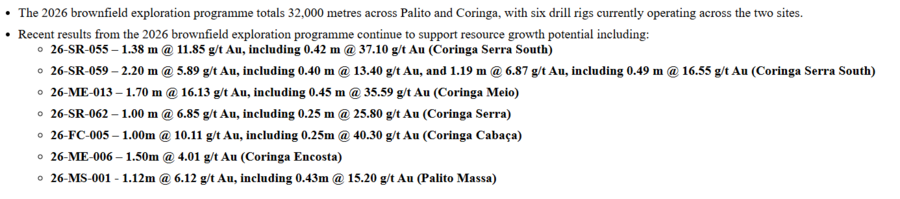
Produjo 21.348 oz (x debajo de las 26.500 onzas de guidance semestral) que vendió $ 4.687 c.u e ingresó 100 M (+51%), con un AISC de $ 2.682.
Esta invirtiendo fuerte en el RampUp de la nueva mina Meio, y en el desarrollo de la nueva mina Galana, ambas en su concesión Coringa, lo que le aumenta el Coste de Ventas de 30'5 a 45'4 M i.a. y los gastos administrativos de 5'5 M a 9'9 M i.a.
Dispone de una exención fiscal x 10 años x la que paga el 15'25% de impuestos en vez del 35% habitual en Brasil. Sin embargo, ha hecho un adelanto de impuestos de 4'28M.
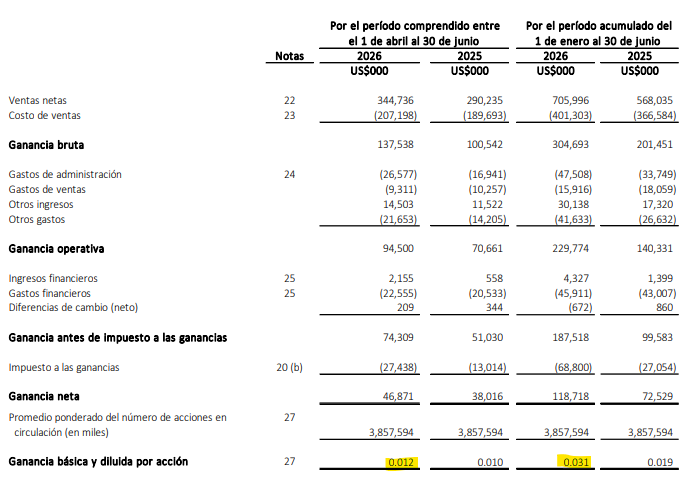
Ganó $9'14 M (-10% i.a) en el Q2 y $ 30'13 M en el H1 (+59 % i.a). Si se incluyen diferencias x reporting de operaciones en divisas, el benefico fue de $7'86 M (-47'7% i.a) en el Q2 y $ 36'27 M en el H1 (+17'7 % i.a)
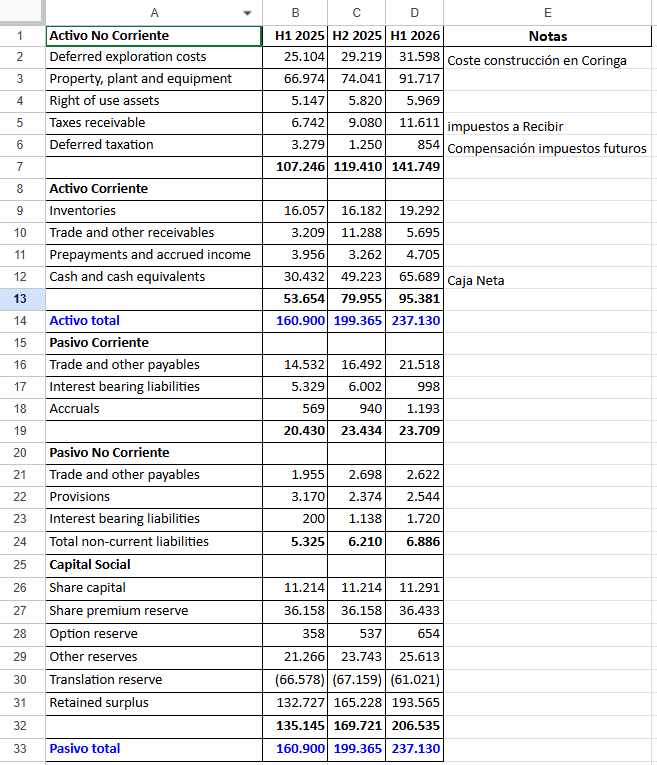
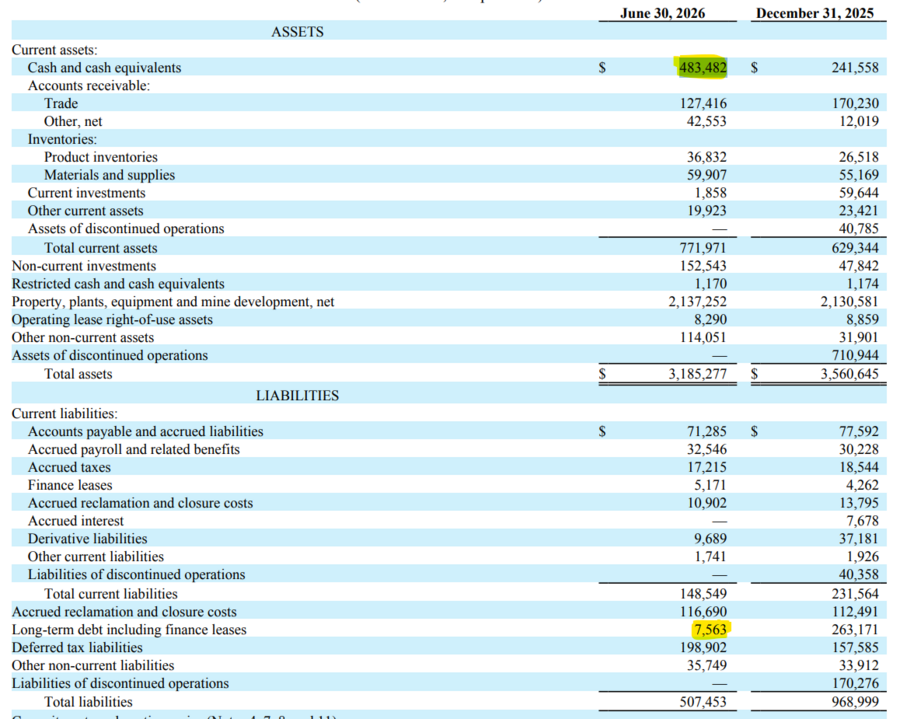
Revisando el balance, no tiene deuda sino caja neta de 67 M y 12'46 M de exenciones fiscales.
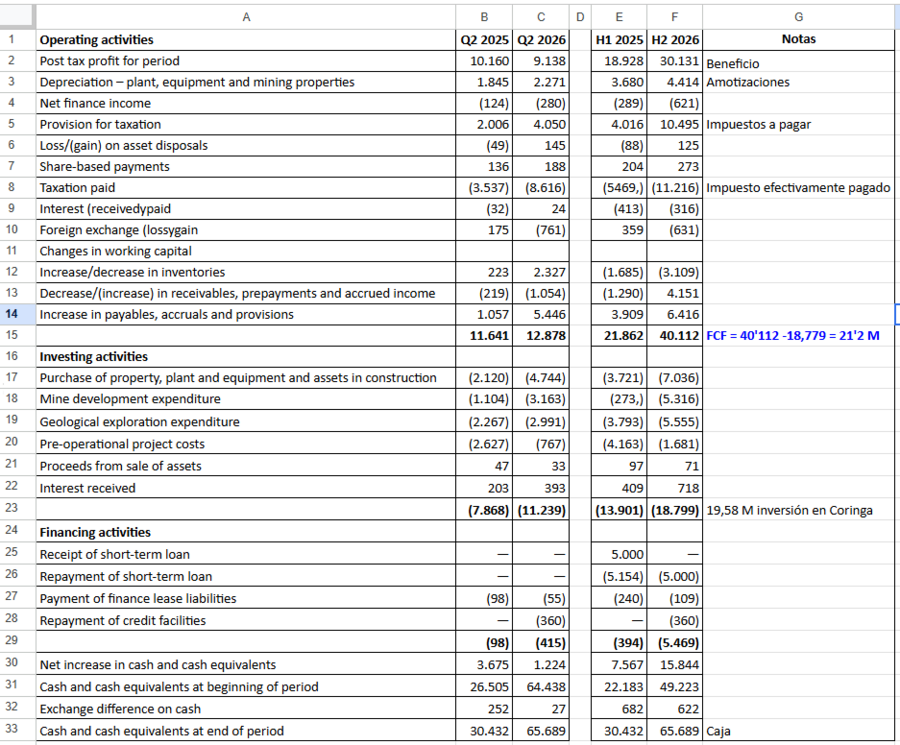
De la hoja de Flujos, ha dedicado 19'58 M a inversiones en el RampUp de la nueva mina Meio, y en el desarrollo de la nueva mina Galana, ambas en su concesión Coringa. Ha generado 34'54 M (beneficio + amortizaciones) que podría dedicar a crecimiento, sin endeudarse, si así lo estimase oportuno.
La espina: Serabí posee 2 concesiones mineras en el estado de Parà, en Brasil, en la provincia de Tapajos, denominadas Palito y Coringa.
En Palito, de 64.709 Ha, tiene una Licencia Minera Permanente, LI, y opera la mina Palito: 43-101 RESOURCES* (January 2026) inM&I: 427koz at 9.3g/t, Inf: 158koz at 6.6g/t
En Coringa, de 23.620 Ha, dispone de una Licencia Minera Temporal, GUIA, que expira a finales de enero del 2.027, y opera las mimas Serra y Meio: 43-101 RESOURCE (January 2026) M&I: 304koz at 8.9g/t, Inf: 495koz at 8.8g/t. Ha completado el Estudio de Componente Indígena, ECI, y está a la espera de que le asignen la LI, según indica la Dirección, en el Q4. Sin embargo, el riesgo es que la LI no llegue a tiempo, lo que les obligaría a parar Coringa, donde trabajan más de 1.000 personas y que paga importantes royalties e impuestos a Brasil.
En una entrevista en Crux Investor, el CEO de Serabi, Mike Hodgson, manifestaba su confianza en lograr la LI antes de su fecha de expiración de la GUIA y, caso que no la lograse, indicaba algo así como que "en Brasil siempre se ha de tener un Plan B". Es decir, daba a entender que disponían de un mecanismo ante semejante contingencia (quizas la prórroga tacita x 1 año de la GUIA o, en su defecto, tramitar una nueva GUIA desde 0)
Entiendo que deben estar muy seguros de la continuidad operativa de Coringa más allá de final de enero de 2.027, ya que caso contrario no tiene sentido que hayan dedicado 39 M (19,54 M en inversión + 19'5 M en gastos) al RampUp de Meio.
Suponiendo el peor caso posible, Serabi caería a 1/2 ó 1/3 de su capitalización actual a partir de febrero de 2.027. Ocurre que con una produción de 50.000 oz año, a $ 4.500 oz y un AISC de $ 2.000 el NPV 8% de Coringa+Palito supera los $ 1.000 M, x lo que cuando le concedan la licencia definitiva y se pongan a explotarla, debería hacer un x7 ó x11. Y para una producción de 100.000 oz/año, objetivo previsto x la Dirección a 2-3 años vista, el NPV 8% de Coringa+Palito es $ 1.500 M.
Y caso que no pase nada de lo anterior dados esos NPVs, Serabi debería hacer un x4 o x6 a varios años vista.
En mi caso, acabo de dedicar el dividendo de Fresnillo a reforzar esta posición x lo que me he vuelto a "quedar sin un duro". Es mi sino!!
A ver cómo evoluciona todo esto xq bien es verdad que en el AIM de Londres no se dan la valoraciones de las mineras que se dan en Toronto o NY.
Volcan Q2 y H1 Gana $ 3'1 cents en el semestre; extrapolando ganaria $ 6'2 en 2.026, equivalentes a 5'4 cents de euro. Cotiza 22 cents de euro en el Latibex , es decir, a 4xPER 2.026 E.
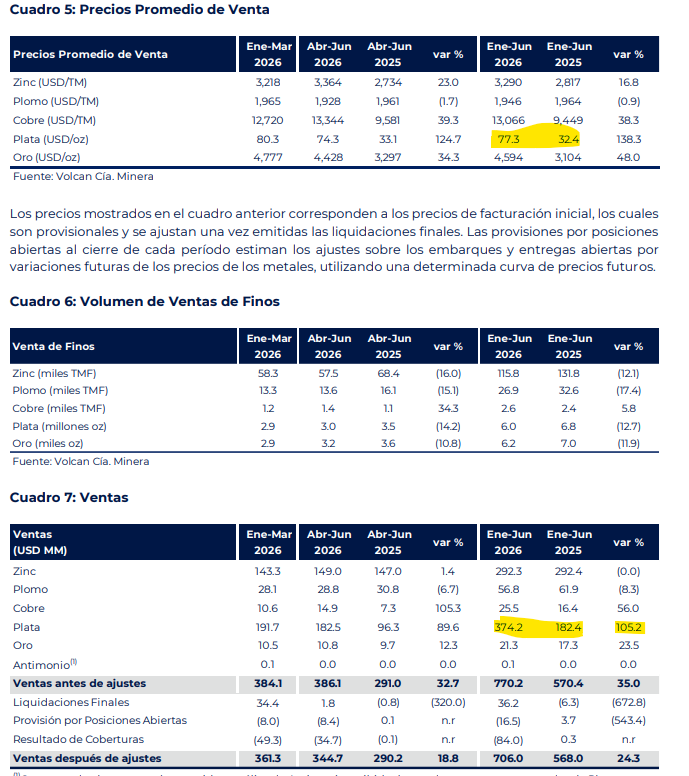
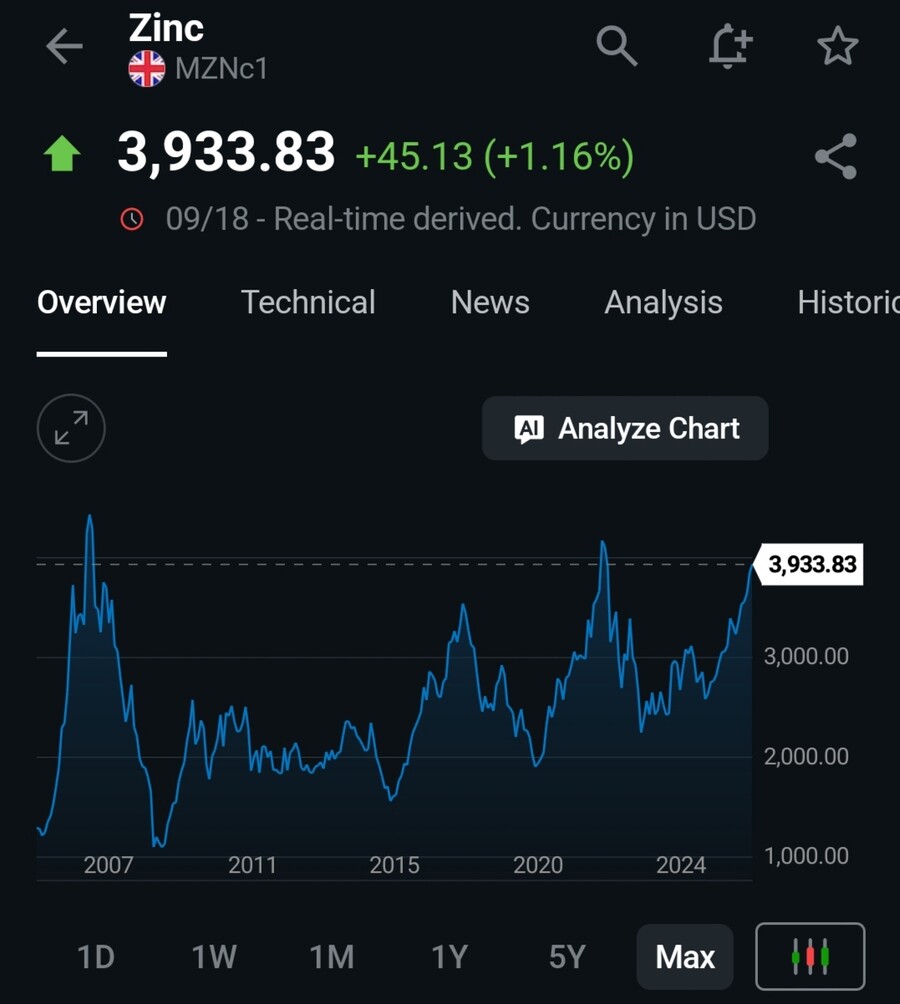
Me estaba fijando en que el precio del Zinc va camino de máximos históricos. De superarlos, las mineras de Zinc-Plomo-Plata tendrán un catalizador adicional en su facturación y beneficio. Veremos.
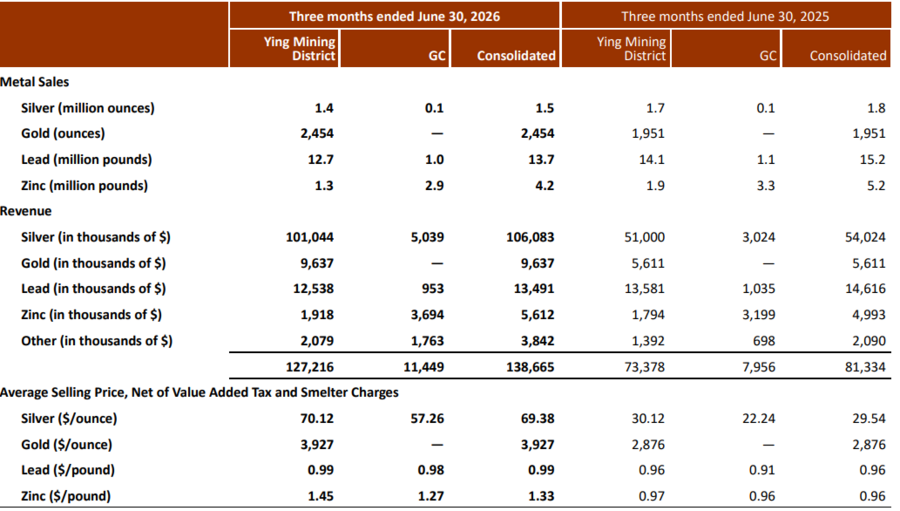
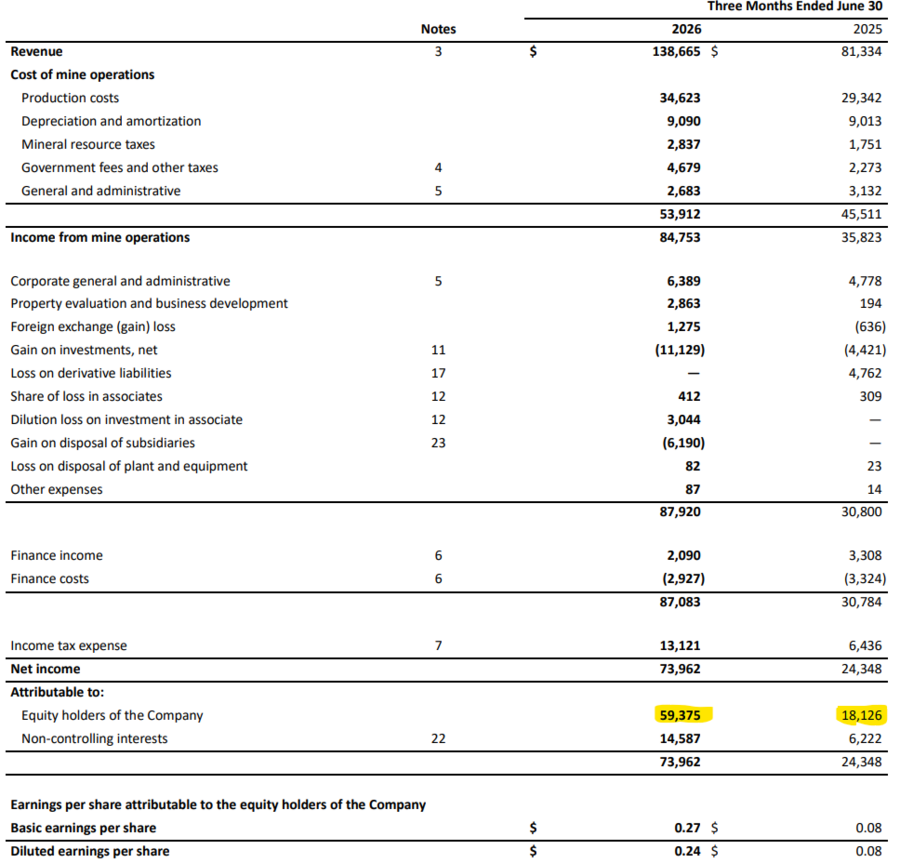
Al pie detalle de las ventas: produce 1'5 M oz de plata (-0'3 M i.a) y las vende a un precio medio de $ 69'4 oz (+ 135 % i.a); como resultado su facturación pasa a ser de 138.66 (+ 70`5% i.a). Al pie detalle de la Cuenta de explotacion: ingresos, gastos, impuestos/tasas y minoritarios. Gana, post minoritarios, $ 59'37 M, lo que da un margen neto del 42'81%. Anualizando el beneficio trimestral, ganaría $ 240M en un año con lo que cotizaría a 11'6xPER Forward, en línea con la valuación de Fresnillo y un tercio de las valoraciones de Hecla o First Majectic.
Sin deuda, con cash neto, tiene 2 minas polímetálicas en China, donde produce 6'7 M oz de plata, en las que está invirtiendo fuerte en expansión-modernización-automatización, está construyendo una mina pequeña de cobre-oro y otra de oro en Ecuador, así embarcada en otros proyectos.
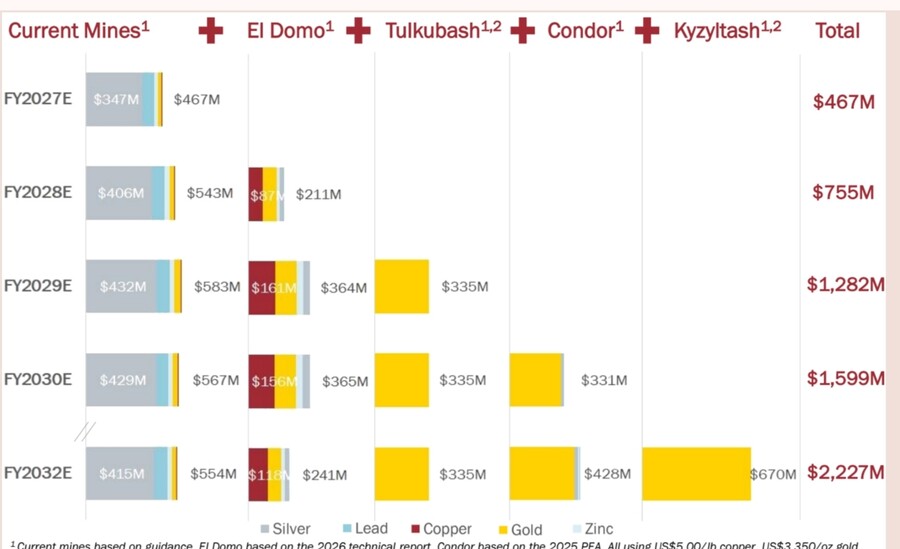
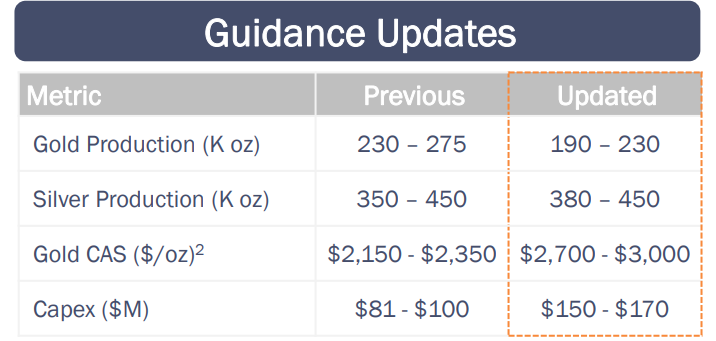
En la imagen al pie guidance de ingresos para año fiscal 2.027 (va del 1/04/2.026 al 31/03/2.027) y sucesivos.
Tb tiene el 28% del capital de New Pacific Metal, con PAAS como socio, que es una junior con 2 proyectos en fase de exploración y desarrollo avanzado, respectivamente, en Bolivia, que capitaliza C$ 1'58B.
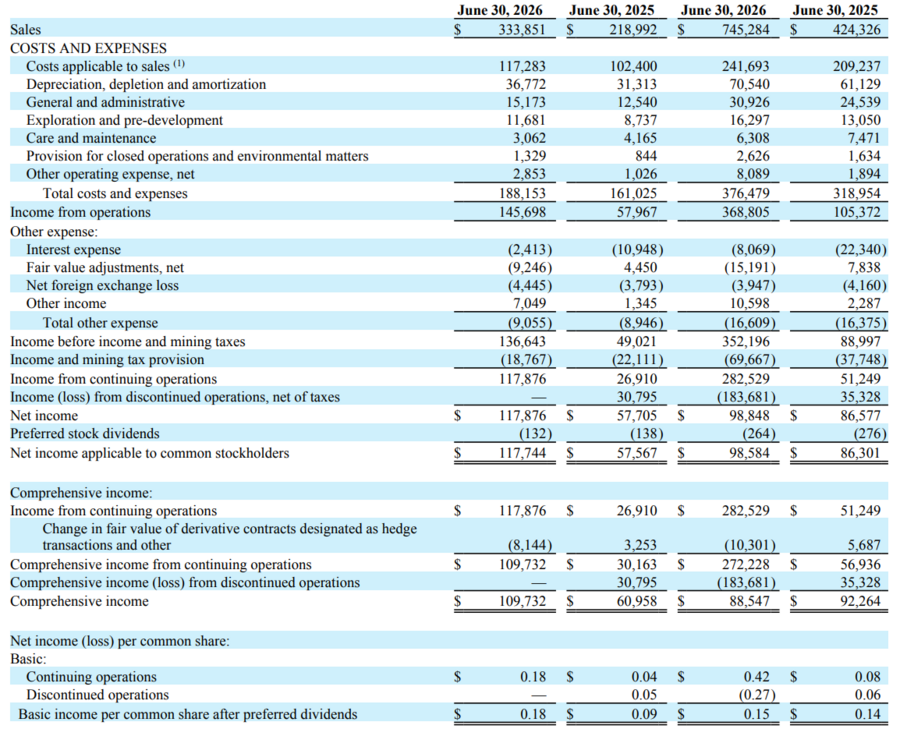
Factura $ 334 M y gana $ 110 M, con un margen neto del 33%. Anualizando ese resultado, ganaría $ 440 M sobre una capitalización de $ 13.850 M x lo que cotiza a 31'6xPER estimado 2.026, que es similar a lo que cotiza First Majestic, ambas en la parte alta del PER ratio al que suelen cotizar. Sin embargo, si consideramos los 650 M de FCF de "guidance" de 2.026 indicados x la dirección, cotizaría a 21'3xFCF.
Sin deuda a largo y con 475 M de Caja Neta. Es probable que dediquen ese dinero a proyectos de ampliación de producción en sus minas, que serán efectivos a 2-3 años vista. No tiene catalizadores a corto plazo, salvo eventuales incrementos de precio de la plata-oro.
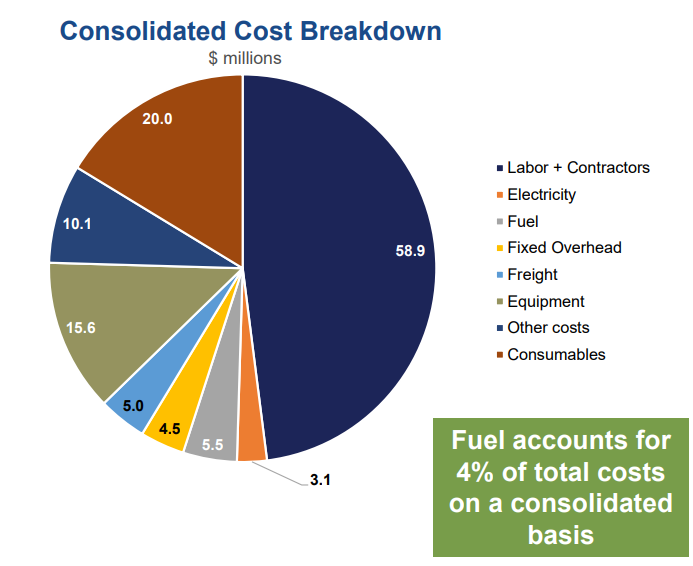
Hecla tiene sus operaciones muy electrificada x lo que a corto plazo no se verá demasiado afectada por sobrecostes de gasoil consecuencia del conflicto del golfo, aunque en el largo plazo sí que le afectarán vía demandas de incrementos salariales.
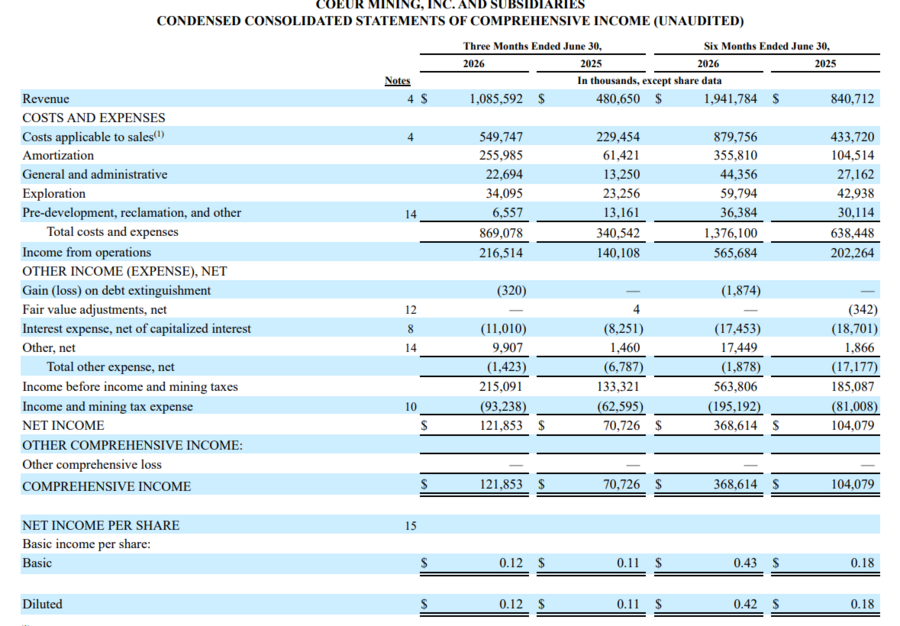
Precios medios de venta de oro, plata y cobre en el Q2 de $ 4.140, $ 71'18 y $ 6'11ç. En el Q2 dobla facturación, conforme a lo esperable, pero cuadriplica amortizaciones, que supone el 25% de la facturación, y obtiene un magro beneficio de $ 122 M, Margen Neto del 11'25%.
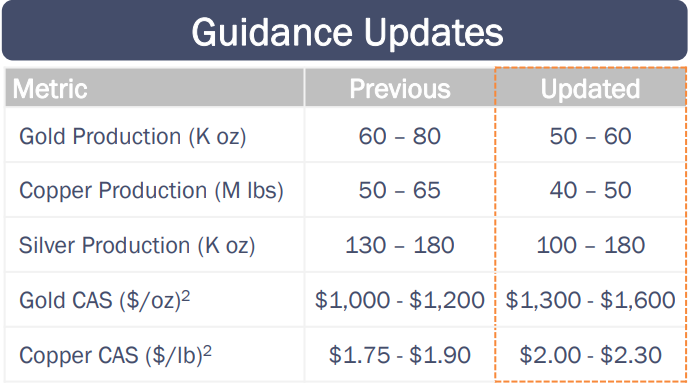
Revisando las Flujos de Caja, obtiene un FCF de $ 388 M en el Q2, que queda lejos de los 500 M al trimestre necesario para alcanzar los 2.000 M de FCF que prometieron en la fusión. Revisando el ppt actualizan el guidance del FCF para 2.026 a 1.500 M xq NewAfton y RainyRiver no están produciendo de acuerdo a lo esperado. Indican: "the Company now expects to produce approximately 690,000 ounces of gold, 20 million ounces of silver, and 45 million pounds of copper and generate record full-year adjusted EBITDA of $2.3 billion and free cash flow of $1.5 billion".
En NewAfton: Produced 14,059 ounces of gold and 11.4 million pounds of copper at a CAS of $1,766/oz and $2.33/lb, respectively Procesan 12.000 Txd y deben subir a 16.000
Coeur capitaliza 22.250 M, x lo que cotiza a 14'83 veces FCF estimado 2.026.
Si se dan mayores precios de Au, Ag y Cu la cotización lo recogerá y tb expandirá múltiplos; pero lo que de verdad moverá al alza el precio de la acción es "cumplir lo prometido" en NewAfton y RainyRiver.
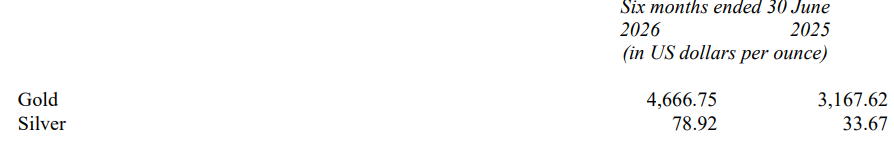
El catalizador de la explosión de la cuenta de resultado ha sido la plata, que más que ha doblado su contribución interanual, a pesar de haber perdido varios millones de onzas x el agotamiento de un streaming y menores leyes en las minas que explota. Al pie, precios medios de venta del H1 del Au y Ag.
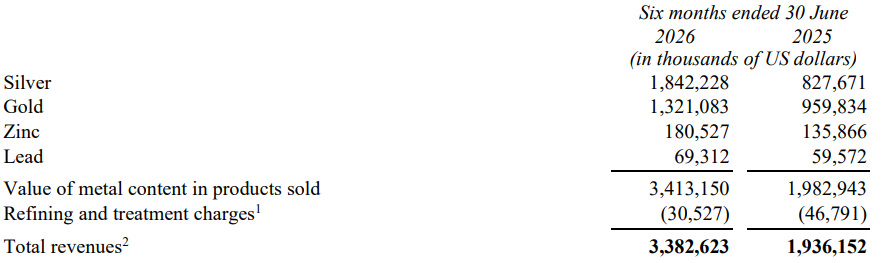
Detalle de ingresos x metal.
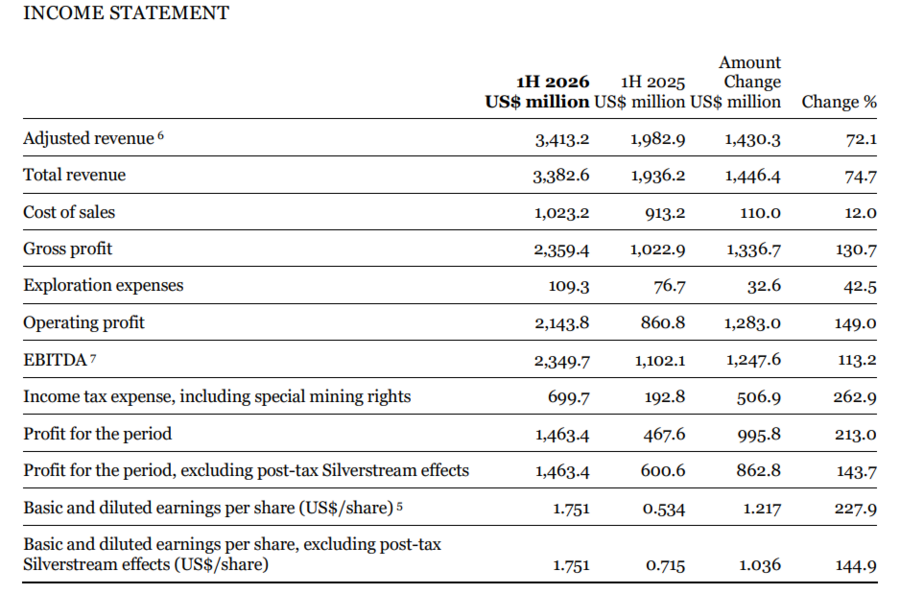
Gana 1.463 M en el H1 , Margen Neto del 43`25%, sin deuda neta y con 1.660 M en Caja Neta.
El proximo 18/09 pagará un dividendo a cuenta de 0´3725 € brutos. A ver cómo evoluciona en el 2ª semestre, que capitaliza a 31.500 M sobre unas benefico estimados de $ 2.920 M (1.460x2) es decir, cotiza a 10'8xPER estimado 2.026
Ya lo creo que sí; que no decaiga. Se juntan varios condicionantes para que el oro rebote: la corrección de la propia caída y la compra de bonos a largo x parte del Tesoro USA. Y todo lo anterior junto con unos excelentes resultados es lo que está impulsando el alza las mineras.
Por alguna razon rankia no ha estado notificandiome tus aportaciones y no tenia notificaciones de nada-algo de mi correo o alguna novedad de rankia-ya me pondre al dia en septiembre He andado liado mejorando un poco mi cartera de dividendos con Gregorio Hernandez y parte especulativa comprando mas Kyndryl-ya pesa cerca de 8% en mi cartera-parte ludopatica -seguire comprando un poco mas si baja mas Tu que controlas mas que yo el analisis fundamental si tienes tiempo echale un vistazo -creo que a 3 años vista tiene muy buena pinta y precio.Cotiza a 1 vez ebdita y deuda controlada FCF esperado para marzo de 2028- 1000 millones Capitalizacion 2.700 millones recomprando acciones en gran cantidad Si corrige el mercado esta claro que se veran mejores precios pero................ Un abrazo pdt hoy que llueve en mi pueblo a ver si me pongo al dia
Kinross sigue evolucionado como un reloj. Resumo lo principal: Gana $ 847 en Q2 sobre unas ventas de $ 2.238 M, con la onza a $ 4.483 ; margen neto = 38%, Gana $ 1.687 M en el H2 sobre unas ventas de $ 4.646 M con la onza a $ 4.677, margen neto = 37'6%; extrapolando ese resultado al conjunto del año ganaría $ 3.374 M. Capitaliza 33.000 M x lo que cotiza a 9'8xPER estimado 2.026.
Kinross gana $ 1.729 x onza producida en el Q2 y $ 1.712 x onza producida en el H1
Lo único preocupante es que los costes de producción del Q2 y H1 aumentaron un 19% y 22% respectivamente i.a. Es un factor importante a hacerle el seguimiento ya que minora márgenes.
En cuanto al balance, aunque tiene 700 y pico millones de deuda a largo, posee $ 1.918 M de caja neta a 30/06/2026. Será interesante saber a qué dedicará esa Caja Neta.
Equinox logra un acuerdo de 20 años de duración con las 3 comunidades para disponer de acceso a la mina Los Filos ( 5'4 M de onzas de reservas), lo que desbloquea su reapertura.
Es una de las minas de Au más grandes de México y produjo 159.071 onzas de oro en 2023, y alcanzó un máximo de 622.000 onzas estimadas para el complejo en 2024. La proyección de vida útil media es de 280.000 onzas anuales durante 14 años, con una Ley de 0'86 gT; tb produce Ag Muy probablemente esté ya a plena producción en 2.027.
La T2 está en el 4'088 % y la T10 en el 4'371%; están retrocediento desde 4'23% y 4'584%, respectivamente. Ese retroceso rebaja la presion bajista sobre los Metales Preciosos, x lo que cabe esperar un cambio de tendencia en sus precios en propoción a la bajada de los tipos. Veremos cómo evolucionan ya que el asunto Ormuz no está resuelo de todo.
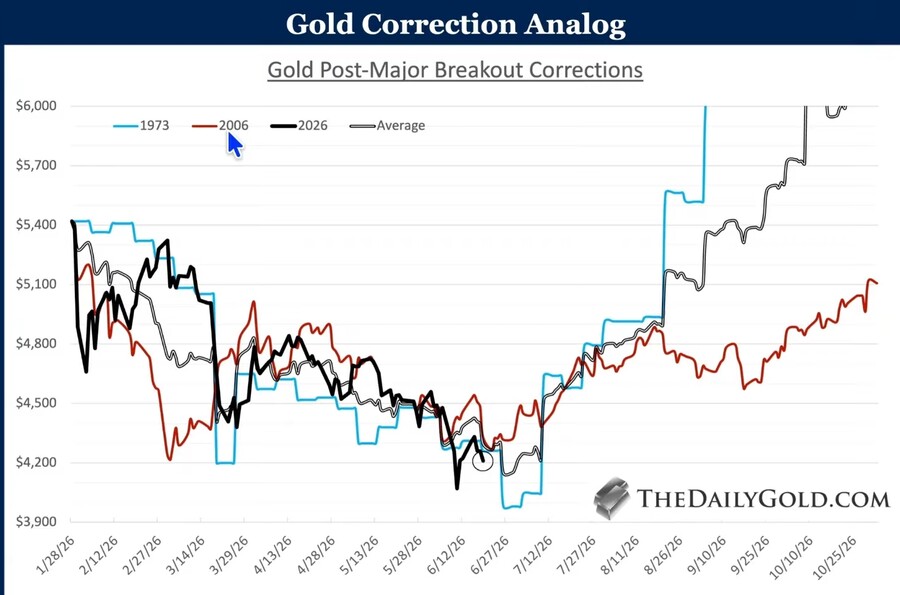
Estado y desarrollo de la correción en curso, línea en negrita, x comparación con otras correcciones del pasado, según TheDaylyGold.
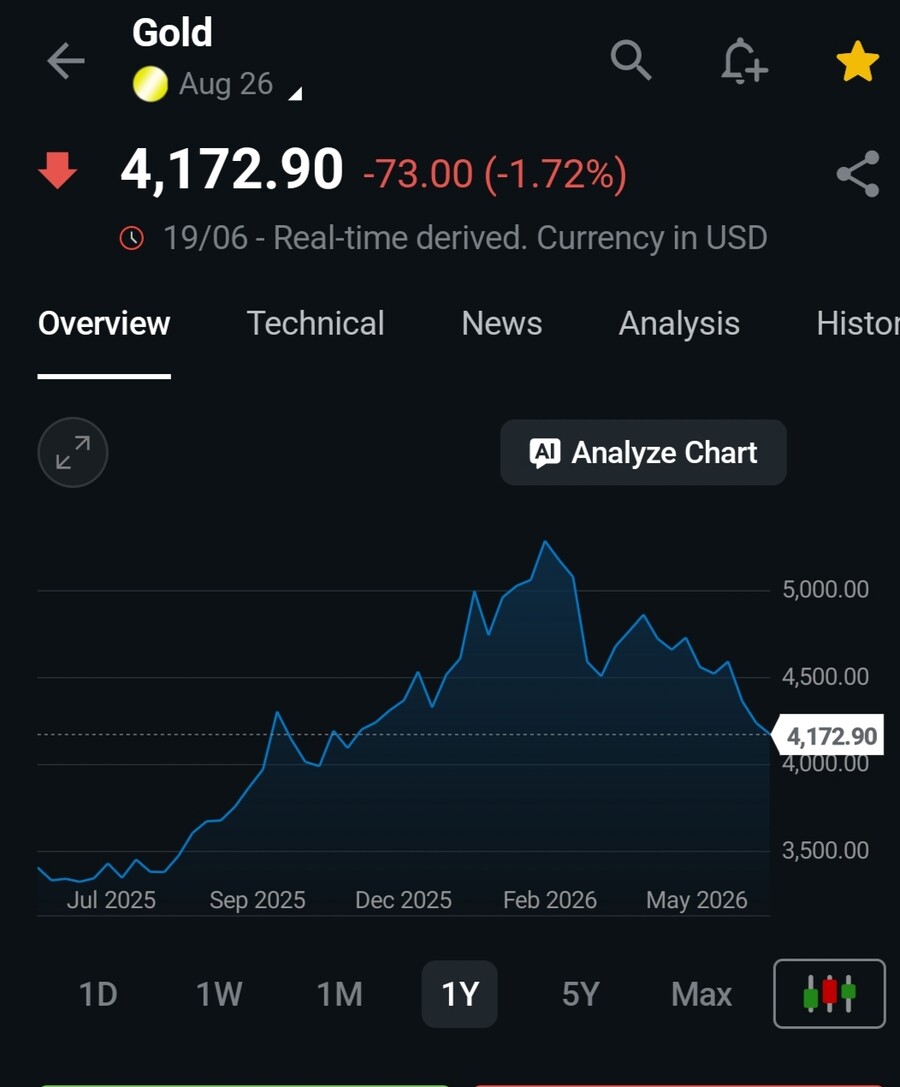
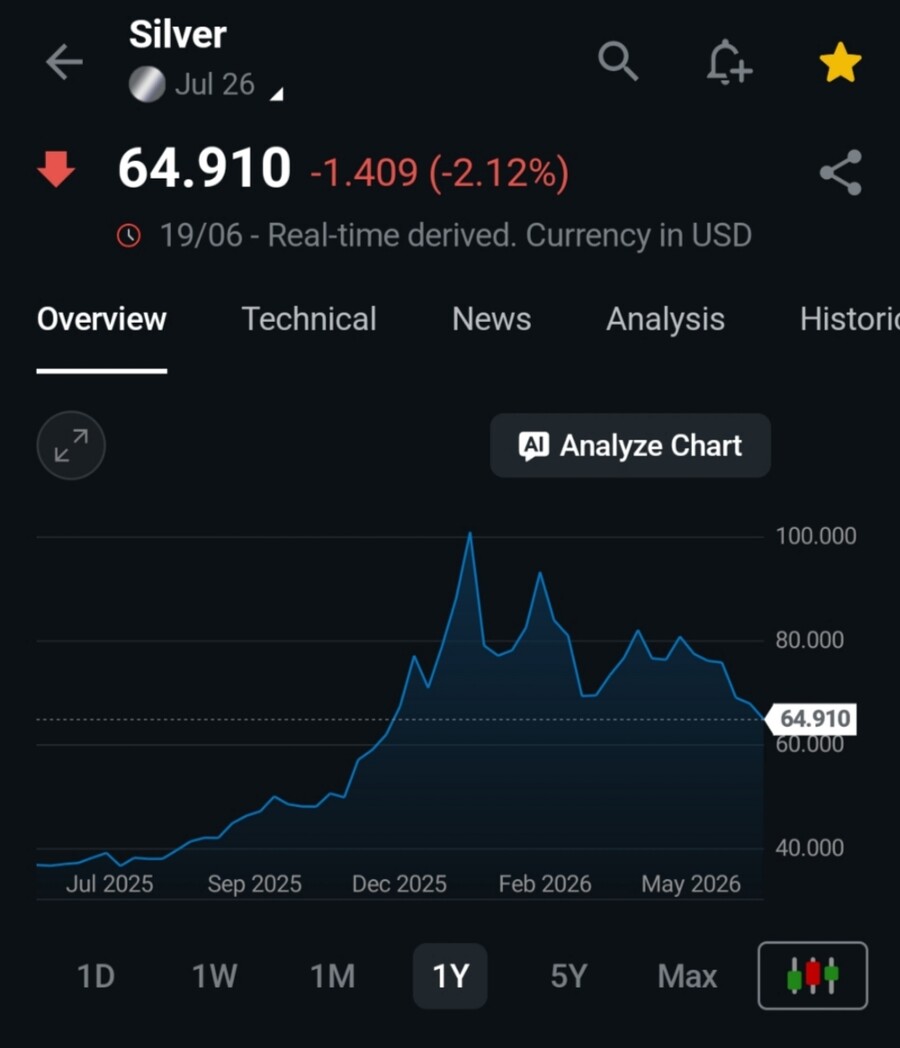
Por otro lado, en unos días se acaba el H1. Cabe esperar buenos resultados de las mineras x subida de precios del Au y Ag. Al pie evolución de precios en último en y último año.
Quizás, como apunta el grafico de arriba, una vez comenzado el verano, al igual que el año pasado, ambos metales preciosos vuelvan al alza.