Ideas de inversión (IV). Como (quizás) hacerse millonario comprando un solo valor (20.000 euros).
Autor
Quark1
Antes de nada, explicar para evitar incautos, que esta es una idea de inversión, no un consejo o una recomendación. Y por supuesto, tiene mucho riesgo y pocas probabilidades de éxito.
Desde tiempo inmemorial, la idea de hacerse rico ronda la cabeza de cualquier inversor. Buscar ese pelotazo y conseguirlo es el sueño de casi todos, que prefieren encontrar una aguja en un pajar en lugar de realizar una inversión prudente que genere réditos más pequeños pero constantes y a ser posible, seguros.
La idea de inversión, aunque bien fundamentada, es una "especulación" que solo dará sus frutos (si se culmina con éxito) en un periodo entre cinco y diez años.
Dejando de lado esas empresas que de la nada pasan a ser milmillonarias, la inversión se centra en un sector cíclico, cuyo subyacente son los metales preciosos. La inversión trataría la compra de una empresa minera con producción de oro y plata, que multiplicase su valor como consecuencia de la revalorización del oro y la plata, en ese periodo de tiempo.
Por lo tanto la tesis se divide en dos partes.
1º) Fundamentos de la revalorización de la plata. Es decir, por qué la plata (y tal vez el oro) va a subir tanto en esos cinco o diez años.
2º) Elección de un valor adecuado, que cumpla una serie de requisitos indispensables.
Antes de empezar con los fundamentos, voy a dar precios objetivos de la plata y el oro, para cumplir la premisa inicial.
La figura es una taza gigante con asa, cuyo precio objetivo (tras superar la resistencia de los 50$, y esta es una condición de si y solo si) alcanza los 200$ la onza, en torno a 2030.
Para el precio del oro, dos gráficos. El precio objetivo estaría situado entre los 8.000-10.000 dólares la onza.
Parecen incrementos notables, aunque como se puede ver, ya se han dado en el pasado, siguiendo esos ciclos, pero incluso ahora tenemos una referencia cercana en otro metal precioso, el paladio.
Desde 2016 a 2022, el precio se multiplicó por ocho veces. No parece que estemos hablando de un imposible...
1º) Fundamentos de la plata.
Como ya he comentado otras veces las características del mercado de la plata, dejo estos enlaces para no repetirme.
La tabla con la oferta y demanda de los últimos años, deja una idea muy clara.
"En general, a pesar de una demanda más débil y una ligera caída en la oferta total, se pronostica que el mercado mundial de la plata experimentará otro déficit físico considerable en 2023, lo que marcará el tercer año consecutivo de déficit anual. En 140 Moz, esto será un 45% menor que el máximo histórico de 2022, pero aún es elevado según los estándares históricos. Igual de importante es que Metals Focus cree que el déficit persistirá en el mercado de la plata en el futuro previsible."
"La demanda industrial en 2023 alcanzará un nuevo máximo anual. Como se señaló anteriormente, los factores clave de este crecimiento están siendo impulsados por una sólida economía verde, incluida la inversión en energía fotovoltaica (PV), redes eléctricas y redes 5G, así como un mayor uso de la electrónica automotriz y la infraestructura de apoyo. Las mejoras en (PV) fueron particularmente notables ya que el aumento en la producción de celdas superó el ahorro de plata, lo que ayudó a impulsar la demanda de electrónica y electricidad."
Nada menos que 632 millones de onzas de demanda industrial, frente a una producción minera de 820 millones. El crecimiento de la fotovoltaica previsto para los próximos años (ver gráfico), unido a la generalización de unos paneles bifaciales que consumen más plata, está empujando la demanda industrial casi hasta el nivel de producción minera.
Frente a un demanda pujante, la oferta minera tocó techo en 2016.
La concentración en las principales minas del mundo sigue descendiendo, como es habitual en los metales-minerales, advirtiendo sobre el fenómeno del agotamiento.
Este gráfico nos muestra las onzas de plata por tonelada extraída de tierra, en las principales siete compañías mineras de plata.
Como consecuencia de las tendencias de la oferta y la demanda, la plata ha entrado en déficit permanente.
El análisis por fundamentales nos dice que la oferta ha llegado a su máximo mientras la demanda sigue creciendo, sobre todo por la parte industrial, causando un déficit permanente que solo puede ser satisfecho mediante la reducción de inventarios.
Por ejemplo, los dos principales mercados sufren fuertes descensos en los últimos años.
Comex.
LBMA.
La continuidad de estos déficit va a tensar el mercado de la plata, a medida que los inventarios se reduzcan en exceso, provocando subidas de precio para eliminar demanda...
Con estos fundamentos se puede entender mejor, las excelentes perspectivas en el precio de la plata para los próximos años.
Una subida de los precios de la plata no afecta apenas a la oferta, porque casi el 75% de la producción minera de plata procede de minas de oro, cobre y zinc, donde la plata es un sub-producto. Por mucho que subiera el precio de la plata, no iban a desarrollar nuevas minas de cobre, por ejemplo.
2º) El valor.
Requisitos indispensables.
a). Buena cantidad de reservas (oro y plata) que le permitan aguantar los años necesarios y suficientes para generar la revalorización esperada en el periodo requerido.
b). Tener las reservas en países sólidos y seguros.
c). Deudas nulas o en todo caso, aceptables para el cash flow esperado. Es imprescindible evitar la dilución debido a la necesidad de pagar la deuda.
d). Baja valoración actual.
e). Reservas desarrolladas. Los costes actuales no permiten invertir en proyectos caros, sin desarrollar. La producción debe estar cerca de máximos, para trasladar inmediatamente a resultados, la subida de precios prevista.
Descripción del valor.
Se trata de Coeur Minig. Cotiza en la bolsa de Nueva York con el ticker "CDE".
Es una empresa minera, productora de oro y plata, principalmente.
Las principales minas se ven en el mapa, junto con las reservas de oro-plata y su producción actual.
Está en pleno desarrollo de su mina de Rochester, corazón de la producción futura (vida esperada de la mina 13 años).
Se estima que en 2025, una vez completamente desarrollado el proyecto, la producción total de la compañía alcance las 15 millones de onzas de plata y 350.000 onzas de oro.
Los últimos resultados trimestrales no recogen el desarrollo completo de Rochester.
En los últimos años, ha sido preciso realizar un fuerte esfuerzo inversor para desarrollar la nueva mina, algo que ha penalizado la cotización y ha elevado la deuda. Es el único punto negativo, pero solo paga un 5,125% por el grueso de la deuda.
Como a todas las mineras, le ha afectado el incremento de todos los costes, reduciendo al límite los márgenes.
Revalorización esperada.
Una vez presentados los resultados y las reservas de la compañía, junto con su producción esperada para el futuro, paso a realizar los cálculos en función del precio objetivo de la plata y el oro.
Plata 200$ onza.
Oro 8.000$ onza.
Coste por onza, plata 25$ y oro 2.000$, con una margen por onza de 175$ y 6.000$ la onza respectivamente.
Si la producción alcanza los 15 millones de onzas plata anuales x 175$ margen = 2.625 millones de dólares de margen bruto.
En el caso del oro, 350.000 onzas anuales x 6.000$ margen = 2.100 millones de dólares mrgen bruto en el oro.
Total margen bruto, despreciando la parte del zinc y el plomo.
2.625 + 2.100 = 4.725 millones.
Pago impuestos bruto (no recojo las amortizaciones que se descuentan del margen bruto)
4.725 millones x 30% (tipo medio) = 1.418 millones.
Beneficio neto 4.725 - 1.418 = aproximadamente 3.300 millones de dólares.
Para este tipo de valores en fuerte crecimiento, el PER aplicado oscila en torno a 20 veces.
Capitalización prevista por lo tanto
3.300 x 20 = 66.000 millones de dólares.
Además con semejante incremento en los beneficios es muy posible que se planteen retribuir al accionista con recompras de acciones y dividendos, eliminando toda la deuda. Supone un beneficio adicional que no tengo en cuenta en el estudio.
Cotización actual 2,85$ por acción, con un volumen medio de intercambio de 6 millones de acciones (buena liquidez). Capitalización 1.090 millones de dólares.
Potencial de revalorización. 60 veces la capitalización actual.
Histórico de cotización.
En el último mes ha subido con fuerza, por lo que la zona ideal de compra está entre 2,40-2,60$.
Conclusión.
Coeur es una minera de oro y plata, claramente infravalorada, con una producción centrada en EE.UU. y en menor medida en México y Canadá.
La clave de la revalorización se centra exclusivamente en la rotura de la resistencia de la cotización del oro y la plata. En el caso del oro, los niveles máximos están situados muy cerca de la actual cotización y no sería nada raro que en breve los superará.
En el caso de la plata tiene dos niveles importantes y aún lejanos. Los 30$ y sobre todo, la resistencia histórica de los 50$.
Si ambos niveles máximos son superados, la posibilidad de alcanzar los precios objetivos para el oro y la plata, aumentan considerablemente, pero se necesita una fuerte debilidad del dólar para acompañar el espectacular ascenso esperado.
Gran parte de la devaluación del dólar pasa por la vuelta de los BC (FED) a nuevas inyecciones monetarias para salvaguardar la economía americana en caso de fuerte recesión.
Este análisis se incrusta en la visión a largo plazo del gráfico presentado anteriormente en este post.
Para los próximos años, se espera un gran debilidad del Sp500 y una revalorización de las materias primas como el oro y la plata.
Tanto el oro, como la plata han tenido en el pasado, subidas similares a las esperadas para este periodo, pero no hay que olvidar que es realmente complicado que los precios del subyacente (oro-plata) asciendan al nivel asignado en la tesis, por lo que la posibilidad real de alcanzar los objetivos es muy pequeña.
La idea por lo tanto, es dedicar una pequeña cantidad a la inversión diversificando el riesgo, introduciendo una pizca de pimienta en la cartera. Por supuesto no es conveniente apostar todo a caballo ganador, porque lo usual es que no se cumplan los objetivos.
La lista de cosas que podrían salir mal es tan elevada que no merece relatarla. Expropiaciones, quiebras, diluciones, incumplimiento del objetivo del subyacente, colapsos varios, crisis económica, etc.
En cualquier caso, recordar que esta serie solo da ideas de inversión, no recomendaciones de compra o de venta.
Saludos.
PD. Creo que sería el primer caso de la historia de una tesis en la que se promete una importante revalorización y luego se cumple. Por lo tanto, no esperen nada ...
El mercado de la plata ya no es un mercado de materias primas ... es un arma económica.
China refina entre el 60-70% de toda la plata refinada en el mundo y desde el 1 de Enero ha establecido fuertes controles a la exportación (algo similar a lo que hice con las tierras raras en 2011). El resultado puede ser la mayor explosión de la historia, a medida que todo el mundo se quede sin plata. Esto no lo entiende nadie, puesto que todo el mundo sigue creyendo que es una burbuja ...
La lucha por los recursos no solo implica guerras militares ...
Que acabeis fenomenal el año y feliz año nuevo En primavera cosecharemos y hacemos kedada en verano en la mejor playa del mundo-mi pueblo-invito marmitako https://www.youtube.com/watch?v=oFOyUA-kk4A Un Fuerte abrazo a todos
Muy buena matización, vaya que sí. Contextualizando ese contrato de 5.000 onzas, Comex exige un depósito de $ 32.000 en "garantía" sobre un contrato valorado en $ 360.000 (= 5.000 oz x $ 72) es decir, que se deposite un "Margin" o Garantía del 8'8% del nominal del contrato. Veremos cómo evoluciona xq es posible que se den nuevas subidas de garantías.
El COMEX vuelve a subir la "garantía" (Margin) de los contratos de futuros de plata ( Ej: el de 5.000 onzas, pasa de $ 22.000 a $ 25.000) con el objetivo de frenar la especulación y controlar el desmadre de precios, y éstos caen un 8% está mañana, para cotizar a $ 71'8. https://www.cmegroup.com/notices/clearing/2025/25-393.html
La plata spot cotizá a 72'3, x encima del futuro de plata, que de nuevo habla de Backwardatión, es decir, dificultad de abastecimiento de la misma.
SilverCorp es una minera canadiense donde el CEO es de ascendencia china, razón x la que entiendo que el Gobierno chino le ha otorgado licencias para explotar varias minas de plata-plomo-zinc y otra de oro en China.
Produce un "concentrado" de Zinc-Plomo- Plata, que vende a fundiciones del propio país, del que se genera varios miles de toneladas de Zinc y Plomo, así como unos 7 M oz de plata x año.
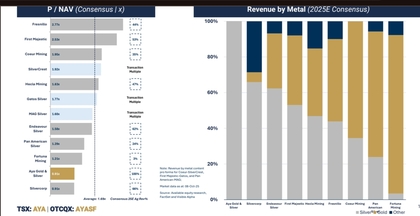
Es muy eficiente en costes aunque a finales del año pasado se embarcó en una ampliación de capital y en un Capex de $ 240 M para la construcción de una mina de cobre-oro en Ecuador, lo que le quita mucha "mecha" al actual ciclo de precios al alza de la plata, razón x la que opte x reemplazarla x Hecla hace unos meses. De momento esa decisión se está demostrando acertada, aunque estimo que en 2.027, cuando entre en operación su nueva mina ecuatoriana, El Domo, revierta mucha de subvaloración que arrastra xq, como se aprecia en la imagen al pie, SilverCorp es de las pocas plateras que cotizan x debajo de su NAV.
Clive Thompson habla de Silvercorp Metals, precisamente porque venden a China para que refinen ahí (al menos eso es lo q entendí). Él lo ve como una ventaja, ya q el precio de la plata en Shangai suele ser más alto. No sé q opinará Chat gpt al respecto! ;)
A partir del jueves sabremos cómo se concreta en el precio y disponibilidad mundial de la plata el que China, que refina entre el 60-70% de la producción mundial de plata, es decir, entre 600.000 y 700.000 onzas x año, aplique restricciones a las exportaciones de plata.
Preguntando a ChatGPT:
Pregunta 1: qué efecto puede tener que China restringirá las exportaciones de Plata a partir del 1/01/2026? Respuesta 1: a partir del 1 de enero de 2026, China implementará un sistema de controles a las exportaciones de plata que afectará de forma significativa al mercado global. Esta medida no es un simple arancel o impuesto: las exportaciones de plata requerirán una licencia del gobierno, y solo un número limitado de grandes productores y empresas estatales o certificadas podrán obtenerla.
Aquí están los principales efectos esperados sobre la economía mundial, los mercados y las cadenas de suministro:
📉 1. Reducción del suministro físico disponible fuera de China China controla entre el 60 % y el 70 % de la oferta mundial de plata refinada (no solo de la producción minera, sino de la plata procesada y comercializable). Esta export controlado significa que una gran parte de la oferta que antes fluía hacia mercados internacionales podría quedar retenida dentro del país o salir en volúmenes significativamente menores.
Impactos concretos: -. Menor disponibilidad de plata física en mercados como COMEX o LBMA. -. Posible reducción de volúmenes comerciales que se entregan efectivamente fuera de China. -. Inventarios globales de plata refinada podrían disminuir aún más (ya están relativamente bajos).
📈 2. Presión al alza sobre los precios de la plata Con menos oferta disponible para el comercio global y una demanda industrial sólido —especialmente en sectores de energía solar, vehículos eléctricos, electrónica y tecnología avanzada— los precios tienden a subir. Muchos participantes del mercado ya han observado aumentos de precio en las últimas semanas en anticipación de este cambio.
(Negocios TV +1 Por qué suben los precios: Oferta física más ajustada fuera de China. Expectativas de déficit estructural continuado. Mayores primas por plata física sobre los precios de futuros).
🏭 3. Tensión en cadenas de suministro industriales La plata es un insumo crítico en: Paneles solares Electrónica Automoción (sensores y baterías) Equipos médicos y telecomunicaciones Si se encarece o se vuelve más difícil de conseguir, podría aumentar los costos de producción y causar retrasos o reconfiguraciones en las cadenas globales, especialmente para fabricantes que dependen de proveedores tradicionales fuera de Asia.
🔄 4. Aumento de volatilidad del mercado y cambios en la estructura del comercio Los mercados financieros que operan plata —como futuros y ETF— pueden ver mayores diferencias entre precios de contratos y precios físicos reales (premios/discuentos), puesto que: Los compradores pueden preferir asegurar física localmente. Los intercambios podrían mostrar desequilibrios regionales de oferta-demanda.
🌍 5. Incentivo a diversificar proveedores y explorar sustitutos A largo plazo, fabricantes e inversores podrían: Buscar fuentes alternativas de suministro fuera de China. Invertir en reciclaje y recuperación de plata. Investigar sustitutos en aplicaciones industriales (aunque muchos no son técnicamente equivalentes).
🧠 6. Connotaciones geopolíticas y estratégicas Este movimiento se interpreta también como una política estratégica de recursos críticos por parte de China, similar a sus restricciones sobre tierras raras en años anteriores. La plata está siendo tratada como un recurso que fortalece la competitividad industrial interna.
📌 Resumen de los principales efectos Oferta global disminuida Menor disponibilidad física fuera de China Precios al alza y mayor volatilidad Aumentos de precio en mercados físicos y financieros Presión sobre industrias intensivas en plata Costos más altos y posibles desajustes de producción Reconfiguración de cadenas de suministro Búsqueda de fuentes alternativas y reciclaje Implicaciones estratégicas Plata como activo crítico de política industrial ----------------------------- Pregunta 2: Las mineras de plata venden sus producción a las refinerías o bien les subcontratan el servicio de refinado de la plata?
Respuesta 2: En la práctica se dan ambos modelos, y cuál se utiliza depende mucho del tipo de mina, del metal principal, del país y del poder de negociación de la minera. Como experto en la cadena minera–refinadora de la plata, te lo estructuro de forma clara:
1️⃣ Modelo dominante: venta del concentrado a la fundición/refinería 👉 Es el modelo más común a nivel mundial (≈70–80 %) Cómo funciona La minera no vende plata refinada, sino: Concentrado de plomo-plata Concentrado de zinc-plata Concentrado de cobre con plata como subproducto La refinería/fundición compra el concentrado y pasa a ser propietaria del metal. Pago a la minera La minera recibe: Precio de la plata (con descuentos) Menos cargos de tratamiento y refinado (TC/RC) Menos penalizaciones (impurezas) Con recuperaciones metalúrgicas parciales (no 100 %) 📌 Ejemplo típico: Spot silver – TC/RC – pérdidas metalúrgicas – penalidades Por qué este modelo domina? Las mineras evitan inversión en CAPEX industrial Las refinerías asumen el riesgo metalúrgico Es ideal para minas donde la plata no es el metal principal 📍 Este es el modelo que usan China, Japón, Corea, Europa y la mayoría de refinerías integradas.
2️⃣ Modelo alternativo: refinado “a maquila” o por encargo 👉 Menos común (≈20–30 %) pero crítico en ciertos casos Cómo funciona? La minera sigue siendo dueña de la plata La refinería solo presta el servicio de refinado La refinería cobra una tarifa fija por onza o por tonelada Características clave La plata refinada se devuelve a la minera La minera decide: Venderla en el mercado Entregarla a un trader Usarla como colateral financiero 📌 Este modelo se llama: Toll refining Maquila metalúrgica Cuándo se usa? Minas primarias de plata Productores grandes con volumen y poder de negociación Jurisdicciones con refinerías independientes Operaciones vinculadas a LBMA / COMEX 📍 Muy común en: México Perú Canadá Parte de EE. UU.
3️⃣ Modelo integrado: minera + refinería 👉 Minoría, pero estratégicamente muy potente Ejemplos Grupos chinos (minería + fundición + refino) Empresas estatales Algunos grandes conglomerados latinoamericanos Ventajas Control total del metal Captura de margen industrial Protección frente a restricciones de exportación 📌 China ha favorecido este modelo, especialmente para metales estratégicos como plata, cobre y tierras raras.
4️⃣ Qué ocurre específicamente con la plata (detalle clave) 🔹 La mayoría de la plata del mundo NO se produce en minas primarias de plata 🔹 Es un subproducto de: Plomo Zinc Cobre ➡️ Por eso: La plata suele “venderse implícitamente” dentro del concentrado La refinería decide cuándo, cómo y dónde refinarla La minera rara vez controla el metal físico final
5️⃣ Impacto del control chino del refino (muy relevante) Dado que China: Refina >50 % de la plata mundial Compra concentrados globales ➡️ Gran parte de la plata mundial pasa a ser propiedad china antes de refinarse, aunque se haya extraído en México, Perú o Australia. Con restricciones a la exportación: La plata puede no salir del país El mercado internacional sufre escasez física, aunque la minería siga produciendo 📌 Conclusión clara
¿Las mineras venden o subcontratan? Ambas cosas ¿Qué es lo más común? Vender el concentrado a la refinería ¿Cuándo subcontratan? Minas grandes y primarias ¿Quién controla la plata final? Normalmente la refinería ¿Quién manda hoy? El refino, no la mina
Pregunta 3: Explicar qué mineras están mejor posicionadas si el precio de la plata sube fuerte.
Respuesta 3: Me enfoco en ventaja estructural, no en recomendaciones puntuales. 🎯 CLAVE DEL ANÁLISIS Si China controla el refino y restringe exportaciones, el valor se desplaza hacia quien controla: Plata primaria (no subproducto) Metal propio (no vendido en concentrado barato) Capacidad de decisión sobre cuándo vender 👉 No gana “la minera promedio”, ganan las excepciones.
1️⃣ Ganadores claros: mineras primarias de plata (high silver exposure) Por qué están mejor posicionadas La plata es su metal principal, no un subproducto El aumento del precio impacta directamente en márgenes Suelen tener mejor poder de negociación con refinerías Algunas usan toll refining → conservan propiedad del metal 📌 Umbral clave: >60–70 % de ingresos provenientes de plata Ventaja estratégica En un déficit físico: La plata “pura” vale más que la plata implícita en concentrados El mercado paga primas crecientes 📍 Regiones fuertes: México Perú Canadá
2️⃣ Mineras con refino fuera de China (o acceso preferente) Por qué importa Si China restringe exportaciones: Las refinerías fuera de China ganan poder Las mineras que ya están integradas o preacordadas sufren menos 📌 Mejor posicionadas: Mineras con contratos históricos con: Refinerías norteamericanas Refinerías japonesas Refinerías europeas (LBMA) 👉 Menos riesgo de “cuello de botella”.
3️⃣ Mineras que usan toll refining / maquila Ventaja crítica La plata sigue siendo suya Pueden: Retener inventario Vender cuando el mercado esté tenso Entregar directamente a bullion banks / industria 📌 En un mercado estresado: La opción de NO vender es extremadamente valiosa. Esto no se refleja bien en los modelos tradicionales de valoración → asimetría positiva.
4️⃣ Mineras con plata “retenida” o stockeable Algunas mineras: Producen doré o precipitados Pueden almacenar metal No están obligadas a vender inmediatamente 📈 En escenario 2026: Menor oferta física Inventarios bajos Mayor backwardation 👉 El stock propio se convierte en activo estratégico, no solo inventario.
5️⃣ Perdedoras relativas (importante) ❌ Mineras de subproductos Plata como “extra” en cobre, zinc o plomo Venden concentrado No controlan el metal El upside del precio es limitado 📌 Aunque la plata suba fuerte: El beneficio se diluye La refinería captura gran parte del margen ❌ Mineras dependientes de China Único comprador Sin alternativas logísticas Vulnerables a licencias, cupos o retrasos
6️⃣ Comparación rápida de posicionamiento Impacto de restricción china Tipo de empresa Minera primaria de plata ⭐⭐⭐⭐⭐ Minera con toll refining ⭐⭐⭐⭐ Minera integrada parcialmente ⭐⭐⭐⭐ Subproducto (Cu/Zn/Pb) ⭐⭐ Dependiente de refino chino ⭐ 🧠 Insight clave (el que el mercado suele ignorar) El cuello de botella NO es la mina, es el refino. Y cuando el refino se politiza, la plata primaria se revaloriza de forma no lineal. Históricamente, en estos escenarios: La plata sube Las mejores mineras suben mucho más que el metal Las malas apenas acompañan 📌 Conclusión estratégica Si entramos en un mundo donde: China restringe exportaciones El mercado físico se tensa La plata es estratégica (solar, electrificación, defensa) 👉 Las mineras primarias, con control del metal y refino no chino, son las grandes ganadoras.
Pregunta 4: Fresnillo, Coeur, Hecla y Volcán Minera Perú venden a refinerías chinas? Respuesta 4: 🪙 1. Fresnillo (Fresnillo plc) 📌 Perfil: Mayor productor mundial de plata primaria (no subproducto) con minas principalmente en México. Fresnillo produce concentrado de plata o plata reciclada a través de su propio circuito.
🔍 Venta/refino: En general, empresas como Fresnillo venden concentrados a fundiciones/refinerías independientes, no directamente lingotes refinados. No hay evidencia pública de que Fresnillo tenga contratos exclusivos con refinerías chinas; suele vender a fundiciones en varios mercados, incluyendo Norteamérica, Europa y Asia. Como productora primaria de plata, puede preferir mercados diversificados y refinerías con certificación LBMA u otros estándares globales antes que depender exclusivamente de China. 📍 Conclusión: ➡️ No es típico que Fresnillo venda directamente a refinerías chinas, aunque su concentrado puede terminar en Asia a través de traders o compradores globales; las exportaciones «como mineral» de países como Perú se dirigen en gran parte a China, según datos comerciales, pero no significa un contrato directo empresa–refinería.
🪙 2. Coeur Mining 📌 Perfil: Compañía minera con sede en EE. UU., operación en Norteamérica (por ejemplo, minas en Idaho y Nevada).
🔍 Venta/refino: Coeur vende concentrados o productos de plata a fundiciones/refinerías, típicamente en Norteamérica o mercados globales. No publica contratos específicos con refinerías chinas, y como empresa estadounidense predomina el comercio con refinerías en EE. UU., Canadá o Europa. 📍 Conclusión: ➡️ Coeur no suele vender directamente a refinerías chinas, aunque es posible que parte de la plata refinada termine en Asia a través de intermediarios globales.
🪙 3. Hecla Mining 📌 Perfil: Principal productor de plata en Estados Unidos y Canadá. 🔍 Venta/refino: Hecla produce concentrados que luego se venden a fundiciones/refinerías globales. No hay evidencia pública de venta directa a refinerías chinas; suele trabajar con fundiciones/refinerías certificadas en EE. UU. o Europa, donde puede obtener mejores spreads o cumplimiento de estándares. 📍 Conclusión: ➡️ Hecla tampoco suele vender directamente a refinerías en China; vende concentrados a mercados globales vía traders/distribuidores.
🪙 4. Volcan Compañía Minera (Perú) 📌 Perfil: Importante productora de plata y otros metales en Perú.
🔍 Venta/exportación de concentrados: Perú exporta plata en forma de concentrados minerales, y China es el principal destino (por valor de exportaciones de plata «ores and concentrates») — alrededor del ~83 % de exportaciones peruanas de ese producto van a China, seguida por Corea y Alemania. OEC Eso implica que Volcan y otras mineras peruanas exportan concentrados de plata a China, típicamente comprados por traders/refinerías chinas que procesan el metal. 📍 Conclusión: ➡️ Sí, Volcan probablemente vende sus concentrados a compradores/refinerías chinas, en línea con los flujos comerciales de plata de Perú hacia China.
Pregunta 5: Fresnillo, Hecla, Coeur venden o subcontratan a fundiciones/refinerías? Respuesta 5: Respuesta directa primero, y luego el detalle fino por compañía (que es donde está la diferencia real): Fresnillo, Hecla y Coeur usan modelos distintos. Fresnillo mayoritariamente VENDE concentrados. Hecla y Coeur combinan VENTA + SUBCONTRATACIÓN (toll refining), con mucha más retención de control del metal. 🔎 Visión rápida (tabla) Dependencia de fundiciones Empresa Modelo dominante ¿Controla el metal? Fresnillo VENTA de concentrados ❌ Bajo Alta Hecla Mixto (venta + toll refining) ✅ Media–Alta Media Coeur Mixto (venta + toll refining) ✅ Media Media
1️⃣ Fresnillo plc (México) 🏭 Modelo 👉 Principalmente VENTA de concentrados a fundiciones/refinerías Produce: Concentrados Pb–Ag Concentrados Zn–Ag La plata no sale mayoritariamente como metal refinado propio Usa contratos clásicos: Precio spot – TC/RC – penalidades ¿Subcontrata refinado? 🔸 Muy poco Solo en: Volúmenes específicos Material más limpio Casos puntuales (no estructural) Implicación Fresnillo es minera primaria, pero no controla plenamente la plata física Está mejor que Volcan, pero peor que Hecla/Coeur en estrés de refino 📌 Modelo típico latinoamericano, aunque con mayor poder de negociación.
2️⃣ Hecla Mining (EE. UU.) 🏭 Modelo 👉 Modelo MIXTO con fuerte uso de toll refining Hecla: Produce concentrados Produce doré / precipitados en algunas operaciones Usa fundiciones norteamericanas y canadienses En ciertos flujos: La plata sigue siendo propiedad de Hecla La fundición cobra por el servicio ¿Vende concentrado? ✅ Sí, cuando: El material es complejo Económicamente conviene ¿Subcontrata? ✅ Sí, de forma estructural Implicación Mucho más control sobre el metal Capacidad de: Timing de ventas Mejor captura de precio Muy poco expuesta a China 📌 Modelo defensivo y estratégico.
3️⃣ Coeur Mining (EE. UU./Canadá) 🏭 Modelo 👉 Mixto, muy similar a Hecla pero algo menos integrado Algunas minas venden concentrado Otras producen: Doré Plata semi-refinada Usa: Fundiciones de EE. UU. Canadá En menor medida Asia (no China como eje) ¿Subcontrata refinado? ✅ Sí, especialmente donde: El producto ya está metalizado Puede mantener propiedad ¿Vende? ✅ Sí, en concentrados complejos Implicación Control intermedio Exposición moderada a refino externo Mucho mejor posicionada que Fresnillo frente a restricciones chinas 🧠 El matiz CLAVE (el mercado suele ignorar) No basta con ser “minera primaria de plata”. Importa quién es dueño del metal ENTRE la mina y el lingote.
Escenario 2026 (restricciones refino) Fresnillo Hecla Coeur Cuello de botella en fundiciones ❌ Impacto alto ⚠️ Moderado ⚠️ Moderado Primas por plata física ❌ Captura parcial ✅ Alta ✅ Media Capacidad de retener metal ❌ Baja ✅ Alta ✅ Media Exposición a China ⚠️ Indirecta ❌ Muy baja ❌ Baja
📌 Conclusión clara Fresnillo 👉 vende, modelo clásico → más expuesta al refino global Hecla 👉 subcontrata mucho más → controla plata → modelo estratégico Coeur 👉 modelo híbrido → bien posicionada, aunque menos que Hecla
Actualización de resultados de campaña de exploración en zonas vírgenes en la concesión Red Mountain, en Alaska, de Silver 47, que arrojan taladros polimetálicos (Zn, Pb, Cu, Ag, Au) de alta "ley equivalente" que son tentadores.
La plata cerraba a $ 81'99 en Shangai mientras que los futuros del Comex cotizá a $ 76'7; hay un "gap" notable entre ambos mercados, siendo China quien marca la tendencia al alza del precio de la plata. Semejante "gap" indica que la demanda china está dispuesta a pagar mayores precios con el fin de asegurarse su suministro de plata, situación que ocurre exclusivamente cuando la oferta de ese metal escasea. Semejante gap tb habla del intento desesperado del Comex x intentar parar su subida, lo que acabará en pérdidas cuantiosas para los grandes manipuladores del mercado de la plata.
Leído hoy en el economista. No sé bien como interpretarlo. ¿Afectará a los precios de la plata o los gestores simplemente quieren protegerse en caso de q el precio siga disparandose?
Un afectado por el frenesí de la plata
El valor del único fondo exclusivamente de plata de China se desplomó hasta su límite diario máximo del 10% en las últimas horas. Esto pone fin a unafrenética tendencia alcistaque había llevado a su gestor a emitir una rara serie de advertencias tras el fuerte incremento del precio de este metal precioso en el mercado. La abrupta caída del fondo de futuros de plata UBS SDIC Silver Futures Fund (LOF) se produce tras semanas de ganancias, calificadas de "insostenibles" por el gestor del fondo, impulsadas por el creciente interés mundial en los metales preciosos.
La plata al contado alcanzó un máximo histórico de 72,70 dólares la onza el 24 de diciembre y se encamina a su mejor rendimiento anual desde 1979. Tras alcanzar el fondo su límite de subida del 10% durante tres días consecutivos esta semana, UBS SDIC Fund Management endureció las normas el miércoles por la noche. Las nuevas suscripciones a acciones de Clase C —normalmente el vehículo preferente para inversiones a corto plazo— estarán limitadas a partir del 26 de diciembre a 100 yuanes (14,25 dólares), en lugar de los 500 yuanes anteriores, según informó la gestora del fondo en un comunicado publicado en su sitio web.
La plata ha atraído un intensointerés de los inversores por los metales preciosos, y el espectacular repunte del precio global ha cobrado mayor impulso tras una histórica contracción de posiciones cortas en octubre. Eloro, el platino y el paladiotambién se han disparado, y otros fondos chinos vinculados a estos metales también han registrado importantes ganancias y han generado advertencias para los inversores
Estos días me estaba fijando que Coeur está teniendo menor "Beta a la plata" que Hecla. Y, pensando un poco, ocurre que con la fusión Coeur+NewGold ésta pasa a convertirse una "orera con créditos de plata y cobre". Así, las ventas brutas de cada metal, a precios de hoy, sumarán $ 5.900 M. A saber: 20 M oz Ag x $ 70 = $ 1.400 M x la plata=> 24% 90 M £ Cu x $ 5'5 = $ 500 M x el cobre => 8'5% 0'89 M oz Au x $ 4.500 = 4.000 M x oro => 67'5%.
Dándole la vuelta, si se quiese aumentar la exposición a la plata, dado que según el precio objetivo marcado x nuestro anfitrión ésta debe triplicarse mientras que el oro debe doblarse, interesará reducir un poco en Coeur+NewGold e incorporar/reforzar alguna minera con mayor ponderación de plata en sus ventas.
Así, en el caso de Fresnillo, sus ventas brutas serían, obviando el Zinc y Plomo, 6.200 M. 50 M oz Ag x $ 70 = $ 3.500 M x plata => 56% 0'65 M oz Au x $ 4.500 = 2.700 M x oro => 44%
En el caso de Hecla, obviando tb Zinc y Plomo, producirá x importe de 1.910 M: 17 M oz Ag x $ 70 = $ 1.190 M => 62'5% 0'16 M oz Au x $ 4.500 = $ 720 M => 37'5%
Y en ese sentido, a priori Hecla dispondrá de mayor apalancamiento a la plata que Fresnillo o Coeur. Sin embargo, hay que mirar el AISC x onza de plata y oro, aunque lo relevante de todo es "AISC Margin conjunto", es decir, el dinero que la minera concreta es capaz de generar para diferentes escenarios de precios spot del Au-Ag xq x mucho que la plata suba nunca proporcionará el margen neto que es capaz de proporcionar una onza de oro. Le daré una vuelta. Salud