Ideas de inversión (IV). Como (quizás) hacerse millonario comprando un solo valor (20.000 euros).
Autor
Quark1
Antes de nada, explicar para evitar incautos, que esta es una idea de inversión, no un consejo o una recomendación. Y por supuesto, tiene mucho riesgo y pocas probabilidades de éxito.
Desde tiempo inmemorial, la idea de hacerse rico ronda la cabeza de cualquier inversor. Buscar ese pelotazo y conseguirlo es el sueño de casi todos, que prefieren encontrar una aguja en un pajar en lugar de realizar una inversión prudente que genere réditos más pequeños pero constantes y a ser posible, seguros.
La idea de inversión, aunque bien fundamentada, es una "especulación" que solo dará sus frutos (si se culmina con éxito) en un periodo entre cinco y diez años.
Dejando de lado esas empresas que de la nada pasan a ser milmillonarias, la inversión se centra en un sector cíclico, cuyo subyacente son los metales preciosos. La inversión trataría la compra de una empresa minera con producción de oro y plata, que multiplicase su valor como consecuencia de la revalorización del oro y la plata, en ese periodo de tiempo.
Por lo tanto la tesis se divide en dos partes.
1º) Fundamentos de la revalorización de la plata. Es decir, por qué la plata (y tal vez el oro) va a subir tanto en esos cinco o diez años.
2º) Elección de un valor adecuado, que cumpla una serie de requisitos indispensables.
Antes de empezar con los fundamentos, voy a dar precios objetivos de la plata y el oro, para cumplir la premisa inicial.
La figura es una taza gigante con asa, cuyo precio objetivo (tras superar la resistencia de los 50$, y esta es una condición de si y solo si) alcanza los 200$ la onza, en torno a 2030.
Para el precio del oro, dos gráficos. El precio objetivo estaría situado entre los 8.000-10.000 dólares la onza.
Parecen incrementos notables, aunque como se puede ver, ya se han dado en el pasado, siguiendo esos ciclos, pero incluso ahora tenemos una referencia cercana en otro metal precioso, el paladio.
Desde 2016 a 2022, el precio se multiplicó por ocho veces. No parece que estemos hablando de un imposible...
1º) Fundamentos de la plata.
Como ya he comentado otras veces las características del mercado de la plata, dejo estos enlaces para no repetirme.
La tabla con la oferta y demanda de los últimos años, deja una idea muy clara.
"En general, a pesar de una demanda más débil y una ligera caída en la oferta total, se pronostica que el mercado mundial de la plata experimentará otro déficit físico considerable en 2023, lo que marcará el tercer año consecutivo de déficit anual. En 140 Moz, esto será un 45% menor que el máximo histórico de 2022, pero aún es elevado según los estándares históricos. Igual de importante es que Metals Focus cree que el déficit persistirá en el mercado de la plata en el futuro previsible."
"La demanda industrial en 2023 alcanzará un nuevo máximo anual. Como se señaló anteriormente, los factores clave de este crecimiento están siendo impulsados por una sólida economía verde, incluida la inversión en energía fotovoltaica (PV), redes eléctricas y redes 5G, así como un mayor uso de la electrónica automotriz y la infraestructura de apoyo. Las mejoras en (PV) fueron particularmente notables ya que el aumento en la producción de celdas superó el ahorro de plata, lo que ayudó a impulsar la demanda de electrónica y electricidad."
Nada menos que 632 millones de onzas de demanda industrial, frente a una producción minera de 820 millones. El crecimiento de la fotovoltaica previsto para los próximos años (ver gráfico), unido a la generalización de unos paneles bifaciales que consumen más plata, está empujando la demanda industrial casi hasta el nivel de producción minera.
Frente a un demanda pujante, la oferta minera tocó techo en 2016.
La concentración en las principales minas del mundo sigue descendiendo, como es habitual en los metales-minerales, advirtiendo sobre el fenómeno del agotamiento.
Este gráfico nos muestra las onzas de plata por tonelada extraída de tierra, en las principales siete compañías mineras de plata.
Como consecuencia de las tendencias de la oferta y la demanda, la plata ha entrado en déficit permanente.
El análisis por fundamentales nos dice que la oferta ha llegado a su máximo mientras la demanda sigue creciendo, sobre todo por la parte industrial, causando un déficit permanente que solo puede ser satisfecho mediante la reducción de inventarios.
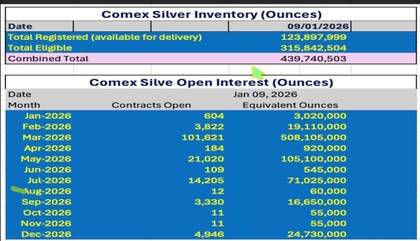
Por ejemplo, los dos principales mercados sufren fuertes descensos en los últimos años.
Comex.
LBMA.
La continuidad de estos déficit va a tensar el mercado de la plata, a medida que los inventarios se reduzcan en exceso, provocando subidas de precio para eliminar demanda...
Con estos fundamentos se puede entender mejor, las excelentes perspectivas en el precio de la plata para los próximos años.
Una subida de los precios de la plata no afecta apenas a la oferta, porque casi el 75% de la producción minera de plata procede de minas de oro, cobre y zinc, donde la plata es un sub-producto. Por mucho que subiera el precio de la plata, no iban a desarrollar nuevas minas de cobre, por ejemplo.
2º) El valor.
Requisitos indispensables.
a). Buena cantidad de reservas (oro y plata) que le permitan aguantar los años necesarios y suficientes para generar la revalorización esperada en el periodo requerido.
b). Tener las reservas en países sólidos y seguros.
c). Deudas nulas o en todo caso, aceptables para el cash flow esperado. Es imprescindible evitar la dilución debido a la necesidad de pagar la deuda.
d). Baja valoración actual.
e). Reservas desarrolladas. Los costes actuales no permiten invertir en proyectos caros, sin desarrollar. La producción debe estar cerca de máximos, para trasladar inmediatamente a resultados, la subida de precios prevista.
Descripción del valor.
Se trata de Coeur Minig. Cotiza en la bolsa de Nueva York con el ticker "CDE".
Es una empresa minera, productora de oro y plata, principalmente.
Las principales minas se ven en el mapa, junto con las reservas de oro-plata y su producción actual.
Está en pleno desarrollo de su mina de Rochester, corazón de la producción futura (vida esperada de la mina 13 años).
Se estima que en 2025, una vez completamente desarrollado el proyecto, la producción total de la compañía alcance las 15 millones de onzas de plata y 350.000 onzas de oro.
Los últimos resultados trimestrales no recogen el desarrollo completo de Rochester.
En los últimos años, ha sido preciso realizar un fuerte esfuerzo inversor para desarrollar la nueva mina, algo que ha penalizado la cotización y ha elevado la deuda. Es el único punto negativo, pero solo paga un 5,125% por el grueso de la deuda.
Como a todas las mineras, le ha afectado el incremento de todos los costes, reduciendo al límite los márgenes.
Revalorización esperada.
Una vez presentados los resultados y las reservas de la compañía, junto con su producción esperada para el futuro, paso a realizar los cálculos en función del precio objetivo de la plata y el oro.
Plata 200$ onza.
Oro 8.000$ onza.
Coste por onza, plata 25$ y oro 2.000$, con una margen por onza de 175$ y 6.000$ la onza respectivamente.
Si la producción alcanza los 15 millones de onzas plata anuales x 175$ margen = 2.625 millones de dólares de margen bruto.
En el caso del oro, 350.000 onzas anuales x 6.000$ margen = 2.100 millones de dólares mrgen bruto en el oro.
Total margen bruto, despreciando la parte del zinc y el plomo.
2.625 + 2.100 = 4.725 millones.
Pago impuestos bruto (no recojo las amortizaciones que se descuentan del margen bruto)
4.725 millones x 30% (tipo medio) = 1.418 millones.
Beneficio neto 4.725 - 1.418 = aproximadamente 3.300 millones de dólares.
Para este tipo de valores en fuerte crecimiento, el PER aplicado oscila en torno a 20 veces.
Capitalización prevista por lo tanto
3.300 x 20 = 66.000 millones de dólares.
Además con semejante incremento en los beneficios es muy posible que se planteen retribuir al accionista con recompras de acciones y dividendos, eliminando toda la deuda. Supone un beneficio adicional que no tengo en cuenta en el estudio.
Cotización actual 2,85$ por acción, con un volumen medio de intercambio de 6 millones de acciones (buena liquidez). Capitalización 1.090 millones de dólares.
Potencial de revalorización. 60 veces la capitalización actual.
Histórico de cotización.
En el último mes ha subido con fuerza, por lo que la zona ideal de compra está entre 2,40-2,60$.
Conclusión.
Coeur es una minera de oro y plata, claramente infravalorada, con una producción centrada en EE.UU. y en menor medida en México y Canadá.
La clave de la revalorización se centra exclusivamente en la rotura de la resistencia de la cotización del oro y la plata. En el caso del oro, los niveles máximos están situados muy cerca de la actual cotización y no sería nada raro que en breve los superará.
En el caso de la plata tiene dos niveles importantes y aún lejanos. Los 30$ y sobre todo, la resistencia histórica de los 50$.
Si ambos niveles máximos son superados, la posibilidad de alcanzar los precios objetivos para el oro y la plata, aumentan considerablemente, pero se necesita una fuerte debilidad del dólar para acompañar el espectacular ascenso esperado.
Gran parte de la devaluación del dólar pasa por la vuelta de los BC (FED) a nuevas inyecciones monetarias para salvaguardar la economía americana en caso de fuerte recesión.
Este análisis se incrusta en la visión a largo plazo del gráfico presentado anteriormente en este post.
Para los próximos años, se espera un gran debilidad del Sp500 y una revalorización de las materias primas como el oro y la plata.
Tanto el oro, como la plata han tenido en el pasado, subidas similares a las esperadas para este periodo, pero no hay que olvidar que es realmente complicado que los precios del subyacente (oro-plata) asciendan al nivel asignado en la tesis, por lo que la posibilidad real de alcanzar los objetivos es muy pequeña.
La idea por lo tanto, es dedicar una pequeña cantidad a la inversión diversificando el riesgo, introduciendo una pizca de pimienta en la cartera. Por supuesto no es conveniente apostar todo a caballo ganador, porque lo usual es que no se cumplan los objetivos.
La lista de cosas que podrían salir mal es tan elevada que no merece relatarla. Expropiaciones, quiebras, diluciones, incumplimiento del objetivo del subyacente, colapsos varios, crisis económica, etc.
En cualquier caso, recordar que esta serie solo da ideas de inversión, no recomendaciones de compra o de venta.
Saludos.
PD. Creo que sería el primer caso de la historia de una tesis en la que se promete una importante revalorización y luego se cumple. Por lo tanto, no esperen nada ...
Supongo que a estas alturas ya habrás comprendido que lo importante en el sector de recursos es acertar con la tesis. Las empresas , más o menos, se limitan a replicar los precios del subyacente. Por eso, siempre hay que comprar en mínimos, al inicio del movimiento. ¿Qué está ahora muy barato? ...
Sí, el petróleo.
Por otro lado, Enquest está muy barata penalizada por la situación en Gran Bretaña. Cobas anda metida hasta dentro.
Cenovus está un poco cara. Es muy buena, pero el margen es mucho menor a estos precios. La zona 10-12$ sería ideal, pero no se si bajará tanto. El periodo Marzo-Mayo es el de menor demanda, quizás el precio del petróleo descienda, pero siempre estamos con la geopolítica y ahora le toca a Irán.
En cualquier caso, parece claro que si el petróleo empieza a subir con fuerza será la última subida de las bolsas (inflación-subida de tipos-drenaje de liquidez vía disminución de la nueva deuda y explosión de la burbuja) , como he puesto en el último artículo y vengo diciendo desde hace años. Las materias primas son la última burbuja y ahora solo queda el petróleo.
Suerte.
Esto no es una recomendacion de compra.-esta frase la escribo yo-Amateur-antonio34 Ya os dije que le preguntaria cuales tenemos que mirar y estudiar a QUARK(ya le he pedido permiso para copiar-pegar este mensaje)
Disparo a enquest esta mañana 14K Los fundamentales en los que me baso no son mios.Imaginaros de quien...... Si quereis mas informacion ir al blog del autor de la tesis.En el articulo:
Gracias a todos de nuevo por compartir conocimientos y estrategias. Para mi el nivel Valentin es inalcanzable, quizás por eso aún le doy más valor por el hecho de compartirlo. Respecto a las inversiones en o&g y materias primas, para no complicarme la vida habia pensado entrar en el Ninetynine global ressources LU2358792120. Parece ser q es parecido a Azvalor, en el hilo se comentó q tenían andanzas paralelas. Otra cosa q me ronda por la cabeza es un etf ligado a bloomberg commodity index, quizás con la opcion ex-agriculture... hasta aqui las ideas de un novato!
Muchas gracias Valentin Lo he tenido que leer 2 veces-imagina mi nivel...AMATEUR Algunas empresas del etf ya las habia mirado y mini estudiado(son de Azvalor y compañia).
Muchisimas gracias por tu tiempo y suerte .Algunas ideas de tus explicaciones-clase ya me ha quedado.
ETFs domiciliados fuera de la Eurozona, solo los puedes comprar como inversor "catalogado como profesional" en cualquier broker que opere con la bolsa de toronto.
ya te lei que te gusta mas canada por la posible depreciacion dolar..
A ver, yo diversifico mi cartera de inversión en base a países y divisas. Canada representa un peso de un 20%-25% en cuanto a divisa se refiere; mantengo una cuenta en CAD en el broker. Utilizo Canada para la compra de mineras-Streamers oro, plata, y ha subido mucho en los dos últimos años, por lo que debo rebajar esa exposición y por ello estoy pensando que si el mercado me expulsa de los streamers de la plata y oro, en que comprar y no dejarlo en la cuenta a la espera de recomprar lo mismo que tengo. Puedo alcanzar mayor diversificación de cartera si tuviese una pequeña exposición a cobre o a Oil&Gas. Y sí, compro canada o para mantener mi exposición en CAD.
El oro y la plata en físico lo tengo en francos suizos. Y el año pasado al subir "súbitamente" la plata, vendí el 50%., y pasé el dinero CHF a CAD porque el tipo de cambio CHF/CAD me resultaba muy conveniente para invertir en algo en Canada. Siempre tengo presente, que mi resultado de cartera en Euros depende tanto del performance del ETF de canada como del tipo de cambio. El tipo de cambio me favorecería con respecto al Euro, si el tipo de cambio EUR/CAD se mueve en la franja/el corredor que lo hizo en el pasado.
Hay distintas alternativas y empresas en la que invertir en Canada. Pero el ETF que he indicado sería posiblemente el que yo eligiría. La presión que pudiera sufrir el USD (digamos por inflación o depreciación) afectaría al precio del oro (me temo); con menor fuerza al Oil&Gas imagino. Por ello, el oro físico me gusta tenerlo cubierto a divisa de tu preferencia. De que te sirve el oro físico si sube su cotización en USD pero el USD se deprecia frente al Euro y cualquier otra divisa; pues que lo que ganas por la apreciación del valor del oro físico, lo pierdes por la depreciación del USD frente al Euro.
Bueno, estás son mis preferencias; naturalmente cada cual tiene las suyas.
El iShares S&P/TSX Capped Energy Index ETF (XEG) es el fondo de referencia para invertir en el sector energético canadiense. A 17 de enero de 2026, el ETF cotiza cerca de sus máximos de 52 semanas, impulsado por una fuerte concentración en los gigantes del petróleo y gas de Canadá.
Perfil del Portafolio XEG (Enero 2026)
A diferencia de los fondos diversificados ESG, el XEG es un fondo sectorial puro que rastrea el rendimiento de las empresas de energía listadas en la Bolsa de Toronto (TSX).
Precio (16 ene 2026):20,25 CAD.
Activos bajo gestión: Aproximadamente 1.440 millones de CAD.
Ratio de Gastos (MER):0,60%.
Rendimiento por Dividendo:3,52% (Distribución trimestral).
Principales Participaciones (Holdings)
El portafolio está altamente concentrado; las dos mayores empresas representan casi el 50% del valor total del fondo.
Empresa (Ticker)Peso en el PortafolioSector Canadian Natural Resources (CNQ) | 25,33% | Petróleo y Gas (Exploración/Prod.) Suncor Energy (SU) | 23,88% | Arenas Petrolíferas Integradas Cenovus Energy (CVE) | 10,42% | Petróleo y Gas Integrado Tourmaline Oil (TOU) | 7,39% | Gas Natural Imperial Oil (IMO) | 5,96% | Petróleo y Gas Integrado ARC Resources (ARX) | 4,84% | Gas Natural
Esta claro que me queda mucho por aprender Lo mas parecido a etf para mi es azvalor o cobas que llevan media vida en el mundo de petroleo y materias primas ,Pero enmpiezo a mirar el XEG etf y me ayudara a ver que empresas son las que mas pesan en ese etf(ya te lei que te gusta mas canada por la posible depreciacion dolar..
Muchisimas gracias
pdt-esta semana ha pasado algo curioso Despues de escenificar en vivo para todo el mundo explicando XOM que no participaria en el pastel de venezuela(con noticias negativas)ha marcado maximos historicos-a ver si se mantiene y le siguen las demas a la lider.............
Vaya por delante, que yo no soy un analista de valores (acciones). Analizo los mercados e invierto en una cartera basada en el asset allocation, para lo cual utilizo casi exclusivamente ETFs y tan solo en casos concretos en los que no encuentro ETFs invierto en acciones. La cartera se compone de entre 10 y 14 ETFs y 2 acciones.
Dentro del marco de la cartera alternativa, dado el performence del oro y de la plata del año 2025 considero que debo hacer un reajuste de cartera. He vendido un 50% de la posición en plata física dada su explosividad cortoplacista (asegurar ganancias) y lo he colo cado en precious metals-equities, cuyo comportamiento ha sido "regular como esperado".
En cualquier caso, la exposición/ponderación a oro y plata en cartera s subido significativamente. Estoy considerando diversificar la cartera alternativa, e incluir materias primas como el cobre y la energía. Estoy dejando correr el precio de las precious metals-equities, pero con un "stopp limit amplio" de 1/3 de la posición. Si saltase, tomaría ese dinero en CAD, y posiblemente (meditando) invertirlo en: Energía canadiense: XEG ETF y/o cobre físico CA85210C1005
Mirar y mirar oileras ya ando pero al final termino haciendo un etf copiando alguna de azvalor,cobas,Antonio,Warren,Howard marks,gorozen...... Imagino que comprando XLE lo soluciono antes y visto lo sucedido en la plata con SIL SILJ o XAU philadelfia o oro en GDX-tanta diferencia no hay cuando suban con el ciclo subiran todas y cuando bajen..........
Es un buen dinerito. Enhorabuena, ya lo creo que sí. Ahora pasas a tener "el problema" favorito de W.Buffet, que es: dónde colocar los beneficios. Ya comentarás que seguro que algo se te ocurre.
X otro lado, a principios de semana constataba que en el último mes el oro había subido un 6'5%, la plata 50% y que las plateras ni x asomo se acercan a dicho % de revalorización. Atribuía esa anomalía a alguna estrategia de "cobertura cruzada" de posiciones en derivados vía acciones de mineras (ya que no tiene sentido que, como ha ocurrido en varias sesiones la plata spot suba un 5% en la sesión y que las cotizaciones de las mineras se contengan o cierren en rojo)
Imagino que el gap entre revalorización de plata y plateras desaparecerá una vez comience la temporada de presentación de resultados, vía brincos importantes al alza en las cotizaciones de las plateras. Veremos!!
Por otro lado, hablando de oil, se ha perdido el blog de Quark1 donde iba posteando de oileras Desconozco si lo han borrado o qué, pero contenía información interesante que compartir y/o con la que aprender, tanto x parte de quien lee como x parte de quien la redacta.
New Gold actualiza datos de cumplimiento de objetivos del ejercicio 2.025: ha generado $240 M FCF en el Q4 y $540 M en el ejercicio. Las inversiones efectuadas acabarán de madurar en el ejercicio en curso, donde sobrepasará los $ 1.177 M FCF que anunciaban en el documento de la fusión, xq el Au y Cu cotizan x encima de los maximos históricos del 3/11/2025.
X otro lado estos días votan la fusión con Coeur, que presupongo que saldrá adelante xq en las últimas semanas la cotización de ambas se mueven al unísono.
Al final creo que me complico la vida viendo como lo ha hecho SIL en la plata. Creo que comprando XLE (En el caso de oil)seria mas facil y al final no habra mucha diferencia(ir aportando poco a poco).
Muy buenas tardes valentin Lo de hacienda sera el año que viene y algo ya dolera .Ese dolor no es tan malo
Este año ya me toca pagar mayormente por kyndryl -el año pasado-tambien llego a pesar mucho para mi y la liquide completamente. Casualidades de la vida esta tarde ya le he disparado a kyndryl primer disparo-si baja le disparare mas en la zona 22 y un poco a colonial
El lunes hice mini disparos a Xom,chevrom y cenovus energy(en esta creo que cargare mas - ando mirandola un par de semanas) y mirando enquest por Antonio-Quark(Cenovus tambien le gusta).A ver si acertamos con el timing-poco a poco ire cargando-me gusta mucho el sector a largo plazo y para quedarmelas(llevo 100K en azvalor I. y 100K en Cobas I.y pensando en cargar mas).
Estoy en el blog de Gregorio Hernandez(tiene una cuota-llevo 2-3 años)-Con sus ideas voy formando una cartera a largo plazo por dividendos poco a poco y cada mes nos da resumenes- con mucha prudencia. Gregorio se fija mucho en empresas que el sigue desde hace mucho tiempo(tiene una base de datos) por dividendos y le gusta mucho entrar en las que caen a la MEDIA MENSUAL de 200 y macd sobrevendido cruzandose para arriba.Ejemplo de hoy General mills...........Estas son para no vender . Hoy tambien nos ha puesto unas recomendaciones-resumen mes enero La de kyndryl es suya-le conoci por videos de esta empresa.
Ya te lei que andabas mirando o comprando oil-gas canada.¿Alguna que te guste? ¿Canadian natural resources?¿Cenovus?....... Que tu tienes muy buen ojo y necesitamos ayuda Muchas gracias
Yo empiezo cosecha poco a poco Vendo casi 30% cde(vendidas 5000 ac) ,30% Hecla(vendidas 3000ac) , 50% equinox (me pesaban demasiado entre las 3 )y 50%hycroft.
Saco dinero de la mesa -con esto ya estoy en mini ganancias en todas las mineras que llevo(first,Paas,,fresnillo,silvercorp,Aya,endeavour,....... y pagada hacienda. Relacion oro -plata toco 50--sigo muy expuesto con stops lejanos
Siguiente venta relacion oro-plata 40-35
Primera regla de Warren-no perder dinero y la segunda no te olvides de la primera(en mi especulacion en plata y oro cumplida).De momento he tenido mucha suerte y muy buenos consejos,AMEN
Equinox actualiza estado de venta de unidades brasileñas y de producción del 2.025 y proporciona guidance de producción y AISC para 2.026. El 18 de febrero publicará las cuentas del ejercicio 2.025
A ver como termina el dia pero tiene pinta de que sil stock(etf mineras plata) supere maximos historicos hoy y se vaya a territorios desconocidos .AMEN
Pdt imagino que si la ruptura es verdadera las mineras de plata deberian mejorar el rendimiento de la plata a partir de ahora hasta resultados febrero-velocidad................AMEN