Ideas de inversión (IV). Como (quizás) hacerse millonario comprando un solo valor (20.000 euros).
Autor
Quark1
Antes de nada, explicar para evitar incautos, que esta es una idea de inversión, no un consejo o una recomendación. Y por supuesto, tiene mucho riesgo y pocas probabilidades de éxito.
Desde tiempo inmemorial, la idea de hacerse rico ronda la cabeza de cualquier inversor. Buscar ese pelotazo y conseguirlo es el sueño de casi todos, que prefieren encontrar una aguja en un pajar en lugar de realizar una inversión prudente que genere réditos más pequeños pero constantes y a ser posible, seguros.
La idea de inversión, aunque bien fundamentada, es una "especulación" que solo dará sus frutos (si se culmina con éxito) en un periodo entre cinco y diez años.
Dejando de lado esas empresas que de la nada pasan a ser milmillonarias, la inversión se centra en un sector cíclico, cuyo subyacente son los metales preciosos. La inversión trataría la compra de una empresa minera con producción de oro y plata, que multiplicase su valor como consecuencia de la revalorización del oro y la plata, en ese periodo de tiempo.
Por lo tanto la tesis se divide en dos partes.
1º) Fundamentos de la revalorización de la plata. Es decir, por qué la plata (y tal vez el oro) va a subir tanto en esos cinco o diez años.
2º) Elección de un valor adecuado, que cumpla una serie de requisitos indispensables.
Antes de empezar con los fundamentos, voy a dar precios objetivos de la plata y el oro, para cumplir la premisa inicial.
La figura es una taza gigante con asa, cuyo precio objetivo (tras superar la resistencia de los 50$, y esta es una condición de si y solo si) alcanza los 200$ la onza, en torno a 2030.
Para el precio del oro, dos gráficos. El precio objetivo estaría situado entre los 8.000-10.000 dólares la onza.
Parecen incrementos notables, aunque como se puede ver, ya se han dado en el pasado, siguiendo esos ciclos, pero incluso ahora tenemos una referencia cercana en otro metal precioso, el paladio.
Desde 2016 a 2022, el precio se multiplicó por ocho veces. No parece que estemos hablando de un imposible...
1º) Fundamentos de la plata.
Como ya he comentado otras veces las características del mercado de la plata, dejo estos enlaces para no repetirme.
La tabla con la oferta y demanda de los últimos años, deja una idea muy clara.
"En general, a pesar de una demanda más débil y una ligera caída en la oferta total, se pronostica que el mercado mundial de la plata experimentará otro déficit físico considerable en 2023, lo que marcará el tercer año consecutivo de déficit anual. En 140 Moz, esto será un 45% menor que el máximo histórico de 2022, pero aún es elevado según los estándares históricos. Igual de importante es que Metals Focus cree que el déficit persistirá en el mercado de la plata en el futuro previsible."
"La demanda industrial en 2023 alcanzará un nuevo máximo anual. Como se señaló anteriormente, los factores clave de este crecimiento están siendo impulsados por una sólida economía verde, incluida la inversión en energía fotovoltaica (PV), redes eléctricas y redes 5G, así como un mayor uso de la electrónica automotriz y la infraestructura de apoyo. Las mejoras en (PV) fueron particularmente notables ya que el aumento en la producción de celdas superó el ahorro de plata, lo que ayudó a impulsar la demanda de electrónica y electricidad."
Nada menos que 632 millones de onzas de demanda industrial, frente a una producción minera de 820 millones. El crecimiento de la fotovoltaica previsto para los próximos años (ver gráfico), unido a la generalización de unos paneles bifaciales que consumen más plata, está empujando la demanda industrial casi hasta el nivel de producción minera.
Frente a un demanda pujante, la oferta minera tocó techo en 2016.
La concentración en las principales minas del mundo sigue descendiendo, como es habitual en los metales-minerales, advirtiendo sobre el fenómeno del agotamiento.
Este gráfico nos muestra las onzas de plata por tonelada extraída de tierra, en las principales siete compañías mineras de plata.
Como consecuencia de las tendencias de la oferta y la demanda, la plata ha entrado en déficit permanente.
El análisis por fundamentales nos dice que la oferta ha llegado a su máximo mientras la demanda sigue creciendo, sobre todo por la parte industrial, causando un déficit permanente que solo puede ser satisfecho mediante la reducción de inventarios.
Por ejemplo, los dos principales mercados sufren fuertes descensos en los últimos años.
Comex.
LBMA.
La continuidad de estos déficit va a tensar el mercado de la plata, a medida que los inventarios se reduzcan en exceso, provocando subidas de precio para eliminar demanda...
Con estos fundamentos se puede entender mejor, las excelentes perspectivas en el precio de la plata para los próximos años.
Una subida de los precios de la plata no afecta apenas a la oferta, porque casi el 75% de la producción minera de plata procede de minas de oro, cobre y zinc, donde la plata es un sub-producto. Por mucho que subiera el precio de la plata, no iban a desarrollar nuevas minas de cobre, por ejemplo.
2º) El valor.
Requisitos indispensables.
a). Buena cantidad de reservas (oro y plata) que le permitan aguantar los años necesarios y suficientes para generar la revalorización esperada en el periodo requerido.
b). Tener las reservas en países sólidos y seguros.
c). Deudas nulas o en todo caso, aceptables para el cash flow esperado. Es imprescindible evitar la dilución debido a la necesidad de pagar la deuda.
d). Baja valoración actual.
e). Reservas desarrolladas. Los costes actuales no permiten invertir en proyectos caros, sin desarrollar. La producción debe estar cerca de máximos, para trasladar inmediatamente a resultados, la subida de precios prevista.
Descripción del valor.
Se trata de Coeur Minig. Cotiza en la bolsa de Nueva York con el ticker "CDE".
Es una empresa minera, productora de oro y plata, principalmente.
Las principales minas se ven en el mapa, junto con las reservas de oro-plata y su producción actual.
Está en pleno desarrollo de su mina de Rochester, corazón de la producción futura (vida esperada de la mina 13 años).
Se estima que en 2025, una vez completamente desarrollado el proyecto, la producción total de la compañía alcance las 15 millones de onzas de plata y 350.000 onzas de oro.
Los últimos resultados trimestrales no recogen el desarrollo completo de Rochester.
En los últimos años, ha sido preciso realizar un fuerte esfuerzo inversor para desarrollar la nueva mina, algo que ha penalizado la cotización y ha elevado la deuda. Es el único punto negativo, pero solo paga un 5,125% por el grueso de la deuda.
Como a todas las mineras, le ha afectado el incremento de todos los costes, reduciendo al límite los márgenes.
Revalorización esperada.
Una vez presentados los resultados y las reservas de la compañía, junto con su producción esperada para el futuro, paso a realizar los cálculos en función del precio objetivo de la plata y el oro.
Plata 200$ onza.
Oro 8.000$ onza.
Coste por onza, plata 25$ y oro 2.000$, con una margen por onza de 175$ y 6.000$ la onza respectivamente.
Si la producción alcanza los 15 millones de onzas plata anuales x 175$ margen = 2.625 millones de dólares de margen bruto.
En el caso del oro, 350.000 onzas anuales x 6.000$ margen = 2.100 millones de dólares mrgen bruto en el oro.
Total margen bruto, despreciando la parte del zinc y el plomo.
2.625 + 2.100 = 4.725 millones.
Pago impuestos bruto (no recojo las amortizaciones que se descuentan del margen bruto)
4.725 millones x 30% (tipo medio) = 1.418 millones.
Beneficio neto 4.725 - 1.418 = aproximadamente 3.300 millones de dólares.
Para este tipo de valores en fuerte crecimiento, el PER aplicado oscila en torno a 20 veces.
Capitalización prevista por lo tanto
3.300 x 20 = 66.000 millones de dólares.
Además con semejante incremento en los beneficios es muy posible que se planteen retribuir al accionista con recompras de acciones y dividendos, eliminando toda la deuda. Supone un beneficio adicional que no tengo en cuenta en el estudio.
Cotización actual 2,85$ por acción, con un volumen medio de intercambio de 6 millones de acciones (buena liquidez). Capitalización 1.090 millones de dólares.
Potencial de revalorización. 60 veces la capitalización actual.
Histórico de cotización.
En el último mes ha subido con fuerza, por lo que la zona ideal de compra está entre 2,40-2,60$.
Conclusión.
Coeur es una minera de oro y plata, claramente infravalorada, con una producción centrada en EE.UU. y en menor medida en México y Canadá.
La clave de la revalorización se centra exclusivamente en la rotura de la resistencia de la cotización del oro y la plata. En el caso del oro, los niveles máximos están situados muy cerca de la actual cotización y no sería nada raro que en breve los superará.
En el caso de la plata tiene dos niveles importantes y aún lejanos. Los 30$ y sobre todo, la resistencia histórica de los 50$.
Si ambos niveles máximos son superados, la posibilidad de alcanzar los precios objetivos para el oro y la plata, aumentan considerablemente, pero se necesita una fuerte debilidad del dólar para acompañar el espectacular ascenso esperado.
Gran parte de la devaluación del dólar pasa por la vuelta de los BC (FED) a nuevas inyecciones monetarias para salvaguardar la economía americana en caso de fuerte recesión.
Este análisis se incrusta en la visión a largo plazo del gráfico presentado anteriormente en este post.
Para los próximos años, se espera un gran debilidad del Sp500 y una revalorización de las materias primas como el oro y la plata.
Tanto el oro, como la plata han tenido en el pasado, subidas similares a las esperadas para este periodo, pero no hay que olvidar que es realmente complicado que los precios del subyacente (oro-plata) asciendan al nivel asignado en la tesis, por lo que la posibilidad real de alcanzar los objetivos es muy pequeña.
La idea por lo tanto, es dedicar una pequeña cantidad a la inversión diversificando el riesgo, introduciendo una pizca de pimienta en la cartera. Por supuesto no es conveniente apostar todo a caballo ganador, porque lo usual es que no se cumplan los objetivos.
La lista de cosas que podrían salir mal es tan elevada que no merece relatarla. Expropiaciones, quiebras, diluciones, incumplimiento del objetivo del subyacente, colapsos varios, crisis económica, etc.
En cualquier caso, recordar que esta serie solo da ideas de inversión, no recomendaciones de compra o de venta.
Saludos.
PD. Creo que sería el primer caso de la historia de una tesis en la que se promete una importante revalorización y luego se cumple. Por lo tanto, no esperen nada ...
No dejes de subir ese tipo de informaciones Antonio, que son valiosas útiles. Crucemos los dedos para que se den esas revalorizaciones que sugieren los ratios.
Una curiosidad: Cobalt, un pueblo canadiense donde se dan las mayores leyes de plata de orbe, x contra son sistemas de vetas estrechas, con alto contenido de "impurezas" (Antimonio, Arsénico, etc.) cuya eliminación supone sobrecostes.
Inciso 1 Durante la metalurgia de la plata, las impurezas, tb deneminadas "elementos acompañantes", suelen oxidarse y eliminarse como escoria. Los más comunes incluyen: 1. Antimonio, Arsénico y Zinc: Se eliminan primero por oxidación. 2. Plomo, Bismuto, Cobre y Telurio: Se eliminan en etapas posteriores, a menudo formando la escoria conocida como litargirio de cobre. 3. Hierro: A menudo eliminado mediante procesos físicos o químicos (como el uso de imanes o fundentes). 4. Azufre: Forma sulfuro de plata, provocando el deslustre (color negro) y afectando la calidad.
Inciso2 Re-2Ox technology es un proceso que, al igual que E-lix en Atalaya Mining, aumenta la recuperación de metales en minerales complejos. https://www.re-2ox.com/ Fin inciso
Para los proximos meses parece que brasil lo hara bien viendo el portfolio de druckenmiller Ha cargado bastante en el MSCI Brazil ETF (EWZ y este señor es de los ganadores.
Yo creo que habra que salir de todas en el siguiente subidon para verano.
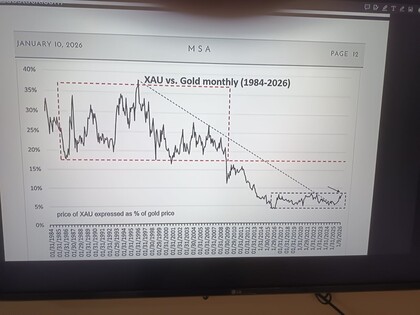
Hoy cierre mensual y hemos salido de la cajita cuyo techo era 8,6 cierre mensual de hoy 8,911--a ver si es verdad y las mineras se revalorizan bastante mas respecto al oro y plata de ahora en adelante-pronostico druida-OLIVER Para hacer la salida me fijare en este ratio tambien cercano a 15-16 ademas del ratio oro -plata cercano a 35.
Pdt-creo que nos vienen 3 meses interesantes--AMEN
El artículo es puro hype que obvia el gran riesgo de invertir en Brasil, que es la depreciación sistemática del Real frente a las divisas fuertes, circunstancia que suele hacer rotos considerables a las Cuentas de Explotación de las filiales extranjeras que operan en el país ya que ingresan en Reales y el reportan en divisa fuerte
Ésta será de las primeras posiciones que se han de deshacer cuando las circunstancias se pongan feas.
Acabo de deshacer Silver 47 y unas pocas Rio2 para incorporar Serabi Gold, que es una lorera británica, con minas en brasil, listada en el AIM y en Canadá, que cotizá a £ 3'5, 8xPER, que capitaliza £ 260 M, subiendo un 115% en un año.
Sin deuda, obtiene un márgen bruto y neto, respectivamente, del 54% y 35%, produce unas 45.000 oz y espera crecer a 60.000 en 2.026.
En breve presentará resultados del 2.025, que han de ser buenos x definición; a partir de ellos modelaré beneficio que puede obtener en dife ntes escenarios de cotización del oro y producción alcanzada.
Su PER, anormalmente bajo, es consecuencia de un factor principal: cotizar en London AIM.
Me ha sorprendido gratamente lo inmediato que me ha sido tanto vender Silver 47 como comprar Serabi, xq ambas son "chicharretes".
Hecla: ha vendido su mina de oro Casa Berardi, x 600 M, con lo que se queda restringida a 3 minas de Zn-Pb-Ag-Au. En 2.025 produjo 17 M de oz de plata -15'2 M "pagables"- y 150.000 oz de oro (91.000 en casa Berardi) -139.000 "pagables"- , con un AISC de $ 11'28 y $ 2.029, respectivamente.
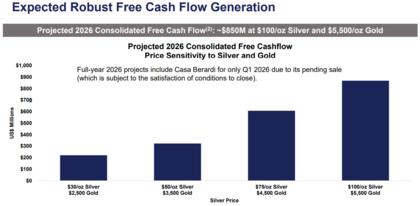
Para 2.026 comunica que espera producir 16M de oz de plata y unas 52.000 oz oro y un FCF que ira de 600 a 850 M.
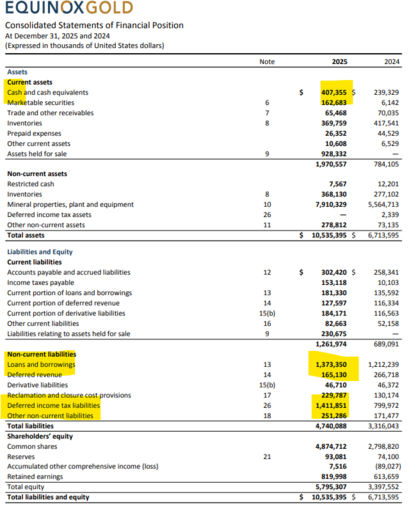
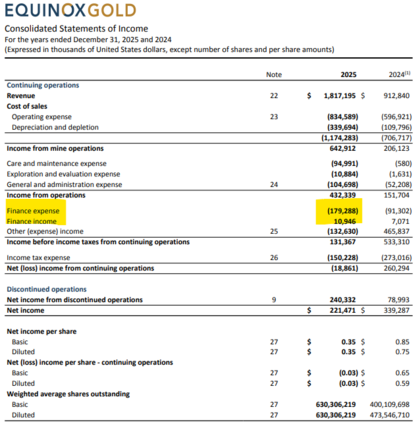
Equinox. no se puede hacer mucho con su balance y cuentas ya que está en proceso de venta de sus minas brasileñas por 1.000 M y en el rump-up de sus minas canadienses. Tiene deuda x $ 1.373 M que le costó $ 179 M en intereses, lo que no es una cantidad menor. Una vez cerrado el traspaso, la deuda debería bajar a 373 M con un coste de 48 M en intereses.
Para 2.026 la empresa proyecta entre 700.000 y 800.000 onzas con un AISC de entre $1.800 y $1.900. Tomando valores medios: 750.000 onzas y 1.850 AISC y suponiendo que el oro cotice a $ 5.000 en 2.026 le queda un "AISC Margin" de $ 3.150 x oz, con lo que generaría un margen de $ 1.387 M, a los que hay que descontar gastos financieros, de gerencia, exploración, impuestos, con lo que podría llegar a ganar cerca de $1.000 M en el año. Capitaliza $ 13.000 M xq que cabría esperar que se revalorice un 50% en 2.026. Y si el oro se va por arriba de los 5.000, como es previsible, se le expandirá el "AISC Margin" y el beneficio. Iremos viendo Ha subido un 136% en un año y cotiza a C$23.
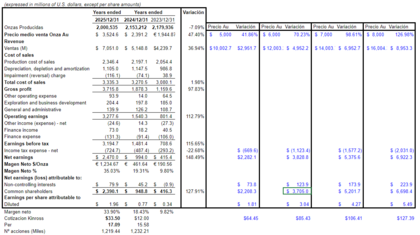
Resumen de Cuentas de Kinross del año 2.025 y, en azul, estimación de cuánto más podría llegar a ganar en varios escenarios del precio de Au, respecto a los 2.390 M ganados en 2.025. Y en la parte inferior, precio al que debería cotizar Kinross a 17xPER actual.
Así, si el precio medio de venta de la onza en 2.026 fuese de $ 5.000 , ganaría $ 2.208 M adicionales a los $2.309 M de 2,025, y a 17xPER, debería cotizar a $ 64,45, casi el doble de los $ 33 actuales.
Sube un 190% en un año, ha devuelto 700 M en deuda y tiene 1.742 M en liquidez frete a 738 M en Deuda a largo.
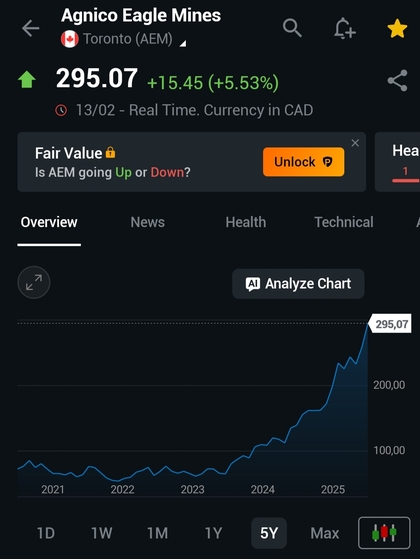
Me estaba mirando las cuentas de Agnico Eagle, (la mayor de las "loreras" y la de mejor calidad, reservas y entorno juridico) y su rendimiento en bolsa en 5 años.
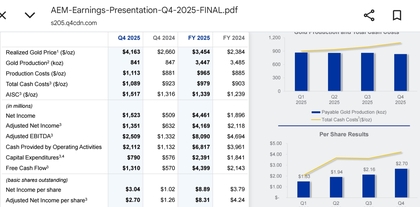
Gana pasta a tope, capitaliza $ 147 B y en el último año dobla cotización y en 5 la triplica.
Cotizá a 34xPER 2.025 y, extrapolando el Q4, cotizaría a 24'4xPER 2.026. Suponiendo que en 2.026 el oro cotice $ 1.000 x encima de precio de venta del Q4, el beneficio del ejercicio debería subir en un 18'75%, con lo que cabría esperar que ganase $ 7B con lo que cotizaría a 21xPER 2026.
Otro detalle, Silvercorp tiene subsidiarias productoras en China (minas en Henan y Guangdong). La tasa estándar de impuesto sobre la renta corporativa en China es 25 %. Sin embargo, sus filiales han sido clasificadas como "empresas de alta y nueva tecnología" (HNTE), lo que les da una tasa reducida del 15 % mientras se mantengan ese criterio.
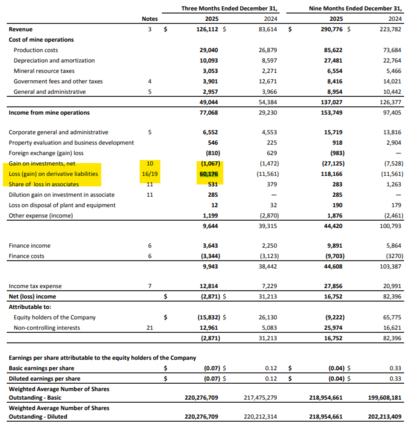
Al pie sus cuentas, que arrojan una pérdida de $ 2'8M x el aumento de valor en 60'17 M de unos "bonos convertibles" [ bono convertible = opción Call que paga intereses] que emitió el año pasado x 150 M. Esos 60 M de pérdida se corresponden con el incremento de precio de la Call (el precio de la Call sube en proporción al incremento del precio de la acción) en el trimestre y es una "pérdida contable" (no supone salida de caja) que la empresa debe reconocer.
Si la acción sigue subiendo, que es lo que cabe esperarse dado que la plata va seguir al alza, las pérdidas x el bono seguirán aumentando y recogiéndose en las Cuentas de Pérdidas y Ganancias de cada trimestre. Y, finalmente, el día que expire el bono esa pérdida se concretará en una ampliación de capital de valor igual al valor de la Call, es decir se materializará en una "dilución de capital" para los accionistas. Si eliminaos ese rubro (xq el impacto real de la dilución en el precio de la acción ya fue recogido el día que anunciaron la emisión de los Bonos Convertibles) hubiese obtenido un EBIT de 70'4 M frente a los 26'85 del mismo trimestre del año pasado.
La empresa está invirtiendo fuerte en la construcción de El Domo y la ampliación en Ying, capitaliza $ 2'26 B, tiene $ 462'37 M en cash y 117 en "obligaciones a largo". La acción ha subido un 200% en los últimos 12 meses. Cabe esperar que a medida que se acerque la puesta en operación de El Domo y la ampliación de Ying vaya subiendo en proporción.
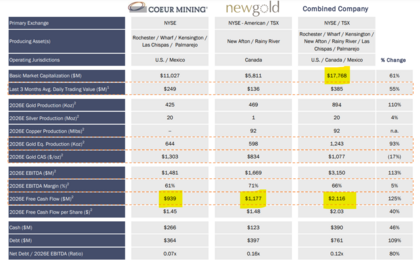
Efectivamente, en noviembre, cuando comunicaron la fusión, anunciaron $ 2.116 M FCF para 2.026, con cotizaciones del Au-Ag de entonces (ver posteo #459)
Estoy a la espera de la presentación de resultados para obtener una estimacion de beneficio-FCF del ejercicio en curso, con precios actuales de plata y oro. Hay que tener un poco más de paciencia; NewMont abrirá la "veda".
Aqui ando volviendo loco al GROK-alguien le tiene que entrenar.
con que precio de plata y oro han calculado ese fcf-free cash flow-Coeur
La proyección de $2 mil millones en free cash flow (FCF) para 2026 de la compañía combinada Coeur Mining + New Gold (pro forma post-adquisición) se basa en precios de commodities conservadores, según lo indicado por el CEO de Coeur, Mitchell Krebs, en comunicados y llamadas relacionadas con el anuncio de la adquisición en noviembre de 2025.
Precios utilizados en las proyecciones oficiales de la compañía (consensus de Street / analistas en ese momento):
Oro (gold): alrededor de US$3,438 por onza (o valores similares del consenso de finales de 2025, que eran notablemente más bajos que los precios spot actuales o proyectados para 2026).
Plata (silver): alrededor de US$38.50 por onza.
Cobre (copper): alrededor de US$4.50 por libra.
Estos precios se mencionan explícitamente en la presentación de la adquisición (noviembre 3, 2025) para calcular la producción equivalente en oro y las métricas financieras pro forma, incluyendo el EBITDA de ~$3 mil millones y el FCF de ~$2 mil millones.
El CEO enfatizó que estas suposiciones son "quite a bit lower than current spot prices" (bastante más bajas que los precios spot actuales en ese momento y, por ende, conservadoras respecto a lo que se observaba a inicios de 2026, donde el oro superaba los $4,500–$5,000/oz y la plata estaba en rangos mucho más altos, como $60–$95/oz en algunos reportes). Esto implica que hay potencial upside significativo si los precios de oro y plata se mantienen elevados o suben más en 2026, ya que el FCF real podría superar ampliamente los $2 mil millones.
Contexto adicional
La guía no detalla precios exactos "oficiales" más allá del consenso usado para la equivalencia de producción (~1.25M oz AuEq, con 900K oz oro, 20M oz plata y ~100M lbs cobre).
No hay sensibilidades públicas detalladas (ej. FCF por $100 variación en oro/plata), pero en minería es común que cada $100/oz extra en oro agregue cientos de millones al FCF en portafolios grandes como este.
Estas son proyecciones forward-looking de la compañía (no garantizadas), dependientes de la integración exitosa, costos controlados, aprobaciones regulatorias y precios estables/altos.
Para datos más precisos o actualizaciones (ej. si publicaron sensibilidades en presentaciones recientes de 2026 como TD Cowen o Scotiabank), revisa el sitio de inversores de Coeur (coeur.com) o reportes SEC/SEDAR. Si los precios actuales son mucho más altos (como indican reportes de enero-febrero 2026 con oro ~$4,900–$5,000 y plata elevada), el FCF esperado podría ser aún mayor.
Y esta de GEMINI
cde stock ratio deuda neta ebitda
El ratio de deuda neta a EBITDA de
Coeur Mining (CDE) ha experimentado una reducción drástica en el último año gracias a un fuerte flujo de caja y la amortización de deuda.
A continuación, los datos más recientes y su evolución:
Ratio Actual (Q3 2025): El ratio de apalancamiento neto se situó en 0.1x al cierre del tercer trimestre de 2025.
Proyección Cierre 2025: La directiva de la empresa ha indicado que espera alcanzar un ratio de 0.0x (posición de caja neta) para el cierre del cuarto trimestre de 2025.
EBITDA LTM: El EBITDA ajustado de los últimos doce meses alcanzó los 808 millones de USD en octubre de 2025.
Evolución Reciente del Ratio
Periodo Ratio Deuda Neta / EBITDAEstado de Deuda Q3 2025 | 0.1x | Deuda neta inferior a 100M USD. Q2 2025 | 0.4x | Amortización total de la línea de crédito revolvente. Q4 2024 | 1.6x | Reducción desde 3.4x en 2023.
Este fortalecimiento del balance ha permitido a la compañía iniciar un programa de recompra de acciones de 75 millones de USD. Puedes consultar los detalles financieros completos en el portal de inversores de Coeur Mining.
Gary savage y Michael oliver en X------31 de enero
Conversation
Gary Savage@garysavage1·4hAs far as I can tell only myself and Michael Oliver understand what is going on in the metals market. I'm sure there are a few others I just haven't seen them.
Metals have completed the first part of the bubble phase of a very mature (26 year) secular bull market. This correction should be recovered quickly. When it does that will bring in the general public, and that is what drives the second part of the bubble phase.
The fact that the corrective phase separating the first part from the second part wasn't allowed to play out naturally just guarantees the final top will be even higher.
Friday's attack to rescue the banks from their short positions has significantly increased the odds that we could see my upper target level of $500, and do so within the next 6-8 months.
The gains made during this first part have been mind blowing, but you haven't seen anything yet.
Michael oliver le responde:
Momentum Structural Analysis@Oliver_MSAAgreed. Though don’t think we’ll see $50 ever again. New price range with maybe $100 as the low end.10:14 PM · Jan 31, 2026·6,918 Views
El futuro de marzo de la plata cerró a $ 79 en USA. Efectivamente, hay un agujero $ 44 x el mismo bien entre el Comex y Shangai. A ver cómo abre el lunes.