El Portfolio de Dios: Invertir conociendo el futuro, también te generaría pérdidas.
El Portfolio de Dios: Invertir conociendo el futuro, también te generaría pérdidas.
Si tuvieras la lista de las 50 acciones que más subirán en cinco años, ¿sería imposible perder dinero? El estudio de Wesley Gray sobre la cartera de Dios dice que no, y te cuento por qué y qué cartera sí puedes construir.
Imagina que mañana alguien llama a tu puerta y te entrega una lista con las 50 acciones que más van a subir en bolsa durante los próximos cinco años.
Nada de recomendaciones ni predicciones de «los mejores analistas». Es una lista que viene del futuro, así que sabes exactamente cuáles serán las empresas ganadoras. Con esa información, parecería imposible perder dinero, ¿verdad?
La cartera de Dios, también hubiera quebrado por entrar en elevadas pérdidas latentes
Pues esto, que suena inverosímil, se llevó a cabo en un experimento teórico conocido como la cartera de Dios (God's Portfolio), y el resultado es que incluso el mismísimo Creador habría sido despedido como gestor de fondos.
Descubre de qué iba, como es posible que hubiera sufrido una pérdida máxima del 76%, y qué cartera puedes montar tú sin necesidad de adivinar nada.
¿Qué es la cartera de Dios (God's Portfolio) y quién la creó?
En 2016, Wesley Gray, fundador de la firma de investigación Alpha Architect, se propuso una idea que requería cierto dopaje. Si un gestor con poderes divinos supiera de antemano qué empresas van a ser las ganadoras, ¿podría montar un fondo tan bueno que nadie quisiera despedirle jamás?
Para comprobarlo hizo lo único posible, mirar hacia atrás. Su estudio, titulado Even God Would Get Fired as an Active Investor, recorre la bolsa estadounidense desde 1927 con tres pasos:
📅 Cada cinco años: parte de las 500 mayores empresas cotizadas del país.
🏆 Elige a las campeonas: se queda con el 10 % que más acaba subiendo, unas 50 compañías.
🛒 Monta la cartera: como si un inversor las hubiera comprado justo al principio de cada periodo, sabiendo ya cuáles eran. Y vuelta a empezar con una lista nueva.
¿Qué rentabilidad habría dado la cartera de Dios?
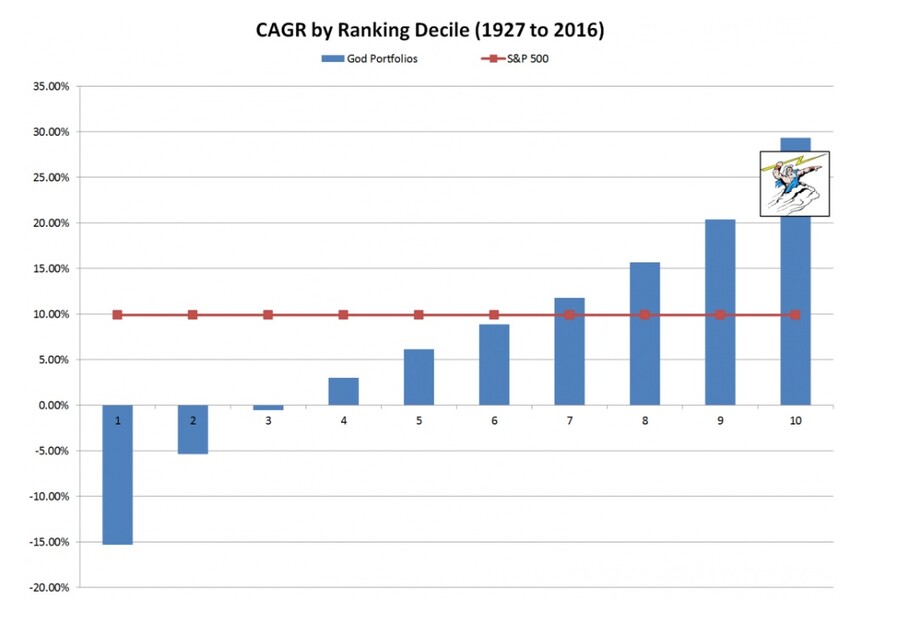
El resultado fue el esperable, una rentabilidad espectacular de cerca del 29 % anual compuesto, frente a cerca del 10 % del S&P 500 en el mismo periodo. Con semejante ventaja, ¿qué podría salir mal? Pues bastante.
Cartera (1927-2016)
Rentabilidad anual compuesta
Volatilidad
🏆 Mejor 10 % (la cartera de Dios)
29,37 %
22,41 %
📉 Peor 10 %
-15,32 %
29,13 %
📊 S&P 500 (con dividendos)
9,87 %
18,96 %
Cifras hipotéticas de 1927 a 2016, brutas (antes de costes e impuestos) y con información que nadie tiene en tiempo real. Fuente: Wesley Gray, Alpha Architect (2016, datos actualizados en 2017).
Como es observable, el 10% de las peores compañías habría perdido de media en torno a un 15% anual, mientras que el 10% de las mejores habría ganado cerca de un 29%.
Performance de las mejores y peores posiciones integrantes de la Cartera de Dios (God portfolio)
Y, por cierto, la cartera perfecta, habría sido más volátil que el propio mercado.
¿Cuánto llegó a caer la cartera de Dios?
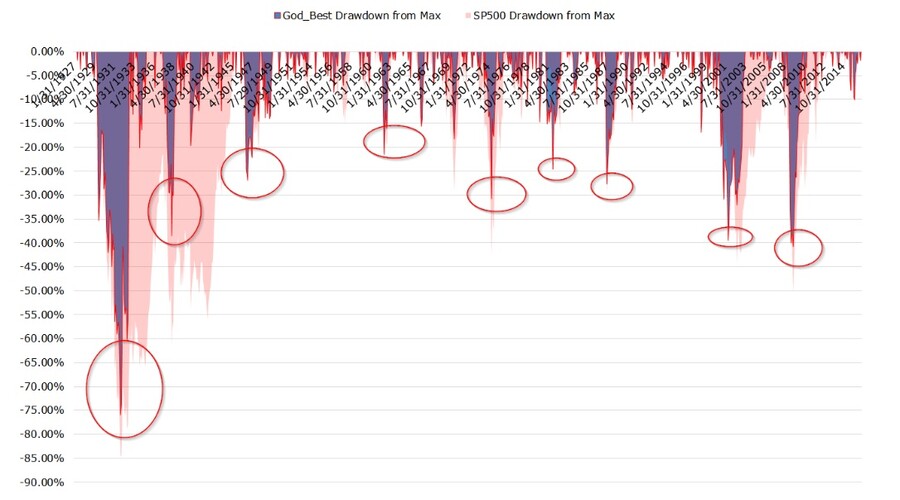
Entre agosto de 1929 y mayo de 1932, esa cartera perfecta llegó a perder un 76 % de su valor. Incluso sabiendo de antemano qué empresas iban a ser las ganadoras, el inversor habría tenido que aguantar pérdidas enormes por el camino.
Y no fue la única. Aquella caída, de hace casi cien años, fue la más grave, pero la tabla de caídas del estudio suma nueve más a lo largo del siglo, algunas cercanas al 40%. Peores drawdaws de la cartera de Dios (God portfolio)
De ahí el título del experimento, «Hasta Dios sería despedido como gestor activo». Al fin y al cabo, un cliente que ve cómo su cartera se hunde, o rinde peor que el índice durante años, acaba vendiendo aunque el gestor tenga razón a largo plazo.
Entonces, si ni siquiera Dios habría esquivado las caídas con la lista perfecta de valores ganadores, ¿qué nos queda a nosotros, simples mortales?
¿Qué estrategia de inversión funciona si no puedes predecir el futuro?
Aquí está lo verdaderamente interesante. En la vida real, ninguno sabemos qué hará la bolsa mañana, qué empresas liderarán el mercado dentro de diez años ni cuándo llegará la próxima corrección. Lo que sí podemos decidir es cómo construimos nuestra cartera, y yo me quedaría con tres ideas sencillas.
🧩 Diversificar: repartir el dinero entre distintos mercados, sectores y, sobre todo, activos poco correlacionados.
🗓️ Invertir de forma periódica: aportar con una frecuencia definida, sin depender de acertar con el momento perfecto para entrar en el mercado.
⏳ Pensar a largo plazo: fijar un horizonte y un nivel de riesgo que puedas asumir incluso cuando los mercados atraviesen periodos difíciles, que los habrá.
Para la primera idea ya hemos visto varios ejemplos de reparto.
30 % renta variable, 40 % bonos del Tesoro a largo plazo, 15 % bonos a medio plazo, 7,5 % oro y 7,5 % materias primas
🦋 Golden Butterfly
20 % renta variable global, 20 % renta variable de pequeña capitalización con sesgo valor, 20 % bonos a largo plazo, 20 % bonos a corto plazo y 20 % oro
Ahora bien, si te gusta entretenerte un poco, yo siempre reservaría un 20% del total de la cartera para el stock picking deliberado de acciones. Porque lo malo de hacer las cosas bien es que resulta tremendamente aburrido.
Una buena estrategia de inversión no es la que nunca sufre caídas, sino la que está diseñada sabiendo que las caídas pueden llegar.
¿Cómo montar una cartera core-satellite con ETFs desde España?
Para llevar estas tres ideas a la práctica hace falta una plataforma que te lo ponga fácil. Una forma muy extendida de ordenar la cartera es el enfoque core-satellite (núcleo y satélites).
De esta forma, el núcleo puede ser un ETF indexado de amplia diversificación, pensado para ir creando patrimonio con los años. Dos candidatos muy conocidos entre los inversores europeos son eliShares Core S&P 500(SXR8.EU) y el Vanguard FTSE All-World (VWCE.EU).
iShares Core S&P 500 ETF (IVV) cotiza a 735,36 USD , 0,19% en los últimos 6 meses.
Los dos son ETFs de acumulación, es decir, reinvierten los dividendos dentro del propio fondo, lo que deja que el interés compuesto trabaje a tu favor durante décadas.
Con uno de ellos como base, tienes una cartera diversificada desde la primera compra. Y a su alrededor puedes colocar como satélites, acciones de compañías sólidas, con negocios que entiendes, ventajas competitivas y balances saneados, para darle un toque propio a tu inversión.
¿Qué ofrece Freedom24 para invertir en ETFs de forma recurrente?
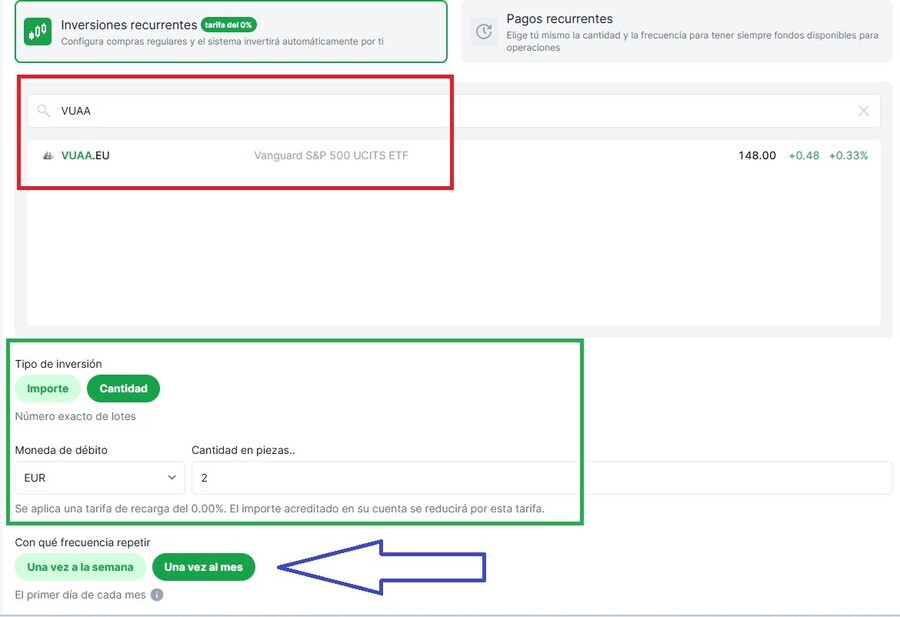
Para que el aburrimiento no termine arruinando un buen plan, y para no depender de acertar con el momento de entrada, Freedom24 incluye un plan de inversión recurrente en ETFs, en el que fijas el importe y la frecuencia de compra y las aportaciones se automatizan.
¿Cómo armar un plan de inversión a través de Freedom24 con un ETF del S&P 500?
Sencillamente porque al ser activos de renta variable, ni el mejor ETF, ni la mejor acción te libran de las caídas. Y si no se libra Dios, créeme, no lo harás tú.
Incluso en su mejor escenario, al altísimo le habría tocado soportar una caída de hasta el 76 %. Imagínate en el peor. Bueno, en realidad no es necesario que lo hagas, Wesley Gray, el creador de este experimento, ya lo hizo por ti.
Y como nadie va a llamar a tu puerta con la lista de las 50 acciones ganadoras, lo que sí está en tus manos es construir una cartera que no necesite que adivines nada, con una base diversificada, algo de espacio para tus propias ideas y la constancia de aportar mes a mes. Esa parte, a diferencia del futuro, la controlas tú.
Preguntas frecuentes sobre la cartera de Dios (God's Portfolio)
¿Qué es la cartera de Dios (God's Portfolio) y quién la creó?
Es un experimento teórico que imagina a un inversor con información perfecta del futuro. Lo diseñó Wesley Gray, de Alpha Architect, y lo publicó en 2016 (con datos actualizados en 2017) en el estudio Even God Would Get Fired as an Active Investor. Cada cinco años compra el 10 % de las 500 mayores empresas de EE. UU. que más van a subir.
¿Qué rentabilidad y qué caída máxima tuvo la cartera de Dios?
Rindió cerca de un 29 % anual compuesto entre 1927 y 2016, pero sufrió una caída máxima del 76 % entre agosto de 1929 y mayo de 1932. Además fue más volátil que el S&P 500. Son cifras hipotéticas y brutas, antes de costes e impuestos.
¿Por qué decía Wesley Gray que hasta Dios sería despedido como gestor?
Porque ni siquiera con la lista perfecta de ganadoras el inversor se libraba de caídas enormes. Un cliente que ve cómo su cartera pierde buena parte de su valor, o rinde peor que el índice durante años, acaba retirando el dinero aunque el gestor acierte a largo plazo.
¿Se puede replicar la cartera de Dios en la vida real?
No. Necesitarías saber hoy qué acciones subirán más en los próximos cinco años y esa información no existe. El propio autor reconoce que usa información del futuro a propósito y que es imposible de lograr en la práctica.
¿Qué estrategia de inversión funciona mejor que intentar adivinar las acciones ganadoras?
Una basada en tres ideas, diversificar entre activos poco correlacionados, aportar de forma periódica y pensar a largo plazo con un riesgo que puedas soportar. Carteras como la Cartera Permanente, la All Weather o la Golden Butterfly reparten el dinero entre bolsa, bonos y oro. No evitan las caídas, pero se diseñan sabiendo que llegarán.
¿Qué es una cartera core-satellite y cómo montarla con ETFs desde España?
Es una forma de ordenar la cartera en dos capas. El núcleo es un ETF indexado y diversificado, como el iShares Core S&P 500 o el Vanguard FTSE All-World, y los satélites son acciones concretas que eliges tú. Tienes la guía completa en nuestro artículo sobre la cartera core-satellite.
¿Qué diferencia hay entre el ETF SXR8 (S&P 500) y el VWCE (FTSE All-World)?
SXR8 (iShares Core S&P 500, ISIN IE00B5BMR087) invierte solo en Estados Unidos, en unas 500 grandes compañías. VWCE (Vanguard FTSE All-World, ISIN IE00BK5BQT80) es global, con mercados desarrollados y emergentes y más de 3.700 valores a 31 de julio de 2026. Los dos son de acumulación.
¿Cómo invertir cada mes en ETFs con el plan de inversión recurrente de Freedom24?
Eliges el ETF, fijas el importe y la frecuencia y las compras se automatizan. Según Freedom24, las compras de ETF elegibles dentro del plan tienen un 0 % de comisión, aunque pueden existir otros costes. Tienes el paso a paso en nuestra guía de planes de inversión en ETFs y en cómo abrir cuenta en Freedom24.
¿Garantiza la inversión periódica ganar dinero o evitar pérdidas?
No. Aportar cada mes evita depender de acertar con el momento de entrada, pero la inversión periódica no garantiza beneficios ni evita pérdidas. Si la bolsa cae, tu cartera cae, y por eso conviene fijar un horizonte y un riesgo que puedas asumir.
Contenido patrocinado por Freedom24. Invertir conlleva riesgos y puedes perder parte o la totalidad del capital invertido. La inversión periódica no garantiza beneficios ni evita pérdidas. Los planes de inversión están sujetos a condiciones y pueden aplicarse costes. Este artículo es informativo y no es asesoramiento de inversión.
Fuente: Alpha Architect, «Even God Would Get Fired as an Active Investor» (Wesley Gray, 2016, datos actualizados en 2017). El experimento utiliza una estrategia retrospectiva hipotética, imposible de replicar con información disponible en tiempo real.