Golden Butterfly portfolio o "mariposa dorada": la cartera que bate a Ray Dalio
Golden Butterfly portfolio o "mariposa dorada": la cartera que bate a Ray Dalio
La Golden Butterfly o "mariposa dorada" reparte la cartera en cinco bloques del 20%: acciones globales, small caps value, bonos largos, efectivo y oro. Qué es, qué escenario cubre cada ala, cómo montarla desde España con 4 ETFs y aportaciones desde 1 €, qué dice el backtest frente a Dalio, Browne y el 60/40, y las críticas que le hace la comunidad de Rankia.
¿Crees que existe una cartera que te permita combinar crecimiento con un foso defensivo para cuando vengan las malas épocas y todo se derrumbe entre un 20% y un 35%? En septiembre de 2026 la pregunta tiene más sentido que nunca: la bolsa mundial encadena máximos concentrada en un puñado de tecnológicas, el oro cotiza en récord tras subir un 14% solo en agosto, la mayor subida mensual del siglo, y los bonos a largo plazo, el activo que debería proteger, sufren con el bono estadounidense a 10 años en el 4,76%, máximos del año.
¿Qué es la cartera Golden Butterfly de Tyler y cómo se crea?
Lo cierto es que sí, y se llama Golden Butterfly Portfolio (Mariposa Dorada), una alternativa a caballo entre dos de las carteras más famosas del mundo: la Bogleheads y el All Weather Portfolio de Ray Dalio.
Por eso, en este artículo te voy a explicar qué es, cuál es su composición y qué escenario cubre cada bloque, cómo montarla desde España con cuatro ETFs y una cuenta remunerada, aportando desde 1 euro al mes, qué dicen los datos de los últimos 30 años y de los últimos 10, y qué críticas le hace la comunidad de Rankia, que conviene leer antes de copiarla.
¿Qué es el Golden Butterfly Portfolio de Tyler?
El Golden Butterfly Portfolio es una cartera de tipo "para vagos" o perezosa (lazy portfolio) de cinco bloques iguales (20% cada uno).
Así pues, la idea de este portfolio es lograr un crecimiento consistente y bien equilibrado entre distintos entornos económicos (prosperidad, recesión, inflación, deflación), pero con una ligera inclinación hacia la prosperidad gracias al extra de renta variable value de pequeña capitalización.
Portfolio Charts de Tyler el blog que vio nacer la cartera Golden butterfly | Fuente: Porfolio Charts
Y obviamente, como cartera que mezcla la filosofía de otras famosas carteras anteriores, es de muy reciente creación: fue teorizada por Tyler en su artículo "Catching a Golden Butterfly" a través del portal web Portfolio Charts (que él mismo fundó) en septiembre de 2015. Su lógica la explicó después en "The Theory Behind the Golden Butterfly": es una cartera permanente con un 20% extra de renta variable, porque la prosperidad es el escenario económico más frecuente y no tiene sentido tratarlo como uno más entre cuatro.
¿Y qué composición tiene?
Entonces, el siguiente paso para saber cómo armarla es evidente: ¿De qué activos consta para lograr esa mayor rentabilidad a largo plazo, pero sin renunciar al componente defensivo?
Son cinco clases de activos en total, y la composición es bien sencilla: un 20% por cada uno de los bloques
🔝 20% Acciones “total market” (EE. UU. o mundo): las mejores empresas del mundo, las que en entornos favorables lideran el crecimiento.
📈 20% Acciones small cap value: el componente que inclina la cartera hacia la prosperidad y que históricamente ha rentado más que el mercado; también es la parte que más cae en las peores fases.
📜 20% Bonos del Estado alargo plazo: el ala defensiva ante recesiones y deflación.
💵 20% Bonos del Estado acorto plazo / efectivo: estabilidad, liquidez y munición para rebalancear.
🥇 20%Oro (físico o ETC respaldado por lingotes): el seguro ante la inflación y las crisis de confianza; en 2026 cotiza en máximos históricos.
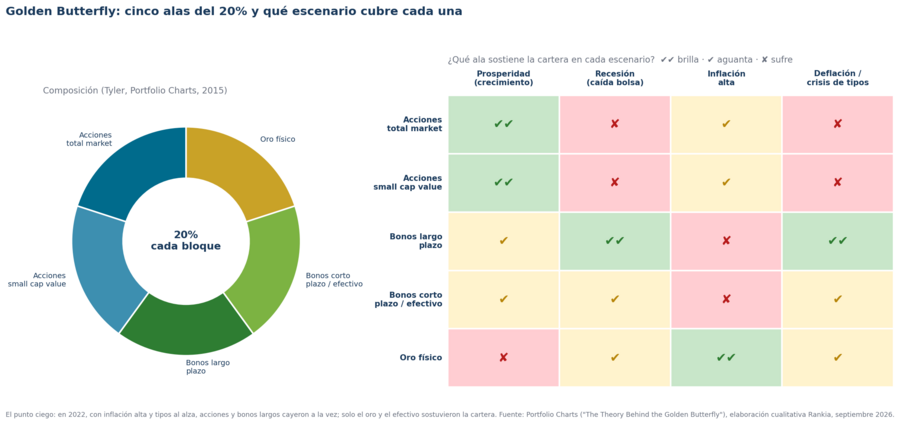
En conjunto todos esos activos funcionan como las alas de una mariposa: cuando falla una o dos, el resto hacen contrapeso. No volará veloz, pero mantendrá un nivel estable y predecible a largo plazo. Esta imagen resume qué ala trabaja en cada escenario, y también dónde está el punto ciego:
Composición de la Golden Butterfly y qué ala sostiene la cartera en cada escenario económico
El punto ciego es la fila de la inflación con tipos al alza: en 2022 acciones y bonos largos cayeron a la vez y solo el oro y el efectivo sostuvieron la cartera. Es la razón por la que la Golden Butterfly no puede prescindir del oro, y por la que conviene leer las críticas del final antes de montarla.
¿Cómo crear la cartera mariposa dorada de forma sencilla?
Vamos al punto realmente importante: ¿cómo podemos crearla, y además, haciendo honor a su origen lazy, de forma simple, con pocos productos y desde España?
Partiré de un presupuesto de 10.000 euros, 2.000 por ala, y de dos brókers con los que más opera la comunidad de Rankia: Trade Republic, cuyos planes de inversión permiten automatizar las cuatro alas de ETFs con aportaciones mensuales desde 1 euro y cuya cuenta remunerada resuelve el quinto bloque, y DEGIRO, con una lista de ETFs sin comisión de compra y acceso a todas las bolsas europeas. Cualquier bróker que ofrezca ETFs UCITS sirve; lo importante es la estructura.
Acciones "total market" de EE. UU. (o del mundo)
La forma más fiel de replicar este bloque es un ETF del MSCI World o del S&P 500. Tyler lo diseñó con acciones del país del inversor, pero para un europeo la elección más razonable es el índice global, que hoy tiene un 70% de Estados Unidos.
Si prefieres salpimentar con algo de stock picking, puedes destinar una parte de estos 2.000 euros a grandes compañías del mundo, cruzando sectores. Por ejemplo, cuatro valores de distintos sectores y geografías como los siguientes; recuerda que es una licencia personal, no parte de la receta:
Bien, ya tendría el primer 20% de nuestra cartera. Seguimos.
Acciones small cap value
Este bloque se refiere a la parte de la cartera destinada a acciones de empresas pequeñas ("small cap") y baratas según métricas fundamentales ("value"): las que cotizan a bajos múltiplos de beneficios, ventas o valor contable. Es el bloque que, según los datos de Portfolio Charts, explica la mayor parte de la ventaja de la Golden Butterfly sobre la cartera permanente.
Y es justamente aquí donde viene la parte de mayor coste de oportunidad para cada inversor: decidir entre qué acciones individuales comprar, o directamente comprar la totalidad de ellas a través de un ETF. Como queremos un portfolio sencillo, la respuesta es el ETF. Dos opciones, con una diferencia importante:
La fiel a la receta es el SPDR MSCI USA Small Cap Value Weighted UCITS ETF (IE00BSPLC413, ticker ZPRV), que replica pequeñas compañías estadounidenses ponderadas por métricas value, con TER del 0,30% y acumulación. Es el único ETF UCITS de amplia distribución que combina las dos etiquetas, small y value.
La más diversificada pero menos fiel es el iShares MSCI World Small Cap UCITS ETF(IE00BF4RFH31, ticker WSML), que replica más de 3.300 pequeñas compañías de países desarrollados (Estados Unidos más del 60%, Japón más del 12%, Reino Unido 5%), pero sin el sesgo value: es small cap, no small cap value. Si lo eliges, estás renunciando a parte de la prima que buscaba Tyler a cambio de más diversificación geográfica.
¿De dónde son las empresas del ETF iShares MSCI World Small Cap UCITS ETF?
Características del ETF
Detalle
🏷️ Opción fiel a la receta
SPDR MSCI USA Small Cap Value Weighted UCITS ETF (IE00BSPLC413) · TER 0,30% · acumulación · USD
🌍 Opción diversificada
iShares MSCI World Small Cap UCITS ETF (IE00BF4RFH31) · TER 0,35% · acumulación · USD · sin sesgo value
🦋 Papel en la cartera
Motor de la prosperidad; la parte que más cae en recesión
⚠️ Riesgo específico
Volatilidad muy superior a las grandes compañías; en 2022 y 2025 las small caps lo hicieron peor que el mercado
Al hablar de small caps, en épocas de caídas hay que convivir con retrocesos importantes; es el precio de la prima de rentabilidad a largo plazo. Con eso, segundo 20% cubierto.
Bonos a largo plazo
El siguiente 20% de la cartera corresponde a bonos soberanos de largo plazo (con vencimientos superiores a 20-30 años) emitidos por gobiernos de máxima calidad crediticia.
Su precio sube mucho cuando caen los tipos de interés, por lo que en la Golden Butterfly actúan como ala defensiva ante recesiones y deflación: cuando la bolsa se desploma y los bancos centrales bajan tipos, estos bonos suelen dispararse, amortiguando la caída de la cartera. La otra cara es la que estamos viviendo: cuando la inflación obliga a subir tipos, son el activo que más sufre. El bono estadounidense a 20 años se dejó cerca de un 40% entre 2020 y 2023, y en 2026 vuelve a estar bajo presión con la Fed debatiendo nuevas subidas.
La opción clásica es el ETF iShares USD Treasury Bond 20+yr UCITS ETF USD (dist) (IE00BSKRJZ44, ticker IDTL), que replica el índice ICE U.S. Treasury 20+ Year Bond, invirtiendo físicamente en bonos del Tesoro estadounidense con vencimientos superiores a 20 años, con TER del 0,07% y reparto semestral de cupones. Su inconveniente para un inversor europeo es el riesgo de divisa: un 20% de la cartera en dólares se suma al de las acciones. La alternativa en euros es el iShares € Govt Bond 15-30yr UCITS ETF (IE00B1FZS913, ticker IBGL), con deuda de Alemania, Francia, Italia y España a más de 15 años. Tyler recomendaba la deuda del propio país; para un europeo, la versión en euros es la más coherente con la teoría.
Evolución del ETF iShares USD Treasury Bond 20+yr UCITS USD (dist): el ala defensiva sufre cuando suben los tipos
Características del ETF
Detalle
🏷️ Opción en dólares
iShares USD Treasury Bond 20+yr UCITS ETF (dist) (IE00BSKRJZ44) · TER 0,07% · reparto semestral
💶 Opción en euros
iShares € Govt Bond 15-30yr UCITS ETF (IE00B1FZS913) · TER 0,20% · reparto
🦋 Papel en la cartera
Ala defensiva en recesión y deflación; es lo que se dispara cuando la bolsa cae y los tipos bajan
⚠️ Riesgo específico
Duración muy alta: cae con fuerza si suben los tipos (2022) o si la inflación se enquista (2026)
De entrada puede parecer que su rentabilidad reciente no es espectacular, más bien todo lo contrario. Pero recuerda que este ETF está para actuar a modo defensivo en épocas de caídas generalizadas de los mercados: será justamente la parte que sujete la cartera (junto con el oro) cuando lo demás se desplome. Comprarlo cuando nadie lo quiere es, precisamente, lo que hace una cartera de rebalanceo.
Efectivo o cuentas remuneradas
Seguramente esta sea la parte más simple de la cartera: con los siguientes 2.000 euros no tendremos que hacer absolutamente nada, aunque eso tampoco significa dejarlos sin remunerar.
Con los tipos del BCE en el 2,25% y los bancos centrales debatiendo subidas, este bloque vuelve a pagar. La opción más cómoda es dejarlo en la cuenta remunerada del propio bróker: Trade Republic remunera el efectivo al 3,04% TAE con intereses mensuales y liquidez inmediata, lo que cubre la inflación de la eurozona (3,3% en agosto) casi por completo y evita el riesgo de divisa. La alternativa purista de Tyler son los bonos del Estado a corto plazo, replicables con el iShares € Govt Bond 1-3yr UCITS ETF (IE00B14X4Q57) o con letras del Tesoro español, que en 2026 rentan por encima del 2%.
Efectivo remunerado al 3,04% TAE en Trade Republic
Este bloque tiene una segunda función que no aparece en su rentabilidad: es la munición para rebalancear. Cuando las acciones caen un 30%, es el efectivo el que permite comprarlas baratas sin vender nada más.
Oro
Y por último, los restantes 2.000 euros van al oro. La receta de Tyler es oro físico o un producto que replique su precio al contado: o bien la compra de lingotes o monedas, o bien un ETC respaldado por lingotes como el Invesco Physical Gold ETC (IE00B579F325, ticker SGLD, TER 0,12%) o el iShares Physical Gold ETC (IE00B4ND3602). Es la opción coherente con la teoría: el oro está en la cartera como seguro frente a la inflación y a las crisis de confianza, y para eso tiene que comportarse como el oro.
Existe una alternativa más agresiva, y es la que usaba la versión anterior de este artículo: un ETF de empresas mineras como el L&G Gold Mining UCITS ETF(IE00B3CNHG25, ticker ETLX), con exposición a compañías cuya facturación procede mayoritariamente del oro (Newmont, Agnico Eagle, AngloGold Ashanti pesan en torno al 35% del fondo). Las mineras amplifican los movimientos del metal, al alza y a la baja, y añaden riesgo empresarial y bursátil: en una recesión pueden caer con la bolsa justo cuando el oro debería protegerte. Como satélite puede tener sentido; como sustituto del oro físico, desvirtúa la mariposa.
¿Qué empresas forman parte del ETF minero L&G Gold Mining UCITS ETF? Una alternativa más volátil al oro físico
Características
Detalle
🥇 Opción fiel a la receta
Invesco Physical Gold ETC (IE00B579F325) · TER 0,12% · respaldado por lingotes en Londres
Seguro frente a inflación y crisis de confianza; el activo que salvó la cartera en 2022 y el que más ha subido en 2025-2026
⚠️ Riesgo específico
Cotiza en máximos históricos: tras una subida así, los retrocesos del 20-30% son habituales en la historia del metal
El comportamiento del oro en los últimos años ha sido espectacular, con máximos históricos encadenados en 2025 y 2026. Pero conviene recordar que no está en la cartera para subir, sino para hacer de contrapeso: como explica nuestro artículo sobre si el oro es refugio eterno o quimera, es un activo violentamente cíclico, y quien lo compra hoy en récord debe estar dispuesto a rebalancear vendiendo parte cuando supere el 20% de la cartera.
Y voilà, ya tendríamos nuestra cartera Golden Butterfly con cuatro ETFs (o cinco, si añades las small caps value), una cuenta remunerada y, opcionalmente, un puñado de acciones. Sin embargo, queda una última pregunta por responder.
¿De verdad es rentable el Golden Butterfly portfolio?
Lo cierto es que sí, con matices que dependen del periodo que mires. A 30 años se ha demostrado una de las carteras más rentables entre los lazy portfolios tras el clásico 60/40, y más atractiva que la Cartera Permanente o la de Ray Dalio, con menos riesgo que el 60/40.
Veamos los datos para el período 1995-2025 (últimos 30 años):
Mariposa Dorada
Cartera 60/40
Dalio “All Weather”
Permanente
Rentabilidad anualizada
7,8%
8,29%
7,37%
6,85%
Volatilidad anual media
7,82%
9,68%
7,45%
6,65%
Máximo drawdown
-17,79%
-30,55%
-20,58%
-15,92%
¿En cuánto habrías transformado 1$?
9,52$
10,90$
8,45$
7,29$
Fuente: LazyPortfolioETF (datos en dólares, 1995-2025)
Como puedes observar, se trata de una de las carteras con mejor relación rentabilidad/riesgo: casi la rentabilidad del 60/40 con la mitad de caída máxima. Es literalmente una mezcla entre la Bogleheads, de la que toma la rentabilidad a largo plazo, y las carteras permanentes, de las que toma el equilibrio.
De hecho, fíjate cómo el retorno de las carteras Bogleheads y Mariposa Dorada ha ido prácticamente a la par, cruzándose en varios momentos del tiempo.
Rentabilidad a largo plazo de la Cartera Golden Butterfly vs bogleheads | Fuente: Portfolio Charts
El matiz de la última década. Si en lugar de 30 años miras los últimos diez, la foto cambia: en Rankia hemos simulado una Golden Butterfly con ETFs y fondos europeos reales desde enero de 2015 hasta agosto de 2026, con rebalanceo anual, frente a una cartera 100% renta variable global, y la renta variable ganó por goleada: casi 9.000 euros más de beneficio sobre 10.000 invertidos, con un 13,4% anual frente a un dígito alto para la mariposa. La razón es que 2015-2026 ha sido un mercado alcista histórico con tipos cero y boom tecnológico, el escenario en el que las alas defensivas solo pesan. Un 13% anual en acciones no es sostenible (la media histórica ronda el 9-10%), pero la conclusión es que la Golden Butterfly gana en las décadas malas y pierde en las buenas. Quien la elige está comprando la primera protección a cambio de renunciar a parte de la segunda.
Las críticas a la Golden Butterfly: lo que dice la comunidad de Rankia
Ninguna cartera se debería copiar sin conocer sus puntos débiles, y la Golden Butterfly tiene tres bien documentados. Los resumió hace años, con una lucidez que 2022 confirmó, un usuario del hilo de gestión pasiva de Rankia, el más largo de la comunidad con 15.000 respuestas:
"El tío es sensato, y reconoce que la cartera puede ser simplemente resultado del famoso 'data mining' [...] y que 4 de sus 5 componentes son relativamente impopulares: el oro es denostado por muchos inversores, la RF a largo plazo es muy volátil y puede sufrir importantes pérdidas a futuro, la RV small cap value es controvertida [...]. Personalmente, el más sospechoso de data mining, y por tanto con mayores dudas de que pueda cumplir el papel realizado en el pasado, diría que es la RF a largo plazo: la evolución de los tipos durante casi todo el periodo de estudio ha sido descendente, y la rentabilidad que gracias a ello han logrado los bonos a largo difícilmente se podrá repetir de aquí en adelante." — @dullinvestor, hilo Gestión pasiva: Bogleheads y otros temas relacionados con la indexación, foro de Rankia
Cinco años después de ese mensaje, 2022 hizo exactamente lo que temía: los bonos a 20 años cayeron más de un 30% a la vez que las acciones, y la Golden Butterfly solo aguantó gracias al oro y al efectivo. Es la crítica más seria: el backtest de 1970-2015 se construyó sobre 40 años de tipos a la baja, y los bonos largos no volverán a dar esa rentabilidad si los tipos no repiten ese descenso.
La segunda crítica es la divisa. En el mismo hilo, otro usuario recordaba por qué Tyler usaba activos del propio país:
"En la cartera permanente se utilizan acciones en la zona de tu moneda, y como la Golden Butterfly deriva de la permanente por eso se hace lo mismo. La teoría que hay detrás es que los diferentes ciclos económicos se producen en tu zona y por tanto la evolución de los diferentes activos (acciones, bonos, etc.) va más sincronizada dentro de la misma moneda. [...] El oro va ligado sobre todo a la devaluación del dólar." — @kikemoreno, mismo hilo, foro de Rankia
Para un inversor español eso significa que una Golden Butterfly montada con Treasuries y small caps estadounidenses tiene un 40-60% de la cartera en dólares, y que un euro fuerte puede comerse la protección de los bonos justo cuando se necesita. De ahí las alternativas en euros que proponemos en cada bloque.
La tercera crítica es la del coste de oportunidad que muestra el backtest de la última década: en un mercado alcista prolongado, un 40% de la cartera en bonos y oro es un lastre. Es una crítica cierta y, a la vez, la razón de ser de la cartera: no está diseñada para maximizar la rentabilidad, sino para que el peor año no te expulse del mercado. 👉 Si quieres seguir el debate sobre carteras permanentes, Golden Butterfly y rebalanceo, el hilo de gestión pasiva de Rankia lleva más de una década en ello.
¿Dónde puedes construir tu Golden Butterfly?
Cualquier bróker con acceso a ETFs UCITS sirve, pero para una cartera de cinco bloques con rebalanceo anual y aportaciones periódicas hay dos requisitos prácticos: comisiones bajas en compras pequeñas y una forma cómoda de remunerar el bloque de efectivo. Estos son los dos brókers con los que más opera la comunidad de Rankia:
1 € por operación; planes de inversión en ETFs sin comisión
Cuatro planes de inversión automáticos (MSCI World, small cap value, bonos largos, oro físico) desde 1 € al mes, y el 20% de efectivo remunerado al 3,04% TAE en la misma cuenta
ETFs seleccionados sin comisión de compra (una operación al mes por ETF); acciones ~2 € + 0,03%
Mayor catálogo de ETFs y ETCs en todas las bolsas europeas; ideal si quieres elegir la versión en euros de cada bloque y hacer el rebalanceo anual con órdenes limitadas
Monta tu Golden Butterfly con planes automáticos desde 1 €
Puedes comparar más alternativas en nuestra guía de los mejores brókers para invertir en España, y si prefieres la versión con fondos indexados traspasables (con ventaja fiscal al rebalancear), en la de mejores fondos indexados. Una regla que vale para cualquiera de las dos: rebalancea una vez al año, o cuando un bloque se desvíe más de cinco puntos del 20%, y no antes. El rebalanceo es lo que convierte cinco activos sueltos en una mariposa.
Preguntas frecuentes sobre la Golden Butterfly
¿Qué diferencia hay entre la Golden Butterfly y la cartera permanente de Harry Browne?
La cartera permanente reparte el 25% entre acciones, bonos largos, efectivo y oro. La Golden Butterfly añade un quinto bloque de acciones small cap value y reduce los demás al 20%: pasa de un 25% a un 40% en renta variable. Con ello gana rentabilidad a largo plazo (7,8% frente a 6,85% anual en 1995-2025) a cambio de algo más de caída máxima (-17,8% frente a -15,9%).
¿Es mejor la Golden Butterfly que el All Weather de Ray Dalio?
En el periodo 1995-2025 obtuvo más rentabilidad (7,8% frente a 7,37% anual) con una caída máxima menor (-17,8% frente a -20,6%), según LazyPortfolioETF. El All Weather tiene más peso en bonos (55%) y menos en acciones (30%), por lo que sufre más cuando suben los tipos. Ninguna de las dos batió a una cartera 100% acciones en la última década.
¿Puedo hacer la Golden Butterfly con fondos indexados en lugar de ETFs?
Los cuatro bloques de acciones y bonos sí, con fondos indexados traspasables (Vanguard, Amundi, iShares) que permiten rebalancear sin tributar. El oro es la excepción: no existen fondos UCITS que repliquen el oro físico, así que ese 20% tendrá que ir en un ETC o en lingotes.
¿Cada cuánto hay que rebalancear?
Una vez al año es la pauta de Tyler y la que usan la mayoría de backtests. Una alternativa es rebalancear por bandas: solo cuando un bloque supera el 25% o baja del 15%. Rebalancear más a menudo aumenta costes e impuestos sin mejorar los resultados.
En definitiva, la cartera Golden Butterfly de Tyler es un ejemplo de portfolio equilibrado que busca estar cubierto ante los distintos escenarios económicos sin renunciar al crecimiento a largo plazo. No es la que más sube en el mejor de los años; es la que menos duele en el peor de ellos, y que aun así te deja participar del ciclo alcista. Si buscas un plan para ese peor año, nuestro protocolo para cuando todo cae es el complemento natural de esta cartera.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Los productos citados son ejemplos para ilustrar cada bloque de la cartera. Rentabilidades pasadas no garantizan rentabilidades futuras y la inversión conlleva riesgo de pérdida de capital.