¿Cómo crear un plan de inversión con ETFs en 5 pasos?
¿Cómo crear un plan de inversión con ETFs en 5 pasos?
Los brókers ya automatizan las aportaciones, así que la constancia deja de depender de tu fuerza de voluntad. Te explico qué decidir antes de activar el plan, cómo configurarlo paso a paso, y qué comisiones se te escapan.
Todos los años pasa lo mismo. En enero decides que este es el año en el que por fin vas a invertir cada mes, en febrero cumples, en marzo se cruza la revisión del coche, y en abril ya se te ha olvidado.
Y el problema casi nunca está en haber elegido mal el ETF, sino en no haber sido constante. Lo que construye patrimonio a largo plazo no es acertar una entrada puntual, es el tiempo trabajando sobre aportaciones regulares.
Un plan de inversión automático resuelve justo eso. Decides una sola vez cuánto quieres aportar, en qué y cada cuánto tiempo, y a partir de ahí la disciplina deja de depender de tu fuerza de voluntad. Y desde hace un par de años ya no hace falta ni entrar a comprar, porque los brókers han automatizado el proceso completo con aportaciones periódicas que se ejecutan solas desde importes muy pequeños.
Por eso, en esta guía te explico:
Qué es exactamente un plan de inversión
Qué tienes que dejar decidido antes de activarlo
Cómo se configura paso a paso en la plataforma y cuánto cuesta de verdad
Y cómo tributa en España
¿Qué es un plan de inversión?
Un plan de inversión es la hoja de ruta que te lleva desde donde estás hasta tu objetivo financiero. No es una lista de productos, es la decisión previa de para qué inviertes, en cuánto tiempo quieres llegar y cuánto riesgo estás dispuesto a soportar por el camino.
Por eso conviene no confundirlo con la cartera, que es la estructura concreta que le das a ese plan. De hecho, dentro de un mismo plan puede haber varias carteras. Por ejemplo, una misma persona puede querer comprarse una vivienda en cinco años y a la vez mejorar su situación de cara a la jubilación, y esos dos objetivos piden dos carteras distintas dentro del mismo plan.
Plan de inversión personal frente a plan de inversión automático de un bróker
Aquí es donde se lía casi todo el mundo, porque la misma expresión se usa para dos cosas distintas.
El plan de inversión personal es la estrategia. Es tuya, no vive dentro de ninguna aplicación y no te la puede montar un bróker, porque depende de tus objetivos, de tu horizonte y de tu tolerancia al riesgo.
El plan de inversión automático de un bróker es la herramienta que ejecuta esa estrategia, una orden permanente que compra lo que le has dicho, cuando le has dicho, sin que tengas que intervenir.
Dicho de otra forma, uno es el mapa y el otro el piloto automático. La plataforma no diseña la cartera por ti ni decide si te conviene más renta variable o renta fija, solo se encarga de que las aportaciones ocurran sin fallar ningún mes.
¿Qué diferencias hay entre la Gestión Pasiva y la Gestión Activa?
¿Cómo funciona un plan de inversión periódico en ETFs o acciones?
La mecánica es prácticamente la misma en todas las plataformas. Eliges los ETFs o las acciones que quieres incorporar, fijas el importe de cada aportación o el número de participaciones que quieres comprar, seleccionas la frecuencia (normalmente semanal o mensual) y confirmas. A partir de ahí, en cada ciclo la plataforma toma el dinero de tu cuenta o de tu tarjeta y lanza la orden de compra por ti.
Hay un detalle que marca la diferencia entre unas plataformas y otras y que conviene mirar antes de elegir. Algunas trabajan con participaciones fraccionadas, de modo que con 50 € compras un trocito de un ETF que cotiza a 400 €. Otras compran unidades completas del activo real, lo que da una propiedad más limpia y facilita un traspaso futuro a otro bróker, pero obliga a que tu aportación cubra al menos el precio de una participación entera.
El resto de la operativa no cambia. Los ETFs siguen siendo los mismos, con su TER y su política de dividendos, y tú conservas el control para cancelar, ampliar o rehacer el plan cuando quieras.
¿Qué ventajas tienen los ETFs?
¿Cómo crear un plan de inversión en tu bróker paso a paso?
Vamos con la parte práctica. Te lo cuento sobre el Plan de Inversión con ETF de Freedom24, que es el que uso de referencia porque no cobra comisión de trading ni de aportación dentro del proceso recurrente. La lógica es trasladable a cualquier otra plataforma, aunque los menús cambien de nombre.
1. Abre y verifica tu cuenta
Lo primero es abrir cuenta en un broker como Freedom24, que permite crear planes de inversión. El alta es online y la verificación de identidad se resuelve en el mismo proceso.
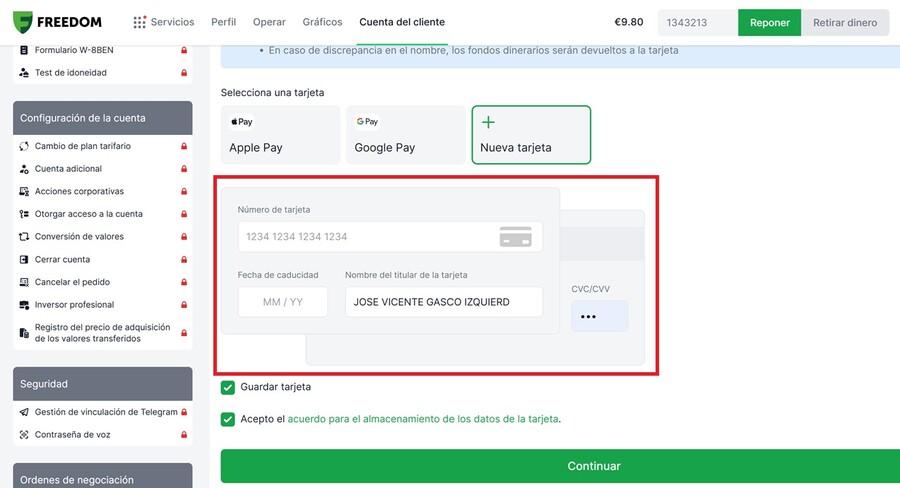
Paso 1: Vincular tarjeta a tu cuenta de Freedom24
Lo más importante en este paso, es vincular el medio de pago a través de la tarjeta de crédito/débito (no por transferencia). Esto es porque las inversiones recurrentes de Freedom24 se financian exclusivamente desde la tarjeta vinculada, no desde el saldo en efectivo que ya tengas depositado en la cuenta.
En el caso de Freedom24, la orden de plan de inversión no se efectúa una vez seleccionado el activo, sino al revés.
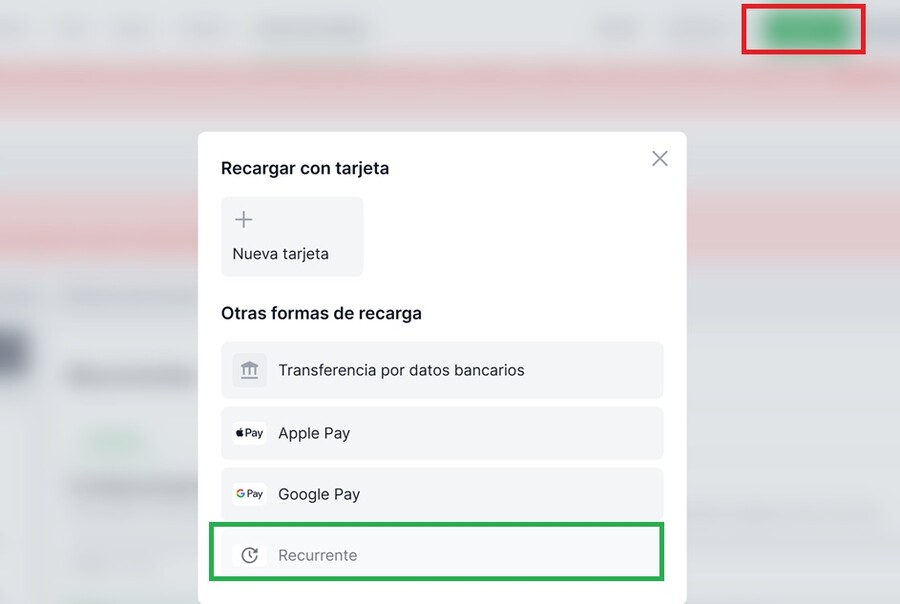
Desde el propio panel del usuario (pantalla principal), hay que indicar la opción de "reponer (saldo)", y después en el menú de a continuación seleccionar la opción "recurrente" (rectángulo rojo).
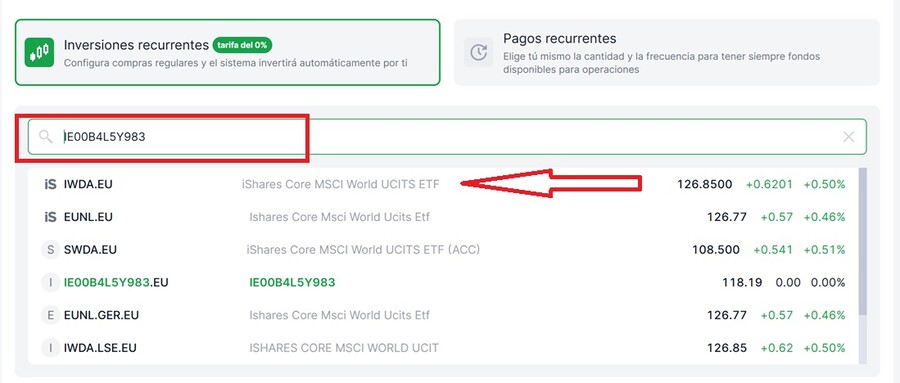
Ahí verás dos opciones que conviene no confundir:
Inversiones recurrentes: es la que compra el activo automáticamente y la que lleva la tarifa del 0 %,
Pagos recurrentes: solo aporta dinero a la cuenta de forma periódica sin comprar nada.
Para crear un plan de inversión, la que necesitas es la primera.
Paso 2: Crear orden de plan de inversión en Freedom24
A partir de ese momento, podemos empezar a seleccionar el activo que gustemos para efectuar nuestro plan de inversión, sin comisiones.
3. Elige el ETF o acción del plan
Es hora de establecer el plan de inversión recurrente. Para ello, simplemente debes elegir los ETFs que más gustes. Paso 3: Buscar el activo para crear el plan de inversión en Freedom24
El problema es que Freedom24 no permite crear un plan con más de un activo (ETF o acción), por ende, si quieres realizar una cartera permanente como es mi caso, deberás repetir la misma acción 4 veces, una para cada ETF.
Recuerda que el catálogo disponible para el plan cubre 3.600 ETFs y más de 40.000 acciones en más de 20 bolsas de América, Europa y Asia, así que no estás limitado a una lista corta de productos destacados.
Nominado al premio "Mejor broker para comprar ETFs" por Rankia 2025
CySEC (licencia CIF 275/15) | Conforme a MiFID II y a las directrices aplicables de ESMA
⭐️
Puntuación
8.0/10
Toda inversión conlleva el riesgo de pérdida de capital
4. Configura y personaliza tu plan de inversión (cantidad y periodicidad)
Tienes dos formas de configurarlo y la diferencia importa:
Por número de unidades: Debes indicar el número de participaciones de ese ETF cada mes. A partir de ahí, la plataforma calcula el importe exacto y no te deja dinero suelto.
Por importe fijo: se carga la cantidad completa y lo que sobra después de la compra se queda como saldo en efectivo hasta la siguiente aportación.
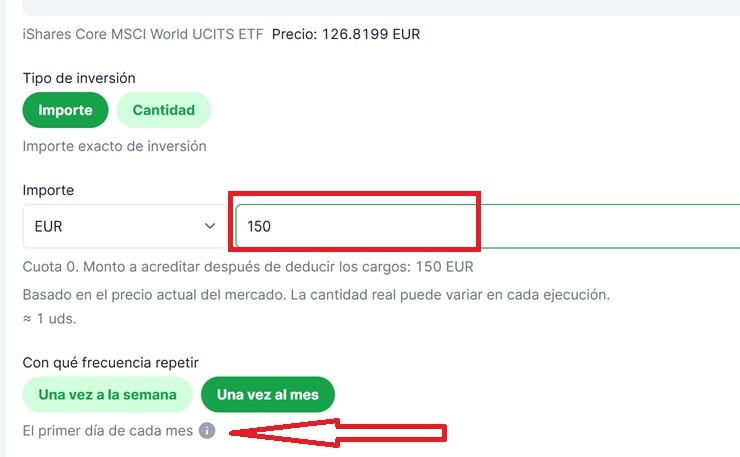
Paso 4: Configuración de tu plan de inversión
En mi caso, he preferido hacerlo por cantidad monetaria, seleccionado el primer ETF con un monto total de 150€ cada mes.
La letra pequeña de los planes de inversión de Freedom24
Y aquí hay dos situaciones que conviene conocer antes de fijar el importe, porque el plan no compra fracciones:
Si en el momento de crear la instrucción el importe no llega ni para una participación, la orden directamente no se crea y la plataforma te avisa de que ese importe no permite comprar ningún valor.
Y si el plan ya está creado pero el precio del activo sube por encima de tu importe, el cargo en la tarjeta sí se realiza, la compra no se ejecuta y ese dinero queda como saldo en efectivo en tu cuenta.
Por eso, con ETFs que cotizan a cientos de euros por participación, configurar el plan por número de unidades es la vía más limpia.
Por otro lado, el día concreto no lo eliges tú. Si configuras el plan en frecuencia mensual, la primera compra se ejecuta el primer día hábil de mercado del mes siguiente, y en frecuencia semanal el primer día hábil de la semana siguiente. No te alarmes si no ves movimiento nada más activarlo.
Y como ya has configurado tu tarjeta al inicio del plan recurrente, simplemente haz click en "Confirmar"
Después podrás consultar todas las compras ejecutadas en Cartera → Transacciones, en la sección de órdenes no comerciales y en el informe del bróker.
5. Repite, revisa y modifica el plan cuando cambien tus circunstancias
Como tienes que establecer planes individuales para cada una de tus inversiones, repite este mismo plan pero con diferentes ETFs (o acciones), hasta completar tu estrategia de inversión.
Por último, recuerda que un plan de inversión no es un contrato, es una decisión revisable. Revísalo una vez al año, y también cada vez que cambie algo relevante en tu vida, como una subida de sueldo, una hipoteca o un hijo.
En Freedom24, en esta fase, la instrucción no se pausa, se cancela y se crea de nuevo con la configuración que quieras. Puedes hacerlo en cualquier momento desde la sección de órdenes no comerciales, lleva alrededor de un minuto y no tiene penalización, pero conviene saberlo para no buscar un botón de pausa que no existe. la compra se reintenta el siguiente día hábil de negociación, y los intentos pueden continuar cada día hábil hasta que se ejecute o hasta que canceles el plan.
¿Qué comisiones y costes tienen los planes de inversión en Freedom24?
Que un plan sea "gratis" casi nunca significa que no tenga coste. Significa que una de las capas de coste está a cero, y conviene saber cuáles son las otras.
Comisión de ejecución, TER del ETF y cambio de divisa
La comisión de ejecución es lo que te cobra el bróker por lanzar cada orden de compra. Es la que más varía de una plataforma a otra y la que suele ir a cero dentro de los planes automáticos. En el plan de Freedom24 es de 0 €, tanto la comisión de trading como la de aportación, mientras que una compra puntual fuera del plan parte de 2 € por orden. Además, la comisión del 0 % se aplica únicamente a la financiación con tarjeta realizada dentro del proceso de inversión recurrente: las recargas con tarjeta habituales, fuera de ese proceso, llevan las comisiones estándar.
El TER del ETF es el coste interno del fondo y no desaparece nunca, aunque no lo veas como un cargo separado porque ya va descontado del valor liquidativo. En un ETF indexado global suele moverse entre el 0,07% y el 0,25% anual, y sobre veinte años esa diferencia pesa más que cualquier comisión de compra.
El cambio de divisa es el coste invisible. Si el ETF cotiza en dólares y tú aportas en euros, cada aportación pasa por una conversión con su propio margen. Para un plan mensual a veinte años son 240 conversiones, así que si puedes elegir la versión del ETF que cotiza en euros en un mercado europeo, te ahorras esa fricción. A esto pueden sumarse comisiones de tu propio banco o emisor de tarjeta, ajenas al bróker.
Y un detalle: si eliges un instrumento en una divisa distinta a la de la tarjeta y no seleccionas manualmente la divisa de cargo, la conversión puede acabar haciéndola tu banco emisor con su propio tipo de cambio.
¿Qué pasa con los dividendos y la reinversión automática?
Aquí la decisión la tomas al elegir el ETF, no al configurar el plan. Un ETF de acumulación reinvierte los dividendos dentro del propio fondo, sin que pasen por tu cuenta y sin que tributen en el momento del reparto. Un ETF de distribución te los paga en efectivo, y ahí sí tributan como rendimiento del capital mobiliario con su retención correspondiente.
Para un plan de acumulación a largo plazo, los ETFs de acumulación suelen ser la opción más eficiente, porque evitan el peaje fiscal intermedio y aprovechan mejor el interés compuesto. Ten en cuenta además que la mayoría de planes automáticos no reinvierten por ti los dividendos cobrados, así que con ETFs de distribución ese dinero se queda parado en la cuenta hasta que decidas qué hacer con él.
Freedom24: tu mejor bróker para crear planes de inversión
De todas las plataformas que ofrecen aportaciones automáticas en España, la propuesta de Freedom24 destaca por una razón concreta. Dentro del proceso recurrente no cobra ni comisión de trading ni comisión de aportación en instrumentos elegibles, y no lo hace sobre una lista corta de productos destacados, sino sobre un catálogo de 3.600 ETFs y más de 40.000 acciones en más de 20 bolsas. Esa combinación de coste cero y catálogo amplio es poco habitual, porque lo normal es tener una cosa o la otra.
El segundo motivo tiene que ver con qué compras exactamente. Cada aportación adquiere el ETF o la acción real, no una fracción sintética repartida internamente entre clientes, lo que deja una propiedad más clara sobre lo que tienes y simplifica un traspaso futuro. La contrapartida es la que ya hemos visto, que la aportación tiene que cubrir una unidad completa. Es un plan que encaja especialmente bien con quien construye una cartera de forma sistemática y quiere que crezca con él, más que con quien busca aportar tres euros sueltos.
Características de Freedom24
Detalles
🏆 Seguridad
CySEC (licencia CIF 275/15) y conforme a ESMA y MiFID II.
💼 Activos disponibles
Más de 3.600 ETFs, más de 40.000 acciones, bonos gubernamentales y corporativos y opciones sobre acciones, en más de 20 bolsas de América, Europa y Asia
💲 Comisiones en ETFs
Plan Smart:
2 € por orden (más 0,02 € por participación).
Sin comisión de custodia ni de mantenimiento de cuenta
💳 Comisión del plan de inversión
Aportaciones recurrentes automáticas sin comisión de trading ni de aportación, sobre unidades completas del ETF y no participaciones fraccionadas
🔁 Frecuencia
Semanal o mensual
Nominado al premio "Mejor broker para comprar ETFs" por Rankia 2025
¿Qué necesitas definir antes de activar tu plan de inversión?
Configurar el plan en la aplicación lleva un minuto. Lo que lleva tiempo, y es lo que de verdad determina el resultado, son las tres decisiones que van antes.
Objetivo y horizonte temporal
Piensa en los activos como los ingredientes de una receta. Si quieres cocinar una paella necesitas una lista de ingredientes que no es la misma que si vas a hacer unos macarrones. Así que lo primero es saber qué quieres cocinar, es decir, para qué es ese dinero y cuándo lo vas a necesitar.
Si el dinero lo vas a necesitar en un par de años o en cualquier momento, la renta variable no debería formar parte del plan. Si el horizonte es largo, la cosa cambia por completo, porque la probabilidad de perder dinero en bolsa desciende a medida que aumenta el plazo. A cinco años esa probabilidad ronda el 11%, mientras que a quince años cae hasta el 0,2%.
¿Perfil de riesgo y reparto entre renta variable y renta fija?
El perfil de riesgo es la tolerancia real que tienes a las fluctuaciones del mercado, y la mejor forma de definirlo es preguntarte con qué nivel de caída duermes tranquilo. No lo que crees que aguantarías en un año bueno, sino lo que aguantarías viendo tu cartera un 30% abajo durante meses.
¿Qué perfiles de riesgo tienen los inversores?
De ahí sale el reparto. Para un horizonte muy largo, el propio Warren Buffett ha defendido una estructura tan simple como un 90% en un índice de renta variable global y un 10% en bonos del Tesoro de corto plazo. Con solo dos ETFs ya tienes un plan coherente. Si el perfil es más conservador o el plazo más corto, ese peso se desplaza hacia la renta fija y hacia ETFs de menor volatilidad.
¿Cuánto aportar y con qué frecuencia?
La regla práctica es aportar una cantidad que puedas sostener en un mes malo, no la que puedes permitirte en un mes bueno. Un plan de 100 € que dura diez años vale mucho más que uno de 400 € que abandonas en marzo.
¿Qué es el Dollar Cost Averaging (DCA)? | Fuente: The Motley Fool
Sobre la frecuencia, mensual suele ser lo más cómodo porque encaja con la nómina. Y si el reparto que has definido es 90/10 y aportas 200 € al mes, eso se traduce en 180 € a la parte de renta variable y 20 € a la de renta fija. Cada cierto tiempo (seis meses o un año) conviene rebalancear, porque si la renta variable sube mucho y pasa a pesar un 95%, tu cartera ya no es la que diseñaste.
Ten en cuenta que, al no haber fracciones, ese tramo de 20 € puede no llegar al precio de una participación del ETF de renta fija que elijas; si es el caso, lo práctico es alternar los meses o ajustar el reparto.
Fiscalidad de un plan de inversión en España
Esta es la parte que casi nadie mira al configurar el plan y la que más disgustos da después. Mientras no vendas, un plan de inversión no genera ninguna obligación fiscal más allá de los dividendos que cobres. El lío llega el día que vendes.
Tributación de ETFs y acciones frente a fondos indexados
Las ganancias por la venta de ETFs y acciones tributan en la base del ahorro, con los tramos que van del 19% para los primeros 6.000 € hasta el 30% a partir de 300.000 €. Los dividendos siguen la misma escala y llevan retención en origen.
La diferencia relevante frente a los fondos indexados no está en el tipo, está en el traspaso.
Un fondo de inversión permite cambiar de producto sin tributar por la plusvalía acumulada, mientras que un ETF no disfruta de ese régimen de traspaso, de modo que cada vez que reorganizas la cartera pasas por caja. Para un plan de aportaciones que no piensas tocar en veinte años esto importa poco, pero si prevés cambiar de estrategia por el camino, es un argumento serio a favor del fondo indexado.
¿Por qué las aportaciones periódicas complican la regla FIFO?
Cuando vendes solo una parte de tu posición, Hacienda considera que estás vendiendo las participaciones más antiguas primero, que es la regla FIFO. Y esas son justamente las que más se han revalorizado, así que la ganancia que aflora es mayor que si pudieras elegir qué lote vendes.
Con un plan de aportaciones mensuales el efecto se multiplica, porque a los cinco años no tienes una compra, tienes sesenta, cada una con su fecha y su precio. De ahí que convenga guardar el histórico completo de aportaciones desde el primer día, sobre todo si algún día cambias de bróker, porque el coste de adquisición viaja contigo y reconstruirlo a posteriori es un trabajo desagradable.
Y hay una segunda trampa muy asociada a este tipo de planes, la regla de los dos meses. Si vendes un ETF con pérdidas y has comprado ese mismo ETF en los dos meses anteriores o posteriores, esa pérdida no te la puedes compensar de momento. Como el plan sigue comprando cada mes por su cuenta, es muy fácil incurrir en ella sin darte cuenta, así que si vas a aflorar pérdidas, cancela antes las aportaciones sobre ese activo.
Ventajas de automatizar tu plan de inversión con un bróker
Más allá del ahorro en comisiones, automatizar cambia dos cosas que tienen mucho más impacto en el resultado final.
Aportaciones periódicas y efecto del interés compuesto
La primera es que convierte el ahorro en un hábito que no depende de tu ánimo del mes. Y ahí los datos son contundentes, la tasa de ahorro de quienes automatizan sus aportaciones es del 12,1% frente al 7,6% de quienes lo hacen manualmente.
Sobre esa constancia trabaja el interés compuesto. Con 200 € al mes durante veinte años habrás aportado 48.000 € de tu bolsillo. A una rentabilidad media anual del 7%, ese plan superaría los 104.000 €, y a un 6% rondaría los 92.000 €. Más de la mitad del resultado no lo pones tú, lo pone el tiempo.
El DCA y por qué te evita comprar en el peor momento
La segunda ventaja es que te quita de encima la decisión de cuándo entrar. El dollar cost averaging consiste en aportar un importe fijo a intervalos regulares, de modo que cuando el precio baja te llevas más participaciones y cuando sube te llevas menos. A la larga suavizas el precio medio de tu cartera sin tener que acertar ningún momento.
Lo que casi nunca sale bien es lo contrario, salirse del mercado esperando a que escampe. Se estima que perderse solo las diez mejores sesiones de una década puede llegar a costar la mitad de la rentabilidad del periodo, y esas sesiones suelen estar pegadas a los peores días, justo cuando la tentación de vender es máxima. Un plan automático te protege bastante bien de ti mismo.
Errores habituales al configurar un plan de inversión
Estos son los que más veo repetirse, y casi todos se corrigen en dos minutos si los detectas a tiempo.
❌ Empezar por el producto y no por el objetivo. Elegir el ETF de moda antes de saber para qué es ese dinero es el origen de casi todos los planes que se abandonan.
❌ Aportar más de lo que puedes sostener. Un importe ambicioso que te obliga a rescatar en diciembre es peor que uno modesto que aguanta veinte años.
❌ Montar el plan sin fondo de emergencia. Si no tienes un colchón aparte, la primera avería del coche la acabas pagando vendiendo participaciones, y normalmente en mal momento.
❌ Repartir una aportación pequeña entre demasiados activos. Se solapan entre sí y, en los planes que compran unidades completas, algunas órdenes ni siquiera llegan a ejecutarse.
❌ Ignorar la divisa y el TER. Son los dos costes que no aparecen en ninguna pantalla de confirmación y los que más pesan a largo plazo.
❌ Revisar la cartera todas las semanas. La automatización sirve precisamente para dejar de mirarla. Una revisión anual y un rebalanceo son suficientes.
❌ No guardar el histórico de aportaciones. El día que vendas o cambies de bróker lo vas a necesitar para calcular bien la ganancia.
¿Qué consejos te daría para optimizar tu plan de inversión?
🎯 Ten claro tu objetivo
📈 Elige los ETFs que se adapten a ti
💰 Fíjate en el TER de cada ETF para optimizar las comisiones
📤 Ten en cuenta si quieres que sean de distribución o acumulación
🪙 Fíjate en la divisa y si está cubierta
🔗 Observa el modo de réplica del ETF (físico o sintético)
⏱️ Haz aportaciones automatizadas para ahorrar más y sacar el máximo partido a tu dinero
Opinión de Patricia Malagón
Si tuviera que quedarme con una sola idea de todo lo anterior sería esta, el mejor plan de inversión no es el más rentable sobre el papel, es el que consigues mantener. He visto carteras teóricamente impecables abandonadas a los seis meses y planes de manual, dos ETFs y aportación mensual, que llevan años funcionando sin que su dueño tenga que pensar en ellos.
Por eso soy partidaria de automatizar desde el primer día, aunque sea con un importe pequeño. La cantidad siempre se puede subir, pero el hábito no se recupera igual de fácil una vez que lo rompes. Y si el plan además no te cobra comisión por ejecutarse, mejor todavía, porque en aportaciones pequeñas y repetidas la comisión fija es lo que más daño hace.
Lo que sí revisaría con calma antes de darle a confirmar son dos cosas. La primera, que el ETF elegido cotice en tu divisa siempre que sea posible, porque ese coste no se ve pero se paga en cada aportación. La segunda, que el importe cubra con holgura una participación completa si tu plataforma no admite fracciones, para no encontrarte con órdenes que no llegan a ejecutarse. Con esas dos casillas marcadas, lo demás es dejar pasar el tiempo.
Preguntas frecuentes sobre los planes de inversión
Depende de cómo compre la plataforma. En los planes que trabajan con participaciones fraccionadas puedes empezar prácticamente desde 1 €. En los que compran el activo real, como el de Freedom24, el mínimo efectivo es el precio de una unidad completa del ETF o la acción que elijas, que puede ir desde unas decenas de euros hasta varios cientos.
Cancelarlo, siempre y sin permanencia. Pausarlo depende de la plataforma. En Freedom24, por ejemplo, en esta fase la instrucción se cancela y se vuelve a crear en lugar de pausarse, un trámite de aproximadamente un minuto y sin penalización.
Para la mayoría de la gente, el plan automático. No porque compre mejor, sino porque compra siempre, y la constancia pesa más en el resultado final que el momento de entrada. La compra manual tiene sentido si quieres aprovechar caídas concretas con aportaciones extra, algo que puedes hacer perfectamente por encima del plan automático.
Sí, y en muchos casos es lo razonable. Si tienes dos objetivos con horizontes distintos, lo lógico es tener una cartera para cada uno. Además, en plataformas que no limitan el número de posiciones puedes automatizar varios activos dentro de una misma configuración, sin necesidad de montar un plan independiente por cada ETF.
⚠️ Este contenido no constituye asesoramiento de inversión. Toda inversión conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan resultados futuros. La oferta de 0 € de comisión aplica únicamente a la función de inversión recurrente de Freedom24 en instrumentos elegibles; pueden aplicarse comisiones por conversión de divisa, comisiones bancarias u otros cargos conforme al tarifario vigente.