La mayoría de las carteras de IA repiten los mismos cuatro nombres, y todos apuestan al mismo eslabón. Si ese eslabón se enfría, no hay nada más en la cartera que lo compense, aunque el resto de la cadena, la electricidad, la óptica, la memoria, el software de diseño, siga facturando exactamente igual.
El detonante es una cifra. Solo Alphabet, Amazon, Microsoft y Meta van a invertir más de 700.000 millones de dólares en infraestructura durante 2026, y ese dinero no aterriza en un solo sitio, se reparte por toda la cadena.
- 🔌 El eslabón — una empresa por cada pieza de la cadena, siete en total.
- 📊 El dato — resultados, proyección y PER adelantado de cada una.
- 🚫 Los que faltan — por qué no están Nvidia, ASML ni Alphabet.
¿Qué es una acción de inteligencia artificial?
Cualquier empresa cuyos ingresos dependan de que el mundo siga construyendo y usando modelos de IA, sin que ella misma tenga que programar ni una línea. Le basta con venderle algo imprescindible a quien sí lo hace.
Esta lista reparte esa definición en una cadena de siete eslabones, uno por empresa, para no repetir los cuatro nombres que ya conoces.
Eslabón |
Qué aporta a la IA |
Quién lo ocupa aquí |
El nombre de siempre |
|---|---|---|---|
⚡ Generación eléctrica |
Sin megavatios no se enciende un centro de datos |
GE Vernova |
— |
💡 Interconexión óptica |
Mueve el dato entre chips a velocidad de luz |
Coherent |
— |
🛠️ Despliegue e integración |
Convierte un modelo en un sistema que funciona |
Izertis |
— |
💾 Memoria HBM |
Alimenta de datos al chip para que no se pare |
Micron |
SK Hynix |
🧩 Software de diseño |
Nadie diseña un chip sin pasar por aquí |
Cadence |
— |
🔬 Empaquetado avanzado |
Apila los chips, lo que hace posible el HBM |
BE Semiconductor |
— |
⚛️ Deposición atómica |
Deposita capas de un átomo sobre la oblea |
ASM International |
ASML |
Si prefieres cubrir varios eslabones sin elegir empresa por empresa, están los mejores ETFs de inteligencia artificial. Eso sí, casi todos replican índices ponderados por capitalización, así que acabarás con mucho de los nombres grandes y muy poco de esta lista.
¿Cuáles son las mejores acciones de IA en 2026?
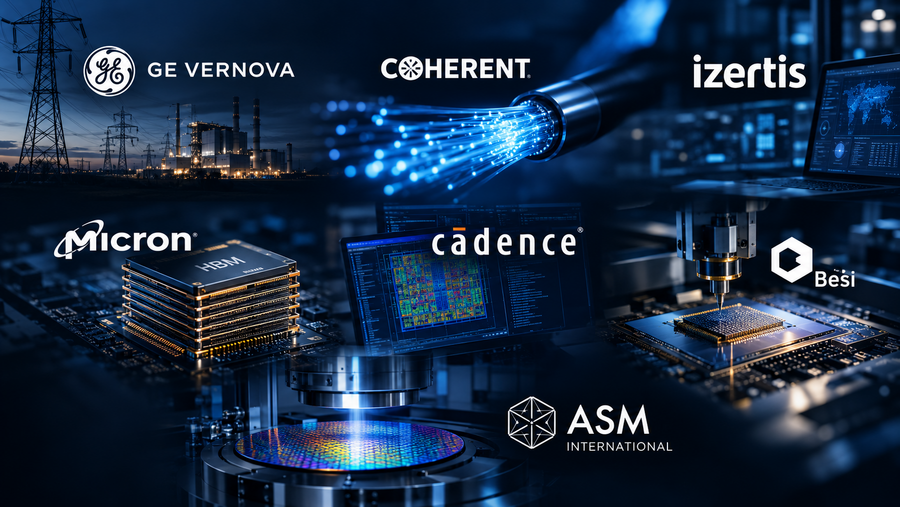
Son GE Vernova, Coherent, Izertis, Micron, Cadence, BE Semiconductor y ASM International, una por cada eslabón. Las ordeno de fuera hacia dentro, empezando por lo que hace falta para que un centro de datos exista y acabando en la cadena de silicio que casi nadie mira.
Empresa |
Eslabón |
Ticker |
Mercado |
Capitalización |
PER adelant. |
12 meses |
¿W-8BEN? |
|---|---|---|---|---|---|---|---|
GE Vernova |
Electricidad |
GEV |
NYSE ($) |
250.870 M$ |
44,9x |
+63,2% |
Sí |
Coherent |
Óptica |
COHR |
NYSE ($) |
55.200 M$ |
29,9x |
+218,6% |
Sí |
Izertis |
Despliegue |
IZER |
Mercado Continuo (€) |
286 M€ |
30,7x |
−15,5% |
No |
Micron |
Memoria HBM |
MU |
Nasdaq ($) |
1,15 bill. $ |
7,1x |
+756,3% |
Sí |
Cadence |
Software de diseño |
CDNS |
Nasdaq ($) |
80.610 M$ |
34,1x |
−15,7% |
Sí |
BE Semiconductor |
Empaquetado |
BESI |
Euronext Ámsterdam (€) |
15.890 M€ |
35,6x |
+86,1% |
No |
ASM International |
Deposición atómica |
ASM |
Euronext Ámsterdam (€) |
40.420 M€ |
30,7x |
+103,4% |
No |
Mira la columna de la derecha antes de seguir. Dos de las siete cotizan por debajo de hace un año, y no porque su negocio vaya mal, porque las dos crecen a doble dígito y han elevado previsiones. Ticker, mercado, capitalización y si necesitas el W-8BEN, todo en esta misma tabla.
1. GE Vernova — sin luz no hay inteligencia artificial
Empiezo por el eslabón que manda en 2026. Da igual cuántas GPU compres si no tienes megavatios para enchufarlas.
GE Vernova se escindió de General Electric en 2024 y fabrica turbinas de gas y equipos de red eléctrica. Cuando lees que un centro de datos se retrasa por falta de potencia, estás leyendo su mercado.
Lo importante no está en la cuenta de resultados, está en los pedidos. Su cartera de turbinas de gas pasó de 100 a 116 gigavatios en un solo trimestre y apunta a 125 antes de acabar el año. Traducido, tiene la fábrica vendida durante años.
🏷️ Eslabón |
Generación y red eléctrica |
🌍 Cotiza en |
NYSE (GEV), en dólares |
💰 Capitalización |
250.870 M$ |
📦 Cartera de pedidos |
176.000 M$ en turbinas de gas, creciendo a doble dígito trimestre a trimestre |
🔭 Objetivo 2026 |
Turbinas de gas de 116 a ≥125 GW instalados a cierre de año |
📊 Valoración |
PER adelantado 44,9x, el más alto de la lista · dividendo 0,21%
|
✅ Lo mejor. Prefiero este pick a cualquier fabricante de chips para dormir tranquilo, la cartera de pedidos te dice lo que va a facturar, no lo que espera facturar.
⚠️ Riesgos. Pagas múltiplo de tecnológica, 44,9x, por un negocio industrial de márgenes de un dígito. Si buscas margen alto pagando menos, Cadence (34,1x) y Micron (7,1x) están más baratas.
👤 Para quién. Para quien quiera exposición al despliegue físico de centros de datos sin apostar por qué chip gana la carrera, ese debate me lo salto con esta empresa.
GE Vernova Inc. (GEV) cotiza a 924,93 USD , 9,60% en los últimos 6 meses.
2. Coherent — la que ha subido un 219% y no conoces
Un centro de datos de IA son decenas de miles de chips que deben comportarse como uno solo. A esas velocidades el cobre no sirve, hace falta luz.
Coherent fabrica los transceptores ópticos de 800G y 1,6T que hacen ese trabajo, y también el fosfuro de indio del que están hechos.
La proyección es lo que convierte esto en una tesis. La dirección espera pasar de unos 2.000 a más de 3.000 millones de facturación trimestral antes de cerrar su ejercicio fiscal. Es una afirmación muy gorda, y de momento la está cumpliendo.
🏷️ Eslabón |
Interconexión óptica |
🌍 Cotiza en |
NYSE (COHR), en dólares |
💰 Capitalización |
55.200 M$ |
🔭 Objetivo de facturación |
Superar los 3.000 M$ por trimestre, viniendo de unos 2.000 M$ |
📊 Valoración |
PER adelantado 29,9x · +218,6% en 12 meses |
✅ Lo mejor. Es la que más ha subido de las siete y, aun así, sigue entre las más baratas por PER, a 30 veces beneficios el crecimiento ha corrido casi tanto como la acción, algo que no puedo decir ni de GE Vernova (44,9x) ni de BE Semiconductor (35,6x).
⚠️ Riesgos. La óptica es un negocio de márgenes frágiles cuando entra capacidad nueva. Depende de que el 1,6T se adopte al ritmo prometido.
👤 Para quién. Para quien crea, como yo, que el siguiente atasco de la IA no es el chip sino la red que conecta miles de chips entre sí.
Coherent (COHR) cotiza a 295,98 USD , 17,95% en los últimos 6 meses.
3. Izertis — el único eslabón con una cotizada española
Los otros seis eslabones son fábricas, máquinas y materiales. Este es el que convierte un modelo en algo que de verdad funciona dentro de una empresa, con sus datos integrados y sin caerse el martes por la mañana.
Izertis es una consultora tecnológica española que cotiza en el Mercado Continuo desde julio de 2025. Su propuesta combina inteligencia artificial y datos, ciberseguridad, cloud, transformación digital y otras tecnologías avanzadas.
Su modelo es muy distinto al de los fabricantes de semiconductores y equipamiento de esta lista: no vende chips ni máquinas, vende conocimiento tecnológico, capacidad de integración y servicios de alto valor añadido, con menos intensidad de capital y exposición directa a la adopción empresarial de la IA.
Cerró 2025 con 166,9 M€ de ingresos (+20,9%) y 24,1 M€ de EBITDA normalizado (+16,8%), con un margen del 14,5%. Lleva más de 25 años creciendo, combinando desarrollo orgánico, especialización tecnológica, internacionalización y una estrategia activa de M&A, y su Business Plan 2030 apunta a 500 M€ de ingresos y 65 M€ de EBITDA normalizado.
A cambio da tres cosas que ninguna otra de la lista ofrece. Cotiza en euros, no necesita el formulario W-8BEN y es el único eslabón de esta cadena que puedes ir a ver a España.
✅ Lo mejor. Frente a las compañías que dan la infraestructura física de la IA, Izertis ofrece exposición a otro eslabón de la cadena: su adopción e integración en empresas y administraciones, con un historial de más de 25 años combinando crecimiento orgánico y M&A.
⚠️ Riesgos. Es una microcap de servicios frente a fabricantes con máquinas y patentes, con un margen neto del 2,4% que no aguanta comparación con el 84,9% de Micron ni el 33,0% operativo de ASM. Poca liquidez y compite con consultoras mucho más grandes.
👤 Para quién. Para inversores que busquen exposición desde España al crecimiento de los servicios tecnológicos avanzados y a la adopción empresarial de IA, dentro de una compañía que está ejecutando una estrategia de crecimiento e internacionalización a largo plazo.
🏷️ Eslabón
|
Despliegue e integración de IA en la empresa |
🌍 Cotiza en
|
Mercado Continuo español (IZER), en euros |
💰 Capitalización
|
286 M€, la más pequeña de la lista |
📈 Ejercicio 2025
|
Ingresos 166,9 M€ (+20,9%) · EBITDA normalizado 24,1 M€ (+16,8%), margen 14,5% |
🔭 Objetivo 2030
|
Business Plan: 500 M€ de ingresos y 65 M€ de EBITDA normalizado |
📊 Valoración
|
PER adelantado 30,7x · sin dividendo · −15,5% en 12 meses |
⚠️ Riesgos. Es una microcap de servicios frente a fabricantes con máquinas y patentes, con un margen neto del 2,4% que no aguanta comparación con el 84,9% de Micron ni el 33,0% operativo de ASM. Poca liquidez y compite con consultoras mucho más grandes.
👤 Para quién. Para inversores que busquen exposición desde España al crecimiento de los servicios tecnológicos avanzados y a la adopción empresarial de IA, dentro de una compañía que está ejecutando una estrategia de crecimiento e internacionalización a largo plazo.
La apuesta por IA no es solo narrativa. En 2026 Izertis se convirtió en la primera consultora tecnológica española en certificar con AENOR su Sistema de Gestión de IA bajo la norma ISO/IEC 42001, y ha reforzado su colaboración con Anthropic y OpenAI para impulsar la adopción de IA generativa en el sector público español.
El acceso al modelo se comoditiza, la ventaja está en la ejecución con gobernanza.
Izertis (IZER) cotiza a 8,60 EUR , -6,53% en los últimos 6 meses.
4. Micron — la memoria, y la trampa más peligrosa de la lista
Una GPU sin memoria rápida al lado es un motor sin gasolina. El HBM es hoy el componente más escaso del centro de datos y Micron es el tercer fabricante, con un 18% de ese mercado.
Sus números del último trimestre no son de este planeta. Facturó 41.460 millones de dólares frente a 9.300 un año antes, con un margen bruto del 84,9%.
Y ahora la parte incómoda. Cotiza a 7,1 veces beneficios estimados, y eso no significa que esté regalada. Significa justo lo contrario.
Regla básica de los cíclicos
En una empresa de memoria, un PER bajísimo en el pico del ciclo es una señal de peligro, no de ganga. El mercado te está diciendo que no cree que esos beneficios se repitan.
La memoria lleva décadas con el mismo guion. Precios por las nubes, todo el mundo amplía fábricas, entra capacidad nueva y los precios se hunden.
🏷️ Eslabón |
Memoria HBM |
🌍 Cotiza en |
Nasdaq (MU), en dólares |
💰 Capitalización |
1,15 billones $ |
🏭 Estructura del negocio |
Margen bruto en el entorno del 85%, frente al ~40% histórico del ciclo de memoria anterior |
🥇 Cuota de HBM |
18%, tercer fabricante tras SK Hynix (~50%) y Samsung (~33%) |
📊 Valoración |
PER adelantado 7,1x · +756,3% en 12 meses |
✅ Lo mejor. Márgenes del 85% en un negocio que históricamente peleaba por llegar al 40%, y con diferencia la que más ha subido de las siete, un 756% en un año.
⚠️ Riesgos. Es el tercero, no el líder, sus dos rivales coreanos están ampliando capacidad, y un PER de 7 veces en pico de ciclo me preocupa más que me tranquiliza, prefiero pagar más caro por Cadence (34,1x) o Izertis (30,7x) y no pensar en el ciclo de la memoria cada trimestre.
👤 Para quién. Para quien entienda que compra un cíclico en máximos, dimensione la posición y no confunda un PER bajo con una ganga.
Micron Technology (MU) cotiza a 977,50 USD , 100,69% en los últimos 6 meses.
5. Cadence — el peaje que nadie puede esquivar
Nadie diseña un chip a mano. Se hace con software de diseño electrónico, el llamado EDA, y ese software lo venden básicamente dos empresas en el mundo.
Nvidia, Apple, Google y Amazon pasan por aquí. Si diseñas silicio pagas peaje, y encima es un negocio de suscripción que se renueva, no de vender una máquina cada año.
Aquí está la anomalía que la mete en la lista. Con los ingresos creciendo al 24% y la guía al alza, la acción cotiza un 15,7% por debajo de hace un año. El negocio va bien y la cotización no ha acompañado.
🏷️ Eslabón |
Software de diseño de chips (EDA), duopolio con Synopsys |
🌍 Cotiza en |
Nasdaq (CDNS), en dólares |
💰 Capitalización |
80.610 M$ |
📦 Cartera de pedidos |
Récord de 8.000 M$, con ingresos creciendo por encima del 20% anual |
📊 Valoración |
PER adelantado 34,1x · −15,7% en 12 meses |
✅ Lo mejor. Ingresos recurrentes en un duopolio del que ningún diseñador de chips puede salirse, creciendo a más del 20% y, aun así, más barata que hace un año, es mi favorita de la lista si tuviera que elegir solo una.
⚠️ Riesgos. China. Las restricciones a la exportación de software EDA ya le han pasado factura y son un riesgo recurrente, el mismo calendario de exportaciones del que depende ASM International por el lado de las máquinas.
👤 Para quién. Para quien prefiera un negocio de suscripción recurrente a apostar por un ciclo de hardware como el de Micron o GE Vernova.
Cadence Design Systems (CDNS) cotiza a 280,76 USD , -4,71% en los últimos 6 meses.
6. BE Semiconductor — el cuello de botella del que se hablará en 2027
Los chips ya no pueden hacerse mucho más pequeños, la física no da más. La salida es apilarlos uno encima de otro, y para pegar dos chips sin cables hace falta una técnica llamada hybrid bonding.
La holandesa BESI fabrica esas máquinas. Sin ellas no hay HBM apilado ni chiplets, que es hacia donde va todo el sector.
El indicador que a mí me convence no es la facturación, son los clientes. Pasó de 15 a 21 clientes de hybrid bonding en seis meses, y ya no son solo de memoria. Eso es una tecnología saliendo del laboratorio.
🏷️ Eslabón |
Empaquetado avanzado, máquinas de hybrid bonding
|
🌍 Cotiza en |
Euronext Ámsterdam (BESI), en euros |
💰 Capitalización |
15.890 M€ sobre 733,83 M€ de ventas anuales |
🏭 Momento del ciclo |
Los pedidos crecen por encima de las ventas trimestre tras trimestre, señal de aceleración de la demanda |
📊 Valoración |
PER adelantado 35,6x · 21,7 veces ventas, la más exigente de la lista · dividendo 0,82%
|
✅ Lo mejor. Apuesta casi pura por la tecnología que permitirá seguir mejorando los chips cuando la miniaturización se agote, y sus propios clientes lo confirman con pedidos que crecen más rápido que las ventas.
⚠️ Riesgos. Es la valoración más exigente de la lista por ventas, 21,7 veces, y su PER de 35,6x solo lo supera GE Vernova (44,9x). Si la adopción del hybrid bonding se retrasa un par de años, el ajuste es feo.
👤 Para quién. Para quien quiera el eslabón más temprano del ciclo del empaquetado avanzado y aguante la volatilidad más alta de las siete.
7. ASM International — la otra holandesa de los equipos
Cierro con el eslabón más profundo. Un transistor moderno necesita capas de material de un átomo de grosor, y esa técnica se llama deposición de capa atómica.
ASM International es su referencia mundial. Todo el mundo conoce ASML, casi nadie conoce ASM, y hacen cosas distintas y complementarias.
Lo mejor está en la previsión. Ha dicho que en 2027 superará el techo de su propio rango anterior, algo que una empresa solo hace cuando tiene la cartera llena.
🏷️ Eslabón |
Deposición atómica (ALD) |
🌍 Cotiza en |
Euronext Ámsterdam (ASM), en euros |
💰 Capitalización |
40.420 M€, con 1.110 M€ de caja neta |
🏭 Márgenes |
Bruto 51,9% · operativo ajustado 33,0%, entre los más altos de la lista |
🔭 Objetivo 2027 |
Superar los 4.600 M€ de facturación, por encima de su propio rango anterior |
📊 Valoración |
PER adelantado 30,7x · dividendo 0,42% · +103,4% en 12 meses |
✅ Lo mejor. Tecnología imprescindible, margen operativo del 33%, caja neta y una previsión que ella misma ha subido, al mismo PER que Izertis (30,7x) pero con un negocio de máquinas, no de horas facturadas.
⚠️ Riesgos. Mismo control de exportaciones que ASML, y depende de que los nodos de 2 y 1,4 nanómetros lleguen en plazo, el mismo calendario del que depende Cadence por el lado del software.
👤 Para quién. Para quien quiera el perfil de ASML, con menos gente mirándolo y sin pelearse con el +133% que ya ha subido su hermana mayor.
ASML Holding (ASML) cotiza a 1.629,67 EUR , 15,34% en los últimos 6 meses.
¿Por qué no te sirve el PER que te sale en Google?
Porque el que muestran los buscadores mira hacia atrás y puede estar inflado por apuntes que no se van a repetir. En esta lista pasa en tres de las siete.
El caso más claro es GE Vernova. Ganó 600 millones de dólares en el segundo trimestre de 2026, un margen neto del 5,8%. Los 9.530 millones que arrastra en doce meses implicarían un margen del 23%, imposible en el negocio de las turbinas.
Empresa |
PER actual |
PER adelant. |
Qué está pasando |
|---|---|---|---|
GE Vernova |
27,0x |
44,9x |
Beneficio de 12 meses inflado por partidas no recurrentes |
Micron |
22,9x |
7,1x |
Beneficio en pico de ciclo, el mercado no cree que se repita |
Cadence |
58,2x |
34,1x |
El beneficio crece rápido y el múltiplo se normaliza |
Por eso la tabla de arriba usa el PER adelantado, que compara la cotización con el beneficio esperado de los próximos doce meses. Depende de estimaciones, pero al menos mide el negocio. Si quieres el cálculo, en Rankia está explicado qué es el PER y cómo se calcula.
¿Qué criterios he usado para elegir estas siete?
Construir la foto completa de la cadena con empresas que un inversor español pueda comprar de verdad. No la que más vaya a subir, porque eso no lo sabe nadie.
- 🔗 Un eslabón, una empresa — nada de cuatro fabricantes de chips llamado diversificación.
- 🙈 Cobertura baja en español — si sale en todas las listas, va al apartado de exclusiones.
- 💶 Ingresos reales de IA — todas facturan hoy y lo desglosan en sus cuentas.
- 🛒 Accesibles desde España — cuatro en dólares y tres en euros, sin plazas asiáticas.
- 📊 Valoración sobre la mesa — PER adelantado de todas, también cuando incomoda.
- ⚠️ Un riesgo concreto — ninguna ficha se cierra sin decir qué puede salir mal.
¿Por qué no están Nvidia, ASML ni Alphabet?
Porque este artículo no existiría si te contara lo que ya sabes. Pero las decisiones hay que justificarlas, así que aquí están todas las ausencias con el dato que sí conviene saberse.
Ausencia |
Eslabón |
Por qué no está |
El dato que sí importa |
|---|---|---|---|
Nvidia |
Cómputo |
Su análisis está escrito mil veces |
Solo +35% en 12 meses y unas 19x beneficios estimados |
ASML |
Litografía |
Ese eslabón lo cubre ASM International |
+133% hasta un PER adelantado de 30x, casi igual que ASM |
TSMC |
Fundición |
Está en todas las listas del sector |
92% de la fabricación por debajo de 5 nanómetros |
Broadcom |
Silicio a medida |
Se queda fuera por poco |
Guía de IA de 58.000 M$ en 2026 y 230.000 M$ en 2028 |
Alphabet y demás nubes |
Cliente final |
Comprar al cliente es apostar a que rentabiliza el gasto |
Primer trimestre de flujo de caja libre negativo de su historia |
AMD |
Cómputo |
Comparte eslabón con Nvidia y es el retador |
— |
Palantir |
Aplicación |
Múltiplos que convierten el análisis en un acto de fe |
— |
SK Hynix y Samsung
|
Memoria |
Líderes reales del HBM, pero cotizan en Corea |
50% y 33% de cuota frente al 18% de Micron |
OpenAI y Anthropic
|
Modelos |
No cotizan |
— |
Los hiperescaladores merecen una nota aparte, porque para la mayoría son la puerta genérica para invertir en inteligencia artificial. Van a destinar más de 700.000 millones de dólares en infraestructura este año y por eso todo lo demás factura. La duda sobre OpenAI la resolvimos en su día al analizar si era posible comprar acciones de OpenAI.
¿Cómo comprar acciones de IA desde España paso a paso?
Con una cuenta en un bróker que dé acceso a mercado estadounidense y europeo. Las tres que cotizan en euros (Izertis, BESI y ASM) te ahorran el paso más caro, el cambio de divisa.
- 🆔 Verifica tu identidad — DNI o pasaporte, un justificante de domicilio y el test de conveniencia de MiFID II, se resuelve el mismo día.
- 📝 Firma el W-8BEN si compras las americanas — el formulario W-8BEN baja la retención de EEUU sobre dividendos del 30% al 15%, afecta a GEV, COHR, MU y CDNS (columna ¿W-8BEN? de la tabla de arriba), no hace falta para Izertis, BESI ni ASM.
- 💱 Vigila el cambio de divisa al ingresar euros — es la comisión peor explicada de todas, y con cuatro valores en dólares se paga cuatro veces.
- 🔍 Busca el ticker y usa inversión fraccionada — ojo con ASM, que no es ASML, cotizan las dos en Ámsterdam pero son empresas distintas.
¿Qué bróker elegir para comprar acciones de IA?
El que cumpla las cuatro condiciones de abajo, porque una cartera con tres plazas y dos divisas descarta a más brókers de lo que parece.
- 💲 Comisión por operación — con siete valores, cada euro se multiplica por siete.
- 💱 Coste del cambio de divisa — el gasto oculto que casi nadie destaca en su tarifa.
- 🌍 Acceso a Ámsterdam y al Mercado Continuo — sin esto se caen tres de las siete.
- 🍰 Inversión fraccionada — imprescindible con títulos de cientos o miles de dólares.
La comparativa completa está en la guía de mejores brokers online en España, y para operar fuera conviene revisar cuál es el bróker más barato para comprar acciones internacionales.
Y comprueba una cosa antes de ingresar dinero. Un bróker que opera en España está adherido al FOGAIN, que cubre hasta 100.000 euros por titular si la entidad quiebra. Ojo, protege frente a la insolvencia del bróker, jamás frente a que tus acciones bajen.
Trade Republic subió en julio de 2026 a 30 bolsas globales con un libro de precios agregado, así que hoy cubre de serie el Mercado Continuo, Euronext Ámsterdam y el Nasdaq, los tres mercados de esta lista, desde una sola cuenta.
Característica |
Trade Republic |
DEGIRO |
Freedom24 |
|---|---|---|---|
🏆 Regulación
|
Licencia bancaria del BCE (dic. 2023), supervisado por BaFin y el Bundesbank; CNMV nº 693 |
flatexDEGIRO Bank SE, supervisado por BaFin (Alemania) y DNB/AFM (Países Bajos); CNMV nº 516 |
Licencia CySEC (CIF 275/15) vía Freedom Finance Europe Ltd; agente vinculado CNMV nº 4547; matriz cotizada en NASDAQ bajo SEC |
💲 Comisiones
|
1 € por operación en acciones y ETFs (2 € con Direct Price en web) |
1 € + 1 € de tramitación en acciones España/EE. UU.; 3,90 € + 1 € en Europa; ETFs Core Selection desde 0 € + 1 €
|
0,02 € por acción, mínimo 2 € por orden; planes de inversión automatizados sin comisión |
📈 Plataformas
|
App (iOS/Android) y Trading Pro (web) |
Webtrader (web) y app (iOS/Android) |
Web y apps (iOS/Android/Huawei) |
💼 Protección
|
Depósitos hasta 100.000 € (fondo alemán); cuenta remunerada al 3,04 % TAE hasta 50.000 € |
Depósitos hasta 100.000 € (fondo alemán); sin comisión de custodia, inactividad ni retirada |
Fondo de Compensación al Inversor (ICF) hasta 20.000 € |

IBAN español y cuenta remunerada al 3,04% TAE

Mejor broker para comprar acciones 2025

Toda inversión conlleva el riesgo de pérdida de capital
Nominado al premio "Mejor broker para comprar ETFs" por Rankia 2025
¿Se pagan impuestos por invertir en acciones de IA?
Sí, y son dos impuestos distintos que la gente mezcla continuamente. Las plusvalías tributan en la base del ahorro del IRPF según esta escala, vigente en 2026.
Tramo de la base del ahorro |
Tipo |
|---|---|
Hasta 6.000 € |
19% |
De 6.000 € a 50.000 € |
21% |
De 50.000 € a 200.000 € |
23% |
De 200.000 € a 300.000 € |
27% |
Más de 300.000 € |
30% |
- 📅 Solo tributas al vender — mientras mantengas, por mucho que suba, no declaras nada.
- 🔻 Las pérdidas compensan ganancias durante los cuatro ejercicios siguientes.
- 💵 Los dividendos, cada año — retención del 15% en origen, deducible por doble imposición.
- 📄 Modelo 720 — obligatorio con más de 50.000 € en valores en el extranjero a 31 de diciembre.
- ✅ Modelo D-6, ya no — desde la Orden ECM/57/2024 solo obliga con participaciones del 10% o más.
En esta lista el asunto de los dividendos pesa poco, porque las rentabilidades van del 0,21% de GE Vernova al 0,82% de BESI y ni Cadence, ni Coherent, ni Izertis reparten. Si vas a construir cartera con dividendos, merece la pena entender cómo tributan los dividendos extranjeros.
¿Y si todo esto es una burbuja?
Es la pregunta correcta. Hay tres señales que a mí me hacen mantener las posiciones pequeñas.
- 🎯 Concentración — las empresas ligadas a la IA pesan cerca de la mitad del S&P 500, frente a una cuarta parte en 2022.
- 🔄 Circularidad — unas pocas empresas se compran infraestructura entre ellas, y el día que una recorte el golpe recorre la cadena.
- ↩️ Rotación — las siete magníficas se han quedado este año por detrás del índice.
La concentración es la que más me preocupa. Si compras un indexado estadounidense y además estas siete, tu exposición real al mismo tema es mucho mayor de lo que crees. Conviene entender la concentración del S&P 500 antes de sumar más, y ver cómo las otras 493 empresas del S&P 500 han tirado del carro.
La diferencia con las puntocom
Estas empresas ganan dinero hoy, con márgenes brutos del 52% en ASM, del 64% en BESI y del 85% en Micron, y con carteras firmadas de 176.000 millones en GE Vernova y 8.000 en Cadence.
La discusión no es si el negocio existe. Es cuánto estás pagando por él.
No soy el único que lo ve así. Pablo Martín, de Quality Value, defiende en su newsletter que la IA llegará más tarde de lo que promete el mercado, por las mismas cuatro barreras que cita el propio manifiesto de Izertis: coste de los modelos, regulación, infraestructura energética y el factor humano. La discrepancia real entre analistas no es si la tecnología es real. Es cuánto tarda cada eslabón de esta cadena en monetizarla, y a qué precio la pagas mientras esperas.
Entonces, ¿por dónde empezarías tú?
Por el peaje más difícil de esquivar y por los cuellos de botella que ya tienen la cartera firmada. Comprar IA no es lo mismo que comprar los nombres de las listas, y este año la diferencia ha sido de cientos de puntos porcentuales.
- 🧩 Cadence — el peaje inevitable, y encima más barata que hace un año.
- ⚡ GE Vernova y Coherent — los cuellos de botella de hoy, con los pedidos como prueba.
- ⚛️ ASM y BESI — la apuesta a dos y tres años, la más temprana y la más cara en múltiplo.
- 💾 Micron — la que hay que dimensionar con la cabeza fría tras subir un 756%.
- 🇪🇸 Izertis — el tamaño más pequeño y el único euro puro de la lista.
Y si nada de esto te convence, la respuesta perfectamente válida es no elegir. Un ETF temático te da varios eslabones en una sola compra, y esa vía frente a la de comprar acciones sueltas ya la comparamos en la guía general de inversión en IA que enlazo más arriba.
Preguntas frecuentes sobre las acciones de IA
Depende del riesgo que asumas. Por negocio recurrente y valoración, Cadence, que cobra a todo el que diseña un chip y cotiza por debajo de hace un año. Por visibilidad de ingresos, GE Vernova, con 176.000 millones de dólares en cartera. Por rentabilidad reciente, ninguna se acerca a Micron.
Las de empresas cuyos ingresos dependen de que se sigan construyendo y usando sistemas de inteligencia artificial. Eso incluye equipos y materiales, fundiciones, diseñadores de chips, memoria, óptica, generación eléctrica, consultoras que despliegan los sistemas y las nubes que venden el servicio final.
Sí. La mayoría de brókers permiten comprar fracciones de acción desde uno o dos euros, algo casi imprescindible cuando un solo título cotiza en cientos de dólares. La alternativa es un ETF temático, que reparte la inversión entre decenas de empresas del sector
Por las plusvalías no, solo tributas cuando vendes. Por los dividendos sí, cada cobro tributa en el ejercicio en que se percibe. Y si tus valores en el extranjero superan los 50.000 euros a cierre de año, existe la obligación informativa del modelo 720 aunque no hayas vendido nada.
Las acciones te dejan elegir eslabón y evitar lo que no te convence, a cambio de concentrar riesgo. El ETF diversifica sin seguimiento, a cambio de un TER anual y de replicar índices por capitalización, lo que significa mucho de los nombres grandes y poco de esta lista. Para empezar, el ETF sigue siendo lo más sensato.
Porque su análisis está en todas partes y aquí busco los eslabones que nadie cubre. No es un juicio negativo. De hecho ha subido un 35% en el último año, bastante menos que la mayoría de esta lista, y cotiza a unas 19 veces beneficios estimados. Para el eslabón del cómputo sigue siendo la respuesta obvia.
Porque su análisis está en todas partes y aquí busco los eslabones que nadie cubre. No es un juicio negativo. De hecho ha subido un 35% en el último año, bastante menos que la mayoría de esta lista, y cotiza a unas 19 veces beneficios estimados. Para el eslabón del cómputo sigue siendo la respuesta obvia.
Esto no es un consejo de inversión. Invertir en bolsa conlleva riesgo de pérdida del capital, y las rentabilidades pasadas no garantizan rentabilidades futuras. Los datos financieros están verificados a 7 de septiembre de 2026.