Próxima reunión del BCE: fecha, tipos de interés y qué se espera
Próxima reunión del BCE: fecha, tipos de interés y qué se espera
La próxima reunión del BCE es el 29 de octubre de 2026. El 10 de septiembre el BCE subió los tipos 25 pb por unanimidad (depósito 2,50%, MRO 2,65%, marginal 2,90%) y revisó al alza la inflación de 2027-2028. Lagarde no descarta nuevas subidas y el mercado debate una tercera antes de fin de año.
La próxima reunión del BCE es el 29 de octubre de 2026 — en ella el Consejo de Gobierno decidirá si mantiene, sube o baja los tipos de interés. En su última reunión, celebrada el 10 de septiembre de 2026, el BCE cumplió con el guion que descontaba el mercado y subió los tres tipos oficiales en 25 puntos básicos: facilidad de depósito 2,50%, MRO 2,65% y crédito marginal 2,90%, con efectos desde el 16 de septiembre. Es la segunda subida del año tras la de junio, adoptada por unanimidad ante el repunte de la inflación (3,3% en agosto, máximo en tres años) por el encarecimiento de la energía. Lagarde no se comprometió con ninguna senda de tipos, pero tampoco descartó nuevas subidas por encima del nivel neutral. Puedes leer el análisis completo de la reunión, votación, rueda de prensa y reacción de los mercados, en nuestra cobertura del 10 de septiembre.
Próxima reunión del BCE en 2026
¿Cuándo es la próxima reunión del BCE?
La próxima reunión de política monetaria del BCE está fijada para el miércoles y jueves 28-29 de octubre de 2026. La decisión sobre tipos se anuncia siempre el segundo día sobre las 14:15h CET.
El BCE se reúne para tomar decisiones de política monetaria cada seis semanas aproximadamente. Entre reuniones también celebra encuentros sobre otros temas (supervisión bancaria, administración interna) que no afectan a los tipos de interés. La de octubre es una reunión intermedia, sin nuevas proyecciones macroeconómicas: las próximas llegarán en la cita de diciembre. Eso no le quita relevancia — tras dos subidas en cuatro meses, el mercado debate si habrá una tercera antes de que acabe el año.
Qué decidió el BCE el 10 de septiembre: segunda subida del año hasta el 2,50%
El Consejo de Gobierno decidió el 10 de septiembre subir los tres tipos de interés oficiales en 25 puntos básicos, tal y como descontaba el consenso: facilidad de depósito al 2,50%, operaciones principales de financiación al 2,65% y facilidad marginal de crédito al 2,90%, con efectos desde el 16 de septiembre. (Fuente: Decisiones de política monetaria del BCE, 10 sep 2026)
Las claves de la reunión y de la rueda de prensa de Christine Lagarde:
Decisión unánime, sin debate sobre el siguiente paso. Lagarde confirmó la total sintonía del Consejo de Gobierno con la subida, pero aclaró que el debate se centró en la decisión de hoy y no se abordó la trayectoria futura de los tipos. (Fuente: rueda de prensa del BCE, 10 sep 2026, vía Europa Press y FXStreet)
La inflación, más persistente. El comunicado justifica la subida en que el conflicto en Oriente Próximo "continúa generando presiones inflacionistas" y en que la inflación se mantendrá "muy por encima del objetivo durante un período prolongado". Las nuevas proyecciones sitúan la inflación general en el 3,0% en 2026, 2,5% en 2027 y 2,1% en 2028: sin cambios para este año, pero revisada al alza para los dos siguientes. La subyacente (sin energía ni alimentos) queda en 2,5%, 2,6% y 2,3%. (Fuente: Decisiones de política monetaria del BCE, 10 sep 2026)
Crecimiento revisado al alza. El BCE eleva su previsión de PIB al 0,9% en 2026, 1,4% en 2027 y 1,5% en 2028 por una economía más resistente de lo esperado, con el consumo privado y el gasto público tirando en el segundo trimestre — inercia que Lagarde cree que se ha prolongado en el tercero.
Riesgos asimétricos. El Consejo ve riesgos al alza para la inflación y a la baja para el crecimiento, y los escenarios de los expertos muestran un abanico muy amplio según la intensidad y duración de la perturbación energética.
El tipo neutral no manda. El 2,50% coincide con el nivel que el BCE había estimado como tipo neutral, pero Lagarde restó importancia a esa referencia: "en las circunstancias actuales, no le otorgamos una gran importancia al tipo neutral". No descartó subidas por encima de ese nivel aunque frenen la actividad. (Fuente: Europa Press, 10 sep 2026)
Sin orientación futura. El BCE mantiene el enfoque "dependiente de los datos y reunión a reunión", sin comprometerse de antemano con ninguna senda de tipos — la línea fijada en Sintra.
La lectura del mercado: la subida estaba plenamente descontada, así que la atención se desplazó al tono. El consenso se mueve ahora hacia la posibilidad de una tercera subida antes de final de año (hasta el 2,75%), aunque con cautela: el propio Consejo no la ha debatido y la reunión de octubre no trae nuevas proyecciones. (Fuente: Finect, 10 sep 2026)
¿Por qué se subieron los tipos de interés en 25 puntos básicos en junio de 2026?
El Consejo de Gobierno del BCE confirmó lo que los mercados llevaban semanas descontando e incrementó los tipos de interés en 0,25 puntos porcentuales:
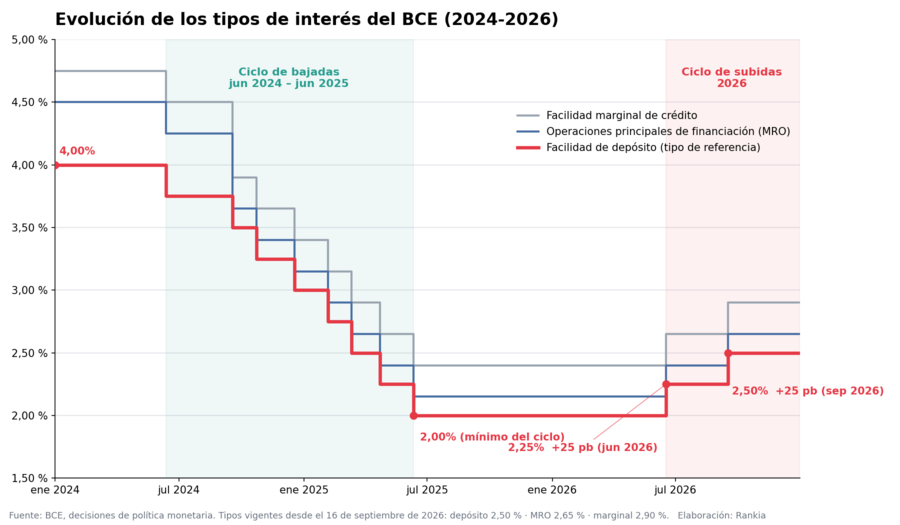
La tasa de depósito (DFR) sube al 2,25%
La de las operaciones de refinanciación (MRO) al 2,40%
Y la de la facilidad marginal de préstamo (MLF) al 2,65%.
Los nuevos tipos tienen efecto desde el 17 de junio de 2026. Así pues, se trata del primer incremento desde septiembre de 2023 y rompe casi tres años de tregua monetaria, primero con tipos estables y después con la fase de bajadas que arrancó en 2024.
Evolución de los tipos de interés del BCE (2024-2026)
Veamos que dos fuerzas empujaron a realizar este giro en materia monetaria:
Una inflación que se había vuelto a desanclar
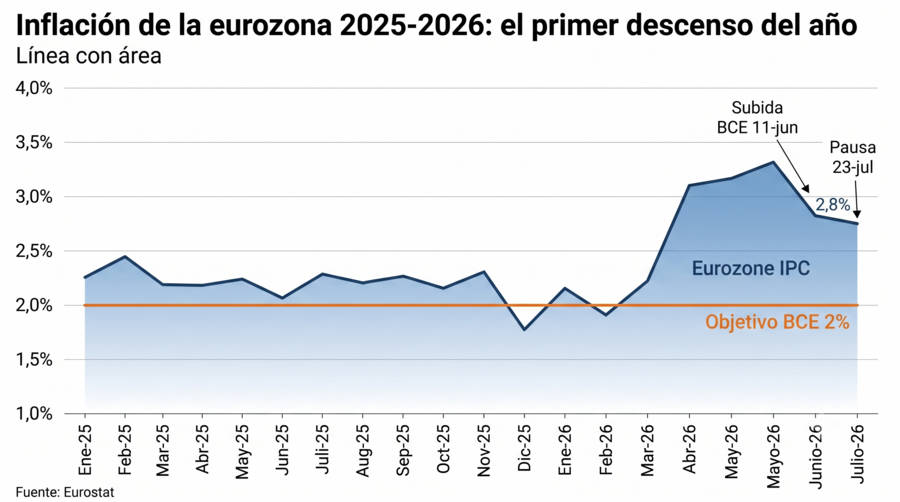
La decisión había sido ampliamente descontada por los mercados después de que la tasa de inflación de mayo escalase por encima del 3%, el mayor aumento del coste de la vida en la región en casi tres años. El dato de junio — un 2,8%, cuatro décimas menos y primer descenso del año (Eurostat vía Europa Press) — llegó después de la decisión y fue el argumento decisivo para la pausa de julio.
Inflación de la Eurozona 2025-2026
Para una autoridad monetaria cuyo único mandato es la estabilidad de precios en torno al 2%, un dato así no se puede ignorar, sobre todo cuando el riesgo de fondo es que las expectativas de los agentes económicos se desanclen y la inflación se cronifique por encima del objetivo. De hecho, el propio organismo acompañó la subida de un mensaje más duro sobre el futuro, ya que elevó sus previsiones de inflación para 2026 y 2027 y rebajó las de crecimiento.
La presión geopolítica y energética de Oriente Próximo
El BCE ha sido explícito al señalar que la guerra en Oriente Próximo está generando presiones inflacionistas. En la rueda de prensa del 10 de septiembre, Lagarde advirtió de que el encarecimiento de la energía terminará trasladándose de forma progresiva a la inflación subyacente y a los alimentos, y que la inflación seguirá por encima del 2% al menos hasta la primera mitad de 2027, para volver al objetivo hacia finales de ese año.
El conflicto ha devuelto la volatilidad al petróleo y al gas justo cuando la institución se acercaba a una fase más neutral, reactivando la inflación energética y obligando a Fráncfort a priorizar la firmeza frente al crecimiento. El Brent ha vuelto a moverse por encima de los 90 dólares tras el nuevo cierre del estrecho de Ormuz — volátil pero todavía por debajo del umbral de los 100 dólares que, según fuentes del BCE citadas por Reuters, forzaría una acción inmediata.
Tipos de interés del BCE: evolución histórica 2024-2026
Esta tabla muestra la evolución del tipo de la facilidad de depósito — el tipo de referencia del BCE — desde el inicio del ciclo de bajadas en 2024:
Reunión
Facilidad de depósito
Movimiento
Enero-mayo 2024
4,00%
Sin cambios
Junio 2024
3,75%
-25 pb
Junio 2025
2,00%
-25 pb (fin ciclo bajadas)
Junio 2026
2,25%
+25 pb
Julio 2026
2,25%
Pausa confirmada
Septiembre 2026
2,50%
+25 pb (segunda subida del año)
Octubre 2026
¿2,50% o 2,75%?
Mercado debate una tercera subida
Impacto en el Euríbor y en las hipotecas
El Euríbor a 12 meses — el índice que marca las cuotas de las hipotecas variables en España — ya había anticipado la subida de septiembre durante el verano:
Euríbor 12 meses julio 2026 (cierre): 2,855% — retoma la senda alcista tras la ligera pausa de junio (2,798%) (Fuente: EuriborDiario, Futur Finances)
Euríbor agosto 2026 (cierre): media mensual en torno al 2,95%. El dato diario superó el 3% por primera vez en dos años a finales de agosto y arranca septiembre por encima de ese nivel (Fuente: EuriborDiario, euribor.com.es)
Comparativa interanual: +0,84 puntos frente al 2,114% de agosto de 2025 — las hipotecas variables con revisión anual en septiembre suben unos 80-85€ al mes (~1.000€ al año) para una hipoteca media de 175.000€ a 25 años (Fuente: EuriborDiario, sep 2026)
Previsiones: las últimas estimaciones publicadas —anteriores a la subida de septiembre— sitúan el Euríbor a 12 meses a final de 2026 entre el 2,47 % (CaixaBank Research, sep 2026) y el 2,65 %–2,75 % (Bankinter, jun 2026; Funcas, jul 2026), es decir, por debajo del nivel actual. Ambas casas revisarán sus escenarios en sus informes de octubre.
Tras la subida del 10 de septiembre:
El Euríbor ya recogía la subida al 2,50% en sus cotizaciones de agosto, así que la reacción inmediata debería ser limitada; lo que moverá el índice a partir de ahora es la expectativa sobre una tercera subida
Las cuotas de las hipotecas variables seguirán subiendo en las revisiones de otoño por la comparativa interanual, con un impacto mayor que en las revisiones de verano
Si el mercado consolida la expectativa de una subida al 2,75% en octubre o diciembre, el Euríbor podría instalarse por encima del 3%; si el BCE señala pausa, tendería a estabilizarse en el entorno actual
👉 Si quieres mantenerte actualizado sobre los movimientos de las políticas monetarias, descubre cuándo es la próxima reunión de la FED, ahora presidida por Kevin Warsh, que tomó posesión el 17 de junio de 2026 en sustitución de Jerome H. Powell. La próxima cita del FOMC es el 15-16 de septiembre de 2026.
¿Qué es el BCE y cómo funciona el Consejo de Gobierno?
El Banco Central Europeo (BCE) es la institución responsable de la política monetaria de los 21 países que comparten el euro (Bulgaria se incorporó en enero de 2026). Su objetivo principal es mantener la estabilidad de precios — definida como una inflación "cercana pero por debajo del 2%" a medio plazo.
Christina Lagarde, Presidenta del BCE
Las decisiones de política monetaria las toma el Consejo de Gobierno, compuesto por:
El Comité Ejecutivo (6 miembros): la presidenta Christine Lagarde, el vicepresidente Boris Vujčić — el ex gobernador del banco central croata asumió el cargo el 20 de julio de 2026 en sustitución de Luis de Guindos, cuyo mandato expiró — y cuatro miembros adicionales, incluyendo Isabel Schnabel (Alemania), Piero Cipollone (Italia), Frank Elderson (Países Bajos) y José Luis Escrivá (España). Son nombrados por los jefes de Estado con mandato de 8 años no renovable.
Los gobernadores de los bancos centrales nacionales de los 21 países de la zona euro. En el caso de España: el gobernador del Banco de España.
La decisión sobre tipos se publica el segundo día de cada reunión de política monetaria a las 14:15h CET, seguida de la rueda de prensa de Lagarde a las 14:45h CET.
¿Cuál es el principal mandato del BCE?
El Banco Central Europeo (BCE) tiene como objetivo principal mantener la estabilidad de precios en la zona del euro, lo que significa mantener la inflación baja, estable y predecible, cosa que no ha ocurrido en los últimos años, y de ahí que hayamos visto tanto movimiento, y expectativas de alzas y bajas de tipos de interés.
Tras un fuerte repunte inflacionario entre 2022 y 2023, la situación se estabilizó en 2024 y 2025, con un retorno de la inflación al entorno del 2%. El repunte energético derivado del conflicto en Oriente Próximo rompió esa calma en la primavera de 2026 y forzó la subida de tipos de junio. Tras una pausa en julio, el repunte de la inflación hasta el 3,3% en agosto — máximo en tres años, con la energía subiendo un 14,3% interanual (Eurostat, estimación adelantada) — llevó al BCE a una segunda subida en septiembre.
Con todo, tras la reunión de septiembre de 2026, los principales tipos del BCE quedan en (vigentes desde el 16 de septiembre):
Facilidad de depósito: 2,50 %
Tipo de refinanciación principal (MRO): 2,65 %
Facilidad de crédito marginal: 2,90 %
Los 3 tipos de interés que controla el BCE
Aunque siempre solemos mencionar el control de los tipos de interés, lo cierto es que el BCE, controla 3 tipos:
Facilidad Marginal de Depósito: Es la tasa de interés que los bancos reciben por depositar fondos en el BCE de un día para otro. Esta tasa busca influir en los bancos para que depositen o retiren sus excesos de liquidez.
Tipo de Refinanciación Principal (MRO, por sus siglas en inglés): Es el interés principal que el BCE cobra a una semana por prestar dinero a los bancos a través de operaciones de mercado abierto.
Facilidad Marginal de Crédito (MLF, por sus siglas en inglés): Es la tasa a la que los bancos pueden obtener préstamos del BCE a un día, como último recurso, utilizando activos elegibles como garantía.
Cómo afecta la reunión del BCE al inversor y al ahorrador español
Las decisiones del BCE tienen impacto directo en las finanzas personales de cualquier ciudadano español:
Si tienes hipoteca variable: el Euríbor — referenciado a las expectativas de tipos del BCE — determina tu cuota mensual. Una subida del BCE de 25 puntos básicos equivale aproximadamente a entre 15€ y 25€ más de cuota mensual en una hipoteca media de 150.000€ a 25 años. Con el Euríbor de agosto (en torno al 2,95%), las revisiones anuales de septiembre suben unos 80-85€/mes respecto al año pasado.
Si tienes depósitos o cuenta remunerada: los tipos del BCE marcan el techo de lo que los bancos pueden ofrecer en sus productos de ahorro. Un BCE más restrictivo beneficia a los ahorradores; un BCE más laxo reduce la rentabilidad de los depósitos.
Si inviertes en bolsa: las reuniones del BCE son eventos de alta volatilidad. Una subida inesperada de tipos suele provocar caídas en los índices bursátiles (especialmente en empresas muy endeudadas) y subidas en la rentabilidad de los bonos. Para el contexto actual del IBEX: Máximos históricos del IBEX: por qué son la mejor y peor noticia a la vez.
Si tienes fondos de renta fija: los cambios de tipos del BCE afectan directamente al precio de los bonos europeos. Cuando los tipos suben, el precio de los bonos existentes cae (y viceversa).
Cómo seguir la reunión del BCE en tiempo real
Para seguir la decisión del BCE el 29 de octubre en tiempo real:
Rueda de prensa: Christine Lagarde explica la decisión a las 14:45h CET — disponible en streaming en la web del BCE
La rueda de prensa es tan importante como la decisión en sí: Lagarde puede mantener tipos pero señalar una subida inminente ("hawkish hold"), o puede subir tipos pero rebajar las expectativas de futuros movimientos ("dovish hike"). El mercado reacciona tanto al número como al tono. Y con la forward guidance oficialmente abandonada tras Sintra, el tono de Lagarde será la única pista real en cada cita.
Preguntas frecuentes sobre la reunión del BCE
¿Cuándo es la próxima reunión del BCE? La próxima reunión de política monetaria del BCE es el 29 de octubre de 2026. La decisión sobre tipos se anuncia a las 14:15h CET, seguida de la rueda de prensa de Lagarde a las 14:45h. Es una reunión intermedia sin nuevas proyecciones macroeconómicas; las próximas proyecciones llegan en diciembre.
¿Qué decidió el BCE en su reunión del 10 de septiembre de 2026? El BCE subió los tres tipos oficiales en 25 puntos básicos por decisión unánime: facilidad de depósito al 2,50%, MRO al 2,65% y crédito marginal al 2,90%, con efectos desde el 16 de septiembre. Es la segunda subida del año tras la de junio. El BCE revisó al alza sus proyecciones de inflación para 2027 y 2028 y las de crecimiento para 2026 y 2027, y Lagarde no descartó nuevas subidas, aunque el Consejo no debatió los próximos pasos.
¿Cuántas veces se reúne el BCE al año? El BCE celebra 8 reuniones de política monetaria al año, aproximadamente cada seis semanas. En 2026 las restantes son el 29 de octubre y el 17 de diciembre.
¿Qué tipos tiene el BCE ahora mismo? Tras la subida del 10 de septiembre de 2026 (vigente desde el 16 de septiembre): facilidad de depósito 2,50%, operaciones principales de financiación (MRO) 2,65%, facilidad marginal de crédito 2,90%.
¿Volverá a subir el BCE los tipos en octubre o diciembre de 2026? El mercado no lo descarta: tras la subida de septiembre, parte del consenso apunta a una tercera alza antes de final de año que llevaría la facilidad de depósito al 2,75%. Lagarde evitó comprometerse — el BCE decide "reunión a reunión" y el Consejo no debatió los próximos pasos — pero tampoco cerró la puerta a subir por encima del tipo neutral si la inflación no cede. Esto es información divulgativa y no constituye una recomendación de inversión.
¿Cuál es la inflación actual en la Eurozona? La inflación de la eurozona en agosto de 2026 fue del 3,3% según la estimación adelantada de Eurostat — cuatro décimas más que en julio (2,9%) y el nivel más alto en tres años, empujada por la energía (+14,3% interanual). La subyacente bajó una décima, al 2,4%. Este repunte fue el principal argumento de la subida del 10 de septiembre. Lagarde advirtió de que la inflación seguirá por encima del 2% al menos hasta la primera mitad de 2027.
¿Cómo afecta la reunión del BCE al Euríbor? El Euríbor a 12 meses cerró julio de 2026 en el 2,855% y agosto en torno al 2,95%, con el dato diario ya por encima del 3% a principios de septiembre. El índice anticipó la subida de septiembre durante el verano, así que el efecto inmediato de la decisión es limitado; lo que marcará su evolución ahora es si el mercado consolida la expectativa de una tercera subida antes de final de año.
El problema del mercado hipotecario más que las tasas de interés, es el elevado coste de la vivienda con arreglo al salario medio en España.
Y es que por alguna razón las administraciones publicas en sus diferentes estratos (locales, regionales y central), están empeñadas en que no se construya todo lo que la demanda pide, sobretodo en la capitales. Y oye, lo están consiguiendo.
en respuesta a
Cristinadearistegui
-
#7
06/03/25 16:27
Si no se "mueve nada", cosa que no percibo, quizás se debería valorar bajar precios.
Nuevo
#6
25/02/25 10:07
Lo que tendrían que hacer los bancos es bajar los tipos de interés por debajo del 2% para incentivar la economia esté año 2025, lo ideal sería empezar a ver tasas de interes al 1,80% . Yo trabajo en el sector inmobiliario y está parado no se mueve nada, a las personas les niegan los créditos , ahora mismo tenemos créditos hipotecarios al 2,40% a termino fijo , esto debería bajar y situarse en el 2% o quizás en el mejor de los casos 1,80% . Bajar los tipos de interes en incentiva la economía a nivel nacional y mundial, cuándo bajen realmente los tipos de interes al 1,80% se empezara a mover la economía . España tiene una inflación por las nubes, el Gobierno miente y maquilla a su conveniencia estás cifras , pero los Españoles sabemos que no es verdad...............Pues eso, que el Gobierno va a seguir mintiendo en temas de inflación en España
jajaja ya sabes lo que dijeron... "inflación transitoria", y bueno, así llevamos 3 años de "inflación transitoria".
Nuevo
#4
15/03/24 14:48
Tanta reunión para que finalmente no vayan a arreglar nada, no tengo esperanza de que la situación mejore para la ciudadanía en general.
en respuesta a
Jose V. Gascó
-
#3
08/03/24 14:37
No tiene mucho que ver con el artículo, que aprecio, pero el otro día quedé casi alucinado escuchando a unos tertulianos en la radio. Era una emisora nacional. Una economista se quejaba de que las políticas europeas de Bruselas habían puesto en peligro a la industria por el encarecimiento de la energía provocado por la agenda ecologista y ahora también a la agricultura por la misma causa. Decía la tertuliana, más o menos, que estábamos gobernados por unos eurocrátas iluminados. No sé si tiene razón pero es gracioso que esta misma tertuliana y toda su cuerda, se descojo..... de los británicos cuando el Brexit. Digo yo que, si nos dirigen unos locos, cuanto más lejos mejor, ¿no?