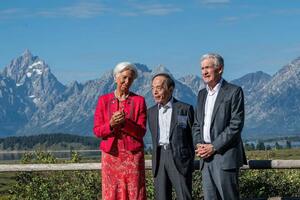
El Simposio de Sintra es la cita más importante del calendario de política monetaria europea. No es una reunión ordinaria del BCE — no se toman decisiones sobre tipos. Es algo diferente: el momento del año en que los banqueros centrales hablan con mayor libertad sobre hacia dónde va la política monetaria. Es el Jackson Hole europeo.
En la edición de 2026 — la 13ª del Foro del BCE en el hotel Penha Longa de Sintra (Portugal), celebrada del 29 de junio al 1 de julio — el panel central del miércoles 1 de julio reunió a cuatro de los responsables de política monetaria más relevantes del mundo: Christine Lagarde (BCE), Kevin Warsh (Fed), Andrew Bailey (BoE) y Tiff Macklem (BoC). Moderadora: Sara Eisen (CNBC). (Fuente: ECB.europa.eu; Newsquawk, junio 2026)
El timing no podía ser más tenso: el BCE acaba de subir tipos +25 puntos básicos el 11 de junio de 2026 — la primera subida desde 2023 —, llevando la facilidad de depósito al 2,25%. Warsh estrenaba su mandato como presidente de la Fed con tono hawkish. Y la inflación de la eurozona publicada al cierre del Foro: 2,8% en junio (desde el 3,2% de mayo; mejor que el 3,0% esperado).
En la edición de 2026 — la 13ª del Foro del BCE en el hotel Penha Longa de Sintra (Portugal), celebrada del 29 de junio al 1 de julio — el panel central del miércoles 1 de julio reunió a cuatro de los responsables de política monetaria más relevantes del mundo: Christine Lagarde (BCE), Kevin Warsh (Fed), Andrew Bailey (BoE) y Tiff Macklem (BoC). Moderadora: Sara Eisen (CNBC). (Fuente: ECB.europa.eu; Newsquawk, junio 2026)
El timing no podía ser más tenso: el BCE acaba de subir tipos +25 puntos básicos el 11 de junio de 2026 — la primera subida desde 2023 —, llevando la facilidad de depósito al 2,25%. Warsh estrenaba su mandato como presidente de la Fed con tono hawkish. Y la inflación de la eurozona publicada al cierre del Foro: 2,8% en junio (desde el 3,2% de mayo; mejor que el 3,0% esperado).
Qué es el Foro del BCE en Sintra y por qué importa
El Foro del BCE en Sintra fue creado en 2014 a propuesta de Mario Draghi, entonces presidente del BCE, inspirado en el simposio anual de verano que la Reserva Federal celebra en Jackson Hole (Wyoming, EE.UU.) desde los años 70. La idea era crear un equivalente europeo: un espacio académico e institucional de alto nivel donde los banqueros centrales pudieran hablar con más libertad que en las ruedas de prensa post-decisión.
En una reunión ordinaria del BCE, Lagarde responde preguntas sobre la decisión que acaba de tomarse. En Sintra, habla sobre el marco general, las fuerzas estructurales de la economía y, entre líneas, hacia dónde va la política monetaria a medio plazo. Las palabras que elige en Sintra son señales deliberadas al mercado — mucho más que en cualquier otra intervención del año.
Por eso Sintra mueve los mercados más que cualquier otra intervención de Lagarde fuera de las reuniones de tipos.
En una reunión ordinaria del BCE, Lagarde responde preguntas sobre la decisión que acaba de tomarse. En Sintra, habla sobre el marco general, las fuerzas estructurales de la economía y, entre líneas, hacia dónde va la política monetaria a medio plazo. Las palabras que elige en Sintra son señales deliberadas al mercado — mucho más que en cualquier otra intervención del año.
Por eso Sintra mueve los mercados más que cualquier otra intervención de Lagarde fuera de las reuniones de tipos.
Sintra vs. reunión ordinaria del BCE
Reunión ordinaria: decisión + justificación.
Sintra: señales al mercado sobre lo que viene.
Sintra: señales al mercado sobre lo que viene.
La edición de 2026: tres razones por las que este año fue excepcional
1. El debut internacional de Kevin Warsh
Kevin Warsh fue designado por el presidente Trump para suceder a Jerome Powell al frente de la Fed. Tomó posesión el 17 de junio de 2026. Sintra fue su primera aparición pública de relevancia fuera de EE.UU. — y los mercados globales la siguieron con una atención inusual.
En su primera reunión del FOMC (16-17 junio), Warsh adoptó un tono hawkish: mantuvo tipos estables pero eliminó la forward guidance explícita y reforzó el compromiso con el objetivo del 2% de inflación. Sus comentarios elevaron las probabilidades implícitas de una subida de tipos en septiembre. En Sintra, Warsh reafirmó la independencia de la Fed: "Somos un banco central independiente y vamos a continuar a sê-lo, não verão mudanças nisso." (Fuente: Jornal Económico, 2 jul 2026; IndexBox, 1 jul 2026)
Un detalle que no pasó desapercibido: Lagarde, Bailey y Macklem habían firmado una carta de apoyo a Powell durante su conflicto con Trump. Warsh, su sucesor, se encontraba en el mismo panel que sus firmantes. La escena simbólica condensó toda la tensión sobre la independencia institucional de los bancos centrales.
En su primera reunión del FOMC (16-17 junio), Warsh adoptó un tono hawkish: mantuvo tipos estables pero eliminó la forward guidance explícita y reforzó el compromiso con el objetivo del 2% de inflación. Sus comentarios elevaron las probabilidades implícitas de una subida de tipos en septiembre. En Sintra, Warsh reafirmó la independencia de la Fed: "Somos un banco central independiente y vamos a continuar a sê-lo, não verão mudanças nisso." (Fuente: Jornal Económico, 2 jul 2026; IndexBox, 1 jul 2026)
Un detalle que no pasó desapercibido: Lagarde, Bailey y Macklem habían firmado una carta de apoyo a Powell durante su conflicto con Trump. Warsh, su sucesor, se encontraba en el mismo panel que sus firmantes. La escena simbólica condensó toda la tensión sobre la independencia institucional de los bancos centrales.
2. El BCE acaba de subir tipos por primera vez desde 2023
El Consejo de Gobierno del BCE tomó el 11 de junio de 2026 una decisión histórica: subir los tres tipos oficiales en +25 puntos básicos, la primera subida desde 2023. Los tipos quedaron: facilidad de depósito 2,25%, operaciones principales 2,40%, facilidad marginal de crédito 2,65% (efectivos desde el 17 de junio). El detonante: la inflación de la eurozona repuntó al 3% en abril de 2026, presionada por el encarecimiento de la energía derivado del conflicto en Oriente Próximo. (Fuente: Rankia, 11 jun 2026)
En Sintra, Lagarde tuvo que defender esa decisión ante sus homólogos y ante los mercados. Su mensaje: la subida fue adecuada dado que "se reunían las condiciones monetarias perfectas para tal". Y al mismo tiempo, el BCE abandonó definitivamente la forward guidance y no pretende recuperarla. "Lo que hacemos ahora es informar a los participantes de mercado cómo llegamos a nuestra decisión", explicó, llamando a este enfoque "orientaciones de enquadramento" o "orientaciones de marco". (Fuente: Jornal Económico, 2 jul 2026)
La coincidencia del cierre del Foro con el dato de inflación de junio —2,8%, por debajo del 3% esperado— fue una buena noticia para el BCE: señal de que la subida de junio podría haber sido la última del ciclo actual.
En Sintra, Lagarde tuvo que defender esa decisión ante sus homólogos y ante los mercados. Su mensaje: la subida fue adecuada dado que "se reunían las condiciones monetarias perfectas para tal". Y al mismo tiempo, el BCE abandonó definitivamente la forward guidance y no pretende recuperarla. "Lo que hacemos ahora es informar a los participantes de mercado cómo llegamos a nuestra decisión", explicó, llamando a este enfoque "orientaciones de enquadramento" o "orientaciones de marco". (Fuente: Jornal Económico, 2 jul 2026)
La coincidencia del cierre del Foro con el dato de inflación de junio —2,8%, por debajo del 3% esperado— fue una buena noticia para el BCE: señal de que la subida de junio podría haber sido la última del ciclo actual.
3. Isabel Schnabel moderó el panel de IA y estabilidad financiera
Isabel Schnabel, la representante alemana más hawkish del Consejo Ejecutivo del BCE y candidata a suceder a Lagarde cuando termine su mandato en 2027, moderó el panel sobre inteligencia artificial y estabilidad financiera. Su visibilidad en el evento —en un papel de moderadora de uno de los temas más relevantes del año— reforzó su posicionamiento como figura central en el futuro del BCE.
El glosario del lenguaje de los banqueros centrales
Leer a un banquero central es una habilidad. No hablan como políticos ni como analistas de mercado: hablan en un lenguaje técnico-institucional con términos que tienen significados específicos y reversibles dependiendo del contexto. El mismo término puede implicar cosas distintas según quién lo dice y cuándo.
Esta es la guía de los términos más frecuentes, con su traducción real al lenguaje del inversor:
Esta es la guía de los términos más frecuentes, con su traducción real al lenguaje del inversor:
Término |
Significado real |
Implicación mercado |
|---|---|---|
Vigilante |
Considerando subir tipos |
📈 Hawkish |
Paciente |
No moverán tipos pronto |
✅ Dovish |
Dependiente de los datos |
No saben qué harán |
⚠️ Incertidumbre |
Forward guidance eliminada |
Mercados sin señales explícitas |
📉 Mayor volatilidad |
Restrictivo |
Tipos por encima del neutro |
📈 Bajadas posibles |
Higher for longer |
No bajarán pronto |
📈 Mercados reprician |
Fuentes para el glosario: BCE (ecb.europa.eu); Rankia — artículos sobre política monetaria BCE y Fed.
Cómo leer un discurso de Lagarde o Warsh en tiempo real
Los banqueros centrales no improvisan. Sus discursos se elaboran con cuidado milimétrico — cada término se elige porque tiene implicaciones concretas. Aquí están las claves para leer una intervención en Sintra (o en cualquier rueda de prensa de banco central):
- Busca el verbo modal. "Podríamos" es más hawkish que "estamos dispuestos a". "Deberemos" es más hawkish que "consideraremos". La gradación verbal es el termómetro de urgencia.
- Fíjate en los adjetivos que modifican "inflación". "Transitoria" significa que no van a actuar. "Persistente" o "enquistada" significa que sí. "Subyacente en tendencia descendente" es una buena noticia para los bonos.
- Atención a los cambios de tiempo verbal. Si Lagarde pasa de hablar en futuro ("evaluaremos") a presente ("estamos evaluando"), la decisión está más cerca.
- El contexto importa tanto como las palabras. La misma frase "seguiremos siendo dependientes de los datos" dicha después de una subida de tipos vale menos que dicha después de varios meses en pausa.
- Lee la reacción del EUR/USD como señal proxy. Si el euro sube durante el discurso, el mercado interpreta tono hawkish (subida de tipos o ausencia de bajadas). Si cae, el mercado lee tono dovish.
Qué dijeron realmente en Sintra 2026
El panel del 1 de julio fue el más esperado del año. Los cuatro gobernadores evitaron dar señales concretas sobre futuras decisiones, pero sí transmitieron mensajes claros:
Lagarde (BCE)
Defendió la subida de junio como la correcta dado el contexto de inflación. Afirmó que el BCE ha abandonado definitivamente la forward guidance clásica y adoptará en su lugar las "orientaciones de enquadramento" (orientaciones de marco): explicar cómo se toman las decisiones, sin pre-anunciar su resultado. La nota positiva de cierre: la inflación preliminar de junio en 2,8% —publicada ese mismo miércoles— quedó por debajo del 3% esperado por el consenso. "Las condiciones monetarias perfectas" que justificaron la subida de junio pueden estar dejando paso a una pausa. (Fuente: Jornal Económico, 2 jul 2026)
Warsh (Fed)
Mantuvo el tono hawkish de su debut en el FOMC de junio: la inflación sigue siendo demasiado alta y la Fed continuará atenta. "Estamos en el ramo de la estabilidad de precios, aunque ese no sea nuestro único ramo." Evitó pronunciarse sobre el resultado de la reunión del FOMC del 28-29 de julio, pero proyectó que habrá "un buen debate". Sobre la independencia: "Somos un banco central independiente y vamos a continuar siéndolo; no verán cambios en eso." Warsh elogió a Lagarde al final: "Cuando la conocí hace 20 años como ministra de Finanzas, me gustó; ahora la adoro." (Fuente: Jornal Económico, 2 jul 2026; DiarioBitcoin, 1 jul 2026)
Bailey (BoE) y Macklem (BoC)
Ambos mostraron mayor cautela ante la debilidad de sus economías locales. El BoE y el BoC han resistido el ciclo de subidas que sí han emprendido BCE y Fed, ante un contexto de crecimiento más frágil en Reino Unido y Canadá. (Fuente: DiarioBitcoin, 1 jul 2026; IndexBox, 1 jul 2026)
Por qué Sintra mueve los mercados más que una reunión ordinaria
Tres razones estructurales:
- Es el único momento donde todos están en el mismo escenario. Comparar el tono de Lagarde y Warsh en directo permite al mercado calibrar la divergencia de política monetaria BCE-Fed — uno de los drivers más importantes del EUR/USD y de los flujos de capital globales.
- Se habla con perspectiva de largo plazo, no de corto. Las ruedas de prensa post-decisión son reactivas. Sintra es prospectivo: los discursos abordan tendencias estructurales (inflación, productividad, IA, geopolítica) que el banco central tiene en su radar pero que no aparecen en los comunicados oficiales de tipos.
- Las señales son deliberadas. En Sintra 2012, Draghi dijo "whatever it takes" y cambió la historia del euro. No fue improviso. Los bancos centrales usan Sintra para lanzar mensajes que quieren que el mercado descontance antes de que se materialicen en decisiones.
En el hilo canónico del foro de política monetaria de Rankia, el debate siempre gira en torno a los mismos puntos: si el BCE está siendo suficientemente proactivo, si el lenguaje de Lagarde implica más subidas, o si la Fed y el BCE van a divergir. Puedes seguirlo aquí:
👉 Hilo de seguimiento de reuniones del BCE — foro Rankia (5.700+ respuestas)
La próxima cita: reunión del BCE el 23 de julio y FOMC el 28-29 julio
Con los datos de Sintra procesados, el mercado tiene ahora dos citas en el horizonte inmediato:
- BCE: 23 de julio de 2026. Primera reunión de política monetaria tras Sintra. La inflación de junio en 2,8% — por debajo del 3% esperado — reduce la presión para una segunda subida consecutiva. El mercado descuenta una pausa. (Fuente: Rankia, artículo reunión BCE jun 2026)
- FOMC (Fed): 28-29 julio de 2026. Sin dot plot ni rueda de prensa obligatoria — la primera gran reunión de Warsh "sin red". El mercado ha estado descontando una probabilidad del ~40% de subida en septiembre. (Fuente: Rankia, artículo próxima reunión Fed)
Para mantenerte actualizado sobre estas citas:
👉 Próxima reunión del BCE: calendario y qué esperar
👉 Próxima reunión de la Fed: calendario y qué esperar
Si quieres entender cómo impacta la política monetaria en tus inversiones:
👉 ¿Corrección sana o mercado bajista? Los criterios que lo distinguen (2026)
👉 Invertir en bolsa en máximos: el error que comete el inversor español
Preguntas frecuentes sobre el Foro de Sintra
¿Qué es el Simposio de Sintra?
Es el Foro Anual de Banca Central del BCE, celebrado cada verano en el hotel Penha Longa de Sintra, Portugal. Reúne a presidentes de bancos centrales, economistas académicos y responsables de política económica para debatir sobre los retos de la economía global. Fue creado en 2014 a propuesta de Mario Draghi, inspirado en el simposio de Jackson Hole de la Fed. No se toman decisiones de tipos — es un espacio de debate donde los bancos centrales lanzan señales deliberadas al mercado.
¿Por qué el Foro de Sintra mueve los mercados?
Porque es el único momento del año en que el BCE, la Fed, el BoE y el BoC hablan en el mismo escenario con perspectiva de largo plazo. Los discursos de Sintra suelen contener señales sobre la dirección futura de la política monetaria que preceden a las decisiones oficiales por semanas o meses. En 2012, Draghi dijo "whatever it takes" en Sintra y salvó el euro. En 2026, el debut de Warsh y el abandono de la forward guidance por parte de Lagarde fueron las dos señales más importantes del año.
¿Qué significa que un banquero central sea «hawkish» o «dovish»?
"Hawkish" describe una postura que favorece tipos más altos para controlar la inflación, priorizando la estabilidad de precios sobre el crecimiento. "Dovish" describe lo contrario: tipos más bajos para estimular la economía. Warsh en 2026 es considerado hawkish; Bailey (BoE) es más dovish dado el contexto de debilidad de la economía británica.
¿Qué significa que el BCE haya abandonado la forward guidance?
La forward guidance es la práctica de dar pistas explícitas sobre futuras decisiones: "esperamos mantener tipos estables durante al menos dos reuniones". Al abandonarla, el BCE ya no pre-anuncia nada. Cada decisión se toma en función de los datos disponibles en ese momento. Esto aumenta la incertidumbre táctica para los mercados — pero Lagarde argumenta que también da más flexibilidad al BCE para responder a un entorno incierto.
Es el Foro Anual de Banca Central del BCE, celebrado cada verano en el hotel Penha Longa de Sintra, Portugal. Reúne a presidentes de bancos centrales, economistas académicos y responsables de política económica para debatir sobre los retos de la economía global. Fue creado en 2014 a propuesta de Mario Draghi, inspirado en el simposio de Jackson Hole de la Fed. No se toman decisiones de tipos — es un espacio de debate donde los bancos centrales lanzan señales deliberadas al mercado.
¿Por qué el Foro de Sintra mueve los mercados?
Porque es el único momento del año en que el BCE, la Fed, el BoE y el BoC hablan en el mismo escenario con perspectiva de largo plazo. Los discursos de Sintra suelen contener señales sobre la dirección futura de la política monetaria que preceden a las decisiones oficiales por semanas o meses. En 2012, Draghi dijo "whatever it takes" en Sintra y salvó el euro. En 2026, el debut de Warsh y el abandono de la forward guidance por parte de Lagarde fueron las dos señales más importantes del año.
¿Qué significa que un banquero central sea «hawkish» o «dovish»?
"Hawkish" describe una postura que favorece tipos más altos para controlar la inflación, priorizando la estabilidad de precios sobre el crecimiento. "Dovish" describe lo contrario: tipos más bajos para estimular la economía. Warsh en 2026 es considerado hawkish; Bailey (BoE) es más dovish dado el contexto de debilidad de la economía británica.
¿Qué significa que el BCE haya abandonado la forward guidance?
La forward guidance es la práctica de dar pistas explícitas sobre futuras decisiones: "esperamos mantener tipos estables durante al menos dos reuniones". Al abandonarla, el BCE ya no pre-anuncia nada. Cada decisión se toma en función de los datos disponibles en ese momento. Esto aumenta la incertidumbre táctica para los mercados — pero Lagarde argumenta que también da más flexibilidad al BCE para responder a un entorno incierto.
Este artículo tiene carácter exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni financiero. Los movimientos de política monetaria y sus efectos en mercados son impredecibles.