Izertis (BME: IZER) cumple 30 años sin haber cerrado un solo ejercicio con caída de ingresos ni con pérdidas, creciendo a una tasa anual compuesta del 22,9% desde su salida a bolsa, y llega a su aniversario cotizando a 7,74 euros (cierre del 30 de septiembre de 2026), 275 millones de capitalización y unas 13,6 veces su EBITDA normalizado de los últimos doce meses (valor de empresa sobre EBITDA): múltiplos, según su propio fundador, inferiores a los de su salida a bolsa en 2019.
El mercado ha castigado en 2026 a todo el sector de servicios tecnológicos (una corrección media cercana al 30%) por el temor a la inteligencia artificial, y Izertis ha caído menos que el sector pero ha caído. La pregunta que ordena este informe es si esa caída abre una oportunidad en una compañía con un historial de ejecución poco habitual y un equipo directivo que posee la mitad del capital, o si el mercado está leyendo correctamente que el beneficio, la caja y el valor por acción no han seguido todavía el ritmo de los ingresos. Nuestra respuesta, razonada en las páginas siguientes: la cotización actual, sobre el EBITDA que estimamos para 2027 con el perímetro completo y el margen recuperado, paga el negocio existente al múltiplo de un servicio TI europeo sin prima de crecimiento y muy poco por el plan de crecimiento; la tesis de inversión es defendible, pero descansa en que el margen recupere el 13-14% en 2027 y en que el crecimiento orgánico, el estado de flujos de efectivo y el detalle de cada adquisición (que la compañía anuncia primero como otra información relevante y detalla después en sus estados financieros) confirmen semestre a semestre que el crecimiento se convierte en margen y en caja.
Este análisis ha sido encargado por Izertis a Rankia. Se ha elaborado con criterio independiente, con fuentes primarias (CNMV, presentaciones de resultados, web de relación con inversores, intervenciones públicas del presidente y de la directora financiera) contrastadas con casas de análisis y prensa económica; todas las estimaciones y supuestos de valoración son del analista y están señalados como tales. Sigue el método que aplicamos en nuestro análisis de Ezentis y en la guía sobre cómo analizar small caps españolas. Los resultados del primer semestre los resumimos en nuestra nota de resultados de Izertis; aquí los analizamos.
Métrica |
Izertis |
Naturaleza / fuente |
|---|---|---|
Cotización (30/09/2026, cierre) |
7,74 € |
Dato de mercado; -3,5% en la sesión de resultados |
Número de acciones |
35.543.982 |
Dato histórico (web IR, tras emisiones de junio 2026) |
Capitalización |
275 M€ |
Cálculo |
Deuda financiera neta (30/06/2026) |
59,1 M€ (31,9 M€ sin pasivos financieros no exigibles) |
Dato histórico (nota 1S 2026) |
EV |
334 M€ (307 M€ con DFN ajustada) |
Cálculo |
Ingresos 2025 / LTM junio 2026 |
166,9 / ~187 M€ |
Dato histórico / cálculo |
Crecimiento ingresos 2025 / 1S 2026 |
+20,9% / +25,8% |
Dato histórico |
TACC ingresos desde la OPV |
~22,9% |
Dato de la compañía |
EBITDA normalizado 2025 / LTM |
24,1 / ~24,6 M€ |
Dato histórico / cálculo |
Margen EBITDA normalizado 2025 / 1S 2025 / 1S 2026 |
14,5% / 14,1% / 11,7% |
Dato histórico |
DFN / EBITDA normalizado LTM |
2,4x (1,3x ajustada) |
Dato histórico (cálculo de la compañía) |
Flujos de efectivo 1S 2026 (explotación / inversión / financiación) |
+5,0 / -23,3 / +38,8 M€; la tesorería sube 20,5 M€ |
Dato histórico (estado de flujos de efectivo intermedio) |
EV / EBITDA normalizado LTM |
13,6x (12,5x ajustado) |
Cálculo |
PER (beneficio atribuido 2025, 3,87 M€) |
~71x |
Cálculo |
Plan 2030 |
500 M€ de ingresos / 65 M€ de EBITDA normalizado en 2030 |
Objetivo declarado por la compañía |
Precios objetivo de analistas |
12-16 € (tres casas; una cuarta pendiente) |
Consenso (Renta 4: 12,70 €) |
Izertis (IZER) cotiza a 7,20 EUR .
Fecha de referencia y advertencias sobre los datos. Último ejercicio cerrado: 2025 (presentado el 25 de marzo de 2026). Últimos resultados: primer semestre de 2026 (30 de septiembre de 2026). Acontecimientos posteriores al cierre de 2025 con efecto material: ampliación de capital acelerada de enero (5.576.141 acciones a 9,20 euros, 51,3 millones, más 304.749 acciones de autocartera; 54,1 millones en total, cubierta en menos de dos horas con demanda de 74 millones), tres adquisiciones (ACKstorm y SADE en abril, 51% de ANZEN Engineering en junio) y un préstamo sindicado de 133,5 millones a seis años (junio); en octubre, un programa de recompra de hasta 892.000 acciones. La deuda financiera neta de cierre de 2025 figura en 65,8 millones en la presentación de marzo y en 74,4 millones en los estados financieros del semestre: el balance de 2025 se reexpresó, como exige la normativa contable, al cerrarse de forma definitiva dos combinaciones de negocios (MBC España e ICA), y este informe usa la cifra reexpresada. El resultado consolidado del semestre fue de 1,05 millones, de los que 0,56 millones son atribuidos a la sociedad dominante. Este informe usa las cifras de la nota oficial (DFN 59,1 millones a junio).
Treinta años en tres saltos: de 20 metros cuadrados en Gijón al Mercado Continuo
La historia importa aquí más que en la mayoría de los análisis, porque es el principal activo intangible de la tesis. Pablo Martín fundó Izertis en 1996, con 23 años, en una oficina de 20 metros cuadrados en Gijón y un préstamo personal de 500.000 pesetas al 13,5% sin avales. En 2010 la empresa facturaba 5 millones con 80 empleados y servía a pymes asturianas; el fundador se fijó entonces multiplicarla por diez en una década, y en 2020 facturó 53 millones. Salió a BME Growth el 25 de noviembre de 2019 a 1,70 euros con 48 millones de ingresos y 800 empleados, y dio el salto al Mercado Continuo el 4 de julio de 2025 (mediante listing, sin oferta pública), con más de 2.500 empleados y tres hubs de producción. En tres décadas, según la compañía, nunca ha cerrado un ejercicio con menos ingresos que el anterior ni con pérdidas, y su tasa anual compuesta de crecimiento desde la salida a bolsa ronda el 22,9%. Cada etapa se ha construido abandonando los servicios que se convertían en commodity (suministro de hardware y redes en los noventa, mantenimiento básico después) para subir a la capa siguiente. Para un inversor, ese historial es la mejor evidencia disponible de capacidad de ejecución; también es la razón por la que la compañía exige tanto a sus propios objetivos.
Qué vende Izertis y cómo gana dinero
Izertis es una consultora tecnológica con más de 2.700 profesionales en Europa y América. Su propuesta combina consultoría, implantación end-to-end de soluciones tecnológicas y prestación de servicios gestionados, organizada en seis líneas: Software Engineering, Consultancy & Governance, Cloud & Infrastructure, CX & Business Solutions, Cybersecurity e IA & Data. Las dos primeras siguen siendo las mayores por volumen; ciberseguridad e IA y datos son las que más crecen y, en palabras del presidente, "la prioridad cero". La presentación a inversores desglosa desde hace años la totalidad de los ingresos por sectores: banca, seguros y servicios financieros suman el 30,4% y han ganado peso cada año; defensa y aeroespacial, el 9,5%, con clientes históricos y ahora con ANZEN; retail y lujo, salud y farmacéutico (público y privado), industria, energía, telecomunicaciones y administración pública completan el reparto. Geográficamente España es el primer mercado con peso decreciente, Reino Unido el segundo (Assured Thought, May Business Consulting), Estados Unidos el tercero (con filiales propias, Izertis Keifi USA y Anzen Engineering USA, y producción nearshore en Panamá y Centroamérica a través de Coderland), Latinoamérica el cuarto con un 4,9%, y Portugal y Suiza completan la lista de países foco. La dirección insiste en no "poner chinchetas por todos lados": cinco países objetivo y hubs de producción nearshore.
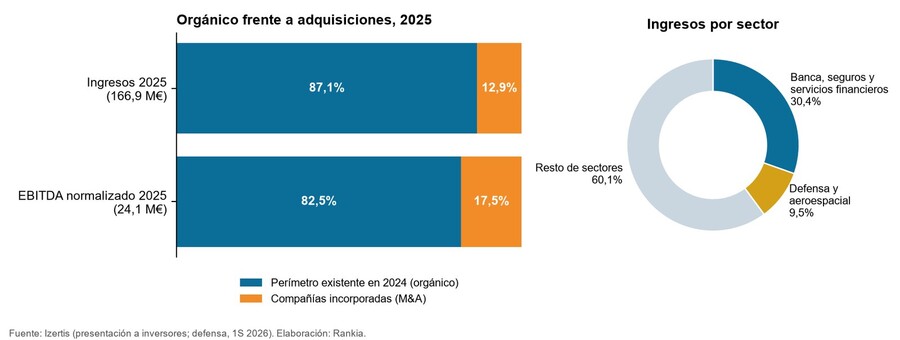
El dato más útil para medir la calidad del crecimiento es el reparto entre orgánico e inorgánico: el 87,1% de los ingresos de 2025 procedió del perímetro que ya existía en 2024 y el 12,9% de las compañías incorporadas; en EBITDA, el 82,5% fue orgánico y el 17,5% inorgánico. La recurrencia de clientes es otra métrica: según el último dato de la compañía, el 71,1%. Es una base de clientes muy estable para un negocio de proyectos. La compañía no publica cartera de pedidos ni tasa de renovación; en concentración, ningún cliente supera el 10% de los ingresos consolidados, y en el modelo de contratos marco a uno-tres años del sector la visibilidad real más allá de seis meses es limitada; la recurrencia por cliente es el mejor sustituto disponible y es alta.
Qué tipo de compañía es Izertis desde el punto de vista del inversor
Izertis es una plataforma de consolidación de servicios TI construida sobre una consultora de tamaño medio con un fundador-operador. Su modelo tiene las características del sector: intensivo en talento, con baja intensidad en activos físicos en la actividad operativa, pero con un modelo de crecimiento vía adquisiciones que requiere una inversión significativa de capital, márgenes estrechos en proyecto y mayores en servicios gestionados y consultoría especializada, poder de fijación de precios limitado frente a Accenture, Capgemini, Indra, NTT Data o Sopra y frente a decenas de consultoras medianas y el nearshore, barreras de entrada bajas en desarrollo genérico y medias en certificaciones (hiperescalares, ciberseguridad, sistemas críticos de defensa, ISO 42001). El sector crece, según el propio Pablo Martín, en torno al 5% anual a largo plazo; una buena compañía puede crecer al 10% orgánico, "pero no al 30% de por vida"; de ahí que el M&A no sea un añadido sino la estructura del modelo en un mercado "fuertemente atomizado". Esa estructura explica por qué Izertis puede crecer muy por encima del mercado y por qué le cuesta convertir ese crecimiento en beneficio neto: cada compra trae amortizaciones de intangibles, costes de integración, pasivos financieros no exigibles (pagos ligados a objetivos futuros) y, cuando se paga en acciones, dilución. La respuesta del fundador a quien mira el PER es que "los múltiplos son una foto por el retrovisor" y que el beneficio neto depende de políticas contables y de la intensidad inversora; lo que importa es la caja. Es un argumento correcto que obliga, precisamente, a mirar la caja, que la compañía publica en su estado de flujos de efectivo semestral.
El sector: crecimiento estructural, deflación por IA y consolidación
El gasto empresarial en servicios TI en Europa crece a largo plazo en torno al 5% anual por tres motores estructurales: la migración a la nube y su operación, la regulación (NIS2, DORA, soberanía del dato) y la digitalización de procesos en industria y sector público, apoyada en España por los fondos europeos hasta 2026. Sobre esa base se superponen dos ciclos: el de inversión en IA, que en 2026 concentra el crecimiento de los presupuestos, y el de los tipos de interés, que encarece los proyectos discrecionales. Tres dinámicas afectan especialmente a Izertis: la inflación salarial en perfiles de IA y ciberseguridad; la presión de precios de los grandes clientes, que en 2025-2026 han renegociado tarifas alegando ganancias de productividad por IA (las grandes consultoras cotizadas han visto comprimirse sus múltiplos por ese motivo); y la consolidación: el mercado español de consultoras de 5 a 30 millones es muy fragmentado y sus fundadores venden a 0,5-1 veces ventas y 5-8 veces EBITDA, lo que da a un comprador cotizado un arbitraje de múltiplos mientras su acción cotice por encima. Nuestra lectura es que en torno a tres cuartos del crecimiento de Izertis proceden de adquisiciones y el resto de tendencias estructurales; la parte cíclica es pequeña en ingresos pero decisiva en margen.
Historia de crecimiento reciente: orgánico frente a adquisiciones
M€ |
2024 |
2025 |
1S 2025 |
1S 2026 |
|---|---|---|---|---|
Ingresos totales |
138,1 (cifra de negocio 133,1) |
166,9 |
78,0 |
98,1 |
Crecimiento |
+13,8% |
+20,9% |
+18,9% |
+25,8% |
EBITDA normalizado |
20,7 |
24,1 |
11,0 |
11,5 |
Margen EBITDA normalizado |
~15,0% |
14,5% |
14,1% |
11,7% |
EBIT |
10,15 |
11,81 |
5,43 |
4,44 |
Beneficio antes de impuestos |
5,11 |
6,5 |
2,96 |
1,31 |
Beneficio neto atribuido |
4,28 |
3,87 |
2,48 |
0,56 |
Deuda financiera neta |
59,7 |
74,4 reexpresada (59,8 ajustada) |
64,4 |
59,1 (31,9 ajustada) |
Patrimonio neto |
84,6 |
94,5 reexpresado |
91,3 |
143,6 |
Tesorería |
32,4 |
54,1 |
35,6 |
74,6 |
Acciones (millones, cierre) |
27,9 |
29,0 |
28,7 |
35,5 |
Fuentes: cuentas anuales de 2024 y 2025, estados financieros intermedios del 1S 2025 y del 1S 2026 (CNMV y web de la compañía) y presentación de resultados 2025 (CNMV, 25/03/2026). La reexpresión de 2025 afecta al balance.
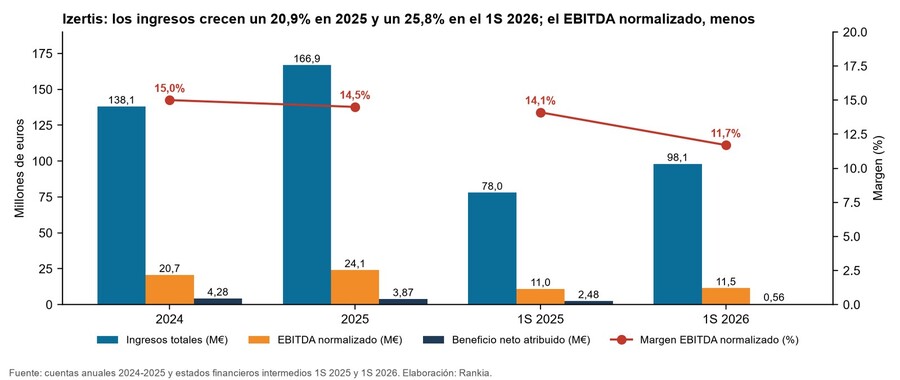
La descomposición del crecimiento es el primer hallazgo del informe, y las cuentas de 2025 permiten estimarla (estimación del analista): las compañías incorporadas ese año aportaron 21,4 millones de ingresos (Assured Thought 4,16; May Business Consulting 6,10; Coderland 7,16; ICALIA e ICATD 3,96). Sin ellas, los ingresos fueron de 145,5 millones frente a 138,1 en 2024, un crecimiento del orden del 5%. La estimación del crecimiento orgánico de 2025 exige ajustar los perímetros de consolidación y las fechas de incorporación de las distintas compañías, por lo que no resulta posible obtener una cifra plenamente comparable mediante la simple exclusión de las ventas aportadas por las adquisiciones del ejercicio. Hemos solicitado a la compañía el crecimiento orgánico de 2025 con su definición; si lo publica, sustituirá a esta estimación. La recurrencia de clientes (71,1%) es otra métrica: mide la estabilidad de la base comercial, no el crecimiento a perímetro constante. El reparto del EBITDA (82,5% orgánico, 19,9 millones frente a 20,7 en 2024) apunta en la misma dirección, pero depende de cómo se asignen los costes entre perímetros y no permite concluir que el EBITDA comparable haya caído. Las adquisiciones aportaron el grueso del crecimiento de 2025. En el primer semestre de 2026 el patrón se repite: de los 20,1 millones de aumento de ingresos, una parte corresponde a las sociedades que cambian el perímetro frente al primer semestre de 2025 (ICA, ACKstorm, SADE y ANZEN; las tres últimas aportaron 5,8 millones en el semestre, y la aportación de ICA en el semestre no figura por separado en las cuentas); la compañía sitúa el crecimiento orgánico del primer semestre de 2026 en el 6,7% en cifra de ingresos; el EBITDA normalizado creció un 4,3% y el número de acciones un 24%, de modo que el EBITDA normalizado por acción del semestre cayó un 16% (de 0,38 a 0,32 euros). El crecimiento de Izertis combina una aportación orgánica recurrente con una estrategia activa de adquisiciones, ambas fundamentales para alcanzar los objetivos del Plan Estratégico 2030. La capacidad de mantener crecimiento orgánico positivo, junto con la incorporación de nuevas capacidades tecnológicas, clientes y geografías a través del M&A, constituye uno de los principales fundamentos del modelo de expansión de Izertis.
La estrategia de adquisiciones: qué se ha comprado, a qué precio y con qué
Izertis se centra hoy en compañías de 10 a 50 millones de facturación (rango que indica la compañía) con un patrón estable: precio fijo más variable ligado al EBITDA, pago mixto en efectivo y acciones con lock-up de hasta 48 meses, y en ocasiones participaciones del 50-51% con opciones sobre el resto. El fundador describe la lógica con un caso real (sin nombres): un proveedor de un gran asegurador con 1,8 millones de facturación, de los que 1,5 dependían de ese cliente; cuatro años después de comprarlo, Izertis multiplicó por cinco o seis su facturación con ese grupo de clientes. El rationale, en sus palabras, "no es engordar sino comprar acceso acelerado a un mercado, a un cliente o a una capacidad"; "luego hay hipótesis que se cumplen más o menos". Esto es lo que se ha comunicado de las operaciones desde 2025:
Operación |
Fecha |
Actividad / país |
Ingresos / resultado aportados al grupo |
Precio (coste de la combinación) |
Financiación |
|---|---|---|---|---|---|
Assured Thought (100%) |
ene 2025 |
Testing y calidad de software, Reino Unido, sector financiero |
4,16 / 0,44 M€ (2025) |
5,83 M€ (2,11 fijo + 3,72 contingente) |
Efectivo + acciones |
May Business Consulting Ltd (100%) |
abr 2025 |
Consultoría, Reino Unido |
0,95 / -0,49 M€ (2025) |
3,70 M€ |
Efectivo + acciones |
May Business Consulting SL (100%) |
abr 2025 |
Consultoría, España (Madrid y Sevilla) |
5,15 / 1,27 M€ (2025) |
7,67 M€ (definitivo) |
Acciones |
Grupo Coderland (50%) |
abr 2025 |
Desarrollo de software, Panamá y Centroamérica; clientes en EE. UU.; 200 empleados |
7,16 / 0,82 M€ (2025) |
3,02 M€ |
Efectivo |
ICALIA + ICATD (100%) |
oct 2025 |
Desarrollo y transformación digital, Madrid y Barcelona; 150 empleados; AAPP y clientes catalanes |
3,96 / 0,41 M€ (oct-dic 2025) |
17,27 M€ (definitivo; fijo + variable por EBITDA) |
Efectivo + acciones (lock-up 48 m) |
ACKstorm (100%) |
abr 2026 |
Cloud-native, top-15 mundial en partnership con AWS y Google, Barcelona; >50 empleados |
4,20 / 0,12 M€ (1S 2026) |
11,53 M€ |
Efectivo + 607.071 acciones nuevas (lock-up 48 m) |
SADE Consultoría Técnica (100%) |
abr 2026 |
Software y servicios gestionados, industria y energía, Madrid; >50 empleados |
0,66 / -0,13 M€ (1S 2026) |
1,40 M€ (provisional) |
Efectivo + acciones propias (autocartera) |
ANZEN Engineering (51%) |
jun 2026 |
Sistemas críticos aeroespacial y defensa; España, Suiza, Alemania, EE. UU. |
0,94 / 0,21 M€ (1S 2026) |
10,47 M€ (provisional) |
Efectivo, sin acciones |
Fuentes: hechos relevantes de Izertis en la CNMV, cuentas anuales de 2025 y estados financieros intermedios del 1S 2025 y del 1S 2026 (nota de combinaciones de negocios), notas de Renta 4 y Link Securities, vídeo de resultados 1S 2026, prensa económica.
Lo más importante de la tabla es lo que no contiene: el EBITDA de las compañías compradas. El precio, los ingresos y el resultado de cada adquisición sí se publican: los hechos relevantes dan una información inicial parcial y las cuentas anuales y los estados financieros intermedios la completan, como exige la normativa contable. Renta 4 lo señaló en abril: "la ausencia de información sobre EBITDA y múltiplos de adquisición limita la visibilidad sobre la creación de valor". Con las cifras publicadas se puede calcular el precio sobre ventas de cada operación, pero no el múltiplo de EBITDA, que solo cabe estimar a partir de las prácticas del sector (5-8 veces EBITDA, 0,5-1 veces ventas). Una referencia del compromiso pendiente: los 27,2 millones de pasivos financieros no exigibles reconocidos en la deuda. Dos cosas juegan a favor del comprador: la disciplina de la estructura (variable ligado a EBITDA, acciones con lock-up de cuatro años que alinean a los fundadores vendedores) y el hecho de que Izertis compra con "el dinero preparado en la caja" y refinancia después, lo que le da velocidad frente a competidores. Lo que sí afirman las cifras públicas es que las compras recientes han diluido el margen ("algunas de estas adquisiciones operan con un margen inferior al de Izertis", reconoce la CFO), con el compromiso de alinearlas "progresivamente a los estándares del grupo". El historial dice que lo han hecho antes; la cifra que lo demostrará es el margen de 2027.
Calidad del crecimiento: ingresos, EBITDA, beneficio y caja
El 25,8% de crecimiento en ingresos del semestre se convierte en un 4,3% en EBITDA normalizado y en un beneficio atribuido de 0,56 millones. Tres capas explican la brecha: la normalización del EBITDA (excluye costes de integración y M&A que, en un grupo que compra tres o cuatro compañías al año, se repiten como consecuencia de su estrategia de crecimiento inorgánico, aunque no forman parte de la actividad operativa ordinaria; la compañía publica su desglose: en el primer semestre de 2026 sumaron 0,99 millones, el 9,4% del EBITDA contable (0,09 de M&A, 0,79 de personal y 0,11 de otros)); las amortizaciones e intereses de las adquisiciones (en 2025, EBIT de 11,8 millones frente a 24,1 de EBITDA normalizado y beneficio antes de impuestos de 6,5, con unos 5 millones de coste financiero; a 30 de junio de 2026 la deuda bruta es de 133,7 millones: 67,6 bancaria, 21,2 en obligaciones y pagarés, 32,6 por combinaciones de negocios, 7,5 de otros organismos y 4,8 de otras deudas y derivados); y los minoritarios y las acciones nuevas (Coderland consolida el 100% de su EBITDA, pero solo el 50% es de Izertis, y desde junio de 2026 ocurre lo mismo con el 51% de ANZEN; las compras pagadas en acciones reparten el beneficio entre más accionistas). La dirección tiene razón en que el beneficio neto está penalizado por decisiones de inversión sin efecto en caja; el estado de flujos de efectivo permite comprobarlo.
Del EBITDA normalizado al beneficio atribuido (M€) |
1S 2025 |
1S 2026 |
|---|---|---|
EBITDA normalizado |
10,98 |
11,45 |
Ajustes de normalización |
-0,66 |
-0,99 |
EBITDA contable |
10,31 |
10,47 |
Amortizaciones |
-4,88 |
-6,03 |
EBIT |
5,43 |
4,44 |
Resultado financiero |
-2,47 |
-3,13 |
Resultado antes de impuestos |
2,96 |
1,31 |
Impuesto |
-0,21 |
-0,25 |
Resultado consolidado |
2,75 |
1,05 |
Participaciones no dominantes |
-0,28 |
-0,49 |
Beneficio atribuido |
2,48 |
0,56 |
Fuente: estados financieros intermedios del 1S 2026 y del 1S 2025. Agrupación: Rankia. Las sumas pueden no coincidir por redondeo.
De esas amortizaciones, 4,48 millones corresponden a relaciones con clientes (3,22 en el primer semestre de 2025), según la nota 8 de los estados financieros intermedios. Con ese dato puede construirse una aproximación al beneficio ajustado reconciliada con las cuentas (estimación del analista; no es una métrica que publique la compañía): al beneficio atribuido se le devuelve la amortización de relaciones con clientes, neta de un impuesto teórico del 25%, y se mantienen los costes de integración, que en un comprador recurrente se repiten.
Beneficio ajustado, aproximación del analista (M€) |
1S 2025 |
1S 2026 |
|---|---|---|
Beneficio atribuido |
2,48 |
0,56 |
+ Amortización de relaciones con clientes (nota 8) |
+3,22 |
+4,48 |
− Efecto fiscal teórico (25%) |
−0,81 |
−1,12 |
Beneficio ajustado |
4,90 |
3,92 |
Por acción (sobre las acciones de cierre del periodo) |
0,17 € |
0,11 € |
Fuente: estados financieros intermedios (beneficio atribuido y nota 8). Cálculo y supuesto fiscal: Rankia.
La lectura es doble. El beneficio económico del semestre es mayor que los 0,56 millones contables, como sostiene la compañía: unos 3,9 millones ajustados que, anualizados, equivalen a un PER de unas 35 veces frente al PER contable de 71 sobre 2025. Pero también en términos ajustados el beneficio cayó un 20% y el beneficio por acción un 35% frente al primer semestre de 2025: el ajuste cambia el nivel, no la dirección.
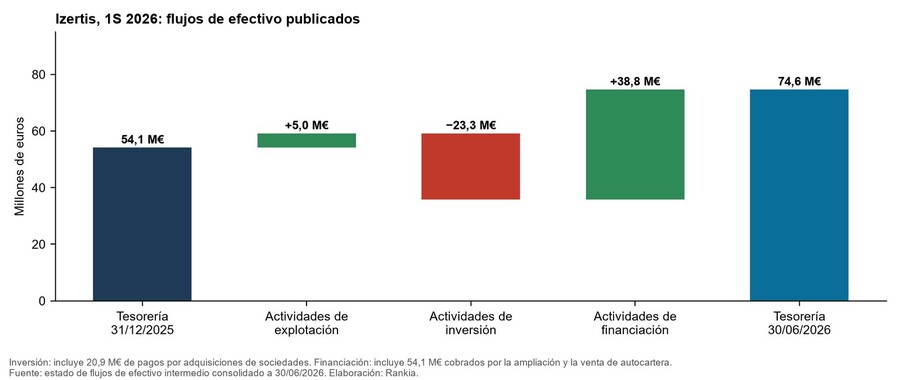
Sobre la caja, la compañía publica el estado de flujos de efectivo en sus estados financieros semestrales. En el primer semestre de 2026, las actividades de explotación generaron 5,0 millones (6,9 en el primer semestre de 2025, por el circulante); las de inversión consumieron 23,3 millones, de los que 20,9 fueron pagos por adquisiciones de sociedades; y las de financiación aportaron 38,8 millones, con la ampliación de capital (54,1 millones cobrados entre acciones nuevas y venta de autocartera). La tesorería pasó de 54,1 a 74,6 millones. La conversión de caja que publica la compañía (flujo de explotación entre EBITDA normalizado) fue del 43,8%, frente al 62,6% del primer semestre de 2025 y el 120,7% del ejercicio 2025. Durante el primer semestre de 2026, Izertis generó 5M€ de caja operativa, en un periodo caracterizado por una mayor inversión en circulante y una intensa actividad de adquisiciones. Los 20,9M€ destinados a compras corporativas responden a la estrategia de crecimiento inorgánico y deben analizarse de manera diferenciada respecto de las inversiones operativas recurrentes. Aunque la generación de caja del semestre fue inferior a la del mismo periodo del ejercicio anterior, el análisis debe considerar la evolución del circulante, la estacionalidad del negocio y la capacidad de conversión en caja observada durante el conjunto de 2025. La mejora de esta conversión será uno de los indicadores relevantes para evaluar la rentabilidad de las inversiones realizadas. La deuda financiera neta bajó 15,3 millones en el semestre (de 74,4 a 59,1) con el apoyo de la ampliación. La conversión de caja no es un punto anecdótico, porque el fundador sitúa la caja en el centro de su propia tesis ("lo importante de los negocios es la caja que generan"), y el estado de flujos semestral es la herramienta para seguirla.
Del EBITDA normalizado a la tesorería (M€) |
1S 2025 |
1S 2026 |
|---|---|---|
EBITDA normalizado |
10,98 |
11,45 |
Ajustes de normalización |
-0,66 |
-0,99 |
EBITDA contable |
10,31 |
10,47 |
Otros ajustes sin efecto en caja |
+0,01 |
+0,03 |
Variación del circulante |
-3,44 |
-5,47 |
Flujo de explotación |
6,88 |
5,02 |
Inversión sin adquisiciones (incluye intereses cobrados) |
-2,22 |
-2,38 |
Caja antes de adquisiciones e intereses |
4,66 |
2,64 |
Intereses pagados y arrendamientos |
-2,80 |
-3,10 |
Caja antes de adquisiciones |
1,86 |
-0,46 |
Adquisiciones de sociedades |
-2,86 |
-20,88 |
Ampliación y autocartera, neto |
-1,26 |
+46,50 |
Resto de financiación (deuda y subvenciones, neto) |
+5,45 |
-4,63 |
Variación de tesorería |
+3,19 |
+20,53 |
Fuente: estados financieros intermedios del 1S 2026 y del 1S 2025 (cuenta de resultados, estado de flujos e informe de gestión). Agrupación: Rankia. Las sumas pueden no coincidir por redondeo.
Esta agrupación separa lo que genera el negocio de lo que se destina a crecer por adquisiciones. Antes de compras e intereses, la caja del semestre fue de 2,6 millones (4,7 en el primer semestre de 2025); después de pagar intereses y arrendamientos, de -0,5 millones (+1,9). La caída se explica sobre todo por el circulante (-5,5 millones frente a -3,4). Los pagos por adquisiciones pasaron de 2,9 a 20,9 millones, en un semestre en el que también se cobró la ampliación.
Márgenes: del 14,1% al 11,7% entre primeros semestres, y qué dice la compañía
En comparación anual, el margen EBITDA normalizado pasó del 15% en 2024 al 14,5% en 2025. Entre primeros semestres cayó 2,4 puntos, del 14,1% en 2025 al 11,7% en 2026. El segundo semestre de 2025 se situó en torno al 14,7% (cálculo propio: 13,1 millones de EBITDA normalizado sobre 88,9 de ingresos) y el margen de los últimos doce meses a junio de 2026 es del 13,2%. En marzo, la dirección ya advertía que "mantener el 15% lo considerábamos muy complicado" y que "movernos en ese entorno" era el objetivo a largo plazo, priorizando la transformación tecnológica sobre el ahorro de costes; en septiembre atribuyó los 2,4 puntos perdidos a la integración de compañías con margen inferior y a la inversión en IA (talento, herramientas, soluciones propias), y añadió que "sin este esfuerzo el margen habría mantenido una trayectoria más próxima a los niveles anteriores". Es plausible y es, además, la decisión correcta para una consultora que quiere subir de capa de valor; pero no está cuantificada (cuánto es cada factor, cuándo se recupera) y el Business Plan 2030 implica un margen del 13%, inferior al de 2025. El 14,5% de 2025 estaba, como dice la compañía, en la parte alta del sector; el 11,7% está en la media. No hay evidencia todavía de apalancamiento operativo con la escala; la hay de capacidad de la dirección para recuperar margen en ciclos anteriores (del 7,5% de 2020 al 15% de 2023 según la propia serie de la compañía). Es el indicador que decide la tesis. La propia explicación de la compañía distingue tres componentes (integración de compañías con margen inferior, inversión en IA y evolución del negocio recurrente) que no cuantifica. El margen del escenario central (12,5%) está medio punto por debajo del 13% que implica el Plan 2030, y el del favorable (14%), entre ese objetivo y el máximo histórico del 15%.
Balance, deuda y escenario de estrés
A 30 de junio de 2026 la deuda financiera neta era de 59,1 millones, de los que 27,2 millones son pasivos financieros no exigibles por adquisiciones; la deuda neta ajustada es de 31,9 millones. Con 74,6 millones de caja (y unos 110 millones a finales de enero, tras la ampliación, según el presidente, lo que situó el apalancamiento momentáneamente "por debajo de 0,5 veces"), la deuda bruta ronda los 134 millones, reorganizada desde junio en un préstamo sindicado de 133,5 millones a seis años que alarga vencimientos y reduce el coste frente a la estructura anterior de deuda bancaria, pagarés MARF y convertibles. La compañía ha cultivado deliberadamente el acceso a los mercados de capitales (ocho emisiones de pagarés, convertibles con Inveready, rating BB+ con perspectiva positiva de EthiFinance) para no depender solo del crédito bancario. El ratio DFN/EBITDA normalizado LTM es de 2,4 veces (1,3 ajustado), frente a 3,1 a cierre de 2025 y 2,7-2,9 en 2023-2024. Nuestra lectura: la liquidez es muy holgada y la estructura, la mejor de la historia de la compañía; según el estado de flujos, el descenso del ratio se apoya en la ampliación: la caja de explotación del semestre (5,0 millones) cubrió las inversiones operativas (2,4 millones), pero no los 20,9 millones de adquisiciones; y los 27,2 millones de pasivos financieros no exigibles son deuda económica si las adquiridas cumplen, que es lo deseable.
Escenario de estrés (estimación del analista): con un EBITDA normalizado un 25% inferior (18,5 millones) y deuda constante, el ratio subiría a 3,2 veces (1,7 ajustado) y el coste financiero absorbería más de un tercio del EBITDA contable; el beneficio sería negativo pero no habría tensión de liquidez. Con una caída del 30% y los pasivos financieros no exigibles pagados íntegramente, el ratio superaría las 3,4 veces, por encima de varios de los covenants publicados en los estados financieros intermedios: DFN ajustada/EBITDA máxima de 3,25 veces, que baja hasta 2,50 durante la vida del préstamo sindicado; DFN/EBITDA de 3,5 veces hasta diciembre de 2026 y de 3,0 desde junio de 2027 en el préstamo de Crisae; y entre 3,0 y 3,5 veces en los convertibles de Inveready. Izertis tiene margen para una recesión moderada; no lo tendría para seguir comprando en ella sin más capital.
Intangibles y calidad del balance
El activo total pasó de 144,6 millones en 2022 a 280,6 millones en 2025 (dato reexpresado), y el patrimonio neto de 48,7 a 94,5 millones (reexpresado). La compañía desglosa en sus cuentas anuales y en sus estados financieros intermedios el fondo de comercio y los intangibles: a 30 de junio de 2026, 111,8 millones de fondo de comercio, 67,4 de relaciones con clientes y 12,0 de otros intangibles, 191,2 millones en total frente a un patrimonio neto de 143,6 millones. Es decir, el fondo de comercio y los intangibles de adquisición superan el patrimonio neto, como en todos los consolidadores de servicios. El fondo de comercio no se amortiza y solo afecta a resultados si hay deterioro. Las relaciones con clientes y los otros intangibles sí se amortizan: esa amortización reduce el EBIT y el beneficio sin salida de caja. Por eso, en un comprador recurrente, el EV/EBIT y el PER salen más altos que el EV/EBITDA. Un deterioro en una filial que no cumpla su plan reduciría patrimonio y beneficio sin efecto en caja, pero señalaría al mercado que se pagó de más. El mitigante es el historial: en 30 años la compañía no ha registrado un ejercicio en pérdidas, lo que implica que tampoco ha sufrido deterioros relevantes.
ROIC: ¿crea valor creciendo?
Con las cifras públicas, el retorno sobre el capital invertido es bajo: un EBIT de 11,8 millones en 2025 sobre un capital empleado medio de unos 157 millones (patrimonio neto más deuda neta: 144 a cierre de 2024 y 169 a cierre de 2025, reexpresado, incluidos el fondo de comercio y los intangibles) da un ROIC antes de impuestos del 7,5% y en torno al 5,7% después de un impuesto teórico del 25%; sobre el capital de cierre sería del 7,0% y del 5,2%; el ROE fue del 4,1%. Para una small cap de servicios con deuda el coste del capital está entre el 9% y el 11%: Izertis todavía no gana su coste de capital sobre el capital total invertido. Igualar ese coste después de impuestos exigiría un EBIT de 19 a 23 millones sobre el capital medio de 2025. Como aproximación al retorno de lo invertido, entre 2024 y 2025 el EBIT subió 1,7 millones y el capital empleado 24,6, un 6,8% antes de impuestos, con la salvedad de que las compras de 2025 no aportan el año completo. El retorno incremental de cada compra no se puede medir mientras no se publique su EBITDA. En un roll-up el ROIC medio incluye capital recién invertido que aún no rinde, y mejora si las adquiridas convergen al margen del grupo; el ejemplo del asegurador (facturación multiplicada por cinco en cuatro años) muestra lo que ocurre cuando funciona. Hoy la evidencia de creación de valor por acción es la revalorización desde 1,70 euros (por 4,5 a los precios actuales, por 6 a cierre de 2025), lograda, como subraya el fundador, con compresión y no con expansión de múltiplos; la tesis exige que el ROIC contable la alcance. El siguiente reto será trasladar el aumento de escala y la integración de las compañías adquiridas a una mejora sostenida de la rentabilidad económica sobre el capital invertido.
Management, accionistas y asignación de capital
La alineación es el punto más fuerte de la tesis. Según el propio Pablo Martín (abril de 2026), posee en torno al 38% del capital y el equipo directivo y mandos intermedios otro 12%: "uno de cada dos euros de la empresa es skin in the game", con cerca del 60% de los derechos de voto (la comunicación a la CNMV de febrero de 2026 atribuye a Martín el 54,4% de los votos, cifra que incluye el concierto con directivos; antes de la ampliación se le atribuía el 47,5% del capital). Izertis representa más de dos tercios del patrimonio personal del fundador, que subraya que los directivos no tienen stock options ni bonus "con incentivos perversos". Anémona (family office de Pablo Arnús) tiene el 5,7%, Onchena (familia Ybarra Careaga) el 5% tras la ampliación; entraron Janus Henderson, Alkemia y una veintena de institucionales más; hay unos 1.600 accionistas minoristas y el free float ronda un tercio, con una contratación media de 250.000-300.000 euros diarios, buena para una small cap española. La significativa participación accionarial del fundador y del equipo directivo constituye un elemento relevante de alineación con los intereses económicos de los accionistas a largo plazo. Esta estructura, característica de numerosas compañías de crecimiento lideradas por sus fundadores, debe valorarse conjuntamente con los mecanismos de supervisión y gobierno corporativo establecidos para proteger al conjunto de accionistas. Los matices: concentración de poder ejecutivo y de propiedad en una persona, con un consejo que incorporó una consejera independiente (Isabel Lozano) en 2026; autorización de la junta para ampliar hasta el 50% del capital (20% sin derechos) y un plan de incentivos de 700.000 acciones (2%); y la ampliación de enero. La colocación acelerada de enero de 2026 permitió a Izertis captar 54,1 M€ mediante una combinación de ampliación de capital y venta de autocartera, incorporando inversores institucionales nacionales e internacionales. La operación, realizada a 9,20 € por acción, se ejecutó con un descuento del 10,7% respecto al cierre previo, dentro de los parámetros habitualmente observados en operaciones de esta naturaleza. Aunque la exclusión del derecho de suscripción preferente supone una dilución de la participación de los accionistas existentes, la operación reforzó los recursos propios, incrementó la base institucional y proporcionó capacidad financiera para avanzar en la estrategia de crecimiento. La retribución del consejo y las operaciones vinculadas se publican en los estados financieros intermedios: en el primer semestre de 2026, 0,09 millones a los consejeros por su función, 0,56 millones a los consejeros ejecutivos y 0,69 millones al Comité de Dirección; las operaciones vinculadas, en condiciones de mercado, se limitaron a Renta 4 como proveedor de liquidez (0,09 millones), Kreston por asesoramiento fiscal y legal (0,25 millones) y Laren Capital (3.000 euros).
En asignación de capital, el historial es coherente con lo declarado: en el semestre de la ampliación de enero la compañía cerró tres adquisiciones, aunque no hay una trazabilidad directa entre esos fondos y cada compra, porque en el periodo se combinaron flujos operativos, de inversión y de financiación; la compañía ha cumplido su calendario de compras, ha mejorado su estructura de financiación y, sobre todo, ha cumplido lo que anunció en 2019 (cinco años en BME Growth y salto al Continuo). Lo que no publica es el EBITDA de cada compra, que permitiría calcular los múltiplos pagados, ni ha fijado un techo de dilución.
Con posterioridad a la cotización de referencia de este informe, el consejo aprobó el 15 de octubre de 2026 un programa de recompra de hasta 892.000 acciones (en torno al 2,51% del capital) y 6,25 millones de euros, vigente del 16 de octubre de 2026 al 30 de junio de 2027 y gestionado por Renta 4. Los fines comunicados son atender pagos en acciones de adquisiciones, amortizar capital, cubrir planes de acciones y cumplir obligaciones de convertibles. La compañía no se compromete a agotarlo, y ha suspendido temporalmente el contrato de liquidez para ejecutarlo. Comparado con los 6,5 millones de acciones añadidas en el primer semestre de 2026, su máximo es de otra escala: si las acciones se usan para pagar compras, evitan emitir acciones nuevas en esas operaciones, pero solo una amortización reduciría el número actual. Leída junto a la ampliación de enero y la estructura de financiación, la secuencia es coherente y favorable para el accionista que permanece: la compañía emitió a 9,20 euros, refinanció a seis años con el sindicado y recompra por debajo de 7,7 euros; emitir caro y recomprar barato crea valor por acción, aunque la escala del programa (892.000 acciones como máximo) es una séptima parte de las acciones añadidas en el primer semestre.
Inteligencia artificial: oportunidad comercial, riesgo de modelo y la tesis del fundador
La IA es a la vez la razón por la que el sector ha caído un 30% en 2026 y el eje del plan de Izertis. Como oportunidad: la compañía fue en 2025 la primera consultora tecnológica española en certificar su sistema de gestión de IA según la ISO 42001; en julio de 2026 firmó acuerdos de colaboración con Anthropic y OpenAI para llevar la IA generativa al sector público español; y las verticales con presupuesto (banca, defensa, ciencias de la vida) son las que más demandan integración de IA en procesos, gobierno del dato e infraestructura preparada para IA (donde ACKstorm aporta capacidades cloud-native). La inteligencia artificial representa tanto un factor de transformación del modelo tradicional de prestación de servicios tecnológicos como una oportunidad de expansión hacia actividades de mayor valor añadido. En el caso de Izertis, su posicionamiento en ingeniería de software, ciberseguridad, cloud, gobierno del dato e integración de soluciones empresariales permite abordar distintas necesidades de implantación de IA, especialmente en entornos regulados y sistemas críticos.
La tesis del fundador es la más articulada que hemos escuchado a un directivo español del sector y conviene resumirla porque es, de hecho, su posicionamiento estratégico: la IA es "la mayor herramienta de aumento de productividad de la historia" y no adoptarla equivale a desaparecer; pero su despliegue será gradual por cuatro cuellos de botella (la madurez real de la tecnología frente al hype de quien la vende; la regulación y el riesgo en sistemas críticos, "no enchufas una caja negra a una central nuclear o a una UCI"; las infraestructuras, con centrales y fábricas de chips que tardan de 3 a 10 años; y la cultura de las organizaciones, "lo más difícil de cambiar"). Los servicios de capa baja (testers, programadores junior, service desk) desaparecerán "en su inmensa mayoría"; los de capa alta se transformarán; y la IA, disponible para todos, "es una commodity: lo que marca la diferencia es lo que seas capaz de hacer con ella". Compartimos el diagnóstico de gradualidad y la implicación de que ayudar a las organizaciones a adoptar IA es "un montonazo de trabajo"; la objeción es que ese trabajo puede pagarse a tarifas distintas y con menos horas, y que Izertis no publica todavía qué parte de sus ingresos procede de servicios de IA.
La evolución de la productividad puede modificar los modelos de prestación y contratación, pero también generar nuevas oportunidades comerciales, acelerar la ejecución de proyectos y favorecer la especialización. La capacidad de capturar económicamente estas oportunidades será uno de los factores relevantes para la evolución futura de ingresos y márgenes. Trasladado a las líneas de servicio de Izertis: el desarrollo y el testing por horas (Software Engineering, la de mayor volumen) son la capa expuesta a la automatización; la ciberseguridad, el gobierno del dato, los sistemas críticos de ANZEN y la integración de IA en procesos regulados (la ISO 42001 y los acuerdos con Anthropic y OpenAI) son las capas que pueden capturar la nueva demanda; y la frontera entre ambas la fijarán las tarifas, no la tecnología. El selloff sectorial ha tratado igual a quien tiene certificaciones, acuerdos con los proveedores de modelos y clientes regulados que a quien no los tiene, y ahí hay una oportunidad de selección que el propio Martín describe ("separar las churras de las merinas"). Pero no debe usarse para justificar un múltiplo superior al del sector mientras no haya cifras de ingresos y margen de las soluciones propias.
Lo que dice el fundador y lo que confirman los datos
Afirmación de la compañía |
Contraste |
Comentario del analista |
|---|---|---|
30 años sin caída de ingresos ni pérdidas; TACC 22,9% desde la OPV |
Coherente |
Dato de la compañía desde 2019 (48 → 166,9 M€); la serie anterior es privada. Es el núcleo de la tesis alcista |
"Crecimiento orgánico más inorgánico" al 20-25% |
Confirmado con matiz |
Nuestra aproximación, no plenamente comparable, da un orgánico de ~5% en 2025 (estimación del analista), y la compañía lo sitúa en el 6,7% en el primer semestre de 2026; el resto es comprado |
"Recurrencia altísima de clientes" |
Confirmado |
71,1% de recurrencia según el último dato de la compañía; ningún cliente supera el 10% de los ingresos |
"Margen top performance del sector" |
Cierto en 2025, no en 1S 2026 |
14,5% está en el rango alto; 11,7% está en la media. La propia compañía lo califica de transitorio |
"La compañía está prácticamente sin deuda" (enero 2026) |
Cierto en enero; no a junio |
Tras comprar tres empresas, DFN/EBITDA es 2,4x (1,3x ajustado). Manejable, no "sin deuda" |
"La generación de caja permitió reducir la deuda" (1S 2026) |
Verificable con el estado de flujos |
Explotación +5,0 M€; inversión -23,3 M€ (20,9 en adquisiciones); financiación +38,8 M€ con la ampliación. La deuda neta bajó 15 M€ con el apoyo de la ampliación |
"Múltiplos más bajos que en la salida a bolsa" |
Coherente |
EV/EBITDA ~13,6x LTM a 7,74 € (30/09/2026) frente a 15-20x del periodo 2020-2021; la revalorización se ha hecho con compresión de múltiplos |
"Uno de cada dos euros es de los directivos" |
Confirmado |
38% + 12%, ~60% de los votos (CNMV: 54,4% en concierto). Alineación máxima; también concentración de poder |
"Infravalorada un 50-90% según los analistas" |
Cierto respecto a los precios objetivo |
Tres casas entre 12 y 16 €. Nuestro escenario central está en 7,6 €; la diferencia es el margen y el múltiplo que se asume |
Comparables: dónde cotiza Izertis frente al sector
Los múltiplos siguientes son aproximaciones de mercado a la fecha del informe, de fuentes secundarias y no verificadas una a una; sirven para fijar un marco. El contexto importa: el sector europeo de servicios TI ha corregido en torno a un 30% en 2026, de modo que los múltiplos de los grandes están en mínimos de la década.
Compañía |
Ingresos (aprox.) |
Margen EBITDA |
EV/EBITDA |
Crecimiento |
Por qué (no) es comparable |
|---|---|---|---|---|---|
Izertis |
~187 M€ LTM |
14,5% (2025); 11,7% (1S 2026) |
13,6x (12,5x aj.) a 7,74 € (30/09/2026) |
+20,9% (2025); +25,8% (1S 2026) (orgánico ~5% en 2025, estimación del analista; 6,7% en el 1S 2026 según la compañía) |
— |
Alten (Francia) |
~4.000 M€ |
~10% |
6-8x |
Plano |
Ingeniería y consultoría por horas, castigada por la IA; 20 veces mayor |
Sopra Steria (Francia) |
~5.800 M€ |
~12% |
5-7x |
Bajo dígito |
Servicios TI europeos de gran tamaño; múltiplo de madurez |
Reply (Italia) |
~2.300 M€ |
~17% |
11-13x |
Dígito alto |
El comparable más próximo por modelo (red de boutiques, crecimiento con compras); márgenes superiores |
Capgemini (Francia) |
~22.000 M€ |
~15% |
7-9x |
Bajo dígito |
Líder europeo; referencia de márgenes |
Indra (España) |
~5.000 M€ |
~12% |
9-11x |
Doble dígito (defensa) |
Competidor directo en España y en defensa; su múltiplo lo marca el rearme |
Global Dominion (España) |
~1.100 M€ |
~10% |
4-6x |
Bajo dígito |
Consolidador español cuyo crecimiento se frenó; muestra el múltiplo de descenso |
La propia compañía se compara con Endava, Globant y EPAM, los consolidadores cotizados de ingeniería digital. No los usamos como referencia central: operan con un modelo nearshore puro, a otra escala y con márgenes históricos superiores, y tras caídas superiores al 70% desde sus máximos de 2021 cotizan en torno a 6-9 veces su EV/EBITDA estimado (aproximación de mercado, no verificada una a una), de modo que tampoco elevarían la referencia: su derating es, precisamente, la medida del riesgo que el mercado asigna hoy al modelo de servicios de desarrollo.
La lectura: sobre el EBITDA de los últimos doce meses, Izertis cotiza con prima sobre los servicios TI maduros (6-9 veces) y en línea con Reply. Pero el EBITDA LTM no incorpora el perímetro completo de las tres compras de 2026: sobre un run-rate de 2026 que las incluya (unos 30 millones, estimación del analista), el múltiplo baja a unas 11 veces (un EV/EBITDA 2026E, estimación del analista y no consenso) y, si el margen recupera el 13% en 2027 sobre 230-250 millones de ingresos, a unas 9,5-10,5 veces con la deuda neta ajustada (10-11 con la deuda neta total; 2027E), es decir, el múltiplo de un servicio TI europeo sin prima de crecimiento. Ese es el argumento del fundador cuando dice que la compañía "vale menos que nunca" en términos relativos, y es correcto en la medida en que el margen se recupere. El rango razonable para Izertis es, a nuestro juicio, de 9 a 11 veces: 9 si el margen se queda en el 12%, 11 si vuelve al 14% con un crecimiento orgánico superior al 8%; Reply, que supera con creces la condición de margen, cotiza a 11-13.
Valoración
Múltiplos actuales
- Capitalización: 275 M€ (35,5 millones de acciones a 7,74 €, cierre del 30/09/2026). EV: 334 M€ (307 M€ con DFN ajustada).
- EV/Ventas: 1,8x LTM (1,6x ajustado); el sector vende a 0,5-1x ventas (estimación del analista).
- EV/EBITDA normalizado: 13,6x LTM (12,5x ajustado); ~11x sobre un run-rate 2026 de 30 millones a perímetro completo (estimación del analista).
- EV/EBIT: 28x sobre el EBIT 2025.
- PER: 71x (capitalización actual entre el beneficio atribuido de 2025; 58x sobre el BPA publicado de 0,134 euros, calculado con menos acciones); no significativo sobre el semestre. Como señala la compañía, el beneficio neto está deprimido por amortizaciones de adquisiciones sin efecto en caja: a igualdad de EBIT, un PER "operativo" (EBIT después de impuestos) sería de unas 31 veces, y el PER sobre el beneficio ajustado por la amortización de relaciones con clientes, de unas 35 veces el semestre anualizado (véase la tabla del apartado de calidad del crecimiento).
- FCF yield: la compañía no publica el flujo de caja libre como magnitud, pero sí el estado de flujos: el flujo de explotación fue de 29,1 millones en 2025 y de 5,0 millones en el primer semestre de 2026; en el escenario favorable (conversión del 50% del EBITDA normalizado en caja libre antes de M&A) sería del 4,5%.
Escenarios a 2028
Valoramos a cierre de 2028 con 40 millones de acciones en el escenario central (35,5 actuales más emisiones para compras) y con deuda neta más pasivos financieros no exigibles de 45 millones (estimaciones del analista). Los escenarios son nuestros y no objetivos de la compañía, que solo publica objetivos para 2030. La tabla separa tres magnitudes que no deben confundirse: el valor a cierre de 2028, su equivalente descontado a la fecha del informe (al 10% anual, el centro de nuestro rango de coste del capital) y la rentabilidad anualizada implícita de comprar hoy a 7,74 euros.
Los escenarios de valoración reflejan distintas hipótesis de ejecución del crecimiento, recuperación de márgenes y evolución del mercado de servicios tecnológicos. El escenario central del analista contempla una trayectoria más conservadora que la implícita en los objetivos del Plan Estratégico 2030, por lo que debe entenderse como un supuesto de crecimiento moderado y no como una valoración de cumplimiento íntegro del plan. Para llegar en 2030 a los 500 millones de ingresos del Plan desde los ingresos de 2028 de cada escenario, Izertis tendría que crecer en 2029 y 2030 un 47% anual en el bear, un 34% en el central y un 23% en el bull (cálculo del analista). La valoración de Izertis dependerá de la capacidad de materializar los objetivos estratégicos, integrar adquisiciones, recuperar rentabilidad y convertir el crecimiento en generación de caja y resultados por acción. En este contexto, resulta relevante analizar la valoración bajo distintos grados de cumplimiento del Plan 2030, complementando los escenarios conservadores con hipótesis coherentes con los objetivos anunciados. El apartado «Qué descuenta la cotización» valora el cumplimiento íntegro del Plan y el del 60%.
Supuesto (2028) |
Bear |
Central |
Bull |
|---|---|---|---|
Ingresos |
230 M€ |
280 M€ |
330 M€ |
Crecimiento anual 2026-28 |
~9% (sin M&A nuevo) |
~17% |
~25% |
Margen EBITDA normalizado |
11% |
12,5% |
14% |
EBITDA normalizado |
25 M€ |
35 M€ |
46 M€ |
EBIT (D&A ~6% de ventas) |
11 M€ |
18 M€ |
27 M€ |
Beneficio neto (est.) |
4 M€ |
10 M€ |
17 M€ |
FCF antes de M&A (est.) |
8 M€ |
15 M€ |
23 M€ |
Deuda neta + pasivos no exigibles |
60 M€ |
45 M€ |
30 M€ |
Múltiplo EV/EBITDA |
7x |
10x |
11x |
EV |
175 M€ |
350 M€ |
506 M€ |
Equity value |
115 M€ |
305 M€ |
476 M€ |
Acciones |
40 M |
40 M |
42 M |
Valor por acción (a cierre de 2028) |
~2,9 € |
~7,6 € |
~11,3 € |
Frente a 7,74 € actuales (sin descontar) |
-63% |
-2% |
+46% |
Valor descontado a 30/09/2026 (al 10% anual) |
~2,3 € |
~6,1 € |
~9,1 € |
Rentabilidad anual implícita comprando a 7,74 € (TIR a 2028) |
~−35% |
~−1% |
~+18% |
Bear: el M&A se frena, el crecimiento se limita al orgánico, el margen no pasa del 11% por presión de tarifas y la IA reduce horas facturables; el mercado aplica el múltiplo de un servicio TI maduro. Central: Izertis ejecuta una o dos compras al año, recupera parcialmente el margen (12,5%) y el mercado le concede 10 veces, un múltiplo que incorpora la prima de consolidador con historial pero no la de Reply; el valor queda en la cotización actual, es decir, el mercado está pagando el escenario central. Bull: el crecimiento se acerca al ritmo que exige el Plan 2030 (330 millones en 2028, estimación del analista; para llegar a 500 en 2030 haría falta crecer después un 23% anual), el margen vuelve al 14% con las sinergias y el mercado mantiene la prima de Reply: +46%, coherente con la parte baja de los precios objetivo de los analistas (12-16 euros, que asumen además múltiplos y márgenes algo superiores a los nuestros). Un inversor que compre a 7,74 euros apuesta, en la práctica, por la diferencia entre el escenario central y el bull, es decir, por punto y medio de margen y una vez de múltiplo; y asume el bear si la integración falla. Los escenarios no ajustan por las participaciones no dominantes (el 50% de Coderland y el 49% de ANZEN que no son de Izertis, y que en el primer semestre se llevaron 0,49 de los 1,05 millones de resultado consolidado): estimamos su peso entre el 4% y el 6% del EBITDA del grupo, de modo que el ajuste restaría en torno a 0,4 euros al valor por acción del escenario central (estimación del analista). No construimos el modelo integrado compra a compra que propone la compañía porque exige el EBITDA de cada adquirida, que no es público; si se publica, lo incorporaremos.
DCF simplificado
Supuestos de valoración (no son previsiones de la compañía): crecimiento de ingresos del 17% anual hasta 2030 convergiendo al 4% en 2032, margen EBITDA normalizado del 12,5% subiendo al 13,5%, D&A del 6% de ventas, impuestos del 25%, capex del 1,5% de ventas, inversión en circulante del 10% del crecimiento de ventas, WACC del 10% y crecimiento terminal del 2,5%, y adquisiciones tratadas como inversión adicional. El valor por acción resulta en 6,5-8 euros. Sensibilidad: un WACC del 9% lo eleva a 8-9,5 euros; del 11%, lo baja a 5,5-6,5; un punto más de margen añade en torno a 1 euro; cinco puntos menos de crecimiento anual restan 1,5. El DCF (6,5-8 euros) y el valor descontado del escenario central (6,1 euros) acotan el mismo rango: la cotización, 7,74 euros, está en la parte alta de lo que justifica un caso razonable sin recuperación plena del margen, y el recorrido depende del margen.
Qué descuenta la cotización
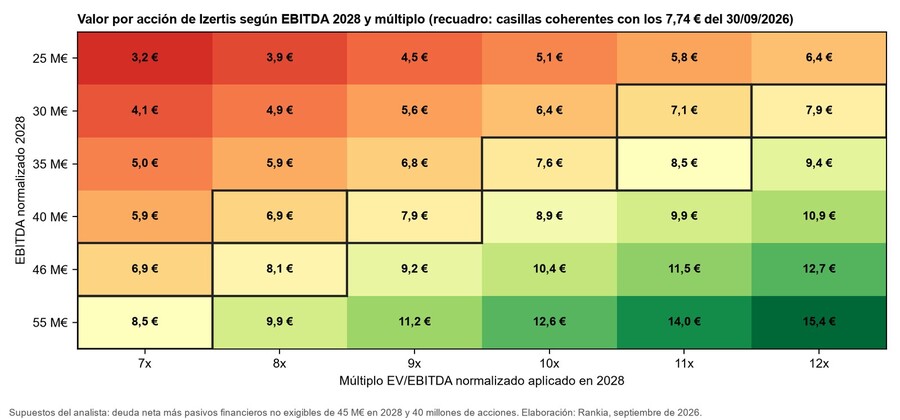
Invirtiendo el análisis: 7,74 euros equivalen, con 40 millones de acciones y 45 millones de deuda, a un EBITDA normalizado de 2028 de unos 35 millones a 10 veces, de 40 millones a 9 veces o de 30 millones a 11,5 veces. Eso implica un margen del 12,5% sobre 280 millones de ingresos: un escenario de ejecución correcta pero no brillante, por debajo del margen del 13% que implica el Plan 2030 (500 millones de ingresos y 65 de EBITDA normalizado). Frente al Business Plan 2030, la cotización descuenta una senda más lenta: el escenario central exigiría crecer un 34% anual en 2029 y 2030 para llegar a los 500 millones. Si el plan se cumpliera íntegramente, el valor a 2030 con 45 millones de acciones y 10 veces EBITDA rondaría los 13-14 euros, unos 9-9,5 euros descontados cuatro años al 10%: un potencial del 16-23% por cumplir el plan al 100%, además de la revalorización que el mercado conceda antes si va comprobando los hitos. Y si la compañía solo cumple el 60% del plan, el valor cae a unos 5 euros descontados (7-8 sin descontar). La asimetría a estos precios es equilibrada, no claramente favorable; lo que la inclina es la probabilidad que cada inversor asigne a que una dirección que lleva 30 años cumpliendo lo cumpla otra vez. El mercado, el día de los resultados, miró el margen y el beneficio y bajó un 3,5%; nuestra lectura es que ese día no cambió la tesis, pero sí fijó la variable que debe vigilarse.
Dilución y valor por acción
El número de acciones ha pasado de 29,0 millones a cierre de 2025 a 35,5 millones en junio de 2026, por la ampliación de enero (5.576.141 acciones a 9,20 euros, con un 10,7% de descuento y sin derechos), la conversión de obligaciones de Inveready de febrero (330.855 acciones) y la emisión para ACKstorm (607.071 acciones nuevas; SADE se pagó con acciones propias). Es un +22% en seis meses. Pendientes: las acciones variables de ICALIA, ACKstorm y SADE, el plan de incentivos, con un máximo de 700.000 acciones aprobado por la junta (un techo, no una emisión prevista), la autorización para ampliar hasta el 50% y la financiación de las compras futuras, que a 0,7 veces ventas exigiría entre 100 y 150 millones hasta 2030 entre deuda, caja y acciones. Trabajar con 40 millones de acciones en 2028 y 45 en 2030 es un supuesto central. El contraste que importa: entre 2024 y los últimos doce meses a junio de 2026, el EBITDA normalizado ha crecido un 19% (de 20,7 a 24,6 millones) y las acciones un 27% (de 27,9 a 35,5 millones): el EBITDA normalizado por acción ha caído un 7% (de 0,74 a 0,69 euros), y el beneficio ajustado por acción del semestre (excluida la amortización de relaciones con clientes) cayó de 0,17 a 0,11 euros. El incremento del número de acciones durante 2026 responde principalmente a una estrategia de financiación del crecimiento y de fortalecimiento de la estructura de capital. La ampliación realizada en enero permitió incorporar nuevos inversores institucionales y dotar al grupo de recursos para ejecutar su estrategia de adquisiciones. Si bien estas operaciones producen una dilución inicial en las métricas por acción, su efecto económico debe evaluarse considerando la rentabilidad y la contribución futura de las inversiones financiadas. Por ello, la evolución del EBITDA y del beneficio por acción debe analizarse de manera conjunta con la aportación progresiva de las adquisiciones al perímetro consolidado. Además, la ampliación de enero, a 9,20 euros, se hizo por encima de la cotización actual, lo que al menos significa que el accionista actual compra más barato que los institucionales que entraron. Dilución accionarial y creación de valor no son lo mismo, y separarlas exige el proforma que propone la compañía: la contribución de cada adquisición al EBITDA y al beneficio ajustado por acción, y el retorno del capital invertido en cada una. Es el análisis correcto y lo incorporaremos cuando se publique el dato del que depende, el EBITDA de cada compra.
👉 Si quieres seguir la conversación sobre la compañía en la comunidad de Rankia: Seguimiento y opiniones de Izertis.
Catalizadores a 12-24 meses
- Margen del segundo semestre de 2026 (resultados anuales, marzo de 2027): primera foto con ACKstorm, SADE y ANZEN a perímetro completo. Si vuelve al 13% o más, la caída del 1S fue transitoria y el escenario central se desplaza hacia el bull; si sigue por debajo del 12%, habrá que revisar el escenario central a la baja.
- Avance hacia el Plan 2030 (500 millones de ingresos y 65 de EBITDA normalizado, un margen del 13%): cada cierre anual medirá la distancia a ese objetivo.
- Publicación del EBITDA de las adquiridas: catalizador de valoración más que de negocio, porque permitiría calcular los múltiplos pagados.
- Nuevas adquisiciones con cifras: cada operación con EBITDA publicado y pagada por debajo de 7 veces es positiva; cada operación sin cifras o pagada en acciones por debajo de 9 euros, negativa.
- Cuarto informe de analista (firma internacional) y ampliación de la base institucional tras el salto al Continuo; posible entrada en índices de small caps.
- Ingresos de IA cuantificados y primeros contratos públicos de IA generativa bajo los acuerdos con Anthropic y OpenAI.
- Materialización de los pasivos financieros no exigibles: 27,2 millones que se convertirán en deuda exigible si las adquiridas cumplen; buena noticia operativa aunque suba la DFN ajustada.
- Rotación sectorial: si el mercado deja de vender servicios TI de forma indiscriminada, las compañías con balance y crecimiento serán las primeras en recuperar múltiplo.
Riesgos
Riesgo |
Probabilidad |
Impacto |
Mecanismo |
Indicador a vigilar |
|---|---|---|---|---|
Margen / ejecución |
Media-alta |
Alto |
Las adquiridas no convergen al 14%; la inversión en IA no se traduce en tarifas |
Margen 2S 2026 < 12,5%; margen FY2026 < 12% |
Sobrepago / integración |
Media |
Alto |
EBITDA de las adquiridas no publicado; pasivos financieros no exigibles pagados a filiales que luego no crecen; deterioro de fondo de comercio |
Primer deterioro contable; salida de fundadores tras el lock-up |
Dilución |
Alta |
Alto |
+22% de acciones en seis meses; autorización del 50%; compras pagadas en acciones; plan de incentivos |
Acciones > 40 M antes de 2028; emisiones por debajo de 9 €; EBITDA por acción plano |
Disrupción por IA |
Media |
Alto |
Menos horas facturables en desarrollo; presión de tarifas; competencia nearshore más productiva |
Crecimiento orgánico < 5%; caída del ingreso por empleado |
Talento y salarios |
Media |
Medio |
Inflación salarial en perfiles IA/ciber por encima de tarifas; rotación tras integraciones |
Coste de personal / ingresos al alza; rotación > 20% |
Deuda y pasivos no exigibles |
Baja-media |
Medio |
27,2 M€ de pasivos financieros no exigibles; sindicado con covenants publicados (DFN ajustada/EBITDA máx. 3,25x → 2,50x); coste financiero ~5 M€ |
DFN/EBITDA > 3x; nueva ampliación para pagar pasivos no exigibles |
Concentración de clientes / sector público |
Media |
Medio |
Ningún cliente supera el 10%; 30,4% en financiero; fondos europeos hasta 2026 |
Un cliente > 10%; caída de licitación pública en 2027 |
Ciclo tecnológico y tipos |
Media |
Medio |
Proyectos discrecionales aplazados; múltiplos del sector comprimidos |
Derating de Alten/Capgemini; cancelaciones |
Valoración |
Media |
Alto |
13,6x EBITDA LTM descuentan el escenario central; sin recorrido si el margen no recupera |
Revisión a la baja del plan; múltiplo > 12x sin recuperación del margen |
Gobierno corporativo |
Baja-media |
Medio |
Fundador con ~60% de votos y doble cargo; ampliaciones sin derechos; EBITDA de las compras no publicado |
Operaciones vinculadas; nuevas ampliaciones con descuento sin derechos |
Liquidez bursátil |
Baja-media |
Bajo |
Free float de un tercio; 250-300k € diarios |
Volumen medio; spread |
Tesis alcista, tesis bajista y qué tendría que demostrar Izertis
Tesis alcista. Izertis es una plataforma de consolidación con un historial de 30 ejercicios sin caída de ingresos ni pérdidas, un fundador-operador que posee con su equipo la mitad del capital y tiene en la empresa dos tercios de su patrimonio, un acceso al capital demostrado (ampliación sobresuscrita 2,3 veces sin contar a los inversores ancla, con institucionales internacionales, sindicado a seis años, rating BB+ positivo), un 71,1% de recurrencia de clientes, un 30% en el sector financiero y un 9,5% en defensa, márgenes que en 2025 estaban en la parte alta del sector, certificaciones y acuerdos de IA que la distinguen de las consultoras medianas, y una cotización que, tras el selloff sectorial, está a múltiplos inferiores a los de su salida a bolsa pese a haber multiplicado por 3,5 sus ingresos desde entonces. Si recupera el margen del 14%, avanza hacia el Plan 2030 y el mercado le concede 11 veces, la acción vale 11-12 euros en 2028, un 42-55% más, en la parte baja de los precios objetivo de las casas de análisis.
Tesis bajista. Izertis es una consultora de servicios tecnológicos cuyo margen ha caído 2,4 puntos entre primeros semestres, cuyo beneficio atribuido del semestre es de 0,56 millones, que no publica el EBITDA de las compañías que compra, que ha aumentado un 22% el número de acciones en seis meses y cuya línea de mayor volumen (Software Engineering) incluye el desarrollo y el testing por horas, la capa más expuesta a la deflación por IA. Si el margen se queda en el 11-12%, el M&A se frena por falta de prima en la acción y el mercado aplica el múltiplo de Alten o Sopra, la acción vale 3-5 euros.
Lo que tendría que demostrar Izertis, en orden de importancia:
- Un margen EBITDA normalizado del segundo semestre de 2026 por encima del 13%, con las tres compras integradas.
- Un flujo de caja libre positivo antes de M&A en el estado de flujos semestral y una conversión de caja (medida de la compañía) superior al 50%.
- El EBITDA de cada adquisición, junto al precio, los ingresos y el resultado que ya publica.
- Un techo de dilución o un compromiso de no emitir por debajo del precio de la última ampliación (9,20 euros).
- Ingresos de soluciones y servicios de IA cuantificados.
- Una mejora visible del ROIC (EBIT sobre capital empleado) hacia el 10%.
Cuadro de mando del accionista
Indicador |
Último dato |
Señal positiva |
Señal de alerta |
|---|---|---|---|
1. Crecimiento orgánico |
~5% en 2025 (estimación del analista); 6,7% en el 1S 2026 (dato de la compañía, con su definición) |
> 8% |
< 5% |
2. Margen EBITDA normalizado |
11,7% (1S 2026) |
> 13% en 2S 2026; 13% o más, el margen del Plan 2030 |
< 12% a cierre de 2026 |
3. EBITDA normalizado vs contable |
Ajustes desglosados: 0,99 M€ en el 1S 2026 (9,4% del EBITDA contable) |
Ajustes < 10% del EBITDA |
Ajustes > 20% un segundo año |
4. Conversión EBITDA en caja |
43,8% en el 1S 2026 (62,6% en el 1S 2025), conversión de caja publicada por la compañía |
> 50% antes de M&A |
DFN sube sin adquisiciones que lo expliquen |
5. DFN + pasivos no exigibles / EBITDA normalizado |
2,4x (1,3x ajustada) |
< 2,5x incluyendo pasivos no exigibles tras nuevas compras |
> 3x o ampliación para pagarlos |
6. Múltiplo pagado en adquisiciones |
Precio publicado; EBITDA de las adquiridas no publicado (5-8x est.) |
EBITDA publicado; < 7x |
Sin cifras; > 8x; asumiendo deuda |
7. Número de acciones |
35,5 M (+22% en 6 meses) |
< 40 M en 2028; emisiones > 9,20 € |
> 42 M antes de 2028; emisiones con descuento sin derechos |
8. EBITDA y beneficio por acción |
EBITDA/acc. -16% en 1S; BPA 0,016 € |
Ambos creciendo más que las acciones |
Planos o a la baja un segundo ejercicio |
9. ROIC (EBIT / capital empleado) |
~7,5% antes de impuestos sobre capital medio (2025) |
> 10% en 2027 |
< 7% con más capital invertido |
10. Recurrencia y cartera |
71,1% de recurrencia (dato de la compañía); ningún cliente > 10%; sin cartera publicada |
Recurrencia al alza y cartera o book-to-bill publicados |
Recurrencia a la baja; cancelaciones comunicadas |
Si decides seguir la acción o tomar posición, recuerda que Izertis es una compañía de capitalización reducida con un tercio de free float: usa órdenes limitadas, construye la posición en varios tramos (el propio fundador recomienda "no jugárselo todo a la carta más alta") y dimensiónala para poder mantenerla hasta 2028, que es el horizonte en el que se resolverá la tesis. Estos son los dos brókers con los que más opera la comunidad de Rankia en el Mercado Continuo:
Bróker |
Comisión acciones españolas |
Para qué encaja |
|---|---|---|
Trade Republic |
1 € por operación + spreads |
Posiciones escalonadas en small caps del Continuo; efectivo remunerado al 3,04% TAE mientras esperas los resultados anuales |
DEGIRO |
~2 € + 0,03% |
Órdenes limitadas con validez larga y profundidad de mercado, útiles en un valor de poco volumen |
Invierte en acciones españolas desde 1 €
Puedes comparar más alternativas en nuestra guía de los mejores brókers para invertir en España, y ver cómo encaja Izertis frente a las acciones de IA y el resto de valores de nuestro radar mensual de acciones a seguir.
Conclusión: qué es Izertis como inversión
Izertis es una apuesta por la continuidad de un historial: el de una compañía que en 30 años nunca ha cerrado un ejercicio con menos ingresos ni con pérdidas, que ha cumplido lo que anunció al salir a bolsa y cuyo fundador y equipo poseen la mitad del capital, aplicada ahora a la tarea más difícil de su historia: convertir una plataforma de adquisiciones de 187 millones en una consultora europea de 500 con un margen del 13%, en medio de la mayor disrupción tecnológica del sector. Lo que funciona: la ejecución del plan de compras, el acceso al capital y una estructura financiera que es la mejor de su historia, la recurrencia de clientes (71,1%), el posicionamiento en financiero y defensa y en las tecnologías con demanda, y una alineación de intereses poco habitual en una cotizada. Lo que no está demostrado: que el crecimiento orgánico del 6,7% del primer semestre de 2026 se sostenga, que las adquiridas converjan al margen del grupo, que el EBITDA se convierta en caja y que el beneficio por acción crezca; en 2026 las tres últimas métricas han empeorado, y la compañía atribuye el deterioro a decisiones de inversión deliberadas que el inversor solo podrá juzgar con las cifras de 2027. La principal oportunidad es que el margen vuelva al 13-14% con el perímetro actual, lo que llevaría la acción hacia los 8-10 euros sin necesidad de más compras, en un sector que el mercado ha vendido de forma indiscriminada. El principal riesgo es que la caída del margen sea estructural y que el modelo exija seguir emitiendo acciones para sostener el crecimiento.
Lo que descuenta la cotización: 7,74 euros equivalen a unos 35 millones de EBITDA en 2028 a 10 veces, un escenario de ejecución correcta pero por debajo del margen del 13% que implica el Plan 2030: el mercado paga el negocio actual al múltiplo de un servicio TI europeo sin prima de crecimiento y concede poco crédito a la senda 2030. Para una valoración superior hace falta que el margen del segundo semestre de 2026 supere el 13%, que se publique el EBITDA de las compras, que la conversión de caja mejore y que el EBITDA por acción vuelva a crecer; cada uno de esos datos mueve la acción hacia los precios objetivo de 12-16 euros de las casas de análisis. Para que la tesis se deteriore basta con un margen anual de 2026 por debajo del 12%, una nueva ampliación con descuento o un crecimiento orgánico inferior al 5%. Nuestra conclusión es favorable con condiciones: a estos precios Izertis ofrece una relación entre historial de ejecución y valoración que no se encontraba desde su salida a bolsa, y el selloff sectorial ha dejado de distinguir entre compañías con balance, clientes regulados y plan y compañías sin ellos; pero es una inversión para quien pueda esperar a marzo de 2027, construir la posición por tramos y aceptar que la variable que decide (el margen) todavía no está en la mano del inversor sino en la de una dirección que, hasta ahora, ha hecho lo que dijo.
Aviso: este análisis ha sido elaborado por Rankia, con la revisión de la exactitud de los datos por Izertis; las estimaciones, valoraciones y conclusiones son responsabilidad exclusiva del analista. Tiene carácter informativo y educativo y no constituye recomendación de inversión ni asesoramiento financiero. Las estimaciones y valoraciones son opiniones del analista basadas en información pública a la fecha indicada y pueden resultar erróneas. La inversión en compañías de pequeña capitalización conlleva riesgos específicos (liquidez, dilución, información limitada, volatilidad) y puede suponer la pérdida total del capital invertido. Para decisiones relevantes, consulta con un asesor financiero registrado en la CNMV.
Análisis elaborado el 2 de octubre de 2026 con la cotización de cierre del 30 de septiembre y con los datos revisados por la compañía en noviembre de 2026. Fuentes primarias: comunicaciones de Izertis a la CNMV, presentación de resultados 2025 (Madrid, 25/03/2026), cuentas anuales de 2025, estados financieros intermedios del 1S 2025 y del 1S 2026, vídeo de resultados del primer semestre de 2026 (30/09/2026), entrevista a Pablo Martín (abril de 2026) y web de relación con inversores; fuentes secundarias: notas de Renta 4 y Link Securities, y prensa económica.