Ezentis: análisis fundamental, dilución y valoración de un roll-up
Ezentis: análisis fundamental, dilución y valoración de un roll-up
Ezentis mejora resultados en el primer semestre de 2026, pero la dilución, el negocio tradicional en retroceso y el precio actual hacen que el mercado ya anticipe parte de su plan para 2028.
Ezentis (BME: EZE) capitaliza unos 56 millones de euros a 30 de septiembre de 2026, tras devolver la subida que siguió a sus resultados del primer semestre, y el mercado la valora descontando buena parte del objetivo de EBITDA de su plan estratégico para 2028. El semestre ha aportado lo que faltaba en la tesis alcista: un margen EBITDA reportado del 7,0%, la vuelta al beneficio antes de impuestos y una deuda neta que cae a 2 millones. Pero no ha resuelto las tres preguntas de este análisis: el negocio tradicional decrece (-12%), el beneficio neto se apoya en 2,6 millones de créditos fiscales activados y la consejera delegada no descarta nuevas ampliaciones de capital. A 0,0702 euros, la acción cotiza a unas 27 veces el EBITDA proforma de 2025, a unas 12 veces el EBITDA proforma del semestre anualizado y a unas 5 veces el EBITDA de 12 millones que la compañía promete para 2028.
Este informe es la continuación natural de nuestro artículo sobre cómo analizar small caps españolas con Ezentis como caso de estudio, donde explicamos dónde buscar la información y qué métricas importan. Aquí damos por sabido el método y aplicamos el análisis con la profundidad de un informe de equity research: historia, modelo de negocio, sector, roll-up, management, finanzas, calidad del EBITDA, dilución, estructura de capital, valoración por tres métodos, sensibilidad, catalizadores, riesgos y un cuadro de mando para el accionista. Todas las cifras históricas proceden de la CNMV, de las presentaciones de resultados de Ezentis, de la presentación a la junta general de 29 de junio de 2026 y del webinar de resultados del primer semestre que la consejera delegada ofreció en Rankia el 17 de septiembre de 2026; las estimaciones y supuestos de valoración son del analista y están señalados como tales. (Cotización de referencia: 0,0702 euros, cierre del 30 de septiembre de 2026.)
Ezentis en una tabla
Cifra
Naturaleza / fuente
Cotización (cierre 30/09/2026)
0,0702 €
Dato de mercado (BME)
Acciones tras las ampliaciones de junio y las conversiones posteriores
801,9 M
Dato histórico (CNMV); ~865 M diluidas (estimación; hasta ~880 M con el PIK de Inveready)
Capitalización
~56 M€
Cálculo
Ingresos 2025 reportados / proforma
34,4 / 42,3 M€
Dato histórico (resultados 2025)
EBITDA 2025 reportado / proforma
1,0 / 2,2 M€
Dato histórico (resultados 2025)
Ingresos / EBITDA 1S 2026 reportados
26,1 / 1,8 M€ (margen 7,0%)
Dato histórico (resultados 1S 2026, 17/09/2026)
Ingresos / EBITDA 1S 2026 proforma
39,1 / 2,5 M€
Cifra proforma de la compañía
Resultado neto 1S 2026 (atribuible)
3,0 M€ (2,4 M€); incluye 2,6 M€ de créditos fiscales
Dato histórico
Deuda financiera neta (junio 2026)
2,0 M€ (caja 7,5 M€)
Dato histórico
DFN / EBITDA proforma 1S anualizado
0,4x (≈2x sobre EBITDA atribuible incl. compras de minoritarios)
Cálculo / estimación
EBITDA run-rate 2026 (con las cinco adquisiciones)
~6,0 M€
Estimación del analista
Objetivo 2028 del Plan Estratégico
>160 M€ ingresos / >12 M€ EBITDA (margen ~8% según la CEO)
Objetivo declarado por la compañía
Valor por acción a 2028: bear / base / bull
~0,016 / ~0,055 / ~0,10 €
Supuestos del analista: valor a 2028, sin descontar y sin ajuste por minoritarios; no son precios objetivo
Resultados del primer semestre de 2026: qué confirman y qué no
El 17 de septiembre Ezentis publicó su primer semestre y su consejera delegada, Anabel López Porta, lo explicó en un webinar organizado por Rankia. Los titulares son tres y los tres son ciertos: la compañía ha crecido un 85% en ingresos, ha vuelto a beneficios y ha reducido la deuda neta un 70%. Lo que sigue es la lectura de analista de cada uno.
Vídeo del webinar de resultados:
M€
1S 2025
1S 2026
Var.
1S 2026 proforma
Ingresos
14,2
26,1
+85%
39,1
EBITDA
0,8
1,8
+137%
2,5
Margen EBITDA
5,4%
7,0%
+1,6 p.p.
6,4%
Resultado antes de impuestos
-0,3
+1,1
+1,4
—
Impuesto sobre beneficios
n.d.
+1,9 (incluye 2,6 de créditos fiscales activados)
—
—
Resultado consolidado
-0,7
+3,0
+3,7
—
Atribuible a Ezentis / a minoritarios
-1,3 / +0,6
+2,4 / +0,6
—
—
Deuda financiera neta (fin de periodo)
6,6 (dic 2025)
2,0
-70%
—
Caja
3,3 (dic 2025)
7,5
+4,2
—
Patrimonio neto
5,4 (dic 2025)
23,1
x4,3
—
Cartera de proyectos (fin de periodo)
23,8 (dic 2025)
36,6
+54%
—
Empleados
257 (dic 2025)
376
+46%
—
Negocio tradicional (ingresos)
—
-12%
margen de contribución del 8% al 12%
—
Fuentes: nota de resultados 1S 2026 remitida a la CNMV y webinar de resultados en Rankia (17/09/2026). Las cifras de 1S 2025 son las comparativas facilitadas por la compañía.
Lo que confirma. El margen EBITDA reportado del 7,0% es el dato más relevante del semestre y el que este análisis pedía ver: es el primer periodo en que el margen del grupo se acerca al 7,5-8% que implica el plan de 2028, y la propia CEO destacó que el negocio tradicional, aun facturando un 12% menos, ha subido su margen de contribución del 8% al 12% y ha duplicado su EBITDA porque "estamos priorizando la rentabilidad sobre el volumen" y dejando pasar proyectos que no cumplen los criterios de margen. La cartera de proyectos alcanzó 36,6 millones de euros a 30 de junio, un 54% más que al cierre de 2025, con la renovación del sistema TETRA del aeropuerto Madrid-Barajas (3,6 millones a 24 meses) como contrato más visible. Y el patrimonio neto se ha multiplicado por más de cuatro, hasta 23,1 millones, lo que elimina cualquier duda de solvencia a corto plazo.
Lo que matiza. Primero, el beneficio. El resultado consolidado de 3,0 millones incluye un ingreso por impuestos de 1,9 millones derivado de activar 2,6 millones de créditos fiscales de ejercicios anteriores, un apunte contable sin efecto en caja que la compañía explicó con transparencia en un anexo. El resultado antes de impuestos, 1,1 millones, es el dato operativo real, y de los 3,0 millones netos 0,6 corresponden a los socios minoritarios de las filiales, exactamente la proporción que anticipábamos. Segundo, la deuda. La DFN baja de 7,2 millones en marzo a 2,0 en junio, pero entre medias entraron 7,94 millones de la ampliación de capital y salieron unos 8,4 millones en efectivo por Comavic, ADQA, Exyde y el 5% de EDA; el resto de la mejora procede de consolidar la caja de las compañías compradas (ADQA y Exyde tenían caja neta) y del circulante. Es una reducción real del apalancamiento, pero financiada con acciones nuevas y con la tesorería de las adquiridas, no con flujo de caja libre generado por el grupo. La compañía publica cada trimestre su deuda financiera neta, con el detalle de caja y equivalentes; el estado de flujos se recoge en la información financiera semestral y anual, no en las presentaciones de resultados. Tercero, el crecimiento orgánico. La CEO lo cuantificó por primera vez: el negocio tradicional cayó un 12% por la finalización de contratos de desarrollo de software y por la menor actividad licitadora de algunos clientes; ISS, línea de negocio iniciada en 2024, duplica ingresos. El crecimiento del grupo procede sobre todo del perímetro; según la compañía, las filiales adquiridas en 2025 crecen, aunque no ha publicado su evolución a perímetro constante.
Lo que desvela. La consejera delegada repasó en el webinar las cifras de las filiales, que la compañía ya había publicado en la presentación de la junta de junio de 2026 y que cambian el análisis del roll-up: EDA cerró 2025 con 31,4 millones de ventas y 4 millones de EBITDA, y Comavic con 5,2 millones de ventas y 0,7 millones de EBITDA. Con ellas, estimamos que Ezentis compró EDA a unas 4,6 veces su EBITDA de 2025 y Comavic a unas 3,9 veces. Pero el dato de EDA tiene una segunda lectura menos cómoda: si EDA aportó 4 millones y el EBITDA proforma del grupo en 2025 fue de 2,2, el negocio tradicional más los costes de la matriz restaron en torno a 2,4 millones ese año, una vez descontados también los 0,6 millones de EEG (cálculo del analista a partir de las cifras facilitadas). Parte de esa brecha se está cerrando, como muestra el 7% del semestre, pero explica por qué el margen consolidado sigue por debajo del de las filiales compradas.
Sobre la pregunta que más preocupa al accionista minoritario, la dilución, la CEO fue directa en el turno de preguntas:
Esta pregunta la agradezco especialmente porque merece una respuesta honesta. [...] La respuesta es sí. La compañía no puede descartar ampliar capital de nuevo. Hay oportunidades que lo justificarán así y además tenemos que continuar con la misma disciplina. Nuestro modelo al final paga las adquisiciones mitad en efectivo y mitad en acciones. [...] Lo que es relevante no es cuántas acciones hay, es lo que compra cada acción nueva.
— Anabel López Porta, consejera delegada de Grupo Ezentis, webinar de resultados 1S 2026 en Rankia, 17 de septiembre de 2026
Es el marco correcto para juzgar el roll-up, y coincide con el de este análisis: la pregunta no es si habrá más acciones (la compañía no lo descarta), sino si cada emisión compra más EBITDA por acción del que diluye. Hasta ahora la respuesta ha sido afirmativa; el apartado de dilución cuantifica cuánto margen queda. Un último dato del webinar con recorrido: la CEO cifró en más de 500 millones de euros las bases imponibles negativas del grupo todavía sin activar. Aprovecharlas exige integrar a las filiales en el grupo fiscal, lo que en España requiere participaciones de al menos el 75%, y explica la lógica de las compras anuales del 5% hasta ese umbral. Es un activo potencialmente valioso y también un incentivo adicional a seguir emitiendo acciones para comprar minoritarios.
De la Ezentis de 1.000 millones a la Ezentis de 42: qué pasó y qué queda
La Ezentis anterior a 2022 era otra compañía. Heredera de Radiotrónica (1959), rebautizada en 2008, llegó a facturar cerca de 400 millones de euros al año con operaciones de despliegue y mantenimiento de redes de telecomunicaciones y eléctricas en España, Brasil, Chile, Perú, Colombia, México y Alemania, y su anterior dirección llegó a hablar públicamente de 1.000 millones de facturación para 2023. En 2021 José Elías, fundador de Audax Renovables, entró en el capital a través de Eléctrica Nuriel con un primer préstamo convertible de 19 millones de euros por el 16,66%, seguido muy poco después de un segundo, hasta sumar 38,5 millones. Según ha reconocido él mismo en varias entrevistas, descubrió después que la deuda real era mayor de lo que reflejaban las cuentas y que la compañía estaba en dificultades. El mercado lo confirmó con rapidez: en 2022 Ezentis cesó actividad en Chile, Perú, Brasil, Alemania y en su filial Parera, entró en preconcurso y la CNMV suspendió la cotización en diciembre de 2022. Antes de la suspensión valía menos de 20 millones de euros; en 2007 había valido 1.400.
El plan de reestructuración firmado el 31 de marzo de 2023 y homologado judicialmente partió el grupo en dos perímetros: uno de Telecomunicaciones, que asumió la deuda reestructurada (más de 200 millones de euros de pasivo antes de la refinanciación) y en el que Ezentis conservó solo un 5%, y otro de Tecnología, que mantuvo el nombre, la cotización y un negocio residual de radiocomunicaciones, telecomunicaciones críticas y soluciones tecnológicas en España. Elías aportó 38,5 millones antes de la suspensión y otros 6 millones después: 44,5 millones en total. La acción volvió a cotizar el 29 de enero de 2024, catorce meses después. Aquel año la nueva Ezentis facturó 14,0 millones, perdió 1,9 millones a nivel de EBITDA y cerró con patrimonio neto negativo de 3,6 millones, aunque con deuda financiera casi nula (caja neta de 0,9 millones).
La respuesta a la pregunta de si estamos ante una recuperación o ante una empresa distinta es clara: es una empresa distinta con una cotización heredada. Del negocio histórico queda la marca, la sede en Sevilla, la filial Grupo CYS (radiocomunicaciones), el negocio de soluciones tecnológicas (desarrollo de software, IoT, CAU) y la actividad con Telefónica y Aena, con contratos renovados recientemente (el acuerdo marco de Aena cubre 2024-2027). ISS, la línea de soluciones audiovisuales, no es heredada: se inició en 2024. Todo lo demás, incluido más del 80% de los ingresos actuales, procede de compañías compradas desde marzo de 2025. La contrapartida es que la Ezentis actual no tiene el historial operativo que sugiere su nombre: el negocio que hoy define al grupo lleva menos de dos años consolidado. Para el contexto de este tipo de situaciones, nuestra guía sobre turnaround investing explica cómo distinguir una recuperación de un cambio de modelo.
Qué es realmente Ezentis hoy: un integrador de servicios técnicos con seis filiales
Ezentis se presenta como especialista en "instalaciones integrales, redes de comunicaciones y soluciones tecnológicas". Traducido a lo que factura, el grupo es hoy la suma de seis negocios con pesos muy distintos:
Filial
% Ezentis
Actividad
Ingresos anuales
Recurrencia
EDA Instalaciones y Energía (Cataluña)
65% (→75%)
Instalaciones integrales en edificación e industria, mantenimiento, eficiencia energética
31,4 M€ (2025); EBITDA 4 M€
Baja-media: proyectos por obra con parte de mantenimiento
ADQA Proyectos (Sevilla)
55,01% (→75%)
Diseño y ejecución llave en mano de espacios profesionales (retail, oficinas, hoteles)
29 M€ (2025); EBITDA 2,6 M€
Baja: proyectos; clientes repetitivos
Elías Equipamientos Ganaderos
55,65% (→75,65%)
Instalaciones y equipamiento avícola y porcino
4,4 M€ (2025); EBITDA 0,6 M€
Media: proyectos + mantenimiento
Comavic (Reus)
100%
Proyectos llave en mano para explotaciones avícolas
5,2 M€ (2025); EBITDA 0,7 M€
Baja-media
Exyde Techfire
55,02% (→75,02%)
Protección activa contra incendios (PCI): diseño, instalación y mantenimiento
4,3 M€ (2025); EBITDA 0,5 M€; sin deuda, con caja
Alta: mantenimiento obligatorio por normativa
Negocio tradicional (Grupo CYS y Soluciones Tecnológicas) e ISS (línea nueva desde 2024)
100%
Radiocomunicaciones y telecomunicaciones críticas (Aena, SIRDEE); soluciones tecnológicas (desarrollo de software, IoT, CAU); audiovisual (ISS)
~14 M€ (2024); -12% en 1S 2026
Media-alta: acuerdos marco plurianuales
Tres rasgos definen el modelo económico. Primero, es un negocio de proyectos, no de contratos recurrentes: EDA y ADQA, que sumarán más del 70% de los ingresos de 2026, viven de obras e instalaciones adjudicadas una a una, con una cartera de proyectos de 36,6 millones a 30 de junio, un 54% más que al cierre de 2025. Solo Exyde (mantenimiento de PCI, obligatorio por el Reglamento de Instalaciones de Protección contra Incendios) y parte del negocio tradicional (acuerdos marco con Aena y Telefónica) aportan recurrencia. Segundo, los márgenes son estrechos pero mejoran: 5,2% de margen EBITDA proforma en 2025, 2% reportado en el primer trimestre de 2026 y 7,0% en el primer semestre, frente al 7,5-8% del objetivo de 2028; en instalaciones, el margen depende de la ejecución obra a obra y de no aceptar contratos a precio de coste para llenar capacidad, y el semestre sugiere que la disciplina de precios empieza a funcionar. Tercero, el circulante es intensivo: a cierre de 2025 los deudores comerciales sumaban 21,1 millones, la mitad de los ingresos proforma anuales, financiados en gran medida por 21,5 millones de acreedores. Es la estructura típica de un contratista que cobra tarde y paga tarde; funciona mientras crece y se convierte en un problema si un cliente grande retrasa un pago.
Las barreras de entrada son bajas en instalaciones y medias en telecomunicaciones críticas (homologaciones, certificación ENS obtenida en 2025) y en PCI (habilitación de empresa mantenedora). La ventaja competitiva que Ezentis puede construir no está en ninguna filial por separado, sino en la venta cruzada: que ADQA incluya a EDA y Exyde en sus presupuestos llave en mano, que Comavic y EEG compartan clientes avícolas, que el grupo pueda pujar por contratos que ninguna filial ganaría sola. Esa sinergia comercial es la tesis; todavía no hay datos que la cuantifiquen.
El sector: fragmentación real, crecimiento moderado, condiciones razonables para un roll-up
Ezentis compite en cuatro mercados con dinámicas distintas. El de instalaciones y mantenimiento integral en España es grande y extremadamente fragmentado: miles de instaladoras familiares de entre 2 y 30 millones de facturación, con propietarios en edad de relevo generacional, sin sucesión clara y sin acceso a los mercados de capitales. Sus vientos de cola son la electrificación, la rehabilitación energética de edificios (Directiva europea de eficiencia energética de edificios, que obliga a renovar el parque menos eficiente en la próxima década), la construcción de centros logísticos y de datos y la inversión industrial. Es un mercado de crecimiento moderado (dígito medio) pero donde la escala aporta ventajas reales de compras, financiación y capacidad de licitación. Este es el terreno natural de una estrategia de consolidación, y Ezentis no está sola: Amper en telecomunicaciones y defensa, o los grupos de facility services, aplican lógicas parecidas.
El de protección contra incendios es el más atractivo estructuralmente: la normativa obliga a mantenimientos periódicos certificados, lo que convierte cada instalación en un contrato recurrente, y la base de clientes (industria, logística, hoteles, hospitales) es estable. También está fragmentado y es donde los múltiplos de adquisición suelen ser más altos. El de telecomunicaciones críticas y radiocomunicaciones (TETRA/DMR para aeropuertos, redes de emergencias, transporte público) es un nicho con pocos actores homologados, contratos plurianuales y crecimiento ligado a la renovación tecnológica; es el mejor activo heredado de Ezentis, junto con la propia condición de cotizada. La línea que menos ha crecido es la de soluciones tecnológicas. Y el agroindustrial avícola y porcino es un mercado pequeño, cíclico con el precio de la carne y la gripe aviar, pero con demanda de modernización y bioseguridad y con muy pocos especialistas nacionales, lo que explica que Ezentis haya comprado dos (EEG y Comavic).
¿Cumplen estas industrias las condiciones de un roll-up exitoso? Tres sí: fragmentación, disponibilidad de objetivos a precios bajos (0,4-0,75 veces ventas y 3-6 veces EBITDA, como veremos) y sinergias comerciales plausibles. Dos son dudosas: la intensidad de circulante limita la generación de caja para financiar compras, y la recurrencia de ingresos es baja salvo en PCI y telecomunicaciones críticas, lo que hace que el EBITDA consolidado sea más volátil que el de un consolidador de servicios de mantenimiento puros.
El roll-up de Ezentis: cinco compras, 24 millones y una constante
Desde marzo de 2025 Ezentis ha ejecutado cinco adquisiciones con una estructura idéntica, que conviene entender porque condiciona todo el análisis posterior: compra inicial del 55%, pago al 50% en efectivo y 50% en acciones nuevas emitidas por compensación de créditos a la cotización media de los 60 días previos, compromiso de los vendedores de seguir gestionando la filial, y compras anuales adicionales del 5% hasta el 75%. Los vendedores conservan el 25-45% y siguen al frente. Esto es lo que se ha pagado, incorporando las ventas y los EBITDA de 2025 de cada filial publicados por la compañía en la presentación de la junta de junio de 2026:
Operación
Fecha
Precio
Valor 100% implícito
Ventas / EBITDA objetivo
Múltiplos implícitos (estimación Rankia)
EDA 55%
21/03/2025
~8,0 M€
~14,5 M€ equity; ~18,3 M€ EV (deuda 3,8 M€)
31,4 M€ / 4 M€ (2025)
0,58x ventas; ~4,6x EV/EBITDA
EDA +5% (60%)
29/09/2025
~0,9 M€
~18 M€ equity; ~22 M€ EV
—
~5,5x; precio por tramo al alza
EDA +5% (65%)
12/05/2026
~1,2 M€
~24 M€ equity; ~28 M€ EV
—
~7x; precio por tramo al alza
Elías Equipamientos 55,65%
16/10/2025
~1,0 M€
~1,8 M€ equity; sin deuda
4,4 M€ / 0,6 M€ (2025)
0,4x ventas; ~3,0x EBITDA
Comavic 100%
08/05/2026
2,7 M€
2,7 M€; sin deuda
5,2 M€ / 0,7 M€ (2025)
0,52x ventas; ~3,9x EBITDA
ADQA 55,01%
20/05/2026
~8,5 M€
~15,5 M€ equity; EV menor (caja neta)
29 M€ / 2,6 M€ (2025)
0,53x ventas; ≤6,0x EBITDA
Exyde Techfire 55,02%
26/06/2026
~1,7 M€
~3,1 M€ equity; caja neta
4,3 M€ / 0,5 M€ (2025)
~0,72x ventas; ≤6,2x EBITDA (<5x sobre el EBITDA de referencia del contrato, según la compañía)
Total desembolsado
15 meses
~24 M€ (≈12 M€ en efectivo, ≈12 M€ en acciones)
—
Ingresos incorporados: ~75 M€
~0,55x ventas; 3,0-6,2x EBITDA
Fuentes: hechos relevantes de Ezentis en la CNMV, presentaciones de resultados 2025 y 1T 2026 y presentación de la junta general de 29 de junio de 2026 (ventas y EBITDA de 2025 de cada filial). Los valores y múltiplos implícitos son estimaciones de Rankia calculadas sobre el EBITDA de 2025; no son los múltiplos de compra, que la compañía no publica y que en los contratos se refieren a otros periodos de referencia.
Tres conclusiones. Primera: Ezentis está comprando a múltiplos contenidos: 0,4-0,75 veces ventas y entre 3 veces (EEG) y 6 veces (ADQA, Exyde) el EBITDA de 2025, según nuestras estimaciones, múltiplos propios de compañías de proyectos sin cotizar y con caja neta. La compañía sitúa su tesis de compra en torno a 4-5 veces el EBITDA de referencia de cada operación. Segunda: la compañía ha publicado el EBITDA de todas las adquiridas, la última vez en la presentación de la junta de junio de 2026, lo que permite al accionista estimar los múltiplos pagados. Tercera: el arbitraje de múltiplos funciona a favor del accionista mientras dure: Ezentis paga 0,55 veces ventas con acciones que el mercado valora a 1,4 veces las ventas proforma de 2025, y compra a 3-6 veces EBITDA con un papel que cotiza a 27 veces. Cada compra pagada en acciones a esos precios aumenta el EBITDA por acción del accionista existente: la acción nueva compra más EBITDA del que diluye. La pregunta es qué pasa cuando la prima de la acción se estreche, porque entonces el 50% en acciones deja de ser barato y el 50% en efectivo depende de caja que el grupo todavía no genera.
Un detalle de diseño que importa: los tramos adicionales del 5% de EDA se han pagado a precios crecientes (0,9 millones en septiembre de 2025 y 1,2 millones en mayo de 2026, lo que implica valorar el 100% de EDA en 18 y 24 millones respectivamente frente a los 14,5 de la compra inicial, es decir, pasar de unas 4,6 a unas 7 veces su EBITDA de 2025 según nuestro cálculo; la compañía indica que ningún tramo adicional supera 6,5 veces el EBITDA de referencia del contrato). Es coherente con una fórmula ligada a resultados, pero significa que las cuatro compras anuales pendientes (EDA, EEG, ADQA y Exyde hasta el 75%) costarán más si las filiales van bien, y que a cierre de 2025 ya figuraban 3,9 millones de "otros pasivos no corrientes" por los tramos futuros de EDA y EEG. Esas obligaciones son deuda a efectos económicos y las incorporamos a la valoración.
Management y accionistas de referencia: alineados, pero con matices que un minoritario debe conocer
José Elías es presidente no ejecutivo y primer accionista, con el 25,4% a través de Eléctrica Nuriel antes de la ampliación de mayo de 2026, en la que se comprometió a suscribir al menos su prorrata y hasta 64,2 millones de acciones, y tras la cual mantiene en torno al 25%. Su historial en Ezentis es el argumento más fuerte a favor y en contra a la vez. A favor: ha invertido más de 44,5 millones de euros de su patrimonio, además de suscribir su parte en la ampliación de 2026, ha perdido la mayor parte en la reestructuración, sigue aportando (600.000 euros en un préstamo convertible en septiembre de 2025, capitalizado en enero de 2026 a 0,0975 euros) y no ha vendido. Su interés económico está en que la acción suba. En contra: su entrada en 2021 fue, por sus propias palabras, un error de análisis de la deuda, y su participación es grande sin ser de control, lo que en la práctica le da influencia sobre el consejo sin la disciplina de una OPA.
La ejecución operativa recae en Anabel López Porta, consejera delegada desde mayo de 2025. Antes, como consejera dominical desde su entrada en el consejo en 2021, lideró la reestructuración del grupo; también representa los intereses del accionista de referencia en otros consejos, como los de Audax o Atrys. Ha sido la responsable de cerrar las cinco adquisiciones y la ampliación, en la que también invirtió comprando derechos. La retribución del presidente fue de 90.000 euros en 2025, cuatro veces más que en 2024, una cifra pequeña en términos absolutos pero que crece más deprisa que el EBITDA. La compañía no publica planes de incentivos ligados al EBITDA por acción o al retorno para el accionista; el informe de remuneraciones fue aprobado en la junta de junio con carácter consultivo.
Las operaciones vinculadas son el punto que exige más atención. Nuriel, que Ezentis califica expresamente de parte vinculada, ha prestado y capitalizado 600.000 euros a 0,0975 euros por acción. Coenersol, que según confirma la compañía no es parte vinculada, prestó 1,4 millones en octubre de 2025 y los capitalizó en las mismas condiciones y la misma fecha. Ambas conversiones se hicieron a un precio ligeramente inferior al de mercado de aquellas semanas. Según la compañía, la capitalización del préstamo de Nuriel contó con una fairness opinion de una Big Four, elaborada para la comisión de auditoría y el consejo y no pública. Más relevante para la dilución es la secuencia de instrumentos con la que el grupo se ha financiado desde la reestructuración. El primero fue el programa con Global Tech Opportunities 30, firmado en agosto de 2024: hasta 13,2 millones en obligaciones convertibles por tramos de 1,1 millones, convertidos con descuento sobre la cotización a precios de entre 0,095 y 0,102 euros en 2025 y de entre 0,067 y 0,076 euros en los tres tramos de 2026 (marzo, mayo y julio). Es el tipo de financiación que utilizan las small caps sin acceso bancario, lógico tras una reestructuración con quita, y suele presionar la cotización. En 2025 llegó el convertible senior de 5 millones con Inveready a 2029, ligado a la compra de EDA y convertible a un precio fijo de 0,0975 euros por acción sobre el principal más el interés capitalizado (PIK). Y en mayo de 2026 llegó la ampliación con derechos, sobresuscrita un 176,5%, que ha permitido reducir la dependencia del programa de Global Tech, aunque este se ha seguido utilizando. La cronología muestra a un grupo que va encontrando nuevas fórmulas de financiación a medida que deja atrás la reestructuración.
Un último aspecto de gobierno corporativo es la exposición pública del presidente, con presencia habitual en medios y podcasts. Amplifica la volatilidad de una acción con poca liquidez, y el accionariado minorista combina inversores históricos con otros nuevos, atraídos por la nueva etapa y, en parte, por la visibilidad de José Elías.
Análisis financiero: crecimiento reportado, proforma y orgánico
La tabla siguiente separa lo que exigen las normas contables (reportado) de lo que la compañía presenta como visión normalizada (proforma, con contribución anual completa de las adquisiciones y sin gastos no recurrentes). No mezclamos ambas magnitudes en ningún cálculo posterior sin decirlo.
M€
2024
2025 reportado
2025 proforma
1S 2026 reportado
2026e run-rate*
Ingresos
14,0
34,4
42,3
26,1 (39,1 pf)
~81
Crecimiento
—
+146%
+203%
+85%
+91% s/ pf 2025
EBITDA
-1,9
1,0
2,2
1,8 (2,5 pf)
~6,0
Margen EBITDA
-13,6%
2,9%
5,2%
7,0% (6,4% pf)
~7,4%
EBIT
-2,2
-0,4
n.d.
n.d.
—
Resultado antes de impuestos
n.d.
-2,1
n.d.
+1,1
—
Resultado neto atribuible
-1,7
-3,2
n.d.
+2,4 (incl. 2,6 de créditos fiscales)
—
Deuda financiera neta
-0,9 (caja)
6,6
6,6
2,0
~2-4
Patrimonio neto
-3,6
5,4
5,4
23,1
~24
Acciones (millones, cierre)
~500
586,9 (14/01/26)
586,9
801,9
~815
Empleados
166
257
—
376
—
Fuentes: presentación de resultados 2025 (20/02/2026), 1T 2026 (14/05/2026) y nota de resultados 1S 2026 (17/09/2026), Ezentis/CNMV.
*2026e run-rate: estimación del analista sumando al proforma 2025 la contribución anual de ADQA (29 M€ / 2,6 M€), Comavic (5,2 M€ / 0,7 M€) y Exyde (4,3 M€ / 0,5 M€), con las cifras de 2025 publicadas por la compañía en la junta de junio de 2026. El proforma semestral anualizado (78 / 5,0 M€) queda algo por debajo. Acciones 2024: aproximación a partir de las emisiones comunicadas. 2023 no es comparable por el cambio de perímetro de la reestructuración.
El dato más importante de la tabla es el que no aparece en los titulares: el negocio tradicional decrece. La compañía lo ha cuantificado por primera vez en el semestre: el negocio tradicional cayó un 12% por la finalización de contratos de software y la menor licitación de algunos clientes; ISS, línea iniciada en 2024, duplica ingresos. De los 20,4 millones de ingresos adicionales de 2025 sobre 2024, la práctica totalidad fue EDA y EEG; de los 11,9 millones adicionales del primer semestre de 2026, todos proceden de consolidar EDA seis meses en lugar de tres, EEG, Comavic y ADQA. La lectura positiva es que la compañía está renunciando a volumen sin margen (el margen de contribución del negocio tradicional sube del 8% al 12%); la cuestión pendiente es que la compañía afirma que las filiales adquiridas en 2025 crecen, pero no ha publicado su evolución a perímetro constante, el dato que permitiría medir si crecen más deprisa dentro de Ezentis que fuera. La cartera de proyectos, 36,6 millones a 30 de junio y un 54% más que en diciembre, es la principal señal comercial cuantificada, aunque la compañía atribuye el aumento a la incorporación de la cartera de Comavic, ADQA y Exyde y a nuevas adjudicaciones de ISS. Habrá que ver qué parte es contratación nueva y cuánta se convierte en ingresos orgánicos en el segundo semestre.
El segundo dato es el incumplimiento parcial del primer año del plan y la mejora del segundo: en mayo de 2025 Ezentis fijó para 2025 unos ingresos de 36 millones y un EBITDA de 3 millones; cerró con 42,3 millones proforma (por encima) y 2,2 millones de EBITDA proforma (un 27% por debajo). El plan actualizado en marzo de 2026 elevó los objetivos de 2028 a más de 160 millones y más de 12 millones, y la CEO habló el 17 de septiembre de un margen "del entorno del 8%" a final de 2028. El 7,0% reportado del primer semestre es el primer dato que hace verosímil esa trayectoria; la credibilidad del plan depende ahora de que se sostenga con ADQA y Exyde a perímetro completo en el segundo semestre, cuando el proforma semestral (6,4%) sugiere que el margen del grupo ampliado es algo inferior al reportado.
Calidad del EBITDA: por qué 2,5 millones proforma no son 2,5 millones de caja
El EBITDA es la métrica que la compañía comunica y sobre la que fija objetivos, pero entre el EBITDA y la caja disponible para el accionista de Ezentis hay cinco filtros:
Minoritarios. Ezentis consolida el 100% del EBITDA de EDA, ADQA, EEG y Exyde, pero posee entre el 55% y el 65%. Estimamos que del EBITDA run-rate de unos 6 millones, apenas unos 3 millones son atribuibles a los accionistas de Ezentis. El semestre lo confirma: de los 3,0 millones de resultado consolidado, 0,6 correspondieron a los minoritarios, como los 0,5 millones que se llevaron en 2025 cuando el resultado atribuible fue de -3,2. Todas las valoraciones que usan EBITDA consolidado sin este ajuste sobrevaloran la compañía entre un 40% y un 50%.
Gastos financieros e impuestos. En 2025, 1,4 millones de coste financiero (convertibles, pólizas de las filiales) y 0,6 millones de impuestos consumieron el doble del EBITDA reportado. En el primer semestre de 2026 el signo se ha invertido por la activación de 2,6 millones de créditos fiscales, un ingreso contable sin caja que refleja que la compañía espera generar beneficios suficientes para compensar pérdidas pasadas; la CEO cifró en más de 500 millones las bases imponibles negativas pendientes. El valor real de ese activo depende de dos cosas: de que las filiales rentables entren en el grupo fiscal, lo que exige alcanzar el 75% de participación, y de los límites legales a la compensación anual. Es un motivo más para las compras de minoritarios y un motivo más de dilución.
Capex y NIIF 16. El negocio es poco intensivo en capex (1,1 millones de amortizaciones en 2025, la mayor parte por intangibles de las adquisiciones), de modo que el factor de caja relevante no es la inversión en activos, sino el circulante.
Circulante. Con 21 millones de deudores para 42 millones de ingresos proforma a cierre de 2025, cada 10 millones de crecimiento inmovilizan entre 3 y 5 millones adicionales en clientes hasta que se cobran. El crecimiento del roll-up consume caja por esta vía aunque las filiales sean rentables.
Costes de M&A y no recurrentes. El proforma excluye los "gastos extraordinarios asociados a las operaciones de compra". En un roll-up que compra tres o cuatro compañías al año, los costes de asesores, due diligence e integración son recurrentes por definición. La diferencia entre 1,8 millones reportados y 2,5 proforma en el semestre incluye estos ajustes y la contribución a semestre completo de las adquiridas, sin desglose.
La conclusión es que Ezentis todavía no ha demostrado generación de flujo de caja libre. La reducción de la deuda neta de 7,2 millones en marzo a 2,0 en junio es real, pero se explica por los 7,94 millones de la ampliación y por la caja de las compañías adquiridas, que entra en el perímetro al consolidarlas; la presentación de resultados no desglosa el flujo de caja operativo, que debe seguirse en el estado de flujos de la información financiera semestral. La compañía está en fase de inversión y no lo oculta; lo que el accionista debe vigilar es cuándo el flujo de caja operativo empieza a financiar el crecimiento. Nuestra estimación es que, con un EBITDA consolidado de 8 millones (2027), costes financieros de 0,8 millones (menores tras la reducción de deuda), impuestos corrientes de 1 millón, capex de 0,5 y circulante estable, el flujo de caja libre antes de minoritarios rondaría los 5,5 millones, una conversión del 70%; después de dividendos a minoritarios y compras del 5% anual, quedaría poco para acumular caja. La rentabilidad por flujo de caja libre de la acción todavía no es significativa y, en el escenario base, no supera el 5% antes de 2028.
Dilución: el número de acciones ha crecido un 60% en dos años, y la compañía no descarta nuevas ampliaciones
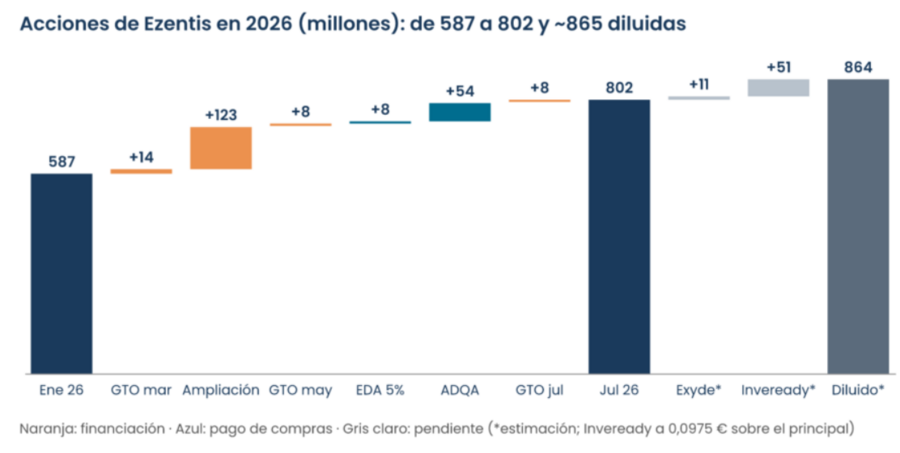
Este es el apartado que separa un roll-up que crea valor de uno que solo crece. La secuencia verificable es la siguiente: Puente de acciones de Ezentis en 2026: emisiones inscritas, conversiones GTO y pendientes (estimación del analista). Fuentes: CNMV y Ezentis. Inveready convierte a 0,0975 € fijos.
Emisión
Acciones nuevas
Precio
Para qué
GTO tramo 1 (mar 2025)
11.519.342
0,0955 €
Financiación (convertible con descuento)
GTO tramo 2 (jun 2025)
10.812.356
0,1017 €
Financiación
EDA 55%, parte en acciones (2025)
31.343.863
0,1097 €
Adquisición
GTO tramo 3 (dic 2025)
11.044.977
0,0996 €
Financiación
EDA +5% (ene 2026)
3.964.346
0,1121 €
Adquisición
EEG 55,65% (ene 2026)
4.964.644
0,1104 €
Adquisición
Eléctrica Nuriel, préstamo (ene 2026)
6.153.846
0,0975 €
Financiación de accionista (vinculada)
Coenersol, préstamo (ene 2026)
14.358.974
0,0975 €
Financiación
Total a 14/01/2026
586.851.178
—
Capital social 75.944,72 €
GTO (mar 2026)
14.430.967
0,0762 €
Financiación
Ampliación con derechos (abr-may 2026)
122.710.641
0,0647 €
7,94 M€ para adquisiciones (10 nuevas x 49)
GTO (may 2026)
7.756.103
0,0709 €
Financiación
EDA +5% en acciones (JGO jun 2026)
7.604.512
0,0791 €
Adquisición
ADQA 50% precio en acciones (JGO jun 2026)
54.327.631
0,0781 €
Adquisición
GTO (jul 2026)
8.205.657
0,0670 €
Financiación
Total tras JGO de junio y conversiones GTO (jul 2026)
801.886.689
—
+37% desde enero; capital social 103.772,56 €
Pendiente: Exyde 50% en acciones
~11 M (est.)
media 60 días
Adquisición; pendiente de junta
Pendiente: tramos restantes del programa GTO
según disposiciones
con descuento
Financiación
Pendiente: Inveready 5 M€ (vto. 2029)
~51 M sobre el principal; hasta ~65 M con el PIK a vencimiento (est.)
0,0975 € (fijo)
Financiación de EDA; solo convierte si la acción supera ese precio
Pendiente: 5% anual de EDA, ADQA y Exyde hasta 2028 (EEG, en efectivo)
50% en acciones; importe según resultados
media 60 días
Compra de minoritarios (y acceso al grupo fiscal)
Futuras ampliaciones
No descartadas por la CEO (17/09/2026)
—
Nuevas adquisiciones; delegación al consejo del 50% del capital
Fuentes: presentación de resultados 2025 (hechos posteriores), CNMV (JGO 29/06/2026), documento informativo de la ampliación (abril 2026), cuentas anuales 2025 (condiciones del convertible de Inveready), webinar 1S 2026. Las filas marcadas como estimación son del analista.
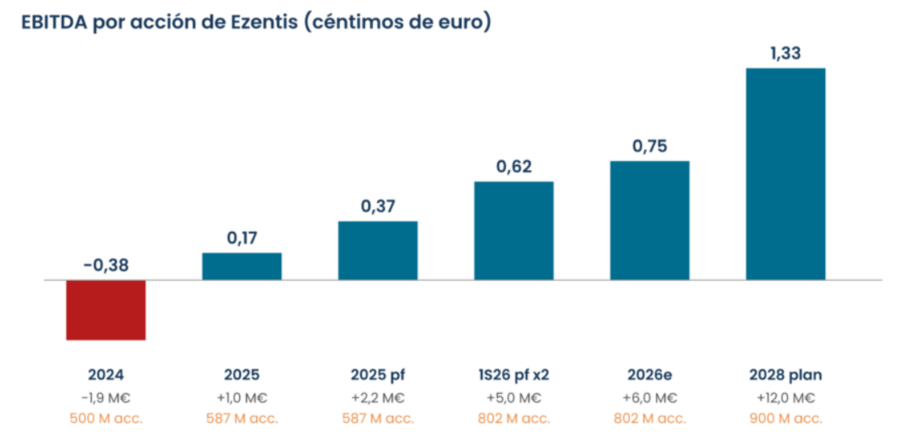
El número de acciones ha pasado de unos 500 millones a cierre de 2024 a 801,9 millones tras la junta de junio y las conversiones posteriores del programa GTO (+60%), y a unos 865 millones si se incluyen los instrumentos pendientes (+73%; hasta unos 880 millones si el convertible de Inveready se convierte a vencimiento con el interés capitalizado). Con las compras anuales del 5% de EDA, ADQA y Exyde pagadas al 50% en acciones hasta 2028 (las de EEG, en efectivo) y las nuevas ampliaciones que la CEO no descarta, trabajamos con 900 millones de acciones al final del plan como escenario base, un supuesto exigente con las emisiones ya previstas, y con más de 1.000 millones si el roll-up se acelera. La pregunta que importa es si el EBITDA por acción crece más que las acciones:
EBITDA, número de acciones y EBITDA por acción de Ezentis, 2024-2028. 2026e y 2028: estimación del analista y objetivo del plan con 900 M de acciones.
EBITDA por acción 2024: -0,38 céntimos (-1,9 M€ / ~500 M).
EBITDA por acción 2025 reportado: 0,17 céntimos; proforma: 0,37 céntimos (sobre 586,9 M).
EBITDA por acción 2026e run-rate: ~0,75 céntimos (6,0 M€ / 801,9 M). Atribuible a Ezentis: ~0,37 céntimos.
EBITDA por acción 2028 si se cumple el plan: ~1,33 céntimos (12 M€ / 900 M). Atribuible: ~1,05 céntimos si las participaciones suben al 75%.
La respuesta es que sí, hasta ahora el EBITDA por acción ha crecido más que el número de acciones, y el semestre lo refuerza: con un 37% más de acciones que en enero, el EBITDA proforma semestral anualizado por acción supera en dos tercios el proforma de 2025. La CEO lo formuló bien: lo relevante es lo que compra cada acción nueva, y hasta ahora ha comprado más EBITDA del que diluye. Pero dos matices impiden cantar victoria. El primero es el efecto base: pasar de EBITDA negativo a positivo hace crecer cualquier ratio por acción; la prueba real empieza ahora, cuando la base ya es positiva. Del run-rate de 2026 al objetivo de 2028, el EBITDA tendría que multiplicarse por 2 con un aumento de acciones del 12%: si se cumple, el EBITDA por acción aumenta cerca de un 80%; si el EBITDA se queda en 8 millones con las mismas 900 millones de acciones, el EBITDA por acción sube apenas un 19% en dos años, y en términos atribuibles menos. El segundo matiz es que el beneficio por acción del semestre (0,30 céntimos) depende en dos terceras partes de los créditos fiscales y el flujo de caja libre por acción sigue sin publicarse, de modo que la creación de valor por acción sigue midiéndose en EBITDA consolidado, la métrica más generosa de las tres.
Estructura de capital y niveles de deuda razonables
A cierre de 2025 la deuda financiera bruta era de 9,6 millones más 0,3 de arrendamientos NIIF 16, con 3,3 millones de caja: DFN de 6,6 millones. El 68% era largo plazo, dominado por el convertible senior de Inveready (5 millones, vencimiento 31 de marzo de 2029, convertible a un precio fijo de 0,0975 euros por acción sobre el principal más el interés capitalizado) y la deuda heredada de EDA (3,8 millones al incorporarse); el 31% corto plazo, pólizas de circulante de las filiales. A marzo de 2026 la DFN subió a 7,2 millones y a junio bajó a 2,0 millones, con 7,5 millones de caja. La mejora de 5,2 millones en el trimestre tiene tres componentes: los 7,94 millones de la ampliación, unos 8,4 millones de salidas por las compras (ADQA 4,25, Comavic 2,7, EDA 0,6, Exyde 0,85) y la incorporación de la caja de ADQA y Exyde más la variación de circulante, que suman en torno a 5,7 millones. A esa DFN hay que añadir, a efectos económicos, los pasivos por las compras futuras de minoritarios (3,9 millones a cierre de 2025 solo por EDA y EEG; más con ADQA y Exyde). Con la cotización por debajo de 0,0975 euros, el escenario más probable hoy para el convertible de Inveready es su amortización en efectivo al vencimiento, en torno a 6,4 millones con el interés capitalizado al 6,5% anual, tipo confirmado por la compañía (cálculo del analista), una obligación que debe entrar en la planificación de caja; si se convierte, será a un precio superior al de la cotización actual.
El coste financiero de 2025 (1,4 millones sobre una deuda media de unos 6 millones) implicaba un tipo efectivo alto, del orden del 15-20%, coherente con convertibles con descuento y financiación de accionistas; con la deuda actual el coste debería reducirse a la mitad. No hay covenants publicados. Los ratios, según qué EBITDA se use:
DFN / EBITDA
DFN
EBITDA
Ratio
Dic 2025 sobre EBITDA reportado 2025
6,6 M€
1,0 M€
6,6x
Dic 2025 sobre EBITDA proforma 2025
6,6 M€
2,2 M€
3,0x
Mar 2026 sobre proforma 2025
7,2 M€
2,2 M€
3,3x
Jun 2026 sobre EBITDA proforma 1S anualizado
2,0 M€
5,0 M€
0,4x
Ídem incluyendo pasivos por compras de minoritarios (est. ~6 M€)
~8 M€
5,0 M€
~1,6x
Ídem sobre EBITDA atribuible a Ezentis
~8 M€
~3,0 M€
~2,7x
La compañía fija como referencia un apalancamiento de unas 3 veces EBITDA en la fase de expansión y de 1,5 veces a medio plazo, y la CEO destacó que el ratio "se sitúa prácticamente en una vez". Nuestra opinión es que, para un negocio de proyectos con márgenes del 5-7%, circulante intensivo y minoritarios relevantes, el nivel razonable no debería superar 2 veces el EBITDA atribuible incluyendo las obligaciones por compra de minoritarios. Tras la ampliación, Ezentis está cerca de ese límite y no por encima, lo que es una mejora sustancial respecto a marzo. El reto es mantenerse ahí: el 50% en efectivo de las futuras adquisiciones y las compras anuales del 5% tendrán que salir de los 7,5 millones de caja, de la caja que generen las filiales o de nuevas ampliaciones. La delegación al consejo aprobada en junio (ampliar hasta el 50% del capital y emitir hasta 50 millones en convertibles en cinco años) y la respuesta de la CEO del 17 de septiembre indican que la compañía cuenta con la tercera opción.
Valoración: tres métodos, un mismo mensaje
A. Múltiplos de comparables
No existe un comparable perfecto para una plataforma de 80 millones de ingresos con seis negocios distintos. Los más razonables, con sus defectos: SPIE (Francia) y Bilfinger (Alemania) son los consolidadores europeos de referencia en servicios técnicos e instalaciones, con márgenes del 6-8% y crecimiento vía compras, pero son cien veces más grandes y líquidos; cotizan en rangos de 7 a 10 veces EBITDA. Elecnor es el comparable español más cercano en instalaciones, con mucho mayor tamaño e historial y márgenes superiores; ronda las 7 veces. Amper es el roll-up español más parecido en tamaño, historia (reestructuración, dilución, accionista de referencia) y modelo, y cotiza en torno a 6 veces con un descuento persistente por su historial. Grupo San José, contratista con caja neta, en torno a 4-5 veces. Estos rangos son aproximaciones de mercado a la fecha del análisis, no cifras verificadas una a una, y sirven para fijar un marco: 5-7 veces EBITDA es el rango razonable para una small cap española de servicios técnicos con minoritarios, dilución y sin historial de caja; 8-10 veces exigiría demostrar recurrencia y conversión en caja de consolidador consolidado.
Aplicado a Ezentis con el EBITDA run-rate de 2026 (6 millones), 6 veces darían un EV de 36 millones; restando 2 millones de DFN y 6 de pasivos por minoritarios, un valor del equity de 28 millones, unos 0,035 euros por acción sobre 801,9 millones. Sobre el EBITDA atribuible (3,0-3,5 millones) el resultado es aún menor. Con la cotización en 0,0702, el mercado no está valorando el negocio actual: está valorando el plan.
B. Escenarios a 2028
Valoramos la compañía a cierre de 2028 con tres escenarios, sin descontar al presente (lo que favorece al valor) y ajustando el EBITDA consolidado por la parte atribuible a Ezentis (participaciones al 65-75% al final del plan y Comavic y legado al 100%, lo que implica un 80% atribuible). Tras el semestre, la deuda de partida es menor y lo reflejamos:
Supuesto (2028)
Bear
Base
Bull (plan cumplido)
Ingresos
100 M€
130 M€
160 M€
Margen EBITDA
5,0%
6,5%
7,5%
EBITDA consolidado
5,0 M€
8,5 M€
12,0 M€
EBITDA atribuible (80%)
4,0 M€
6,8 M€
9,6 M€
Múltiplo EV/EBITDA
5,0x
6,5x
8,0x
EV atribuible
20 M€
44 M€
77 M€
Deuda neta + pasivos minoritarios
10 M€
6 M€
4 M€
Equity value
10 M€
38 M€
73 M€
Acciones
950 M
900 M
900 M
Valor por acción
~0,011 €
~0,042 €
~0,081 €
Sin ajuste por minoritarios
~0,016 €
~0,055 €
~0,102 €
Frente a 0,0702 € (30/09/2026)
-84% / -77%
-40% / -22%
+15% / +45%
Razonamiento de cada escenario. Bear: el roll-up se detiene tras Exyde por falta de caja y de prima en la acción; las filiales crecen al ritmo del sector (dígito bajo), el margen vuelve al 5% de 2025 y las compras de minoritarios pendientes se financian con más acciones. Con 5 millones de EBITDA consolidado y 10 millones de obligaciones, el equity vale poco: es el escenario en que la dilución se come el crecimiento. Base: Ezentis ejecuta dos compras más de tamaño medio, sostiene el margen en el 6,5% (por debajo del 7% del semestre, porque las adquiridas a perímetro completo diluyen algo el margen, como muestra el proforma) y llega a 130 millones de ingresos, un 80% del objetivo, lo que en roll-ups de small caps es un resultado bueno; el múltiplo de 6,5 veces es el de un consolidador que ha demostrado ejecución pero no todavía caja recurrente. Aun así, el valor queda por debajo de la cotización actual y del precio de la ampliación de mayo (0,0647 euros), que fue un precio de transacción fijado con descuento sobre el mercado, no una estimación de valor fundamental. Bull: el plan se cumple al pie de la letra, el margen sube al 7,5-8% (nivel de SPIE o Bilfinger, que el semestre ha rozado), la dilución se contiene en 900 millones de acciones (incluida la conversión de Inveready, que con la acción por encima de 0,0975 euros sí se produciría) y el mercado paga 8 veces por la recurrencia de PCI y telecomunicaciones críticas. Incluso en ese caso, el potencial ajustado por minoritarios es del orden del 15-45%, no un múltiplo.
C. Valoración del plan estratégico
Tomando los objetivos declarados (más de 160 millones de ingresos y más de 12 millones de EBITDA en 2028) sin ajuste de minoritarios, con 900 millones de acciones y 4 millones de deuda neta más pasivos: a 6 veces, 0,076 euros (un 8% por encima de la cotización); a 8 veces, 0,102 euros (+45%); a 10 veces, 0,129 euros (+84%). Dicho de otro modo, quien compra hoy a 0,0702 euros está pagando el cumplimiento íntegro del plan a unas 5,6 veces EBITDA, un múltiplo de small cap, y solo gana si además el mercado concede un múltiplo de consolidador europeo o si Ezentis supera sus propios objetivos. Para que la valoración fuera sustancialmente inferior basta con que ocurra una de estas tres cosas: que el margen se quede en el 5-6% (EBITDA de 8-10 millones), que las acciones superen los 1.000 millones por nuevas ampliaciones o por conversiones con descuento como las del programa GTO, o que el mercado aplique el ajuste por minoritarios.
Matriz de sensibilidad: qué descuenta la acción
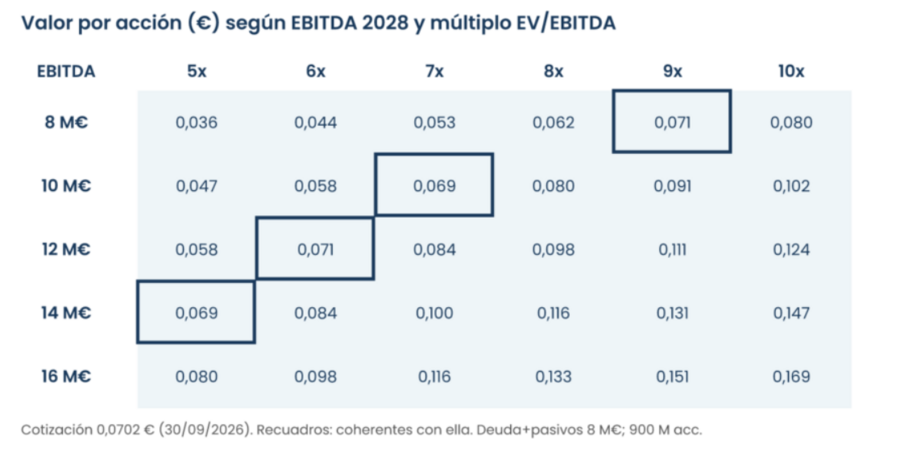
Valor por acción de Ezentis según EBITDA y múltiplo EV/EBITDA; recuadros: combinaciones coherentes con la cotización de cierre del 30/09/2026.
La matriz (2 millones de deuda neta más unos 6 de pasivos por minoritarios, 900 millones de acciones, sin ajuste de minoritarios) permite leer qué descuenta la cotización: 0,0702 euros equivalen a 12 millones de EBITDA a unas 6 veces, a 10 millones a unas 7 veces o a 8 millones a unas 9 veces. Ninguna de esas combinaciones describe la Ezentis de hoy (5-6 millones de EBITDA anualizado); todas describen la Ezentis de 2028 si el plan se cumple en un 65-100%. Para un valor por encima de 0,10 euros hacen falta 12 millones de EBITDA a algo más de 8 veces o 14 a 7. Para volver a los 0,11 euros del máximo de 52 semanas, en torno a 15 millones a 7 veces. El semestre ha movido a la compañía una fila hacia arriba en credibilidad (el 7% de margen hace verosímiles los 10-12 millones), pero no ha movido la cotización a una casilla barata.
Qué descuenta hoy la cotización, en cifras
Capitalización: 56 millones de euros (801,9 millones de acciones a 0,0702 euros, cierre del 30 de septiembre); unos 61 millones con las acciones diluidas estimadas (~865 millones).
EV: unos 58 millones con la DFN de junio (2 millones); unos 64 millones sumando los pasivos estimados por compra de minoritarios.
EV/Ventas: 1,4 veces las ventas proforma de 2025; 0,7 veces las ventas proforma del semestre anualizadas (78 millones); 0,4 veces el objetivo 2028. Ezentis compra sus filiales a 0,4-0,75 veces ventas.
EV/EBITDA: 58 veces el reportado de 2025; 27 veces el proforma de 2025; 12 veces el proforma del semestre anualizado (5,0 millones); ~10 veces el run-rate 2026e; ~19 veces el run-rate atribuible; 5 veces el objetivo 2028 (sin dilución adicional).
Máximo/mínimo de 52 semanas: 0,1106 / 0,0624 euros (a 28 de septiembre de 2026). A 30 de septiembre, la acción ha devuelto la subida del día de resultados y cotiza un 37% por debajo del máximo pese a las adquisiciones y a los resultados, lo que indica que el mercado ya descuenta la dilución.
Para que la cotización actual esté justificada tiene que ocurrir, a la vez, que Ezentis alcance 10-12 millones de EBITDA en 2028, que no emita más de 900 millones de acciones y que el mercado la valore a 6-7 veces sin penalizar los minoritarios. Tras el semestre es un escenario más creíble que en mayo; sigue sin ser un escenario conservador. Para que Ezentis esté significativamente infravalorada tendría que superar el plan (16 millones de EBITDA o más) o convertirse en un consolidador con caja recurrente que merezca 9-10 veces, y para eso hacen falta al menos dos ejercicios de flujo de caja libre positivo publicado que todavía no existen.
Catalizadores a 12-24 meses, por orden de importancia
Resultados anuales de 2026 (febrero de 2027): primera foto con las cinco adquisiciones a perímetro completo durante un semestre. Lo que importa es que el margen EBITDA reportado se mantenga por encima del 6,5% con ADQA y Exyde dentro (el proforma del semestre, 6,4%, sugiere que costará), la DFN tras las compras del segundo semestre y, sobre todo, el flujo de caja operativo del ejercicio.
Margen EBITDA proforma 2026: es la variable que decide el plan. El objetivo implícito para 2026 (más de 80 millones de ingresos) es alcanzable por perímetro; el 7% del semestre es la primera prueba de que el margen también puede serlo.
Primer ejercicio con flujo de caja libre positivo publicado: cambiaría la categoría de la acción de "historia de crecimiento" a "negocio".
Nuevas adquisiciones y sus múltiplos: la compañía cumplió las tres operaciones prometidas para el primer semestre; cada compra futura a menos de 6 veces EBITDA, con ese EBITDA comunicado desde el anuncio, es positiva; una compra pagada con acciones por debajo de 0,07 euros sería negativa.
Crecimiento orgánico visible: que la cartera de proyectos (36,6 millones a 30 de junio) revierta el -12% del negocio tradicional y se traduzca en ventas cruzadas cuantificadas entre filiales.
Activación de bases imponibles negativas y consolidación fiscal: alcanzar el 75% en las filiales rentables permitiría aprovechar parte de los más de 500 millones de BINs; es un catalizador de beneficio neto, no de caja inmediata.
Convertible de Inveready (vencimiento en marzo de 2029): el precio de conversión es fijo, 0,0975 euros, un 39% por encima de la cotización del 30 de septiembre. Por debajo de ese precio se amortiza en efectivo; por encima, añade entre 51 y 65 millones de acciones emitidas a un precio superior al actual.
Cobertura de análisis: Ezentis está cubierta por Alantra, y GVC Gaesco y Lighthouse han iniciado cobertura recientemente; una base de análisis más amplia favorece la liquidez y el acceso a inversores institucionales.
Movimientos del accionista de referencia: compras adicionales de Nuriel serían positivas; una operación con otras compañías del grupo Elías exigiría escrutinio.
Riesgos: probabilidad, impacto e indicador de alerta
Riesgo
Probabilidad
Impacto
Por qué
Indicador de alerta
Ejecución / integración
Media
Alto
Seis negocios en 15 meses, gestionados por sus antiguos dueños con 25-45% del capital; incentivos a maximizar su filial, no el grupo
Salida de vendedores-gestores; margen de una filial por debajo del de su compra; sinergias no cuantificadas en dos años
Financiero
Baja-media (reducida tras el 1S)
Medio
DFN 2 M€ y caja 7,5 M€, pero compras pendientes de minoritarios y circulante intensivo
DFN > 2x EBITDA atribuible; nuevo convertible con descuento; deudores > 55% de ventas; amortización de Inveready en 2029 sin caja suficiente
Dilución
Alta (no descartada por la CEO, 17/09/2026)
Alto
Modelo 50% en acciones + compras de minoritarios + Inveready (a 0,0975 € fijo) + delegación del 50% al consejo + "la compañía no puede descartar ampliar capital de nuevo"
Acciones > 900 M antes de 2028; emisiones por debajo de 0,065 €; EBITDA por acción plano dos semestres
Valoración
Alta
Alto
La acción descuenta el plan cumplido a unas 6x; 27x el EBITDA proforma 2025; 12x el semestre anualizado
Margen FY26 < 6%; revisión del plan a la baja; EV/EBITDA run-rate > 12x sin flujo de caja libre positivo
Concentración
Media
Medio
EDA + ADQA > 70% de ingresos; exposición a construcción/reformas y retail; EDA muy concentrada en Cataluña
Un cliente > 10% de ventas; cartera de proyectos a la baja dos semestres seguidos; impago relevante
Liquidez bursátil
Alta (permanente)
Medio
Free float ~75% pero volumen diario de decenas de miles de euros; accionariado minorista
Spread > 2%; volumen medio inferior a 50.000 €/día
Gobierno corporativo
Media
Medio
Presidente-accionista con alta exposición pública; consejo pequeño; filiales dirigidas por sus antiguos dueños, que conservan el 25-45%
Reducción del peso de consejeros independientes; cualquier modificación en la opinión de auditoría
Operaciones vinculadas
Media
Medio
Préstamo de Nuriel capitalizado con descuento (con fairness opinion de una Big Four, no pública, según la compañía); posible M&A con empresas del entorno del accionista
Nuevas capitalizaciones de créditos de vinculadas sin derechos; compras a sociedades del grupo Elías
Asignación de capital
Media
Alto
Cinco sectores distintos; riesgo de comprar por volumen y no por retorno; precio de los tramos del 5% al alza (EDA de 4,6x a 7x sobre EBITDA 2025, según nuestro cálculo)
Compra sin EBITDA comunicado; múltiplo pagado > 7x (por encima de la tesis de compra de 4-5x y del techo de 6,5x de los tramos del 5%); entrada en un sexto sector
Ciclo económico
Media
Medio
Instalaciones y reformas son procíclicas; tipos al alza en 2026 encarecen la financiación de clientes y de Ezentis
Caída de licitación privada; alargamiento de plazos de cobro; retraso de proyectos en cartera
Cuadro de mando del accionista: diez indicadores
Indicador
Último dato (1S 2026)
Señal positiva
Señal de alarma
1. Ingresos orgánicos (negocio tradicional + filiales a perímetro constante)
Negocio tradicional -12%; ISS x2
Crecimiento > 5% a perímetro constante
Caída un segundo semestre consecutivo
2. Margen EBITDA reportado
7,0% (5,4% en 1S 2025; 2,9% en 2025)
> 6,5% en 2026 con perímetro completo; tendencia hacia 8%
< 5,5% a cierre de 2026
3. Diferencia EBITDA proforma vs reportado
0,7 M€ (2,5 vs 1,8)
Se estrecha; ajustes desglosados
Ajustes > 30% del reportado un segundo año
4. EBITDA por acción (consolidado y atribuible)
0,22 cént. (0,62 anualizado pf)
Crece más que el número de acciones cada ejercicio
Plano o a la baja con acciones al alza
5. Flujo de caja libre
No desglosado en la presentación del 1S; DFN -70% vía ampliación y caja adquirida
FCF positivo en 2027; estado de flujos incluido en la presentación de resultados
DFN sube sin adquisiciones que lo expliquen
6. DFN + pasivos por minoritarios / EBITDA atribuible
~2,7x (est.)
< 2x a cierre de 2026
> 3x o nuevo convertible con descuento
7. Número de acciones
801,9 M (jul 2026); más ampliaciones no descartadas
EBITDA comunicado con el anuncio; < 6x; con caja neta
Compra sin EBITDA; múltiplo pagado > 7x; asumiendo deuda
9. Cartera de proyectos
36,6 M€ a 30/06/2026 (+54% sobre dic 2025)
Crece sin nuevas adquisiciones en el periodo
Cae dos semestres seguidos
10. Deudores comerciales / ventas anuales
~50% (dic 2025); balance 1S pendiente de detalle
< 40%
> 55% o provisiones por impago
La comunidad de Rankia anticipaba el tono de los resultados días antes de su publicación:
Confirmado, el próximo jueves, día 17, Ezentis presentará los resultados semestre 2026. Creo que, comparativamente con periodos anteriores, son de un fuerte crecimiento en todos sus parámetros económicos.
— @Masalla, hilo Ezentis (EZE): seguimiento de la acción, 10 de septiembre de 2026
Acertó: el crecimiento fue fuerte porque el perímetro lo garantizaba, y el margen, que era lo que estaba en duda, también mejoró. Lo que este análisis sugiere seguir mirando es lo que los titulares no recogen: el crecimiento orgánico, la caja y las acciones. 👉 Foro de Ezentis en Rankia.
Tesis de inversión
Tesis alcista. Ezentis es una plataforma de consolidación en un mercado fragmentado, que compra a 0,4-0,75 veces ventas y 3-6 veces EBITDA con un papel que cotiza a 1,4 veces ventas y 27 veces el EBITDA proforma de 2025, con un accionista de referencia que ha demostrado disposición a poner dinero, un equipo que ha cerrado cinco compras, una ampliación sobresuscrita y un semestre con margen del 7% y beneficio antes de impuestos, y vientos de cola estructurales en electrificación, eficiencia energética y protección contra incendios. Si el margen se consolida en el 7-8% con el perímetro completo, si la caja llega en 2027 y si la dilución se frena en 900 millones de acciones, el EBITDA atribuible puede multiplicarse por tres y la acción valer 0,10-0,12 euros, un 40-70% más, con opción a más si el mercado le concede múltiplo de consolidador.
Tesis bajista. Ezentis es un conjunto de instaladoras de margen estrecho, cuyo negocio tradicional decrece un 12%, que consolida el 100% de un EBITDA del que solo le pertenece en torno a la mitad, que todavía no ha demostrado generación recurrente de flujo de caja libre, cuyo beneficio del semestre depende en dos terceras partes de créditos fiscales activados, que se financia con el 50% de cada compra en acciones y cuya consejera delegada no descarta nuevas ampliaciones. Si el margen a perímetro completo vuelve al 6% del proforma, si hay que pagar en acciones a 0,06-0,07 euros las compras de minoritarios y si continúan las conversiones de GTO con descuento sobre la cotización, el número de acciones supera los 1.000 millones y el valor por acción cae por debajo de 0,03 euros aunque el EBITDA consolidado siga creciendo. El crecimiento del EBITDA sería real; la destrucción de valor por acción, también.
Escenario central. Creemos más probable un resultado intermedio, algo más favorable que antes del semestre: Ezentis alcanza entre 125 y 145 millones de ingresos en 2028 con un margen del 6,5-7%, es decir, un EBITDA consolidado de 8,5-10 millones, con 900-950 millones de acciones. A 6,5-7,5 veces y ajustando por minoritarios, eso vale entre 0,04 y 0,06 euros por acción: por debajo de la cotización actual. El semestre ha demostrado que el margen del 7% es alcanzable, lo que reduce la probabilidad del escenario bajista; no ha demostrado todavía que sea sostenible con ADQA y Exyde dentro ni que se convierta en caja. La acción está, en nuestra opinión, valorada en línea con el cumplimiento del plan y por encima de nuestro escenario central, con una asimetría que ha mejorado pero sigue siendo desfavorable a estos precios, y que solo se corrige si los resultados anuales de febrero muestran márgenes por encima del 6,5% a perímetro completo y un flujo de caja operativo positivo.
Lo que el management tendría que demostrar para que la tesis funcione, en orden, con el estado tras el semestre:
Un margen EBITDA proforma 2026 superior al 6%, con desglose del reportado al proforma. Parcialmente cumplido: 7,0% reportado y 6,4% proforma en el semestre; falta el ejercicio completo.
El EBITDA de cada filial adquirida, publicado. Cumplido: la compañía publicó el EBITDA de 2025 de todas las filiales en la presentación de la junta de junio de 2026.
Flujo de caja libre positivo y visible, con el estado de flujos incorporado a las presentaciones de resultados. Pendiente.
Un techo explícito de acciones o un compromiso de no emitir por debajo de un precio. Pendiente; la compañía no descarta nuevas emisiones.
Crecimiento orgánico cuantificado y al menos una sinergia comercial medida en euros entre filiales. Cuantificado por primera vez (-12% en el negocio tradicional); sinergias todavía sin cifra.
Si decides seguir la acción o tomar posición, recuerda que es una small cap con volúmenes diarios muy reducidos: usa órdenes limitadas y dimensiona la posición para poder mantenerla dos años. Estos son los dos brókers con los que más opera la comunidad de Rankia en el Mercado Continuo:
Bróker
Comisión acciones españolas
Para qué encaja
Trade Republic
1 € por operación + spreads
Posiciones pequeñas y escalonadas en small caps del Continuo; efectivo remunerado al 3,04% TAE mientras esperas resultados
DEGIRO
~2 € + 0,03%
Órdenes limitadas con validez larga, profundidad de mercado y acceso a los derechos de suscripción en ampliaciones
Ezentis es una apuesta sobre la capacidad de un equipo pequeño, respaldado por un accionista de referencia que ha demostrado su disposición a apoyar financieramente a la compañía, para convertir seis instaladoras compradas a múltiplos contenidos en un grupo de servicios técnicos con márgenes del 7-8% y caja recurrente, antes de que la dilución necesaria para pagarlas se coma la mejora. El primer semestre de 2026 ha aportado la primera evidencia de lo primero (margen del 7%, beneficio antes de impuestos, deuda casi nula) y la indicación de lo segundo (la compañía no descarta nuevas emisiones). Si ocurren tres cosas a la vez (margen EBITDA por encima del 7% en 2028 con el perímetro completo, menos de 900 millones de acciones y un mercado que pague 8 veces por la recurrencia lograda), el valor razonable se sitúa en torno a 0,10 euros, un 40% por encima de la cotización. Si el margen a perímetro completo se queda en el 6-6,5% del proforma, el valor por acción del escenario central está en 0,04-0,06 euros, un 15-45% por debajo. Si además la dilución se dispara, el riesgo de valoración es de una caída sustancial del valor por acción aunque el EBITDA consolidado siga subiendo. A 0,0702 euros, el precio no remunera solo lo que Ezentis es hoy (unos 5 millones de EBITDA anualizado, de los que en torno a 3 corresponden a sus accionistas), sino buena parte del recorrido que el plan fija para 2028. El primer semestre ha hecho ese recorrido más creíble: margen del 7%, beneficio antes de impuestos y deuda neta casi nula. Lo que queda por demostrar (ese margen con todo el perímetro integrado, su conversión en caja y una dilución contenida) es lo que decidirá si el precio actual resulta exigente o atractivo. Los resultados anuales de febrero de 2027 serán la primera prueba.
Aviso: este documento tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. Las estimaciones y valoraciones son opiniones del analista basadas en información pública a la fecha indicada y pueden resultar erróneas. La inversión en small caps conlleva riesgos específicos (liquidez, dilución, información limitada, volatilidad) y puede suponer la pérdida total del capital invertido. Para decisiones de inversión relevantes, consulte con un asesor financiero registrado en la CNMV. Las estimaciones, valoraciones y conclusiones son responsabilidad exclusiva del analista.
Análisis actualizado el 30 de septiembre con los resultados del primer semestre de 2026 y el webinar de la consejera delegada en Rankia. Fuentes primarias: hechos relevantes de Grupo Ezentis en la CNMV, presentaciones de resultados 2025, 1T 2026 y 1S 2026, documento informativo de la ampliación de capital de abril de 2026 y acuerdos de la junta general de 29 de junio de 2026.