La historia de LTCM es la de los genios que confiaron demasiado en sus modelos. El 14 de octubre de 1997, Robert Merton y Myron Scholes recibieron el Nobel de Economía «por un nuevo método para determinar el valor de los derivados», la fórmula que desarrollaron junto a Fischer Black. (NobelPrize.org) Ambos se sentaban en el consejo de Long-Term Capital Management, el hedge fund que, menos de un año después, perdió 4.600 millones de dólares en menos de cuatro meses y necesitó un rescate de 3.600 millones organizado por la Reserva Federal de Nueva York. (CFA Institute)
En esta efeméride repasamos qué premió la Academia sueca, cómo el fondo de los premios Nobel estuvo a punto de tumbar el sistema financiero, por qué las colas de la distribución acabaron con él y qué lecciones sirven hoy al inversor particular. En Rankia, @fernan2 ya diseccionó el caso en LTCM: la historia y LTCM: otras conclusiones; aquí lo actualizamos con datos y fuentes oficiales.
El Nobel del 14 de octubre de 1997
En 1973, Black y Scholes publicaron la fórmula que lleva su nombre, y Merton la generalizó en muchas direcciones. La Academia la consideró una de las contribuciones más destacadas a la economía de los 25 años anteriores y le atribuyó haber sentado las bases del rápido crecimiento de los mercados de derivados. Black no pudo recibir el premio porque había muerto en 1995. (NobelPrize.org) Su gran aportación fue demostrar que, para valorar una opción, no hace falta estimar ninguna prima de riesgo. (NobelPrize.org)
El modelo, eso sí, partía de supuestos ideales, como que se puede negociar de forma continua y sin costes de transacción. (Comité Nobel) Scholes reconoció ese mismo día que, cuando publicaron su trabajo, ninguno de los dos imaginaba el uso tan amplio que tendría. (Stanford) Hoy sigue siendo la base para entender cómo se determina la prima de una opción.
LTCM: el fondo de los genios
Long-Term Capital Management empezó a operar el 24 de febrero de 1994 con algo más de 1.010 millones de dólares. (Wikipedia) Lo fundó John Meriwether, antiguo vicepresidente y jefe de bonos de Salomon Brothers, y logró rentabilidades anualizadas de más del 40% netas de comisiones en sus primeros años. (CFA Institute) Su estrategia era buscar pequeñas diferencias de precio entre bonos parecidos y multiplicarlas con deuda: a finales de 1997 tenía unos 7.000 millones de capital y una cartera de unos 125.000 millones, un apalancamiento de unas 25 veces, además de derivados fuera de balance por un nominal superior a 1,25 billones. (Market Histories)
1998: del Nobel a la quiebra
En agosto de 1998, Rusia devaluó el rublo y dejó de pagar su deuda. Los inversores huyeron hacia los activos más seguros y las diferencias de precio que LTCM esperaba que se cerraran se abrieron todavía más. Solo en agosto el fondo perdió 1.850 millones, cerca del 45% de su capital restante. (Market Histories) En las tres primeras semanas de septiembre su patrimonio cayó de 2.300 a 400 millones, con pasivos de más de 100.000 millones: un apalancamiento efectivo de más de 250 veces. (Wikiwand)
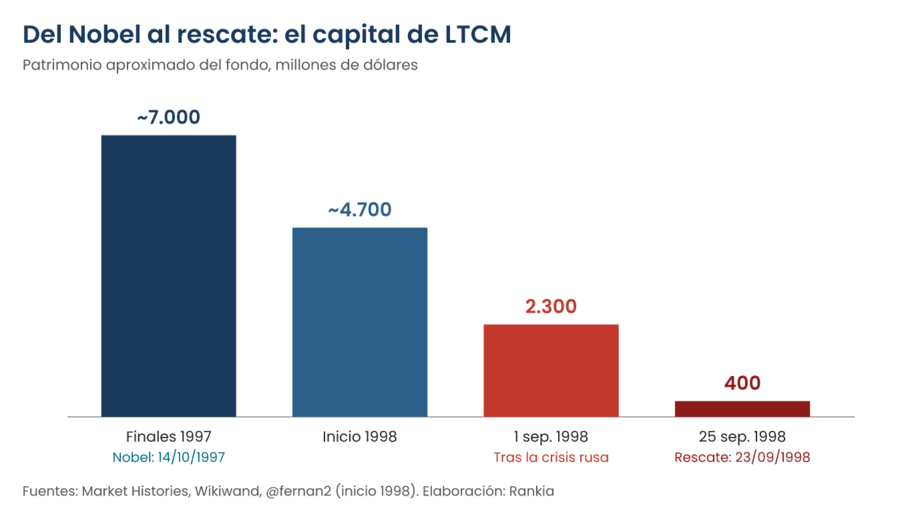
El 23 de septiembre de 1998, catorce bancos y sociedades de valores acordaron crear un consorcio para recapitalizar LTCM con unos 3.600 millones a cambio del 90% del fondo. Según la oficina de auditoría del Congreso de EE.UU., el fondo había perdido más del 90% de su capital entre enero y septiembre. (GAO) El fondo se liquidó y disolvió a principios de 2000. (CFA Institute)
Fecha |
Qué pasó |
|---|---|
14/10/1997 |
Nobel de Economía para Merton y Scholes |
Finales de 1997 |
~7.000 M$ de capital, ~125.000 M$ en activos (25x) |
Agosto 1998 |
Rusia devalúa el rublo y suspende pagos |
Agosto 1998 |
LTCM pierde 1.850 M$, ~45% de su capital restante |
23/09/1998 |
Rescate de 14 entidades: ~3.600 M$ por el 90% del fondo |
Principios de 2000 |
Liquidación y disolución del fondo |
Un cálculo propio: las colas que el modelo no veía
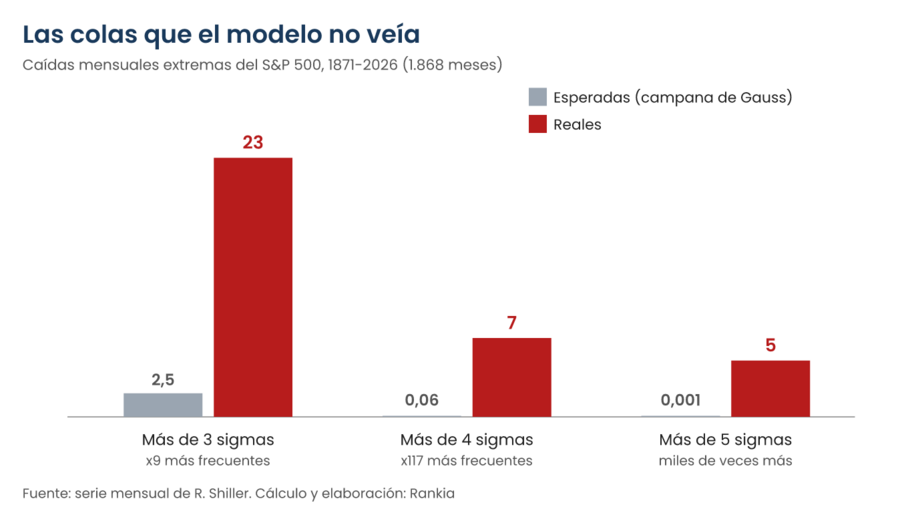
Los modelos de riesgo de LTCM, como muchos de la época, suponían que los movimientos del mercado siguen una distribución normal, la campana de Gauss. Para comprobar hasta qué punto falla ese supuesto, hemos analizado 1.868 meses del S&P 500 (1871-2026) y contado cuántas caídas extremas ha habido de verdad frente a las que predice una distribución normal:
Caída mensual mayor de… |
Casos esperados con la campana de Gauss |
Casos reales |
|---|---|---|
3 desviaciones típicas |
~2,5 |
23 |
4 desviaciones típicas |
~0,06 |
7 |
5 desviaciones típicas |
~0,001 |
5 |
Cálculo de Rankia con la serie mensual de Robert Shiller. Las caídas extremas son entre nueve y miles de veces más frecuentes de lo que dice el modelo. Y para dimensionar el error: según una distribución normal, una pérdida diaria de 10 desviaciones típicas, como las que se atribuyen a 1998, debería ocurrir de media una vez cada 520 trillones de años, decenas de miles de millones de veces la edad del universo.
La moraleja: los modelos perfectos fallan cuando el mundo no se comporta como dice la fórmula
1. Un modelo es un mapa, no el territorio. La fórmula de Black-Scholes es brillante, pero se apoya en supuestos ideales. Cuando el mercado deja de comportarse según esos supuestos, el mapa deja de servir justo cuando más se necesita.
2. Las colas son más gordas de lo que parecen. Los sucesos «imposibles» pasan varias veces por generación. Quien construye su cartera suponiendo que no habrá un 1987, un 1998 o un 2008 está construyendo sobre arena.
3. El apalancamiento convierte un error de modelo en una quiebra. Con poca deuda, LTCM habría sufrido pérdidas; con 25 veces, desapareció. Es el mismo hilo de el viernes 13 de 1989 y de los fondos de pensiones británicos en 2022.
4. La liquidez desaparece cuando todos quieren salir. LTCM no podía vender sus posiciones sin hundir los precios. @fernan2 lo explicó en LTCM: lección sobre liquidez.
Cuándo la lección no funciona
Culpar a la fórmula sería injusto. Black-Scholes sigue usándose a diario en los mercados de opciones de todo el mundo, y la propia Academia destacó que su método se aplica también a garantías y contratos de seguro. (NobelPrize.org) Lo que hundió a LTCM no fue un error matemático en la fórmula, sino el uso que hizo de modelos de riesgo con supuestos optimistas, combinado con un apalancamiento extremo y posiciones imposibles de deshacer.
Además, el rescate lo pusieron bancos y sociedades de valores privados, no el contribuyente (GAO), y según varias reconstrucciones el fondo devolvió los cerca de 3.600 millones aportados antes de disolverse en 2000, tras vender casi todas sus posiciones. (CGAA) Muchas de las apuestas de LTCM eran correctas a largo plazo; el problema fue que no pudo aguantarlas. Como resume una frase atribuida a Keynes, los mercados pueden seguir siendo irracionales más tiempo del que tú puedes seguir siendo solvente.
Cómo invertir hoy sin depender de un modelo perfecto
Para el inversor particular, la lección de LTCM se traduce en humildad: diversificar de verdad, no usar deuda y dar por hecho que habrá caídas que ningún modelo anticipa. Una cartera de fondos indexados o ETFs globales, sin apalancamiento, aguanta las colas gordas porque no obliga a vender en el peor momento. Y si quieres usar opciones, empieza por estrategias básicas y de riesgo limitado.
Paso 1 — Elige un bróker para invertir con dinero propio
Bróker |
Comisión orientativa |
Para qué sirve aquí |
|---|---|---|
Selección de ETFs con comisión reducida |
ETFs globales y acceso a opciones en mercados regulados |
|
1 € por operación |
Planes de inversión periódicos en ETFs desde 1 € |
|
0 € en acciones y ETFs (0,15% por cambio de divisa) |
Acciones y ETFs con fracciones, sin margen |
|
0,1% por operación |
Acciones y ETFs reales y fraccionados |

Mejor broker para comprar acciones 2025

IBAN español y cuenta remunerada al 3,04% TAE

*Aplican términos
Código de bienvenida hasta 100€: RANKIAES100
Paso 2 — Haz tu propia prueba de estrés
Antes de invertir, pregúntate qué pasaría si tu cartera cayera un 40% o un 50%, como en 2008, y si podrías mantenerla sin vender. Si la respuesta es no, reduce el riesgo; y si usas apalancamiento, revisa la anti-guía de invertir con deuda. Compara opciones en los mejores brókers online en España.
Invierte desde 1€ con 3,5 % de interés y sin comisiones

-
💶Depósito mínimo1,00 €
-
📝RegulaciónBaFIN (Alemania)
-
⭐️Puntuación8.25/10
Paso 3 — Fiscalidad para el inversor español
Las plusvalías de acciones, ETFs y opciones tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante). Los fondos de inversión permiten traspasos sin tributar, a diferencia de los ETFs. Si tus activos en el extranjero superan los 50.000 €, revisa la obligación del modelo 720.
Perspectiva de la comunidad Rankia
En 2007, cuando los derivados de crédito empezaban a dar los primeros sustos, @fernan2 recuperó la historia de LTCM en su blog de Rankia como preludio de lo que vendría. Sobre los modelos de riesgo del fondo, escribió:
"Algo que los modelos matemáticos de riesgo de LTCM juzgaban como altamente improbable de que ocurriera en toda la vida del universo (...) ocurrió en menos de cinco años!!"
Y en sus conclusiones dejó una lección que sirve tanto para un hedge fund como para cualquier cartera:
"No podemos suponer que las correlaciones que se dan en circunstancias ordinarias de mercado se vayan a mantener cuando se produzcan situaciones extraordinarias. Con frecuencia, cuando vienen los palos, no se salva ni el tato..."
👉 Lee la serie completa: LTCM: la historia, lección sobre liquidez, estrategias long-short, otras conclusiones y horas brujas y cisnes negros
Un año después de aquellos artículos llegó la quiebra de Lehman Brothers, y las correlaciones volvieron a dispararse a la vez en todos los mercados, exactamente como advertía la serie.
Otras efemérides de bolsa con moraleja
Octubre es el mes de los Nobel de Economía: el 9 de octubre de Kahneman y Thaler explicó por qué no somos racionales, y el de Scholes y Merton, por qué los modelos tampoco lo son del todo. Para ver el mismo patrón de deuda y colas gordas, lee la quiebra de Archegos y la caída de Lehman Brothers. Para elegir dónde invertir, usa el comparador de brókers de Rankia.
Preguntas frecuentes
¿Por qué ganaron el Nobel Scholes y Merton?
Por desarrollar, junto a Fischer Black, un nuevo método para determinar el valor de los derivados: la fórmula de Black-Scholes, publicada en 1973, y su generalización por Merton. El premio se anunció el 14 de octubre de 1997.
Por desarrollar, junto a Fischer Black, un nuevo método para determinar el valor de los derivados: la fórmula de Black-Scholes, publicada en 1973, y su generalización por Merton. El premio se anunció el 14 de octubre de 1997.
¿Qué era LTCM?
Long-Term Capital Management, un hedge fund fundado en 1994 por John Meriwether en cuyo consejo estaban Scholes y Merton. Buscaba pequeñas diferencias de precio entre bonos y las multiplicaba con mucha deuda.
Long-Term Capital Management, un hedge fund fundado en 1994 por John Meriwether en cuyo consejo estaban Scholes y Merton. Buscaba pequeñas diferencias de precio entre bonos y las multiplicaba con mucha deuda.
¿Por qué quebró LTCM?
Por la combinación de un apalancamiento de unas 25 veces, posiciones poco líquidas y modelos de riesgo que subestimaban los sucesos extremos. La crisis rusa de agosto de 1998 le hizo perder 4.600 millones en menos de cuatro meses.
Por la combinación de un apalancamiento de unas 25 veces, posiciones poco líquidas y modelos de riesgo que subestimaban los sucesos extremos. La crisis rusa de agosto de 1998 le hizo perder 4.600 millones en menos de cuatro meses.
¿Quién rescató a LTCM?
Un consorcio de 14 bancos y sociedades de valores, reunido por la Reserva Federal de Nueva York, que aportó unos 3.600 millones de dólares a cambio del 90% del fondo el 23 de septiembre de 1998.
Un consorcio de 14 bancos y sociedades de valores, reunido por la Reserva Federal de Nueva York, que aportó unos 3.600 millones de dólares a cambio del 90% del fondo el 23 de septiembre de 1998.
¿Qué puede aprender un inversor particular de LTCM?
Que ningún modelo anticipa todos los riesgos, que las caídas extremas son más frecuentes de lo que parece y que el apalancamiento convierte un error en una ruina. Compara brókers para invertir con dinero propio en el comparador de brókers. No es una recomendación de inversión.
Que ningún modelo anticipa todos los riesgos, que las caídas extremas son más frecuentes de lo que parece y que el apalancamiento convierte un error en una ruina. Compara brókers para invertir con dinero propio en el comparador de brókers. No es una recomendación de inversión.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones, ETFs y derivados conlleva riesgo de pérdida de capital y las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.