Jackson Hole 2026: qué es, conclusiones de Warsh y próxima reunión
Jackson Hole 2026: qué es, conclusiones de Warsh y próxima reunión
Jackson Hole 2026 se celebró del 27 al 29 de agosto con la innovación financiera como tema y el debut de Kevin Warsh como presidente de la Fed. Qué dijo, qué no dijo, cómo reaccionaron bonos, bolsa y oro, qué vigilar antes del FOMC del 16 de septiembre y cuándo será la edición de 2027.
Jackson Hole 2026 ya se ha celebrado. El simposio que organiza cada año la Reserva Federal de Kansas City reunió del 27 al 29 de agosto de 2026 a unos 120 banqueros centrales, economistas y académicos en el Jackson Lake Lodge de Wyoming, bajo el título "Financial Innovation: Implications for Payments and Policy". Fue la primera edición dedicada a los pagos, las stablecoins y la tokenización en 49 años de historia, y también la primera con Kevin Warsh como presidente de la Fed. Su discurso del viernes 28, titulado "In Our Time", no anunció ninguna decisión, pero dejó claro que la inflación (PCE del 3,7%) es la prioridad y que la Fed "tiene trabajo por hacer": la probabilidad de una subida de tipos el 16 de septiembre pasó del 35% al 60% en tres sesiones.
En este artículo encontrarás qué es Jackson Hole y por qué mueve a los mercados aunque no decida tipos, qué ocurrió en la edición de 2026 (con el discurso de Warsh, pero también con el debate sobre stablecoins que era el verdadero tema oficial), cómo reaccionaron bonos, bolsa, dólar y oro, qué hay que vigilar de aquí al próximo FOMC y cuándo será Jackson Hole 2027. (Fuentes principales: discurso íntegro de Warsh en federalreserve.gov, agenda y papers en kansascityfed.org; datos de mercado a cierre del 31 de agosto de 2026.)
Probabilidad de subida de la Fed en septiembre y reacción de los mercados al discurso de Warsh en Jackson Hole 2026
Jackson Hole es el nombre coloquial del Economic Policy Symposium que organiza desde 1978 la Reserva Federal de Kansas City, uno de los doce bancos regionales que componen la Reserva Federal de Estados Unidos. Se celebra cada año a finales de agosto, de jueves a sábado, en el Jackson Lake Lodge del Parque Nacional de Grand Teton (Wyoming), un alojamiento del Servicio de Parques Nacionales sin spa ni gimnasio que sigue abierto al público durante el encuentro.
Mapa de Jackson Hole y sus alrededores. Fuente: Jackson Hole Camber
La asistencia es solo por invitación: la Fed de Kansas City elige cada año un tema, encarga papers académicos sobre él y selecciona a unos 120 participantes de unos 40 bancos centrales, universidades, organismos como el FMI y el BIS, y una docena de medios. Todos pagan una cuota que cubre los costes del evento. Las sesiones son cerradas, pero los papers se publican en la web en el momento de presentarse y, desde 2020, el discurso del presidente de la Fed se emite en directo en YouTube.
¿Y Por qué el meeting se celebra en Jackson Hole?
Su origen se remonta a 1978, pero adquirió relevancia mundial cuando en 1982 se trasladó a Jackson Hole para atraer al entonces presidente de la Reserva Federal, Paul Volcker, quien era un gran aficionado a la pesca, y mostró un gran interés en acudir a la cita, siempre y cuando fuera en un lugar que pudiera combinar su labor profesional, con su amor por la naturaleza.
Te dejo el vídeo del canal de Rankia que explica en pocos minutos qué es el simposio y por qué se sigue tanto:
Jackson Hole no es una reunión de la Fed: qué se decide y qué no
Conviene fijar una idea antes de seguir: en Jackson Hole no se toma ninguna decisión sobre los tipos de interés. Las decisiones las adopta el FOMC (Comité Federal de Mercado Abierto) en sus ocho reuniones anuales, con votación, comunicado oficial y rueda de prensa. Jackson Hole es un foro académico donde el presidente de la Fed pronuncia un discurso, no una reunión de política monetaria. Esta tabla resume las diferencias que más confunden:
Evento
Qué es
¿Se deciden tipos?
Por qué mueve el mercado
Jackson Hole
Simposio académico anual de la Fed de Kansas City (finales de agosto)
No
El presidente de la Fed explica su lectura de la economía y su marco de actuación tres semanas antes del FOMC de septiembre
Reunión del FOMC
Ocho reuniones al año del comité de política monetaria
Sí, por votación
Fija el tipo oficial; en marzo, junio, septiembre y diciembre publica además el dot plot de previsiones
Discursos de miembros de la Fed
Intervenciones individuales de gobernadores y presidentes regionales
No
Muestran las divisiones internas del comité y anticipan el sentido de los votos
Datos macro
Empleo (BLS), IPC (BLS), PCE (BEA), PIB
No
Son la materia prima de la decisión; en 2026 la Fed ha dicho que actúa sobre datos, no sobre guías previas
Entonces, ¿por qué mueve tanto los mercados? Porque es el único momento del año en que el presidente de la Fed dispone de media hora, sin las ataduras de un comunicado consensuado ni las preguntas de una rueda de prensa, para explicar cómo piensa. Y como el FOMC de septiembre llega apenas tres semanas después, el mercado usa ese discurso para recalibrar sus apuestas. Las expectativas son las que mueven los precios de bonos, divisas y bolsa mucho antes de que la decisión se produzca.
Jackson Hole 2026: fechas, tema y participantes
La 49ª edición se celebró del jueves 27 al sábado 29 de agosto de 2026. El tema oficial, elegido por la Fed de Kansas City, fue "Financial Innovation: Implications for Payments and Policy": cómo la innovación en el sistema de pagos (pagos instantáneos, criptomonedas, stablecoins, tokenización) afecta al futuro de la moneda, la banca, la implementación de la política monetaria y la integración financiera global. Era la primera vez en la historia del simposio que el programa giraba en torno a los pagos y los activos digitales.
Jackson Hole 2026 fue el primer simposio de Kevin Warsh como presidente de la Fed
El programa, presidido el viernes por Kristin Forbes (MIT) y el sábado por Anil Kashyap (Chicago), incluyó cuatro papers con sus ponentes y dos paneles: Eswar Prasad (Cornell) sobre innovación financiera y sistema monetario internacional, con Catherine Mann (Banco de Inglaterra) como ponente; Darrell Duffie (Stanford) sobre finanzas tokenizadas, con Isabel Schnabel (BCE) respondiendo; un panel con Pablo Hernández de Cos (BIS), Stefano Scarpetta (OCDE) y Kristalina Georgieva (FMI); el almuerzo con Kenneth Rogoff (Harvard); y el sábado los papers de Christine Parlour (Berkeley) sobre el futuro de la banca y Markus Brunnermeier (Princeton) sobre la financiación de la innovación, con Raghuram Rajan como ponente. Entre los banqueros centrales presentes estuvieron también Andrew Bailey (Banco de Inglaterra) y Tiff Macklem (Banco de Canadá). Christine Lagarde, que sí intervino en 2025, no figuró en la agenda pública de 2026.
Pero el protagonista fue el discurso inaugural del viernes 28 a las 10:00 h ET (16:00 h en España): el estreno de Kevin Warsh, que ese día cumplía exactamente 100 días como presidente de la Fed tras suceder a Jerome Powell el 22 de mayo.
Qué dijo Kevin Warsh en Jackson Hole 2026: el discurso "In Our Time"
Warsh llegaba a Wyoming con el tipo oficial en el 3,50%-3,75% desde diciembre de 2025, dos reuniones del FOMC presididas sin cambios, la inflación PCE en el 3,7%, el bono a 30 años en su nivel más alto desde 2007 (5,31% el 17 de agosto) y una crítica constante: no había explicado su "función de reacción", es decir, qué datos le harían subir o bajar tipos. El discurso, que puedes leer íntegro en la web de la Reserva Federal, se estructuró en cuatro bloques. Separamos en cada uno lo que dijo de cómo se interpretó.
1. Inteligencia artificial: "un nuevo factor de producción"
Lo que dijo. Abrió con la IA, a la que calificó de "punto de inflexión de la historia" que ha enterrado la tesis del estancamiento secular. Citó ventas anualizadas de tokens de los dos principales laboratorios por encima de 100.000 millones de dólares (+500% en un año) y planteó las preguntas abiertas: si la IA elevará la productividad de forma sostenida y cuándo, si los tokens complementarán o sustituirán al trabajo, y quién capturará el excedente (laboratorios, fabricantes de chips, energía y nube al principio; empresas y consumidores con el tiempo). Anunció que un grupo de trabajo sobre productividad y empleo estudia estas cuestiones, pero fue explícito: sus recomendaciones "no tienen ninguna influencia en las decisiones de la coyuntura actual".
Cómo se interpretó. Como una señal de que Warsh es más optimista que pesimista sobre la IA y de que no piensa usar la promesa de productividad futura como excusa para tolerar inflación hoy. Es relevante para el inversor porque desactiva una de las tesis alcistas de 2026: la de que la Fed permitiría "correr caliente" a la economía confiando en la desinflación tecnológica.
2. Adiós al forward guidance: "no lo llamen guía"
Lo que dijo. Defendió su decisión más polémica: acabar con la forward guidance, la práctica de anticipar la senda de tipos que la propia Fed introdujo en 2008 y que, en su opinión, "ha agotado su bienvenida". Argumentó que sobrecompartir deliberaciones y comprometerse con decisiones futuras "lleva a mercados, empresas y hogares por mal camino" y limita la libertad del comité. Describió el "problema de la sala de espejos": si los mercados miran a la Fed y la Fed mira a los mercados, ambos se ciegan ante los cambios. Y rechazó explícitamente la alternativa que muchos pedían, una función de reacción explícita tipo regla de Taylor: "nuestro conocimiento no llega tan lejos, al menos todavía". Recordó que la guía de 2021 "pudo haber ralentizado la respuesta a la inflación".
Cómo se interpretó. Con división. Para Deutsche Bank, el discurso "sorprendió por su especificidad" pese a la negativa a dar guía; para Swissquote, Warsh "no ha recuperado del todo su credibilidad". La lectura mayoritaria fue que la Fed de Warsh seguirá explicando cómo ve la economía, pero no qué va a hacer, y que esa menor previsibilidad es en sí misma una nueva fuente de volatilidad para bonos y divisas. Nuestra guía sobre qué significa hawkish y dovish explica por qué el tono de estos mensajes importa tanto como su contenido.
3. Siete principios: PCE, tipos cortos y "el dinero importa"
Lo que dijo. Enumeró los principios que guiarán su mandato: decidir sobre tendencias y no sobre datos aislados o "noticias de ayer"; asumir que el equilibrio entre oferta y demanda solo se infiere; que el objetivo del 2% medido por el PCE es "firme y fijo" y que "la inflación no revierte sola a la media, es trabajo de la Fed"; que el doble mandato no funciona "con propósitos cruzados" porque la inflación alta daña el empleo; que los tipos a corto son "la herramienta predominante" y las políticas no convencionales deben reservarse para crisis genuinas; que "el dinero importa" y hay que vigilar la creación monetaria del banco central y de la banca; y que una Fed "más callada y más deliberada" cumple mejor su misión.
Cómo se interpretó. Dos detalles pesaron más que el resto. Nombrar el PCE como la medida sobre la que actuará despejó la confusión que dejó su rueda de prensa de julio, cuando no quedó claro si miraba el IPC o el PCE. Y reafirmar los tipos cortos como herramienta principal fue leído por Gavekal como una señal de que seguirá acortando la duración del balance de la Fed, en un momento en que el Tesoro estadounidense ha duplicado sus recompras de deuda a largo plazo para contener las rentabilidades: una posible fuente de fricción entre política monetaria y fiscal.
4. La economía hoy: "impresionado" con la actividad, "preocupado" con los precios
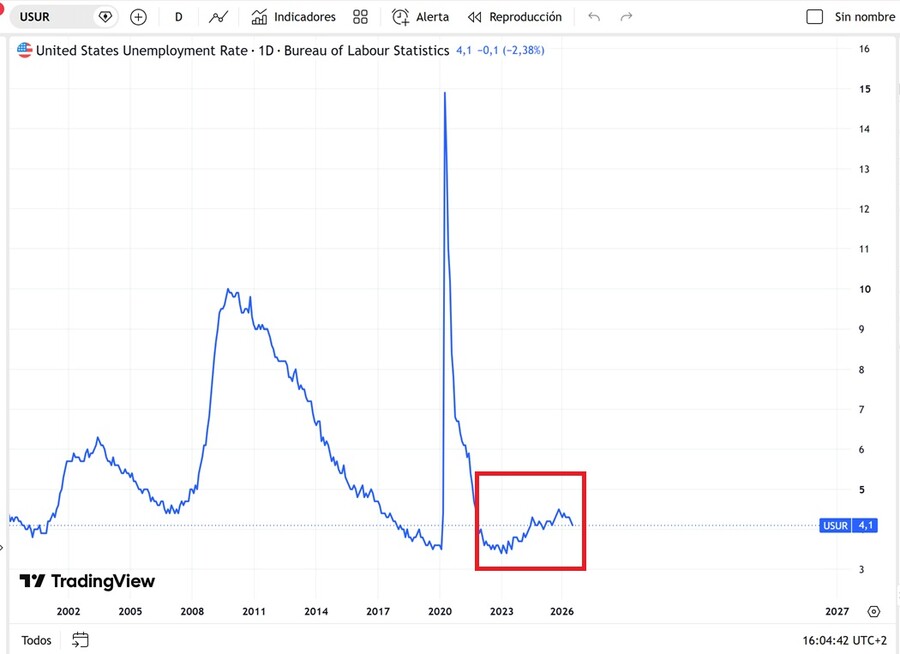
Lo que dijo. Ofreció el diagnóstico más detallado desde que asumió el cargo. Sobre actividad: inversión en equipos e intangibles creciendo cerca del 9% anual (máximo desde 2021, más de la mitad atribuible a la IA), beneficios del S&P 500 al alza más de un 20%, diferenciales de crédito cerca de mínimos históricos, bancos relajando estándares de préstamo y consumo real creciendo más del 2%. Su conclusión textual: "me costaría describir las condiciones financieras generales como restrictivas". Sobre empleo: paro del 4,1% estable durante dos años, peticiones de desempleo cerca de mínimos de décadas y un mercado laboral que considera "coherente con el pleno empleo", donde las bajas contrataciones responden a que la oferta de trabajo apenas crece.
El ratio de desempleo de EEUU subió al 4,1% durante los últimos años
Sobre inflación fue donde endureció el tono: el PCE interanual está en el 3,7% y la variación a seis meses anualizada en el 4,1%; el 54% de los 199 componentes del PCE sube más del 3% (frente al 32% de las dos décadas previas a la pandemia); los datos del verano, "mejores de lo esperado, no me dicen que las tendencias subyacentes hayan mejorado de forma significativa"; el crecimiento salarial "no ha sido un indicador fiable de la inflación futura"; y "la responsabilidad de 65 meses de inflación elevada recae directamente sobre el banco central". Su criterio: "debemos estar seguros de que la inflación subyacente se mueve hacia el objetivo con claridad y a la velocidad suficiente. De lo contrario, tenemos trabajo por hacer". Cerró con la frase que resume el discurso: "estoy comprometido con una disciplina, no con una decisión".
Cómo se interpretó. Como el mensaje más hawkish que ha dado. Un banquero central que describe pleno empleo, condiciones financieras no restrictivas e inflación casi dos puntos por encima del objetivo está describiendo, sin nombrarlo, un escenario que justifica subir tipos. Danske Bank lo resumió como "un cambio respecto a julio, cuando Warsh había enfatizado el papel de los mercados en fijar la dirección de los tipos"; ING consideró que hizo "lo suficiente para validar" la apuesta del mercado por una subida.
Lo que Warsh no dijo
Tres ausencias importan tanto como lo dicho. No mencionó qué haría si los datos de septiembre sorprendieran a la baja, ni cuánta inflación está dispuesto a tolerar y durante cuánto tiempo, ni el nivel de tipos que considera neutral: era coherente con su rechazo a la guía, pero deja al mercado sin referencia si el informe de empleo o el IPC cambian el cuadro. No habló de la independencia de la Fed frente a la Casa Blanca de forma explícita, como sí hizo Powell en 2025, aunque asumir públicamente la responsabilidad de la inflación y abrir la puerta a subir tipos con un presidente que exige lo contrario fue leído por muchos analistas como una afirmación práctica de esa independencia. Y apenas tocó el tema oficial del simposio: dedicó una frase a la innovación y ninguna a las stablecoins, que eran el asunto del resto del programa.
Más allá de Warsh: stablecoins, tokenización y el futuro de los pagos
Aquí está la parte de Jackson Hole 2026 que casi nadie contó y que más importa a medio plazo. Mientras los titulares se quedaban con la subida de septiembre, los papers y paneles del simposio abordaron por primera vez cómo el dinero digital privado cambia la política monetaria. Estas fueron las ideas relevantes para el inversor, según los documentos publicados por la Fed de Kansas City:
Las stablecoins refuerzan al dólar, no lo sustituyen. El paper de Eswar Prasad sostiene que las stablecoins denominadas en dólares extienden el alcance del billete verde en lugar de erosionarlo. El dato de fondo lo dio meses antes el Consejo de Asesores Económicos de la Casa Blanca: emisores como Circle y Tether ya poseen más deuda del Tesoro estadounidense que acreedores soberanos como Arabia Saudí o Corea del Sur, y cada 3.500 millones de entradas en stablecoins rebajan entre 5 y 8 puntos básicos la rentabilidad de las letras a tres meses. Es dinero privado tirando del tramo corto de la curva pública.
La tokenización necesita al banco central, no al revés. Darrell Duffie argumentó que las finanzas tokenizadas (bonos, repos, colateral en blockchain) no pueden escalar a los mercados de billones de dólares sin un activo de liquidación seguro, y que ni las stablecoins ni los depósitos tokenizados sirven para ese papel: "hasta que los grandes bancos centrales ofrezcan pagos programables 24 horas, siete días a la semana", la tokenización no alcanzará su escala eficiente sin crear riesgos de estabilidad. Isabel Schnabel, que en junio había advertido en Seúl de que los bancos centrales "no pueden seguir siendo observadores pasivos", respondió por el BCE, cuya vía es el euro digital (CBDC).
Riesgos para emergentes y disciplina fiscal. Kristalina Georgieva (FMI) planteó tres avisos: la tokenización exige una respuesta regulatoria coordinada internacionalmente, "difícil en un mundo geopolíticamente fragmentado"; las stablecoins pueden complicar la vida a los países emergentes, que necesitarán más reservas de divisas; y aunque abaraten la financiación de algunos Tesoros, "no evitarán el trabajo pesado fiscal". En un sistema "más fluido", concluyó, los riesgos se transmiten más rápido y "la penalización por los errores de política es mayor".
El futuro de la banca. Christine Parlour analizó qué pasa con el negocio bancario cuando los depósitos compiten con dinero digital privado que paga interés y se mueve al instante, y Markus Brunnermeier cómo financiar la innovación en ese entorno. Kenneth Rogoff, autor de La maldición del efectivo, cerró el viernes con su conocida tesis de que las criptomonedas son "un billete de 100 dólares sobrealimentado".
Para el inversor español, la lectura es concreta: el marco regulatorio de las stablecoins (la ley GENIUS en Estados Unidos desde julio de 2025, MiCA en Europa) está convirtiendo a sus emisores en compradores estructurales de deuda pública a corto plazo, y la pregunta ya no es si los bancos centrales toleran el dinero digital privado, sino qué infraestructura pública construyen para no perder el control de la liquidación. Si quieres el contexto de mercado, tienes nuestra guía sobre las principales criptomonedas. Y un apunte de sesión: Bitcoin cayó de 79.500 a 77.000 dólares durante el discurso de Warsh, reaccionando a los tipos y no al debate sobre stablecoins, que se desarrolla en otro calendario.
Las principales conclusiones de Jackson Hole 2026
Si hay que recordar cinco cosas de la edición de 2026, son estas:
La inflación es la prioridad y la Fed lo asume como responsabilidad propia. Warsh describió un PCE al 3,7% (4,1% a seis meses) con el 54% de la cesta subiendo más del 3%, y dijo que el foco "debe estar ahora en los precios". Fue el mensaje más claramente hawkish.
Las condiciones financieras "no son restrictivas". Esta frase cambió respecto a julio, cuando Warsh sugirió que la subida de los bonos largos ya endurecía por sí sola las condiciones. Para el mercado fue la segunda señal restrictiva: si el entorno no aprieta, la Fed tiene que apretar.
El PCE es la medida sobre la que actúa la Fed. Una aclaración técnica con consecuencias prácticas: los inversores saben ahora qué dato mirar (el PCE de finales de cada mes, no el IPC de mediados).
La Fed será menos predecible por diseño. Sin forward guidance ni función de reacción explícita, cada reunión es más binaria y los datos pesan más. La única señal dovish del discurso fue precisamente esta negativa a comprometerse: "una disciplina, no una decisión" deja abierta la posibilidad de esperar si los datos mejoran.
El sistema de pagos entra en la agenda de los bancos centrales. Por primera vez, stablecoins, tokenización y CBDC fueron el tema oficial. No hubo anuncios, pero sí un consenso académico: el dinero digital privado ya afecta a la deuda pública y a la banca, y los bancos centrales tendrán que ofrecer infraestructura de liquidación 24/7 o perder terreno.
Qué quedó abierto: cuánta inflación tolerará Warsh y durante cuánto tiempo, si la Fed y el Tesoro chocarán por la gestión de la curva (el Tesoro compra bonos largos mientras la Fed prefiere acortar su balance), y si la brecha entre lo que el comité insinúa y lo que el mercado descuenta se cerrará en septiembre o seguirá generando volatilidad. Si el mensaje fue ambiguo en algo, fue en el momento: Warsh dejó claro hacia dónde se inclina, pero deliberadamente no dijo cuándo.
Impacto en los mercados: cómo reaccionaron bolsa, bonos, dólar y oro
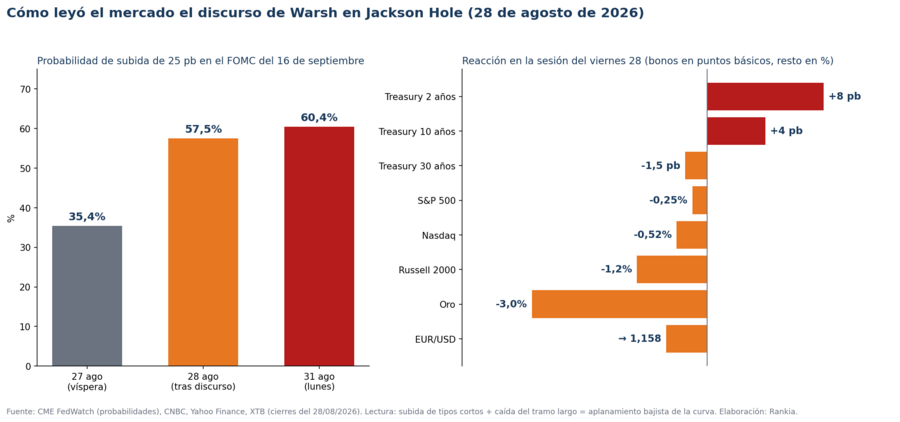
La reacción inmediata fue la de un discurso hawkish recibido con orden. El mercado de futuros elevó la probabilidad de una subida de 25 puntos básicos en el FOMC del 16 de septiembre desde el 35,4% de la víspera al 57,5% al cierre del viernes y al 60,4% el lunes 31, según CME FedWatch. Kalshi la situó en el 48% desde menos del 30%. Esto es lo que hicieron los principales activos en la sesión del 28 de agosto:
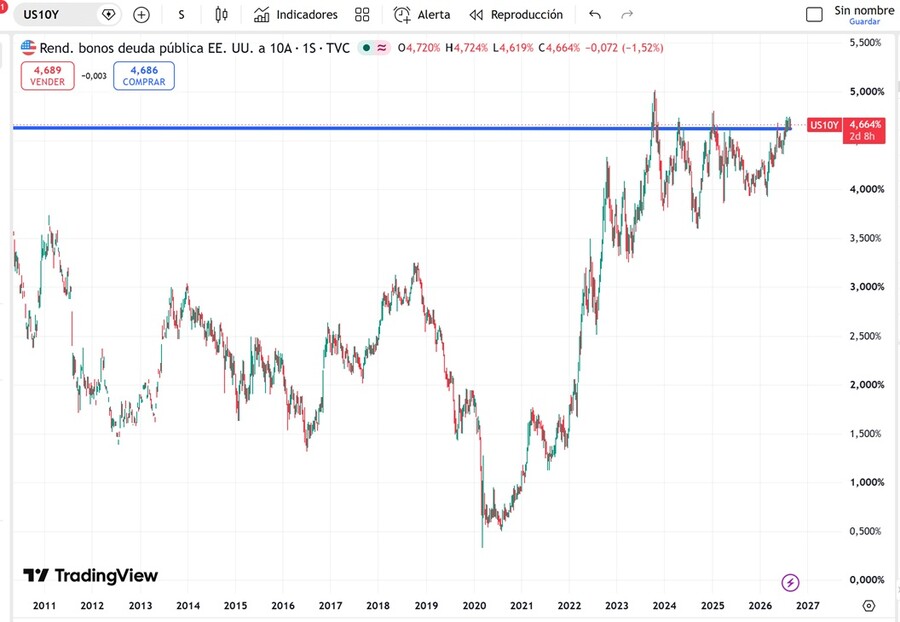
Bonos: el Treasury a 2 años, el más sensible a la política monetaria, subió unos 8 puntos básicos hasta el 4,31%, su máximo en un mes; el 10 años subió 4 puntos hasta el 4,72% y cerró agosto en el 4,76%, máximo del año; el 30 años apenas se movió. Es un bear flattener: el mercado sube la senda de tipos a corto y modera las expectativas de inflación a largo. Varias casas de análisis recomendaron posicionarse para una curva más plana.
Bolsa: el S&P 500 cedió un 0,25% y el Nasdaq un 0,52%, con el Russell 2000 de pequeñas compañías como el índice más castigado (-1,2%). La semana, aun así, cerró en positivo gracias al rebote de Nvidia tras sus resultados del miércoles. El S&P 500 se mantuvo a un 2% de su máximo histórico del 13 de agosto (7.798,99 puntos).
Dólar y oro: el euro cayó hasta 1,158 dólares, mínimo desde el 19 de agosto, y el oro retrocedió un 3% en la sesión, deshaciendo parte de la subida del 14% de agosto, la mayor mensual del siglo. Susquehanna lo describió como una reversión parcial del "debasement trade", la apuesta contra el dólar que había impulsado al metal.
Europa: las bolsas asiáticas y europeas abrieron a la baja el lunes 31. El efecto arrastre sobre el BCE fue inmediato: con la inflación de la eurozona en el 3,3% en agosto, el mercado descuenta una subida al 2,50% el 10 de septiembre, como explicamos en nuestra guía de la próxima reunión del BCE.
El rendimiento del bono de EEUU ha escalado hasta el 4,6%, un humbral de máximos de 2 décadas.
La distinción que importa es entre reacción inmediata y consecuencia duradera. Lo inmediato fue modesto: la bolsa apenas cayó porque, como recordó Seema Shah (Principal AM), "los inversores pagan una prima por la claridad, incluso cuando la claridad trae un mensaje más restrictivo". Lo duradero es otra cosa: si la Fed sube en septiembre con el bono a 10 años en el 4,7% y el 30 años por encima del 5%, el coste de financiación de empresas endeudadas, hipotecas y del propio Tesoro sigue subiendo, y las valoraciones más exigentes del Nasdaq quedan expuestas. El analista de Rankia Antonio Iruzubieta (CEFA) lo situaba en su contexto la misma mañana del discurso:
"El entorno general del mercado de deuda es delicado y desafiante para el conjunto de mercados financieros globales: el hito reciente de la deuda USA superando los 40 billones y la ausencia total de disciplina en la gestión y de rigor presupuestario, entre otras cuestiones, están minando la confianza de los inversores." — Antonio Iruzubieta, Bonos, bolsas y criptos esperando a Warsh en Jackson Hole, blog de Rankia, 28 de agosto de 2026
👉 Puedes seguir el debate de la comunidad sobre la Fed, los tipos y la renta fija en el foro de bolsa de Rankia.
De Jackson Hole al FOMC: qué vigilar ahora
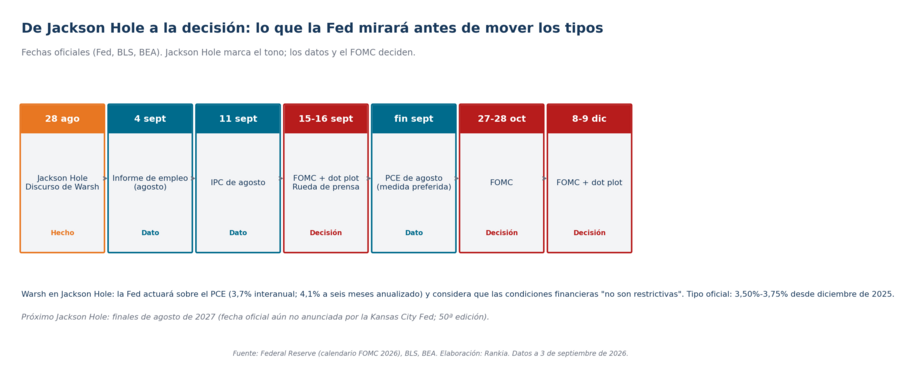
Jackson Hole marcó el tono; la decisión se toma en otro sitio. Estos son los acontecimientos que, en orden cronológico, pesarán más que el simposio en la política monetaria estadounidense de los próximos meses:
Calendario de datos y reuniones de la Fed tras Jackson Hole 2026
Fecha
Acontecimiento
Por qué importa tras Jackson Hole
4 de septiembre
Informe de empleo de agosto (BLS)
Warsh ve el mercado laboral en pleno empleo con paro del 4,1%; un repunte del desempleo sería el único dato capaz de frenar la subida
11 de septiembre
IPC de agosto (BLS)
Último dato de precios antes de la reunión; Warsh mira el PCE, pero el IPC anticipa su dirección
15-16 de septiembre
Reunión del FOMC, dot plot y rueda de prensa
Primera decisión tras el discurso; el mercado descuenta un 60% de subida a 3,75%-4,00%; en junio el dot plot ya apuntaba al 3,8% para fin de año
Finales de septiembre
PCE de agosto (BEA)
La medida oficial de la Fed; el 3,7% interanual y el 4,1% a seis meses son las referencias a batir
7 de octubre
Actas del FOMC de septiembre
Con una Fed sin guía, las actas son la única ventana a la división interna del comité
27-28 de octubre
Reunión del FOMC
Sin dot plot; el mercado descontaba a finales de agosto dos subidas en 2026
8-9 de diciembre
Reunión del FOMC y dot plot
Cierre del año con nuevas proyecciones; primera revisión completa del marco de Warsh
Además de los datos, conviene seguir dos cosas que Jackson Hole dejó sobre la mesa: los discursos de los miembros del FOMC que ya votaron a favor de subir en julio (Hammack, Kashkari y Logan), porque anticipan la mayoría del comité; y la relación entre el Tesoro y la Fed en la gestión del tramo largo de la curva, que el propio Warsh dejó sin aclarar. Nuestra guía de la próxima reunión de la Fed se actualiza con cada cita, y la crónica de la reunión de julio con tres votos en contra explica de dónde viene la división.
¿Cuándo es el próximo Jackson Hole? La edición de 2027
A fecha de septiembre de 2026, la Reserva Federal de Kansas City no ha anunciado oficialmente las fechas ni el tema de Jackson Hole 2027. Lo habitual es que las fechas se comuniquen en la primera mitad del año y el tema en primavera o principios de verano; en 2026, por ejemplo, la nota de prensa con el programa se publicó el 25 de agosto y la agenda completa la noche del 27.
Como estimación basada en el calendario histórico, no como dato confirmado: el simposio se celebra siempre de jueves a sábado en la última o penúltima semana de agosto, así que la edición de 2027 tendría lugar previsiblemente a finales de agosto de 2027, y si mantiene el patrón de la última semana completa, entre el jueves 26 y el sábado 28 de agosto. Será la 50ª edición del simposio, que empezó en 1978, lo que hace razonable esperar cierta carga simbólica. Actualizaremos esta sección cuando la Fed de Kansas City publique la fecha oficial en su web.
Historia de Jackson Hole: los discursos que movieron los mercados
El simposio nació en 1978 en Kansas City como una conferencia sobre comercio agrícola, pasó por Vail y Denver, y en 1982 se trasladó a Wyoming con un objetivo declarado: atraer a Paul Volcker, presidente de la Fed y aficionado a la pesca con mosca. Desde entonces se ha convertido en la cita más seguida del calendario de los bancos centrales, y algunos de sus discursos han marcado giros de política monetaria que se recuerdan años después.
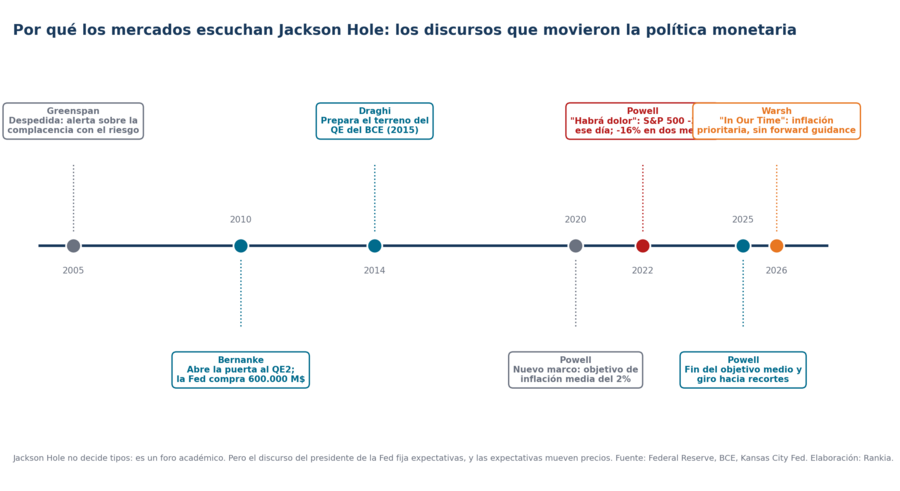
Cronología de los discursos de Jackson Hole que cambiaron la política monetaria (2005-2026)
2005, Alan Greenspan. En su despedida, con la burbuja inmobiliaria en su apogeo, advirtió de que los inversores estaban aceptando primas de riesgo demasiado bajas y de que la historia "no ha sido amable con las secuelas de periodos prolongados de primas de riesgo bajas". Dos años después llegó la crisis financiera.
2010, Ben Bernanke. Abrió la puerta a una segunda ronda de compras de activos (el QE2, 600.000 millones de dólares anunciados en noviembre) para combatir el riesgo de deflación. Fue la primera vez que el mercado entendió que Jackson Hole podía anticipar decisiones formales.
2014, Mario Draghi. El presidente del BCE aprovechó Wyoming para reconocer que las expectativas de inflación en la eurozona estaban cayendo y preparar el terreno del programa de compra de deuda soberana que se aprobaría en enero de 2015. Es el ejemplo de que el simposio no mueve solo a la Fed.
2020, Jerome Powell. Presentó el nuevo marco de política monetaria con el objetivo de inflación media del 2%, que permitía a la Fed tolerar periodos por encima del objetivo para compensar los que quedaron por debajo.
2022, Jerome Powell. Ocho minutos de discurso bastaron: avisó de que reducir la inflación "traerá algo de dolor a hogares y empresas" y de que la Fed no repetiría el error de relajar demasiado pronto. El S&P 500 cayó un 3,4% ese día y cerca de un 16% en los dos meses siguientes; el Nasdaq, un 20%. Es el episodio que explica por qué cada Jackson Hole se sigue con tanta atención.
Qué pasó en Jackson Hole 2025
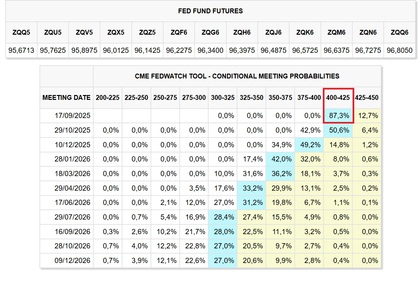
La edición anterior, del 21 al 23 de agosto de 2025, fue la última de Powell como presidente y la que mejor ilustra el contraste con 2026. Powell anunció el fin del objetivo de inflación media que él mismo había introducido en 2020 y el regreso al objetivo fijo del 2% anual, reafirmó la independencia de la Fed frente a las presiones políticas y anticipó el inicio de un ciclo de recortes si los datos lo avalaban. Los futuros descontaron de inmediato un recorte de 25 puntos básicos en septiembre.
Expectativas tipos de interés post meeting de Jackson Hole | Fuente: CME
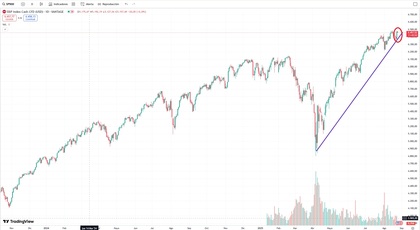
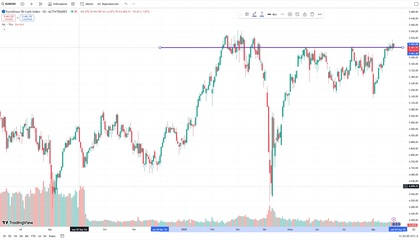
La reacción fue claramente alcista: el S&P 500 subió un 1,5% y el Nasdaq cerca del 2%, con caídas en los rendimientos de los bonos largos y un dólar más débil, mientras Europa reaccionó con indiferencia a las palabras de Christine Lagarde.
Precio y cotización del S&P500 | Fuente: Tradingview
Precio y cotización del Eurostoxx| Fuente: Tradingview
Doce meses después, el debate se había invertido por completo: en 2025 se discutía cuándo empezar a recortar; en 2026, si hay que volver a subir. Y el nuevo presidente descartó justo la herramienta con la que Powell había guiado ese giro: anticipar la senda de tipos.
Jerome Powell, Christine Lagarde y Kazuo Ueda, los principales banqueros centrales en Jackson Hole. Fuente: cincodias
¿Cómo afecta Jackson Hole a tu cartera?
El simposio no toma decisiones, pero mueve expectativas, y las expectativas mueven precios. Estos son los canales de transmisión habituales, que en 2026 han funcionado casi de libro, sin que nada de esto sea una recomendación de inversión:
Tipo de activo
Escenario
Renta variable
Un tono restrictivo suele castigar más a los sectores de crecimiento y a las compañías endeudadas, porque descuentan flujos futuros a un tipo mayor
Renta fija
El tramo largo de la curva es el más sensible al mensaje sobre inflación a medio plazo
Dólar
Expectativas de tipos más altos en Estados Unidos suelen fortalecer al dólar frente al euro
Oro
Reacciona sobre todo a los tipos reales, no al tipo nominal, así que conviene mirar la inflación esperada junto al tipo
Emergentes
Un dólar fuerte y tipos altos en Estados Unidos endurecen las condiciones de financiación de las economías emergentes
En 2026 la lección práctica fue doble. La primera: el 28 de agosto el Russell 2000 cayó cuatro veces más que el S&P 500 y el oro se dejó un 3% mientras el 2 años subía 8 puntos básicos; es decir, los activos más sensibles a los tipos y al dólar fueron los que pagaron el mensaje. La segunda: la reacción del día rara vez anticipa la del mes. En 2022 las caídas de verdad llegaron en las semanas siguientes al discurso; en 2025 el rebote inicial se diluyó. Operar el titular de un discurso sigue siendo una de las formas más rápidas de perder dinero.
Si tras leer esto quieres tener acceso a bonos, acciones y ETFs de Estados Unidos y Europa para ajustar tu cartera a los escenarios de tipos, estos son los dos brókers con los que más opera la comunidad de Rankia:
Es el simposio anual de política económica que organiza la Reserva Federal de Kansas City desde 1978, celebrado desde 1982 en el Jackson Lake Lodge de Wyoming a finales de agosto. Reúne por invitación a unos 120 banqueros centrales, académicos y economistas para debatir un tema de fondo elegido cada año. Su relevancia para los mercados viene del discurso del presidente de la Fed, que se emite en directo.
¿Cuándo fue Jackson Hole 2026 y cuál era su tema?
Del jueves 27 al sábado 29 de agosto de 2026. El tema oficial fue "Financial Innovation: Implications for Payments and Policy", dedicado a los pagos instantáneos, las stablecoins, la tokenización y su impacto en la banca y la política monetaria. Kevin Warsh pronunció el discurso inaugural el viernes 28 a las 10:00 h ET (16:00 h en España).
¿Qué dijo la Fed en Jackson Hole 2026?
Kevin Warsh dijo que la inflación (PCE del 3,7%) "sigue demasiado alta", que las condiciones financieras "no son restrictivas", que el mercado laboral está en pleno empleo y que si la inflación subyacente no converge "con claridad y a velocidad suficiente" la Fed "tiene trabajo por hacer". No anunció ninguna decisión ni ofreció una senda de tipos, porque defendió el fin del forward guidance: "estoy comprometido con una disciplina, no con una decisión".
¿Cuáles fueron las conclusiones de Jackson Hole 2026?
Que la inflación es la prioridad de la Fed y esta asume la responsabilidad de bajarla; que actuará sobre el PCE; que las condiciones financieras no aprietan lo suficiente; que la Fed será menos predecible por diseño; y que el dinero digital privado (stablecoins, tokenización) entra oficialmente en la agenda de los bancos centrales. El mercado lo leyó como hawkish y elevó la probabilidad de subida en septiembre del 35% al 60%.
¿Cómo afecta Jackson Hole a la bolsa?
De forma indirecta, a través de las expectativas de tipos. Un mensaje restrictivo suele elevar las rentabilidades de los bonos a corto, fortalecer al dólar y presionar a las compañías de crecimiento, las pequeñas capitalizaciones y el oro; uno acomodaticio hace lo contrario. En 2026 el S&P 500 cayó un 0,25% el día del discurso; en 2022 cayó un 3,4% y en 2025 subió un 1,5%. La reacción del día, en todo caso, no anticipa la del mes.
¿Jackson Hole es una reunión de la Fed? ¿Se deciden allí los tipos?
No. Las decisiones sobre tipos las toma el FOMC en sus ocho reuniones anuales, con votación y comunicado. Jackson Hole es un foro académico en el que el presidente de la Fed pronuncia un discurso. La primera reunión del FOMC tras el simposio de 2026 es la del 15 y 16 de septiembre.
¿Cuándo será el próximo Jackson Hole?
La Fed de Kansas City no ha anunciado todavía la fecha oficial de Jackson Hole 2027. Por el calendario histórico, se celebrará previsiblemente a finales de agosto de 2027, de jueves a sábado, y será la 50ª edición del simposio. Tampoco se ha anunciado el tema. Actualizaremos esta guía cuando exista confirmación oficial.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión conlleva riesgo de pérdida de capital. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.