Acciones de ASML: ¿merece la pena tras resultados? Cómo comprarlas desde España
Acciones de ASML: ¿merece la pena tras resultados? Cómo comprarlas desde España
ASML vendió un 25 % más en el tercer trimestre que en el segundo, pero su acción cotiza un 45 % por encima de lo que me sale en mi escenario central. Te cuento cuánto creo que vale y cómo comprarla desde España.
ASML vendió 11.662 millones de euros en el tercer trimestre, un 25 % más que en el segundo, y aun así su acción cotiza a unos 1.455 €, un 45 % por encima de lo que me sale con mi escenario central.
Es una de esas empresas sin las que no se entiende la fiebre de la inteligencia artificial, y con mis números no es la compra obvia que parece.
Te cuento qué compras, cuánto creo que vale y cómo comprarla desde España.
¿Qué es ASML y cómo gana dinero?
Si no sabes qué es ASML, es la empresa neerlandesa que fabrica las máquinas con las que se dibujan los circuitos de los chips más avanzados del mundo, incluidos los que hacen funcionar la inteligencia artificial.
Vende esas máquinas y después cobra por mantenerlas y mejorarlas. En el tercer trimestre de 2026 facturó 11.662 millones, de los que 3.289 vinieron de ese servicio sobre las máquinas ya instaladas, y ganó 5.173 millones con su negocio (el beneficio operativo, antes de intereses e impuestos). La dirige su presidente y consejero delegado, Christophe Fouquet.
Eso sí, vive de pocos clientes. Cuatro concentraron el 61,2 % de sus ventas de 2025 y China pesó un 29,1 %, aunque para 2026 espera que baje hasta el 20 %.
Datos de bolsa
ASML
🏢 Matriz
ASML Holding N.V.
🔤 Ticker
ASML
🆔 ISIN
NL0010273215
🏛️ ¿Dónde cotiza?
Euronext Ámsterdam (en euros) y Nasdaq (en dólares)
💵 Próximo dividendo
1,88 € por acción, el 4 de noviembre de 2026
Como es una empresa neerlandesa, Países Bajos retiene un 15 % del dividendo en origen, y esa retención puedes deducirla en la renta (te explicamos cómo funciona la doble retención de los dividendos europeos).
Escribe ASML en el buscador y comprueba que el ISIN es NL0010273215 y que el precio está en euros, porque la misma acción cotiza también en dólares en el Nasdaq y así evitas el cambio de divisa.
Paso 3: Lanza la orden
Eliges el importe y el tipo de orden, a mercado o limitada, según prefieras. Con una acción de más de 1.400 € te interesa saber que puedes comprar solo un trozo con las acciones fraccionadas, que se compran a mercado. Cobra 1 € por operación, sin custodia.
Porque sus clientes le piden más máquinas de las que puede fabricar, y eso le da una visibilidad que pocas empresas tienen.
Los pedidos van por delante de su capacidad
Su propio consejero delegado dice que, con la oferta que tiene planificada, 2027 y 2028 no cubrirán toda la demanda, y que algunos clientes quieren hacer pedidos ya para 2029 y 2030. Por eso ha anunciado un 30 % más de capacidad para 2027 y estudia ampliarla aún más para 2028. Y para el cuarto trimestre guía ventas de 14.200 a 15.200 millones, frente a los 11.662 del tercero.
Gana mucho con cada máquina
Su margen operativo fue del 44,4 %, es decir, que de cada 100 € que vende le quedan 44 de beneficio operativo, y para 2026 guía ventas de 44.000 a 45.000 millones.
Recompra acciones y paga dividendo
En el trimestre recompró 4.071 millones en acciones propias y pagó 721 millones en dividendos. Ahora bien, a la caja del trimestre le han ayudado los cobros por adelantado de sus clientes, que a largo plazo han pasado de 3.366 millones en diciembre a 9.301 en septiembre, y eso puede revertirse.
¿Está cara ASML?
Mi lectura es que está justa, pero con tanta incertidumbre que esa palabra engaña.
Si la comparamos con sus rivales, la bolsa paga ASML a unas 43 veces lo que gana su negocio tras impuestos, casi lo mismo que a Lam Research y a KLA, dos empresas que también venden equipos para fabricar chips. Estos son mis tres escenarios, sacados de un descuento de flujos de caja en el que le exijo un 9,3 % al año, unos seis puntos más que el 3,42 % que rinde el bono alemán.
Escenario
Qué tendría que pasar
Lo que valdría
Rentabilidad anual a 5 años
🔴 Malo
Vende lo mismo que en 2026, 44.500 millones, y gana 32 de cada 100
448 €
−15,2 %
🟡 Central
Crece un 12 % al año hasta 86.300 millones en 2031 y gana 42 de cada 100
1.004 €
0,6 %
🟢 Bueno
Crece un 20 % al año y gana 44 de cada 100
1.322 €
6,5 %
Estimaciones propias, no previsiones, desde 1.455,40 € (cierre del 20 de octubre de 2026). La rentabilidad incluye un dividendo supuesto de 7,52 € al año y supone que la cotización llega al valor del escenario en cinco años. Si tarda seis, el central da un 0,5 %.
Ni siquiera mi escenario bueno llega a los 1.455 €, y si muevo medio punto la tasa de descuento y medio punto el crecimiento a largo plazo, el central se queda entre 885 y 1.165 €.
Eso sí, mi escala la llama justa porque entre el malo y el bueno hay un abismo, y no porque la rentabilidad que me sale sea buena. Y mi propio central tiene una pega, y es que asume ventas de unos 77.000 millones en 2030, por encima de los 44.000 a 60.000 que ASML veía posibles para ese año en su informe anual de 2025. Si me quedo en el techo de 60.000, el valor baja a unos 775 € y la acción sería muy cara. Tampoco he encontrado una previsión de ventas para 2027 en sus documentos del trimestre.
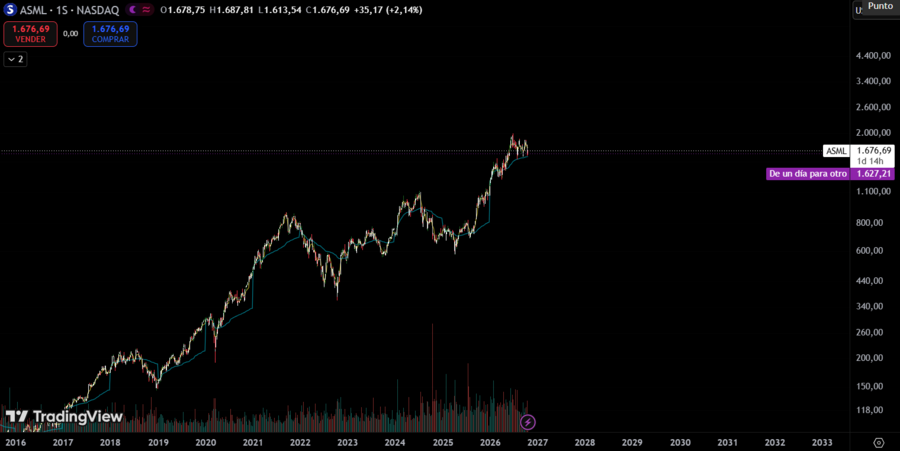
ASML tiene una tendencia claramente alcista. Lleva consolidando desde junio, más o menos, y se mantiene por encima de niveles clave como el VWAP anual. El sesgo es alcista
Gráfico semanal de ASML
Opiniones: ¿merece la pena comprar acciones de ASML?
Esto es lo que pienso yo, no una recomendación.
📊 Por fundamentales, justa, pero con una reserva. Con mi escenario central, la rentabilidad sería de apenas un 0,6 % al año durante cinco años. Que la llame justa se debe a que la incertidumbre es enorme, entre 448 y 1.322 € según el escenario, y no a que el precio me parezca de rebajas.
📈 Por el gráfico, sesgo alcista: tendencia clara, consolidando desde junio
👉 En resumen: es una empresa magnífica a un precio que ya descuenta mucho, así que no corre ninguna prisa. El riesgo que la tumba es que la inversión en inteligencia artificial se enfríe o que China y los retrasos de clientes frenen los pedidos, y entonces mi escenario malo daría unos 448 €, un 69 % menos que hoy.
Estaré pendiente de tres cosas:
📅 El Capital Markets Day del 10 de junio de 2027 — si pone cifras de ventas, capacidad y margen que casen con mi central.
🇨🇳 China — si se queda en el 20 % de las ventas que guía para 2026 o vuelve a pesar más.
🧾 Los cobros por adelantado — si se convierten en entregas o se revierten, porque hoy inflan la caja.
ASML es el cuello de botella de la fiebre de los chips, y la bolsa ya le paga por serlo. Si prefieres repartir la apuesta por toda la cadena, mira cómo invertir en TSMC o cuáles son los mejores ETF de semiconductores.
Pros
Ventas récord y margen bruto del 57,5 % en el tercer trimestre
Clientes que piden más máquinas de las que puede fabricar
Recompró 4.071 millones en un solo trimestre
Pedidos ya para 2029 y 2030
Contras
Cotiza un 45 % por encima de mi escenario central
Rentabilidad central de solo el 0,6 % al año a cinco años
Cuatro clientes concentran el 61 % de sus ventas
Parte de la caja viene de cobros por adelantado que pueden revertirse