por Ilose · 446 comentarios
Dinerete Finalización del Programa de Recompra de acciones y reanudación del Contrato de Liquidez En el marco del Programa de Recompra de acciones propias de Fluidra publicado mediante la comunicación de Información Privilegia... Bacalo pues Leslie, la mayor cadena minorista en EE.UU de productos relacionados con piscina, con cerca de 1.000 tiendas, entra en restructuración (chapter 11).No sé si le pilla a Fluidra con facturas por cobrar o si lo que ... España
Acceder
Cotización de Fluidra (FDR) hoy en tiempo real
- Precio
- 17,69 EUR
- Variación
- 0,23%
- Volumen
- 360.929
- Cap. mercado
- 3,4 mil millones
- Rango día
- 17,46 EUR — 17,82 EUR
- Rango 52 sem
- 16,91 EUR — 26,22 EUR
- Apertura
- 17,63 EUR
- Cierre ant.
- 17,65 EUR
Valoración
PER 24,9×
Veces que el beneficio anual por acción está contenido en el precio de FDR.
Gráfico de cotización de Fluidra (FDR)
- Precio actual
- 17,69
- Variación día
- 0,23%
- Últimos 6 meses
- -4,09 (-18,81%)
A 17 de octubre de 2026, las acciones de Fluidra (FDR) cotizan a 17,69 €, con una variación del 0,23% respecto al cierre anterior (17,65 €). Su capitalización de mercado es de 3.359.206.445 €. En la sesión ha marcado un mínimo de 17,46 € y un máximo de 17,82 €.
Análisis fundamental y estadísticas clave de Fluidra
Ficha de Fluidra (FDR)
| Ticker | FDR |
|---|---|
| ISIN | ES0137650018 |
| Sector | Consumo discrecional |
| Industria | Leisure |
| Mercado | Mercado Continuo |
| Capitalización | 3.351.610.726 € |
| Beta | 0,85 |
| Último dividendo | 0,6200 € |
| Sitio web | https://www.fluidra.com |
| CEO | Jaime Ramirez |
| Fecha de IPO | 31/10/2007 |
| País | ES |
| Dirección | Av. Alcalde Barnils, 69, Sant Cugat del Vallès, CT, 08174 |
| Volumen | 355.689 |
Fluidra muestra una mejora operativa y de rentabilidad, con una valoración que resulta atractiva según métricas prospectivas, aunque el múltiplo de beneficios actual es elevado.
- Salud financiera moderada
- Apalancamiento baja
- Retorno sobre capital medio
- Crecimiento alto
Negocio
Opera bajo marcas reconocidas como Jandy, AstralPool, Polaris, Cepex y Zodiac, y atiende tanto a clientes residenciales como comerciales. Sus ingresos se generan principalmente en el segmento de piscinas, complementado con soluciones de riego y tratamiento de agua.
Análisis
Fluidra ha mostrado una mejora significativa en su rentabilidad, con un crecimiento del beneficio por acción del +27 % y del EBITDA del +13 %, lo que refleja una recuperación de márgenes y eficiencia operativa. La rentabilidad sobre el capital invertido (7,0 %) y sobre el patrimonio (10 %) son moderadas, pero la compañía mantiene un balance saneado con una deuda neta sobre EBITDA de 1,3× y un ratio de deuda sobre patrimonio de 0,77. La generación de caja es sólida, con un rendimiento de flujo de caja libre del 4,9 %. En términos de valoración, el múltiplo precio-beneficio actual (20,3) es elevado, pero el PEG de 0,74 sugiere que el crecimiento esperado justifica la prima. El EV/EBITDA de 5,4× es moderado, y el rendimiento por dividendo del 3,5 % con un payout del 35 % ofrece un atractivo para inversores de renta. La valoración por múltiplos relativos es incierta por la falta de comparables directos, pero la lente forward indica que la acción está barata en relación con su crecimiento esperado.
Fortalezas
- Crecimiento sólido del beneficio por acción, impulsado por la mejora operativa. Crecimiento del BPA +27 %
- Balance saneado con baja deuda neta, lo que otorga flexibilidad financiera. Deuda neta / EBITDA 1,3×
- Rentabilidad por dividendo atractiva con un payout moderado. Rentabilidad por dividendo 3,5 %
Riesgos
- Múltiplo precio-beneficio elevado, que podría limitar el potencial si el crecimiento no se materializa. P/E (TTM) 20,3
- Rentabilidad sobre el capital invertido moderada, lo que podría indicar una eficiencia de capital limitada. ROIC 7,0 %
- Dependencia del ciclo de consumo discrecional y de la estacionalidad del sector de piscinas. Crecimiento de ingresos +4,0 %
Catalizadores
- Próxima presentación de resultados 29 de oct
Cuánto supone invertir en Fluidra
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Fluidra.
- Acciones completas
- 56
- Valor de las acciones
- 990,64 €
- Efectivo no invertido
- 9,36 €
Dividendo bruto anual estimado
26,30 €

Promocionado
Compra FDR con DEGIRO

Promocionado
Compra FDR con Trade Republic

Promocionado
Compra FDR con Renta 4
Estimación al precio actual de Fluidra, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Fluidra
545 comentarios en total · 24 hilos
por Touchedisindo · 5 comentarios
Berbis Hola, Esto está sacado de su propia página web. Tienen dos áreas de negocio diferenciadas: DIVISIÓN POOL Fluidra somos referente mundial en la comercialización y distribución de sistemas y componentes para piscina... Anónimo 682933 Valoración de Fluidra siguiendo el libro Buffettología #economiaenunaservilleta economiaenunaservilleta.com/2017/05/24/aplicacion-practica-de-buffettologia-a-fluidraÚltimas noticias y análisis de expertos sobre Fluidra

Fluidra pierde 18,5 M € en 9M 2018 por la adquisición de Zodiac pero gana un 1,5% más en las operaciones continuadas
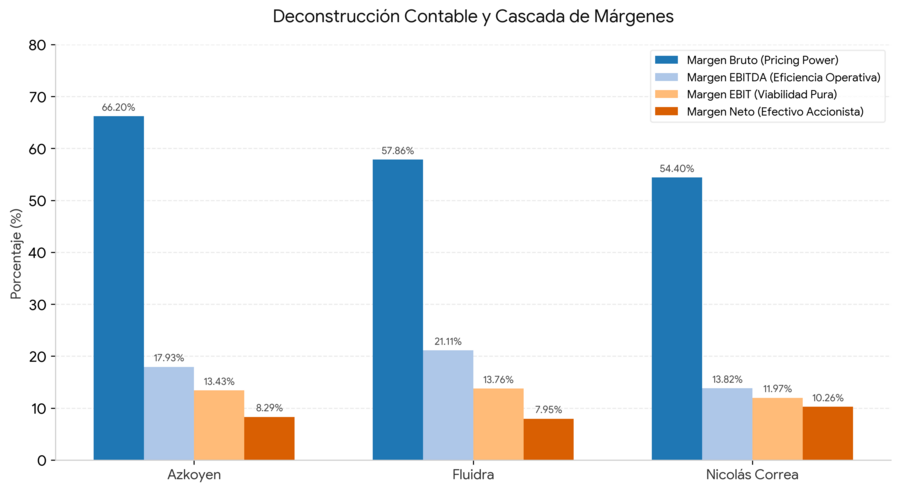
Deconstrucción Contable y Asimetría de Márgenes: Azkoyen, Fluidra y Nicolás Correa
21 jul. 2026 • 36 min lectura

Análisis Fluidra (2015-2024): evolución financiera, rentabilidad y efecto de la fusión con Zodiac
20 oct. 2025 • 13 min lectura




Análisis financiero de Fluidra
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Fluidra
- PER
- 24,9
- Ratio de Solvencia
- 0,19
- Deuda/EBITDA
- 2,62
- EV/FCF
- 18,65
- EV/EBITDA
- 11,95
- Beneficio Neto por Acción (BPA)
- 0,93
- MARGEN EBIT
- 13,96%
- FCF Margin
- 13,60%
- Rentabilidad por dividendo
- 2,65%
- ROIC
- 7,58%
- P/B
- 2,76
Ratios de valoración: PER, EV/EBITDA y métricas de Fluidra
- PER
- 24,9
- EV/EBITDA
- 11,95
- EV/FCF
- 18,65
- Rentabilidad por dividendo
- 2,65%
- P/B
- 2,76
Márgenes de rentabilidad y Cash Flow de Fluidra
- Margen de Beneficio Bruto
- 31,83%
- MARGEN EBIT
- 13,96%
- Margen EBITDA
- 21,22%
- Margen de Beneficio Neto
- 7,93%
- FCF Margin
- 13,60%
- ROIC
- 7,58%
- Margen operativo
- 13,96%
- ROA
- 5,16%
BPA, Dividendos y Valor Contable: Métricas por acción de Fluidra
- Ingresos por Acción
- 11,70
- Beneficio Neto por Acción (BPA)
- 0,93
- Flujo de Efectivo Operativo por Acción
- 1,80
- Flujo de Efectivo Libre por Acción
- 1,59
- Valor Contable por Acción
- 8,43
- Caja por acción
- 0,64
- Rentabilidad por dividendo
- 2,65%
- Payout
- 66,32%
Solvencia y deuda: Análisis del balance de Fluidra
- Deuda/Patrimonio
- 0,85
- Deuda/EBITDA
- 2,62
- Ratio de Solvencia
- 0,19
- Apalancamiento Financiero
- 2,15
- Cobertura de Intereses
- 5,4
- Deuda/Activos
- 0,4
- Deuda/Capital
- 0,46
Ratios de liquidez y Test Ácido: Capacidad de pago de Fluidra
- Ratio Corriente
- 1,78
- Ratio Rápido
- 0,84
- Ratio de Efectivo
- 0,26
- Flujo de Efectivo Operativo/Ventas
- 15,43%
Índices que incluyen Fluidra
Otras acciones del sector Consumo discrecional
Inditex
ITX.MC
55,86 €
+0,42 (0,76 %)
Mercado cerradoActualizado a las 03:28 CEST
Endesa
ELE.MC

42,58 €
+0,25 (0,59 %)
Mercado cerradoActualizado a las 03:28 CEST
Commerzbank
CBK.DE
37,88 €
+0,18 (0,48 %)
Mercado cerradoActualizado a las 03:28 CEST
Aena
AENA.MC
25,70 €
+0 (0,00 %)
Mercado cerradoActualizado a las 03:28 CEST
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Fluidra en 2026: Preguntas frecuentes
¿Qué es Fluidra y a qué se dedica?
Fluidra es una empresa cotizada en bolsa desde 2007. Pertenece al sector Consumo discrecional y cotiza en Bolsa de Madrid. Su consejero delegado es Jaime Ramirez.
¿Cuál es el precio de las acciones de Fluidra (FDR) hoy?
Las acciones de Fluidra (FDR) cotizan hoy a 17,69 €, con una variación del 0,23% respecto al cierre anterior (17,65 €).
¿En qué bolsa cotiza Fluidra y cuál es su ticker?
Las acciones de Fluidra cotizan en Bolsa de Madrid bajo el símbolo "FDR", en EUR.
¿Paga Fluidra dividendos y cuál fue el último?
Sí, Fluidra reparte dividendos a sus accionistas. El último dividendo fue de 0,6200 € por acción. La rentabilidad por dividendo actual es del 2,65%.
¿Cuándo paga el próximo dividendo Fluidra?
Fluidra reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Fluidra?
La capitalización de mercado de Fluidra es 3.285.148.191 €.
¿A qué índices bursátiles pertenece Fluidra?
Fluidra (FDR) forma parte de IBEX 35.
¿Cómo comprar acciones de Fluidra?
Para comprar acciones de Fluidra necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Fluidra?
En el foro de Fluidra en Rankia encontrarás 545 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.