Acceder

¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

5 respuestas
¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea
#1

¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

 
¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea
La memoria financiera suele ser peligrosamente corta. Quienes vivieron o estudiaron la crisis de Argentina en 2001 recuerdan dos términos que helaban la sangre de cualquier ahorrador: el "corralito" (la restricción física para retirar efectivo) y el "corralón" (la pesadilla posterior, donde los depósitos en dólares fueron pesificados a la fuerza a un tipo de cambio destructivo).

En aquel ecosistema de colapso institucional, las pocas mentes ágiles que lograron poner a salvo su patrimonio antes de que el candado se cerrara por completo recurrieron a una vía de escape muy específica: traspasar a contrarreloj sus cuentas de valores e instrumentos financieros hacia custodios en Estados Unidos. El dinero en efectivo en la cuenta corriente nacional estaba atrapado, pero las acciones y fondos internacionales custodiados en el extranjero ofrecieron una ventana de salida de última hora.

Hoy, un cuarto de siglo después, la Unión Europea avanza en el diseño de un esquema que promete cerrar para siempre esas ventanas de escape. Con la confluencia de la Directiva CRD VI y el despliegue de las Monedas Digitales de Bancos Centrales (CBDCs), las élites económicas preparan el terreno para una nueva era de represión financiera y confiscación encubierta.


🔎 El candado regulatorio: La Directiva CRD VI
La maquinaria legislativa europea ya ha fijado su hoja de ruta. La punta de lanza es la Directiva 2024/1619 (CRD VI), cuya entrada en vigor está programada para el 11 de enero de 2027.

El núcleo que está encendiendo las alarmas se encuentra en su Artículo 21c. A partir de esa fecha, se establece una prohibición explícita: cualquier banco extranjero que no disponga de una sucursal física regulada dentro de la Unión Europea no podrá captar depósitos, prestar dinero ni gestionar el capital de residentes europeos.

El matiz más relevante de esta ley es que persigue la residencia fiscal y no la nacionalidad. Si eres residente en la UE, la opción de abrir cuentas bancarias en plazas financieras tradicionales de diversificación geográfica como Singapur, Dubái o Panamá dejará de estar disponible. Para los nuevos usuarios, las vías se cierran; para las cuentas ya existentes en entidades sin presencia física en suelo comunitario, el destino será el bloqueo operativo.

La estrategia es clara: aplicar la técnica del "palo y la zanahoria". Mientras se estrecha el cerco a la salida de capitales, se proponen incentivos como dar un trato fiscal favorable a quienes mantengan al menos un 70% de su cartera invertida en activos puramente europeos.


🕸️ El Euro Digital: El corralito automatizado por diseño
El argumento oficial para la creación del Euro Digital siempre gira en torno a la comodidad, la modernidad y la soberanía de los pagos frente a las tecnológicas estadounidenses. Sin embargo, analizado desde la perspectiva del control de capitales, una CBDC es el instrumento definitivo de sumisión financiera.

A diferencia del dinero electrónico actual (que son simples apuntes en tu app bancaria comercial), el Euro Digital será un pasivo directo del Banco Central Europeo (BCE). Esto otorga al regulador capacidades de programación sin precedentes:
  • Tipos de interés negativos directos (Penalización al ahorro): El banco central podría aplicar una tasa del -3% o -5% directamente sobre tu saldo digital para obligarte a consumir o a comprar deuda pública, sin que puedas huir al dinero en efectivo.
  • Límites de saldo y de retirada: Podrán establecer por software cuánto dinero máximo puedes almacenar en tu billetera digital o cuántos euros puedes transferir fuera del sistema en un momento de tensión bancaria.
  • Cierre selectivo de canales: Si las autoridades detectan una fuga masiva hacia activos externos, un simple algoritmo puede bloquear en milisegundos las transferencias hacia plataformas de inversión internacionales.

En la era de las CBDCs, el "corralito" ya no necesitará decretos de urgencia un viernes por la noche ni persianas bajadas en las sucursales; vendrá integrado en el propio código fuente de la moneda.


📊 La aritmética de la deuda y la represión financiera
La razón de este giro hacia el control absoluto no es ideológica, sino de pura supervivencia fiscal. Los niveles de deuda pública sobre el PIB en la eurozona se asemejan a los escenarios posteriores a la Segunda Guerra Mundial. Para pagar estas deudas sin recurrir a una impopular austeridad extrema o a una quiebra explícita, los gobiernos recurren a la herramienta de la Represión Financiera.

Esta estrategia consiste en mantener los tipos de interés de forma artificial por debajo de la inflación real, provocando una expropiación de liquidez silenciosa. Si la inflación real desgasta el valor del dinero un 4% anual y el Estado te obliga a mantener tu capital en depósitos o bonos que rinden el 2%, están confiscando un 2% de tu patrimonio real cada año para pagar sus excesos.

Para que este impuesto invisible funcione, el capital debe estar cautivo. Si los ciudadanos pueden mover sus valores a Estados Unidos, a Suiza o comprar activos no controlados, el sistema de licuación de deuda quiebra. Por eso es una necesidad cerrar las salidas.

¿Sigue siendo Suiza una alternativa?
Ante la asfixia comunitaria, la mirada de muchos inversores se dirige instintivamente hacia Suiza. Sin embargo, el país helvético ya no opera bajo las reglas del siglo XX:
  • El fin del secreto bancario: Mediante los convenios de intercambio automático de información fiscal suscritos con la Unión Europea, Hacienda sabe en tiempo real qué saldos y cuentas posee cualquier residente europeo en Suiza [Swissinfo].
  • El impacto de la CRD VI: A partir de 2027, un banco suizo sin filial física autorizada dentro de la UE no podrá captar depósitos de ciudadanos residentes en la Unión de forma activa. Si bien queda el resquicio legal de la "solicitud inversa" (que el cliente acuda a Suiza por iniciativa propia), los puentes digitales para mover ese capital estarán totalmente monitorizados.


🚪 ¿Qué hacen las grandes fortunas que no pueda hacer el ciudadano medio?
Existe una asimetría evidente en la defensa patrimonial. Mientras que el ciudadano modesto se encuentra atrapado en el circuito bancario comercial de su país, las élites manejan herramientas con una flexibilidad geográfica absoluta.
  • La "Puerta de Escape" societaria (Holdings y Trusts): Las grandes fortunas rara vez tienen los bienes a su nombre. Utilizan complejas estructuras de sociedades holding de propiedad indirecta o fundaciones familiares. Si un Estado aplica un corralito digital a los saldos de personas físicas, la estructura jurídica de estas sociedades diluye el impacto. El titular del dinero no es un ciudadano de a pie, sino una corporación mercantil extranjera con personalidad jurídica propia.
  • El arbitraje de la Residencia Fiscal: Las élites no defienden su dinero cambiando de banco; lo defienden cambiando de pasaporte o de residencia hacia regímenes fuera del marco de la Eurozona antes de que los candados legislativos se cierren.

🛡️ Alternativas de resistencia para el patrimonio minorista
Para el inversor particular de Rankia, gastar miles de euros al año en mantener una estructura societaria internacional no es realista. No obstante, la tecnología y los mercados actuales han democratizado herramientas que ofrecen inmunidad de custodia frente a una expropiación de liquidez:

1. Acciones y Fondos de Renta Variable Internacional
Recordando el precedente de Argentina, las acciones representan la copropiedad de empresas reales (bienes productivos). Si posees acciones de empresas multinacionales globales, el Estado europeo no puede "borrar" tu propiedad, ya que eres dueño de una fracción del aparato productivo mundial y no de deuda gubernamental. Ante una devaluación del euro o una inflación desbocada, la renta variable internacional actúa como un excelente escudo de valor.

2. Bitcoin en Autocustodia (La salida criptográfica)
La clave no es comprarlo en un exchange centralizado europeo (que estará totalmente integrado en el Euro Digital y las directivas de control), sino retirarlo a una billetera fría (Cold Wallet). Aunque la UE apruebe leyes draconianas, los reguladores no pueden congelar una clave privada matemática ni revertir transacciones en una red descentralizada global. Proporciona al pequeño ahorrador el mismo nivel de inmunidad que un complejo fideicomiso extranjero.

3. Oro y Metales Preciosos Físicos
El oro físico guardado fuera del sistema bancario sigue siendo el enemigo histórico de la represión financiera al carecer de riesgo de contrapartida. Sin embargo, su adquisición protectora es hoy mucho más difícil que en el pasado. Las normativas de prevención del blanqueo de capitales han reducido drásticamente los importes máximos permitidos para realizar compras anónimas en efectivo dentro de la UE. Esto obliga al inversor a recurrir a compras nominativas o a empresas que ofrecen el almacenamiento seguro y auditado en cámaras acorazadas en jurisdicciones como la propia Suiza o Singapur, vinculando inevitablemente el activo a la identidad digital del titular.

Conclusión: En el año 2001 en Argentina, la ignorancia financiera costó patrimonios enteros. Hoy, en la antesala de la digitalización monetaria europea, los inversores estamos sobre aviso. El Euro Digital y la Directiva CRD VI no vienen a facilitarnos la vida; vienen a asegurar que el ahorro privado se quede dentro de la jaula para financiar una deuda soberana insostenible. La diversificación ya no es una opción de asignación de activos; es una estrategia de legítima defensa patrimonial.

Aviso legal / Disclaimer: El contenido de este artículo tiene un carácter puramente educativo, informativo y de opinión personal. En ningún caso constituye asesoramiento financiero, recomendación de compra o venta de activos, ni asesoría fiscal o legal. Cada inversor debe realizar su propio análisis de riesgos y debida diligencia antes de tomar cualquier decisión sobre su patrimonio. 

"Be great at what you do"...Talmud www.rankia.com/6128763 http://bit.ly/2wDbccQ
#2

Re: ¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

El hilo conecta con lo que escribiste en 2012 y que rescaté en Corralito, corralón y quita: ante estos escenarios, la jurisdicción manda más que el activo. Vigilar cómo evoluciona esa jurisdicción es exactamente lo que toca.

El artículo 21c obliga a los bancos de fuera de la UE a abrir sucursal autorizada para ofrecer servicios bancarios básicos (depósitos, préstamos, garantías) a residentes europeos. Pero, tal como está redactado, deja fuera los servicios de inversión regulados por MiFID, mantiene la excepción de la solicitud por iniciativa del cliente y protege los contratos firmados antes de su aplicación. Es decir: la vía de escape que usaron los argentinos, trasladar valores a un custodio extranjero, no es lo que esta norma regula. Su objetivo declarado es supervisar a los bancos que captan dinero en la UE, no impedir que un residente invierta fuera.

El euro digital, tal como está propuesto, no puede cobrar intereses. Ni positivos ni negativos: la propuesta de reglamento lo excluye de forma expresa, y prevé un límite de saldo precisamente para que no compita con los depósitos bancarios. Ese límite no es un tope al ahorro, sino a lo que puedes guardar en ese formato concreto. Además, la propuesta avanza en paralelo con otra que refuerza el efectivo como medio de pago de curso legal. El riesgo que señalas, que un gobierno futuro cambie esas reglas, es legítimo y merece vigilancia; pero hoy es una posibilidad política

El problema es la inflación y el coste de oportunidad. Quien lleva quince años preparado para el corralito español ha pagado mucho más de lo que ese corralito le habría quitado. 

Un abrazo,
Miguel
#3

Re: ¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

 
Muchas gracias por la réplica y el excelente análisis, Miguel. Como siempre, es un lujo debatir contigo y afilar los argumentos técnicos en la comunidad.

Coincido plenamente en tu apreciación jurídica: la CRD VI respeta el paraguas MiFID y la vía de los valores internacionales sigue abierta, al igual que el reglamento actual del Euro Digital prohíbe el devengo de intereses negativos. Mi advertencia en el texto mira más hacia el "riesgo de gobernanza" y la opcionalidad política futura si las deudas se vuelven insostenibles, pero tus matizaciones técnicas son fundamentales para que el lector no caiga en el alarmismo cortoplacista.

Donde me gustaría profundizar, y creo que es el núcleo del debate, es en tu excelente apunte sobre el coste de oportunidad. Tradicionalmente se asume que prepararse para escenarios de represión financiera o devaluación monetaria exige refugiarse en liquidez o renta fija destructora de poder adquisitivo, asumiendo un coste de oportunidad brutal frente a la renta variable global.

Sin embargo, el coste de oportunidad no es el mismo para todos los activos ni para todas las estrategias. En mi caso particular, la vía para afrontar la degradación monetaria y una eventual crisis sistémica no fue la renta fija tradicional. Hace años decidí trasvasar esa parte de la cartera hacia activos alternativos y oro físico.

El resultado de esa estrategia rompe el dogma: al medir el saldo de ese coste de oportunidad acumulado durante estos años, el rendimiento real ha superado con creces la rentabilidad del propio S&P 500. Esto nos obliga a plantearnos una pregunta más profunda para la comunidad de Rankia: ¿Cómo definimos exactamente el coste de oportunidad hoy en día?

No es una métrica estática. Si el inversor sustituye la renta fija gubernamental (el activo más vulnerable a la represión financiera) por activos reales tangibles descorrelacionados, la prima de riesgo cambia por completo. Estás protegido frente al "corralito o la quita" y, al mismo tiempo, batiendo al coste de oportunidad del mercado indexado tradicional.

Un abrazo y gracias de nuevo por enriquecer tanto el debate,
Valentin
 

"Be great at what you do"...Talmud www.rankia.com/6128763 http://bit.ly/2wDbccQ

#4

Re: ¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

Gracias, Valentin. Tienes razón en que el coste de oportunidad depende de contra qué se compare. Y es verdad que protegerse de la represión con activos reales no cuesta lo mismo que hacerlo con renta fija nominal, que es justo el activo al que esa represión apunta.

Me pica la curiosidad, y supongo que a otros usuarios también: ¿qué activos alternativos incluyes en esa parte de la cartera, además del oro físico? ¿Hablamos de metales, materias primas, inmobiliario, capital privado, arte, o de algo más específico? Y ya puestos, ¿en qué año empezaste el trasvase y cómo lo mides frente al S&P 500: en euros y con los dividendos reinvertidos?

Quien compró oro en 2000 o en 2019 bate hoy al S&P 500; quien lo compró en 1980 o en 2011 pasó décadas o casi una década sin recuperar el precio. 

Un abrazo,
Miguel
#5

Re: ¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

 
¡Qué gran réplica, Miguel! Da gusto debatir con este nivel de concreción. Para saciar tu curiosidad y la de los usuarios que nos leen, te desgrano con total transparencia cómo está ejecutado ese trasvase y la estructura real detrás de los datos de medición.

Como bien intuyes, una transición de este calado no es un "vende y compra" drástico de la noche a la mañana. Se transiciona lentamente. De hecho, el origen de este cambio lo hice público en esta comunidad el 1 de mayo de 2021 (en el mensaje #669 del hilo ¿Cuál es vuestro porcentaje de rentabilidad en los últimos 12 meses?), cuando presenté la cartera VAL_15 IP (Inflation Protection). Por metodología personal, solo comparto estas estrategias cuando ya llevan unos tres años de rodaje y evolución real en mi cuenta.

Antes de desglosar los activos, una aclaración metodológica que para mí es sagrada: mi patrimonio global se inspira en la regla de los tres tercios del Talmud (1/3 Renta Variable, 1/3 Inmuebles físicos y 1/3 Cash/Renta Fija a corto plazo). Por lo tanto, lo que expongo aquí es exclusivamente la parte de inversión líquida en Renta Variable. Esta cartera de inversión no incluye la parte de inmuebles físicos ni la liquidez precisa para el mantenimiento de esos inmuebles. Tampoco considera el colchón de liquidez necesario para imprevistos o gastos previstos a corto/medio plazo (como el cambio de un coche nuevo, etc.).

Hecha esta necesaria separación patrimonial, la cartera de inversión líquida se mide estrictamente en euros y frente al S&P 500 Net Total Return (con dividendos netos reinvertidos), y se divide en tres grandes pilares descorrelacionados:

1. El Pilar Táctico de Regalías (Royalties) y "Oro Líquido"
Mencionabas los ciclos del oro. En mi cartera, el oro no tiene un rol estructural, sino estrictamente táctico. Para ello llevo "oro líquido" a través del Swisscanto (CH) Gold ETF. El oro físico (que por su naturaleza es ilíquido o no ofrece una liquidez inmediata) lo considero por completo fuera aparte de la cartera de inversión. Mi objetivo con este oro táctico es usarlo como pólvora seca: pretendo venderlo para comprar acciones a precios de rebajas cuando acontezca la gran caída regulatoria o bursátil.

Para capturar flujos reales sin sufrir los costes operativos ni la inflación de la extracción minera física, lo combino con las compañías de royalties y streaming:
  • Royalties Diversificados y Energía: Altius Minerals (regalías en cobre, níquel, hierro y potasa) y PrairieSky Royalty (regalías petrolíferas y de gas).
  • Streaming de Metales Preciosos: Franco-Nevada y Wheaton Precious Metals.

2. El Pilar de Activos Reales e Infraestructuras Productivas
Destinado a capturar valor de la economía productiva global mediante infraestructuras críticas y corporaciones con balances indestructibles y fuerte poder de fijación de precios frente a la inflación general:
  • Infraestructura y Conglomerados Reales: Global X U.S. Infrastructure Development ETF y Berkshire Hathaway (Clase B) (la máxima expresión de asignación de capital en negocios con flujos de caja recurrentes).
  • Renta Variable Global Factorial: Huyo de la ponderación por capitalización clásica y me sesgo hacia factores defensivos y de valor: iShares MSCI World Quality Factor, Dimensional International Small Cap Value y Dimensional Emerging Markets Sustainability Core.

3. El Pilar de la Inmunidad Criptográfica
Como cobertura digital pura y descentralizada frente a los riesgos de balance de los bancos centrales que comentábamos en el artículo, mantengo una asignación estratégica en Bitcoin a través del iShares Bitcoin ETP.

Sobre los ciclos del oro (1980 vs. 2011)
Tu apunte histórico es impecable, Miguel. Quien compró en el pico de 1980 sufrió una travesía en el desierto extenuante. Mi tesis es que en esos picos (1980 o 2011) el oro cotizaba shocks inflacionarios o tensiones geopolíticas puntuales bajo un sistema fiat en el que el mercado aún confiaba institucionalmente.

El oro actual cotiza algo más profundo: la ruptura de las correlaciones tradicionales (sube con tipos al alza) porque el dinero inteligente empieza a descontar el riesgo de insolvencia y balance de los propios bancos centrales. Al combinar este escudo táctico con el modelo de royalties y los factores de Quality y Value, el saldo combinado de esta parte de la cartera ha batido al índice por el impulso de la descorrelación.

Precisamente sobre esta forma de romper la trampa del coste de oportunidad acabo de publicar la continuación en el blog: "Del refugio al riesgo: El coste de oportunidad de la Renta Fija en la era de la desconfianza Fiat".

¡Un abrazo y nos leemos en el nuevo hilo!
Valentin 

"Be great at what you do"...Talmud www.rankia.com/6128763 http://bit.ly/2wDbccQ

#6

Re: ¿Del "Corralito" al Euro Digital? La sutil construcción de la jaula financiera europea

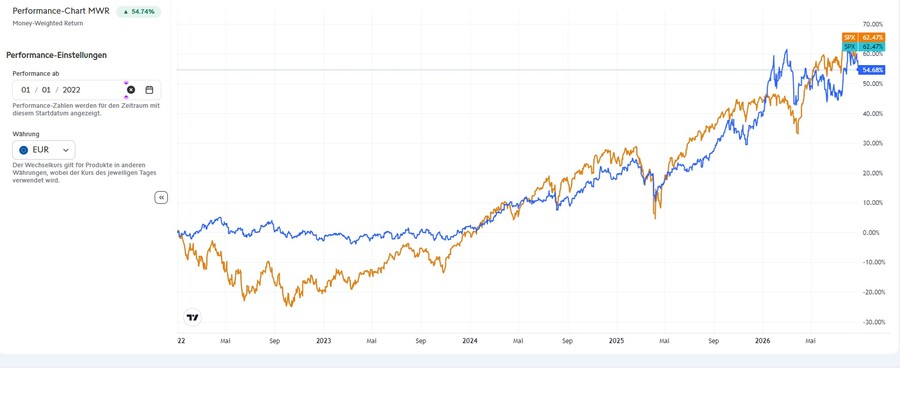
 ... y cómo lo mides frente al S&P 500: en euros y con los dividendos reinvertidos ...

Me lo proporciona mi propio Broker. Así marcha la evolución desde la transición de cartera de crecimiento a la de un pensionista con protección de capital frente a las hipotéticas crisis que acaben por venir (a fecha actual). Imagen a partir del 01.01.2021 a fecha actual (expone casi 5 años desde fecha de inicos de la transición).

Saludos,
Valentin
Cartera Antifrágil con Real Assets para jubilados, protección del capital frente a crisi financiero-monetaria

"Be great at what you do"...Talmud www.rankia.com/6128763 http://bit.ly/2wDbccQ

Publicidad

¡Novedad de última hora!

4,00 % TIN

Saldo máximo

Hasta 20.000 €

A partir de aquí, tipo oficial del BCE: 2,50%

Promoción válida hasta el 1 de marzo de 2027

Abrir cuenta
Guía Básica