Al oro hay que ponerle "deberes": ¿Qué función cumple realmente en tu cartera de inversión?
¡Hola a todos los compañer@s de la comunidad!
A raíz del magnífico artículo de mi gran amigo Miguel Arias, "Invertir en oro: ¿refugio eterno o quimera amarilla?", me he quedado reflexionando profundamente sobre el encendido debate que siempre rodea a este metal. En los foros de Rankia es habitual ver cómo nos dividimos apasionadamente entre los detractores absolutos del "metal estéril" y los defensores a ultranza del dinero real.
Sin embargo, tras muchos años analizando los mercados, he llegado a una conclusión que creo que puede ser de mucha utilidad para los inversores con menos experiencia o que disponen de menos tiempo para profundizar: el error no es el oro en sí, sino meterlo en cartera sin saber exactamente para qué.
En una estrategia de inversión seria y robusta, ningún activo debe estar ahí "porque sí", por moda o porque sale en los telediarios. A cada posición hay que asignarle un objetivo concreto. Si incorporas oro, debes saber qué "trabajo" le estás encargando.
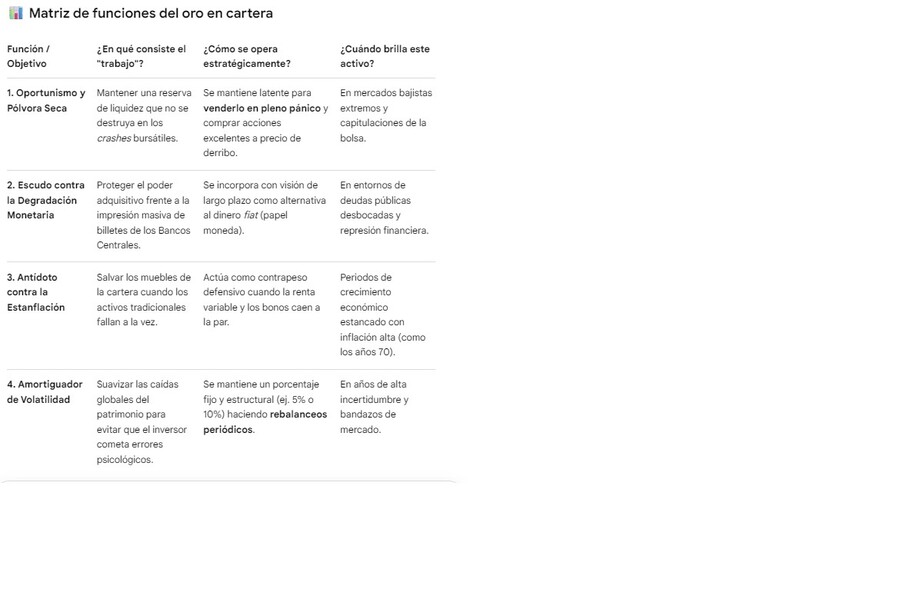
A mi juicio, dentro del sistema financiero (utilizando ETFs o ETCs líquidos con respaldo físico), existen cuatro funciones concretas que el oro puede cumplir. Te las resumo en esta matriz didáctica para que evalúes cuál encaja con tus necesidades:
📊 Matriz de funciones del oro en cartera de inversión:
Matriz de funciones del oro en cartera de inversión. Hacer click para ampliar foto
Mi visión actual y cómo aplico este criterio
Para que sirva de ejemplo práctico: yo no creo que el oro sea un activo obligatorio en cualquier circunstancia. Si viviéramos en un entorno macroeconómico saludable, con inflación bajo control y Estados con un nivel de endeudamiento bajo, tener oro en la cartera de inversión supondría un coste de oportunidad inaceptable frente al interés compuesto que nos brindan las empresas a largo plazo.
Sin embargo, el escenario actual es muy distinto. Llevamos años viendo venir una degradación monetaria institucional y unas deudas públicas globales que van a ser muy difíciles de refinanciar con normalidad. Por eso, en mi caso particular, considero plenamente justificado haber incorporado ETFs de oro hace tiempo, asignándoles estrictamente dos funciones de la tabla anterior: la protección contra la degradación del dinero (2) y, sobre todo, el oportunismo táctico (1). Para mí es munición de alta calidad para cuando la bolsa sufra de verdad.
Como siempre nos enseñaron los grandes maestros, no hay que ser dogmáticos. Al mismísimo Warren Buffett le horroriza el oro por no ser productivo, pero no dudó en acumular toneladas de plata a finales de los 90 al detectar un desequilibrio brutal entre oferta y demanda. Y el gran André Kostolany, que tampoco era sospechoso de ser un fanático del metal, recordaba que si la historia te pone delante una oportunidad macroeconómica evidente, sería de necios no aprovecharla.
En definitiva, compañeros: antes de comprar una sola onza digital o física, haceos la pregunta clave: ¿Qué trabajo viene a hacer este activo a mi cartera? Si no tenéis una respuesta clara y alineada con vuestro plan, es mejor quedarse al margen.
📌 Las dos preguntas inevitables: ¿Es momento de comprar y en qué porcentaje?
Sé perfectamente que, tras leer esto, muchos os estaréis haciendo las dos preguntas del millón de dólares. Permítidme que os dé mi visión para intentar despejar dudas:
1. ¿Es momento de comprar oro a los precios actuales?
El inversor menos cualificado suele cometer el error de "comprar el miedo", es decir, acudir en masa al oro cuando este ya lleva una subida vertical y copa los titulares de la prensa. Mi respuesta aquí es rotunda: si buscas oportunismo táctico, nunca se compra en máximos históricos impulsado por la euforia o el pánico del momento.
Como os decía arriba, la incorporación de ETFs de oro tiene sentido si se hizo de forma anticipada, cuando analizamos el entorno macroeconómico y vimos venir la degradación monetaria hace años. Comprar ahora, tras un rally importante, te expone a la volatilidad de corto plazo y a la manipulación histórica que sufre este activo. Si aun así decides entrar ahora porque no tienes nada y tu objetivo es el largo plazo (las funciones 2 o 4 de la matriz), la única forma sensata de hacerlo es mediante compras promediadas en el tiempo (DCA), nunca de golpe.
2. ¿Qué porcentaje debería representar en cartera?
Aquí no existen las fórmulas mágicas universales, pero la prudencia dicta una regla general muy aceptada en la gestión indexada y la asignación de activos: entre el 0% y el 10% como máximo.
El 0% es una posición perfectamente defendible: Si un ahorrador tiene una cartera global, diversificada en activos reales y productivos (renta variable global), ya está indirectamente expuesto a empresas mineras, materias primas y compañías que se defienden de la inflación. No necesita oro para dormir tranquilo.
Hasta el 10% si le asignas una función: Si decides incorporarlo porque quieres un amortiguador o pólvora seca para el oportunismo bursátil, moverte en ese rango es razonable. Superar el 10% significa sesgar demasiado tu patrimonio hacia un activo que no genera flujos de caja, comprometiendo el crecimiento que solo la economía productiva te puede dar a largo plazo.
En resumen: el oro no se persigue cuando sube; se planifica en frío y se pondera con moderación.
¡Espero que esta pequeña guía os sea de utilidad para ordenar ideas!