Acceder

Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

149 respuestas
Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.
Página
3 / 11
#31

El coste de Banca Progetto. Cuánto han reservado Banco BPM y Credit Agricole.


El coste de Banca Progetto. Cuánto han reservado Banco BPM y Credit Agricole

Los balances de los bancos comienzan a reflejar los efectos financieros del expediente.

Los balances de los bancos activos en el mercado italiano comienzan a reflejar con mayor claridad los efectos financieros del caso Banca Progetto. Tras la intervención del Fondo Interbancario de Protección de Depósitos (FITD), necesaria para sostener la entidad dirigida por Paolo Fiorentino mediante una ampliación de capital de 750 millones de euros, algunos de los principales grupos implicados también han comenzado a contabilizar los gastos relacionados con la operación.

Entre ellos figura Crédit Agricole Italia (a la derecha en la foto, el presidente Giampiero Maioli), que ha registrado una provisión total de unos 30 millones de euros. El importe, que figura en las cuentas anuales, refleja la participación del grupo en el sistema de protección y contribuye a perfilar el impacto, hasta ahora en parte oculto, del apoyo al refuerzo patrimonial de la filial italiana.

Un efecto, aunque más moderado, también aparece en las cifras de Banco BPM. Durante la presentación de los resultados, el grupo dirigido por Giuseppe Castagna (a la izquierda en la foto) indicó una provisión de unos 20 millones de euros atribuible a la misma intervención. También en este caso se trata de gastos relacionados con la participación en el FITD, que se suman a otros componentes extraordinarios registrados en el periodo.
#32

Bruselas reactivará la campaña a favor del sistema de garantía de depósitos bancarios.


Bruselas reactivará la campaña a favor del sistema de garantía de depósitos bancarios

La Comisión Europea busca impulsar la competitividad de los bancos de la UE.

Bruselas intentará dar un nuevo impulso a su campaña, que lleva ya una década, para crear un sistema común de garantía de depósitos para los bancos de la UE, como parte de los esfuerzos por fomentar más fusiones transfronterizas en el sector.

La Comisión Europea solicitará nuevas ideas sobre cómo crear un sistema unificado que garantice los depósitos bancarios de hasta 100 000 euros en toda la región cuando publique una consulta sobre posibles reformas del sector en las próximas semanas, según han informado funcionarios de la UE al FT.

Este es el primer paso del plan de la Comisión de publicar a finales de este año un amplio informe sobre la competitividad de los bancos de la UE, en el que se examina por qué las entidades crediticias de la región han perdido terreno frente a sus rivales de Wall Street y qué se puede hacer para revertir el declive.

El fracaso de Europa a la hora de unificar su fragmentado sistema de planes nacionales de garantía de depósitos bancarios se considera una de las principales razones por las que sus entidades crediticias tienen dificultades para expandirse más allá de las fronteras del bloque mediante fusiones o crecimiento orgánico.

La Comisión presentó por primera vez propuestas para crear un sistema europeo de garantía de depósitos en 2015. Sin embargo, las negociaciones fracasaron debido a la resistencia de algunos países, entre ellos Alemania, que argumentaban que un sistema de garantía común daría lugar a un riesgo moral al fomentar un comportamiento más arriesgado por parte de los bancos, y a la oposición de Italia a limitar la cantidad de deuda soberana que pueden mantener los bancos nacionales.
[ **
los bancos italianos compran un porcentaje mayor de la deuda soberana de su país que los de otras naciones de la zona euro.].

Países como Alemania insisten en que un sistema común de garantía de depósitos debe ir acompañado de límites a la propiedad de deuda pública nacional para evitar que los países presionen a sus prestamistas para que compren más bonos soberanos, sabiendo que el riesgo se comparte en todo el continente.

La Comisión ha decidido que hay pocas posibilidades de reactivar la propuesta de 2015. Sin embargo, los funcionarios esperan que, al abrir el debate a nuevas ideas, puedan romper el estancamiento político.

«También consultaremos sobre posibles nuevas ideas y enfoques para el EDIS», afirmó un alto funcionario de la UE. «Sabemos que no podemos reformar la propuesta de 2015, pero necesitamos ideas nuevas. Tenemos que analizar si los depósitos están bien protegidos y qué es lo que falta».

Las ideas anteriores sobre cómo hacerlo incluían un enfoque gradual que avanzara lentamente hacia un mecanismo de reparto total de pérdidas entre países. Otra propuesta habría limitado la exposición de los bancos a la deuda soberana nacional para reducir el «círculo vicioso» entre gobiernos y prestamistas.

Michael Theurer, miembro del consejo ejecutivo del Bundesbank alemán, pareció suavizar la posición de su país al escribir en el FT el mes pasado que un acuerdo para restringir la exposición de los bancos a la deuda soberana nacional «podría ayudar a sentar las bases para completar la unión bancaria».

Nicolas Véron, economista del grupo de expertos Bruegel, con sede en Bruselas, afirmó que encontrar una forma de restringir la exposición de los bancos a la deuda de sus gobiernos nacionales —algo a lo que se han opuesto durante mucho tiempo países muy endeudados como Italia— era fundamental para alcanzar un acuerdo sobre un seguro de depósitos común.

«La Comisión y todos los miembros de los Estados miembros son conscientes de que el sistema actual es frágil y no muy bueno», afirmó Véron. «La cuestión es si es posible salir de este punto muerto, y la Comisión parece creer que es posible trabajar en ello de una forma que no fue posible tras el fiasco de 2022, cuando fracasaron las negociaciones sobre el EDIS entre los ministros de Finanzas de la zona euro».

Los ejecutivos de los bancos europeos llevan mucho tiempo quejándose de la fragmentación de los mercados bancarios de la UE, que atrapa cientos de miles de millones de euros en capital y liquidez tras las barreras nacionales, impidiendo que circulen libremente por el bloque. El BCE ha estimado que 225 000 millones de euros de capital bancario y 250 000 millones de euros de liquidez bancaria están atrapados por estas restricciones nacionales.

 Un grupo de trabajo creado por el Banco Central Europeo para examinar ideas destinadas a mejorar la supervisión bancaria afirmó que uno de sus planes para hacer frente a la fragmentación del mercado bancario de la UE era un sistema común de garantía de depósitos.

«En comparación con otros grandes mercados, los bancos de la UE se enfrentan a una desventaja competitiva debido a la falta de escala que se deriva de un mercado único incompleto», afirmó el grupo de trabajo.

Recientemente, se han observado signos de repunte en las operaciones bancarias transfronterizas de la UE, como la adquisición por parte de la entidad crediticia francesa BPCE del Novo Banco portugués por 6400 millones de euros el año pasado. Sin embargo, las grandes operaciones suelen suscitar oposición política, como ocurrió con la inversión de UniCredit en el Commerzbank alemán.
#33

Re: Bruselas reactivará la campaña a favor del sistema de garantía de depósitos bancarios.

Buenos días,

 La Comisión presentó por primera vez propuestas para crear un sistema europeo de garantía de depósitos en 2015. Sin embargo, las negociaciones fracasaron debido a la resistencia de algunos países, entre ellos Alemania, que argumentaban que un sistema de garantía común daría lugar a un riesgo moral al fomentar un comportamiento más arriesgado por parte de los bancos, y a la oposición de Italia a limitar la cantidad de deuda soberana que pueden mantener los bancos nacionales.
[ **
los bancos italianos compran un porcentaje mayor de la deuda soberana de su país que los de otras naciones de la zona euro.].

Países como Alemania insisten en que un sistema común de garantía de depósitos debe ir acompañado de límites a la propiedad de deuda pública nacional para evitar que los países presionen a sus prestamistas para que compren más bonos soberanos, sabiendo que el riesgo se comparte en todo el continente.

No si al final vamos a pagar nosotros el affaire del próximo Paolo Fiorentino con las monjas.

#34

Re: Bruselas reactivará la campaña a favor del sistema de garantía de depósitos bancarios.

😃😃😃 El problema es que lis fiorentinos deambulan por doquier.
Te invito a un ☕ por ser el primer rankiano es escribir en mi hilo de tostones😃
#35

Re: Bruselas reactivará la campaña a favor del sistema de garantía de depósitos bancarios.

Buenos días, 

Gracias por el café. Yo creo que los teutones no van a consentir lo del FGD europeo, en cuanto lo hicieran los italianos se desmandaban aún más, y detrás todos los mediterráneos incluida la Hélade.

#36

Re: Bruselas reactivará la campaña a favor del sistema de garantía de depósitos bancarios.

Yo creo que el desmadre se está extendiendo y los halcones pierden plumas. De todas formas, a pesar de que compran más deuda patria que nadie, los grandes bancos italianos y españoles son de lo más rentable de Europa.

Miserias en la banca hay en todas partes, pero el rating de la deuda soberana europea se va igualando, incluso los diferenciasles entre renta fija corporativa y pública. Quedan los bonos high risk, perdón, high yield.

También los bancos compran deuda soberana de otros países. Goiri tenía bonos italianos.

Saludos.
#37

POLITICO > Joachim Nagel insiste en defender los eurobonos, para disgusto del canciller Merz.


El presidente del Bundesbank: la nueva realidad exige más deuda de la UE

El cambio de postura de Joachim Nagel sobre los eurobonos refleja la «realidad diferente» actual, según declaró a POLITICO. 
[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]
FRÁNCFORT — El presidente del banco central alemán ha pedido a la UE que emita más deuda conjunta, lo que le ha enfrentado al canciller Friedrich Merz, que quiere mantenerla estrictamente como respuesta a situaciones de emergencia.
[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]O[][][][][][]
«Hacer que Europa sea atractiva también significa atraer a inversores externos», declaró el gobernador del banco central alemán, Joachim Nagel, a POLITICO antes de la cumbre informal de líderes de la UE celebrada el jueves para abordar los retos económicos del bloque. «Un mercado europeo más líquido en lo que respecta a los activos europeos seguros contribuiría a ello».

[][][][][][]O Los bancos centrales de la zona euro, que por primera vez se han unido en torno al apoyo a la deuda conjunta, han enviado a los líderes de la UE una lista de reformas deseadas para garantizar que la economía europea pueda reformarse y seguir el ritmo de Estados Unidos y China.

Los responsables políticos del Banco Central Europeo, según declaró Nagel en una entrevista el viernes, ven «las ventajas de crear un activo seguro de referencia común europeo, altamente líquido y válido para toda la zona del euro. Es necesario actuar».

Pero la ruptura de Nagel con la tradicional oposición de Alemania a la deuda conjunta llega en un momento delicado para Berlín.

A principios de esta semana, el Gobierno alemán rechazó el llamamiento del presidente francés Emmanuel Macron para emitir más eurobonos con el fin de impulsar determinados sectores, como la inteligencia artificial, la defensa europea, los semiconductores y la robótica. La UE también podría aprovechar los erráticos objetivos de política exterior del presidente estadounidense Donald Trump y atraer a inversores globales al otro lado del Atlántico.

«El mercado mundial... teme cada vez más al dólar estadounidense. Está buscando alternativas. Ofrezcámosle deuda europea», declaró Macron a un grupo de periodistas el lunes.

La deuda conjunta, conocida en el mercado con el nombre abreviado de «eurobonos», ha sido durante mucho tiempo un tema controvertido. Desde la crisis de la deuda soberana, los gobiernos del sur de Europa han presionado para que se emitan eurobonos con el fin de repartir la carga de la deuda nacional de forma más equitativa en toda la región. Por el contrario, los frugales Estados del norte han advertido que se corre el riesgo de socavar la disciplina fiscal y se han negado a que sus contribuyentes paguen las deudas acumuladas en otros lugares.

El Bundesbank ha sido durante mucho tiempo el líder de facto de los escépticos del norte y el centro de Europa, que creen que los eurobonos son más adecuados para crisis aisladas que requieren medidas drásticas. Entre ellas se incluyen un plan de recuperación pospandémica de 800 000 millones de euros y un préstamo de 90 000 millones de euros a Ucrania para financiar su defensa contra Rusia.

Lo último que desea el llamado bloque frugal es que la UE adquiera el hábito de aumentar la deuda común para resolver todos sus problemas. Pero los tiempos están cambiando rápidamente.

«La tradición es algo que refleja la realidad del pasado», afirmó Nagel cuando se le preguntó sobre el cambio de postura del Bundesbank, subrayando que la seguridad de Europa no se ha visto tan amenazada desde la Segunda Guerra Mundial como lo está hoy en día. «Ahora nos enfrentamos a una realidad diferente».

[][][][][][]O Eurobonos, con límites.

El apoyo a la deuda conjunta no significa que el Bundesbank esté renunciando a su compromiso de garantizar políticas fiscales sólidas.

[][][]O Un activo europeo solo respaldaría «fines específicos», y «la forma en que lo controlan las autoridades europeas y los Estados miembros debería estar igualmente clara», afirmó este hombre de 59 años.

[][][]O Los eurobonos también deben ir acompañados de una reducción de la deuda a nivel nacional. «La deuda europea no es un regalo. Y las dudas sobre la sostenibilidad fiscal no deben poner en peligro las posibilidades de mejorar las políticas comunes», afirmó.

Nagel no llegó a decir cuánta deuda de la UE se necesita para lograr un cambio real. «No voy a dar una cifra», dijo, pero añadió que «si se quiere crear algo líquido, hay que dar a los mercados una indicación sobre el volumen que se va a suministrar durante cierto tiempo y con un fin determinado».

El banquero central no quiso pronunciarse sobre si Berlín también podría ajustar sus opiniones para reflejar la nueva realidad. «Considero que mi función es asesorar sobre cuál podría ser la salida a la complicada situación a la que nos enfrentamos en Alemania y en Europa», afirmó.

Autonomía, no supremacía.

Pero un mercado de capitales del euro más eficiente es solo un frente en la batalla por garantizar la independencia y la autonomía económicas de Europa, afirmó Nagel, quien añadió que será igualmente importante garantizar que el sistema de pagos del continente pueda funcionar independientemente de las presiones externas.

«En un escenario extremo, las soluciones de pago podrían convertirse en un arma», afirmó.

Por consiguiente, argumentó, el bloque debe romper el duopolio que los gigantes estadounidenses de las tarjetas de crédito Mastercard y Visa ejercen sobre los sistemas de pago europeos a través de sus fronteras. La clave para la seguridad de los pagos, prosiguió, es acuñar una extensión virtual de los billetes y monedas en euros que permita liquidar transacciones en toda la UE en cuestión de segundos.

Los proyectos gemelos del euro digital y el perfeccionamiento del mercado de capitales del euro pueden contribuir a reforzar la fortaleza y la autonomía de Europa, pero aún no constituyen un plan maestro para arrebatarle la corona al dólar.

Nagel añadió que la insinuación del BCE la semana pasada sobre la ampliación de sus líneas de liquidez a los bancos centrales de todo el mundo, con el fin de garantizar el acceso de las empresas al euro en momentos de tensión, no debe considerarse motivada por un deseo político de impulsar el euro.

«Se trata de política monetaria», afirmó.

Desde el verano pasado, Lagarde ha instado a Europa a aprovechar el «momento global del euro», ya que han comenzado a aparecer grietas en el dominio del dólar estadounidense. Aunque Nagel cree que «el euro podría desempeñar aquí un papel importante», ya que los inversores reequilibran sus carteras para adaptarse a la nueva realidad, no es partidario de los cambios rápidos.

«No estoy a favor de ir por la vía rápida, saltando de un nivel a otro», afirmó. «A menudo, ese tipo de evolución no es muy saludable. Me siento cómodo con un progreso gradual en el papel internacional del euro, siempre y cuando se mueva en la dirección correcta».
Y las declaraciones del señor Nagel comienzan a generar titulares en los medios más importantes.

Bloomberg
Nagel ya había pedido anteriormente un presupuesto de defensa conjunto de la UE respaldado por bonos comunes, una postura que podría ponerlo en desacuerdo con el más cauteloso Gobierno alemán.

#38

Banca Progetto: la fiscalía de Milán solicita investigar otros seis meses por asociación ilícita


Así, los inspectores del Banco de Italia han puesto en apuros a los altos cargos de la entidad.

AGI - La fiscalía de Milán solicita al juez de instrucción que investigue durante otros seis meses a Paolo Fiorentino, exdirector general de Banca Progetto, investigado —según se desprende de la solicitud de prórroga que obra en poder de AGI— por los delitos de asociación ilícita, estafa agravada, falsedad contable y quiebra fraudulenta.

Junto con Fiorentino hay otros siete investigados, todos ellos antiguos altos cargos del instituto bancario. Y, mientras en Milán la investigación sigue en curso, en Roma, sobre la mesa del fiscal adjunto Giuseppe Cascini, ha llegado un larguísimo informe confidencial del Banco de Italia que concluye la investigación y da cuenta, sobre todo, del papel desempeñado por el exdirector general, Fiorentino, que dimitió de su cargo a finales de febrero de 2025. Los inspectores del Palazzo Koch [ ** Banco de Italia ]son implacables en su valoración de su actuación.

La inspección, que concluyó con un veredicto desfavorable, puso de manifiesto «graves irregularidades en el proceso de crédito y una marcada subestimación del riesgo de la cartera de préstamos», según se lee: «tras las verificaciones de inspección, se han detectado graves pérdidas patrimoniales, como consecuencia de las cuales los fondos propios a 31/12/2014 han descendido de 296 millones a 184». Los inspectores han detectado graves deficiencias en el sistema de gobierno y control del banco.

En particular, según el Banco de Italia, «Paolo Fiorentino promovió un modelo de crecimiento imprudente, inspirado en un marcado aumento de los volúmenes, sin ajustes sustanciales de las medidas de control». Además, el documento señala: «El consejero delegado siempre minimizó el alcance del deterioro de la calidad de los activos basándose en la cobertura asegurada por la garantía pública». Evidentemente, Pantalone pagaba mucho.

Deficiencias y controles

El consejo de administración de Banca Progetto ha acabado en el punto de mira de la supervisión de Via Nazionale, «cuya actuación ha resultado insatisfactoria, ya que siempre ha respaldado de forma crítica la conducta del consejero delegado», pero también se han detectado deficiencias en las funciones de supervisión del colegio de auditores, así como en las de control (gestión de riesgos y auditoría interna).

En términos más generales, en lo que respecta al proceso crediticio, se han detectado deficiencias en todas las fases: instrucción, seguimiento, clasificación y evaluación de la recuperabilidad. Además, la UIF, que es la unidad financiera del Banco de Italia, ha comunicado en varias ocasiones, también en el pasado, sus observaciones sobre las medidas contra el blanqueo de capitales, pero el banco no ha cumplido con sus obligaciones de colaboración activa. Es más, han surgido otras críticas adicionales con respecto a los controles sobre el destino de los préstamos.

Así, a la luz de las irregularidades detectadas durante la inspección, el Banco de Italia ha ordenado la apertura de procedimientos sancionadores contra Banca Progetto y contra los empleados y el personal de dicha entidad crediticia. «Omisión de la notificación de operaciones sospechosas, deficiencias en materia de organización, procedimientos y controles internos, falta de colaboración prevista por la normativa contra el blanqueo de capitales, deficiencias en la gobernanza, la gestión y el control de riesgos»: estas son las acusaciones formuladas contra el representante legal de Banca Progetto y, mientras tanto, ya se han iniciado procedimientos sancionadores contra todo el consejo de administración. 
#39

Re: Banca Progetto: la fiscalía de Milán solicita investigar otros seis meses por asociación ilícita

A mi se me cumplio jn depósito en este banco y mo he renovado,.demasiado salseo,.a ver como acaba esto..
#40

Re: Banca Progetto: la fiscalía de Milán solicita investigar otros seis meses por asociación ilícita

Espero que bien. 
#41

Bloomberg <>Los bonos del Tesoro (US) repuntan tras la reapertura, con el rendimiento a 10 años cayendo hacia el 4 %.

El repunte de los bonos del Tesoro de la semana pasada se prolongó hasta el martes, cuando el mercado de bonos estadounidense reabrió tras un día festivo.

Los rendimientos de referencia a 10 años cayeron dos puntos básicos, hasta el 4,03 %, mientras que los equivalentes a dos años se acercaron a su nivel más bajo desde 2022 en una jornada de escaso volumen en Asia. Los bonos del Tesoro cerraron la semana pasada con fuerza, en medio de las apuestas de que la desaceleración de la inflación permitiría a la Reserva Federal recortar los tipos de interés al menos dos veces este año.

«El descenso del IPC estadounidense la semana pasada y el continuo desapalancamiento sistemático de los fondos cuantitativos en renta variable están impulsando la demanda de bonos»,
afirmó Prashant Newnaha, estratega sénior de TD Securities en Singapur.

«Técnicamente, el 4 % en los bonos estadounidenses a 10 años se está convirtiendo en un nivel decisivo. Si se supera este nivel, cabe esperar un fuerte repunte».

Los bonos subieron en toda la región, y los rendimientos de Australia y Nueva Zelanda también registraron modestas caídas. Los rendimientos japoneses se desplomaron después de que la demanda en una subasta a 5 años mostrara signos de estabilización. Los futuros de las acciones estadounidenses retrocedieron.

Los bonos japoneses repuntan tras una subasta que muestra que la demanda se está recuperando [ ** enlace de hoy ]

Los operadores están a la espera esta semana de más datos sobre el mercado laboral estadounidense y de las actas de la reunión de enero de la Reserva Federal para obtener nueva información sobre el posible momento en que se produzca un cambio en los tipos de interés.
#42

Hamburg Commercial Bank - Resultados preliminares del año 2025 completo - Comunicado de prensa.


  • El beneficio antes de impuestos aumenta un 17 % interanual hasta alcanzar los 289 (248) millones de euros.
  • Estricta gestión de costes: gastos administrativos, excluido el efecto puntual, por debajo del nivel de 2024.
  • Reducción de carteras no estratégicas con preservación del valor: venta satisfactoria de toda la cartera de préstamos de aviación.
  • Gestión rigurosa de los préstamos dudosos: el volumen de préstamos dudosos disminuye un 17 %.

     Luc Popelier, consejero delegado: «Reorientación estratégica completada, previsión de beneficios superada, claro enfoque en el crecimiento rentable de los negocios principales».


    HAMBURGO/ALEMANIA – Hamburg Commercial Bank AG (HCOB) presentó el jueves sus cifras consolidadas preliminares para el ejercicio 2025, con un beneficio neto antes de impuestos según las NIIF de 289 (año anterior: 248) millones de euros. Este mejor resultado antes de impuestos se logró a pesar de una reducción deliberada del balance como parte de una reorientación estratégica y un importante efecto negativo puntual en los gastos de personal. Los sólidos resultados operativos, la estricta disciplina de costes y los ingresos puntuales en otros resultados operativos contribuyeron al resultado positivo. En la primera mitad del año, el banco tomó la decisión de centrar sus actividades en cuatro segmentos de negocio principales existentes, lo que se llevó a cabo con éxito a finales de año.
«Para Hamburg Commercial Bank, 2025 fue un año de enfoque estratégico, y nuestro progreso fue más rápido de lo previsto. A pesar de las cargas puntuales derivadas de los ajustes empresariales, el resultado superó nuestras expectativas. Esto confirma nuestra estrategia y nos da una motivación adicional», afirmó Luc Popelier, director ejecutivo de Hamburg Commercial Bank. «Con su modelo de negocio perfeccionado y sus relaciones duraderas con los clientes, HCOB está muy bien posicionada para seguir creciendo de forma rentable en sus áreas de negocio principales». »

En el marco de su reorientación estratégica, el banco reforzó sus negocios principales centrados en el cliente (empresas, financiación de proyectos, transporte marítimo y sector inmobiliario en Alemania) para garantizar un crecimiento sostenible y sólido de los beneficios. Al mismo tiempo, el banco redujo en casi un 60 % las carteras que ya no se consideraban fundamentales (sector inmobiliario internacional y partes de la cartera de financiación estructurada) hasta alcanzar los 1300 millones de euros. Esto se logró preservando el valor y antes de lo previsto. Un hito importante fue la venta exitosa de la cartera de aviación en octubre. Además, el banco desarrolló su propia plataforma digital para depósitos minoristas con el fin de fortalecer aún más su base de refinanciación diversificada y está listo para lanzarla en el primer trimestre de 2026.

Beneficio antes de impuestos un 17 % superior al objetivo, a pesar del efecto negativo puntual.

El beneficio neto antes de impuestos mejoró significativamente hasta alcanzar los 289 (248) millones de euros, a pesar del importante efecto negativo puntual derivado de la reducción de plantilla. Esto se debió principalmente al sólido rendimiento operativo y al resultado operativo positivo, en contraste con el resultado operativo negativo significativo de 2024 debido a efectos puntuales. Excluyendo los efectos puntuales, el beneficio antes de impuestos cayó un 11 % interanual hasta los 314 (354) millones de euros, siendo el descenso en 2025 atribuible esencialmente a la reducción deliberada del volumen de préstamos. El resultado neto del grupo después de impuestos ascendió a 165 (228) millones de euros. Este descenso se produjo a pesar del aumento de los ingresos antes de impuestos y se debió principalmente a los impuestos sobre la renta de 124 (20) millones de euros, en particular los gastos por impuestos diferidos (104 millones de euros). Estos incluían efectos puntuales derivados de la revalorización de los activos por impuestos diferidos, necesarios debido a la actualización de la planificación corporativa del banco y al «Investitionssofortprogramm» (Programa de inversión inmediata) alemán relacionado con los impuestos. Los gastos fiscales corrientes ascendieron a 20 millones de euros. La rentabilidad sobre recursos propios (RoE) después de impuestos1 fue del 4,5 % (31/12/2024: 6,2 %).

Los ingresos totales ascendieron a 743 (783) millones de euros y reflejan la reducción deliberada del volumen del balance en las carteras clasificadas como no estratégicas. Los ingresos netos por intereses disminuyeron en consecuencia hasta los 672 (752) millones de euros, con un margen de interés neto que alcanzó un buen nivel de 217 (234) puntos básicos. Las cifras del año anterior se vieron impulsadas por los efectos de las ventas de pagarés (21 millones de euros). El resultado de los instrumentos financieros clasificados como FVPL contribuyó con 26 (-7) millones de euros a los ingresos totales como consecuencia de la depreciación del dólar estadounidense frente al euro. Los ingresos netos por comisiones mejoraron ligeramente hasta alcanzar los 28 (26) millones de euros; otras partidas de los ingresos totales ascendieron a 17 (12) millones de euros.

Las provisiones para pérdidas por préstamos ascendieron a 109 (95) millones de euros, debido principalmente a las difíciles condiciones que siguen afectando a los mercados inmobiliarios y a las adiciones netas en el segmento de empresas.

Los gastos administrativos aumentaron hasta los 378 (350) millones de euros, lo que se debe exclusivamente a los gastos de personal, que ascendieron a 217 (184) millones de euros e incluyeron costes extraordinarios por indemnizaciones por despido (50 (18) millones de euros). Excluyendo el efecto extraordinario en los gastos de personal, los gastos administrativos disminuyeron alrededor de un 1 %, hasta los 328 (332) millones de euros. La disminución de los gastos operativos no relacionados con el personal hasta los 161 (166) millones de euros refleja la disciplina de costes del banco. Más del 80 % de la reducción de puestos de trabajo prevista (-190 equivalentes a tiempo completo (ETC)) ya se había acordado contractualmente para finales de 2025. (Plantilla total a 31/12/2025: 868 (31/12/2024: 934 ETC)). A finales de 2027, la plantilla se reducirá gradualmente hasta alcanzar el objetivo de 732 ETC.

Otros ingresos de explotación por valor de 37 (-81) millones de euros se beneficiaron de ingresos extraordinarios por valor de 25 millones de euros. De esta cantidad, 18 millones de euros procedían de la liquidación final de los cuatro primeros años de participación en el fondo voluntario de protección de depósitos (ESF) de la Asociación de Bancos Alemanes (BdB), y 7 millones de euros de devoluciones de IVA no relacionadas con el período. Otros efectos positivos se derivaron de la reversión de diversas provisiones. Los gastos por asuntos regulatorios, el fondo de garantía de depósitos y las asociaciones bancarias disminuyeron a 4 (9) millones de euros, ya que no se requirió ninguna contribución anual al ESF de la BdB.

El coeficiente de gastos/ingresos (CIR), ajustado por los efectos puntuales mencionados anteriormente en los gastos administrativos y otros resultados operativos, fue del 43 % (42 %); sin ajustar, el CIR fue del 48 % (50 %).

El volumen de préstamos dudosos se redujo un 17 %: disminución de los activos totales debido a la concentración de la actividad

A pesar de las difíciles condiciones que siguen imperando en los mercados inmobiliarios, HCOB logró reducir el volumen de préstamos dudosos en un 17 %, hasta los 540 millones de euros (31/12/2024: 650), mediante la venta sistemática de préstamos dudosos. Con una reducción simultánea del volumen de préstamos, la ratio de morosidad se mantuvo en el 3,3 % (31/12/2024: 3,3 %). Con 275 millones de euros (31/12/2024: 347), el banco sigue contando con una cómoda reserva para pérdidas crediticias, lo que le proporciona un colchón frente a posibles evoluciones económicas adversas.

Los activos totales del grupo disminuyeron en línea con las expectativas y ascendieron a 28 600 (33 600) millones de euros al cierre del ejercicio. Este descenso se debió al cese de nuevas operaciones en áreas de negocio no estratégicas, la reducción de las carteras correspondientes, la devaluación del dólar estadounidense y un elevado nivel de reembolsos.

Los activos ponderados por riesgo (RWA) disminuyeron significativamente hasta los 13.100 (18.200) millones de euros. Esto se debió a la reducción de la cartera de préstamos, junto con una estructura de cartera modificada, la aplicación inicial del marco de Basilea IV y el debilitamiento del dólar estadounidense. El ratio de apalancamiento, situado en el 7,3 % (9,0 %), se mantuvo cómodamente por encima del nivel medio de los bancos europeos y muy por encima del requisito reglamentario del 3 %.

Como parte de su estrategia corporativa ajustada, HCOB tiene como objetivo normalizar su ratio CET 1 común. En línea con la política de distribución aprobada, basada en un ratio CET1 objetivo del 16 %, el Consejo de Administración y el Consejo de Supervisión tienen la intención de proponer un pago de dividendos de 4,16 euros por acción a la Junta General Anual de marzo de 2026. Teniendo en cuenta esta distribución en el capital CET1, el ratio CET1 al final de 2025 era del 16,5 % (31/12/2024: 17,3 %; 26,1 % antes de dividendos), lo que sigue estando muy por encima de los requisitos reglamentarios.

Unidades de crédito: ingresos totales casi al nivel del año anterior; negocio nuevo de franquicias estable

Los nuevos negocios en las cuatro unidades de crédito ascendieron a un total de 5000 (6100) millones de euros, debido íntegramente a las actividades discontinuadas en áreas de negocio no estratégicas. Los nuevos negocios en las áreas de franquicia principales se mantuvieron estables en 4900 (4900) millones de euros, a pesar de la restricción deliberada de los nuevos negocios en el segmento inmobiliario alemán y los efectos de la depreciación del dólar estadounidense, que redujeron el volumen. Los activos medios en los segmentos de crédito disminuyeron hasta los 18 700 (31/12/2024: 19 300) millones de euros. No obstante, con 701 (714) millones de euros, los ingresos totales se mantuvieron aproximadamente al nivel del año anterior. Los beneficios después de impuestos ascendieron a 210 (235) millones de euros.

El beneficio después de impuestos del segmento inmobiliario, que ascendió a 17 (30) millones de euros, se vio afectado por el difícil entorno del mercado en el ejercicio 2025 y las correspondientes dotaciones para pérdidas por préstamos. La actividad operativa siguió gestionándose con un enfoque prudente en materia de riesgos y centrándose en la gestión de la cartera, lo que dio lugar a un volumen de negocio nuevo que ahora se concentra en clientes inmobiliarios alemanes por valor de 0,4 (1,0) mil millones de euros. En consecuencia, y debido a la estrategia de reducción de tamaño en el sector internacional, los activos del segmento disminuyeron hasta los 5.900 (31/12/2024: 7.400) millones de euros y los ingresos totales hasta los 191 (207) millones de euros.

En el segmento de Transporte Global, que comprende las unidades de Transporte Marítimo y Aviación (esta última discontinuada como parte de la reestructuración estratégica), el beneficio después de impuestos ascendió a 59 (64) millones de euros. Los ingresos totales, que se situaron en 154 (161) millones de euros, fueron ligeramente inferiores al nivel del año anterior debido a la debilidad del dólar estadounidense y a la compresión de los márgenes en el Transporte Marítimo, así como a la venta a mediados de año de la cartera de préstamos de Aviación. Los nuevos negocios en Transporte marítimo, con 1.300 (1.400) millones de euros, se mantuvieron prácticamente al mismo nivel que el año anterior, mientras que en Aviación se cerraron contratos por un total de 100 (400) millones de euros a principios de año. Los activos del segmento disminuyeron hasta los 2.500 (31/12/2024: 3.700) millones de euros debido a la venta de la cartera de aviación, los elevados reembolsos de préstamos en el sector marítimo y la debilidad del dólar estadounidense.

El negocio operativo en el segmento de financiación de proyectos evolucionó muy positivamente, con un aumento de los ingresos totales hasta los 125 (107) millones de euros, gracias a la expansión del margen de interés neto. El beneficio después de impuestos fue ligeramente inferior al del año anterior, situándose en 44 (47) millones de euros, a pesar del aumento del beneficio antes de impuestos, debido únicamente al incremento de los gastos por impuesto sobre sociedades. Los nuevos negocios, especialmente en el sector de las infraestructuras, se expandieron significativamente hasta alcanzar los 1.600 (1.200) millones de euros, y los activos del segmento se mantuvieron en 3.900 (31/12/2024: 3.900) millones de euros.

El segmento Corporativo obtuvo un beneficio después de impuestos de 90 (94) millones de euros, lo que supuso una vez más una contribución sustancial al resultado de las unidades de crédito. Aunque los nuevos negocios del segmento se redujeron significativamente hasta los 1.600 (2.100) millones de euros, en línea con la reducción estratégica de la financiación estructurada de carteras, y los activos del segmento disminuyeron en consecuencia hasta los 4.600 (5.500) millones de euros, los ingresos totales, con buenos márgenes, solo fueron ligeramente inferiores a la cifra del año anterior, situándose en 231 (239) millones de euros. Los nuevos negocios en el segmento Corporativo (excluyendo la financiación estructurada de carteras) aumentaron casi un 30 %, hasta alcanzar los 1.400 (1.100) millones de euros.

Perspectivas


En el ejercicio 2026, Hamburg Commercial Bank se centrará de forma coherente en su estrategia de franquicia centrada en el cliente, orientada al crecimiento rentable, y seguirá reduciendo sus carteras no estratégicas. HCOB espera lanzar una plataforma digital para depósitos minoristas a más tardar a finales del primer trimestre de 2026. Para aumentar aún más la eficiencia, el banco intensificará el uso de la inteligencia artificial y la automatización, aprovechando su infraestructura informática en la nube de última generación, ya totalmente implementada.

HCOB prevé unos ingresos netos antes de impuestos según las NIIF de alrededor de 300 millones de euros para el ejercicio 2026. El banco prevé que la continua disciplina en materia de costes, la disminución general de los gastos de personal, incluida la ausencia de efectos puntuales, así como una menor necesidad de provisiones para pérdidas por préstamos, compensarán con creces la reducción de la base de ingresos resultante de la reorientación estratégica del negocio.

Todas las previsiones están sujetas a acontecimientos imprevisibles y a efectos significativamente más adversos de lo esperado, como los derivados de la evolución económica o geopolítica.
#43

[][][] Pregunto a una IA sobre la evolución del beneficio de ProCredit Holding AB.

[][][] Pregunto a la IA sobre la evolución del beneficio de ProCredit Holding AB.


[][][] Respuesta.

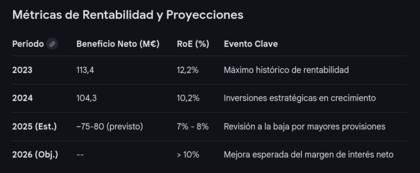
La evolución del beneficio de ProCredit Holding ha sido marcadamente positiva en los últimos años, alcanzando cifras récord en 2023 y 2024, aunque con una moderación esperada para el cierre de 2025 debido a inversiones estratégicas y un entorno de tipos de interés cambiante. 

Evolución Reciente de Beneficios.

  • Récord en 2023: El grupo reportó un beneficio neto de 113,4 millones de € (un incremento sustancial frente a los 16,5 millones de 2022), impulsado por el aumento de los tipos de interés y una sólida calidad de cartera.
  • Consolidación en 2024: Cerró el año con un beneficio de 104,3 millones de €. Aunque ligeramente inferior al año previo debido a mayores gastos en personal, IT y marketing, representó un Retorno sobre el Capital (RoE) del 10,2%.
  • Resultados 2025 (9 meses): Hasta septiembre de 2025, el beneficio acumulado fue de 58,2 millones de €. En el tercer trimestre de 2025, el beneficio se vio impactado por una dotación extraordinaria para pérdidas crediticias (16,6 millones de €) relacionada con una reevaluación de su cartera de financiación de proyectos. 

Clic sobre la captura para ampliar.

Factores que han influido en la evolución.

  1. Márgenes de Interés: Tras un 2023 excepcional, los beneficios se han estabilizado a medida que los tipos de interés en Europa se normalizan y los costes de financiación de los depósitos aumentan.
  2. Eficiencia Operativa: El ratio de costes sobre ingresos (Cost-Income Ratio) subió a aproximadamente el 71,3% a finales de 2025 debido a la expansión de sucursales y personal para acelerar el crecimiento a largo plazo.
  3. Impacto Regional: Mientras que el negocio en el sudeste y este de Europa sigue siendo muy rentable, sus operaciones en Ecuador han seguido contribuyendo negativamente al resultado consolidado en 2025. 

ProCredit publicará su Informe Anual 2025 completo el próximo 19 de marzo de 2026, donde se confirmará el dividendo final propuesto tras los ajustes del último trimestre. 
#44

Bff Bank. Toda su historia ... ¿Existen riesgos para los ahorradores y otros bancos?

Bff Bank. Toda su historia: del éxito a la crisis y las investigaciones. ¿Existen riesgos para los ahorradores y otros bancos?

La historia del BFF Bank se desarrolla entre éxitos iniciales, evolución en los mercados y crisis recientes, implicaciones judiciales y retos financieros, con efectos cruciales para los ahorradores y la estabilidad de todo el sistema bancario italiano.

En el panorama crediticio italiano, el caso del BFF Bank, considerado durante años un ejemplo de eficiencia en la gestión de créditos comerciales con la administración pública, representa una de las transformaciones más importantes de los últimos tiempos. De ser líder en el segmento del factoring de la administración pública, el banco ha tenido que hacer frente a graves dificultades operativas, inspecciones normativas y redimensionamientos repentinos, que han puesto en tela de juicio su solidez percibida. Varios acontecimientos clave han transformado lo que parecía un camino infalible en una espiral de incertidumbres, con repercusiones en los inversores, los ahorradores y el sistema bancario italiano. Las últimas restricciones impuestas por el Banco de Italia han marcado el inicio de una fase de crisis tangible, lo que ha suscitado nuevas preguntas sobre la gobernanza y los riesgos sistémicos asociados.

Los orígenes y la evolución de BFF Bank: desde sus inicios hasta su triunfo en los mercados.

El nacimiento de BFF Bank se remonta al periodo de privatizaciones e innovación financiera en Italia, cuando nuevas entidades crediticias intentaban responder a la creciente demanda de servicios a las empresas proveedoras de la administración pública. Fundada inicialmente como «Banca Farmafactoring», la entidad se posiciona como especialista en la financiación de créditos comerciales de empresas al sector público, desempeñando un papel esencial en la facilitación de la liquidez y la circulación de los cobros.

La evolución del banco se caracteriza por una serie de pasos decisivos:

  • Ampliación de la oferta: desde el factoring para empresas farmacéuticas y proveedores públicos se ha pasado a la ampliación de soluciones que abarcan desde el crédito internacional hasta las garantías financieras avanzadas, pasando por servicios relacionados para entidades públicas y privadas.
  • Expansión geográfica: con operaciones específicas fuera de las fronteras, BFF ha potenciado su presencia en Europa para dar servicio a empresas multinacionales y contrapartes institucionales.
  • Cotización en bolsa: el paso a ser una sociedad cotizada refuerza la transparencia y el atractivo para los inversores, especialmente en años caracterizados por tipos bajos y búsqueda de rentabilidad.
El éxito se ha visto impulsado por la capacidad de aprovechar un nicho rentable: los largos plazos medios de pago de la administración pública italiana y los retrasos normativos en la liquidación de la deuda pública han garantizado márgenes sostenidos durante varios ejercicios. El modelo de negocio, basado en un control minucioso del riesgo crediticio gracias a la «contragarantía» ofrecida por el Estado, se ha distinguido como un caso de buenas prácticas entre los «challenger banks» digitales que han crecido en la última década.

Un elemento central de la estrategia de BFF ha sido la eficiencia operativa y la digitalización de los procesos, con fuertes inversiones en plataformas tecnológicas que han permitido al banco mantener bajos los costes operativos y atraer a segmentos de clientela con necesidades cada vez más complejas.
Los retos recientes: crisis financiera, préstamos deteriorados y implicaciones judiciales

En los últimos años, el panorama favorable ha dado paso rápidamente a una situación crítica como consecuencia de varios factores concurrentes:

  •  Inspección del Banco de Italia y nueva definición de impago (DoD): Una inspección exhaustiva del Banco de Italia puso de manifiesto importantes deficiencias en la clasificación de los créditos comerciales por parte de BFF, detectando una aplicación inadecuada de los criterios DoD introducidos en 2020 (y que pasaron a ser plenamente vinculantes en 2021). Esta aplicación incorrecta provocó una subestimación de los «créditos deteriorados», presentando de forma demasiado optimista la solidez patrimonial del banco y provocando un aumento artificial del ratio CET1, elemento fundamental para la confianza de los inversores.
  • Prohibición de distribución de beneficios y freno a la expansión: En respuesta a las irregularidades detectadas, el Banco de Italia ha ordenado el bloqueo temporal de los dividendos, la congelación de las políticas salariales y la paralización de la expansión internacional, medidas que ponen de manifiesto la gravedad de las deficiencias detectadas en los controles internos, la gobernanza y el cumplimiento de la normativa de supervisión.
  • Cálculo erróneo de los riesgos y consecuencias en el balance: La clasificación inadecuada de los préstamos, especialmente los concedidos a la administración pública, ha llevado a una sobreestimación de la solidez y, según el último informe de inspección, podría dar lugar a provisiones adicionales y revisiones a la baja del patrimonio bancario en los próximos ejercicios.
  • Fuerte impacto en las acciones y en las valoraciones del mercado: tras el anuncio de las restricciones, las acciones de BFF sufrieron una caída en bolsa y el mercado reajustó inmediatamente las perspectivas de crecimiento, teniendo en cuenta nuevos escenarios de riesgo que incluyen rebajas de calificación por parte de las agencias de calificación internacionales.
  • Litigios sobre gobernanza y prácticas comerciales: Las investigaciones también se centraron en aspectos relacionados con la gobernanza corporativa y las modalidades de remuneración, lo que llevó a los investigadores a examinar la regularidad de algunos procesos decisorios clave adoptados por el órgano de administración.

Cabe destacar que, a diferencia de otras quiebras bancarias con riesgos inmediatos para los depositantes y el sistema, la situación de BFF se limita por el momento a cuestiones de control interno y cumplimiento normativo. Sin embargo, la magnitud de los problemas detectados y el interés de las autoridades, además de los temores de una posible escalada, han generado una espiral de alerta en el sector y entre los observadores financieros.

El papel de las instituciones y la supervisión: el Banco de Italia, las fiscalías y las investigaciones en curso.

La intervención de las autoridades de control desempeñó un papel fundamental en la crisis de confianza que afectó a BFF. A partir de la inspección iniciada por el Banco de Italia, con advertencias formales relativas a las metodologías de evaluación de riesgos y a la adopción concreta de las normas de la EBA en materia de impagos, se tomaron medidas restrictivas que marcaron un punto de inflexión en la relación entre el banco y la supervisión nacional.

Las medidas utilizadas incluyen:

  • Emisión de un aviso formal sobre la necesidad de adaptar las políticas de catalogación de créditos comerciales, en particular en lo que respecta a los plazos de registro de los créditos dudosos y la coherencia con las nuevas normas europeas.
  • Imposición de la prohibición de nuevas aperturas en el extranjero y de la suspensión temporal de los pagos variables a la alta dirección, medida que tiene por objeto proteger la solidez patrimonial a la espera de que se aclare la entidad real de las exposiciones deterioradas.
  • Seguimiento de las prácticas de gobernanza y de las relaciones entre la administración y los órganos ejecutivos, con especial atención a la transparencia en los procesos de remuneración y al cumplimiento de los principios de separación de funciones internas.
Además del ámbito de la supervisión bancaria, también se ha involucrado a figuras de la magistratura con la apertura de investigaciones sobre la transparencia en la gestión de riesgos y posibles responsabilidades subjetivas por omisiones informativas en los informes periódicos a los inversores y posibles comunicaciones engañosas sobre el estado de salud del banco. Los aspectos de cumplimiento normativo y lucha contra el blanqueo de capitales son objeto de atención en el ámbito de los procedimientos interbancarios y el diálogo con las autoridades europeas (como el BCE y la ABE) sigue abierto sobre posibles actualizaciones de los parámetros SREP y P2R.

La rapidez y amplitud de la respuesta institucional reflejan la creciente sensibilidad del sistema italiano hacia los estándares europeos posteriores a la crisis financiera mundial. La situación de BFF se inscribe, de hecho, en un contexto de refuerzo de la supervisión prudencial y de alineación con las mejores prácticas internacionales, con el objetivo de evitar riesgos de contagio y preservar la confianza de los ahorradores.

El impacto en el sistema bancario italiano y los posibles riesgos para los ahorradores y otras entidades bancarias.

Las dificultades de BFF plantean importantes interrogantes sobre la solidez general del sistema bancario. El deterioro de la situación patrimonial y la necesidad de revisar las calificaciones de solidez empresarial ponen de manifiesto la fragilidad de los modelos de negocio demasiado desequilibrados en nichos regulados o excesivamente expuestos a los retrasos de la administración pública.

Para los ahorradores, los efectos directos son por ahora limitados gracias a la rápida actuación de las autoridades, que han optado por medidas correctivas inmediatas (bloqueo de dividendos, sanciones a los directivos, imposición de provisiones prudenciales), evitando el pánico sobre los depósitos o los riesgos de rescate interno. El Fondo Interbancario de Protección de Depósitos ha sido recurrido en varias ocasiones para garantizar los depósitos dentro de los límites previstos por la normativa vigente, lo que ha reforzado la percepción de solidez del sistema.

Sin embargo, a nivel sistémico surgen:

Presiones sobre las valoraciones de los bancos especializados y los denominados «challenger banks» surgidos al amparo de la digitalización: el aumento de los estándares de supervisión y la renovada atención a los créditos «Stage 2» empujan al sector hacia modelos de gestión de riesgos más rigurosos y procesos de alerta temprana más sofisticados.

Solicitudes de provisiones adicionales y revisión de las pruebas de resistencia: los nuevos parámetros SREP 2025, tal y como se destaca en los informes del BCE, prevén un aumento medio de los requisitos de capital, con un impacto directo en la rentabilidad y en los beneficios distribuibles, incluso para los grupos tradicionalmente considerados sólidos.

Las recientes crisis bancarias, junto con la dinámica del mercado y las medidas adoptadas por las autoridades, sugieren a los ahorradores la oportunidad de diversificar sus depósitos y prestar mayor atención a los índices de solidez
(ratio CET1, calificación crediticia, cobertura de NPL y P2R) a la hora de evaluar la fiabilidad de su entidad.

El sector se prepara así para una temporada de consolidación y racionalización de los operadores menores, con posibles repercusiones en los costes de gestión, las ofertas comerciales y los niveles de servicio. Paralelamente, las agencias de calificación y los mercados financieros siguen de cerca los posibles efectos en cadena sobre otras situaciones frágiles, especialmente entre las entidades con modelos de negocio poco diversificados.

Riesgo reputacional e influencia en otros bancos de la cadena pública: el caso BFF reabre el debate sobre la fiabilidad de los vehículos especializados en factoring PA y la necesidad de una mayor transparencia, también en relación con los procedimientos de concesión de créditos comerciales.

Posibles escenarios: riesgo de contagio, rescates y repercusiones en la normativa europea.

El análisis de la historia reciente de BFF permite extraer algunas consideraciones estratégicas para todo el sector. En primer lugar, la necesidad de una supervisión aún más penetrante de los bancos especializados que interceptan flujos públicos y segmentos clave de la economía real: la búsqueda legítima de rentabilidad no puede prescindir del pleno cumplimiento de las normas de la ABE y la UE y de una sólida gobernanza interna.

En términos de riesgo sistémico, la crisis de BFF constituye una prueba para la solidez de las normas de resolución y prevención de riesgos de contagio: hasta la fecha, gracias a la eficacia de las medidas de supervisión y a la estructura del Fondo Interbancario, no se han producido efectos en cadena significativos. Sin embargo, sigue siendo necesario vigilar posibles «incendios secundarios» en otras entidades vulnerables, donde la revisión del SREP podría imponer nuevas recapitalizaciones o incluso acelerar los procesos de agregación y rescates del mercado.

En lo que respecta a la normativa del sector, el caso BFF contribuye a reforzar la tendencia hacia unos requisitos patrimoniales cada vez más estrictos y unos controles cada vez más rigurosos sobre la gobernanza, la calidad y la comunicación de los datos de riesgo y la sostenibilidad de los modelos de negocio que dependen de nichos regulatorios. Mientras tanto, las instituciones europeas deben encontrar el equilibrio adecuado entre la estabilidad financiera y la competitividad del sistema bancario, protegiendo a los ahorradores y favoreciendo al mismo tiempo la innovación y la digitalización controlada.
#45

Bff Bank, los intereses de demora bajo la lupa de la Fiscalía de Milán. Esto es lo que investigan los fiscales.

Consob (Commissione Nazionale per le Società e la Borsa) es el organismo público italiano encargado de supervisar y regular el mercado de valores en Italia. Su función principal es garantizar la transparencia, la correcta formación de los precios en los mercados financieros, la protección de los inversores y el cumplimiento de las normas por parte de las empresas cotizadas, los intermediarios financieros y otros actores del mercado.

  • Funciones principales de Consob
    • Supervisión del mercado: Vigila el funcionamiento de los mercados de valores y la conducta de los participantes.
    • Protección de los inversores: Promueve la transparencia y la información clara para evitar abusos y fraudes.
    • Regulación: Establece normas para la emisión, negociación y divulgación de información financiera.
    • Sanciones: Puede imponer multas y sanciones en caso de incumplimiento de las normas.
Bff Bank, los intereses de demora bajo la lupa de la Fiscalía de Milán. Esto es lo que investigan los fiscales.

También se esperan los resultados de la última inspección del Banco de Italia. La Consob pone el foco en las acciones de Bff, que el 17 de febrero pierden otro 12 %.

Puntos clave:

  • Bff Bank está siendo investigado por la Fiscalía de Milán por falsedad contable en relación con la contabilización de los intereses de demora.
  • La investigación se produce tras una inspección del Banco de Italia que dio lugar a provisiones y al bloqueo de dividendos, posteriormente revocado.
  • Las acciones de Bff han sufrido una caída del 60 % en dos semanas, y la Consob está investigando las causas del desplome.
Los intereses de demora son el centro de la investigación de la Fiscalía de Milán sobre Bff Bank. La entidad especializada en factoring con la administración pública ha acabado en el punto de mira del fiscal adjunto Roberto Pellicano y de las fiscales Giovanna Cavalleri y Cristiana Roveda, que a finales de 2023 abrieron una investigación por falsedad contable, aún en fase de instrucción. El procedimiento se ha enriquecido con los resultados de la inspección de 2024 del Banco de Italia, que le ha costado a Bff importantes provisiones y la suspensión temporal de los dividendos, que se reanudó en noviembre.

Consob y Bankitalia

Según la agencia Ansa, los investigadores estarían examinando sobre todo el registro en el balance de los intereses de demora, es decir, los que el deudor debe pagar en caso de retraso en los pagos. En diciembre de 2024, estos créditos ascendían a unos 564 millones, a los que se sumaban 169 millones en concepto de indemnizaciones. En el último caso, se trata de una suma fija, de unos 40 euros, que cada deudor está obligado a pagar cuando se retrasa en el pago de una factura, independientemente de su importe.

En total suman más de 700 millones, dinero cuya correcta contabilización está siendo objeto de atención por parte de la Fiscalía de Milán. Los magistrados esperan noticias de Bankitalia. Desde hace unas semanas, los inspectores de Via Nazionale (Bankitalia o Banco de Italia) han vuelto a Bff para realizar un seguimiento, es decir, una actualización de las inspecciones anteriores. Mientras tanto, los fiscales también se habrían puesto en contacto con la Consob, que quiere arrojar luz sobre la evolución del título tras la caída de casi el 60 % en las últimas dos semanas.

La caída en bolsa

La caída en bolsa comenzó después de que el banco anunciara un plan maxi de reducción del riesgo de 95 millones, recortara las estimaciones para 2026 y cambiara la cúpula directiva. El exdirector general Massimiliano Belingheri permaneció en el consejo de administración, pero fue sustituido al mando por el director financiero Giuseppe Sica, ahora director general de Bff. La investigación judicial empeoró aún más el panorama, por lo que la capitalización cayó en dos semanas de 1500 millones a 640 millones. Una caída sobre la que la Consob quiere arrojar luz, profundizando en las dinámicas que han influido de manera tan clara en las acciones.

La opinión de los analistas

Para tranquilizar a los socios, los directivos de BFF han comenzado a reunirse con los inversores internacionales que participan en el capital. Además, en una nota, la entidad se ha declarado dispuesta a «informar al mercado sobre los resultados de la investigación», además de ponerse a disposición de la justicia. El banco también ha aclarado que las recientes medidas de reducción del riesgo «son el resultado de evaluaciones e iniciativas autónomas de la dirección». En definitiva, no están relacionadas con la investigación ni con la última inspección del Banco de Italia.

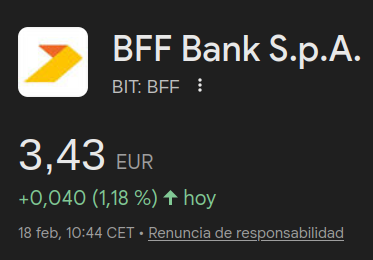
Se obtendrá una mayor claridad con el nuevo plan industrial, que el director general Sica debería presentar al mercado en la segunda mitad de 2026. BFF pretende recoger los beneficios de las medidas iniciadas a principios de febrero y tratará de aprovechar el crecimiento de los volúmenes que ya se ha producido en varias zonas geográficas, incluida Italia. También por estas razones, los analistas siguen indicando un precio objetivo más alto que el valor actual de las acciones. Ayer, la acción de Bff cerró la sesión a 3,38 euros (-11,8 %), mientras que Equita, por ejemplo, identifica un precio objetivo de 6 euros, con calificación de «mantener».

Ojos puestos en Bff.

Habrá que esperar unos días más para saber si las acciones lograrán recuperarse y acercarse a los niveles sugeridos por los analistas. Mientras tanto, la brusca caída en bolsa habría despertado el interés de algunos actores bancarios por Bff, atraídos por las valoraciones con descuento a las que cotiza ahora el título. Por ahora, solo son razonamientos iniciales, a la espera de más detalles sobre la investigación y la doble luz de alerta encendida por Consob y Bankitalia.
 
Guía Básica