Acceder

Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

149 respuestas
Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
9 / 11
#121

Klarna tuvo un primer trimestre de 2026 brillante.

Klarna Group Plc (KLAR) dio a conocer el jueves unas cifras de ventas del primer trimestre que superaron las previsiones de Wall Street.

Los ingresos aumentaron un 44 % interanual hasta alcanzar los 1.000 millones de dólares, superando la estimación consensuada de los analistas, que se situaba en 945,1 millones de dólares. El valor bruto de la mercancía ascendió un 33 % hasta los 33.700 millones de dólares, impulsado por un crecimiento del 39 % en EE. UU. y del 31 % fuera de EE. UU.

«Klarna abarca todas las facetas del gasto de los consumidores: “Pay Now” para los gastos diarios y el ahorro; “Pay Later”, nuestro equivalente a una tarjeta de crédito con un 0 % de interés para gastos de importe medio; y los pagos a plazos en punto de venta (Fair Financing) para compras de alto valor. En el primer trimestre obtuvimos buenos resultados en todas las áreas del negocio, impulsando todas las partidas de nuestra cuenta de resultados y potenciando el crecimiento en toda nuestra red global. Una red en expansión. Los mismos tres productos. Mayor compromiso por parte de los consumidores», afirmó Sebastian Siemiatkowski, director ejecutivo y cofundador de Klarna.

Klarna reafirmó sus previsiones para el ejercicio completo de 2026, con un GMV previsto superior a los 155 000 millones de dólares, al tiempo que sigue centrándose en el crecimiento del margen por transacción en dólares y en la expansión de la monetización de los pagos.

Para el segundo trimestre, la empresa prevé unos ingresos de entre 960 millones y 1 000 millones de dólares, por debajo de la estimación consensuada de los analistas, que se sitúa en 1 065 millones de dólares.

Estos analistas han modificado sus objetivos de precio para Klarna Group tras el anuncio de resultados.

  •  El analista de BMO Capital, Andrew Bauch, mantuvo a Klarna con una calificación de «Market Perform» y elevó el precio objetivo de 16 a 17 dólares.
  •  El analista de Wells Fargo, Jason Kupferberg, mantuvo la acción con una calificación de «Overweight» y rebajó el precio objetivo de 32 a 26 dólares.
  • El analista de Keefe, Bruyette & Woods, Sanjay Sakhrani, mantuvo a Klarna con una calificación de «Outperform» y elevó el precio objetivo de 22 a 26 dólares.
#122

Banca Sistema, resultados del primer trimestre de 2026


Banca Sistema ha dado a conocer los resultados financieros del primer trimestre de 2026, periodo que se cerró con un beneficio neto de 3,81 millones de euros, lo que supone un descenso con respecto a los 11,61 millones registrados en los tres primeros meses del ejercicio anterior. Los costes operativos ascendieron a 15,39 millones de euros.

El margen de intermediación se redujo de 33,61 millones a 24,89 millones de euros (-26 %), mientras que el margen de intereses se redujo a 14,78 millones de euros.

El resultado neto de la gestión financiera empeoró, pasando de 20,97 millones a 29,97 millones de euros (-30 %).

A finales de marzo de 2026, el capital regulatorio de primera categoría (Common Equity Tier 1) se situaba en el 15,6 %.

En esa misma fecha, el importe de los créditos deteriorados brutos ascendía a 400 millones de euros, lo que supone un descenso significativo (-31 % interanual) con respecto al primer trimestre de 2025, cuando se produjo la primera reclasificación de los créditos a raíz de la ineficacia de las medidas de mitigación empresariales utilizadas anteriormente, de conformidad con las observaciones de la Autoridad de Supervisión.

Asimismo, a finales de marzo de 2026, el activo total del banco ascendía a unos 4 690 millones de euros, lo que supone un aumento del 8 %
con respecto a los aproximadamente 4 340 millones de principios de año.

Banca Sistema ha señalado que el desarrollo futuro del negocio dependerá de la orientación estratégica del comprador, CF+.

Está prevista la fusión inversa de Banca CF+ con Banca Sistema antes de que finalice 2026.
#123

BFF Bank ha recibido el informe de inspección del Banco de Italia.


BFF Bank —entidad que cotiza en el MidCap— ha comunicado que ha recibido el informe de inspección relativo a las comprobaciones realizadas por el Banco de Italia entre el 4 de diciembre de 2025 y el 29 de mayo de 2026.

El banco ha precisado que el informe concluye con un dictamen desfavorable, lo que confirma las observaciones ya expuestas en la resolución recibida el 28 de marzo, que había dado lugar al registro de los correspondientes impactos patrimoniales en el balance de 2025.
En concreto, el Banco de Italia había identificado aspectos críticos relacionados con los segmentos de factoring y préstamos, así como con la clasificación de los créditos a efectos prudenciales.

BFF Bank ha señalado que el informe ha puesto de manifiesto, sobre la base de análisis realizados con posterioridad a la resolución, la necesidad de realizar ajustes de crédito adicionales, atribuibles a facturas anteriores a 2016 y a la clasificación de algunos hospitales públicos polacos, lo que supone una reducción del capital Common Equity Tier 1 de aproximadamente 17 millones de euros, con un impacto en el coeficiente CET1 parcialmente
compensado por una disminución de los activos ponderados por riesgo de unos 25 millones.

Además, el informe contiene, en consonancia con la Resolución, observaciones relativas al gobierno corporativo, al proceso contable, al ámbito crediticio, a la organización y a los controles internos.

«Las evaluaciones en curso también tienen en cuenta el hecho de que, de no adoptarse medidas, los actuales coeficientes de solvencia se verían reducidos como consecuencia de las deducciones previstas en el calendario de provisiones. En este contexto, el banco —en consonancia con el informe— sigue evaluando los cambios en las modalidades de ejecución de todas las fases del proceso de factoring, incluso mediante iniciativas de carácter estratégico», ha señalado BFF Bank.

[][][] Pdf original en inglés en la página de BFF Bank.

Pronto (el 5 de agosto a las 18:30) tendremos la presentación de resultados del grupo, según he podido ver en la página web de BFF Bank.

#124

Por qué Volkswagen es más que un simple fabricante de coches: el poder político del grupo de Wolfsburgo.


En Alemania, Volkswagen es mucho más que un simple grupo industrial. El fabricante de automóviles de Wolfsburgo se considera desde hace décadas un símbolo del resurgimiento económico de la República Federal. Al mismo tiempo, ninguna otra gran empresa alemana está tan estrechamente vinculada a la política. Este papel especial sigue suscitando debates hasta hoy, sobre todo en tiempos de crisis. La importancia política del grupo se nutre de varios […]

La importancia política del grupo se nutre de varias fuentes. Por un lado, está su enorme impacto económico: VW da empleo a cientos de miles de personas en Alemania, tanto de forma directa como indirecta a través de sus proveedores. Por otro lado, el estado federado de Baja Sajonia cuenta con representación directa en el consejo de supervisión. Esta constelación es única en la economía alemana.

Datos.

  • El estado federado de Baja Sajonia designa, por ley, a dos miembros del Gobierno para formar parte del Consejo de Supervisión de VW, normalmente el presidente del Gobierno y el ministro de Economía.
  • En Volkswagen se aplica la denominada «regla de la mayoría de 4/5»: para las decisiones importantes en la junta general se requiere el 80 % de los votos, por lo que el 20 % de Baja Sajonia basta para bloquearlas.
  • Históricamente, el grupo se remonta a la fundación de la organización nazi «Frente Alemán del Trabajo» en 1937, por lo que no fue posible devolverlo a sus antiguos propietarios después de 1945.
  • Porsche Automobil Holding SE posee la mayoría de las acciones ordinarias, con alrededor del 53 %, pero tiene menos influencia directa en el Consejo de Supervisión que Baja Sajonia en cuestiones relacionadas con la ubicación de las plantas.
  • Volkswagen opera en Wolfsburgo la fábrica de automóviles contigua más grande del mundo en superficie, con más de 6,5 kilómetros cuadrados.
¿Qué regula la famosa Ley VW?

La base jurídica la proporciona la Ley VW de 1960. Esta ley se promulgó cuando la Volkswagenwerk GmbH se transformó en una sociedad anónima. En aquel momento, el Estado federal y el Estado federado de Baja Sajonia conservaron cada uno el 20 % de las acciones. De este modo, consolidaron la influencia de la política en el grupo, tal y como explica el telediario «Tagesschau» en una sección de preguntas frecuentes sobre el tema.

El Estado federal vendió posteriormente sus acciones. Baja Sajonia sigue conservando hasta hoy en día alrededor del 20 % de los derechos de voto y, por lo tanto, lo que se conoce como «minoría de bloqueo». Las decisiones importantes, como el cierre de fábricas o el traslado de sedes, no pueden tomarse sin el consentimiento del Estado federado. Además, dos miembros del Gobierno regional forman parte del consejo de supervisión por imperativo legal.

¿Por qué hay ministros en el consejo de supervisión?

Esta participación política directa tiene raíces históricas, pero es objeto de críticas recurrentes. La Comisión Europea ya inició un procedimiento de infracción contra Alemania por considerar que la ley era incompatible con el mercado único europeo. Berlín, a raíz de ello, solo modificó mínimamente la normativa. Las peticiones para su supresión total se han quedado sin respuesta, al no contar con mayoría política.

La razón es evidente. Gracias a la minoría de bloqueo, Hannover puede abogar por el mantenimiento de los puestos de trabajo. Sin embargo, economistas como Ferdinand Dudenhöffer ven en ello también un problema estructural, tal y como informa ZDFheute. La excesiva influencia de la política y del comité de empresa habría dado lugar a salarios elevados y a una baja productividad.

¿Cuántos puestos de trabajo dependen realmente de VW?

Es difícil sobreestimar en cifras el impacto económico del grupo. Solo en la sede central de Wolfsburgo, unas 60 000 personas trabajan para Volkswagen. A esto se suman otras sedes en toda Alemania, como Emden, Hannover, Zwickau o Kassel. Si VW recorta puestos de trabajo, toda una región ve reducidos sus ingresos fiscales.

Por eso, una posible reducción de plantilla suele desencadenar reacciones políticas de alarma. Los expertos advierten de un efecto dominó entre los proveedores y los prestadores de servicios logísticos. Según las previsiones, por cada puesto de trabajo que se elimine en VW podrían desaparecer entre tres y cinco veces más puestos en el entorno. El diario NZZ habla, en este contexto, de un presagio para toda Alemania como centro de actividad económica.

¿Por qué se debate sobre VW en el Bundestag?

No es de extrañar, pues, que el Bundestag aborde la situación de VW en sus sesiones de actualidad. Los diputados de todos los grupos parlamentarios se pronuncian a favor de mantener las fábricas, tal y como quedó patente en un debate celebrado en el verano de 2026, sobre el que el Bundestag informa en su página web. El Gobierno y la oposición discuten sobre los precios de la energía, la burocracia y el papel de las ayudas estatales para la compra de coches eléctricos.

El grupo es, por tanto, un barómetro del rumbo de la política industrial del país. Quien tiene voz y voto en VW siempre habla también del futuro de la industria automovilística alemana y del trabajo industrial tradicional. Esta estrecha interrelación entre las naves industriales y las cabinas electorales convierte a Volkswagen en un peso pesado político sin parangón.
En el enlace mencionado de ZDFheute nos muestran la opinión de quienes ven en la presencia de la clase política en VW la causa de la pérdida de competitividad.


Según este experto en automoción, en VW los ajustes se han ido posponiendo una y otra vez para el futuro. La causa principal de los problemas, según Dudenhöffer y otros, es la excesiva influencia de la política y del comité de empresa. Así, en VW los salarios son demasiado altos, la jornada laboral demasiado corta y, en definitiva, las fábricas alemanas ya no pueden fabricar coches a precios competitivos.

«La política debería retirarse de la empresa», exige, por tanto, y no solo Clemens Fuest. Ferdinand Dudenhöffer, director del Instituto CAR (Center Automotive Research), se expresa de forma mucho más clara. Sobre la Ley de Volkswagen solo tiene una palabra que decir:
Significa "letal", "mortal".
#125

Welt online <> En su apuro, el director general de VW rompe el último tabú


Volkswagen atraviesa una crisis sin precedentes: el exceso de producción en China se suma a los elevados costes de las fábricas en Alemania. Por ello, el director general de VW, Blume, está llevando a cabo un cambio de rumbo radical y rompe una antigua promesa.

La estrategia parecía tener unos límites claros: hace dos años, el director general de VW, Oliver Blume, anunció un reinicio radical del negocio en China. El mercado ya no debía abastecerse con coches desarrollados principalmente en Europa. Ante la nueva competencia del país, con un alto nivel tecnológico, el grupo debía diseñar, probar y fabricar en el futuro todos sus modelos de VW y Audi íntegramente en el país. Blume resumió el concepto en una fórmula pegadiza: «En China, para China».

Para la plantilla en Europa, esto supuso un mensaje tranquilizador: aunque en el futuro tendrían menos que ver con el mercado del Lejano Oriente, en el mercado nacional y en el resto del mundo no debería cambiar nada.

Sin embargo, esta garantía ya no es válida. El viernes por la mañana, en una conferencia telefónica sobre los resultados semestrales del grupo, Blume admitió con más claridad que nunca que quiere imitar lo antes posible la estrategia de grupos chinos como Geely, Chery y BYD, y llevar al mercado europeo, a gran escala, coches procedentes de China, ya sea mediante importaciones directas o mediante el montaje final en Europa.

«Volkswagen se encuentra en una “situación magnífica para poder beneficiarse a nivel mundial de los logros alcanzados en China”», afirmó Blume el viernes. Hasta ahora, este tipo de importaciones solo se habían producido en casos excepcionales, como en el caso del modelo de nicho Cupra Tavascan, que se fabrica en la planta de Audi en Anhui.

Ya en primavera, Blume había rectificado su estrategia en el Salón del Automóvil de Pekín. En aquel momento, la idea era que los coches fabricados en China se exportaran al Sur Global, sobre todo a los países vecinos del sudeste asiático y, posiblemente, también a algunas zonas de Sudamérica y África. Posteriormente, Blume amplió el alcance también a mercados como Australia. Desde el viernes, incluso toda Europa forma parte oficialmente de los mercados objetivo para los coches desarrollados en China.

Blume considera que Volkswagen se encuentra en una situación única. «Somos el único grupo mundial que es un auténtico actor local en China, al igual que los fabricantes de automóviles chinos», se congratuló Blume. Por lo tanto, VW podría aplicar las mismas estrategias que sus competidores. Y además, con coches de su propio grupo.

VW se ve en ventaja frente a Stellantis

Con ello, Blume lanzó una pulla a su rival Stellantis. El grupo, que cuenta con marcas como Opel, Peugeot, Fiat y Chrysler, apenas tiene presencia propia en China. En cambio, hace tres años, Stellantis adquirió una participación en el fabricante de automóviles chino Leapmotor, fundado en 2015. Los coches de esta marca china ya se venden en muchos concesionarios europeos de Stellantis y están ganando cuota de mercado a un ritmo vertiginoso. En parte, se montan en las fábricas europeas de Stellantis. Opel incluso quiere desarrollar su próximo SUV junto con Leapmotor y fabricarlo en su planta de España.

En VW la situación podría ser similar en breve, salvo que los coches fabricados en China no llevarían la inscripción «Leapmotor», sino, por ejemplo, «ID.Era». En una primera fase, el grupo importaría los coches desde China. En una segunda fase, Blume podría aprovechar así la capacidad de una planta alemana para la que, según la planificación actual, no tendrá más pedidos a partir de la década de 2030, como Zwickau o Emden. Un coche fabricado en China salvaría entonces a una planta automovilística alemana del cierre que se avecina.

Sería una decisión con consecuencias de gran alcance. Y es que los nuevos coches de VW procedentes de China se basan en plataformas técnicas propias y en un software desarrollado junto con socios chinos. Para el mundo occidental, en cambio, VW apuesta en realidad por su socio estadounidense de software, Rivian. Esta dualidad es necesaria, entre otras cosas, porque EE. UU. excluye sistemáticamente de su mercado los coches eléctricos chinos, también por temor a que el software pueda estar controlado por Pekín. Sin embargo, en el mercado europeo, VW probablemente operará pronto con dos universos tecnológicos distintos.

Blume depende del éxito en China. Y es que este ingeniero mecánico ha invertido mucho dinero en la investigación básica como respuesta a la caída de la cuota de mercado en ese país. El centro de desarrollo de la ciudad de Hefei ha crecido tanto que, por primera vez, es capaz de desarrollar coches de principio a fin —desde la idea inicial hasta su lanzamiento al mercado— sin ayuda de Wolfsburgo, y a una velocidad el doble de rápida que en Europa. El ámbito del software también es totalmente autónomo, incluyendo los sistemas de asistencia a la conducción autónomos. Los primeros modelos están llegando a los concesionarios chinos con nombres como ID.Era 9X, ID.Unyx 08 y AUDI E5. Hasta ahora, con un éxito desigual.

De este modo, VW se diferencia de sus competidores occidentales. BMW y Mercedes, por ejemplo, siguen el viejo patrón de lanzar al mercado versiones alargadas de sus modelos occidentales, como el iX3 y el CLA. Esto supone menos esfuerzo, pero cada vez satisface menos los gustos de los clientes, ante la existencia de modelos locales más potentes y baratos. Algunos observadores ya prevén una retirada gradual.

Sin embargo, tampoco en VW las cosas van tan bien como se esperaba. Y es que, con su estrategia «In China for China», el grupo se ha visto abocado a la misma situación que los fabricantes de automóviles chinos: todos sufren la enorme competencia en un mercado en contracción. En el primer semestre, las ventas de VW en China volvieron a caer nada menos que un 31,6 %.

Esto da lugar a un exceso de capacidad. Aunque VW ya ha cerrado tres fábricas en China y tiene previsto seguir reduciendo su presencia, los coches restantes tienen que ir a algún sitio si no se quiere que el resto de fábricas queden inactivas.

El paso hacia los países emergentes es lógico. Allí, los chinos ya están ganando cuota de mercado a un ritmo vertiginoso, y no solo gracias a sus bajos precios. Los coches desarrollados para China satisfacen especialmente bien las necesidades de las clases medias emergentes. En muchos de estos países, las marcas chinas de electrónica de consumo tienen una fuerte presencia, lo que encaja con los sistemas de entretenimiento de los coches. Además, desde el punto de vista político, los inversores chinos son bienvenidos en muchos lugares.

El director general de Volkswagen, Blume, imita esta estrategia y, como primer paso, ha ampliado su fórmula «In China for China» a «In China for the Southern Hemisphere». Con ello, espera abrirse paso en segmentos de mercado en los que VW apenas ha estado presente hasta ahora. Y es que, hasta la fecha, los coches del grupo eran sencillamente demasiado caros para alcanzar el éxito masivo en los países más pobres. Sobre todo Sudamérica y la India se consideran ahora en Wolfsburgo —junto al mercado estadounidense, que está aislado— como fuentes de esperanza de crecimiento.

Sin embargo, los fabricantes de automóviles chinos —y con ellos VW— actúan bajo presión. En el plan quinquenal que expiró a finales de 2025, tanto el Gobierno central de Pekín como las provincias habían subvencionado de forma excesiva la construcción de nuevas fábricas de automóviles. Solo en el primer semestre de 2026, llegaron al mercado chino la increíble cifra de 500 nuevos modelos de coche. Pero con el cambio de año entró en vigor un nuevo plan quinquenal. Los responsables políticos han recortado las ayudas fiscales para los coches eléctricos. De inmediato, el mercado se ha reducido en un 20 %.

Búsqueda frenética de nuevos mercados de venta

Por lo tanto, es probable que los fabricantes de automóviles chinos más pequeños acaben en quiebra. Y los grandes grupos, que han invertido mucho dinero en nuevas fábricas, buscan con pánico nuevos mercados de venta. Los encuentran —además de en los países emergentes— en Europa.

El exceso de producción en su país de origen es, por tanto, una razón fundamental por la que los chinos están irrumpiendo con tanta fuerza en el mercado europeo y desencadenando así una nueva guerra de precios. «Los chinos están ganando cuota de mercado en Europa a la velocidad de la luz», afirmó el analista de UBS Patrick Hummel. Por ello, Blume exigió el viernes a la UE que amplíe los aranceles especiales vigentes sobre los coches eléctricos chinos a los híbridos enchufables y que, además, garantice una competencia leal, por ejemplo, dando preferencia a los coches fabricados en Europa.

Y es que la intensa competencia también afecta a Volkswagen. El director financiero, Arno Antlitz, volvió a calcular el viernes que los gastos generales de VW son un 30 % superiores a los de la competencia. Además, a pesar de un duro paquete de medidas de ahorro, las plantas alemanas siguen siendo demasiado caras para poder alcanzar su ambicioso objetivo a medio plazo de un margen operativo del 8 % al 10 %. En el primer semestre, este indicador se situó en el 3,8 %.

Así pues, aunque la rentabilidad se sitúa actualmente en la media de las dos últimas décadas, Blume afirma que, dada la situación mundial, eso ya no es suficiente. Además, la familia Porsche, como accionista mayoritario, espera un aumento de los dividendos.

Por ello, el directivo quiere aprovechar las crisis globales para convencer a los representantes de los trabajadores de que acepten recortes: más supresiones de puestos de trabajo, recortes en el convenio colectivo y, posiblemente, la producción de un modelo chino.

En el marco de su nueva estrategia «In China for the World», ahora garantiza algo nuevo a los empleados europeos. Los modelos que el grupo importará de China no sustituirán a ningún modelo europeo actual del grupo ni competirán con ellos. En cambio, el grupo cubrirá las lagunas existentes en su gama. Por ejemplo, el SUV Touareg solo se fabricará hasta finales de año y podría ser sustituido por un modelo ID.Era.

Aún no se sabe cuánto tiempo se mantendrá este compromiso, sobre todo teniendo en cuenta que hay muchos aspectos en el grupo que están en el aire. De hecho, Blume pretende eliminar hasta la mitad de las variantes de modelos. Además, las negociaciones sobre la reducción de plantilla y el futuro de las fábricas en Alemania siguen en curso. Se espera que concluyan antes de que termine el año. Es muy posible que el atractivo de los coches chinos siga aumentando en los próximos años. En cualquier caso, Blume ya insinuó el viernes que el grupo podría importar cada vez más componentes o soluciones de software de China a Europa.

#126

Frankfurter Allgemeine Zeitung <> ¿Por qué Alemania se está quedando atrás?


De líder en innovación a rezagado: Alemania debe frenar la pérdida de su tejido industrial. La industria alemana está perdiendo terreno, y muchas de las causas son internas. ¿Cómo se puede frenar este deterioro silencioso? Cinco propuestas.

Las industrias alemanas intensivas en investigación constituyen desde hace décadas la base de la economía alemana. Sin embargo, ya sea en la industria del automóvil, la ingeniería mecánica, la química o la electrónica, desde hace algún tiempo se están produciendo dificultades. El problema central es una falta de inversión provocada por la política y que, entretanto, se ha arraigado estructuralmente.

Durante décadas, la fórmula del éxito de Alemania se dio casi por sentada: la prosperidad y el empleo se garantizan mediante productos de alta calidad, impulsados por la innovación continua y la excelencia en la ingeniería. Sin embargo, estos cimientos han empezado a resquebrajarse. La participación en el valor añadido de los fabricantes de productos tecnológicos de alta gama ha disminuido recientemente, mientras que la de las industrias de tecnología punta se ha estancado.

Resulta alarmante la evolución de la productividad laboral, es decir, el valor añadido real por trabajador. En el ámbito de los productos tecnológicos de alta calidad, la industria alemana apenas ha logrado avances en la última década. Entre 2015 y 2024, la productividad en este sector solo aumentó un escaso 7 %. En consecuencia, las exportaciones alemanas de productos intensivos en investigación están perdiendo terreno en el comercio mundial. Su cuota en las exportaciones globales se ha reducido en torno a un 15 % desde 2015, tal y como muestran los análisis propios del DIW Berlin. La ventaja comparativa, que durante mucho tiempo justificó los precios más elevados, está en peligro.

La productividad de otros países de la UE crece a un ritmo mucho mayor

Sin embargo, la narrativa habitual, según la cual la caída se debe a factores externos sobre los que no se puede influir —es decir, al aumento de los precios de la energía, a las tensiones geopolíticas, a los nuevos aranceles o a la agresiva ofensiva exportadora de China—, se queda corta. Y es que, durante el mismo periodo, las economías vecinas lograron elevados aumentos de productividad gracias a la especialización estratégica. En los Países Bajos y Suiza, la productividad en el sector de los bienes tecnológicos de alta gama creció alrededor de un 25 %.

La brecha es aún más evidente en las industrias de tecnología punta. Si bien la productividad de Alemania en este ámbito creció un 25 % entre 2015 y 2023, desde entonces ha ido en descenso. Además, esta cifra palidece en comparación: en los Países Bajos, la productividad aumentó un 59 %, en Suiza el doble, y también Dinamarca registró un crecimiento considerablemente mayor. Por lo tanto, en Europa sigue siendo posible generar valor añadido y crecimiento adicionales mediante innovaciones reales.

La falta de inversión frena a las empresas de alta tecnología

La causa profunda de la crisis alemana radica en una falta crónica de inversión. La inversión real en equipamiento de muchas empresas es demasiado baja y los ciclos de renovación, demasiado largos. La innovación requiere importantes inversiones privadas y públicas. Sin embargo, el entorno normativo y económico se ha deteriorado hasta tal punto que las empresas se muestran cada vez más reacias a invertir en el país. No se trata (solo) de los elevados costes energéticos, sino más bien de una burocracia asfixiante, con largos trámites de solicitud y autorización, así como obligaciones de información y documentación desmesuradas. Y mientras los avances en la digitalización siguen siendo puntuales, la infraestructura analógica se está convirtiendo en un cuello de botella. Además, Alemania se encamina hacia un callejón sin salida demográfico. La escasez de ingenieros, especialistas en TI y personal cualificado ya está frenando a las empresas en la actualidad. Todo ello altera las expectativas de rentabilidad y frena las inversiones. El capital se está desviando cada vez más hacia el extranjero, donde las condiciones marco son más favorables.

Esta falta de inversión tiene una segunda faceta, igualmente grave. También afecta a las jóvenes empresas de alta tecnología con problemas de escalabilidad. En Alemania se crean un número considerable de nuevas empresas. Sin embargo, estas crecen de forma mucho menos dinámica que en EE. UU. Desde la fundación de SAP en 1972, ninguna start-up alemana ha alcanzado una capitalización bursátil de 100 000 millones de euros; las dos últimas empresas incorporadas al DAX se sitúan por debajo de los 10 000 millones de euros. En Estados Unidos, durante el mismo periodo, surgieron más de media docena de empresas con valoraciones superiores al billón de euros.

La mirada al pasado reciente también resulta desalentadora. Muchas de las «unicornios» creadas en nuestro país —es decir, startups con una valoración de al menos mil millones de euros— trasladan la búsqueda de capital de inversión o sus salidas a bolsa a EE. UU., porque el mercado de capitales europeo no ofrece la profundidad necesaria para la financiación en fases avanzadas. El problema, por tanto, no es tanto la falta de ideas o de dinamismo emprendedor, sino la capacidad de escalar. En consecuencia, los mercados europeos de capital riesgo son reducidos. La cuota de la UE en el capital riesgo recaudado a nivel mundial es del 5 %, frente al 52 % de EE. UU. y el 40 % de China.

Un mosaico europeo

Una de las causas principales radica, una vez más, en el entorno normativo. Europa regula mucho, pero no avanza en la consecución de un mercado interior que funcione. El informe Draghi pone de manifiesto el alcance de este fenómeno. Mientras que en EE. UU. se aprobaron a nivel federal unas 5.500 leyes y normativas entre 2019 y 2024, la UE ha inundado el continente con unos 13.000 actos jurídicos. Además, los 27 Estados miembros aplican la legislación de la UE de forma diferente. Las directivas de la UE se enriquecen, incluso en Alemania, con requisitos burocráticos adicionales («gold-plating»). El resultado es un mosaico normativo. Una empresa tecnológica fundada en Alemania debe, de hecho, pasar por un proceso regulatorio propio para cada mercado de la UE adicional. Esto es aún más cierto en el caso de los modelos de negocio basados en datos y las aplicaciones de IA, que son más importantes que nunca para el crecimiento. Sin embargo, mientras 27 normas nacionales especiales sigan fragmentando el intercambio de datos, los modelos de negocio basados en datos no podrán desarrollarse ni implantarse a la escala necesaria.

Además, este mosaico tiene un doble efecto en el mercado de capitales. Por un lado, el propio mercado de capitales europeo está fragmentado. Por otro, en un mercado interior tan fragmentado, la expansión a gran escala resulta menos rentable, lo que frena la demanda de capital de crecimiento. Esto genera un círculo vicioso en el que también se ven atrapadas las empresas alemanas de alta tecnología.

Se requieren cinco medidas

Si Alemania quiere frenar la pérdida progresiva de su tejido industrial y, al mismo tiempo, resultar más atractiva para las empresas de alta tecnología con necesidades de expansión, no se necesitan nuevos miles de millones en subvenciones, como en el caso del precio de la electricidad industrial, sino un cambio de rumbo en la política económica con cinco medidas orientadas a la oferta.

  • En primer lugar: aumentar de forma sistemática la eficiencia y la calidad de la administración pública para reducir la carga burocrática. Las últimas decisiones de la coalición, según las cuales deben suprimirse —siempre que sea posible— las obligaciones legales de documentación y presentación de informes ante el Estado, van en la dirección correcta en este ámbito. Sin embargo, se necesita un enfoque sistémico que vaya más allá de tales medidas y replantee de forma fundamental la interacción entre el Estado y la economía. Y es que siempre habrá regulación. Sin embargo, su efecto no depende únicamente del número de normas, sino también de la calidad de la administración que las diseña y aplica. Una estructura administrativa competente puede, como demuestran los países nórdicos, compensar una elevada densidad regulatoria acelerando notablemente los trámites de solicitud y autorización y aliviando la carga que recae sobre las empresas.
  • En segundo lugar: una digitalización integral de la administración. Alemania va a la zaga en lo que respecta a la digitalización de la administración pública y a la creación de interfaces con el sector empresarial. Las solicitudes, las certificaciones y las obligaciones de notificación deben tramitarse íntegramente de forma digital. El mayor impulso lo ofrece el uso de la inteligencia artificial en las propias administraciones. Los sistemas de IA pueden comprobar solicitudes, tramitar casos estándar, asumir tareas rutinarias y, de este modo, acortar considerablemente los procedimientos de autorización y administrativos. La digitalización y la IA refuerzan así, al mismo tiempo, la mejora de la calidad de la administración exigida en el punto 1.
  • En tercer lugar: inversiones en infraestructura. Un centro industrial no puede existir sin una infraestructura analógica y digital que funcione. El abandono durante décadas de las redes de transporte, ferroviarias y eléctricas está pasando ahora factura. Las ineficiencias logísticas encarecen la producción y reducen la previsibilidad. Además, la lenta expansión de las redes digitales —como la fibra óptica y la cobertura generalizada de 5G— supone una desventaja competitiva para las empresas intensivas en investigación y conocimiento, así como para los modelos de negocio digitales que dependen de datos en tiempo real. El fondo especial debe abordar estas deficiencias y no debe servir como mero parachoques para los problemas presupuestarios.
  • En cuarto lugar: agilizar el acceso a Alemania de los trabajadores cualificados de fuera de la UE. Los largos trámites de visado y permiso de trabajo para los trabajadores cualificados de terceros países deben digitalizarse y simplificarse de forma sistemática. La agencia digital prevista ofrece un enfoque prometedor, ya que podría agrupar las competencias fragmentadas en materia de inmigración procedente de países no pertenecientes a la UE y agilizar los complejos procesos. Aquí es donde se entrelazan las dos medidas anteriormente reclamadas: una mayor calidad administrativa gracias a la agrupación de competencias eficientes y a su digitalización integral. La eficiencia administrativa es también una necesidad económica en la competencia por el talento a nivel mundial.
  • En quinto lugar: la culminación sistemática del mercado único europeo. Este es el mayor reto, pero también el que presenta un mayor potencial de crecimiento. Y es que el mercado único sigue sin estar completado en varias dimensiones que se refuerzan mutuamente y que deben abordarse de forma conjunta. Se necesitan tres cosas: un mercado de productos y servicios verdaderamente abierto, un espacio europeo único de datos sin normas nacionales especiales que sirva de base para las innovaciones basadas en datos y en la inteligencia artificial, así como una verdadera unión de los mercados de capitales. A diferencia de lo que ocurre con los demás ejes, el poder de decisión en este ámbito recae en Bruselas y en las 27 capitales. El Gobierno federal no puede completar el mercado único por sí solo, pero, como mayor economía de la UE, sí puede hacer valer su peso político. Esto requiere dar una clara prioridad a esta agenda, forjar alianzas estrechas con Estados miembros afines y poner en marcha iniciativas concretas, como el «28.º régimen» («EU Inc.») propuesto por la Comisión en marzo de 2026, que tiene por objeto permitir a las empresas innovadoras disponer, en el momento de su constitución, de una forma jurídica uniforme a escala de la UE, más allá de las 27 legislaciones nacionales en materia de sociedades. Alemania tiene un interés vital en impulsar este proceso.
Los Países Bajos, Suiza y Dinamarca demuestran hasta dónde pueden llegar las economías altamente productivas incluso dentro del marco europeo actual. El éxito industrial es posible si, al menos, las condiciones marco nacionales para la inversión son las adecuadas. Las recientes decisiones de reforma del Gobierno federal apenas han cambiado la necesidad de las medidas aquí propuestas.

No obstante, el Gobierno debería aprovechar el impulso de estas decisiones para abordar sin demora la persistente debilidad de la inversión, mediante una administración más eficaz, una digitalización sistemática, unas infraestructuras modernas y la apertura a los talentos globales. Solo así Alemania seguirá siendo un destino atractivo para las industrias intensivas en investigación. Los despidos masivos anunciados recientemente en la industria automovilística ponen de manifiesto lo profundas que son ya las grietas en los cimientos de la economía alemana.
#127

Respuesta del EdB alemán a una pregunta sobre Trade Republic.

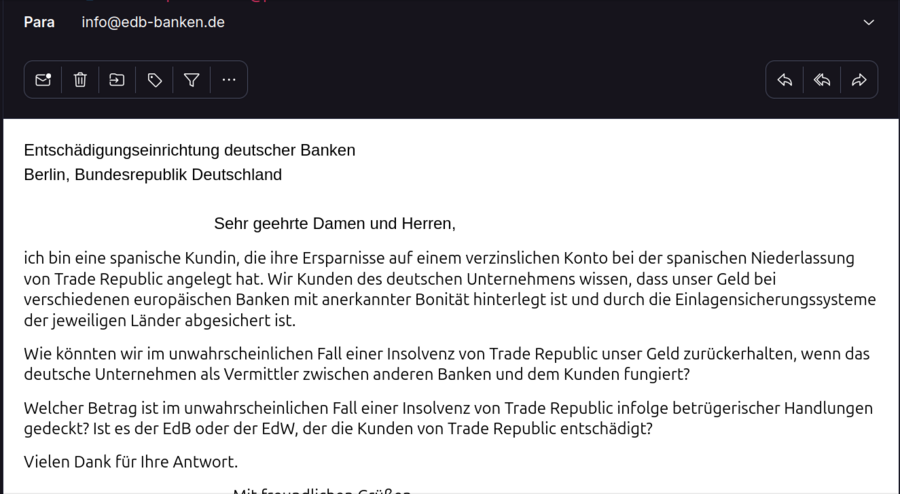
  • Mi correo en alemán.

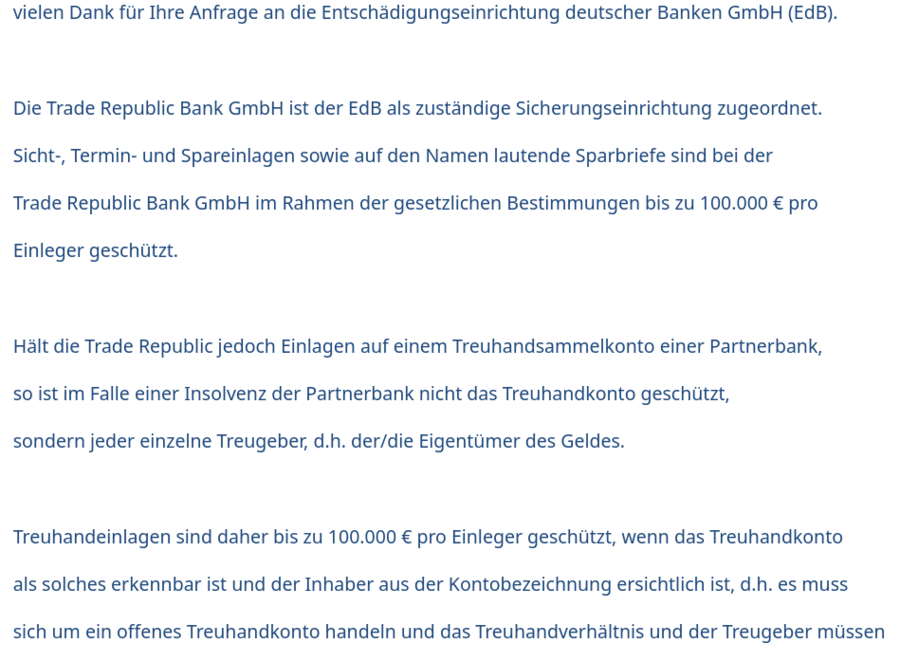
  • La captura de la respuesta en alemán (recorto datos personales).


<><><><><>   <><><><><>  <><><><><>

  • Traducción de la CONSULTA por DeepL.

Fondo de Garantía de los Bancos Alemanes
Berlín, República Federal de Alemania

Muy Sres. míos:

Soy una clienta española que ha invertido sus ahorros en una cuenta remunerada en la sucursal española de Trade Republic. Los clientes de esta empresa alemana sabemos que nuestro dinero está depositado en diversos bancos europeos con solvencia reconocida y que está protegido por los sistemas de garantía de depósitos de los respectivos países.

En el improbable caso de que Trade Republic entrara en quiebra, ¿cómo podríamos recuperar nuestro dinero, si la empresa alemana actúa como intermediaria entre otros bancos y el cliente?

¿Qué importe estaría cubierto en el improbable caso de que Trade Republic entrara en quiebra como consecuencia de actos fraudulentos? ¿Es el EdB o el EdW quien indemniza a los clientes de Trade Republic?

Muchas gracias por su respuesta.

 Atentamente


  • Traducción de la RESPUESTA por DeepL.

Estimada Trepublikanerin,

Muchas gracias por su consulta dirigida a la Entidad de Indemnización de los Bancos Alemanes GmbH (EdB).

Trade Republic Bank GmbH está adscrita a la EdB como entidad de garantía competente.

Los depósitos a la vista, a plazo y de ahorro, así como los bonos de ahorro nominativos, están protegidos por Trade Republic Bank GmbH, en el marco de las disposiciones legales, hasta un máximo de 100 000 € por depositante.

No obstante, si Trade Republic mantiene depósitos en una cuenta colectiva fiduciaria de un banco asociado, en caso de insolvencia de dicho banco asociado, no estará protegida la cuenta fiduciaria, sino cada uno de los fideicomitentes, es decir, los propietarios del dinero.

Por lo tanto, los depósitos fiduciarios están protegidos hasta un máximo de 100 000 € por depositante, siempre que la cuenta fiduciaria sea reconocible como tal y el titular resulte evidente a partir de la denominación de la cuenta; es decir, debe tratarse de una cuenta fiduciaria abierta y tanto la relación fiduciaria como el fideicomitente deben desprenderse claramente de la denominación de la cuenta.

Además, depende del banco en el que Trade Republic invierta los fondos para determinar si sus depósitos
están protegidos en Alemania o en otro país de la UE. No obstante, por regla general —de conformidad con la
Directiva 2014/49/UE del Parlamento Europeo y del Consejo, de 16 de abril de 2014, sobre los sistemas de garantía de depósitos y la Ley de Garantía de Depósitos (EinSiG)—, la protección legal a escala de la UE es de hasta 100 000 euros por entidad de crédito.

Atentamente

Traducción realizada con la versión gratuita del traductor
DeepL.com
#128

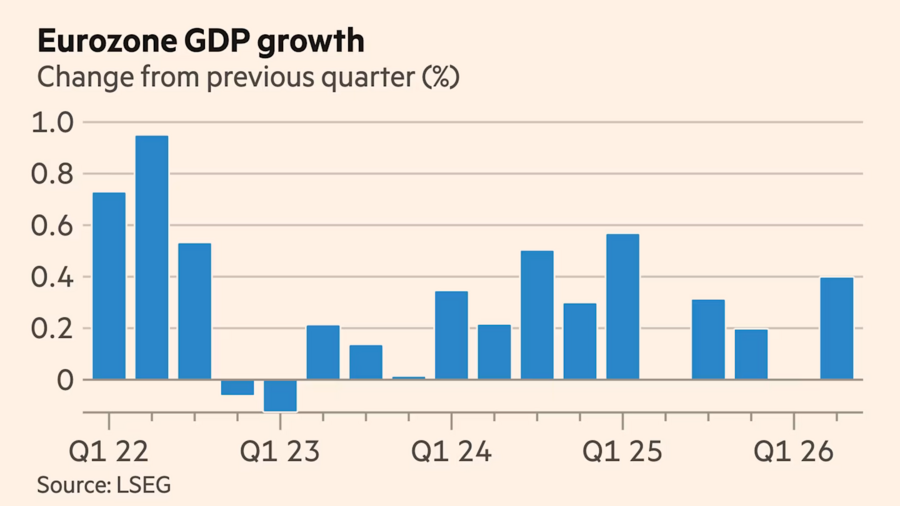
FT <> La economía de la zona del euro creció un 0,4 % en el segundo trimestre a pesar de la crisis energética.

Los economistas esperaban un ritmo de crecimiento más lento


La economía de la zona del euro creció un 0,4 % en el segundo trimestre, superando las expectativas, a pesar de la continua volatilidad en los mercados energéticos provocada por la guerra entre EE. UU. e Irán.

La cifra superó el crecimiento del 0,2 % previsto por los economistas en una encuesta de Reuters. Supuso una mejora con respecto a la cifra revisada al alza de crecimiento cero registrada en los tres primeros meses del año.

El resultado fue «absolutamente notable» dada la incertidumbre geopolítica y los elevados precios de la energía, afirmó Karsten Junius, economista jefe del Bank J Safra Sarasin, quien añadió que la caída del euro frente al dólar durante ese periodo «probablemente haya ayudado al sector exportador europeo».

Estados Unidos e Irán acordaron prorrogar su alto el fuego a finales del segundo trimestre, lo que hizo que el precio del crudo Brent volviera a su nivel anterior a la guerra. Sin embargo, desde entonces ha vuelto a dispararse por encima de los 92 dólares el barril tras el colapso de la tregua.

Carsten Brzeski, economista jefe del banco ING, señaló que las principales economías de la zona del euro crecieron todas al menos un 0,2 % en comparación con el trimestre anterior. Las economías de Alemania, Francia e Italia se expandieron un 0,2 %, mientras que España creció un 0,7 %.

«España no solo es campeona del mundo de fútbol, sino también campeona de Europa en crecimiento económico», afirmó Brzeski.
Sin embargo, añadió que, dada la persistencia de los altos precios de la energía, «será difícil que el BCE no suba los tipos de interés en la reunión de septiembre».

Rory Fennessy, economista sénior de la consultora Oxford Economics, advirtió que no hay que «sobreinterpretar esta sorpresa al alza en el crecimiento», y añadió que no «espera que el crecimiento se acelere de forma significativa a partir de ahora» tras el recrudecimiento de las tensiones en Oriente Medio. Las fuerzas estadounidenses lanzaron el miércoles por la noche una «intensa» ronda de ataques contra Irán que duró dos horas.

El Banco Central Europeo mantuvo la semana pasada los tipos de interés en el 2,25 %, pero solo después de que los miembros de su consejo de gobierno debatieran una subida.

Los operadores apuestan por una subida de un cuarto de punto —la segunda de este año— en septiembre u octubre, ya que la inflación se mantiene por encima del objetivo a medio plazo del 2 % del BCE. Eurostat publicará el viernes los datos de inflación de la zona del euro correspondientes a julio.

El mes pasado, el BCE rebajó sus previsiones de crecimiento del PIB para 2026, pronosticando que la economía de la zona del euro crecería un 0,8 %, antes de mejorar hasta el 1,2 % el año que viene.

El euro apenas varió tras la publicación de los datos del PIB de la zona del euro, registrando un descenso del 0,1 % frente al dólar, hasta situarse en 1,145 dólares.

Otras cifras mostraron que la economía irlandesa, que se había contraído drásticamente en los tres primeros meses del año y había lastrado los resultados generales de la zona del euro, volvió a crecer en el segundo trimestre, con una expansión del 3,9 %.

Las cifras del PIB de Irlanda son notoriamente volátiles, ya que se ven distorsionadas por los flujos financieros transfronterizos procedentes de las empresas multinacionales que tienen su sede europea en el país.
#129

Cómo reaccionan el BCE y la Fed ante una competencia monetaria incipiente


Hace cincuenta años, Friedrich August von Hayek abogó por las monedas privadas como alternativa a la devaluación monetaria estatal. Hoy en día, los bancos centrales y las criptomonedas se enfrentan en una competencia real.

Hace cincuenta años, Friedrich August von Hayek publicó su libro «La desnacionalización del dinero». Ya desde el principio, hizo referencia a Adam Smith con una cita. Este, en «La riqueza de las naciones», ya había lamentado en 1776 que los gobernantes abusaran una y otra vez de la confianza de sus súbditos al reducir, por codicia, el contenido de metales preciosos de sus monedas. Hayek vio en ello un patrón atemporal: El control político sobre el dinero conduce, tarde o temprano, a su devaluación.

Hayek señaló que, a menudo, la gente incluso aplaude las políticas monetarias inflacionistas de los bancos centrales, a pesar de que el daño a largo plazo es inmenso. Los gobiernos elegidos democráticamente no pueden actuar de forma permanente en interés general, porque la tentación de encubrir los problemas económicos y sociales a corto plazo con dinero barato es demasiado grande.

 «Desde el cambio de milenio, las políticas monetarias cada vez más expansivas de muchos bancos centrales han provocado una pérdida progresiva de confianza en las monedas fiduciarias estatales».

Una política monetaria expansiva no solo genera inflación, que redistribuye la riqueza en beneficio de unos pocos. También distorsiona los precios relativos y, de este modo, desvía el capital hacia inversiones que a largo plazo resultan insostenibles. Las crisis y las recesiones son la consecuencia. La política monetaria es, por tanto, la causa y no el remedio de las depresiones.

Dejar la decisión en manos de los usuarios

Como alternativa al monopolio monetario del Estado, Hayek propuso una competencia entre monedas privadas. Los bancos privados deberían poder emitir sus propias monedas y, en su afán por obtener lucrativos beneficios por la creación de dinero —el llamado «señoreaje»—, ofrecer una moneda estable. Y es que los usuarios preferirían aquellas monedas que mejor conservaran su poder adquisitivo. Los bancos con monedas débiles serían castigados por la fuga de sus clientes.

Durante mucho tiempo, la idea de Hayek de una competencia monetaria privada se quedó en una visión teórica. Sin embargo, desde el cambio de milenio, las políticas monetarias cada vez más expansivas de muchos bancos centrales han provocado una pérdida progresiva de confianza en las monedas fiduciarias estatales. Los bajos tipos de interés, las compras masivas de bonos y el crecimiento de los balances de los bancos centrales han ido acompañados de una creciente desigualdad patrimonial y un descenso del crecimiento.

Al mismo tiempo, en la política y la opinión pública predominaba la narrativa de que cada vez más dinero, así como las intervenciones estatales financiadas con él, podrían resolver los problemas económicos y sociales. La ciencia, financiada en su mayor parte por el Estado, apenas se ha ocupado de los efectos secundarios de las políticas monetarias y fiscales expansivas.
La cadena de bloques como puerta de entrada a la visión de Hayek.

Paralelamente, han surgido nuevas formas de dinero privadas que hacen realidad la visión de Hayek sobre la competencia monetaria. Desde el cambio de milenio, el oro se ha revalorizado considerablemente frente al dólar y al euro. Es cierto que el oro había perdido hacía tiempo su función como medio de transacción y de cálculo; sin embargo, gracias a formas tokenizadas como Tether Gold (XAUT), vuelve a ser más fácilmente divisible y transferible a través de la cadena de bloques.

Gracias a su promesa creíble de escasez, el precio del bitcoin ha aumentado considerablemente frente al dólar y al euro, a pesar de las fuertes fluctuaciones. La tecnología de cadena de bloques en la que se basa permite transferir bitcoins sin límites, en cuestión de segundos y sin intermediarios bancarios, directamente de usuario a usuario. El éxito del bitcoin ha propiciado la aparición de miles de otras criptomonedas, las llamadas «altcoins», que compiten entre sí. Algunas de estas criptomonedas están respaldadas por oro u otros activos, mientras que otras se basan únicamente en la confianza en sus emisores.

Las stablecoins son monedas digitales cuyo valor se mantiene estable mediante su vinculación a una moneda estatal, como el dólar o el euro. Las stablecoins se transfieren a través de una cadena de bloques, lo que permite que los pagos se procesen en todo el mundo las 24 horas del día, de forma rápida y económica.

La creciente competencia monetaria no parece haber pasado desapercibida para los actores políticos de las dos grandes zonas monetarias de referencia. El Banco Central Europeo impulsa con vehemencia el desarrollo de un euro digital como alternativa a las criptomonedas. Quiere que la UE y los Estados miembros aprueben la legislación correspondiente. En EE. UU. se vislumbra un giro fundamental con el nuevo presidente de la Fed, Kevin Warsh, y la Ley Genius.

Bancos centrales con estrategias diferentes

El euro digital debería poder transferirse directamente entre particulares, de forma similar al efectivo. Importantes representantes del BCE lo consideran una alternativa europea a los sistemas de pago estadounidenses dominantes. Se prevé que los hogares puedan depositarlo no solo en los bancos comerciales, sino también en cuentas sin intereses en el BCE.

La Reserva Federal de EE. UU. (Fed), por su parte, no quiere un dólar digital. Kevin Warsh, con el apoyo del ministro de Hacienda Scott Bessent, aspira más bien a reducir el balance de la Fed, que ha crecido considerablemente. Con la denominada «Genius Act», las stablecoins privadas deben estar vinculadas al dólar en una proporción de 1:1 y no pueden devengar intereses.

    «En la historia económica, las soluciones privadas suelen haber llevado la delantera a largo plazo».

Las consecuencias para los mercados financieros son diversas. Al gestionar los pagos con el euro digital, el BCE se adentra en el negocio de los proveedores de pagos privados, incluidos los europeos. Al admitir, ya sea de forma directa o incluso indirecta, los depósitos de los hogares, no solo amplía su balance, sino que, con los intereses que aplica a los depósitos en el banco central, también priva a los bancos comerciales de una importante fuente de ingresos. El sistema bancario se ve debilitado.

La reducción del balance de la Reserva Federal reforzaría el dólar a largo plazo, incluso frente a la competencia de criptomonedas estables como el bitcoin. Se aseguraría el estatus del dólar como moneda de referencia mundial. Es cierto que los bancos comerciales perderían los ingresos por intereses de sus depósitos en la Reserva Federal. Sin embargo, al mismo tiempo, las stablecoins abren nuevos y lucrativos modelos de negocio para los proveedores financieros privados. Los hogares y las empresas pueden realizar pagos internacionales de forma económica y eficiente a través de la cadena de bloques utilizando stablecoins. Esto refuerza la capacidad de innovación del sistema financiero estadounidense.

Así pues, mientras que el BCE responde a la competencia monetaria privada con una ampliación de su monopolio monetario estatal, en EE. UU. se perfila una transferencia de funciones de emisión monetaria hacia el sector financiero privado. En la historia económica, las soluciones privadas suelen haber llevado la delantera a largo plazo. Si el euro digital fracasara, la confianza en el orden monetario europeo seguiría disminuyendo.
#130

BFF Bank 1er semestre 2026: un 8 % más, hasta los 81,3 millones.


BFF Bank presenta sus resultados semestrales de 2026: beneficio ajustado, un 8 % más, hasta los 81,3 millones; beneficio contable, de 51,4 millones, debido al impacto del Banco de Italia.

BFF Bank S.p.A., entidad de crédito especializada, ha cerrado el primer semestre de 2026 con un beneficio neto ajustado de 81,3 millones de euros, lo que supone un aumento del 8 % con respecto al mismo periodo de 2025, según ha comunicado hoy la empresa. Sin embargo, el beneficio neto contable se situó en 51,4 millones de euros, lo que supone un descenso interanual del 27 %, debido principalmente a un impacto negativo de 21 millones de euros relacionado con el informe de inspección del Banco de Italia recibido en julio de 2026. Excluyendo dicho impacto, el beneficio contable habría crecido un 3 % interanual.

Los ingresos netos del Grupo crecieron un 9 % interanual hasta alcanzar los 216,1 millones de euros, impulsados por el rendimiento del segmento de Servicios de Transacciones. La cartera de créditos se sitúa en 5.500 millones de euros, lo que supone un descenso del 5 % con respecto a finales de 2025, lo que refleja un enfoque estratégico centrado en la rentabilidad y la reducción del apalancamiento. El coeficiente préstamos/depósitos se mantiene estable en el 75 %, con depósitos por valor de 7.3 mil millones de euros. El 38 % del activo total consolidado de 11.9 mil millones de euros a 30 de junio de 2026 corresponde a títulos del Estado italiano.

En lo que respecta a la calidad de los activos y a los requisitos de capital, los créditos deteriorados netos se han reducido un 6 % en seis meses y los activos ponderados por riesgo (RWA) han descendido un 9 %, hasta los 5.800 millones de euros. El coeficiente CET1 pro forma, tras la venta de títulos del Estado completada el 28 de julio de 2026, se sitúa en el 11,1 %, mientras que el coeficiente de capital total pro forma es del 13,6 %, ambos por encima de los requisitos reglamentarios y en aumento con respecto a finales de 2025.

La venta de títulos del Estado completada el 28 de julio de 2026 ascendió a un valor total de 3.1 mil millones de euros, lo que generó una plusvalía antes de impuestos de 62 millones de euros. Anteriormente, durante el semestre, la sociedad había registrado una plusvalía por la venta de títulos del Estado clasificados como «Held-to-Collect» (HTC) por valor de 41 millones de euros.

El Grupo está evaluando opciones estratégicas destinadas a garantizar el cumplimiento continuo de los coeficientes de capital, entre las que se incluyen una operación de titulización de créditos, la posible emisión de instrumentos subordinados de nivel 2 y senior que cumplan los requisitos del MREL, y la búsqueda de socios financieros y estratégicos. Además, el Consejo de Administración ha asignado, con carácter provisional, las responsabilidades del Departamento de Factoring y Préstamos al consejero delegado Giuseppe Sica.


A pesar de las importantes incertidumbres relacionadas con el contexto operativo, los consejeros han confirmado la continuidad de la empresa, basándose en un escenario de referencia que prevé una reducción controlada de los créditos y el cumplimiento de los requisitos de capital hasta 2027.
#131

Volkswage Bank GmbH <> Resultados del primer semestre de 2026.


  • Datos clave (página 3 pdf).

El dato actual aparece en negrita, a su lado el de 2025 sin destacar.

  • Activos totales: 169.076 - 156.541
  • Préstamos y cuentas por cobrar a clientes atribuibles a:
    • Financiación minorista: 32.595 - 31.345
      Financiación a concesionarios: 18.311 - 17.492
      Negocio de arrendamiento financiero: 27.984 - 28.151
  • Activos en arrendamiento: 46.356 - 43.754
  • Depósitos del negocio de banca directa: 78.593 - 66.796
  • Fondos propios:  24.925 - 24.216
  • Resultado operativo: 968 - 986 
  • Beneficio antes de impuestos: 966 - 984
  • Ratio de fondos propios: 14.7 - 15.15
  • Capital CET1: 16.8 - 16.3
    • Tier1: 16.8 - 16.3
    • Ratio de capital total: 16.8 - 16.3
  • Empleados: 4.981 - 5.012
    • Alemania: 3.248 - 3.295
    • Internacional: 1.733 - 1.717

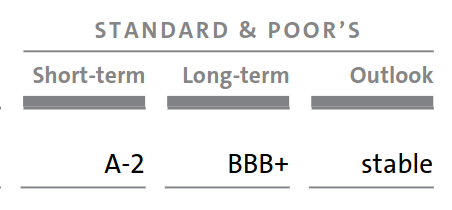
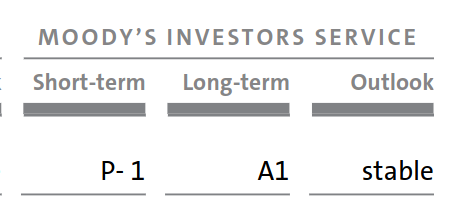
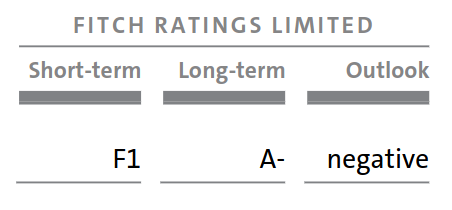
  • Ratings.


  • Selección de párrafos.
El volumen de negocio del Grupo Volkswagen Bank GmbH en el primer semestre del ejercicio fiscal 2026 ascendió a 125 600 millones de euros, lo que supone un ligero aumento con respecto al nivel del año anterior (121 100 millones de euros).
En 2026, se prevé que los contratos actuales se sitúen ligeramente por encima y que el volumen de negocio supere notablemente los niveles del ejercicio fiscal 2025. Gracias a las iniciativas de ventas, se prevé que el volumen de depósitos sea considerablemente superior al del año anterior, lo que permitirá a la empresa seguir satisfaciendo las mayores necesidades de financiación asociadas a la integración de Volkswagen Leasing GmbH de una manera que optimice los costes.
Se prevé que el resultado de explotación del ejercicio fiscal 2026 registre un ligero aumento con respecto al año anterior.
La calidad de la cartera en materia de riesgo de crédito se mantuvo estable a pesar del tenso contexto geopolítico y de las incertidumbres asociadas.
En Alemania, el mercado de los servicios financieros para el sector del automóvil evolucionó de forma alentadora entre enero y junio de 2026, a pesar de que el entorno operativo siguió siendo complicado. Los elevados precios de los vehículos y los cambios en los hábitos de consumo frenaron la demanda de vehículos, pero los modelos de financiación tuvieron una gran importancia en las ventas. Continuó el cambio estructural que se aleja de los préstamos tradicionales hacia el leasing, los modelos flexibles y los servicios integrados.

  • España.
En Europa Occidental, el número de nuevas matriculaciones de turismos en los primeros seis meses de 2026 superó notablemente la cifra del año anterior. Los resultados de los principales mercados de turismos de esta región fueron dispares. Mientras que en el Reino Unido, Italia y España se registró un crecimiento notable, el volumen de mercado en Francia se mantuvo en la misma línea que el año anterior.
La exposición al riesgo de crédito de Volkswagen Bank GmbH ha vuelto a aumentar con respecto a diciembre de 2025. Este aumento se debe principalmente a la cartera minorista y a la fuerte demanda que siguen registrando nuestros productos. Los principales motores de crecimiento de la cartera minorista fueron los mercados de Alemania, Italia, España y Francia.
En Europa Occidental, el número de nuevas matriculaciones de turismos en los primeros seis meses de 2026 superó notablemente la cifra del año anterior.
El número de matriculaciones de turismos nuevos en Alemania entre enero y junio de 2026 fue notablemente
superior al del año anterior
, con un fuerte aumento de la demanda de vehículos totalmente eléctricos. Sin embargo, la demanda de vehículos con propulsión convencional se redujo.
  • RESULTADOS FINANCIEROS (página 6).
RESULTADOS FINANCIEROS

Las empresas del Grupo Volkswagen Bank GmbH obtuvieron unos resultados satisfactorios en el primer semestre de 2026, teniendo en cuenta el contexto general del mercado. El resultado de explotación del primer semestre de 2026 ascendió a 968 millones de euros (año anterior: 9.861 millones de euros).
El beneficio antes de impuestos ascendió a 966 millones de euros y fue ligeramente inferior al del mismo periodo del año anterior (año anterior: 9.841 millones de euros). Los ingresos por intereses, que se situaron en 1.837 millones de euros, fueron significativamente superiores al nivel del año anterior (año anterior: 1.6561 millones de euros). La expansión del volumen de negocio, en particular los préstamos y las cuentas por cobrar a clientes, así como la subida de los tipos de interés, fueron los principales factores que motivaron este aumento.

Los ingresos netos por operaciones de arrendamiento financiero descendieron hasta los 1.467 millones de euros (año anterior: 1.7091 millones de euros). Por el contrario, los gastos por intereses registraron un ligero aumento hasta los 1.643 millones de euros (año anterior: 1.567 millones de euros), debido principalmente al
incremento del volumen de depósitos en el negocio de banca directa y al aumento de los tipos de interés. Los ingresos netos por contratos de servicios ascendieron a 135 millones de euros, situándose ligeramente por debajo de la cifra del año anterior, que fue de 142 millones de euros. Los ingresos netos también se vieron afectados por la provisión para riesgos de crédito, cuyas dotaciones netas disminuyeron en 52 millones de euros hasta situarse en 218 millones de euros en comparación con el año anterior.

Mientras que los ingresos netos por comisiones y honorarios ascendieron a 5 millones de eurosy los ingresos netos por instrumentos financieros valorados a valor razonable alcanzaron los 23 millones de euros, los gastos generales y administrativos, que ascendieron a 717 millones de euros, se mantuvieron prácticamente al mismo nivel que el año anterior (año anterior: 708 millones de euros). Los demás ingresos y gastos de explotación netos disminuyeron en 13 millones de euros y, con 80 millones de euros, se situaron por debajo de la cifra del ejercicio anterior (ejercicio anterior: 93 millones de euros).

Teniendo en cuenta la ganancia neta por operaciones de cobertura de 2 millones de euros y los demás componentes de las ganancias o pérdidas financieras, el Grupo Volkswagen Bank GmbH
generó un beneficio después de impuestos de 699 millones de euros (ejercicio anterior: 665 millones de euros).

#132

Banca Sistema presenta unos sólidos resultados en el primer semestre de 2026.


Buenos días.

La siguiente noticia aparecida en Investing es del día 6_agosto_2026. Traducido por DeepL del siguiente enlace > Transcripción de la conferencia sobre resultados: Banca Sistema registra un sólido crecimiento en el primer semestre de 2026, mientras que sus acciones caen.

Banca Sistema ha anunciado que su beneficio antes de impuestos del primer semestre de 2026 se disparó gracias a importantes ganancias contables puntuales, mientras que los resultados subyacentes también mejoraron a medida que la entidad italiana aumentaba sus volúmenes y avanzaba en su fusión con CF+. El banco registró un beneficio consolidado antes de impuestos de 91,4 millones de euros, impulsado por 75,3 millones de euros en partidas extraordinarias, y un beneficio ajustado antes de impuestos de 16 millones de euros. En términos proforma agregados, el beneficio antes de impuestos ajustado ascendió a 22,3 millones de euros, frente a los 13 millones de euros del año anterior. La acción apenas varió en las primeras operaciones, cotizando a 1,604 dólares, un 0,37 % por debajo del cierre anterior de 1,61 dólares.
Puntos clave

  •  El beneficio antes de impuestos ajustado aumentó un 71 % interanual, en términos proforma, hasta alcanzar los 22,3 millones de euros.
  •  Los nuevos volúmenes aumentaron un 36 %, hasta los 3.800 millones de euros, impulsados por el mayor volumen de actividad en factoring y créditos fiscales.
  •  El beneficio antes de impuestos declarado se vio impulsado por 75,3 millones de euros en partidas extraordinarias, incluida una reversión de «badwill».
  •  El capital CET1 se situó en el 11,0 %, por debajo del 11,4 % del primer trimestre, pero la dirección espera alcanzar el 12,2 % a finales de 2026.
  •  La empresa afirmó que la fusión con CF+ avanza según lo previsto, habiéndose completado ya los hitos clave de la integración.
Resultados de la empresa

Banca Sistema afirmó que el primer semestre de 2026 supuso un punto de inflexión en su integración con CF+ y en la expansión general de su plataforma de crédito especializada. La dirección describió este periodo como uno en el que la fusión pasó de la fase de planificación a la de ejecución diaria.

La actividad comercial del banco se fortaleció en varias líneas de negocio. Los nuevos volúmenes aumentaron un 36 % interanual, impulsados por el crecimiento en el factoring, las cuentas por cobrar de la administración pública y del Servicio Nacional de Salud (NHS), los préstamos corporativos y los créditos fiscales. La dirección señaló que esta mejora reflejaba no solo la demanda del mercado, sino también la eliminación de una restricción de capital de larga data que había limitado la concesión de préstamos.

La rentabilidad subyacente de la empresa también mejoró. En términos agregados, el beneficio ajustado antes de impuestos aumentó un 71 % con respecto al año anterior. Esa comparación resulta más útil que la cifra publicada, que se vio distorsionada por el fondo de comercio negativo y otras partidas no recurrentes.

Datos financieros destacados


  •  Beneficio antes de impuestos declarado: 91,4 millones de euros, impulsado por 75,3 millones de euros en partidas extraordinarias.
  • Beneficio antes de impuestos ajustado: 16 millones de euros, sin incluir partidas extraordinarias.
  • Beneficio antes de impuestos ajustado agregado: 22,3 millones de euros, frente a los 13 millones de euros del primer semestre de 2025.
  • Margen de explotación: 285,5 millones de euros en términos agregados, frente a los 86,4 millones de euros del primer semestre de 2025.
  • Ingresos netos: 76,5 millones de euros en términos agregados, frente a los 67,9 millones de euros del año anterior.
  • Volúmenes de nuevas operaciones: 3.800 millones de euros, un 36 % más que el año anterior.
  • Préstamos a clientes: 4 300 millones de euros, un 3 % más respecto al mismo periodo del año anterior.
  • Financiación básica: 5 700 millones de euros, un 4 % más respecto al mismo periodo del año anterior.
  • Ratio CET1: 11,0 %, frente al 11,4 % del primer trimestre de 2026.
  • Coste recurrente del riesgo: 43 puntos básicos, excluyendo provisiones extraordinarias.
Resultados frente a previsiones

No se facilitaron previsiones sobre el beneficio por acción ni sobre los ingresos para este periodo, por lo que no es posible realizar una comparación estándar entre los resultados y las estimaciones.

Aun así, la situación operativa fue más sólida de lo que sugiere la cifra global de beneficios. El beneficio antes de impuestos ajustado, de 22,3 millones de euros en términos agregados, fue un 71 % superior a los 13 millones de euros registrados en el primer semestre de 2025. Esto apunta a una mejora significativa del negocio, sobre todo teniendo en cuenta que la dirección afirmó que el banco se había visto frenado por el capital y no por la demanda.

El beneficio antes de impuestos declarado, de 91,4 millones de euros, debe interpretarse con cautela. La mayor parte del aumento procedió de una reversión de fondo de comercio negativo por valor de 96,6 millones de euros y otras partidas no recurrentes. Para los inversores, la medida más clara es el beneficio ajustado, que mostró un claro crecimiento interanual.
Reacción del mercado

Las acciones de Banca Sistema registraron un ligero descenso tras la publicación de los datos. La acción cerró en 1,604 dólares, un 0,37 % por debajo de los 1,61 dólares de la sesión anterior. El movimiento fue leve, lo que sugiere una reacción moderada más que una reevaluación drástica de las perspectivas de la empresa.

Al precio actual, la acción se sitúa cerca del extremo inferior de su rango de las últimas 52 semanas, que oscila entre 1,496 y 1,828 dólares. Se encuentra aproximadamente un 7,3 % por encima del mínimo y un 12,2 % por debajo del máximo. Esta posición sugiere que los inversores se mantienen cautelosos, incluso tras un periodo de mejores resultados operativos. Según los datos de InvestingPro, el banco cotiza con un múltiplo de beneficios bajo, con una relación P/E de 6,8x, muy por debajo de la de muchos bancos europeos del sector. La acción también cotiza a solo 0,4x su valor contable, lo que sugiere una posible infravaloración. Los suscriptores de InvestingPro pueden acceder a seis consejos exclusivos adicionales sobre Banca Sistema, junto con un análisis exhaustivo del valor razonable y métricas detalladas de salud financiera para evaluar mejor el impacto de la fusión en el valor a largo plazo.

No se ha facilitado ningún volumen de negociación inusual, por lo que no hay indicios de un repunte o una venta masiva significativos tras la publicación de los resultados.
Perspectivas y previsiones

La dirección ha señalado que la empresa espera que su ratio CET1 alcance el 12,2 % a finales de 2026, gracias a la desconsolidación de Kruso Kapital, la finalización prevista de una titulización de exposiciones morosas de la administración pública y el proceso de fusión en su conjunto. Aunque InvestingPro señala que el banco ha sido rentable en los últimos doce meses, los analistas prevén que el beneficio neto disminuya este año, ya que los costes de integración lastran los resultados a corto plazo. Los inversores pueden consultar las perspectivas financieras completas y acceder a herramientas de filtrado avanzadas en la plataforma InvestingPro.

El banco también facilitó previsiones sobre otros aspectos:

  • Coste del riesgo: entre 60 y 70 puntos básicos en el segundo semestre de 2026, tras un coste del riesgo recurrente de 43 puntos básicos en el primer semestre.
  • Coste de financiación: Euribor más entre 20 y 25 puntos básicos para 2026.
  • Costes de integración: los costes de integración del primer semestre ascendieron a 10,9 millones de euros, y se espera que se normalicen tras la migración informática y jurídica prevista para mediados de noviembre de 2026.
Comentario del director ejecutivo

El director ejecutivo, Iacopo De Francisco, afirmó: «Este es el trimestre en el que la integración dejó de ser un plan en una diapositiva de PowerPoint para convertirse en un negocio en marcha». Este comentario subrayó el mensaje de la empresa de que la fusión está pasando ahora a la fase de ejecución.

También señaló: «La restricción de capital que, como mencioné la última vez, limitaba históricamente el potencial comercial de Banca Sistema ha desaparecido. El banco nunca tuvo falta de demanda, pero sí de capital». Esa declaración situó el aumento del 36 % en el volumen como una prueba de que la demanda latente se está liberando ahora.

Riesgos y retos

  • Ejecución de la integración: La fusión con CF+ sigue en curso, y los retrasos en la migración informática, jurídica u operativa podrían afectar a las sinergias previstas.
  •  Presión sobre el capital: El CET1 descendió en el primer semestre, y el crecimiento futuro depende de que se consiga liberar capital y de las autorizaciones regulatorias.
  • Calidad de los activos: La ratio neta de activos dudosos (NPE) ascendió al 11,0 %, aunque gran parte del aumento se debió a una reclasificación vinculada al proceso de verificación.
  • Debilidad en los préstamos garantizados por salarios: El segmento presenta un RORAC del 2 % y está siendo objeto de una revisión estratégica, lo que podría dar lugar a una reestructuración o a una desinversión.
  • Dependencia de los resultados regulatorios: La operación de titulización aún necesita la aprobación del Banco de Italia para obtener todo su beneficio en términos de capital.

    En cuanto a la limpieza de riesgos, De Francisco afirmó que el proceso de verificación había concluido y que las provisiones futuras serían de carácter ordinario, vinculadas a exposiciones o operaciones específicas. Esto sugiere que la dirección quiere que los inversores consideren los recientes cargos como un reajuste puntual, más que como un problema recurrente.

  • La dirección señaló que se espera que la fusión inversa reciba la autorización del Banco de Italia en septiembre, con la migración operativa prevista para mediados de noviembre y un nuevo plan de negocio previsto para finales de año.
Preguntas y respuestas

Los analistas se centraron en cuatro cuestiones principales: los aspectos económicos de la titulización de 115 millones de euros, los factores que impulsan el crecimiento del volumen, las perspectivas en materia de capital y la cuantía de los futuros costes de integración.

La dirección afirmó que la titulización se firmó a valor contable neto y que un inversor externo ya ha firmado contratos vinculantes para los tramos mezzanine y junior. El banco señaló que la operación no debería tener ningún impacto económico en el precio, aunque el efecto final sobre el capital dependa de la aprobación regulatoria.

En cuanto al crecimiento del volumen, los ejecutivos indicaron que el aumento no se debió únicamente a los mecanismos de titulización. Destacaron el aumento de la demanda comercial, el fin de las anteriores restricciones de capital y la contribución plena de CF+.

Los analistas también preguntaron por el coeficiente CET1. La dirección afirmó que espera que dicho coeficiente se sitúe en el 12,2 % a finales de 2026, una vez completadas las fases de fusión, desconsolidación y titulización.

Por último, la empresa señaló que el coste del riesgo en el segundo semestre de 2026 debería normalizarse hasta situarse entre 60 y 70 puntos básicos, mientras que se espera que los costes de integración se reduzcan tras la migración prevista para noviembre.
<•><•><•><•><•><•><•><•><•><•>

Si desean acceder al comunicado de prensa de Banca Sistema en inglés pinchen abajo.
#133

Financial Times <•> El coste de la sequía en Europa.

Los ríos se encuentran en sus niveles más bajos de la historia y el agua escasea. Los sectores del transporte, la energía y las grandes empresas tecnológicas se ven afectados.

Con los niveles del agua del Rin en mínimos históricos durante este sofocante verano, las empresas del puerto más grande y con mayor actividad de Europa están pagando parte de la factura de la sequía que azota el continente.

Los buques de carga que transportan productos químicos, petróleo y otras mercancías desde y hacia Róterdam por un río cuyo caudal se ha reducido considerablemente se están cargando solo hasta un 30 % de su capacidad para aligerar la carga y evitar que encallen. Esto significa que los operadores tienen que pagar por unas 100 barcazas adicionales a la semana y, aun así, no pueden transportar todo lo que transportaban antes.

Se trata, según Lex Bezemer, de la Autoridad Portuaria de Róterdam, de «uno de los episodios más significativos que hemos vivido en las últimas décadas».

Las costosas soluciones alternativas del puerto representan solo una fracción del coste total de una estación seca que se ha desarrollado con una rapidez asombrosa, lo que implica facturas elevadas para la agricultura, la industria e incluso el sector tecnológico, y puede ser el preludio de cambios duraderos en la forma en que el continente lleva a cabo sus actividades.

Massimo Tavoni, director del Instituto Europeo de Economía y Medio Ambiente, con sede en Venecia —un centro de investigación independiente—, advierte de que la sequía es solo un anticipo de lo que está por venir, ya que el continente que se calienta más rápidamente del mundo está sintiendo el impacto del cambio climático.
«Las sequías son peligrosas. Son fenómenos extremos, pero de larga duración», afirma. «Europa está extremadamente expuesta. Es realmente un punto crítico para el cambio climático».

Junio y julio han sido los meses más calurosos de los que se tiene constancia en Europa occidental, según Copernicus Climate Change, la agencia de observación de la Tierra de la UE. Es poco probable que las próximas semanas traigan mucho alivio: no se prevén precipitaciones significativas.

Una gran parte de Europa sufre ahora un déficit crítico de humedad del suelo y una caída vertiginosa de los niveles de los ríos. En el punto menos profundo del Rin, en Kaub (Alemania), el nivel descendió el viernes hasta su mínimo histórico desde que se tienen registros, un nivel de «un solo dígito» por debajo del cual la navegación puede resultar inviable y el río se divide en dos.

Expertos de instituciones que van desde Zurich Insurance hasta el grupo de reflexión de Tavoni estiman que la sequía repentina de este año probablemente supondrá un golpe económico a corto plazo para Europa de al menos 50 000 millones de euros, cifra que podría aumentar significativamente si la escasez de agua se prolonga. El coste total de la ola de calor de este verano probablemente será mucho mayor: hasta 180 000 millones de euros, según un banco.
Esto también podría agravar las presiones inflacionistas, reduciendo la renta disponible de los hogares y obligando a los bancos centrales a mantener los tipos de interés más altos durante más tiempo.

«Cuanto más dure la sequía, mayor será el impacto negativo», afirma Oliver Rakau, economista jefe para Alemania de Oxford Economics.

Según el Observatorio Europeo de la Sequía, un organismo de investigación de la UE, aproximadamente la mitad del territorio de la UE y del Reino Unido se encuentra actualmente afectado por algún grado de sequía. Pero el cálculo de los costes apenas ha comenzado.
La ministra de Medio Ambiente francesa, Monique Barbut, afirmó la semana pasada que las condiciones extremas de este verano podrían costarle a Francia entre 10 000 y 15 000 millones de euros. Añadió que la sequía de 2022 había provocado pérdidas directas e indirectas por valor de 5 600 millones de euros y, aunque el coste total de este año no se conocerá con claridad hasta que la sequía haya terminado, «sin duda será mucho mayor».

La sequía también ha avivado la preocupación sobre si Europa podrá hacer frente al rápido despliegue de centros de datos, que muchos consideran cruciales para el crecimiento económico del continente, pero que dependen del agua para su refrigeración, en un momento en que decenas de millones de personas en todo el continente se enfrentan a restricciones de agua.

Los buques de carga que navegan por el río Rin, cuyo caudal se ha reducido considerablemente, se están cargando solo hasta aproximadamente el 30 % de su capacidad para aligerar la carga y evitar que encallen.
Más de un tercio de los 3.000 centros de datos de Europa se encuentran en zonas que sufren un estrés hídrico alto o extremadamente alto, es decir, cuando la demanda de agua supera la cantidad disponible durante un periodo determinado, según un análisis del World Resources Institute, un centro de estudios medioambientales.

«Ya existe una intensa competencia por los recursos hídricos en un año normal», afirma Liz Saccoccia, responsable de seguridad hídrica del WRI. «Durante un año de sequía como este, esa competencia se agrava, lo que aumenta el riesgo de interrupciones industriales, cortes de energía y pérdidas agrícolas».

Un cambio rápido

Cuando gran parte de Europa occidental se vio afectada por fuertes lluvias a principios de este año, pocos esperaban que, en cuestión de meses, la región sufriera una grave sequía. «La rapidez con la que se está produciendo la transición hacia la sequía de 2026 es de lo más alarmante», afirma Balakrishnan Solaraju-Murali, especialista en datos climáticos de Zurich Insurance.

En el pasado, si «los embalses estaban llenos y los suelos saturados en abril, se consideraba que Europa estaba prácticamente a salvo de la escasez de agua en verano», explica, pero un invierno lluvioso ya no basta para evitar un «desastre estival». El cambio climático ha roto por completo este marco».
Mientras Europa se achicharra bajo el implacable sol estival, los investigadores prestan cada vez más atención a las repercusiones económicas para la economía de la UE, valorada en 18,8 billones de euros.

«La sequía es un problema de balance», afirma Peter Bakker, presidente del Consejo Empresarial Mundial para el Desarrollo Sostenible, una organización dirigida por directores generales que agrupa a más de 230 grupos empresariales de todo el mundo. Enumera algunas de las actividades económicas que ve afectadas: «la agricultura, la generación de energía, la producción industrial y las rutas de transporte vitales».

Este mismo año, las centrales nucleares desde Francia hasta Hungría se han visto obligadas a reducir su actividad debido a la falta de agua, fundamental para la refrigeración, mientras que la energía hidroeléctrica también se ha visto afectada. Este mes, el ejército rumano llevó a cabo explosiones submarinas controladas en el lecho del Danubio, en un intento, finalmente infructuoso, de redirigir el agua de refrigeración esencial hacia la central nuclear de Cernavodă, amenazada por la sequía. Tras el fracaso de esos esfuerzos, la semana pasada se comenzó a cerrar la central.

Las centrales de toda Europa han tenido que reducir su actividad este año debido a la falta de agua. La empresa energética francesa EDF advirtió en julio que preveía una caída del 10 % en sus beneficios este año, alegando los bajos niveles de los ríos y las olas de calor que afectan a la generación de electricidad, así como la bajada de los precios de mercado.

La empresa química alemana Covestro declaró fuerza mayor para determinados productos de PET y advirtió a sus clientes de que podría no cumplir con los compromisos de entrega desde su planta de Dormagen debido a los bajos niveles de agua del Rin. En los Países Bajos, se han cerrado al tráfico marítimo algunos tramos de los canales.

Los bajos niveles de agua en el Danubio ya han encarecido el transporte de cereales desde Europa Central y Oriental hasta el mar Negro, en un momento en que la nueva escalada de la guerra entre Rusia y Ucrania ha interrumpido los envíos de cereales a través de la región y ha aumentado la presión sobre las rutas de exportación alternativas.

Cezar Gheorghe, fundador de la consultora rumana especializada en cereales AgriColumn, afirma que el coste del transporte de cereales en barcaza por el tramo del Danubio que atraviesa el país hasta Constanza, su puerto más importante, ha aumentado de unos 11 € por tonelada antes de la cosecha a entre 18 y 20 €.

En los alrededores de Vercelli, en el norte de Italia —una de las zonas arroceras más importantes de Europa—, Roberto Guerrini, productor de arroz y presidente de la delegación de Vercelli-Biella de Coldiretti, la mayor asociación de agricultores de Italia, afirma que algunos arrozales han quedado «completamente muertos, quemados, con el arroz seco» después de que el agua de riego no llegara a ellos. «No recuerdo un verano italiano con tan poca lluvia y un calor tan constante durante dos meses y medio», afirma.

Algunas explotaciones de la región del Valle del Po en general están perdiendo la mitad o más de su producción, señala Guerrini, lo que deja a muchas de ellas en riesgo de tener que cerrar. Las repetidas escaseces también están empezando a obligar a los agricultores a plantearse sustituir el arroz por otros cultivos o dejar la tierra sin sembrar, antes que arriesgarse a perder otra cosecha.

Si persiste la tendencia de los últimos años, advierte Guerrini, la superficie dedicada al cultivo de arroz en Italia podría reducirse considerablemente. «Corremos un riesgo real de perder la identidad de un territorio», afirma.

El crecimiento se estanca

Los sectores más directamente afectados por la falta de precipitaciones son la agricultura y algunos sectores de la industria. Un reciente documento de trabajo del Banco Central Europeo estimaba unas pérdidas medias anuales relacionadas con el calor y la sequía, en términos de crecimiento real del valor añadido per cápita, de 4,5 puntos porcentuales para la agricultura en un escenario extremo, con el mayor impacto concentrado en Europa del Este.

El impacto más inmediato se deriva de los bajos niveles del Rin, una arteria clave para la industria alemana —la economía dominante del continente—.

Un análisis del Instituto de Economía Mundial de Kiel, un centro de estudios alemán, sugirió que los bajos niveles de agua del Rin durante la sequía de 2018 provocaron un descenso del 0,4 % del PIB alemán —equivalente a unos 18 000 millones de euros en la actualidad—. El problema es que, en esta ocasión, la sequía se ha producido mucho antes que aquella ola de sequía de octubre y podría prolongarse mucho más.

La investigación del instituto muestra que un mes con 30 días de bajos niveles de agua reduce el transporte fluvial en aproximadamente una cuarta parte y recorta la producción industrial alemana en alrededor de un 1 %.

Los niveles de agua de este año ya son más bajos que en 2018, por lo que «las repercusiones en el comercio podrían ser similares [a las de aquel año] o quizá peores a medida que se materialicen las escaseces de suministro», afirma Marion Amiot, directora de economía climática de S&P Global Ratings.

Dada la magnitud de la economía alemana, la crisis del Rin por sí sola tendrá repercusiones en toda la zona del euro, según Neil Shearing, economista jefe de Capital Economics, quien prevé un impacto temporal de entre el 0,1 % y el 0,2 % del PIB de la zona del euro.
Parte de esa actividad debería recuperarse a finales de año o a principios de 2027, una vez que el río vuelva a niveles más navegables, afirma, por lo que no ha rebajado —todavía— las previsiones para todo el año en la zona del euro.

Si se tienen en cuenta otras formas en que la sequía está afectando a la actividad económica, el coste de la estación seca aumenta aún más.

Dada la gran variedad de sectores y países afectados por la sequía, la estimación de un impacto global de al menos 50 000 millones de euros es «conservadora», según investigadores y economistas como Murali, de Zurich Insurance; Tavoni, del EIEE; y Ernst Hobma, investigador económico del banco neerlandés Triodos Bank, especializado en proyectos sostenibles desde el punto de vista medioambiental.

Murali cree que la sequía de este año podría alcanzar «fácilmente» los 50 000 millones de euros, y añade que «podría superar esa estimación».

Hobma, que ha estado investigando el impacto del intenso verano de este año, afirma que, aunque la sequía y el calor son difíciles de desligar, la escasez de agua podría provocar una pérdida de entre 0,35 y 0,4 puntos porcentuales del PIB para 2026 —o unos 75 000 millones de euros— en los sectores de la agricultura, el transporte y la energía de la UE.

El estudio, en el que ha colaborado para Triodos, estima que el coste total del calor extremo del verano en los sectores de la alimentación, la energía, el transporte y la productividad laboral asciende al 1 % del PIB de la UE, es decir, 180 000 millones de euros. Esta cifra incluye efectos no relacionados con la sequía, como los incendios forestales, las perturbaciones en las infraestructuras y las muertes causadas por el calor extremo.

Estos factores representan un golpe para la oferta que no hará sino aumentar la presión sobre la economía europea, que lucha por recuperarse de una sucesión de crisis, entre ellas la subida de los precios de la energía tras la invasión a gran escala de Ucrania por parte de Rusia en 2022 y la guerra de Irán de este año.

Aunque las pérdidas agrícolas tienen un impacto relativamente pequeño en el PIB global, las cosechas más escasas pueden hacer subir los precios de los alimentos.

David Rees, director de economía global de la gestora de activos Schroders, afirma que la sequía podría sumarse a una ola de inflación de los precios de los alimentos que probablemente se producirá el año que viene, impulsada también por la escasez de fertilizantes derivada de la guerra de Irán y del fenómeno meteorológico de El Niño.

Advierte de que el aumento de los precios de los alimentos podría inclinar la balanza hacia subidas de los tipos de interés por parte del Banco Central Europeo, lo que frenaría el crecimiento económico.

El coste de la sequía también podría aumentar a largo plazo.

Un nuevo análisis de FAIRR, una red de inversores centrada en los riesgos del sector alimentario, estima que el estrés hídrico crónico ya está imponiendo unos costes ocultos anuales de 6.400 millones de dólares a 18 de las mayores empresas ganaderas que cotizan en bolsa a nivel mundial, a través de partidas como el aumento del precio de los piensos y los suministros alternativos de agua. Esta cifra podría ascender a 7.100 millones de dólares para 2050.

«El agua es muy cara», afirmó Henry Throp, director de investigación sobre el clima de FAIRR. «Simplemente no aparece en el balance de la forma que uno esperaría».

Prepararse para el futuro

Mientras las empresas se enfrentan a los efectos de la sequía, una de las grandes incógnitas es cuándo terminará. Con el suelo tan seco, las lluvias intensas podrían acarrear riesgos adicionales, provocando inundaciones repentinas y generando costes adicionales. Una sequía prolongada afectaría aún más a las empresas.

La Comisión Europea advirtió el miércoles que las previsiones apuntan a un tiempo más cálido durante todo el mes de agosto y hasta septiembre, mientras que El Niño podría traer «condiciones más cálidas de lo normal» en el periodo previo a la próxima primavera.

Dado que el cambio climático deja cada vez más huella, Bakker, del Consejo Empresarial Mundial para el Desarrollo Sostenible (WBCSD), insta a las empresas a prepararse mejor para la sequía.

Solo alrededor del 15 % de las empresas de la UE han elaborado «planes de adaptación» formales, a pesar de que el 42 % afirmó haber experimentado un aumento de los costes relacionados con el clima durante el último año, según un estudio del WBCSD.

Este verano, el fenómeno se ha acentuado aún más. Según datos de AlphaSense, en las últimas semanas se han mencionado términos relacionados con el calor extremo, la sequía y los incendios forestales en una de cada diez conferencias sobre resultados —una cifra récord— de empresas europeas con un valor de mercado superior a los 1 000 millones de dólares.

Paul Munday, responsable global de adaptación climática y resiliencia de S&P, sostiene que, en los próximos años, es probable que aumente el gasto en adaptación en Europa, lo que beneficiará a las empresas que ofrecen «soluciones de resiliencia», como tecnologías de eficiencia hídrica, sistemas de alerta temprana o cultivos resistentes a la sequía.

«La clave está en que [la sequía] se está considerando cada vez más no como una perturbación puntual, sino como parte de una nueva realidad operativa para las empresas europeas», coincide Geoff Townsend, experto del sector en Ecolab, una empresa dedicada al tratamiento del agua y a los productos químicos. Algunas empresas ya están tomando medidas. Tras el retroceso de las aguas del Rin en 2018, BASF duplicó el número de sus «embarcaciones adaptadas a niveles bajos de agua» y puso en marcha un sistema de alerta temprana para avisar con hasta seis semanas de antelación, en colaboración con el Instituto Federal de Hidrología.

La empresa francesa EDF busca mejorar su eficiencia hídrica. En su central hidroeléctrica de Lacourt, en el sur de Francia, una nueva turbina puede generar energía con caudales fluviales de tan solo 3,5 metros cúbicos por segundo, frente a los 6,5 metros cúbicos de las unidades más antiguas de la central.

Los agricultores de cereales y semillas oleaginosas de toda Europa están cosechando de madrugada para aprovechar el ligero rocío nocturno, lo que permite que sus cultivos alcancen los umbrales mínimos de contenido de humedad y reduce el riesgo de que la maquinaria provoque incendios en los campos resecos.

Los operadores de centros de datos están diseñando cada vez más sus instalaciones teniendo en cuenta la escasez de agua, afirma Michael Winterson, secretario general de la Asociación Europea de Centros de Datos.


Según él, alrededor de un tercio de la capacidad instalada de los centros de datos europeos utiliza actualmente sistemas de refrigeración que no se basan en el agua, mientras que los sistemas de circuito cerrado —que reutilizan el agua en lugar de verterla— son cada vez más habituales en el sur de Europa. «No creo que la escasez de agua frene el desarrollo de los centros de datos. Creo que la escasez de agua nos obligará a nosotros, a los reguladores y a la sociedad a replantearnos cómo diseñamos y gestionamos los centros de datos en Europa», afirma Winterson. «Este verano es una llamada de atención».


En Róterdam, la autoridad portuaria está siguiendo de cerca las condiciones meteorológicas y trabajando para garantizar que las mercancías sigan circulando por toda Europa. Afirma que se está dedicando un mayor esfuerzo a establecer «fuertes conexiones entre el transporte fluvial, ferroviario y por carretera».

El reto al que se enfrenta Europa es que esos esfuerzos superen el avance de las sequías, tanto de este año como de los venideros.


Los productores de arroz de Vercelli piden ayuda estatal para construir embalses que recojan las lluvias de otoño y primavera. «Pero esto debería haberse hecho hace 30 años», afirma Guerrini, de la asociación de agricultores. «No se llevó a cabo ese trabajo y ahora estamos pagando las consecuencias».
#134

Financial Times <> Se agrava la ola de ventas de bonos a nivel mundial ...

El siguiente enlace es de hoy. Pueden pinchar el texto azul para ir a la fuente en inglés. Traducido por DeepL.
Se agrava la ola de ventas de bonos a nivel mundial ante los temores sobre la inflación y las emisiones relacionadas con la inteligencia artificial
Los costes de financiación a largo plazo del Estado alcanzan máximos en varias décadas.

Los costes de financiación a largo plazo en las principales economías alcanzaron el martes máximos en varias décadas, ya que las preocupaciones por la inflación, los temores sobre el déficit y el auge de la emisión de bonos de la IA ejercieron presión sobre la deuda pública en todo el mundo.

El rendimiento de los bonos del Tesoro estadounidense a 30 años subió 0,02 puntos porcentuales hasta el 5,33 %, su nivel más alto desde 2007, lo que eleva su subida esta semana a 0,06 puntos porcentuales. A principios del mes pasado se situaba por debajo del 5 %.

Los rendimientos europeos a largo plazo también subieron. El rendimiento del bono alemán (Bund) a 30 años subió el martes 0,04 puntos porcentuales, hasta el 3,78 %, su nivel más alto desde la crisis de la zona del euro en 2011. Los rendimientos franceses con el mismo vencimiento subieron 0,03 puntos porcentuales, hasta el 4,9 %, el nivel más alto desde 2008.

«Los rendimientos a largo plazo han seguido en gran medida la evolución de los precios del petróleo» en los últimos días, afirmó Mohit Kumar, economista jefe para Europa de Jefferies. «A medida que el petróleo alcanza los 90 dólares y más, las preocupaciones por la inflación empiezan a cobrar protagonismo».

En el Reino Unido, el rendimiento de los bonos del Estado a 30 años subió hasta 0,04 puntos porcentuales, hasta el 5,86 %, el martes por la mañana, a un paso del máximo registrado desde 1998, alcanzado en las primeras semanas de la guerra con Irán.

En Japón, los rendimientos a 30 años subieron 0,06 puntos porcentuales, hasta el 4,14 %, el martes, cerca de su máximo histórico.

Gráfico lineal del rendimiento de los bonos del Estado a 30 años (%) que muestra que los costes de financiación a largo plazo han ido aumentando a nivel mundial
Los costes de financiación del Estado se han disparado este año desde el inicio del conflicto entre EE. UU. e Irán, ya que el aumento de los precios de la energía ha suscitado temores de una crisis inflacionista mundial prolongada.

Los precios del crudo Brent cerraron el lunes por encima de los 90 dólares el barril por primera vez en dos semanas y se situaban en torno a los 91,25 dólares el martes por la mañana, lo que ha provocado la última oleada de debilidad en los bonos del Estado.

Además, Kumar señaló que «también persiste el trasfondo de las preocupaciones fiscales».

El creciente volumen de la deuda pública ha estado lastrando los costes de financiación a largo plazo en las últimas semanas, ya que la deuda de EE. UU. se acerca a los 40 billones de dólares y a los inversores les preocupa que los gobiernos se vean obligados a realizar un gasto adicional para proteger a las empresas y a los consumidores del coste económico del aumento de los precios de la energía.

«Es probable que el empeoramiento de la situación en Oriente Medio sea un factor que intensifique las preocupaciones sobre la inflación y sobre la situación fiscal de EE. UU.», afirmó Derek Halpenny, director de investigación de mercados globales de MUFG. «En EE. UU. sigue sin haber ningún interés por abordar la situación fiscal del país y eso está lastrando cada vez más el extremo largo de la curva».

La nueva ola de ventas en el mercado de bonos del martes y el alza de los precios del petróleo también lastraron a la bolsa, con los futuros del S&P 500 y del Nasdaq 100 registrando caídas del 0,5 % y del 1,2 %, respectivamente.

El repunte de los rendimientos de los bonos a largo plazo obligó al Gobierno de EE. UU. la semana pasada a pagar los tipos de interés más altos desde 2011 para vender bonos a 30 años.

Peter Schaffrik, estratega macroeconómico global de RBC Capital Markets, señaló que algunos datos económicos estadounidenses más débiles de la semana pasada —entre ellos, las nóminas no agrícolas y las ventas minoristas— podrían haber agravado los temores de los inversores respecto a los bonos a largo plazo.

«Tenemos estas preocupaciones fiscales a medio plazo… ¿cómo se va a mantener la sostenibilidad fiscal si se tienen déficits abismales y, al mismo tiempo, el crecimiento empieza a ralentizarse?», afirmó Schaffrik.

Añadió que el aumento de los costes de financiación a largo plazo era «una tendencia que se prolongará durante varios años y que aún no ha terminado».

Anshul Pradhan, responsable de análisis de tipos de interés estadounidenses en Barclays, afirmó: «Creemos que hay tres factores en juego [en la venta masiva de bonos del Tesoro a largo plazo]: las perspectivas del déficit presupuestario, las emisiones corporativas relacionadas con la IA y los cambios en la base de compradores de bonos del Tesoro».

Las grandes empresas tecnológicas recurren cada vez más a los mercados de deuda extranjeros para financiar su enorme gasto en inversiones en IA, centrándose especialmente en la emisión de deuda a largo plazo. Barclays prevé que la emisión total con calificación de inversión en 2026 alcance la cifra récord de 1,9 billones de dólares, frente a los 1,44 billones del año pasado.

Pradhan señaló que «la magnitud y el vencimiento de la deuda corporativa relacionada con la IA» en el extremo más largo de las curvas de rendimiento estaban contribuyendo a que «los inversores exigieran una mayor compensación para absorber la oferta [corporativa y pública]».

Halpenny, de MUFG, señaló: «La demanda sin precedentes de capital para financiar inversiones en IA también debe estar influyendo en este sentido».

La venta masiva de deuda a largo plazo ha venido acompañada de un aumento de la pendiente de las curvas de rendimiento de los bonos del Estado a nivel mundial, a medida que se ha ampliado la diferencia entre los costes de financiación a corto y a largo plazo.

Algunos analistas señalaron que la popularidad de la «estrategia de empinamiento», en la que los inversores apuestan por que esa diferencia siga ampliándose, estaba contribuyendo en sí misma a que los rendimientos a largo plazo subieran.

«La tendencia al aumento de la pendiente sigue dominando claramente y, por ahora, resulta difícil rebatir este impulso», afirmó Evelyne Gómez-Liechti, estratega de activos múltiples de Mizuho.
#135

Klarna <> Resultados del segundo semestre.


Klarna publica los resultados del segundo trimestre de 2026

Nueva York, 18 de agosto de 2026 — Klarna Group plc [NYSE: KLAR], la red de finanzas para el día a día, ha publicado hoy los resultados del segundo trimestre de 2026. El GMV alcanzó los 36 600 millones de dólares (+18 % interanual),
los ingresos 1042 millones de dólares (+27 % interanual), el margen por transacción 446 millones de dólares (+42 % interanual) y el
resultado operativo ajustado
91 millones de dólares (+214 % interanual).

«Más de 120 millones de consumidores utilizan ahora Klarna, y cada uno de ellos lo utiliza para una mayor parte de sus gastos diarios:
los ingresos por consumidor activo crecieron un 24 %. Ese mayor compromiso es la razón por la que el margen de transacción en dólares creció un 42 %, muy por delante de los ingresos y el volumen. Medimos nuestro progreso en términos de margen de transacción en dólares».

Datos financieros destacados del segundo trimestre de 2026.

● GMV: 36 600 millones de dólares (
+18 % interanual; EE. UU. +27 % interanual)
● Ingresos: 1 042 millones de dólares (
+27 % interanual)
● Margen por transacciones en dólares: 446 millones de dólares (
+42 % interanual)
● Resultado de explotación ajustado: 91 millones de dólares (
+214 % interanual)
● Resultado de explotación:
27 millones de dólares frente a unas pérdidas de (46) millones de dólares en el segundo trimestre de 2025
● Resultado neto:
9 millones de dólares frente a unas pérdidas netas de (53) millones de dólares en el segundo trimestre de 2025
●
Beneficio por acción: 0,01 dólares frente a una pérdida por acción de (0,14) dólares en el segundo trimestre de 2025
●
Provisiones para pérdidas crediticias: 0,52 % del GMV frente al 0,56 % del GMV en el segundo trimestre de 2025
●
Consumidores activos: 120 millones (+8 % interanual)
●
Comerciantes: más de 1,2 millones (+54 % interanual)

Los resultados económicos de las transacciones siguen mejorando

El margen de las transacciones en dólares creció un 42 %, hasta los 446 millones de dólares, y alcanzó el 42,8 % de los ingresos, lo que supone un aumento de más de 4,5 puntos porcentuales. El margen de las transacciones creció más rápido que los ingresos, y estos, a su vez, más rápido que el

GMV.
La calidad crediticia volvió a mejorar a medida que Klarna se expande, con unas provisiones bajas, del 0,52 % del GMV, y una reducción de 20 puntos básicos intertrimestrales en la morosidad de más de 30 días de US Fair Financing.

Alrededor del 90 % de la financiación procede de depósitos de particulares a bajo coste, una ventaja duradera que la empresa sigue ampliando y diversificando a través de acuerdos de flujo a plazo. Fuera de EE. UU., el margen de las transacciones alcanzó el 54 % de los ingresos, con los mercados maduros cerca del 60 %, lo que demuestra que el hecho de que EE. UU. haya alcanzado el 23 % supone que aún se encuentra en una fase temprana de su trayectoria.

Lo que ha provocado una caída no son estos resultados mejores de lo previsto, sino esta noticia de abajo.


Klarna, el proveedor sueco de servicios de pago aplazado y banco online, recortó este martes sus previsiones de volumen e ingresos para el conjunto del ejercicio. La compañía justificó esta decisión por la coyuntura económica en Alemania, su principal mercado, lo que provocó una caída del 17% en sus acciones durante las operaciones previas a la apertura del mercado.
Estas nuevas proyecciones han ensombrecido el inesperado beneficio registrado en el segundo trimestre, impulsado por el crecimiento en Estados Unidos, cuando los analistas vaticinaban una pérdida neta.

Estos dos últimos enlaces son de MarketScreener, en español.

Otros enlaces en Google_Noticias.


Hay un enlace en Financial Times, pero de momento no he podido acceder a él.

Guía Básica