Acceder

Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

149 respuestas
Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
2 / 11
#16

¿Cuánto nos cuesta a los italianos el rescate del Banco Progetto, que quebró por culpa de la codicia y la falta de contr
¿Cuánto nos cuesta a los italianos el rescate del Banco Progetto, que quebró por culpa de la codicia y la falta de controles?

El caso Banca Progetto revela las deficiencias de gestión y control del sistema bancario italiano, con un rescate costoso para el Estado y dudas sobre las responsabilidades y la protección de los ahorradores.

La crisis que ha afectado a Banca Progetto representa uno de los escándalos bancarios más recientes y controvertidos de Italia. En pocos años, esta entidad milanesa, que nació como símbolo de la digitalización bancaria, se ha visto envuelta en una tormenta judicial, financiera y política, lo que ha suscitado dudas sobre la fiabilidad de todo el sistema crediticio nacional. La quiebra ha provocado una pérdida de más de 110 millones de euros, con el consiguiente colapso de los indicadores patrimoniales y la necesidad de una delicada intervención de rescate.

En el centro del problema se encuentran prácticas de gestión opacas, financiaciones discutibles y un uso extendido de garantías públicas. El caso ha puesto en tela de juicio la eficacia de la supervisión bancaria y la solidez de los controles internos, presentándose como un ejemplo de cómo las deficiencias sistémicas y las decisiones de los directivos orientadas a la maximización personal de los beneficios pueden tener efectos devastadores en la comunidad. La historia de Banca Progetto, ahora gestionada por comisarios nombrados por el Banco de Italia, demuestra que la transparencia y la ética en las finanzas no son en absoluto accesorias.

Cómo las prácticas de gestión y la falta de controles llevaron a la crisis

El «caso Progetto» se caracterizó por una combinación de gestión agresiva, políticas de préstamo imprudentes y graves deficiencias en los controles. En particular, la entidad concedió importantes préstamos a personas y empresas que, según la acusación, estaban vinculadas al crimen organizado, a menudo cubriendo el riesgo con garantías estatales.

Un aspecto significativo fue el incentivo a los altos directivos mediante mecanismos de coinversión y bonificaciones vinculadas a operaciones de venta de la entidad. Estas estrategias llevaron a una sobrevaloración de los activos y a una gestión poco cuidadosa de los riesgos, con el fin de maximizar los resultados a corto plazo en detrimento de la estabilidad futura. En otoño de 2024, el Tribunal de Milán ordenó la administración judicial a petición de la Dirección Distrital Antimafia, después de que la Guardia de Finanzas descubriera préstamos por más de 10 millones de euros concedidos a empresas cercanas a grupos criminales calabreses. Estos préstamos estaban cubiertos por garantías públicas en el marco de los programas estatales de apoyo a las empresas.

El deterioro de la cartera de créditos —que superó los 2000 millones de euros en préstamos morosos— puso de manifiesto una profunda insuficiencia de la gobernanza y los procedimientos de control interno. Las pérdidas no registradas alcanzaron cifras críticas, mientras que el ratio CET1 cayó muy por debajo del umbral mínimo exigido por las normas de supervisión europeas. Ante esta situación, el Banco de Italia intervino disolviendo el consejo de administración y nombrando comisarios extraordinarios para restablecer una gestión prudente y transparente.

Desde el punto de vista operativo, el banco parece haber ignorado las señales de alarma sobre los riesgos reales de los préstamos. Así, la falta de controles y la insuficiente cultura de prevención de riesgos permitieron que, con el tiempo, unas prácticas de gestión cuestionables se tradujeran en un endeudamiento creciente y en una pérdida de confianza generalizada entre los clientes, los accionistas y el sistema económico.

El papel de las garantías públicas y el impacto en la colectividad

Un elemento central en la crisis de la entidad ha sido el amplio recurso a las garantías públicas para los préstamos concedidos. Estos instrumentos, previstos originalmente para facilitar el acceso al crédito a las empresas en dificultades, han resultado ser en muchos casos una cobertura de operaciones de alto riesgo y, en algunas situaciones, incluso de posiciones irregulares o objeto de investigación.

A través de entidades como Mediocredito Centrale (MCC) y SACE, el banco ha podido garantizar una parte significativa de sus préstamos —según fuentes parlamentarias, hasta el 80 % del valor nominal— transfiriendo el riesgo residual de insolvencia de la propia entidad al Estado. De hecho, si los deudores no cumplieran con sus obligaciones, el peso de las pérdidas no recaería únicamente sobre Banca Progetto, sino —mediante la activación de las garantías— sobre el presupuesto estatal y, por lo tanto, sobre la colectividad.

El aspecto más delicado y controvertido se refiere a la posibilidad, nada remota, de que parte de estas garantías sean revocadas en caso de que se comprueben irregularidades en la concesión de los préstamos. En tal caso, el riesgo se transferiría íntegramente a las demás entidades de crédito y, a través del mecanismo de apoyo público, a todos los contribuyentes italianos. Este fenómeno explica la mayor atención que ha recibido el caso Banca Progetto por parte de la prensa y de fuerzas políticas como el M5S, que han denunciado el riesgo de socialización de las pérdidas y la opacidad de varios pasos del procedimiento de concesión de garantías.

El impacto en la comunidad radica en el hecho de que el Fondo Interbancario de Protección de Depósitos está respaldado por el sistema, pero, en última instancia, en caso de un desequilibrio masivo como el que nos ocupa, la carga recae potencialmente sobre los recursos públicos, es decir, sobre todos nosotros.

Las fases del rescate y la participación del Fondo Interbancario de Protección de Depósitos (FITD)

El plan de rescate, elaborado por los comisarios extraordinarios en colaboración con el Banco de Italia, se articuló en varias fases consecutivas. En una primera fase, el FITD suscribió una ampliación de capital reservada, asumiendo el control del banco mediante la recapitalización necesaria para restablecer los coeficientes patrimoniales mínimos. Esta medida supuso una dilución significativa de la participación del accionista mayoritario, el fondo Oaktree, dejando al FITD en una posición de control temporal.

Paralelamente, se preparó un plan de venta de activos deteriorados (NPL), por un importe oscilante entre 1300 y 1600 millones de euros. Varios consorcios, entre ellos Amco (Tesoro), CRC, Fortress y Barclays, presentaron ofertas, pero las valoraciones oscilaron entre el 65 % y el 70 % del valor nominal de los créditos, cifras consideradas penalizadoras por algunos miembros del consorcio implicado.

Una vez concluida la recapitalización y la cesión de los préstamos dudosos, la participación mayoritaria del FITD se transferirá a una sociedad instrumental formada por Intesa Sanpaolo, Unicredit, MPS, BPER y Banco BPM, que gestionarán el saneamiento y la reorganización de la entidad. Este mecanismo sirve para evitar efectos dominó en el sistema de depósitos asegurados y proteger a los ahorradores.

El proceso requirió la aprobación de la Autoridad de Supervisión y fue supervisado para garantizar la transparencia y el cumplimiento de la normativa sobre ayudas estatales.

El traspaso del control y la redistribución de las pérdidas permitieron limitar el impacto directo en el sector de los depositantes.

Además, la presencia del FITD garantiza el cumplimiento de la Directiva UE 2014/59 (BRRD), que regula el rescate interno de los bancos en crisis, protegiendo a los pequeños ahorradores pero sin excluir los costes para la colectividad.

Las consecuencias económicas: ¿cuánto costará el rescate a los ciudadanos italianos?

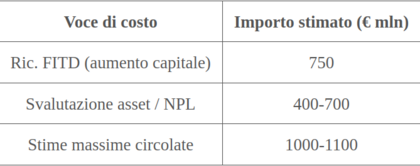
El informe relativo al coste del rescate muestra un crecimiento constante de las estimaciones: desde una proyección inicial de 400 millones de euros, se ha llegado a cuantificar una necesidad de recapitalización de 750 millones, con algunas proyecciones que hablan incluso de 1000 millones. La cifra oficial consolidada sobre la intervención del FITD se sitúa en 750 millones, tal y como confirman también fuentes periodísticas y financieras especializadas.

Para comprender las consecuencias económicas, es necesario distinguir entre diferentes niveles de impacto:

  1. Costes directos para el sistema bancario: derivan de los desembolsos necesarios para reconstruir el patrimonio de la entidad y cubrir las pérdidas derivadas tanto de los créditos deteriorados como de la devaluación de algunos activos.
  2. Costes indirectos para la colectividad: el Fondo Interbancario se alimenta de otras entidades, pero dada la concentración y la magnitud de la intervención —y teniendo en cuenta la base pública de muchas de las garantías—, la carga económica se distribuye de hecho entre la población, a través del sistema fiscal y el circuito de recursos públicos.
  3. Efectos sobre las empresas y las familias: un menor margen de maniobra para los bancos, obligados a pagar contribuciones extraordinarias al fondo, puede repercutir en los tipos de interés y en las políticas de crédito en detrimento de los ciudadanos y los empresarios.
oooooooooooooooooooooooooooooooooooooooooooooooooooooooooooooooooo
El impacto real, por lo tanto, superará los 700 millones y podría rozar los 1000 millones de euros. Estas cifras, sin precedentes para un banco de tamaño medio, dan testimonio de la gravedad de las repercusiones en todo el tejido económico. 
oooooooooooooooooooooooooooooooooooooooooooooooooooooooooooooooooo
Responsabilidades políticas y preguntas abiertas sobre el futuro del sistema bancario

El amplio recurso a las garantías estatales y la gestión poco transparente de las crisis han alimentado un intenso debate político e institucional. Los representantes de la oposición han adoptado posturas duras, señalando supuestas connivencias y falta de transparencia en las comunicaciones del Gobierno.

Especialmente relevantes fueron las declaraciones del senador Turco (M5S), quien denunció el «negocio bancario» y la falta de respuesta a las preguntas parlamentarias sobre financiaciones y rescates. En el fondo de la polémica se encuentra la constatación de la dificultad para obtener información clara y pública tanto sobre el efecto de las garantías como sobre la entidad efectiva de las exposiciones transferidas al Estado.

Por lo tanto, quedan algunas preguntas sin respuesta:
  • ¿Cómo evitar que la socialización de las pérdidas se convierta en la norma?
  • ¿Qué instrumentos deben reforzarse en los procedimientos de supervisión y transparencia?
  • ¿Qué medidas correctivas deben introducirse para evitar que se repitan prácticas de gestión arriesgadas?

    El caso Progetto sugiere la necesidad de intervenciones normativas y reglamentarias más estrictas, especialmente en materia de responsabilidad directa de los administradores y mayor rendición de cuentas en la concesión de garantías públicas. 
#17

Ferratum Bank <-> Multitude Bank.

Buenas tardes.

Ayer dejé aquí 3 posts sobre el tema y creo que el tercero -donde hablo de Multitude AG y de la positiva evolución de su acción en el último año- no lo vio nadie.


En ese post hay un texto enlazado con la web internacional de Multitude AG, que tiene orígenes en Finlandia. Puedes pinchar los textos azules para ir a la fuente.

Mercados en los que operamos

A través de las tres unidades de negocio independientes de nuestra plataforma y de clientes externos ajenos a ella, prestamos servicio indirectamente a clientes que van desde consumidores hasta empresas.


Multitude AG es una empresa de origen finlandés con enfoque global que presta servicio a clientes más allá de las fronteras europeas. Este grupo tiene diversas divisiones, Ferratum Bank es una de ellas, orientada al crédito al consumo o, en general, a labanca minorista, Consumer Banking Ferratum, puedes verlo en el vínculo debajo de este párrafo.


Sin embargo, Multitude Bank entra dentro de lo que aquí llamamos banca mayorista, wholesale banking.


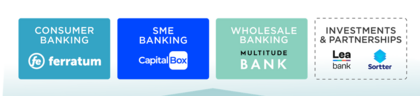
No son lo mismo, una es para minoristas y otras para empresas. Aquí tienes otro gráfico del grupo, donde aparecen las 3 divisiones de Multitude AG:


  1. banca mayorista con Multitude Bank,
  2. banca minorista, crédito al consumo y otros servicios con Ferratum Bank y
  3. SME banking, que es banca para pymes con CapitalBox (sede en Estocolmo).
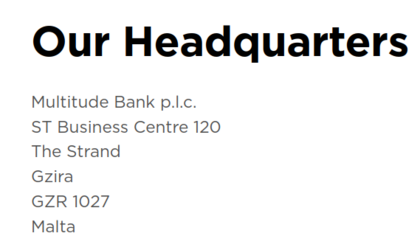
En la cuarta imagen puede verse que tiene algún tipo de asociación con Lea Bank. Multitude Bank sí tiene su cuartel general en Malta.

A pesar de todo, Ferratum Bank se define a sí mismo como ...
Ferratum es un servicio prestado por Multitude Bank p.l.c., con sede en ST Business Centre, 120 The Strand, Gzira, GZR 1027, Malta. Multitude Bank p.l.c. está registrada en Malta con el número C56251 .....
Y es que en la lista del Banco de España no aparece Ferratum Bank, pero sí Multitude Bank, como han comentado otros foreros.

Es posible que Ferratum Bank sea para Multitude Bank como Pibank para Banco Pichincha >>> simplemente una interfaz, una app, una presentación conveniente para dirigirse a un público minorista. Buscando un poco hay mucha información en la web del grupo y en Google. Eso sí, tienen más de nórdicos que otra cosa. En la lista del BdE tampoco aparece Pibank, sino Banco Pichincha.
Multitude Bank es la columna vertebral de la plataforma de crecimiento de Multitude, ofreciendo diversos servicios bancarios a sus clientes a través de diferentes marcas. 
[][][][] Sobre el Grupo Ferratum.
Ferratum Group ha evolucionado significativamente en los últimos años, pasando de ser una empresa finlandesa de microcréditos a convertirse en Multitude P.L.C., un ecosistema financiero digital que cotiza en la Bolsa de Fráncfort.
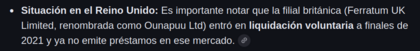
Si pinchas el texto superior en azul la fuente de la información (una IA) sólo estará disponible una semana. Puedes ver en la captura inferior que la filial del Reino Unido cerró en 2021.


Clic sobre la captura para ampliar. 

Saludos.
#18

Banca Progetto, Amco al 50 % del fondo que adquirirá 2700 millones de créditos deteriorados.


AMCO es una empresa de gestión crediticia que opera para facilitar el reequilibrio financiero de familias y empresas, centrando su función sistémica en la gestión de créditos deteriorados en interés público. ....

Somos uno de los principales operadores especializados en la gestión de créditos deteriorados con una función sistémica en interés público.
....
AMCO es una sociedad anónima cuyo capital social se divide en acciones ordinarias sin valor nominal y con derecho a voto, propiedad íntegra del Ministerio de Economía y Finanzas, ...

Traducción realizada con la versión gratuita del traductor DeepL.com
Banca Progetto, Amco al 50 % del fondo que adquirirá 2700 millones de créditos deteriorados.

La otra mitad estará a cargo de cinco bancos (Intesa Sanpaolo, Unicredit, Montepaschi, Banco Bpm y Bper), explica Andrea Munari, director general de la sociedad participada por el Ministerio del Tesoro, que se encargará de los servicios de todos los activos adquiridos.

El plan para asegurar Banca Progetto «es el resultado de un proceso competitivo y prevé la creación de un fondo gestionado por una sociedad de gestión de inversiones llamada a adquirir créditos deteriorados por un valor contable bruto de hasta 2700 millones, del que nosotros suscribiremos el 50 % de las participaciones y la otra mitad será suscrita por cinco bancos».

El director general de Amco, Andrea Munari, citado el viernes 28 de enero ante la Comisión de Investigación sobre el Sector Bancario del Senado presidida por Pierantonio Zanattin, proporcionó información sobre el plan de rescate del banco challenger milanés, puesto bajo administración judicial en marzo por la Autoridad de Supervisión tras una investigación sobre presuntos préstamos —garantizados por el Estado— a empresas vinculadas a la 'ndrangheta.

El papel de Amco y los bancos implicados

Munari [ **CEO de AMCO ]no ha revelado los nombres de los cinco bancos (se trataría de Intesa Sanpaolo, Unicredit, Montepaschi, Banco Bpm y Bper), pero ha aclarado que Amco será «el administrador de todos los activos adquiridos con el objetivo de liquidarlos o, esperemos, devolverlos a la categoría de activos rentables», y reducir el coste en términos de garantías para el Estado.

En cualquier caso, la operación «aún se está definiendo y está sujeta a la aprobación del BCE y del Banco de Italia para el nuevo Banca Progetto, en el que no participaremos», añadió Munari, quien, en relación con los nuevos proyectos de la sociedad propiedad del Tesoro, que en 2017 participó en la gestión de la crisis financiera de los antiguos bancos vénetos, habló del inminente inicio de una empresa conjunta, de la que Amco poseerá el 49 %, para devolver a la categoría de bonos un paquete de créditos tras la venta de una cartera de 400 millones que se realizó en febrero del año pasado. 
#19

Trade Republic obtiene la autorización de la Bafin para crear su propia plataforma de negociación

Trade Republic obtiene la autorización de la Bafin para crear su propia plataforma de negociación.

BERLÍN/LONDRES (IT BOLTWISE) – La neobroker berlinesa Trade Republic ha dado un paso importante en el desarrollo de su empresa. Con el permiso de la Bafin para operar su propio sistema multilateral de negociación, Trade Republic podrá gestionar en el futuro la negociación de valores de sus clientes. Esta evolución podría cambiar considerablemente la dinámica del mercado fintech alemán.

El neobroker berlinés Trade Republic ha obtenido recientemente la autorización de la Autoridad Federal de Supervisión Financiera (Bafin) para operar su propio sistema multilateral de negociación. Esta autorización permite a la empresa gestionar por sí misma las operaciones bursátiles de sus clientes en el futuro, en lugar de depender de socios externos. Esto supone un paso importante en el desarrollo de Trade Republic, considerada una de las mayores empresas fintech de Alemania.

Hasta ahora, Trade Republic colaboraba estrechamente con su socio comercial Lang & Schwarz, y las órdenes se tramitaban principalmente a través del mercado extrabursátil LS Exchange. Con la nueva autorización de la Bafin, Trade Republic puede ahora operar su propio mercado con creadores de mercado de su elección. Esto podría reducir la dependencia de socios externos y dar a la empresa un mayor control sobre sus procesos comerciales.

La decisión de operar con un sistema comercial propio podría tener repercusiones de gran alcance en el mercado alemán de tecnología financiera. Los expertos esperan que, gracias a esta independencia, Trade Republic pueda seguir optimizando sus servicios y, posiblemente, ofrecer nuevos productos y servicios. Esto también podría intensificar la competencia en el sector de los neobrokers, ya que otras empresas podrían plantearse medidas similares.

Sin embargo, el desarrollo de una plataforma de negociación propia requiere una inversión considerable en tecnología e infraestructura. Trade Republic debe garantizar que el sistema sea seguro, escalable y eficiente para satisfacer las necesidades de sus clientes. La implementación de un sistema de este tipo también podría plantear retos normativos que la empresa deberá superar.

En general, la autorización de la Bafin supone un hito importante para Trade Republic y podría llevar a la empresa a una nueva fase de crecimiento. La capacidad de gestionar las operaciones internamente no solo ofrece un ahorro potencial de costes, sino que también podría mejorar la experiencia del cliente. Queda por ver cómo afectará este desarrollo al mercado alemán y, posiblemente, al mercado europeo de tecnología financiera.
#20

Trade Republic impulsa la reestructuración de su negocio comercial.

Trade Republic impulsa la reestructuración de su negocio comercial

A partir del verano, muchos neobroker deberán encontrar una alternativa a la forma actual de tramitar las operaciones bursátiles de sus clientes. Según fuentes internas, Trade Republic está preparando varias opciones.

Fráncfort. Trade Republic avanza en la reestructuración de su propio negocio comercial. Una filial del neobroker berlinés, Trade Republic Business III GmbH, ha obtenido de la autoridad supervisora financiera Bafin la licencia para «operar un sistema multilateral de negociación», según se desprende de la base de datos de empresas de la autoridad. De este modo, Trade Republic podría gestionar por sí misma la negociación de acciones en el futuro.

Hasta ahora, Trade Republic utiliza para las operaciones de sus clientes Lang & Schwarz Exchange, un sistema de negociación electrónico gestionado por la Bolsa de Hamburgo. A cambio, el bróker berlinés recibe una comisión. Sin embargo, la UE ha prohibido esta práctica, denominada «pago por flujo de órdenes» (PFOF), a partir del verano de 2026.

Sin embargo, Trade Republic aún no ha decidido si utilizará su propio sistema multilateral de negociación (multilateral trading facility, MTF) ni en qué medida lo hará, según han declarado al Handelsblatt varias personas familiarizadas con el tema. La empresa está estudiando otras opciones en paralelo.

El PFOF también es importante para otros brókeres

Trade Republic no quiso hacer declaraciones sobre la licencia MTF concedida, de la que informó por primera vez el portal «Finanz-Szene», ni sobre otras consideraciones. Para el neobróker, el PFOF sigue siendo una importante fuente de ingresos, aunque, según la empresa, ahora solo representa menos del 30 % de los ingresos.


El PFOF también es importante para el negocio de otros brókers, que también han reaccionado ante la próxima prohibición. El competidor de Trade Republic, Scalable Capital, por ejemplo, creó hace un año su propia plataforma de negociación con la Bolsa de Hannover y se considera así preparado.

A finales del año pasado, Trade Republic se convirtió en la start-up más valiosa de Alemania. Tras la venta de participaciones de inversores de la fase inicial de la empresa a inversores nuevos y existentes, la institución fue valorada en 12 500 millones de euros.

En total, la empresa cuenta con más de diez millones de clientes y gestiona más de 150 000 millones de euros en activos de clientes.
#21

La estrategia de Trade Republic para eludir la prohibición de la UE.


La estrategia de Trade Republic para eludir la prohibición de la UE.

BERLÍN/LONDRES (IT BOLTWISE) – Trade Republic ha dado un paso decisivo para prepararse para la próxima prohibición de los pagos por flujo de órdenes en toda la UE. La empresa ha obtenido una licencia de la BaFin para operar un sistema multilateral de negociación, lo que le permite gestionar directamente las operaciones bursátiles de sus clientes. Esta reorientación estratégica tiene por objeto poner fin a la dependencia de socios externos e integrar verticalmente la cadena de valor.

Trade Republic, un importante neobroker con sede en Berlín, ha obtenido recientemente una importante licencia de la BaFin que le permite operar un sistema multilateral de negociación (MTF). Este avance supone un punto de inflexión decisivo en la estrategia de la empresa, ya que le permite gestionar directamente las operaciones bursátiles de sus clientes. Se trata de una medida estratégica para prepararse para la próxima prohibición a escala de la UE del pago por flujo de órdenes (PFOF), que entrará en vigor a mediados de 2026.

El modelo PFOF, en el que los brókeres reciben reembolsos por remitir las órdenes de los clientes a los centros de negociación, ha sido hasta ahora una parte esencial del modelo de negocio de Trade Republic. Se estima que esta práctica representaba aproximadamente un tercio de los ingresos de la empresa. Con la nueva licencia de la BaFin, Trade Republic puede ahora actuar como creador de mercado y poner en contacto directo a compradores y vendedores, lo que reduce la dependencia de socios externos como Lang & Schwarz.

El cambio a un sistema de negociación interno forma parte de una reorientación integral de la infraestructura comercial de Trade Republic. Según fuentes internas, la empresa lleva más de un año trabajando en este proyecto. Un acontecimiento clave fue la contratación de Carsten Lütke-Bornefeld, antiguo directivo de Lang & Schwarz, que ahora dirige el desarrollo de la nueva infraestructura en Berlín. Esta contratación selectiva de personal cualificado subraya la determinación de Trade Republic de prepararse para los nuevos requisitos normativos.

La competencia tampoco se queda atrás: Scalable Capital ya fundó a finales de 2024, en colaboración con la Bolsa de Hannover, la European Investors Exchange para protegerse también contra la prohibición del PFOF. Estos acontecimientos demuestran que el mercado de los neobrokers en Europa está en movimiento y que las empresas deben adaptarse cada vez más a los cambios normativos. La capacidad de responder con flexibilidad a estos retos podría ser decisiva para el éxito futuro en este mercado tan dinámico.
#22

TF Bank - Balance de fin de año, acción, perspectivas.


Bancos nórdicos de Raisin - TF Bank.


TF Bank, que está en proceso de cambiar su nombre a Avarda Bank, se espera que haya incrementado sus ingresos en un 20 por ciento durante el último trimestre del año. Los analistas comienzan a calcular una posible escisión de la actividad de préstamos al consumo en los países nórdicos. 
El segmento de mayor crecimiento en el negocio del banco es el mercado de tarjetas de crédito en Alemania. 
"Una posible desinversión de la actividad de préstamos al consumo nórdicos de TF Bank ...
"Seguimos siendo positivos porque vemos potencial para un mayor crecimiento de los resultados en el futuro"
Todos los analistas que siguen a TF Bank mantienen una recomendación de compra para la acción...
El resultado operativo esperado ... un incremento del 21% respecto al mismo periodo del año pasado, .....

  • INFORME ANUAL resumido, destacado en negrita, entre paréntesis los datos de 2024, para comparar. Traductor DeepL.
Enero-diciembre de 2025 en comparación con enero-diciembre de 2024 (salvo que se indique lo contrario)
 
  • Los préstamos al público ascendieron a 23 678 millones de coronas suecas, lo que supone un aumento del 23 % en moneda local con respecto a diciembre de 2024.
  • El beneficio operativo aumentó un 25 %, hasta los 855,8 millones de coronas suecas.
  • El beneficio por acción aumentó un 6 %, hasta los 9,92 coronas suecas, y se vio afectado por elementos que influyeron en la comparabilidad en 2024.
  • El beneficio por acción ajustado aumentó un 29%, hasta los 9,95 coronas suecas.
  • El ratio de costes/ingresos mejoró hasta el 36,3 % (desde el 38,3%, cuanto más bajo mejor).
  • La rentabilidad sobre los recursos propios ascendió al 23,1 % (27,2).
  • La rentabilidad ajustada sobre los recursos propios ascendió al 23,1 % (22,5).
  • El coeficiente de capital total ascendió al 16,1 % (16,7).
  • El Consejo de Administración propone a la Junta General Anual un dividendo de 5,00 coronas suecas por acción para 2025.
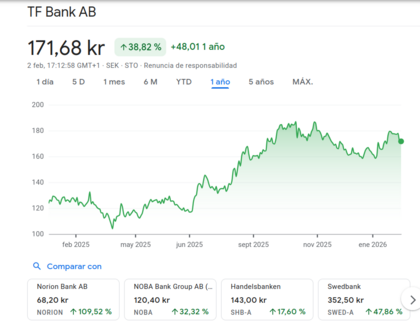
Así ha evolucionado la acción el último año.


#23

¿Qué no hace la BaFin?


Contenido
La BaFin supervisa a los bancos y proveedores de servicios financieros, las compañías de seguros privadas y el comercio de valores, y también es responsable de la protección colectiva de los consumidores. Sin embargo, solo puede ayudar a los clientes dentro de los límites establecidos por la ley. Aquí puede averiguar en qué temas y cuestiones la BaFin no puede ayudarle y a quién puede dirigirse en su lugar.

Supervisión solo de seguros privados

La BaFin solo supervisa los seguros privados. Si tiene preguntas o quejas sobre el seguro médico o de asistencia legal, es posible que la Oficina Federal de Seguridad Social pueda ayudarle. La supervisión del seguro de pensiones y de accidentes legal también es competencia de la Oficina Federal de Seguridad Social. Sin embargo, dependiendo del caso, también pueden ser competentes las autoridades regionales, a las que deberá dirigirse.

Límites legales para la información proporcionada por la BaFin

Por motivos legales, hay una serie de preguntas que la BaFin no puede responder. Por ejemplo, no puede ofrecerle recomendaciones. Y solo en casos excepcionales puede advertirle sobre una empresa concreta.

Por ejemplo, la BaFin no puede decirle, ni lo hará, dónde puede obtener los créditos más baratos o qué banco le ofrece los intereses más altos por sus ahorros. La BaFin tampoco puede ayudarle con recomendaciones a la hora de decidir qué acciones comprar y cuáles no.

La BaFin también debe respetar los límites legales en cuestiones relacionadas con los seguros: infórmese usted mismo y solicite asesoramiento detallado sobre qué seguros le conviene contratar, cuáles no necesita y qué compañía de seguros ofrece las condiciones más favorables en cada momento. La BaFin no puede pronunciarse al respecto.

La BaFin recibe constantemente consultas de consumidores que quieren saber si su dinero está seguro en una determinada entidad o aseguradora, o si la empresa es de confianza. La BaFin no puede hacer este tipo de recomendaciones ni emitir juicios de valor. Usted mismo debe dedicar tiempo a informarse sobre las diferentes empresas, sus ofertas y su seriedad. No obstante, la BaFin puede informarle sobre si una empresa cuenta con una autorización de la BaFin y qué sistemas de garantía existen para un banco o una aseguradora.

Aquí encontrará ayuda para casos concretos

A continuación encontrará algunos datos de personas e instituciones que pueden ayudarle con aquellas cuestiones que la BaFin no puede tratar debido a limitaciones legales. Sin embargo, la BaFin no puede garantizar la calidad de los asesores y las instituciones de asesoramiento aquí mencionados, ya que no tiene influencia alguna sobre ellos.

Utilizar pruebas de productos para comparar ofertas

La información sobre las diferentes cuestiones mencionadas anteriormente, que no son competencia de la BaFin, se puede encontrar, entre otros lugares, en la Stiftung Warentest (Fundación para la Prueba de Productos). Allí podrá consultar, por ejemplo, las pruebas comparativas de la fundación sobre productos financieros antes de decidirse por un proveedor. Las oficinas de consumidores también ofrecen asesoramiento individualizado. Encontrará sus direcciones y más información en Internet.

Denunciar promesas falsas en la publicidad

Si tiene preguntas o quejas sobre la publicidad de los proveedores de servicios financieros, diríjase a la Zentrale zur Bekämpfung unlauteren Wettbewerbs e. V. (Oficina Central para la Lucha contra la Competencia Desleal) en Bad Homburg vor der Höhe. En la página web de la Oficina Central para la Competencia encontrará más información y datos de contacto.

Ayuda en situaciones de emergencia financiera

Si se enfrenta a dificultades financieras o ya se encuentra en una situación de emergencia, tal vez un servicio de asesoramiento para deudores pueda ayudarle. Asegúrese de acudir solo a instituciones serias para pedir consejo en caso de emergencia. A menudo, las personas con problemas de deuda tienen malas experiencias con prestamistas usureros que se hacen pasar por ayudantes desinteresados, pero que solo quieren imponer a sus víctimas una costosa renegociación de la deuda. El teléfono de atención al ciudadano del Ministerio Federal de Familia, Tercera Edad, Mujeres y Juventud, 030 201 791 30, puede ayudarle a obtener un asesoramiento serio. Lamentablemente, en las oficinas de asesoramiento para deudores de instituciones sin ánimo de lucro a menudo hay que esperar mucho tiempo. Sin embargo, a cambio, allí suelen recibir ayuda real para su situación personal.

¿Y si necesito un abogado?

En caso de litigios, en caso de duda, debe consultar a un abogado. Si dispone de pocos recursos económicos, puede solicitar ayuda en virtud de la Ley de asistencia jurídica (BerHG). La BaFin no presta asesoramiento jurídico y tampoco puede recomendarle un abogado concreto para su caso.

Infórmese sobre los seguros

Si necesita asesoramiento detallado sobre seguros, puede dirigirse principalmente a un agente de seguros, un corredor de seguros o un asesor de seguros independiente. Asegúrese de que el agente, corredor o asesor esté autorizado por la Cámara de Industria y Comercio competente o inscrito en el registro de mediadores de seguros, tal y como exige el artículo 34d del Código de Comercio. Otra fuente de información son las oficinas de consumo. 

¡Bloquee inmediatamente su tarjeta Girocard si se la roban!

Si le roban o pierde su tarjeta Girocard, tarjeta de crédito o PIN, póngase en contacto con su banco o con el servicio de bloqueo de su entidad bancaria lo antes posible. Bloquee inmediatamente la tarjeta correspondiente antes de que una persona no autorizada vacíe su cuenta.

Los números de teléfono del servicio de bloqueo se encuentran junto con su tarjeta. Además, los números de teléfono están disponibles en línea. Se puede contactar con muchos servicios de bloqueo a través del número central 116 116, que es gratuito dentro del país. Si se encuentra en el extranjero, marque el 00 49 116 116. También puede bloquear su tarjeta llamando al número de Berlín 00 49 30 4050 4050.

El banco o el servicio de bloqueo de la empresa emisora de la tarjeta de crédito también le ayudarán si alguna vez un terminal o un cajero automático retiene su tarjeta.
#24

Cómo le protege e informa la BaFin en cuestiones financieras .

La protección del consumidor es una tarea social importante, también para la autoridad de supervisión financiera BaFin. La BaFin se encarga de la protección colectiva del consumidor. Esto significa que protege los intereses de todos los consumidores en el mercado financiero. Se encarga de que el sistema financiero en su conjunto sea fiable. La protección de los consumidores individuales es competencia de los defensores del pueblo, los órganos de conciliación y los tribunales ordinarios.

Departamento de Protección al Consumidor

La BaFin cuenta con su propio departamento de protección al consumidor, con sede en las dos oficinas de la BaFin, en Bonn y Fráncfort del Meno.

El director del departamento asesora al comité ejecutivo de la BaFin en calidad de responsable de la protección de los inversores y los consumidores. Con esta función, creada en 2021, la BaFin ha reforzado su compromiso con la protección del consumidor.

Instrumentos de supervisión

   Transparencia

Como consumidor, usted debe poder tomar decisiones responsables en materia financiera sin que se le trate de forma paternalista. La BaFin aboga por una oferta de información transparente y comprensible sobre servicios financieros, productos financieros y productos de seguros. Un ejemplo: los folletos de venta de valores o inversiones le ayudan a usted, como consumidor, a evaluar mejor los productos de inversión. Los proveedores deben diseñar su información, tanto en cuanto al contenido como a la forma, de manera que se adapte a los conocimientos y necesidades de los consumidores.

   Información al consumidor

La BaFin le informa como consumidor con una amplia oferta informativa. De este modo, refuerza la competencia financiera y contribuye a que las personas puedan tomar decisiones financieras responsables. La BaFin desea ofrecer una primera orientación y facilitar las comparaciones, sin recomendar determinados productos o acciones.

Para ello, la BaFin se dirige a diferentes grupos destinatarios y a sus situaciones vitales. Entre otras cosas, informa a los jóvenes sobre la planificación financiera tras la etapa escolar y a las personas mayores sobre la inversión de dinero durante la jubilación.

En su página web, la BaFin ofrece información general sobre la inversión de dinero. Además, proporciona indicaciones específicas, por ejemplo, sobre el funcionamiento y los riesgos de los valores o los productos bancarios y de seguros más importantes. Su oferta de información se complementa, entre otras cosas, con folletos y vídeos explicativos.

La BaFin participa como socio en la «Iniciativa de Educación Financiera», puesta en marcha, entre otros, por el Ministerio Federal de Finanzas (BMF). El objetivo de la iniciativa es mejorar de forma sostenible la educación financiera en Alemania. En la plataforma de educación financiera de la iniciativa, los consumidores pueden encontrar ofertas de educación financiera que se adaptan a su etapa de vida.

   Obligaciones de conducta

La BaFin comprueba, por ejemplo, si las entidades de crédito y las compañías de seguros cumplen sus obligaciones de conducta frente a los clientes. La BaFin obtiene información importante principalmente a partir de visitas de supervisión o auditorías a las empresas.

Un ejemplo: en el asesoramiento de inversión, los asesores solo pueden recomendarle productos que sean adecuados para usted. La BaFin se asegura de que esto se documente en una declaración de idoneidad.

   Quejas de los consumidores

Si tiene algún problema, por ejemplo, con una entidad de crédito o una compañía de seguros, puede presentar una queja ante la BaFin. Las quejas de los clientes proporcionan información importante sobre los temas y problemas que más preocupan a los consumidores. Además, las quejas pueden ayudar a revelar errores organizativos de las empresas supervisadas que afectan a los intereses colectivos de los consumidores. Por lo tanto, las quejas son un importante motor de cambio.

Intervención sobre productos

En caso de irregularidades graves, la BaFin puede restringir o prohibir la comercialización de productos. Este es el caso, por ejemplo, cuando existen dudas importantes sobre la protección de los inversores o cuando se pone en peligro el funcionamiento o la integridad de los mercados financieros.

Colaboración en materia de protección del consumidor y compromiso en organismos internacionales

Para garantizar una protección eficaz de los consumidores, la BaFin colabora con las asociaciones de consumidores y la Oficina Central de Competencia.

Sin embargo, para la BaFin, la protección del consumidor no es solo una cuestión nacional. Por ello, participa en organismos, grupos de trabajo y foros europeos y mundiales. De este modo, pretende contribuir al desarrollo de las normas internacionales de protección colectiva de los consumidores.

   Teléfono de atención al consumidor de la BaFin

El teléfono de atención al consumidor de la BaFin está disponible de lunes a viernes, de 8:00 a 18:00 horas, en el número 0 800 2 100 500 o +49 (0) 228 299 70 299 (para llamadas desde el extranjero).
#25

Bloomberg <> El BCE mantendrá los tipos de interés sin cambios a pesar de las tensiones mundiales.


El BCE mantendrá los tipos de interés sin cambios a pesar de las tensiones mundiales: Guía de decisión.

El Banco Central Europeo mantendrá los tipos de interés sin cambios por quinta reunión consecutiva, al considerar que las últimas tensiones mundiales y la fortaleza del euro aún no han desviado a la economía de su curso.

El tipo de depósito se mantendrá en el 2 % el jueves, según todos los encuestados por Bloomberg. Los analistas y los mercados prevén que se mantendrá así hasta finales del próximo año, con pocas posibilidades de que se produzca una subida en 2026.

Los responsables políticos están asimilando un comienzo de 2026 lleno de acontecimientos, que ha incluido los ataques más fuertes hasta la fecha contra la Reserva Federal, la destitución del presidente de Venezuela y las amenazas de Donald Trump de imponer más aranceles, esta vez sobre Groenlandia.

El resultado ha sido un dólar más débil que ha impulsado brevemente al euro a su nivel más alto desde 2021. Esto podría suponer un problema para los exportadores, justo cuando la economía parece estar recuperándose. También existe el riesgo de que la inflación caiga aún más por debajo del objetivo del 2 %, aunque el peligro se ve compensado por el aumento de los precios del petróleo y el gas.

Sin nuevas previsiones que le ayuden a navegar por estas aguas turbulentas, la presidenta Christine Lagarde probablemente mantendrá abiertas sus opciones cuando hable con los periodistas a las 14:45 en Fráncfort, 30 minutos después de que se publique la decisión.

«Probablemente, el BCE no adoptará una postura firme sobre el tipo de cambio o el aumento de los costes energéticos, ya que el desafío para las previsiones sigue siendo limitado», afirmó Evelyn Herrmann, economista del Bank of America. «Es probable que pongan relativamente más énfasis en el renovado aumento de la incertidumbre desde principios de año».

Tipos de interés

El BCE muestra poco interés en modificar los costes de financiación en ninguna dirección, y su economista jefe, Philip Lane, afirma que las últimas previsiones indican que no hay «ningún debate sobre los tipos de interés a corto plazo». Joachim Nagel, de Alemania, está de acuerdo, mientras que el miembro del Comité Ejecutivo Piero Cipollone considera que el BCE se encuentra «sin duda en una buena posición», a pesar de la incertidumbre.

Sin embargo, los funcionarios son conscientes de lo rápido que pueden cambiar las cosas. El austriaco Martin Kocher destacó en una entrevista con Bloomberg Television la necesidad de una «opcionalidad total», afirmando que la política debe ser capaz de reaccionar ante los riesgos «de forma rápida y decisiva».

Aunque los inversores tampoco esperan cambios en los tipos, ven más posibilidades de que se produzca otra bajada este año, mientras que valoran como más probable una subida más adelante.

Euro fuerte

La última subida de la moneda única se ha convertido en un riesgo clave para las perspectivas del BCE, que prevé que la inflación caiga por debajo del 2 % este año y el próximo. Un euro fuerte supone un obstáculo para los exportadores, ya que puede frenar el crecimiento y, al mismo tiempo, reducir los costes de las importaciones.

El gobernador del Banco de Francia, François Villeroy de Galhau, afirmó que las autoridades están «siguiendo de cerca» la situación y que es «uno de los factores que guiarán nuestra política monetaria y nuestras decisiones sobre los tipos de interés en los próximos meses». Kocher también señaló que será importante ver si la subida continúa.

Aliviando un poco la presión, el dólar revirtió algunas de sus pérdidas anteriores después de que Trump eligiera a Kevin Warsh para suceder a Jerome Powell como presidente de la Reserva Federal. Los mercados lo consideran más inclinado que otros candidatos a abordar la inflación.

Las ganancias del euro también han sido menos pronunciadas en comparación con una cesta más amplia de divisas utilizadas por los socios comerciales del bloque.

Actualización económica

La inflación de la zona euro ha caído por debajo del objetivo del BCE desde la última reunión de los responsables, situándose en el 1,7 % en enero. Aunque sigue siendo más persistente, el crecimiento subyacente de los precios se moderó ligeramente el mes pasado, y el aumento de los precios de los servicios también se desaceleró un poco.
*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_
La economía también ha demostrado su resistencia, con un crecimiento del 0,3 % en el último trimestre de 2025, superior al previsto por el BCE. Desde entonces, las encuestas empresariales apuntan a un crecimiento moderado continuado.
*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_*_
#26

Financial Times <> La inflación de la zona euro cae al 1,7 % en enero Se espera que el BCE mantenga los tipos ...

La inflación de la zona euro cae al 1,7 % en enero
Se espera que el BCE mantenga los tipos de interés en la reunión del jueves.

La inflación de la zona euro cayó al 1,7 % en enero, por debajo del objetivo del 2 % del Banco Central Europeo, ya que la bajada de los costes energéticos y la fortaleza del euro frenaron el aumento de los precios al consumo.

La estimación de la inflación anual coincidió con las previsiones de los economistas encuestados por Reuters y se situó por debajo del 2 % registrado el mes anterior.

La inflación subyacente, que excluye los precios volátiles de los alimentos y la energía, cayó 0,1 puntos porcentuales hasta el 2,2 %, alcanzando el nivel más bajo desde octubre de 2021, al inicio del repunte de los precios al consumo tras la pandemia.

La cifra tan seguida de la inflación de los servicios —un indicador de las presiones sobre los precios internos que se ha mantenido muy por encima del objetivo a medio plazo del 2 % del BCE durante más de tres años— bajó al 3,2 % en enero desde el 3,4 % del mes anterior.

Se espera que el BCE, que se reúne por primera vez este año el jueves, mantenga su tipo de interés de referencia en el 2 % por quinta reunión consecutiva.

El banco central ha pronosticado que la inflación se situará en una media del 1,9 % este año, tras mantenerse en el 2,1 % en 2025.

El euro se mantuvo estable frente al dólar, en 1,182 dólares, tras conocerse los datos. Los operadores de los mercados de swaps siguieron valorando como escasa la posibilidad de una nueva bajada de tipos por parte del BCE a lo largo de este año, atribuyendo una probabilidad de aproximadamente el 20 % a otra reducción de un cuarto de punto en el tipo de referencia antes de septiembre.
#27

Wirtschafts Woche <> La industria registra inesperadamente el mayor aumento de pedidos en dos años


«Parece un cambio de tendencia»

La industria registra inesperadamente el mayor aumento de pedidos en dos años

La industria alemana registra en diciembre, de forma sorprendente, el mayor volumen de nuevos negocios en años. Los economistas hablan de un posible cambio de tendencia.

La industria alemana recibió en diciembre, de forma sorprendente, más pedidos por cuarto mes consecutivo. Los nuevos negocios crecieron un 7,8 % en comparación con el mes anterior, según informó el jueves la Oficina Federal de Estadística. Se trata del mayor aumento desde diciembre de 2023. Esto es totalmente sorprendente: los economistas encuestados por la agencia de noticias Reuters habían pronosticado un descenso del 2,2 %. Si se excluyen los pedidos grandes, el aumento es significativamente menor, del 0,9 %. Los pedidos grandes, también del sector armamentístico, ya habían provocado un notable crecimiento del 5,7 % en noviembre.

«Un auge de pedidos a finales de año. ¿Quién lo hubiera pensado?», afirmó el economista Jens-Oliver Niklasch, del Landesbank Baden-Württemberg (LBBW). «Ahora parece que realmente se está produciendo un cambio de tendencia». En la comparación trimestral, menos fluctuante, la entrada de pedidos en el cuarto trimestre fue un 9,5 % superior a la de los tres meses anteriores.

Los fabricantes de productos metálicos fueron los principales responsables del exitoso cierre del año: aquí, los pedidos aumentaron un 30,2 %. Los fabricantes de maquinaria registraron un aumento del 11,5 %. «En estos dos sectores económicos, una serie de empresas de diferentes ámbitos anunciaron grandes pedidos», explicaron los estadísticos. También tuvieron un efecto positivo los aumentos en la fabricación de equipos eléctricos (+9,8 %) y de equipos informáticos, productos electrónicos y ópticos (+5,7 %). Por el contrario, en la industria automovilística, los pedidos recibidos disminuyeron un 6,3 %. En la construcción de otros vehículos (aviones, barcos, trenes, vehículos militares) se registró un descenso del 18,7 % con respecto al alto nivel del mes anterior. «No obstante, también en este sector se registraron de nuevo importantes pedidos», se señaló. Los expertos prevén que en los próximos meses se producirán grandes pedidos estatales para la modernización.

Mientras que la demanda interna aumentó en diciembre un 10,7 % con respecto al mes anterior, la demanda exterior creció un 5,6 %. La demanda de la zona euro disminuyó un 0,6 %, mientras que la del resto del mundo aumentó un 9,7 %.
#28

Norion Bank (Collector Bank) <> Informe de fin de año enero-diciembre de 2025.


Norion Bank AB publica el informe de fin de año correspondiente al periodo comprendido entre enero y diciembre de 2025 y anuncia su intención de iniciar un programa adicional de recompra de acciones por un valor aproximado de 500 millones de coronas suecas, limitado a un máximo de 4,9 millones de acciones, durante el primer trimestre de 2026.
CUARTO TRIMESTRE DE 2025 (EN COMPARACIÓN CON EL CUARTO TRIMESTRE DE 2024)
[** entre paréntesis los resultados del año anterior ]

  • La cartera de préstamos ascendió a 49 675 millones de coronas suecas (50 286).
  •  Los ingresos totales ascendieron a 928 millones de coronas suecas (922).
  • El ratio C/I ascendió al 34,6 % (32,8).
  • El nivel de pérdidas crediticias ascendió al 1,6 % (1,9).
  •  El beneficio operativo ascendió a 407 millones de coronas suecas (383).
  • El beneficio neto ascendió a 317 millones de coronas suecas (301).
  • El beneficio por acción ascendió a 1,59 coronas suecas (1,46).
  • La rentabilidad sobre recursos propios ascendió al 13,0 % (13,5).
  • La rentabilidad sobre recursos propios, ajustada por exceso de capital 1), ascendió al 14,9 % (14,0).
  • El ratio CET1 ascendió al 15,6 % (15,8) y el ratio de capital total ascendió al 18,4 % (16,9).
ENERO-DICIEMBRE DE 2025 (EN COMPARACIÓN CON ENERO-DICIEMBRE DE 2024)

  • La cartera de préstamos ascendió a 49 675 millones de coronas suecas (50 286).
  • Los ingresos totales ascendieron a 3847 millones de coronas suecas (3697).
  • El ratio C/I ascendió a un 30,4 % (29,1).
  • El nivel de pérdidas crediticias ascendió a un 1,7 % (2,1).
  • El beneficio operativo ascendió a 1838 millones de coronas suecas (1609).
  • El beneficio neto ascendió a 1.438 millones de coronas suecas (1.265).
  • El beneficio por acción ascendió a 7,12 coronas suecas (6,09).
  • La rentabilidad sobre recursos propios ascendió al 15,5 % (14,8).
  • La rentabilidad sobre recursos propios, ajustada por exceso de capital 1), ascendió al 17,0 % (15,6).
  • El coeficiente CET1 ascendió al 15,6 % (15,8) y el coeficiente de capital total ascendió al 18,4 % (16,9).

El Consejo de Administración propone no repartir dividendos para el ejercicio 2025.

Norion Bank recompró un total de 15,6 millones de sus propias acciones, lo que equivale a 1000 millones de coronas suecas, durante el año. En consonancia con la política de dividendos del banco, consistente en distribuir entre los accionistas el posible excedente de capital en relación con el objetivo de adecuación de capital, el consejo de administración tiene la intención de poner en marcha un programa adicional de recompra de acciones por un importe máximo de aproximadamente 500 millones de coronas suecas, limitado a un máximo de 4,9 millones de acciones. Se espera que el programa de recompra comience durante el primer trimestre de 2026, siempre que la Autoridad de Supervisión Financiera de Suecia conceda el permiso para recomprar acciones. El Consejo también propondrá a la Junta General Anual que renueve el mandato de recomprar hasta el 10 % de las acciones en circulación en mayo, ya que el Consejo tiene la intención de poner en marcha programas adicionales de recompra de acciones durante 2026.
ACONTECIMIENTOS SIGNIFICATIVOS DURANTE EL PERÍODO

El 21 de noviembre de 2025, Norion Bank AB anunció una oferta pública de adquisición recomendada a los accionistas de Consensus Asset Management para que vendieran todas las acciones de Consensus a Norion Bank a un precio de 22,50 coronas suecas en efectivo por acción. El periodo de aceptación de la oferta comenzó el 2 de enero de 2026 y se prolongará hasta el 13 de marzo de 2026, inclusive. Desde el anuncio, Norion Bank ha adquirido acciones de Consensus fuera de la oferta y, al final del trimestre 2), poseía un total de 373 660 acciones B de Consensus, lo que corresponde al 4,9 % del número total de acciones.

ACONTECIMIENTOS SIGNIFICATIVOS DESPUÉS DEL PERÍODO

Tras el cierre del trimestre, el Consejo de Administración de Norion Bank ha decidido proponer una reducción del capital social con la amortización de las acciones recompradas durante 2025. El objetivo de la propuesta es reducir el número de acciones propias en cartera para dotar al banco de mayor flexibilidad a la hora de establecer posibles nuevos programas de recompra de acciones durante 2026. La decisión se adoptará en una Junta General Extraordinaria que se celebrará el 13 de febrero de 2026.

El banco ofrece una presentación de resultados más detallada en el siguiente pdf de 27 páginas en inglés:

A pesar del titular del siguiente enlace de Investing, los resultados tienen muchos aspectos que pueden resultar muy positivos para los depositantes.

Norion Bank reportó el jueves resultados del cuarto trimestre que no cumplieron con las expectativas, principalmente debido a menores ingresos y mayores costes, aunque esto fue parcialmente compensado poruna mejora en la calidad crediticia.
Un punto positivo en los resultados fueron las pérdidas crediticias, que mejoraron hasta los 160 puntos básicos desde los 168 puntos básicos del tercer trimestre, continuando una tendencia de mejora constante en la calidad de los activos durante varios trimestres.
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
El ratio de capital CET1 de Norion se situó en el 15,6%, muy por encima de la estimación de consenso del 14,5%, demostrando una fuerte capitalización.
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

#29

Banca Sistema <> Resultados de 2025 (año completo), provisional.


[][][][] ADVERTENCIA PREVIA MUY IMPORTANTE >

En un párrafo de esta presentación verán un incremento de los créditos deteriorados que no se debe a una mala gestión o un incremento de la mora, sino a unas nuevas normas de clasificación impuestas por el Banco de Italia. A esta medida o modificación se refiere la presentación de resultados de Banca Sistema cuando se menciona la reclasificación.

    «Total de créditos deteriorados brutos (426 millones de euros) con un aumento del +28 % interanual».

A pesar de dicha medida las cifras son realmente buenas, como podrán comprobar a continuación.

[][][][] Aclaración sobre la abreviatura CQ, equivalente a Cessione del Quinto (Mistral AI).
Cessione del Quinto es un tipo de préstamo personal muy común en Italia, dirigido principalmente a trabajadores asalariados, pensionados y, en algunos casos, a autónomos. Su nombre proviene de la forma en que se devuelve el préstamo: el prestatario cede (o "cede") hasta un quinto (20%) de su salario o pensión mensual al banco o entidad financiera que concede el préstamo. Esta cantidad se descuenta directamente de la nómina o pensión, lo que reduce el riesgo de impago.

[][][][] Traducción parcial del pdf, con la primera página completa [][][][]
BANCA SISTEMA: APROBADOS LOS RESULTADOS A 31 DE DICIEMBRE DE 2025

  • Beneficio neto (42,3 millones de euros frente a los 25,2 millones registrados en 2024) en fuerte crecimiento (+68 % interanual), gracias también al cobro de 103 millones de euros por parte de un municipio destinatario final de una sentencia dictada por el Tribunal Europeo de Derechos Humanos («Tribunal TEDH») que permitió contabilizar intereses de demora, anteriormente fuera de balance, por un importe bruto de 40,9 millones de euros.
    • En detalle:
      • Margen de intermediación en fuerte crecimiento (+41 % interanual) gracias al aumento de los ingresos básicos:
        • Margen de interés ajustado por valor de
          125,2 millones de euros (+51 % interanual)
      • Comisiones netas por valor de 27,6 millones de euros (+3 % interanual)
      • Aumento de los costes operativos por el incremento de los costes administrativos (+17 % interanual)
      • Coste del riesgo: 39 pb

  • Tendencias comerciales:
    • Factoring: volumen de negocio de 4.574 millones de euros (-13 % interanual, pero con una tendencia a la mejora a lo largo del año, tras registrar en el primer trimestre de 2025 una caída del -20 % interanual).
    • CQ [**Cessione del quinto, ver explicación en el post siguiente ]: nuevos volúmenes -27 % interanual; stock de préstamos por valor de 573 millones de euros, -18 % interanual.
    • Crédito sobre prendas: préstamos por valor de 155 millones de euros, +8 % interanual.
  • Calidad de los activos y ratios de capital al 31/12/25:
    • Total de créditos deteriorados brutos (426 millones de euros) con un aumento del +28 % interanual (333
      millones a 31.12.2024) debido a la reexposición de los créditos en línea con las indicaciones del Banco de Italia en el primer trimestre de 2025; el stock de créditos deteriorados brutos se redujo un -27 % con respecto al primer trimestre de 2025 (581 millones de euros) gracias a las medidas específicas adoptadas durante el año y al aumento de los cobros
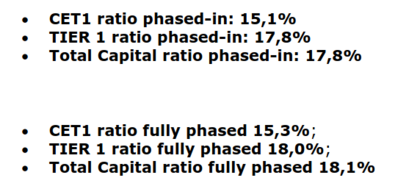
    • Ratio CET1 phased in del 15,1 % (13,3 % en el ejercicio fiscal 2024), ratio de capital total phased in del 17,8 % (16,1 % en el ejercicio fiscal 2024), en aumento interanual a pesar de la reclasificación de los créditos deteriorados realizada en el primer trimestre de 2025, que provocó un notable aumento de los RWA. Los ratios de capital incluyen los beneficios del ejercicio no distribuidos, de acuerdo con lo exigido por el Banco de Italia. Sobre una base totalmente gradual, el ratio CET1 se sitúa en el 15,3 % y el ratio de capital total en el 18,1 %.
Sólida posición de liquidez, financiación minorista al 70 % LCR y NSFR claramente por encima de los mínimos reglamentarios.
El componente minorista representa el 70% de la financiación
total (74 % en los primeros nueve meses de 2025 y 70 % a finales de 2024)
[][][][] Selección de párrafos destacados.

El pdf tiene 16 páginas, no puedo traducirlo todo.

El Consejo de Administración de Banca Sistema ha aprobado los estados financieros consolidados al 31 de diciembre de 2025, que cerraron con un beneficio neto de 42,3 millones de euros, frente a los 25,2 millones de euros del mismo periodo de 2024, lo que supone un aumento del 68 % interanual, gracias también a los 40,9 millones de euros de intereses de demora brutos cobrados de un ayuntamiento destinatario final de una sentencia dictada por el Tribunal Europeo de Derechos Humanos («TEDH»).
El margen de interés ajustado (margen de interés + superbonus de negociación) muestra un incremento interanual .....; en particular, durante 2025 se registraron mayores intereses por factoring (+14,8 millones de euros interanuales) y pignoración (+3,6 millones de euros interanuales), menores intereses por préstamos garantizados (-6,1 millones de euros) y de cuentas corrientes y bancos (-6,2 millones de euros interanuales), compensados por un aumento de los intereses activos derivados de la cartera de títulos del Estado italiano (+6,9 millones de euros interanuales) y por la significativa disminución de los intereses pasivos (-32,0 millones de euros interanuales) relacionada con la reducción del coste de la captación; la contribución de los créditos CQ se mantuvo prácticamente estable interanual a pesar de la disminución general de la cartera.
El coste total de la recaudación [**«raccolta», que son los depóstios y obligaciones con los que el banco financia su actividad], equivalente al 2,95 %, ha disminuido considerablemente con respecto al 31 de diciembre de 2024 (3,57 %). El coste del componente mayorista consolida la tendencia de mejora y se sitúa en el 2,63 % (3,63 % a 31.12.2024); el coste del componente minorista se sitúa en el 3,07 % (3,55 % a 31.12.2024).
El margen de intermediación, que ascendió a 170,8 millones de euros, creció un 41 % interanual gracias al buen comportamiento del margen de intereses ajustado (+51 % interanual), las comisiones (+3 % interanual) y los ingresos por operaciones, excluido el superbonus por operaciones (+56 % interanual).
Los gastos han crecido.
El total de los costes operativos aumentó un +17 % interanual (91,6 millones de euros frente a 78,1 millones de euros).
A nivel divisional, el factoring registra en 2025 un beneficio neto de 46,4 millones de euros (38,3 en 2024), el Pegno [**entiendo que se refiere al crédito prendario] de 6,2 millones de euros (2,4 millones en 2024), la división Finanziamenti Retail una pérdida de -10,4 millones de euros (-15,8 millones en 2024) .
La cartera de valores, que presenta inversiones casi exclusivamente en títulos del Estado italiano, asciende a 1.204 millones de euros (1.178 millones de euros a 31 de diciembre de 2024) ....
El stock de créditos deteriorados brutos, que asciende a 426 millones de euros, ha registrado un fuerte descenso (-27 %) con respecto al 31 de marzo de 2025 (581 millones de euros), fecha en la que se contabilizaron por primera vez los créditos reclasificados, tal y como exigió el Banco de Italia en su informe de inspección del 20 de diciembre de 2024. 
Para que se hagan a la idea, esa misma reclasificación de la que habla el párrafo precedente dejó un buen agujero de capital en Banca Progetto. Banca Sistema ha tenido que hacer ajustes importantes en la clasificación de los créditos, pero ha superado la prueba.
La captación, a 31.12.2025, confirmó las tendencias recientes, con la captación minorista representando el 70 % del total, en línea con lo registrado a 31.12.2024 (70 %). La captación total disminuyó en función de la reducción del total de activos.
La partida "Títulos en circulación" (209 millones de euros) disminuye ligeramente con respecto al 31 de diciembre de 2024 (221 millones de euros) debido a la menor financiación derivada de operaciones de financiación estructurada.
Los ratios de capital (primero 2024, debajo 2025) muestran una evolución muy positiva.


[][][][] A partir de la página 12 del siguiente pdf pueden ver los cuadros de datos de Banca Sistema.

#30

Neobrokers <> Quejas ante la BaFin en 2025.

◼️Fuente: https://www.investmentweek.com/service-wuste-neobroker-bafin-bericht-enthullt-massives-versagen-bei-trade-republic-co/
◼️
Fecha: 04.02.2026 - 17:00 hrs.
◼️ Traductor: DeepL.

🟥Traducción.🟥

◼️Quejas ante la BaFin en 2025: el neobroker Trade Republic en el punto de mira.

El desierto de servicios de los neobrokers: un informe de la BaFin revela fallos graves en Trade Republic & Co.

Un nuevo informe del órgano de mediación de la BaFin revela un aumento dramático de las quejas del 35 %. Los neobrokers están especialmente en el punto de mira: meses de espera, depósitos perdidos y errores fiscales fatales desesperan a los clientes.

El proceso de recuperación de la confianza en los proveedores de servicios financieros digitales sufre un duro revés. Según el último informe de la Oficina de Arbitraje del Consumidor de la BaFin para el año 2025, el número de solicitudes se ha disparado hasta alcanzar las 1521.

Más de la mitad de todos los procedimientos de conciliación se refieren ahora a operaciones con valores, y aquí se señala claramente al grupo de los neobroker. Los supervisores de Bonn hablan de «problemas crecientes en determinadas entidades», lo que en el sector se interpreta como un código diplomático para referirse a un fallo sistémico de los líderes del mercado.

◼️Las transferencias de depósitos (de valores) se convierten en una odisea interminable.

En lo más alto de la lista de pecados se encuentran las transferencias de depósitos, que no se prolongan durante semanas, sino durante muchos meses. Los medios de comunicación documentan casos en los que los inversores no han tenido acceso a sus valores durante hasta nueve meses, una situación insostenible en un entorno de mercado volátil. En particular, la empresa líder del mercado berlinés Trade Republic se encuentra en el punto de mira de las críticas.

◼️«Los problemas de servicio de los neobrokers no cesan», según Stiftung Warentest en diciembre de 2025.

Solo en los tres primeros trimestres del año pasado, las asociaciones de consumidores registraron más de 300 quejas sobre la empresa. Los clientes denuncian respuestas estándar insuficientes por parte del servicio de asistencia y fallos técnicos que provocaron que las transferencias internacionales tuvieran que revertirse tras varias semanas. Cuando el acceso al propio patrimonio se convierte en una cuestión de suerte, muchos inversores privados alcanzan el límite de su capacidad de resistencia.

◼️Caos fiscal por datos de compra perdidos

Un problema especialmente grave es la falta o la transmisión errónea de los datos de adquisición. Si los valores llegan a la nueva cartera sin los precios de compra correctos, el banco no puede calcular con exactitud las ganancias sujetas a impuestos en el momento de la venta. La consecuencia: los clientes se enfrentan a liquidaciones fiscales incorrectas y a largos conflictos con la Agencia Tributaria.

Además de Trade Republic, su competidor Scalable Capital también fue noticia a finales de 2025. Durante una migración de la plataforma, se multiplicaron los informes sobre la desaparición de los precios de compra. La BaFin ya reaccionó en agosto de 2025 con un severo comunicado de supervisión y exigió a los corredores que tramitaran las solicitudes con mayor rapidez e informaran de forma proactiva a los clientes sobre las restricciones. Sin embargo, las cifras actuales muestran que las advertencias de Bonn apenas han surtido efecto hasta ahora.

◼️La mediación como último recurso para los clientes estafados.

A menudo, a los afectados solo les queda acudir al organismo oficial de conciliación. Este trabaja de forma gratuita para los consumidores y logra una solución consensuada en aproximadamente la mitad de los casos admisibles. En 2025, las entidades reconocieron íntegramente las reclamaciones de los clientes en 288 casos, lo que supone una admisión tácita de sus propios errores.

Con una duración media del procedimiento de 49 días, la BaFin ofrece una salida, pero el daño a la imagen del sector de los neobrokers es inmenso. Quien anuncia «banca por aplicación» y máxima comodidad, pero luego falla en procesos básicos como la deducción de impuestos o el servicio de atención al cliente, pone en riesgo su sustento.

La autoridad de supervisión financiera subraya que se toma «muy en serio» las quejas. Entre bastidores, es probable que aumente enormemente la presión sobre Trade Republic y Scalable Capital para que finalmente adapten sus infraestructuras técnicas al nivel de sus promesas de marketing.

Con todo, las quejas parecen afectar de forma predominante a su servicio de bróker y no al resto de la oferta.

En otro enlace:
🟦 https://www.computerbild.de/artikel/News-Finanzen-Chaos-im-Depot-Neobroker-treiben-Beschwerdezahlen-nach-oben-40707253.html

◼️La Autoridad Federal de Supervisión Financiera (Bafin) registró en 2025 un fuerte aumento de las reclamaciones de los clientes, un 35 % más que el año anterior. De las 1521 solicitudes presentadas ante el órgano de conciliación, 767 casos se referían a operaciones con valores en el ámbito del neobrokerage, lo que supone más de la mitad de todos los procedimientos. Los inversores están molestos por las transferencias de depósitos especialmente largas, los errores en las liquidaciones fiscales de los dividendos y la falta de datos de adquisición. Según la Bafin, estas deficiencias se produjeron con frecuencia en determinadas entidades, aunque los supervisores no dan nombres concretos. Sin embargo, a partir de otras oficinas de reclamaciones se puede deducir de quién se trataba con mayor frecuencia.
Guía Básica