Acceder

Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

149 respuestas
Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
5 / 11
#61

¿En qué se diferencia la OPA de Banca Ifis sobre Illimity de la OPA de Banca CF+ sobre Banca Sistema?

  • ADVERTENCIA MUY IMPORTANTE: pueden pinchar los titulos en azul para acceder a la fuente de las respuestas (AI de Google), pero estos enlaces tienen una validez de 7 días.

Destaco los párrafos que tratan del tema que nos interesan.

[][][][][][][][][][][][][] Comparativa entre la OPA Ifis_Illimity y la OPA Banca CF+ sobre Banca Sistema.


2. Estado de la Operación (Cronología)

  • Banca Ifis / illimity: Operación lanzada en enero de 2025. A finales de 2025, Banca Ifis ya controlaba el 92,5% del capital, iniciando el proceso de exclusión de cotización (delisting) y completando la auditoría de compra (due diligence) para una integración total prevista durante 2026.
  • Banca CF+ / Banca Sistema: Operación anunciada originalmente en junio de 2025 pero reactivada con fuerza a principios de 2026. A finales de febrero de 2026, Banca CF+ anunció haber asegurado el control mayoritario de Banca Sistema tras el periodo de aceptación de la oferta mejorada.

3. Objetivos Estratégicos

  • Banca Ifis: Busca sinergias de unos 75 millones de euros anuales y la absorción completa de una "Challenger Bank" digital como illimity para reforzar su posición en el crédito empresarial.
  • Banca CF+: El objetivo principal es una fusión por incorporación para crear un grupo bancario especializado en factoring y financiación a empresas con activos superiores a los 6.500 millones de euros. 

[][][][][][][][][][][][][] ¿Qué es una fusión por incorporación?

Una fusión por incorporación (o fusión por absorción) es una operación mercantil en la que una o más sociedades se disuelven para integrarse completamente en una sociedad ya existente.

 [][][][][][][][][][][][][] ¿Dejará de ofrecer depósitos en Raisin Banca Sistema?

Impacto de la fusión por incorporación


Aunque el plan estratégico de Banca CF+ contempla una fusión por incorporación (donde Banca Sistema es la entidad absorbida), esto no implica la desaparición inmediata de su oferta comercial por las siguientes razones: 

  • Estrategia de marca: En procesos de integración bancaria, es habitual mantener las marcas comerciales o las líneas de productos activas hasta que la integración tecnológica y legal sea total.
  • Garantía de depósitos: Ambas entidades están bajo el Fondo de Garantía de Depósitos de Italia, que protege hasta 100.000 € por depositante. Es importante notar que, si ambas entidades se fusionan legalmente en una sola, el límite de 100.000 € se aplicaría al grupo resultante, no a cada banco por separado.
  • Condiciones contractuales: Los depósitos ya contratados mantienen sus condiciones (TAE y plazo) hasta el vencimiento, independientemente del cambio de control accionarial. 

 [][][][][][][][][][][][][] ¿Y qué sucederá con los depósitos de Illimity en Raisin Alemania?

A fecha de marzo de 2026, los depósitos de illimity en Raisin Alemania (comercializados bajo la marca WeltSparen) están en un proceso de transición tras la absorción completa de la entidad por parte de Banca Ifis. 

Esto es lo que sucederá con esos depósitos según el estado actual de la integración:

1. Migración a la marca Banca Ifis

Debido a que Banca Ifis ya posee el 100% de illimity tras el proceso de squeeze-out finalizado en septiembre de 2025, la marca illimity está desapareciendo gradualmente de los canales minoristas internacionales. Es probable que veas cómo la oferta de depósitos en Raisin Alemania se unifica bajo el nombre de Banca Ifis, entidad que ya tenía su propia presencia en la plataforma desde 2020. 

2. Respeto a las condiciones contratadas

Si ya tienes un depósito abierto con illimity:
  • Contratos vigentes: La seguridad de tus ahorros no cambia. Banca Ifis ha asumido todos los activos y obligaciones de illimity. El tipo de interés y el plazo pactados se mantienen sin cambios hasta el vencimiento del depósito.
  • Garantía de Depósitos: Ambos bancos están bajo el Fondo de Garantía de Depósitos de Italia (FITD). Sin embargo, al ser ahora una sola entidad legal, el límite de protección de 100.000 € se aplica al total de dinero que tengas en el grupo (sumando lo que tuvieras en illimity y en Banca Ifis).

3. Ajuste de rentabilidad

Banca Ifis ha indicado que uno de sus objetivos es optimizar los costes de financiación de illimity, que consideraba "caros". Esto sugiere que los nuevos depósitos ofrecidos tras la fusión podrían tener tipos de interés ligeramente inferiores a los que ofrecía la "start-up" illimity en sus campañas de captación más agresivas. 

4. Oferta de nuevos productos

A corto plazo, es posible que encuentres productos de ambas marcas simultáneamente en WeltSparen (Raisin) hasta que la integración tecnológica finalice totalmente a lo largo de 2026. Una vez completada, solo aparecerá la oferta unificada de Banca Ifis. 
#62

Consultas a Mistral Ai sobre la OPA de Banca CF+ sobre Banca Sistema.


A día de hoy, marzo de 2026, no hay indicios de que Banca Sistema vaya a dejar de ofrecer sus depósitos a través de Raisin como consecuencia de la OPA de Banca CF+. Según la información disponible, Banca Sistema sigue colaborando con Raisin para ofrecer depósitos a plazo fijo a clientes españoles, manteniendo su presencia y condiciones en la plataforma. La OPA no parece haber afectado, al menos por ahora, a la disponibilidad de estos productos para los usuarios de Raisin. 

Tras la fusión por incorporación de Banca Sistema por parte de Banca CF+, no hay indicios de que Banca Sistema vaya a dejar de ofrecer sus depósitos a través de Raisin. De hecho, ambas entidades siguen apareciendo por separado en la plataforma Raisin, cada una con sus propios productos y condiciones. Esto sugiere que, al menos por el momento, Raisin mantiene la oferta de depósitos de Banca Sistema de forma independiente, sin cambios derivados de la fusión.

En fusiones bancarias, es habitual que los productos y servicios se mantengan operativos durante un período de transición, aunque a largo plazo podría haber cambios en la oferta o en la marca. Sin embargo, a día de hoy, no se ha anunciado la retirada de los depósitos de Banca Sistema en Raisin. 

No hay información pública concreta sobre la duración exacta del período de transición para los depósitos de Banca Sistema en Raisin tras la fusión con Banca CF+. En estos casos, el período de transición puede variar desde unos meses hasta más de un año, dependiendo de la integración operativa y legal entre las entidades.

Lo habitual es que, durante este tiempo, los productos existentes sigan disponibles y se mantengan las condiciones para los clientes actuales, mientras se comunican con antelación cualquier cambio futuro. Raisin suele informar a sus clientes si hay modificaciones en la oferta de productos de los bancos colaboradores, especialmente en casos de fusiones o absorciones
#63

Handelsblatt > Inversiones financieras: más bonos corporativos para inversores privados.

Más bonos corporativos para inversores privados: esto es lo que significan los nuevos planes de la UE

La UE quiere flexibilizar la regulación de los bonos corporativos. De este modo, los inversores privados podrían comprar determinados bonos de empresas como Coca-Cola, Microsoft o Pfizer. Sin embargo, sigue habiendo un obstáculo. 

Fráncfort. ¿Son los bonos corporativos más arriesgados que las acciones, los warrants, los certificados o incluso el bitcoin? Según la UE, sí. Los inversores privados pueden comprar muchos productos del mercado de capitales, algunos de ellos arriesgados. Sin embargo, esto no se aplica a todos los bonos corporativos.

Lo curioso es que, hasta ahora, la UE considera que precisamente los bonos corporativos con cláusulas de protección especiales son demasiado arriesgados para los inversores privados. Ahora quiere cambiar esto. Se trata de títulos de renta fija que las empresas pueden rescindir antes de su vencimiento y compensar a los inversores por ello.

«Es un paso en la dirección correcta, pero solo es el primero», afirma Martin Wagenknecht, que asesora a empresas en la colocación de bonos en Société Générale, en Fráncfort.
#64

Frankfurter Allgemeine > Así es como los bonos corporativos se convierten en un tema de interés para los inversores ...

Hasta ahora, solo unos pocos bonos corporativos eran negociables para los inversores privados. Sin embargo, la UE podría remediar pronto esta situación con su estrategia para los pequeños inversores. Trade Republic ya se ha adelantado.

Una de las molestias de nuestra columna «Novedades del mercado de bonos» es que solo una pequeña parte de las novedades del mercado son accesibles para los inversores privados. En nuestra tabla intentamos filtrar el mayor número posible de bonos negociables, pero son muy pocos.

La Bolsa de Stuttgart lo tradujo en cifras en una evaluación realizada en 2024: allí cotizaban 12 000 bonos corporativos, era y sigue siendo la plataforma más amplia de Alemania y la más útil para los inversores privados en este ámbito. Sin embargo, según la encuesta de Stuttgart, el 86 % de esos 12 000 bonos no podían ser negociados por inversores privados.

Como suele ocurrir en el mercado de capitales, el legislador intenta proteger al inversor de riesgos que, en su opinión, son demasiado grandes para él. Estas restricciones no se aplican a los bonos del Estado. Sería ingenuo pensar en las necesidades de financiación del Estado en el mercado de bonos. Pero también las acciones o los bitcoins, que tienen índices de riesgo mucho más altos que los bonos corporativos, son más accesibles. En el caso de los valores corporativos, hay tres obstáculos principales que dificultan el acceso a los inversores privados.
  • La denominación en tramos de 100 000 euros sigue siendo el mayor obstáculo
    • En primer lugar, se exige a las empresas que definan el mercado objetivo de su emisión de bonos. Si los inversores privados no se consideran un mercado objetivo, estos bonos tampoco pueden llegar a manos de inversores privados. Este es el menor de los obstáculos. En segundo lugar, la legislación establece que solo quienes emitan bonos con un valor nominal mínimo de 100 000 euros se beneficiarán de una obligación simplificada de publicar un folleto.

      Por el contrario, las denominaciones más pequeñas, es decir, aquellas destinadas a inversores que no quieren o no pueden invertir 100 000 euros o un múltiplo de esta cantidad en un solo bono, están sujetas a una obligación de folleto mucho más amplia. Un esfuerzo que muchas empresas rehúyen. Se ha perdido la oportunidad de cambiar las condiciones en la revisión del Reglamento de la UE sobre folletos de 2024.
  • Sin embargo, hay movimiento en el tercer obstáculo. Muchos bonos, especialmente en Estados Unidos, prevén un derecho específico de rescisión del bono para el emisor. Rara vez se aplica y, en la práctica, no tiene mucha importancia, pero en la legislación europea ha hecho que estos bonos se clasifiquen como derivados y, por lo tanto, estén sujetos al Reglamento PRIIPS.

    Por lo tanto, es necesario elaborar una ficha de información del producto. Por muy entusiastas que sean los lectores de esta columna y los inversores privados europeos en el mercado de bonos corporativos, su peso no es suficiente para que Apple, Microsoft o Meta se vean envueltos en los trámites burocráticos de las fichas de información de productos de la UE.

    Sin embargo, si el emisor no elabora una ficha de información, los inversores privados no pueden negociar con ellos. En nuestra tabla, los bonos con una cláusula «make whole», es decir, con derecho de rescisión por parte del emisor, están especialmente señalados. Hasta ahora, esto excluía la negociabilidad para los inversores privados.

La estrategia para pequeños inversores entrará pronto en vigor

La Bolsa de Stuttgart sigue sin estar satisfecha con el statu quo y ahora expresa un optimismo cauteloso en cuanto a que la situación para los inversores privados podría mejorar a lo largo del año.

Según esta, en diciembre se alcanzó un acuerdo básico en Europa entre el Consejo, el Parlamento y la Comisión Europea sobre la «Estrategia de inversión minorista (RIS)», y el curso de las conversaciones sobre los detalles técnicos hasta la fecha hace que la Bolsa de Stuttgart confíe en que el Consejo y el Parlamento también concluyan la fase técnica antes del verano o poco después.

En lo que respecta a los bonos, está previsto que todos los títulos que hasta ahora contienen la cláusula de compensación total queden excluidos en el futuro del Reglamento PRIIPS y, por lo tanto, puedan negociarse sin hoja de datos del producto para los inversores privados, sin períodos transitorios y de forma inmediata. «Nos complacería mucho que este proceso, que lleva tres años en marcha, concluyera ahora con un buen resultado y ofreciera a los inversores privados más libertad de elección en el mercado de bonos», afirma Simon Guntrum, experto en regulación de la Bolsa de Stuttgart.

Crítica de la asociación de fondos BVI

El proyecto, también conocido como estrategia de la UE para pequeños inversores, no está exento de polémica. La asociación de fondos BVI lleva mucho tiempo exigiendo que se ponga fin al proyecto por diversas razones, entre ellas que supondría una mayor carga para el sector financiero.

Sin embargo, hasta ahora al sector de los fondos le convenía que quienes quisieran invertir de forma diversificada en bonos corporativos tuvieran que comprar fondos y ETF debido a la normativa, ya que en muchos casos no se les permitía adquirir bonos individuales.

Si la legislación cambiara a favor de una mayor libertad de elección para los inversores privados, en Stuttgart, alrededor del 30 % de los 14 000 bonos corporativos actuales serían accesibles sin restricciones para los inversores privados, lo que supondría un aumento de aproximadamente 2000 a unos 4200 bonos. El hecho de que aún faltaran casi 10 000 bonos se debe principalmente a la complejidad de la obligación de publicar un folleto para los bonos de menor denominación.

Trade Republic ya ofrece soluciones para algunos bonos

Trade Republic se ha destacado como innovador en este ámbito. Desde hace tiempo, allí se pueden negociar bonos corporativos con un valor nominal de un euro, en lugar de los 1000, 2000 o incluso 100 000 euros que suelen ser habituales.

En otoño, el banco berlinés también se ocupó de las molestias que sufren los inversores privados en el mercado estadounidense y puso a su disposición bonos de unas 30 empresas estadounidenses con denominaciones de un euro, a pesar de la cláusula de compensación total. El banco deja que su corredor compre los activos correspondientes y luego puede ofrecer a sus inversores tramos más pequeños de este pastel. Con 120 bonos corporativos estadounidenses, la oferta sigue siendo fácil de abarcar, pero cubre a los mayores emisores, como Apple y Netflix. La atención se centra en los bonos con buena calificación crediticia («investment grade»).

Con un total de alrededor de 800 bonos negociables, de los cuales unos 300 son bonos del Estado y más de 400 bonos corporativos de Alemania, Estados Unidos y otros países, la oferta de Trade Republic solo cubre una pequeña parte del mercado, los nombres relativamente más populares. No obstante, esto ha permitido que los inversores privados tengan acceso a más bonos corporativos.

Si la normativa de la UE se aprueba según lo previsto, la selección sería mucho mayor, al menos en la Bolsa de Stuttgart. Las estadísticas mensuales de negociación de esta bolsa, centrada en los inversores privados, demuestran que existe interés por parte de los inversores. A pesar de todas las adversidades, los bonos corporativos están muy por delante de los bonos del Estado.
#65

Be Bankers > Banca Sistema: la oferta de Cf+ sale adelante.

Banca Sistema: la oferta de Cf+ sale adelante

La oferta de compra e intercambio de Banca Cf+ sobre Banca Sistema ha concluido con éxito. El viernes por la noche, cuando vencía el plazo para las adhesiones, el banco controlado por el fondo Elliott había obtenido el 70,732 % del capital (equivalente al 69,047 % de los derechos de voto) del banco objetivo. Este resultado permitirá a Cf+ el control total de la junta ordinaria, pero también de la extraordinaria, necesaria para proceder a la fusión inversa con Banca Sistema. Esta última aportará su condición de emisora cotizada y, al integrarse con la sociedad adquirente, contribuirá a la creación de un grupo bancario especializado en crédito a empresas, factoring y créditos fiscales.

Una vez alcanzados los objetivos de la oferta, se reabrirán los plazos de adhesión durante cinco sesiones bursátiles más. Quienes no se hayan adherido a la oferta en la primera fase podrán hacerlo entre el 9 y el 13 de marzo, mientras que la liquidación de la operación está prevista para el 20 de marzo.

El éxito de la OPAS se ha consolidado en los últimos días tras la decisión de Cf+ de aumentar la contraprestación ofrecida de 1,80 a 1,89 euros por acción. El fundador de Banca Sistema, Gianluca Garbi, con su 24,86 % del capital, se adhirió inmediatamente a la oferta. Las fundaciones presentes en el capital se mostraron más indecisas sobre qué hacer: Fondazione Sicilia (7,4 %), Fondazione Cuneo (5 %) y Fondazione Alessandria (7,4 %). Al final, el aumento del precio debería haber influido en sus decisiones.

El importe que se pagará por la adquisición se divide en dos componentes: 1,432 euros en efectivo, que se pagarán el 6 de marzo, y un componente diferido de hasta 0,458 euros, que se reconocerá en un plazo de seis meses mediante la asignación de 23 acciones de Kruso Kapital por cada acción de Banca Sistema aportada, previa división de acciones. De este modo, los actuales accionistas mayoritarios de Banca Sistema mantendrán su presencia en la unidad del grupo especializada en créditos sobre prendas y subastas de objetos de valor.


#66

Los magnates del esquisto estadounidense advierten que no pueden sustituir al petróleo de Oriente Medio ...

Los magnates del esquisto estadounidense advierten que no pueden sustituir al petróleo de Oriente Medio afectado por la guerra

La nueva producción de Texas tardará meses en llegar, ya que las empresas perforadoras están utilizando los beneficios extraordinarios derivados del aumento de los precios para pagar a los inversores.

Scott Sheffield, un veterano ejecutivo del sector del esquisto, afirmó que los productores se resistirán a emprender nuevos y costosos programas de perforación hasta que estén seguros de que los precios del petróleo —que esta semana alcanzaron su máximo en 18 meses, superando los 80 dólares por barril, en medio de los temores de interrupciones en el suministro procedente del Golfo— se mantendrán.

La falta de buenas perspectivas de perforación también frenaría a las empresas, que han recortado gastos, paralizado plataformas y despedido trabajadores en los últimos 12 meses, durante un periodo de precios bajos del petróleo, afirmó. 

«Solo les proporcionará un flujo de caja adicional. Podrán reducir su deuda. Podrán realizar recompras. Podrán pagar dividendos», afirmó Sheffield sobre la subida de precios de esta semana. «Pero una vez que termine la guerra, volverá a caer rápidamente».

Añadió: «Además, hay que recordar que las empresas se están quedando sin existencias [para perforar]... No creo que nadie vaya a añadir más plataformas».

Los ataques conjuntos de Estados Unidos e Israel contra Irán y el asesinato de su líder supremo, el ayatolá Alí Jamenei, el sábado provocaron una rápida respuesta de Teherán, que ha atacado las infraestructuras energéticas de sus vecinos árabes y ha prometido cerrar el estrecho de Ormuz, el punto neurálgico de una quinta parte del suministro mundial de petróleo.

Algunos enormes yacimientos petrolíferos en Irak y las gigantescas instalaciones de exportación de gas de Qatar ya han cerrado a medida que se intensifica la guerra. Trump dijo el martes que Estados Unidos podría escoltar a los petroleros fuera del Golfo, pero los detalles del plan eran escasos.

Goldman Sachs y la consultora Wood Mackenzie han advertido de que una interrupción prolongada del suministro procedente del Golfo podría elevar los precios del crudo por encima de los 100 dólares por barril, lo que provocaría un aumento de los precios del combustible y de la inflación y afectaría al crecimiento mundial.

Sin embargo, la administración Trump se ha mostrado optimista. «El mundo cuenta con un buen suministro de petróleo en este momento, y creo que eso le da al presidente Trump más influencia en sus acciones geopolíticas para no preocuparse por un aumento descabellado de los precios del petróleo», declaró el secretario de Energía, Chris Wright, a la CNBC en una entrevista poco antes de que Estados Unidos atacara Irán.

La Agencia Internacional de la Energía se reunió el martes para debatir la crisis y distribuyó un documento en el que se afirmaba que el esquisto estadounidense sería la fuente «más importante» de producción a corto plazo para compensar cualquier déficit, principalmente de los pozos perforados recientemente que aún no habían comenzado a producir.

Esos pozos podrían añadir «400 000 barriles adicionales al día» en la segunda mitad del año, según el documento, con 240 000 barriles al día en mayo.

Pero se trata de volúmenes pequeños en comparación con los 20 millones de barriles diarios exportados desde el Golfo. La predicción más reciente de la Administración de Información Energética del propio Gobierno estadounidense indicaba que la producción estadounidense, que actualmente se encuentra en un máximo histórico de unos 13,6 millones de barriles diarios, descendería este año.

Revertir esa tendencia llevaría mucho más tiempo, incluso con precios del petróleo más altos, según los analistas.

Goldman Sachs y la consultora Wood Mackenzie han advertido de que una interrupción prolongada del suministro procedente del Golfo podría elevar los precios del crudo por encima de los 100 dólares por barril, lo que provocaría un aumento de los precios del combustible y de la inflación y afectaría al crecimiento mundial.

Sin embargo, la administración Trump se ha mostrado optimista. «El mundo cuenta con un buen suministro de petróleo en este momento, y creo que eso le da al presidente Trump más influencia en sus acciones geopolíticas para no preocuparse por un aumento descabellado de los precios del petróleo», declaró el secretario de Energía, Chris Wright, a la CNBC en una entrevista poco antes de que Estados Unidos atacara Irán.

La Agencia Internacional de la Energía se reunió el martes para debatir la crisis y distribuyó un documento en el que se afirmaba que el esquisto estadounidense sería la fuente «más importante» de producción a corto plazo para compensar cualquier déficit, principalmente de los pozos perforados recientemente que aún no habían comenzado a producir.

Esos pozos podrían añadir «400 000 barriles adicionales al día» en la segunda mitad del año, según el documento, con 240 000 barriles al día en mayo. Pero se trata de volúmenes pequeños en comparación con los 20 millones de barriles diarios exportados desde el Golfo. La predicción más reciente de la Administración de Información Energética del propio Gobierno estadounidense indicaba que la producción estadounidense, que actualmente se encuentra en un máximo histórico de unos 13,6 millones de barriles diarios, descendería este año.

Revertir esa tendencia llevaría mucho más tiempo, incluso con precios del petróleo más altos, según los analistas.

«El esquisto estadounidense podría responder, pero el aumento del suministro requeriría varios meses, dados los plazos de perforación, finalización e infraestructura», escribió Natasha Kaneva, analista de JPMorgan.

Los productores de un sector acostumbrado a las violentas fluctuaciones del mercado esperarían a ver hasta qué punto se mantendrían los precios altos y durante cuánto tiempo.

«Es demasiado pronto para que la gente dé el paso [de invertir]», afirmó Kirk Edwards, presidente de Latigo Petroleum, un productor independiente con sede en la prolífica cuenca del Pérmico, en Texas. «En mi opinión, lo que necesitan los productores del Pérmico es un precio estable de 75 dólares... durante los próximos 12 meses».

Trump, que prometió bajar los precios del petróleo a 50 dólares por barril durante la campaña electoral, afirmó el martes que la fuerte subida de los precios del petróleo se revertiría cuando terminara el conflicto.

«Si tenemos unos precios del petróleo un poco altos durante un tiempo, pero tan pronto como esto termine esos precios van a bajar, creo que incluso por debajo de los niveles anteriores», afirmó.

Muchas empresas perforadoras estadounidenses necesitan precios mucho más altos para obtener beneficios. El martes, el índice de referencia Brent cerró en 84,22 dólares por barril, con un alza del 6 %.

Los inversores en esquisto también se mostraron cautelosos.

«Los productores desconfían del sentimiento que rodea al precio del petróleo percibido por los operadores del mercado y la retórica de la política», afirmó Cole Smead, director ejecutivo de Smead Capital Management, que posee participaciones en productores del Pérmico, entre ellos Diamondback Energy y Occidental Petroleum.

«Lo único que les hará levantarse y bailar a corto plazo es más dinero por barril. Se cree que este conflicto será de corta duración. Si es corto, ¿por qué levantarse y bailar?».

Incluso si los productores estadounidenses no pudieran ofrecer un respiro inmediato ante una nueva crisis energética provocada por la guerra en otros lugares, los clientes estadounidenses seguirían relativamente aislados de cualquier impacto.

«Si no fuera por el esquisto estadounidense, esto sería realmente inimaginable».
#67

ING THINK > La economía de la zona euro en la línea de fuego.


🟦 https://think.ing.com/articles/eurozone-economy-in-the-line-of-fire/ (traducido por DeepL).

La economía de la zona euro en la línea de fuego

Aunque persiste una gran incertidumbre, parece seguro que la economía de la zona euro, como gran importadora de energía, es la más vulnerable a las crisis económicas provocadas por la guerra, aunque no creemos que los acontecimientos actuales vayan a descarrilar la recuperación. Es probable que un crecimiento ligeramente inferior y una inflación algo más alta mantengan al BCE a la espera por ahora.

Guerra, China y aranceles

La economía de la zona euro es una de las más vulnerables a la guerra en Oriente Medio entre las principales economías. Aunque prevemos que el aumento de los precios de la energía será un fenómeno temporal, su impacto negativo es innegable. Al mismo tiempo, es importante recordar que persisten otros retos estructurales, como la fuerte competencia de China y los aranceles comerciales estadounidenses vigentes. Y aunque el Parlamento Europeo ha suspendido la ratificación del acuerdo comercial con Estados Unidos tras la decisión del Tribunal Supremo de anular parte del paquete de aranceles de Trump, vemos pocas razones para esperar una relajación significativa de los aranceles en un futuro próximo.

Ralentización, pero no detención de la recuperación

Para Europa, el aumento de los precios de la energía actúa esencialmente como un impuesto extranjero sobre los hogares y las empresas. Gracias a una elevada tasa de ahorro, los consumidores europeos deberían ser capaces, en general, de absorber este aumento de los costes. Sin embargo, sigue existiendo el riesgo de que la disminución de la confianza impulse a los hogares a ahorrar aún más, en lugar de menos.

El sector manufacturero se enfrenta a nuevas dificultades, tras haber soportado ya unos costes energéticos más elevados en comparación con Estados Unidos y China.

A pesar de estos retos, el sector manufacturero comenzó el año con cierto impulso, respaldado por unos niveles de existencias relativamente bajos. Además, se espera que las medidas de estímulo fiscal de Alemania refuercen gradualmente la economía. Como resultado, creemos que la crisis actual ralentizará temporalmente la recuperación, pero no la detendrá por completo. Prevemos un crecimiento más débil en la primera mitad del año, seguido de un repunte en la segunda mitad, que culminará en un crecimiento del PIB del 1,1 % para 2026, tras el 1,5 % de 2025.

La desinflación parece estar llegando a su fin.

Mayor inflación

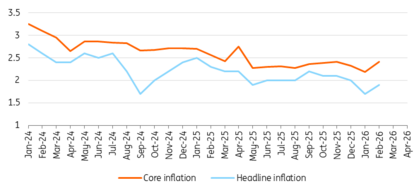
Por supuesto, el aumento de los precios de la energía también impulsará al alza la inflación general. Además, los datos del IPCA de febrero fueron algo decepcionantes: la inflación general subió al 1,9 %, todavía por debajo del objetivo del 2 %, pero la inflación subyacente aumentó hasta el 2,4 %. Dado que es probable que los precios de la energía y los alimentos ejerzan una mayor presión al alza en los próximos meses, esperamos que la inflación del segundo trimestre alcance una media del 2,5 %, lo que eleva nuestra previsión de inflación anual al 2,1 %. Esta cifra sigue siendo relativamente baja, pero se basa en la hipótesis de que solo se producirá un aumento temporal de los precios de la energía. Huelga decir que el riesgo tiende al alza.

El BCE sigue a la espera

Desde el episodio de alta inflación de 2022, el BCE ha actuado con cautela al calificar los aumentos de la inflación como temporales. Sin embargo, en este momento no creemos que un repunte efímero de los precios de la energía vaya a provocar efectos secundarios significativos. Mientras tanto, las peticiones de nuevas bajadas de tipos, muy extendidas durante el debilitamiento del dólar a principios de este año, probablemente se hayan visto silenciadas por los acontecimientos recientes. En nuestra opinión, el BCE llegará a la conclusión de que mantener unos tipos de interés estables es la opción más prudente para el futuro inmediato.
#68

Re: Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

◼️Enlaces de noticias 7 de marzo de 2026.

🟦
Informe de Berenberg, Bolsamanía: El escenario benigno sobre Irán desaparece: petróleo a 120 dólares y freno a la economía europea
🟦Euríbor sube en tasa diaria a máximos desde diciembre ente las tensiones en Oriente Medio

◼️
"hay que esperar más allá de 15 días para ver" exactamente los efectos".


🟦
https://www.lanacion.com.ar/agencias/guerra-con-iran-amenaza-la-buena-posicion-del-bce-advierte-schnabel-nid06032026/

◼️
En su reunión del 19 de marzo, el BCE evaluará el impacto de la guerra de Irán en la economía, pero la mayoría de los responsables de política monetaria han descartado la idea de que se puedan tomar medidas este mismo mes.


🟦 https://nayaritnoticias.com/2026/03/06/el-bloqueo-en-ormuz-dispara-el-precio-del-barril-de-petroleo-a-mas-de-93-dolares/


🟦 https://www.laregion.es/economia/paises-golfo-exportar-crudo-semanas_1_20260307-4189621.html

🟦Bruselas ve "manejable" el impacto energético del conflicto en Oriente Medio y descarta riesgos de suministro

#69

«La caída del régimen es inevitable», afirma un oficial militar iraní al entrar la guerra en su segunda semana.


Los miembros del IRGC, el Basij y otras fuerzas represivas que siguen desplegadas en las calles están fatigados y desesperados, afirmó el oficial.

Tras una semana de ataques estadounidenses e israelíes contra los centros de mando del Cuerpo de la Guardia Revolucionaria Islámica (IRGC) y la eliminación del líder de la República Islámica, la figura que servía de nexo entre el IRGC y la estructura de poder político y económico de Irán, hay cada vez más indicios de que esta organización militar, que también ejerce control sobre la economía iraní, podría estar acercándose al punto de colapso.

Un experto en Teherán familiarizado con las operaciones del IRGC declaró a The Media Line que, más allá del hecho de que la capacidad de respuesta del IRGC haya disminuido en los últimos días —a pesar de las repetidas amenazas de desplegar armas de misiles avanzadas y otras medidas indirectas, y a pesar de su fracaso a la hora de infligir golpes significativos a las bases militares estadounidenses e israelíes—, la cuestión central es que el IRGC (Cuerpo de la Guardia Revolucionaria Islámica)parece estar perdiendo progresivamente su control sobre la situación dentro del país y su capacidad para gestionar las condiciones de guerra.

Aunque el IRGC parece seguir lanzando misiles contra Israel, disparando misiles y drones hacia países de la región, amenazando con cerrar el estrecho de Ormuz y llevando a cabo otras medidas disruptivas, ha reservado sus capacidades más importantes para reprimir a los opositores armados. En un momento en que las autoridades se enfrentan al peligro inmediato de que los manifestantes vuelvan a las calles, los grupos armados de la oposición capaces de liderar acciones directas contra el IRGC, los Basij y otros órganos de represión son considerados por el régimen como una grave amenaza.

Por esta razón, el IRGC, desde el inicio de la guerra, ha lanzado continuamente misiles y drones contra las posiciones y bases de los grupos de oposición kurdos en la región del Kurdistán iraquí. La formación de un frente que une a los principales partidos kurdos activos contra la República Islámica también se ha convertido en una importante fuente de inquietud para el régimen islámico.

Emily Blout, especialista en Irán con experiencia en política e investigación en el Pentágono, declaró a TML: «La dispersión del IRGC en estos lugares inusuales, incluidos hospitales y escuelas, es una parte fundamental de su estrategia de supervivencia. Y la estrategia tiene sentido, ya que al descentralizar el mando en unidades autónomas locales y dispersar las municiones por todo el país, el IRGC pretende mantener el control aunque se elimine su liderazgo central. Pero esconderse en lugares, especialmente en hospitales, es una página sacada del manual de Hamás».

Blout predice que el derrocamiento de la República Islámica se produciría a través de un conflicto armado urbano que destrozaría al IRGC: «Podrían entrar en semanas o incluso meses de guerra de guerrillas», considerando esto como su «momento Karbala», un régimen que lucha por su supervivencia, dispuesto a soportar grandes pérdidas e incluso a morir. «Pero no será un final fácil».

En total, el IRGC cuenta con aproximadamente 250 000 efectivos, con unas fuerzas de reserva que duplican esa cifra. Si se incluye al Basij, el número total de efectivos armados asciende a unos 900 000 en todo el país. Sin embargo, tras una semana de guerra, las comunicaciones internas del IRGC se han visto gravemente interrumpidas y han empezado a aparecer signos de desorganización.

Muchas de estas fuerzas, que recientemente habían realizado una llamativa demostración de fuerza en las calles con equipamiento blindado y, en algunos casos, habían abierto fuego contra civiles, ahora están agotadas, desgastadas y sin bases ni cuarteles generales seguros. Incluso sus refugios improvisados, como los estadios deportivos, han sido objeto de ataques aéreos o con misiles. Con la pérdida del mando central, parecen estar abocadas al colapso.

Un oficial de una de las fuerzas militares de Irán declaró a The Media Line que la caída de la República Islámica es inevitable porque los miembros del IRGC, los Basij y otras fuerzas represivas que siguen desplegadas en las calles están fatigados y desesperados.

Afirmó que la táctica de desgastar y dejar sin hogar en las ciudades al aparato militar y de seguridad de la República Islámica ha comenzado a surtir efecto en cuestión de días, y es poco probable que puedan mantener esta situación durante las próximas semanas; es posible que se derrumben incluso antes.

Este miembro del ejército iraní afirmó que los repetidos bombardeos sobre la residencia del líder y los lugares de cobertura utilizados para el despliegue de las fuerzas del IRGC indican un esfuerzo por destruir la estructura organizativa de estas fuerzas, de modo que ya no puedan mantener una resistencia o un mando coherentes. Según él, esto facilitaría las deserciones de las filas del IRGC, el Basij y otros organismos represivos. Si el Gobierno cae en una desintegración aún mayor, el IRGC pronto se derrumbará.

Según esta fuente militar, los manifestantes iraníes podrían tomar la iniciativa en un momento decisivo y entrar en una fase de insurrección armada. Pero una debilidad en la mente de algunas personas es la perspectiva de una intervención militar extranjera, junto con el atractivo del nacionalismo y la percepción negativa de que un «líder externo» llegue una vez más al país en avión bajo la protección de fuerzas respaldadas por potencias extranjeras.

Una semana después del estallido de la guerra, el IRGC ha perdido a su comandante y a casi todos sus comandantes de campo. Se dice que al menos 800 de sus miembros han sido asesinados y que, en términos de capacidad militar y cohesión organizativa, ha llegado a la fase terminal de sus 47 años de existencia.

Incluso si el IRGC evita el colapso total en las próximas semanas, es probable que se enfrente a crecientes rivalidades internas, a la erosión de sus vastos privilegios económicos y a la posible ruptura de sus vínculos con las redes financieras más amplias de las que ha dependido durante mucho tiempo. En conjunto, estas presiones podrían debilitar gravemente la base financiera del IRGC y, a su vez, desestabilizar aún más al Gobierno.

En la actualidad, la única fuerza armada que el IRGC parece considerar una amenaza seria está formada por los miles de combatientes peshmerga kurdos que, tras el acuerdo de seguridad entre Irán e Irak, se han visto obligados a residir en zonas de la región del Kurdistán alejadas de la frontera. Estos partidos kurdos, que se han unido recientemente, gozan de un amplio apoyo en el Kurdistán iraní.

Shukriya Bradost, analista de seguridad en Oriente Medio, destaca que la capacidad de movilizar al público es mayor en Kurdistán, y que esta oportunidad puede aprovecharse para la liberación de todo Irán. Argumenta que la «carta kurda» puede utilizarse para derrocar a la República Islámica.

Bradost afirma que, en un primer paso, la creación de una zona libre en Kurdistán podría proporcionar una base desde la que expandir la batalla y, en última instancia, derrocar al régimen. Recientemente escribió que esta oportunidad para la «carta kurda» sigue existiendo.

Mojahedin-e Khalq, la única otra fuerza armada que se opone al régimen iraní

Aparte de los kurdos, la única otra fuerza organizada capaz de llevar a cabo operaciones armadas es Mojahedin-e Khalq (MEK). Aunque el MEK, en un impactante informe publicado unos días antes de que comenzara la guerra, reivindicó la autoría de un ataque contra la residencia del líder (Beyt e Rahbari) y aunque mantiene una base de apoyo organizada dentro del país, su carácter sectario, su aislacionismo, su ansia de dominación, sus raíces religiosas y su profunda impopularidad entre muchos iraníes dentro del país han llevado en la práctica a que se le descarte como fuerza de oposición armada potencial. Sus partidarios, bajo la bandera de «unidades rebeldes», llevan a cabo operaciones disruptivas limitadas y envían imágenes a la televisión Simaye Azadi. Sin embargo, su afirmación de que cientos de combatientes armados atacaron la residencia de Jamenei ha sido recibida con escepticismo generalizado.

Han pasado más de 44 años desde que el MEK se involucró en una guerra urbana con el IRGC y la Policía Islámica (Comité). Sus operaciones militares, como los ataques con morteros contra centros de seguridad y el asesinato de funcionarios, terminaron hace años, y ahora sus actividades se limitan en gran medida a la infiltración y la divulgación de información secreta sobre el programa nuclear del régimen.

Sin embargo, Irán es un país con múltiples naciones, comunidades étnicas, tribus y minorías, algunas de las cuales, especialmente en el oeste y el suroeste de Irán, están armadas y podrían, en un momento crítico, desempeñar un papel vital junto con la «carta kurda», atando al IRGC en varios frentes.

Si los manifestantes vuelven a salir a las calles y los enfrentamientos se extienden por la capital y otras ciudades importantes, como ocurrió durante el levantamiento de enero, los organismos militares y de seguridad del régimen podrían comenzar a fracturarse rápidamente bajo la presión de una guerra que parece cada vez más incapaz de gestionar. Esa experiencia dejó a muchos iraníes no solo enfurecidos, sino también decididos a exigir represalias, y algunos ahora dicen abiertamente que su objetivo es atacar directamente la maquinaria de represión del régimen.

Un manifestante iraní que estuvo detenido durante varios días durante las protestas de enero también dijo a The Media Line que, tras horas intentando acceder a Internet, los líderes prácticos sobre el terreno de un levantamiento nacional están ahora disponibles y existe una profunda preocupación por los presos políticos.

Aquellos que poseen experiencia y conocimientos revolucionarios, y que han dedicado sus vidas a la sociedad iraní y a la lucha por la libertad, son plenamente capaces de llevar adelante esta revolución hasta lograr una «República Iraní» con todas las características establecidas en el manifiesto Mujer, Vida, Libertad, afirmó.

Aparte del movimiento profundamente radicalizado Mujer, Vida, Libertad, los grupos estudiantiles, los activistas sindicales, los sindicatos y las asociaciones profesionales, así como los restos de los partidos de izquierda aplastados en Irán durante la década de 1980, también podrían desempeñar un papel importante en el curso de un levantamiento final. Se puede decir que, aunque la izquierda no está unida, sigue conservando una capacidad latente de movilización, organización y liderazgo. 

El IRGC, a pesar de su control del poder durante casi medio siglo, su estructura multicapa y su profundo arraigo en el orden político y económico de Irán, podría resultar en última instancia más frágil de lo que parece. Sostenido por vastos intereses económicos, redes de clientelismo, alcance logístico, propaganda, fuerzas proxy y, sobre todo, el núcleo clerical y financiero del régimen, aún podría desmoronarse si su estructura subyacente recibiera un golpe lo suficientemente severo.

Si la guerra se prolonga mientras los Guardias se ven envueltos en una confrontación directa con los manifestantes en las calles, esta famosa fuerza podría comenzar a desmoronarse a una velocidad notable y desaparecer por completo de la historia.
#70

Frankfurter Allgemeine Zeitung > ¿Por qué en esta crisis es tan difícil diversificar?


Un choque de precios de la energía podría afectar a todas las clases de activos: el economista jefe de BNP Paribas y el estratega jefe de Blackrock explican lo que significa la guerra de Irán para los inversores.

¿Eso fue todo? Donald Trump anuncia que, si es necesario, enviará escoltas militares a los petroleros para que atraviesen el estrecho de Ormuz, y se acabaron las preocupaciones por una crisis en los precios de la energía. «A diferencia del Día de la Liberación, este conflicto no se puede resolver de un plumazo», afirma Isabelle Mateos y Lago, economista jefe del gran banco francés BNP Paribas, al periódico F.A.Z. «Esta vez no está completamente en manos de Donald Trump».

Las acciones de Trump no siempre han influido de forma duradera en los mercados bursátiles. En abril de 2025, los precios de las acciones cayeron drásticamente después de que el presidente estadounidense anunciara aranceles de importación contra casi todos los países del mundo en el «Día de la Liberación» (Liberation Day) que él mismo había proclamado. Sin embargo, poco tiempo después, la situación volvió a mejorar. Quienes compraron acciones en ese momento pudieron disfrutar de una considerable revalorización.

BNP Paribas: ¿choque de volatilidad o estanflación global?

Sin embargo, esta vez la situación parece diferente. Tras el ataque de Estados Unidos a Irán el sábado, muchos países están preocupados por el suministro energético. «La cuestión es si el aumento de los precios de la energía es solo un choque de volatilidad o si existe el riesgo de una estanflación global», explica Mateos y Lago, describiendo la dificultad del análisis. En caso de estanflación, muchos países se enfrentarían a un crecimiento económico débil o estancado y, al mismo tiempo, a una elevada inflación. Mateos y Lago no aconseja a los inversores volver a invertir plenamente en acciones en este momento. No está claro cuánto durará el conflicto.

Sin embargo, los inversores no deben entrar en pánico. Más bien, deben ser conscientes de lo siguiente, recomienda la economista jefe: «Existe el riesgo de que se trate de una crisis que los inversores no pueden diversificar». A excepción del oro, todas las clases y destinos de inversión podrían verse afectados por una crisis del precio del petróleo a largo plazo. Nadie es inmune a ello. «Podrían pasar más de unas pocas semanas hasta que los consumidores noten la crisis de precios en sus bolsillos», afirma Mateos y Lago.

El Dax se recuperó el miércoles y cerró en positivo tras dos días de pérdidas. El lunes y el martes, el índice de referencia había perdido un total de más del 4,5 % de su valor, llegando a caer más de un 6 % en su punto álgido. Mientras tanto, las bolsas de Wall Street se mantuvieron firmes, mientras que en Corea del Sur y Japón los precios cayeron en porcentajes de dos dígitos esta semana.

Los precios del petróleo siguieron subiendo el miércoles, a pesar del anuncio de Trump de garantizar el paso seguro de los petroleros por el estrecho de Ormuz mediante seguros y escoltas navales. El tráfico marítimo en este estrecho estratégicamente importante se ha paralizado debido a los ataques de Irán a países de toda la región. El petróleo Brent del Mar del Norte cotizaba el miércoles por la mañana a 83,48 dólares, un 2,6 % más que la noche anterior. El lunes, la cotización había subido más de un 7 % y el martes, casi un 5 %.

Blackrock: «Los mercados se muestran relativamente tranquilos»

Ann-Katrin Petersen, estratega jefe de inversiones de Blackrock, la mayor gestora de activos del mundo, para Alemania, Austria y Suiza, relativiza la subida del precio del petróleo. Petersen declaró ante la prensa el martes por la noche en Fráncfort que es una buena señal que los mercados parezcan dar por hecho un rápido fin del conflicto. Por supuesto, se ha producido un aumento previsible del precio del petróleo. «Pero los mercados lo han visto con relativa calma», interpreta Petersen.

Sin embargo, si se producen perturbaciones prolongadas, la experta de Blackrock también teme una mayor crisis de los precios de la energía. Una cuarta parte del transporte mundial de petróleo pasa por el estrecho de Ormuz. También se transporta gas natural por esta vía. Si se producen muchos más daños en la infraestructura energética local, Petersen, al igual que Mateos y Lago, teme una estanflación.

La economista jefe del BNP no ve actualmente ninguna necesidad de que el Banco Central Europeo (BCE) tome medidas: «A diferencia de lo que ocurría al comienzo de la guerra en Ucrania, no hay motivos para que el BCE actúe con urgencia. El impacto en los precios es ahora mucho menor». A principios de 2022, la inflación estaba muy por encima del objetivo del BCE. Ahora, en cambio, está por debajo. Para febrero, la oficina europea de estadística Eurostat estima que la tasa de inflación en la zona del euro será del 1,9 %. El BCE aspira a una tasa de inflación del 2 % a medio plazo. «Europa es menos vulnerable que entonces», afirma Mateos y Lago.
#71

Fitd | Smart Bank cubierta: se amplía la red de seguridad


Fitd | Smart Bank cubierta: se amplía la red de seguridad

El Fondo Interbancario de Protección de Depósitos amplía su red de seguridad al sector fintech, incluyendo oficialmente a Smart Bank entre los sujetos cubiertos. Esta medida se inscribe en el marco más amplio de las intervenciones del Fitd, que ya ha concluido definitivamente la operación relativa a Carige. La fecha de hoy marca un punto de inflexión para la estabilidad financiera de los nuevos bancos digitales en Italia.

La intervención no es aislada, sino que forma parte de una estrategia de contención de riesgos sistémicos, en la que el fondo alimentado por las contribuciones bancarias actúa como paracaídas final. Mientras que las operaciones sobre entidades tradicionales como Carige llegan a su fin, la atención se centra ahora en la protección del ahorro en las realidades emergentes. Se trata de una garantía concreta que confía su capital a estructuras financieras modernas.

La garantía para las nuevas entidades financieras

Smart Bank entra a formar parte del perímetro protegido por el mecanismo de rescate gestionado por el FITD. No se trata solo de una actualización administrativa, sino de una clara señal sobre el futuro de las finanzas digitales. El fondo, respaldado por los bancos italianos, está ampliando su ámbito de actuación para incluir a las entidades tecnológicas.

Esta inclusión responde a la necesidad de proteger a los titulares de cuentas corrientes y a los ahorradores que utilizan plataformas digitales. El cierre de la operación sobre Carige demuestra que el sistema sabe gestionar las crisis ya superadas, mientras que la apertura hacia Smart Bank indica una prevención proactiva. El mecanismo funciona como una red de seguridad para evitar el pánico en los mercados.

En promedio, esto significa que los depósitos en estos nuevos bancos gozan de la misma cobertura legal que las instituciones históricas. No hay lugar para la ambigüedad: el dinero está seguro aunque el banco haya nacido ayer. La confianza en el sistema bancario se refuerza gracias a esta expansión normativa.

De la crisis histórica a la prevención digital

La experiencia con Carige sirve como lección práctica para el funcionamiento del fondo. Allí el proceso ha terminado, mientras que aquí se abre un nuevo frente de protección. La comparación entre la gestión de una crisis concluida y la prevención de una nueva entidad muestra la evolución del instrumento de defensa.

Las fuentes indican claramente que el FITD está adaptando sus protocolos a los nuevos retos del mercado. No se trata de simple burocracia, sino de una adaptación estructural. Las fintech ya no están fuera del sistema, sino integradas en la red de seguridad nacional.

Este paso marca un cambio de paradigma en la supervisión bancaria. En lugar de intervenir solo cuando algo se derrumba, se intenta prevenir el colapso incluyendo a nuevos actores antes de que surjan problemas. Es una respuesta directa a la expansión del sector digital.

Impacto real en los ahorros de las familias

Si tienes una hipoteca o una cuenta corriente, esta noticia afecta directamente a la seguridad de tu patrimonio. La cobertura del fondo garantiza que, en caso de quiebra de Smart Bank, los depositantes serán indemnizados de acuerdo con la normativa vigente. No se trata de una promesa abstracta, sino de un derecho concreto que se puede ejercer.

La conexión con los acontecimientos europeos es evidente: Italia está adaptando sus instrumentos de protección a las directivas comunitarias sobre estabilidad financiera. Esto reduce el riesgo de fuga de capitales hacia otras jurisdicciones más seguras. La seguridad jurídica atrae inversiones y frena la volatilidad.

En el contexto histórico, la ampliación del paracaídas supone un avance con respecto al pasado, en el que solo estaban cubiertos los bancos tradicionales. Hoy en día, la tecnología exige las mismas protecciones. Puede dormir tranquilo sabiendo que su saldo está protegido por el mismo fondo que salva a los bancos históricos.

Escenarios futuros y preguntas abiertas

¿Qué pasará si otras fintech solicitan el mismo trato? Es probable que la inclusión de Smart Bank sea solo el comienzo de una oleada de solicitudes similares. El sistema deberá evaluar cada caso individual sin sentar precedentes peligrosos para la estabilidad general.

Queda por ver cómo evolucionará la relación entre la regulación y la innovación tecnológica. Si el fondo sigue ampliándose, podríamos asistir a una mayor integración entre los antiguos y los nuevos operadores financieros. El reto será mantener el equilibrio entre la seguridad y la competitividad del mercado.

La pregunta crucial se refiere a la sostenibilidad económica del propio fondo. Con el aumento del número de miembros cubiertos, los costes de gestión podrían aumentar. Sin embargo, la prevención de una crisis mayor justifica estos costes adicionales para el sistema financiero nacional.


#72

Il Messaggero > Banca Progetto, el rescate vuelve a estar en el aire.


Banca Progetto, el rescate vuelve a estar en el aire.

Los jueces podrían endurecer las sanciones previstas en la ley 231 y embargar activos, lo que encarecería la intervención.

Vuelve a estar en el aire el rescate del sistema de Banca Progetto, la entidad puesta bajo administración judicial en marzo de 2025 por el Banco de Italia por préstamos concedidos con garantías públicas (sobre todo durante el periodo Covid), sobre la que la Fiscalía de Milán ha abierto una investigación. Una interpretación estricta de las sanciones de la ley 231 sobre la responsabilidad civil de las entidades podría llevar al tribunal de Milán a embargar los activos de la entidad y, por lo tanto, hacer, como mínimo, más onerosa la intervención de recapitalización por parte del Fondo Interbancario de Protección de Depósitos (FITD) y de los cinco grandes bancos (Intesa Sanpaolo, Unicredit, Bpm, Bper, Mps).

El 27 de marzo está prevista la asamblea para la recapitalización de 750 millones por parte del Fitd, en cumplimiento del acuerdo de finales de enero: la gestión de los NPE se confía a Amco, la titulización de la cartera performing se suscribe para el componente senior por la propia Progetto, los 5 bancos y Mcc, mientras que el componente junior cuenta con la garantía del Fitd.

Desde hace unos días ha aumentado la tensión y la preocupación en el sistema que comprende los grandes bancos y los centros del poder monetario (Banca Italia) y político (Gobierno), porque si la incautación de los jueces fuera invasiva, se abriría el camino hacia el impago para Progetto, frustrando los compromisos alcanzados hasta ahora y con el riesgo sistémico de un efecto dominó sobre los ahorradores que las autoridades querrían evitar.

Por otra parte, hace unos diez días, el fiscal de Milán Roberto Pellicano, en la Comisión Bancaria, se refirió al rescate, que tendrá que hacer frente a un «alto riesgo penal» que también puede afectar a «la nueva estructura»: la operación no puede eximir a la entidad de su responsabilidad en virtud del Decreto Legislativo 231, lo que conlleva un alto riesgo financiero y la confiscación podría afectar a importes muy elevados, circunstancia de la que la magistratura ha advertido tanto a los comisarios (Lodovico Mazzolin y Livia Casale) como al Banco de Italia.

La investigación se inició casi por casualidad, cuando se descubrió que Banca Progetto había concedido préstamos por valor de 10 millones de euros a personas peligrosas, condenadas por delitos relacionados con el crimen organizado. Las comprobaciones realizadas por el Banco de Italia (a partir de 2021) habían puesto de manifiesto «graves deficiencias» en las modalidades de concesión de créditos. La primera inspección de Via Nazionale, en particular, concluyó con un dictamen «parcialmente desfavorable» sobre la estructura organizativa del banco, considerada inadecuada para controlar los riesgos operativos y de blanqueo de capitales, también teniendo en cuenta el crecimiento anómalo de los préstamos, que pasaron de 650 millones en 2019 a 3300 millones (el 80 % garantizados por el Estado) en 2021.

Los bancos están a la espera de conocer el resultado de las conversaciones con las autoridades: en el escenario menos catastrófico, la carga de la recapitalización podría duplicarse.
#73

Banca Progetto > Estafa para obtener financiación pública: incautados 21 millones.


Estafa para obtener financiación pública: incautados 21 millones

Incautaciones por más de 21 millones de euros en el marco de una investigación sobre una presunta estafa agravada para obtener financiación pública garantizada por el Estado. La operación fue llevada a cabo por la Guardia de Finanzas de Brescia, bajo la coordinación de la Fiscalía de Brescia.

La medida afecta a Banca Progetto, actualmente en administración extraordinaria, y a una empresa de asesoramiento financiero de Brescia del corredor Marco Savio, ya detenido en los últimos meses. Según los investigadores, se habrían obtenido de forma irregular tres préstamos asistidos por el Fondo Central de Garantía para las Pymes gestionado por Mediocredito Centrale.

Las investigaciones, llevadas a cabo por la Unidad de Policía Económica y Financiera de Brescia y la Unidad Especial de Policía Monetaria, han llevado a ampliar las investigaciones sobre préstamos similares concedidos por la misma entidad crediticia milanesa. En total, se han identificado 370 préstamos garantizados por el Estado por un valor total de más de 411 millones de euros.

La investigación representa una nueva línea de investigación tras las medidas cautelares ya ejecutadas en noviembre de 2024 contra el corredor Marco Savio, administrador de la empresa de Brescia implicada.
#74

Banca Progetto, el rescate vuelve a estar en peligro: qué está pasando y posibles escenarios.


Banca Progetto, el rescate vuelve a estar en peligro: qué está pasando y posibles escenarios

La crisis de Banca Progetto vuelve a sacudir el sistema financiero: entre créditos deteriorados, nuevas investigaciones, complejos planes de rescate y actores en juego, se perfilan escenarios cruciales para los clientes y el mercado.

La situación actual de Banca Progetto representa uno de los retos más complejos para el sector crediticio italiano de los últimos años. La entidad milanesa, conocida por su especialización en la financiación de pymes, se encuentra en medio de una crisis que pone en duda la sostenibilidad de su continuidad operativa. La estructura del rescate se ha vuelto especialmente delicada debido al elevado importe de los créditos deteriorados en cartera, las investigaciones judiciales en curso y la necesidad de proteger a clientes, inversores y proveedores.

La crisis pone de manifiesto hasta qué punto las condiciones del mercado, las regulaciones más estrictas y las dinámicas relacionadas con la digitalización han afectado a los modelos de negocio de los denominados «challenger banks». En los últimos meses, varias entidades similares se han enfrentado a dificultades análogas, lo que ha supuesto un cambio de paradigma que afecta a todo el sector bancario italiano. El plan de rescate previsto cuenta con la participación activa del Fondo Interbancario de Protección de Depósitos (Fitd) y de los principales bancos del país, pero el camino parece obstaculizado por numerosas incógnitas de carácter financiero, normativo y judicial.

Las causas de la crisis de Banca Progetto: créditos deteriorados, investigaciones y cambios de escenario

El origen de las dificultades de la entidad se encuentra principalmente en el considerable aumento de los préstamos dudosos (Non-Performing Loans, NPL), es decir, aquellos préstamos que ya no se reembolsan según los términos contractuales. Estos créditos deteriorados, acumulados en pocos años, se deben en gran parte a los préstamos garantizados por el Estado destinados a las pequeñas y medianas empresas.

  • Algunos elementos específicos han agravado la situación:
    • Crecimiento de los NPL: en los dos años anteriores, de los 2700 millones de euros de nuevos préstamos concedidos, más de 2000 millones contaban con la garantía pública del MCC y más de 600 millones con la cobertura de SACE.
    • Investigaciones judiciales: Las autoridades han puesto el foco en la posible implicación de empresas vinculadas al crimen organizado en la concesión de los préstamos. Según los resultados de la investigación, una parte significativa de la cartera estaría viciada por irregularidades, lo que socava la eficacia de las garantías públicas en caso de recuperación.
      Modificación del contexto normativo: Las nuevas normas sobre gestión de riesgos y capital han ejercido presión sobre los bancos digitales y han reforzado los requisitos de capital.
    • Cambio del contexto económico: La era de los tipos cero ha favorecido el crecimiento de los bancos challenger, pero la subida de los tipos de interés ha elevado los costes de captación y reducido los márgenes, lo que ha hecho que el modelo sea menos rentable.

Las investigaciones sobre las modalidades de concesión de créditos, que podrían invalidar parte de las garantías públicas, ejercen una presión adicional. Esta situación no solo obliga a actualizar continuamente el plan de intervención, sino que expone al banco a riesgos patrimoniales y reputacionales considerables.

Por último, la falta de una infraestructura patrimonial adecuada y la dificultad para obtener capital en el mercado han limitado la capacidad de recuperación, obligando a los órganos comisarios a recurrir a soluciones sistémicas en colaboración con otras entidades y el FITD.

El plan de rescate: actores, estrategias y obstáculos

La operación de saneamiento orquestada para Banca Progetto involucra a diferentes niveles institucionales y de mercado, con el objetivo principal de aligerar el balance de activos problemáticos y restablecer los requisitos prudenciales.

El eje del plan lo constituye una secuencia de intervenciones articulada de la siguiente manera:

  • Cesión de los NPL: Se prevé la venta mediante licitación de una cartera de créditos problemáticos por un valor estimado entre 1300 y 1800 millones de euros. Operadores como Amco, Prelios y DoValue han participado en las negociaciones.
  • Reconstitución del capital: La necesidad ha aumentado desde una estimación inicial de unos 400 millones hasta superar los 500 millones de euros. El Fitd se propone como suscriptor de la ampliación de capital, garantizando al mismo tiempo la protección de los depósitos a través de su función de garantía.
  • Redefinición del accionariado: Una vez finalizada la recapitalización, el FITD cederá el control a una sociedad creada y propiedad de los principales bancos italianos —Intesa Sanpaolo, Unicredit, Banco BPM, Montepaschi y Bper—, conservando para sí una participación mínima en torno al 9,9 %.
  • Gestión de las autorizaciones: La asignación de las nuevas cuotas y las modificaciones estatutarias se definirán únicamente tras la aprobación de las autoridades de supervisión y la junta de accionistas.

Los principales obstáculos que ralentizan la finalización efectiva de la operación se refieren tanto a la falta de claridad sobre la consistencia real de las deudas incobrables y las garantías públicas, como a las tensiones relacionadas con las relaciones con el accionista mayoritario Oaktree.

A continuación se ofrece un resumen de los pasos clave y las partes implicadas:

Punto                    Detalles
_______________________________________________________________________________________
Cesión de NPL                     >>> Cartera de 1300-1800 millones, operadores: Amco, Prelios,                                                                   DoValue
Reconstitución del capital >>> Necesidades estimadas: más de 500 millones, respaldadas por                                                           Fitd
Redefinición del accionariado >>> Cuotas repartidas entre cinco bancos principales; Fitd                                                                     residual (9,9 %)
Autorizaciones y plazos >>> Due diligence, asamblea, aprobación del Banco de Italia

La gestión de los préstamos dudosos y las consecuencias sobre las garantías públicas

La venta de los NPL representa la fase técnicamente más compleja del plan. La operación prevé la cesión de una amplia cartera de préstamos morosos, algunos de los cuales están protegidos por garantías públicas que ahora se están cuestionando como consecuencia de las investigaciones judiciales. En caso de que se compruebe la existencia de irregularidades en la concesión de los préstamos, existe la posibilidad de que MCC o SACE no reconozcan la cobertura, lo que dejaría a la entidad expuesta a mayores pérdidas.

Las repercusiones son importantes en dos niveles:

  1.  El impacto contable de la cesión conlleva una devaluación inmediata y la necesidad de refinanciar rápidamente las necesidades de capital.
  2. La incertidumbre sobre el valor real de recuperación de los NPL (creditos dudosos, Non Performing Loans) crea turbulencias tanto en las valoraciones de mercado como en las relaciones con los inversores y las autoridades reguladoras.

Reconstitución del capital, gobernanza y papel del Fondo Interbancario

La recapitalización constituye la medida decisiva para volver a la normalidad operativa. El Fitd se ha comprometido a cubrir íntegramente las nuevas necesidades, garantizando así la continuidad para los depositantes y las partes interesadas. Una vez ejecutada la maniobra, la participación se transferirá progresivamente a la nueva sociedad participada por los principales grupos bancarios, según un modelo ya aplicado en anteriores intervenciones del sistema.

La estructura de gobernanza resultante prevé la presencia residual del FITD y la distribución proporcional de las cuotas entre las cinco entidades, lo que aumentará la transparencia y la solidez de la gestión con nuevos órganos de control.

La posición y el papel de Oaktree en la negociación

El actual accionista Oaktree, un fondo de capital privado estadounidense, está experimentando una progresiva reducción de su participación en el accionariado como resultado del plan de rescate. La esterilización casi total de su participación provoca tensiones con el FITD y las entidades implicadas, lo que hace necesaria una negociación para evitar el estancamiento de la operación, en particular en la junta de accionistas.


Las dos ofertas principales prevén:

  • Solución de los bancos italianos: Involucra al Fitd, se centra en la protección sistémica y propone la división de la participación futura para reducir el impacto en el ecosistema financiero nacional. Prevé una titulización sin un sólido respaldo público.
  • Propuesta de Oaktree/JC Flowers: Pretende garantizar mayores rendimientos para los inversores institucionales involucrados, manteniendo sin embargo una mayor incidencia del componente privado en la gestión futura de la entidad.

Una de las principales críticas en la evaluación se refiere a la posición de Oaktree; su oposición a la pérdida de peso en el accionariado crea la posibilidad de que el plan de los cinco bancos se quede estancado sin el necesario apoyo de la junta. Por lo tanto, sigue abierto el debate entre la lógica del sistema y los rendimientos para los fondos, mientras que los comisarios deben considerar escenarios que favorezcan tanto la estabilidad como una valoración eficaz de los activos.

Consecuencias y escenarios para clientes, inversores y proveedores

Las repercusiones de la operación se articulan de manera diferente según la categoría de partes interesadas implicadas, pero la prioridad sigue siendo la protección de los depositantes, gracias a las sólidas coberturas activadas por el Fondo Interbancario.En las semanas previas a la aprobación definitiva del plan, la tensión es elevada, pero se prevén diversas medidas paliativas:

#75

Schnabel, del BCE, afirma que las nuevas previsiones reflejarán en parte la situación de Irán.


Schnabel, del BCE, afirma que las nuevas previsiones reflejarán en parte la situación de Irán

Las nuevas previsiones trimestrales del Banco Central Europeo incorporarán en parte el impacto económico de la guerra en Irán, según la miembro del Comité Ejecutivo Isabel Schnabel.

Repitiendo un discurso de la semana pasada en el que instaba a los funcionarios a estar «alerta» ante tales acontecimientos, la responsable política alemana afirmó que la política del BCE sigue estando en «buena posición».

«Se prevé que la inflación de la zona del euro se sitúe en nuestro objetivo del 2 % a medio plazo», afirmó en una conferencia celebrada el miércoles en Fráncfort. «Por supuesto, esta previsión es la de diciembre; en marzo tendremos una nueva, que reflejará, al menos en parte, los últimos acontecimientos».

Los bancos centrales de todo el mundo están tratando de evaluar cómo afectará a sus economías el conflicto en Oriente Medio, en un contexto de fluctuaciones en los mercados de materias primas y deterioro de la confianza.
El BCE fijará los tipos de interés el 19 de marzo, y los analistas no esperan cambios por el momento, ya que está evaluando la situación.

De hecho, la mayoría de los responsables políticos instan a la paciencia por ahora. El presidente del banco central eslovaco, Peter Kazimir, hizo un llamamiento similar en una entrevista con Bloomberg esta semana, aunque también afirmó que la guerra podría obligar al BCE a subir los tipos antes de lo previsto.

Schnabel, considerada una de las miembros más agresivas del Consejo de Gobierno, afirmó que el actual entorno geopolítico genera riesgos alcistas para la inflación y que es necesario vigilar de cerca la persistencia de las variaciones en los precios de la energía.

Las desviaciones temporales y pequeñas con respecto al objetivo del BCE «tienen una relevancia limitada para las decisiones de política monetaria», siempre y cuando no aumenten las expectativas de los consumidores, afirmó.

Schnabel también se refirió al último episodio de inflación y afirmó que el BCE hizo su trabajo al mantener las expectativas ancladas y devolver las subidas de precios al 2 %.

«Otros bancos centrales no han sido capaces de hacerlo hasta ahora», señaló. «Ahora nos vemos afectados por otra crisis, tenemos que volver a hacer frente a ella y lo haremos».
Guía Básica