Acceder

Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

149 respuestas
Traducciones largas (economía) >>> Completísima entrevista de Bloomberg a Isabel Schnabel.

CÓDIGO AMIGO

La Cuenta Bienvenida de Raisin da un 3,33 % TAE durante 3 meses, sin comisiones ni restricciones.

Página
4 / 11
#46

Pregunta a la IA de Google <> ¿Se va a fusionar Banca CF+ con Banca Sistema?


Banca CF+ ha lanzado una oferta para fusionarse con Banca Sistema. El proceso se encuentra actualmente en una fase decisiva tras recibir las autorizaciones regulatorias necesarias. 
Aquí tienes los detalles clave de la operación:
  • Estado de la oferta: La Oferta Pública de Adquisición (OPA) voluntaria comenzó oficialmente el 26 de enero de 2026.
  • Fecha de cierre: El periodo de aceptación de la oferta está programado para finalizar el 27 de febrero de 2026.
  • Objetivo de la operación: Banca CF+ busca la fusión por incorporación de su propia entidad en Banca Sistema.
  • Detalles financieros: La oferta se lanzó a un precio de 1,8 euros por acción, valorando a Banca Sistema en aproximadamente 145 millones de euros.
  • Aprobaciones: La operación ya cuenta con el visto bueno del Banco Central Europeo (BCE), el Banco de Italia y la Comisión Europea.

Banca CF+, que cuenta con el respaldo del fondo Elliott Investment Management, pretende crear un grupo especializado en servicios financieros para empresas (como factoring y crédito fiscal) con unos activos combinados estimados en más de 6.000 millones de euros. 
#47

Cf+, Opa sobre Banca Sistema para crear un grupo de 6.500 millones de euros


(Alliance News) - Banca Cf+, controlada por los fondos Elliott, ha lanzado una oferta pública de adquisición (OPA) por valor de 145 millones de euros sobre Banca Sistema con el objetivo de fusionarla por incorporación, pero manteniéndola cotizada, según informa Il Corriere della Sera en su edición del martes.

La oferta prevé un contravalor de 1,382 euros en efectivo y 0,418 euros en acciones de Kruso Kapital, controlada por Banca Sistema, que se distribuirán en un plazo de seis meses a partir de la fusión. Los principales accionistas, entre ellos Gianluca Garbi, ya han aceptado la oferta.

La operación, innovadora en su estructura, tiene como objetivo reforzar a los actuales socios y aumentar el papel de Kruso, activa en el crédito prendario y en las subastas de objetos de valor.
Banca Cf+ pretende cotizar en la Bolsa de Milán a través de Banca Sistema, creando un grupo con más de 6500 millones de euros en activos.

El consejero delegado De Francisco destaca el objetivo de crear un operador sólido y competitivo en el mercado bancario italiano, preparado para incorporar nuevos actores.

Sin embargo, el mercado ha reaccionado negativamente: las acciones de Banca Sistema han perdido más del 11 %, penalizadas por la falta de una prima de control y por la escasa información sobre las sinergias entre los dos bancos.
#48

Banco de Italia <> Administración Extraordinaria para Banca Progetto S.p.a.

Medidas relevantes relativas a los sujetos sometidos a supervisión
Administraciones extraordinarias

Banca Progetto SpA
Administración extraordinaria

El Banco de Italia, mediante resolución de 18 de marzo de 2025(1), ordenó la disolución de los órganos con funciones de administración y control de Banca Progetto SpA, con sede en Milán, y su sometimiento al procedimiento de administración extraordinaria, de conformidad con el artículo 70, apartado 1, del Texto Único de las leyes en materia bancaria y crediticia.

Nombramiento de los órganos de la administración extraordinaria

Mediante la misma resolución, se nombró a D. Lodovico
Mazzolin, nacido en Roma el 23.8.1970, y a la Sra. Livia Casale, nacida en Caserta el 20.6.1972, como comisionados extraordinarios, así como a D. Domenico Posca, nacido en Chiaravalle Centrale el 2.1.1965, y los abogados Nicola Marotta, nacido en Vallo della Lucania el 22.2.1963, y Francesco De Santis, nacido en Solofra el 21.3.1965, como miembros del Comité de Supervisión, con las facultades y atribuciones contempladas en las normas del Título IV, Capítulo I, Sección I del Texto Único de las leyes en materia bancaria y crediticia.

El abogado Nicola Marotta ha sido nombrado presidente del Comité de Vigilancia, a todos los efectos del artículo 71, apartado 1, letra b), del TUB.
#49

Frankfurter Allgemeine Zeitung <> Lo que los eurobonos podrían aportar a los ahorradores con cuentas corrientes.


¿Qué rendimiento pueden esperar los inversores de los posibles nuevos eurobonos?

No se entregará ningún documento en papel. Sin embargo, el conjunto recibirá un número de identificación de valor, un cupón y una calificación. ¿Qué más se sabe sobre esos misteriosos «eurobonos» que actualmente son objeto de tanta controversia política? Francia está a favor, Alemania en contra. Mientras los Estados europeos discuten si sería bueno endeudarse conjuntamente en el mercado de bonos para, por ejemplo, poder afrontar más fácilmente los enormes retos en materia de defensa, los expertos en inversiones ven los eurobonos con más sobriedad. A veces incluso denominan eurobonos a todos los bonos cotizados en euros. Sin embargo, el debate actual va más allá: se trata de bonos estatales comunes de todos los países de la zona del euro.

Pero, ¿qué significaría un título de este tipo para los ahorradores e inversores? Cuando se habla de esta cuestión con expertos en inversiones como Ulrich Stephan, estratega jefe de inversiones del Deutsche Bank para clientes privados y empresariales, estos no hacen tanto hincapié en la novedad de los posibles eurobonos como en su comparabilidad con muchos títulos que existen desde hace tiempo. «Ya existen bonos europeos y, si se produjeran nuevas emisiones con otros fines, estas se ajustarían sin duda a las condiciones existentes», afirma Stephan. Christoph Rieger, experto en bonos del Commerzbank, también destaca: «Los eurobonos son una realidad desde hace tiempo y estamos firmemente convencidos de que han llegado para quedarse».

Las preguntas más importantes para los ahorradores

Los ahorradores se plantearían dos preguntas: ¿cuánto cuesta y qué beneficios reporta? O, dicho de otro modo: ¿qué rendimiento podrían esperar los inversores de los posibles nuevos eurobonos y, en comparación con las cuentas corrientes, las cuentas a plazo fijo o los bonos del Estado, ¿qué riesgo hay de que los ahorradores no recuperen su dinero?

El experto en inversiones Stephan cita dos ejemplos de títulos que podrían compararse en cierta medida con los futuros eurobonos: los bonos del programa de reconstrucción de la UE y los bonos del programa Next Generation EU (NGEU). En ambos casos, el emisor es la UE, representada por la Comisión Europea, de conformidad con el artículo 47 del Tratado de la UE.

En cuanto al rendimiento, estos títulos se sitúan ligeramente por encima del rendimiento de los bonos federales alemanes, pero aún no alcanzan el nivel significativamente más alto de los títulos de deuda pública franceses o italianos. «Actualmente, un bono con un vencimiento a siete años del programa de reconstrucción de la UE tiene un rendimiento del 2,72 %», afirma Stephan: «Los bonos del programa NGEU tienen un rendimiento similar».

Deutsche Bank: rendimiento superior al de los bonos federales

A modo de comparación: el rendimiento de los bonos federales alemanes ha aumentado a lo largo del último año como consecuencia de los planes del Gobierno federal de aumentar el gasto público y la deuda pública. Actualmente se sitúa en torno al 2,5 %. Así, los bonos europeos rinden aproximadamente 0,2 puntos porcentuales más que los alemanes. El rendimiento de los bonos del Estado francés a siete años es del 2,9 %, es decir, alrededor de 0,2 puntos porcentuales más que los bonos de la UE. Los bonos italianos a siete años tienen un rendimiento del 2,98 %.

«Los bonos de la UE se valoran básicamente de forma similar a los bonos federales, pero una importante agencia de calificación crediticia otorga a la UE una calificación de solvencia ligeramente inferior», afirma el experto en inversiones Stephan. Standard & Poor's ha calificado a la UE un punto por debajo de la República Federal de Alemania. Debido a esta calificación de solvencia ligeramente inferior, la UE debe pagar un interés algo más alto.

«No obstante, los bonos de la UE se consideran muy seguros», destaca Stephan. «Dado que el valor nominal de 1000 euros suele ser adecuado para los inversores privados, los bonos son interesantes en general».

Según Stephan, que sería mejor para los inversores comprar bonos federales o eurobonos tras una posible emisión futura de eurobonos a gran escala depende de la tolerancia al riesgo. «Ambos emisores, tanto la UE como Alemania, se consideran seguros, pero Alemania tiene una calificación ligeramente mejor y ofrece un tipo de interés más bajo».

Posible desplazamiento de otras formas de ahorro

Será interesante ver si los posibles eurobonos desplazan a otras formas de ahorro. Muchos ahorradores en Alemania mantienen su dinero en cuentas corrientes, cuentas a la vista y cuentas a plazo fijo. Antes, los bonos del Tesoro federal eran muy populares. Sin embargo, cada vez hay más inversores privados que tienen carteras de valores. Y, además de las acciones, los bonos desempeñan un papel importante: quienes quieren asumir más riesgos apuestan por bonos corporativos o de países emergentes, mientras que los más cautelosos suelen optar por bonos federales.


Si los nuevos eurobonos quieren convertirse en un «activo seguro» a gran escala, como afirman sus defensores, también deberían estar presentes en las carteras privadas. En comparación con las cuentas corrientes, un interés del 2,72 % es bastante aceptable: según las cifras de la consultora financiera FMH de Fráncfort, los bancos alemanes pagan una media del 1,45 % por el dinero depositado en cuentas corrientes. Para los depósitos a plazo fijo a diez años, el interés es del 2,45 %.

En Alemania, los depósitos bancarios están protegidos por el sistema de garantía de depósitos y por instituciones adicionales de los bancos. Es muy improbable que no se vuelva a ver el dinero depositado. Aún se desconoce cómo serán las normas de responsabilidad para los nuevos eurobonos. Ralf Umlauf, experto en el mercado de renta fija del Landesbank Hessen-Thüringen, ve aún muchas preguntas sin respuesta: ¿Se prevé una responsabilidad solidaria para todas las deudas de los Estados participantes? ¿Es la UE responsable del reembolso o un grupo de Estados participantes? ¿Se transferirán competencias fiscales a la UE en este proceso? ¿Se financiarán en general todos los gastos de los Estados y de la UE a través de los bonos, o solo habrá financiación relacionada con inversiones?

En cualquier caso, en lo que respecta a los actuales bonos de la UE, el mercado parece considerar que su reembolso es algo menos probable que el de los bonos del Estado alemán, pero no mucho menos. «Cabe suponer que los eurobonos tendrían una buena acogida en el mercado», afirma Umlauf. El ejemplo de los bonos de la UE emitidos hasta ahora demuestra que los inversores están muy interesados en los títulos paneuropeos: «Esto sería aún más cierto si se creara un mercado líquido y profundo con un volumen suficientemente grande».
#50

El aumento del gasto militar en Europa podría crear un mercado de bonos muy potente que amenace a los bonos de EEUU.

Opinión: El aumento del gasto militar en Europa podría crear un mercado de bonos muy potente que amenace a los bonos del Tesoro estadounidense

La financiación del gasto en defensa podría traer a Europa unos mercados de capitales más integrados

Última actualización: 17 de febrero de 2026 a las 13:08 h (hora del Este)

Estados Unidos ya no está dispuesto a garantizar la seguridad de forma incondicional y gratuita.

Ya sea como provocación, como medida de presión o como señal estratégica, la amenaza de Estados Unidos de «apoderarse» de Groenlandia puso de manifiesto algo inquietante sobre la fase actual del poder estadounidense: un enfoque cada vez más transaccional de la seguridad, el territorio y las alianzas. También cristalizó una realidad que se ha ido gestando durante años: Estados Unidos ya no está dispuesto a garantizar la seguridad de forma incondicional y gratuita.

Para Europa y para las potencias medias del mundo, esto significa que el orden internacional posterior a la Guerra Fría, con su pacto de seguridad, «ya no existe», en palabras del canciller alemán Friedrich Merz en la Conferencia de Seguridad de Múnich celebrada la semana pasada.

¿Qué significa para Europa asumir la responsabilidad principal de su propia seguridad? La toma de decisiones que antes llevaba años se ha acelerado hasta reducirse a meses.
Las líneas rojas en torno a las normas fiscales, los préstamos conjuntos a nivel de la Unión Europea y la integración de la defensa se han difuminado. Lo que está surgiendo no es un único cambio de política, sino un conjunto de acuerdos que suponen una reordenación de la arquitectura institucional, de seguridad, fiscal y financiera de Europa.

A medida que los países se apresuran a financiar el gasto en defensa y a reforzar su resiliencia, las consecuencias fiscales y financieras apenas están empezando a salir a la luz.
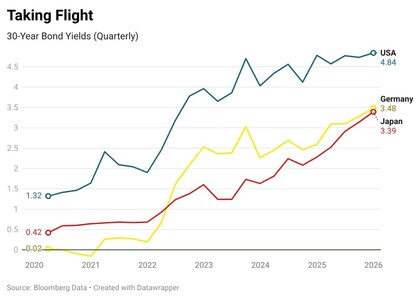
Los rendimientos soberanos a largo plazo en las economías avanzadas, desde Alemania hasta Japón, están aumentando hasta niveles que no se veían desde hace décadas. El riesgo para Estados Unidos es que esta dinámica actúe como una fuerza gravitatoria sobre los rendimientos nacionales a largo plazo, ya que la Administración Trump se centra en reducir los costes de endeudamiento de los hogares para hacer frente a una crisis de asequibilidad.

Pensar a lo grande y actuar con rapidez

Si Europa se toma en serio la autonomía estratégica, las cifras son desalentadoras. Pasar de depender de la defensa estadounidense a
una posición más autosuficiente requiere un aumento significativo del gasto militar, la adquisición conjunta, las capacidades de inteligencia y la logística. A nivel político, se han acordado varias decisiones históricas o se está avanzando rápidamente hacia su aplicación.

En primer lugar, la creación de un fondo SAFE (Security Action for Europe) de 150 000 millones de euros proporciona financiación centralizada para el gasto en defensa. Esto se complementa con un aumento de capital y un cambio de mandato en el Banco Europeo de Inversiones (BEI), lo que le permite destinar hasta 150 000 millones de euros específicamente a las cadenas de suministro de defensa de la UE. El BEI, que durante mucho tiempo se ha centrado en la financiación de proyectos ecológicos y de infraestructura, forma ahora parte explícita del aparato de seguridad de Europa.

En segundo lugar,
se está concediendo flexibilidad fiscal a los gobiernos nacionales. A través de la cláusula de escape de Maastricht, los países pueden aumentar el gasto en defensa hasta un 1,5 % del PIB anual, lo que supone un total de 500 000 millones de euros. Esto se ve reforzado por el compromiso de la OTAN de destinar el 3,5 % del PIB al gasto en defensa.

En tercer lugar,
el Mecanismo Europeo de Estabilidad (MEDE) podría reorientarse hacia la defensa. El MEDE, que antes era sinónimo de condicionalidad en caso de crisis, se está reconfigurando como un respaldo para la inversión en seguridad colectiva.

Por último, existe una urgencia en torno a las reformas del lado de la oferta, en particular la
Unión del Ahorro y la Inversión (UAI), para garantizar que Europa pueda movilizar capital privado a gran escala en lugar de depender exclusivamente de la financiación pública. En conjunto, estas medidas representan una ruptura decisiva con la ortodoxia de la deuda europea.

El nacimiento de un mercado de un billón de euros

Las consecuencias fiscales son enormes. Combinando las nuevas emisiones relacionadas con la defensa con los programas de préstamos conjuntos existentes, Europa está en camino de establecer un mercado de eurobonos que superará el billón de euros. Esto incluye aproximadamente 650 000 millones de euros de la era del coronavirus, 95 000 millones de euros para Ucrania y varios cientos de miles de millones de euros de nuevas instalaciones de defensa y préstamos nacionales permitidos por exenciones fiscales.

Esto representa una crisis de deuda solo superada por la pandemia. Sin embargo, la diferencia fundamental radica en la política monetaria. La postura general del BCE no es tan acomodaticia. Es importante destacar que no existe una expansión cuantitativa similar a la aplicada durante la pandemia, lo que ejercería presión a la baja sobre los rendimientos soberanos o comprimiría los diferenciales.

La emisión conjunta ya no es solo una aspiración política: es una necesidad del mercado.
Europa se ve empujada, por motivos geopolíticos más que ideológicos, hacia el equivalente a un mercado de deuda federal.

Este cambio
no se está produciendo de forma aislada. Como argumentó el primer ministro canadiense, Mark Carney, en su reciente discurso en Davos, el mundo se está moviendo hacia un sistema en el que las potencias medias deben elegir activamente cómo se anclan, tanto estratégica como financiera e institucionalmente. El antiguo modelo de seguridad gratuita de Estados Unidos y dominio del dólar ya no es viable. La defensa es uno de los cuatro pilares de la soberanía de Carney, junto con la alimentación, la energía y las finanzas.

La autonomía requiere balances fiscales.
Europa está avanzando hacia la internalización de los costes de seguridad y el desarrollo de la capacidad fiscal. Otros países, desde Canadá hasta algunas zonas de Asia, se enfrentan a decisiones similares.

Tipos de interés globales: comienzan los efectos secundarios

Un
mercado de eurobonos profundo y líquido podría competir directamente con los bonos del Tesoro estadounidense por el capital global.

Las implicaciones para el mercado se extienden más allá de Europa.
En todas las economías avanzadas, el gasto fiscal en defensa y la emisión de deuda soberana están aumentando simultáneamente. Los rendimientos a largo plazo en Japón han subido a niveles que no se veían desde finales de la década de 1990. Los rendimientos de los bonos alemanes a diez años se acercan al 3 %, incluso cuando los participantes en el mercado esperan que el BCE baje los tipos a corto plazo. El resultado es un fuerte aumento de la pendiente de la curva, impulsado por una revalorización de las primas de plazo.

Esto no solo tiene consecuencias para la estructura del mercado dentro de Europa, sino también implicaciones transfronterizas. Un mercado de eurobonos profundo y líquido podría competir directamente con los bonos del Tesoro estadounidense por el capital global si los inversores institucionales percibieran dicho mercado como una alternativa viable a gran escala.

Una situación incómoda para Estados Unidos.

Para Estados Unidos, el momento podría ser complicado. Las perspectivas fiscales de Estados Unidos llevan años deteriorándose y este año vencen alrededor de 10 billones de dólares en deuda pública. A medida que se acercan las elecciones de mitad de mandato de noviembre, la administración Trump se centra en la asequibilidad y está explorando medios poco convencionales para mantener bajos los costes de financiación.

A medida que Europa y otros países con economías avanzadas emiten más deuda soberana, las primas de plazo globales están llamadas a aumentar. El aumento de la competencia por el ahorro global podría ejercer una presión al alza sobre los rendimientos a largo plazo de los bonos del Tesoro.

En ese sentido, el episodio de Groenlandia puede resultar emblemático.
Una postura estratégica diseñada para reducir las cargas estadounidenses puede, a través de los canales financieros, acabar aumentándolas. YEuropa, si está a la altura del desafío, puede acabar con un mercado de bonos más profundo y unos mercados de capitales más integrados.
Autores: 
  • Mark Bathgate es director ejecutivo de Tweeddale Advisors en Londres.
  • Fabio Natalucci es director ejecutivo del Andersen Institute for Finance & Economics en Washington, D.C.

Muy buen fin de semana.
#51

Banca Progetto: Pallini (Fitd) senza intervento costo fallimento 6,5 mld.

Además de los riesgos sobre las garantías del Estado por valor de 6000 millones (Il Sole 24 Ore Radiocor) - Roma, 19 de febrero - Una posible quiebra de Banca Progetto habría costado al Fondo Interbancario de Protección de Depósitos «6500 millones de euros para el pago de los depósitos protegidos, en su mayor parte de no residentes, y habría puesto en riesgo los 6000 millones de euros de garantías estatales concedidas sobre los préstamos». Así lo afirmó Alfredo Pallini, director general del Fitd, el Fondo Interbancario que contribuyó al rescate, durante una conferencia organizada por la Universidad de Roma La Sapienza dedicada al nuevo Fondo de Garantía de las pólizas de vida, que retomará muchas de las «características» del Fitd bancario.

Pallini recuerda que el Fondo, creado en 1987, ha protegido con sus diversas intervenciones, en gran parte preventivas, depósitos por valor de 29 000 millones, pidiendo «solo» 3000 millones a los bancos consorciados para resolver los problemas de sus competidores. La actualidad es la operación de rescate de Banca Progetto, «que presumiblemente concluirá en marzo», un caso que Pallini describe así: «una crisis única en el contexto internacional por su complejidad, un banco propiedad de un fondo de capital riesgo que ha mostrado un riesgo moral en el activo y el pasivo» y cuyo rescate le cuesta al Fondo «750 millones de recapitalización, además de garantías estimadas en otros 500 millones». La experiencia del FITD que se debe transferir al Fondo de Pólizas de Vida, observa Pallini, es que «desgraciadamente, las crisis existen y hay que resolverlas rápidamente, evitando los efectos de contagio». La experiencia del FITD también enseña que «salvar a un competidor penalizando los propios balances no hace felices a todos». El consejo para los futuros colegas del Fondo de Pólizas de Vida es que establezcan «una estructura adecuada en términos de gobernanza, competencias y sistema de controles, también para gestionar las cuestiones de conflicto de intereses».
#52

Fondo de garantía y riesgo moral: lo que enseña el caso Banca Progetto.

Fondo de garantía y riesgo moral: lo que enseña el caso Banca Progetto

Cuando se utiliza el apalancamiento público sin medida, la cuenta no se queda en los balances de los bancos: se descarga sobre el sistema y, al final, lo pagan las pymes, entre un crédito más selectivo, costes más elevados y un menor acceso a la liquidez.

Este es el resultado de una gestión discutible y de un modelo de negocio que, cuando se basa casi exclusivamente en el apalancamiento público, puede transformar una herramienta creada para apoyar a las empresas en un factor de desequilibrio.

El caso de Banca Progetto —hoy objeto de operaciones extraordinarias y de mercado tras su quiebra estructural— vuelve a poner sobre la mesa una cuestión que durante años se ha subestimado: ¿qué ocurre cuando el Fondo de Garantía para las Pymes se convierte en la piedra angular de la concesión de créditos? Expliquémoslo de forma sencilla.

El Fondo de Garantía gestionado por Medio Credito Centrale (Mcc) es una garantía pública. No es una subvención a fondo perdido ni un préstamo del Estado. Es el Estado el que se compromete a cubrir una parte del riesgo del banco. Si la empresa no paga, el Fondo reembolsa una parte del préstamo. Este mecanismo ha permitido, sobre todo durante la pandemia, inyectar liquidez en el sistema productivo cuando nadie habría financiado a nadie.

Hasta aquí, la herramienta ha sido decisiva. El problema surge cuando la garantía pública deja de ser un apoyo y se convierte en el motor principal del crecimiento de un intermediario. Si un banco puede transferir una parte importante del riesgo al Estado, la frontera entre el apoyo a la economía y el riesgo moral se vuelve difusa. El incentivo para una selección rigurosa del crédito puede debilitarse.

No hacen falta acusaciones enfáticas. Basta con un principio económico elemental: si no asumes íntegramente el riesgo de tus decisiones, es posible que seas menos prudente a la hora de tomarlas.

Cuando el ciclo económico cambia —subida de los tipos de interés, compresión de los márgenes, debilidad de la demanda—, afloran las fragilidades. Y es ahí donde cobra protagonismo el tema del crecimiento insostenible de los NPL (Non Performing Loans), es decir, los créditos deteriorados o que las empresas ya no reembolsan regularmente. Si una parte significativa de esos créditos estaba respaldada por garantías públicas, el riesgo no se limita al intermediario. Se transfiere.

En este contexto debe interpretarse la reciente introducción de la denominada «prima adicional». ¿En qué consiste concretamente?

Es una contribución extra que los bancos deben pagar al Fondo cuando utilizan de forma intensiva la garantía pública. No se trata formalmente de una comisión sobre el préstamo individual del empresario, sino de un coste calculado sobre el volumen total de garantías solicitadas por el intermediario. Cuanto más recurre un banco al Fondo, más paga. El objetivo declarado es doble: reforzar la sostenibilidad financiera del Fondo y desincentivar un uso excesivamente expansivo de la garantía. Traducido en términos económicos: se introduce un precio por el uso masivo del apalancamiento público.

Es un cambio de paradigma. Antes, la garantía era, de hecho, un instrumento casi neutro en términos de coste sistémico. Hoy en día se convierte en una variable que influye en las decisiones de cartera de los bancos. Si utilizar el Fondo cuesta más, la selección del crédito se vuelve más estricta. Para las pymes, esto significa una cosa muy simple: menos automatismos. El crédito garantizado ya no es un paso casi mecánico. Se vincula más a la calidad del balance, a la veracidad del plan de negocio, a la transparencia de los flujos y a la solidez del proyecto.

El Fondo de Garantía sigue siendo una herramienta fundamental. Pero no puede ser un acelerador del crecimiento desordenado ni un atajo permanente para eludir la evaluación del riesgo. La lección es clara: cuando el crédito crece demasiado rápido gracias a la cobertura pública, la calidad de las decisiones se vuelve decisiva. Si la calidad no se mantiene, el problema no es solo del banco. Se convierte en un problema del sistema. Y el sistema, tarde o temprano, presenta la factura.

#53

Los bancos challenger crecen: OPA, fusiones y el nuevo riesgo.


Los bancos challenger crecen: OPA, fusiones y el nuevo riesgo
Crisis de modelo, supervisiones más estrictas y BCE severo: los bancos digitales se inclinan por la agregación para seguir en el juego.

Una metamorfosis inevitable

Hubo un tiempo en el que surgieron los bancos challenger: nacidos a la sombra de los tipos cero, con modelos ágiles, totalmente digitales, activos ligeros y grandes ambiciones. Luego, todo cambió. El BCE subió los tipos de interés, el Banco de Italia puso el foco en la sostenibilidad de los modelos de negocio y las startups bancarias se encontraron de repente fuera del paraíso. Ahora se están reorganizando bajo el signo de la consolidación.

La agregación ya no es una opción, sino una vía de salvación. Tras los casos de Smart Bank y Banca Progetto, tras la desaceleración de Illimity y la reestructuración de Banca Sistema, el sector de los «retadores» se enfrenta a un cambio trascendental. De mini-bancos ambiciosos a peones de un riesgo del sistema.

Las raíces del boom

Entre 2015 y 2020, Italia fue un terreno fértil para los bancos nativos digitales. Lo que los motivó no fue solo el impulso tecnológico, sino un contexto de mercado fuertemente condicionado por la política monetaria expansiva y la necesidad de desintermediación bancaria. Márgenes reducidos, sucursales costosas, personal al que pagar: ahí es donde se coló el nuevo modelo.

«Las empresas emergentes son fruto de la crisis de los márgenes. Han propuesto un modelo más ágil, en el que la tecnología reduce la carga operativa y permite llegar a los clientes de forma más directa, con costes marginales reducidos», explicó Dario Spoto, socio de Kpmg Corporate Finance.

En pocos años llegaron a la bolsa, recaudaron capital, lanzaron titulizaciones y crearon plataformas híbridas entre fintech y banca tradicional. Según el Digital Banking Maturity Report 2024, los bancos digitales italianos crecieron entre 2019 y 2023 a un ritmo del 50 % anual, diez veces la media del sector.

Del sueño a la fricción: llega la restricción

Luego llegó la factura. En 2022-2023, con una inflación de dos dígitos, el BCE invirtió el rumbo: +450 puntos básicos en 18 meses. Y con los tipos altos se acabó el combustible gratuito para las startups bancarias. La captación se convirtió de repente en un coste.

Algunas entidades, como Smart Bank, comenzaron a ofrecer rendimientos de hasta el 8 % sobre los depósitos para recaudar liquidez. Pero sin inversiones rentables, la espiral se aceleró. En diciembre de 2023, el banco fue puesto bajo administración extraordinaria. Era solo el comienzo.

La Autoridad de Supervisión ha intensificado los controles: solidez patrimonial, transparencia y sostenibilidad son ahora las palabras clave. También se han visto afectadas entidades como Banca Sistema e Illimity.

El caso Illimity: paso del testigo

Illimity, fundada por Corrado Passera, ha sido durante años el símbolo de la nueva banca italiana. Sin embargo, en 2024 algo se rompió: salida de los NPL, reestructuraciones y una rectificación de 53,5 millones de euros por una titulización en litigio.

Banca Ifis ha aprovechado la oportunidad: OPA lanzada en junio de 2025, adhesiones del 84,09 %, relanzamiento con prima para alcanzar el 90 %. Passera se ha adherido, cediendo casi el 4 % del capital.

«Construiremos un polo innovador, uniendo nuestra fuerza en créditos deteriorados con la plataforma tecnológica y comercial de Illimity», declaró Frederik Geertman.

CF+ y Banca Sistema: la otra fusión que cambia las cartas

CF+, controlada por el fondo Elliott, ha anunciado una OPA sobre Banca Sistema. El precio de 1,80 euros por acción provocó una caída del 11,4 % en el valor de las acciones.

Gianluca Garbi, fundador y principal accionista, aceptó inmediatamente. CF+ apunta a la fusión por incorporación y a construir un grupo «ágil, especializado y capaz de sinergias».

El nudo Banca Progetto

Uno de los casos más complejos sigue siendo Banca Progetto, puesta bajo administración judicial a principios de 2025 tras una investigación sobre préstamos garantizados por el Estado a sujetos sospechosos. Apostaba todo por el crédito a las pymes, pero ahora debe elegir: una recapitalización importante o un banco malo con cesión de los mejores créditos.

El riesgo se acelera: Cherry, Bff, AideXa

Cherry Bank continúa por la vía de las fusiones y adquisiciones. Tras dos adquisiciones, el director general Giovanni Bossi ha declarado: «El mercado ofrece oportunidades y no vamos a echarnos atrás».

Bff Bank ha acabado en el punto de mira tras una intervención del Banco de Italia, mientras que AideXa, centrada en el crédito instantáneo, prepara una posible asociación con una fintech internacional.

De startup a sistema: el futuro de los bancos digitales

«El verdadero salto será el paso de una oferta masiva a una centrada en los clientes acaudalados», explica Luigi Mastrangelo (Deloitte). El futuro ya no está en las cuentas minoristas de bajo margen, sino en una oferta en la que la innovación y el servicio valen más que los precios.

Las fusiones permitirán racionalizar las plataformas, invertir en IA y reducir los costes. Menos competidores, pero más fuertes.
El impulso regulatorio

El Banco de Italia ha sido claro: el sistema debe mejorar los coeficientes de solvencia y reducir la dependencia de una financiación inestable. El BCE impone umbrales mínimos de capital y nuevas definiciones de impago. El marco se estrecha.

¿El fin de los challenger banks? No, una nueva etapa.

No es el fin de los bancos digitales. Es el fin de la ilusión de que basta con una buena aplicación para competir. La consolidación puede transformar una intuición en un proyecto sólido y sostenible.
 El nuevo riesgo no elimina a los challengers. Los relanza.

Les dejo esta aclaración, por si les interesa.

[][][] DIFERENCIAS ENTRE LOS NEOBANKS Y LOS CHALLENGER BANKS 

#54

Banca Sistema: Banca Sistema, la Fundación Cr Cuneo se adhiere a la oferta pública de adquisición de CF+.

Banca Sistema, la Fundación Cr Cuneo se adhiere a la oferta pública de adquisición de CF+: la entidad piamontesa entrega el 5 %.
Las fundaciones Sicilia y Cr Alessandria siguen indecisas, con un 7,4 % cada una. CF+ aspira a obtener una mayoría rotunda para aprobar la fusión inversa con Banca Sistema y permanecer en bolsa [ ** Banca CF+ quiere cotizar en bolsa a través de Banca Sistema].

  •  La Fundación Cr Cuneo se ha adherido a la OPAS de CF+ sobre Banca Sistema, aportando el 5 % del banco
  • La oferta de CF+ se ha relanzado a 1,89 euros por acción, incluyendo efectivo y acciones de Kruso Kapital
  • CF+ apunta a alcanzar el 66 % para la fusión inversa, mientras que las acciones de Banca Sistema caen en bolsa

    La Fundación Cassa di Risparmio di Cuneo se suma a la oferta pública de adquisición lanzada por CF+ sobre Banca Sistema. La entidad piamontesa ha aportado el 5 % del challenger bank especializado en factoring, convencida por la reactivación anunciada el 19 de febrero por la entidad controlada por el fondo Elliott, que ha puesto sobre la mesa 1,89 euros por acción (+5 %), más de los 1,8 euros prometidos inicialmente, con una prima del 14,4 %. 
El incremento es en parte en efectivo (0,05 euros más que los 1,382 euros iniciales) y en parte en acciones (0,04 euros más que los 0,418 euros iniciales) de Kruso Kapital, la filial (70,59 %) del crédito sobre prendas de Banca Sistema. La oferta expirará el viernes 27 de febrero (salvo prórrogas) y tiene un valor total de 152 millones.

Los demás socios

El 5 % de la Fundación Cr Cuneo se suma al 24 % ya entregado por el director ejecutivo Gianluca Garbi, primer accionista de la entidad sujeta a la oferta pública de adquisición. Con las demás adhesiones, CF+ ha superado el 30 %, pero aún está lejos del 66 % necesario para controlar la junta extraordinaria (en función de la asistencia efectiva a la reunión, podría bastar incluso menos) y aprobar la fusión inversa con Banca Sistema, permaneciendo en bolsa.

El antiguo Credito Fondiario, dirigido por el consejero delegado Iacopo De Francisco, espera convencer a las fundaciones Sicilia y Cr Alessandria, que poseen un 7,4 % cada una. Pero también será necesaria la adhesión de los inversores institucionales presentes en el capital del banco challenger, entre los que destaca el 5 % del fondo Trium Capital.

Caída de la cotización en bolsa

En cualquier caso, el mercado parece considerar que el precio es adecuado (tal y como opina también el consejo de administración de la entidad), ya que la acción de Banca Sistema, a las 16:30 horas del 23 de febrero, cotiza a 1,66 euros (-1 %). CF+ también podría verse favorecida por la incertidumbre creada en torno al challenger bank,  que a partir de finales de 2024, tras una inspección de la Autoridad de Supervisión, [**Banca Sistema] ya no podrá repartir dividendos. Esta razón podría empujar a varios socios a adherirse a la OPAS.

#55

Consulta vinculante de la Dirección General de Tributos V0212-22.

Nº de consulta  | V0212-22
Órgano  | SG de Tributos
Fecha salida  | 08/02/2022
Normativa  | RGAT. RD 1065/2007: art 42 ter.

Descripción de hechos  | El consultante, persona física residente en España, manifiesta que desea invertir en acciones utilizando para ello los servicios prestados por unas concretas empresas de servicios de inversión y entidades de crédito que relaciona en el escrito de consulta, y acerca de las cuales manifiesta que se encuentran domiciliadas en España, manifestando que más de una de estas empresas utiliza un bróker con domicilio en Dinamarca.

Cuestión planteada  | Obligación de presentar la declaración informativa sobre bienes y derechos en el extranjero (modelo 720).

Contestación completa  |  El artículo 42 ter del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos, aprobado por el Real Decreto 1065/2007, de 27 de julio (BOE de 5 de septiembre), en adelante, RGAT, dispone en su apartado 1 lo siguiente: 

“1. Las personas físicas y jurídicas residentes en territorio español, los establecimientos permanentes en dicho territorio de personas o entidades no residentes y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, deberán suministrar a la Administración tributaria, mediante la presentación de una declaración anual, información respecto de los siguientes bienes y derechos situados en el extranjero de los que resulten titulares o respecto de los que tengan la consideración de titular real conforme a lo previsto en el apartado 2 del artículo 4 de la Ley 10/2010, de 28 de abril de 2010, de prevención del blanqueo de capitales y de la financiación del terrorismo, a 31 de diciembre de cada año:  

i) Los valores o derechos representativos de la participación en cualquier tipo de entidad jurídica.  
ii) Los valores representativos de la cesión a terceros de capitales propios. 
iii) Los valores aportados para su gestión o administración a cualquier instrumento jurídico, incluyendo fideicomisos y «trusts» o masas patrimoniales que, no obstante carecer de personalidad jurídica, puedan actuar en el tráfico económico.  

La declaración informativa contendrá los siguientes datos: 

a) Razón social o denominación completa de la entidad jurídica, del tercero cesionario o identificación del instrumento o relación jurídica, según corresponda, así como su domicilio. 
b) Saldo a 31 de diciembre de cada año, de los valores y derechos representativos de la participación en el capital o en los fondos propios de entidades jurídicas.  La información comprenderá el número y clase de acciones y participaciones de las que se sea titular, así como su valor.  
c) Saldo a 31 de diciembre de los valores representativos de la cesión a terceros de capitales propios.  La información comprenderá el número y clase de valores de los que se sea titular, así como su valor.  
d) Saldo a 31 de diciembre de los valores aportados al instrumento jurídico correspondiente.  La información comprenderá el número y clase de valores aportados, así como su valor.  

La obligación de información regulada en este apartado también se extiende a cualquier obligado tributario que hubiese sido titular o titular real de los valores y derechos a los que se refieren los párrafos b), c) y d) anteriores en cualquier momento del año al que se refiera la declaración y que hubiese perdido dicha condición a 31 de diciembre de ese año. En estos supuestos, la información a suministrar será la correspondiente a la fecha en la que dicha extinción se produjo.”.  

Por su parte, el artículo 39 del RGAT, relativo a la obligación de informar acerca de valores, seguros y rentas, en su apartado 1, establece:  

“1. Las entidades que sean depositarias de valores mobiliarios deberán suministrar a la Administración tributaria, mediante la presentación de una declaración anual, la siguiente información respecto de los valores en ellas depositados:  

a) Nombre y apellidos o razón social o denominación completa y número de identificación fiscal de las personas o entidades titulares, a 31 de diciembre de cada año, de acciones y participaciones en el capital o en los fondos propios de entidades jurídicas, negociadas en mercados organizados. Asimismo, se informará sobre el número y clase de acciones y participaciones de las que sean titulares, de su valor nominal, así como de su valor conforme a lo dispuesto en el artículo 15 de la Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio. 
b) Nombre y apellidos o razón social o denominación completa y número de identificación fiscal de las personas o entidades titulares, a 31 de diciembre de cada año, de los valores representativos de la cesión a terceros de capitales propios negociados en mercados organizados.

Asimismo, se informará sobre el número y clase de valores de los que sean titulares, así como de su valor, conforme a lo dispuesto en el artículo 15 de la Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio.”

En relación con la obligación prevista en el apartado 1 del artículo 39 del RGAT, la Dirección General de Tributos, en su contestación a la consulta vinculante V1009-13, de 27 de marzo, en la que se planteaba si quedan excluidas de la obligación de declarar por el modelo 720 las acciones o demás valores adquiridos y poseídos a través de sucursales en España de entidades financieras, y cuya titularidad y depósito se canaliza y se mantiene a través de expedientes de valores abiertos en tales sucursales, vino a concluir que: 

“(…) en el caso de contribuyentes del Impuesto sobre la Renta de las Personas Físicas, sujetos pasivos del Impuesto sobre Sociedades, contribuyentes del impuesto sobre la Renta de no Residentes con establecimiento permanente en territorio español y entidades a que se refiere el artículo 35.4 de la Ley 58/2003, que sean titulares de acciones y participaciones en el capital o en los fondos propios de entidades jurídicas, negociadas en mercados organizados, o de valores representativos de la cesión a terceros de capitales propios negociados en mercados organizados, y las mantenga depositadas en establecimientos de entidades depositarias situados en España, no existe obligación de informar sobre las mismas en virtud del artículo 42 ter.1 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos, aprobado por Real Decreto1065/2007, de 27 de julio, puesto que son objeto de información por la entidad depositaria en virtud de lo previsto en el artículo 39.1.a) y b) del mismo Reglamento”. 
 
Dicho criterio, corroborado asimismo en la contestación a las consultas V1863-13 de 5 de junio y V2748-16 de 16 de junio, viene a considerar que respecto de los valores negociados en mercados organizados que ya son objeto de declaración por parte de la entidad depositaria, y como tal, obligada a presentar la declaración informativa anual modelo 189 en virtud del artículo 39.1 del RGAT, no existe para su titular obligación de incluirlos en el modelo 720.  

En el presente caso, de las manifestaciones del consultante no se desprende una información clara y precisa sobre la entidad o entidades en las que se abrirían las cuentas de valores en las cuales vayan a quedar registradas a nombre del consultante las acciones que este adquiera utilizando los servicios de las empresas de servicios de inversión y de las entidades de crédito que se relacionan en el escrito de consulta.  

De acuerdo con las afirmaciones realizadas en el escrito de la consulta, contrastada con la información que obra en la página web de la Comisión Nacional del Mercado de valores, las entidades mencionadas a través de las cuales el consultante adquiriría las acciones, son sociedades y agencias de valores y una entidad de crédito, todas ellas autorizadas y constituidas en España, así como una sucursal en territorio español de una entidad de crédito extranjera.  

Ahora bien, el hecho de que las entidades a través de las cuales el consultante realizaría las adquisiciones de las acciones sean empresas de servicios de inversión y entidades de crédito residentes o radicadas en territorio español no presupone que las cuentas de valores en las que se registren dichas acciones a nombre del consultante se encuentren abiertas necesariamente en dichas empresas de servicios de inversión o entidades de crédito o en otras también radicadas en territorio español.  

En consecuencia, será necesario atender a lo que se establezca en los contratos que se concluyan con cada una de dichas entidades en relación con los servicios de custodia y administración de los valores, para poder determinar si el depósito a nombre del consultante de las acciones que adquiera a través de cada entidad de las enumeradas en la consulta se encuentra en una entidad depositaria española o bien se encuentra en una entidad depositaria radicada fuera de España, caso este último, en el que tales acciones estarían incluidas en la obligación informativa establecida en el artículo 42 ter.1 del RGAT. 

En el escrito también se indica que alguna de las entidades relacionadas en él, utilizan un bróker que tiene su domicilio en Dinamarca. No queda tampoco aclarado en el escrito de consulta el papel que desempeña este bróker danés. En particular si es o no sub-custodio de los valores que se adquieren a través de tales entidades. En ausencia de mayor información, solo cabe considerar lo siguiente: 

Si la utilización del bróker danés implicara que las acciones que adquiera el consultante a través de la empresa de servicios de inversión o entidad de crédito españolas o establecida en España, figuraran registradas a nombre del consultante en el bróker danés, estaríamos ante una cuenta de depósito de valores del consultante abierta en el extranjero, lo que determinaría para el consultante la obligación de presentar la declaración informativa de bienes y derechos situados en el extranjero, modelo 720, por las acciones depositaras en la referida cuenta, salvo que concurriera la excepción a la obligación de declarar a que se refiere la letra c) del apartado 4 del mencionado artículo 42 ter, es decir, cuando conjuntamente con otros valores y bienes de los señalados en los apartados 1, 2 y 3 del mismo artículo que el consultante pudiera tener situados en el extranjero, no superen el importe de 50.000 euros.  

Si, por el contrario, la utilización del bróker danés por las empresas de servicios de inversión y entidades de crédito españolas o radicadas en España enumeradas en la consulta, implicara que fueran dichas empresas de servicios de inversión o entidades de crédito quienes mantuvieran sub-depositadas las acciones a su propio nombre por cuenta de terceros (cuenta global u ómnibus) en el bróker danés, cabrá considerar que la empresa de servicios de inversión o entidad de crédito española, y no el bróker danés, es quien lleva el registro que acredita la titularidad del consultante sobre las acciones, por lo que estas últimas serían las entidades depositarias del consultante, las cuales, al estar establecidas en territorio español, estarán obligada a presentar la declaración informativa anual modelo 189 en virtud del artículo 39.1 del RGAT respecto de los valores a los que se refiere el citado artículo registrados en la correspondiente cuenta de depósito del consultante. En consecuencia, respecto de los valores negociados en mercados organizados (en este caso, acciones) que ya son objeto de declaración por parte de las empresas de servicios de inversión y entidades de crédito españolas o establecidas en España, no existe para su titular obligación de incluirlos en el modelo 720.  

Lo que comunico a Vd. con efectos vinculantes, conforme a lo dispuesto en el apartado 1 del artículo 89 de la Ley 58/2003, de 17 de diciembre, General Tributaria. 
#56

FITD: 2025, un año «especialmente intenso», la gestión de Banca Progetto, un «caso único».


FITD: 2025, un año «especialmente intenso», la gestión de Banca Progetto, un «caso único»

A finales de 2025, 123 bancos se habrán adherido al Fondo Interbancario de Protección de Depósitos (FITD), con depósitos protegidos por más de 740 000 millones de euros pertenecientes a 50 millones de depositantes, la mayoría de los cuales tienen depósitos protegidos de hasta 20 000 euros. El riesgo de los bancos consorciados sigue mejorando, como lo confirma la constante disminución del índice de riesgo, que en los últimos nueve años se ha reducido en un 39 %. Así se ha comunicado al término de la asamblea de hoy, en la que se ha destacado que 2025 ha sido para el FITD «un año especialmente intenso en múltiples frentes».

El FITD sigue ocupándose de la gestión de dos casos de dificultades de bancos consorciados, uno de los cuales, el relativo a Banca Progetto, «es especialmente complejo y crítico y, por sus características, la multiplicidad de autoridades y actores implicados y el nivel de experiencia requerido, se configura como un caso único en el panorama internacional».

Desde su constitución en 1987, el FITD ha utilizado para sus intervenciones recursos aportados por los consorciados por un importe aproximado de 4500 millones de euros, incluida una operación en curso, garantizando depósitos por más de 35 000 millones de euros. A día de hoy, la dotación financiera del FITD supera los 6000 millones de euros y se mantiene constantemente por encima del nivel mínimo previsto por la normativa. Además de la dotación financiera, el FITD dispone de una financiación de liquidez de respaldo por valor de 3000 millones de euros, concedida por un grupo de bancos consorciados y renovada en agosto de 2025.

El plan de actividades del FITD para 2026 se presenta «igualmente desafiante y repleto de compromisos», según se lee en una nota. El Fondo se comprometerá a supervisar continuamente a las empresas asociadas y, en particular, se prevé la revisión del modelo de cálculo de las contribuciones basadas en el riesgo, la supervisión del mantenimiento a lo largo del tiempo del nivel mínimo objetivo de la dotación financiera y la aplicación del plan estratégico plurianual, que impregna las actividades del Fondo y se integra también con las iniciativas en materia de comunicación, sensibilización pública y educación financiera.

La asamblea del FITD, en sesión ordinaria, confirmó al presidente Mario Stella Richter y a la consejera independiente prof. Nicoletta Ciocca y renovó el Consejo, el Comité de Gestión y el Colegio de Síndicos para el trienio 2026-2028.
Omito la lista de nombres y cargos, la cual puede verse al final de artículo original.
#57

Bff Bank: se están llevando a cabo investigaciones penales contra el exdirector general.


Bff Bank: se están llevando a cabo investigaciones penales contra el exdirector general.

El caso del BFF Bank, que recientemente ha realizado ajustes contables por valor de 117 millones (véase Be Bankers del 11 de febrero), también tiene implicaciones penales. La Fiscalía de Milán ha inscrito en el registro de investigados al exdirector general del banco, así como al responsable de los documentos contables, por estafa agravada en perjuicio de entidades públicas, falsedad en los balances y manipulación del mercado. Al mismo tiempo, el banco se enfrenta ahora a una acusación de delito administrativo según el artículo 231.

Así lo afirmó Marcello Viola, fiscal de la República ante el Tribunal de Milán, en la audiencia ante la Comisión Bancaria del Senado, durante la cual se hizo balance de las diferentes investigaciones en las que, en estos momentos, están trabajando los magistrados milaneses.

La investigación de la Fiscalía, según informó el magistrado, se inició tras la denuncia de «graves irregularidades contables, administrativas y de gestión». BFF Bank, especializada en el factoring de crédito pro soluto frente a la administración pública, había enviado en varias ocasiones a las administraciones públicas requerimientos de pago por créditos ya pagados o, en cualquier caso, incobrables, incluidos los intereses de demora.

El importe de estas partidas era tan relevante que falseaba la imagen de la banca que se desprendía de los documentos contables. En resumen, se detectaron «graves anomalías en las valoraciones contables», a las que se sumaron los resultados de una investigación del Banco de Italia, que concluyó con un juicio global «desfavorable», poniendo de relieve un «panorama de gestión poco tranquilizador». Esto llevó a los magistrados a intervenir.

La magistratura milanesa —añadió Viola— espera ahora los resultados de las actividades adicionales de la Consob y del Banco de Italia, con los que la Fiscalía tiene protocolos de colaboración. Los magistrados acaban de recibir una «comunicación de la Consob sobre la adquisición de documentación que contiene los resultados preliminares de una auditoría iniciada por el departamento de control interno del banco y dos denuncias de irregularidades procedentes del colegio de síndicos y transmitidas a la Consob de conformidad con el artículo 149 del Tuf».

La competencia de la Consob se deriva del hecho de que BFF Bank es una sociedad cotizada, circunstancia relevante a efectos de la manipulación del mercado. La propia Consob ha informado a la Fiscalía de que el Banco de Italia ha iniciado contra BFF Bank «nuevas inspecciones con un amplio espectro de investigación».
#58

Banca CF+ conquista Banca Sistema, alcanzando el 70,7 % en la OPAS.


La primera fase de la oferta pública de adquisición y canje (OPAS) voluntaria total lanzada por Banca CF+ S.p.A. sobre las acciones ordinarias de Banca Sistema S.p.A. ha concluido con un claro éxito, registrando adhesiones provisionales equivalentes al 70,732 % del capital social del emisor.

Los datos comunicados por el intermediario encargado, UniCredit Bank GmbH, indican que se han entregado 56 883 308 acciones, lo que corresponde aproximadamente al 69,047 % de los derechos de voto correspondientes. Gracias a esta afluencia masiva, Banca CF+ ha podido confirmar el cumplimiento de la «Condición Umbral», un paso crucial para la eficacia de toda la operación.

Sin duda, lo que impulsó las adhesiones fue el ajuste al alza de la prima anunciada el pasado 18 de febrero, que fijó el importe máximo en 1,89 euros por cada acción presentada a la adhesión. La oferta se articula en un tramo inicial en efectivo de 1,432 euros, cuya liquidación está fijada para el 6 de marzo de 2026, y en un componente diferido de hasta 0,458 euros que se pagará en un plazo de seis meses en forma de acciones KK.

A la espera de la formalización de los resultados definitivos, prevista antes de la apertura de los mercados el 5 de marzo, el oferente ya ha anunciado que la partida no termina aquí: de conformidad con la normativa vigente, se reabrirán los plazos durante cinco días más de bolsa abierta.

Los accionistas que aún no se hayan adherido tendrán, por lo tanto, un plazo adicional del 9 al 13 de marzo de 2026 para vender sus títulos,
con la garantía de cobrar el componente en efectivo el próximo 20 de marzo, lo que marcará el final de esta importante consolidación en el panorama bancario italiano.
#59

Tipos de interés Spark: La zona euro impulsa el euro global, pero no de la noche a la mañana.


Tipos de interés Spark: La zona euro impulsa el euro global, pero no de la noche a la mañana

La zona euro está realizando un esfuerzo consciente por impulsar el papel global del euro, lo que podría aumentar la demanda de bonos de la zona euro. Al mismo tiempo, somos conscientes de los obstáculos y, dado que el dólar sigue dominando el comercio mundial, los bancos centrales extranjeros seguirán dependiendo principalmente de los activos estadounidenses. Además, no todo el mundo está convencido de las ventajas de un euro más fuerte.

Una razón clave por la que los bancos centrales extranjeros mantienen bonos del Tesoro estadounidense en lugar de EGB está relacionada con la actividad comercial, algo que no cambiará de la noche a la mañana. Las reservas de divisas reflejan en gran medida la composición del comercio de un país, y el dólar sigue siendo simplemente la moneda más utilizada en el comercio. Las medidas proteccionistas del presidente estadounidense Donald Trump podrían reducir el papel del dólar en el comercio, pero esto no es algo que vaya a suceder de la noche a la mañana, sino más bien como una tendencia lenta.

También se podría adoptar una postura más positiva y argumentar que los esfuerzos conscientes de la zona euro por impulsar el papel del euro ya pueden traducirse en una mayor demanda de EGB a corto plazo. Observamos que los diferenciales de los EGB están alcanzando nuevos mínimos, lo que sugiere una demanda saludable en general. En un análisis en profundidad anterior, identificamos que los compradores extranjeros desempeñan un papel importante en la absorción de la cantidad récord de oferta pública que llegará a los mercados en 2026.

Muchos otros mercados de bonos importantes se enfrentan a sus propios retos (pensemos en Estados Unidos y Japón), por lo que la zona euro resulta cada vez más atractiva como refugio seguro en términos relativos. Dicho esto, la zona euro deberá determinar primero si el papel de moneda de reserva mundial contaría con el pleno apoyo interno. El lunes, por ejemplo, el Gobierno francés pidió que se evaluaran las consecuencias negativas de un euro más fuerte.
#60

La inflación en Alemania cae sorprendentemente por debajo del dos por ciento.

  • Traducido con el traductor de Mozilla Firefox ubicado junto a la barra de direcciones.

La inflación en Alemania cae sorprendentemente por debajo del dos por ciento

La tasa de inflación está disminuyendo en febrero. La energía en particular es más barata hoy que hace un año. Sin embargo, un impulsor de precios permanece.

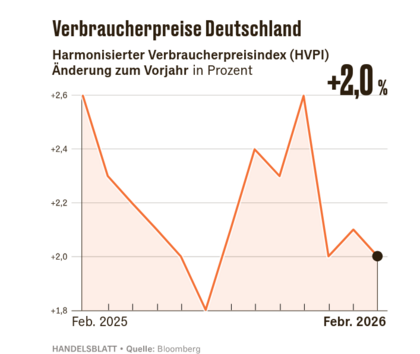
Berlín. La tasa de inflación en Alemania cayó por debajo del dos por ciento en febrero, ligeramente por debajo del objetivo de estabilidad del Banco Central Europeo (BCE). Los precios de los bienes y servicios fueron un 1,9 por ciento más altos en febrero que un año antes, según una estimación de la Oficina Federal de Estadística. Se esperaba que la tasa de inflación sin los componentes volátiles de los alimentos y la energía, a menudo conocida como inflación subyacente, fuera del 2,5 por ciento en febrero de 2026.

Mientras tanto, el índice armonizado de precios al consumidor (IPCA) cayó al dos por ciento. En comparación con el mes anterior, el aumento es del 0,4 por ciento. Según la Oficina Federal de Estadística, el IPCA es “la medida central de cuantificar la estabilidad de precios en el marco de la política monetaria europea”. Se diferencia ligeramente del índice alemán de precios al consumidor y sirve a la comparabilidad a escala de la UE.

“En Alemania, la inflación se mantiene en el verde”, dijo Ulrich Kater, economista jefe de Dekabank. “En los últimos meses, el aumento de los precios se ha visto frenado por los precios más bajos de la energía y un fuerte tipo de cambio del euro al dólar estadounidense”. Sin embargo, estas influencias se eliminarían en el futuro, por lo que, según la opinión de Kater, es poco probable que haya una mayor disminución de la inflación.

La mayoría de los otros economistas tampoco esperan un alivio adicional significativo para los consumidores. La mayoría de los economistas esperan una tasa de inflación de alrededor del dos por ciento para Alemania para el año en curso. “Si se excluyen los precios de la energía y los alimentos, es probable que la llamada inflación subyacente se mantenga en torno al 2,5 por ciento”, predice Michael Heise, economista jefe de HQ Trust.

El Banco Central Europeo (BCE) también tiene como objetivo un valor del dos por ciento para la unión monetaria en su conjunto. El euro fuerte podría abaratar muchas importaciones. Especialmente los productos básicos como el petróleo se facturan en los mercados mundiales predominantemente en dólares.

“La decidida respuesta de política monetaria del BCE jugó un papel crucial para devolver la inflación al nivel objetivo”, dijo Christine Lagarde, presidenta del Parlamento Europeo, a la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo el jueves. Reafirmó la expectativa de que la inflación se acercará a la meta del 2.0 por ciento a mediano plazo y el crecimiento de los salarios se ralentizará.

En enero, la tasa de inflación de Alemania seguía subiendo un 2,1 por ciento, después de caer a su nivel más bajo en más de un año con un 1,8 por ciento en diciembre. Los economistas encuestados por la agencia de noticias Reuters esperaban una caída en la tasa de inflación al 2,0 por ciento. De enero a febrero, los precios al consumidor subieron un 0,2 por ciento.

Los precios de la energía caen

Los consumidores se sintieron aliviados por la energía más barata en el mes que terminó.
Para esta área, los consumidores tuvieron que pagar un 1,9 por ciento menos en febrero que un año antes. “Las desgravaciones de la política sobre los precios de la electricidad han ayudado principalmente”, dijo el economista jefe del banco privado Hauck Aufhäuser Lampe, Alexander Krüger, con el fin de eliminar la tasa de gas y las menores cargas de la red. Los precios de los alimentos solo aumentaron un 1,1 por ciento. Con mucho, la mayor contribución a la inflación anual continúa proviniendo de los servicios, que han aumentado en Alemania en un 3,2 por ciento en comparación con febrero de 2025.
Guía Básica