
#1
Tesis de Inversión en Trupanion(TRUP): Mascotas que se convierten en familia
INDICE
- Contexto
- Líneas de Negocio
- El Factor Diferenciador
- Ventajas Competitivas
- Skin in the Game
- Riesgos
- Múltiplos Financieros y Valoración de Mercado.
- Valoración por Escenarios (Bear, Base y Bull).
- Conclusión y Reflexión Final.
Contexto
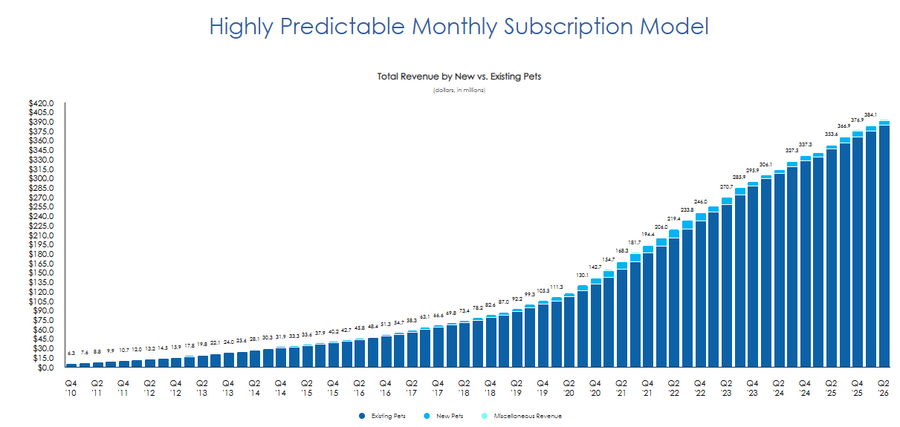
Trupanion (TRUP) es el líder destacado en seguros médicos para mascotas en Norteamérica, caracterizado por un modelo de negocio recurrente por suscripción de alta retención (~98.4%) y poder de fijación de precios demostrado frente a la inflación veterinaria. Hoy más que nunca, los animales de compañía se han convertido en un pilar esencial de nuestro bienestar diario y equilibrio emocional. Quienes tenemos mascota sabemos que hace tiempo dejaron de ser 'un animal más' para convertirse en miembros de pleno derecho de la familia. Al reflexionar sobre esta macrotendencia, resulta evidente el enorme potencial de inversión que existe en empresas dedicadas a blindar su salud.
Líneas de negocio
Trupanion no se gestiona como una aseguradora tradicional, sino como una plataforma de suscripción recurrente:
-
Segmento de Suscripción Directa (Core Business ~70% de ingresos):
- Pólizas vendidas directamente al cliente final (D2C) o recomendadas en hospitales veterinarios.
- Cobro de cuotas mensuales fijas que otorgan una visibilidad de ingresos predecible y recurrente.
-
Segmento "Other Business" (~30% de ingresos):
- Acuerdos B2B de suscripción y marca blanca con socios corporativos (ej. aseguradoras o programas de beneficios para empleados de Aflac y Pets Best).
El Factor Diferenciador: Software Propietario en Clínica (VetDirect Pay)
El motor tecnológico que sostiene el negocio es su software propietario patentado (VetDirect Pay), integrado en más de 11,000 hospitales veterinarios:
- Sin desembolso previo: A diferencia del seguro tradicional donde el cliente paga $3,000 de su bolsillo y espera semanas para el reembolso, el software de Trupanion aprueba y paga directamente a la clínica en menos de 15 segundos al momento de recibir el alta médica.
- Reducción de fricción: Simplifica el proceso para el dueño y garantiza el cobro inmediato para el veterinario, convirtiendo a las clínicas en su principal canal de recomendación prescrita.
Ventajas Competitivas (Foso Económico) vs. Aseguradoras Tradicionales
1. Proceso de Cobro
- Aseguradoras Tradicionales / Insurtechs: Funcionan mediante reembolso posterior; el cliente debe adelantar miles de dólares y esperar semanas para recuperar su dinero.
- Trupanion ($TRUP): Utiliza un sistema de pago directo e instantáneo a la clínica veterinaria a través de su software en segundos.
2. Costes de Cambio (Switching Costs)
- Aseguradoras Tradicionales / Insurtechs: Presentan bajas barreras de salida, lo que genera alta sensibilidad al precio y que los clientes salten de una compañía a otra buscando ofertas.
- Trupanion ($TRUP): Se basa en el foco en preexistencias. Si un cliente cambia de seguro, la mascota pierde la cobertura de diagnósticos previos. Esto genera una inercia brutal que fija la retención mensual en un 98.4% (~12.5 años de vida media del cliente).
3. Base de Datos y Estrategia de Precios
- Aseguradoras Tradicionales / Insurtechs: Utilizan algoritmos y estimaciones generalistas.
- Trupanion ($TRUP): Cuenta con más de 20 años de datos acumulados por raza y código postal, lo que le permite ajustar con precisión quirúrgica y trasladar la inflación veterinaria a las tarifas sin sufrir salidas masivas de clientes.
4. Canal de Captación de Clientes
- Aseguradoras Tradicionales / Insurtechs: Dependen masivamente de anuncios digitales (Google/Meta), lo que dispara su coste de adquisición (CAC).
- Trupanion ($TRUP): Emplea una red de visitas presenciales (Territory Partners) que entablan relación directa con las clínicas veterinarias, logrando que sea el propio veterinario quien recomiende el servicio en consulta con la máxima confianza.
Skin in the Game
- Patrimonio de los insiders: El equipo directivo y su fundador, Darryl Rawlings, poseen una participación relevante en acciones valorada en decenas de millones de dólares, alineando directamente su patrimonio con el de los accionistas minoritarios.
- Incentivos basados en rentabilidad: Su retribución no premia el crecimiento masivo de pólizas, sino la rentabilidad real por cohorte (TIR) y la eficiencia operativa.
- Señal clara de infravaloración: La aprobación de un programa de recompra de hasta $100 millones demuestra que la propia cúpula directiva considera que la cotización actual no refleja el valor real de la compañía.
Riesgos
Para mantener la objetividad analítica de la tesis, es imprescindible supervisar los siguientes factores de riesgo:
- Compensación basada en acciones (SBC) y Dilución: Trupanion otorga entre $30M–$40M anuales en acciones a su equipo directivo. Aunque han aprobado $100M en recompras de acciones, parte de este capital se destina únicamente a contener la dilución neta del accionista.
- Riesgo Regulatorio (Aprobación de Tarifas): Al aumentar los costes veterinarios, Trupanion debe solicitar incrementos de tarifa a los Departamentos de Seguros (DOI) de cada estado en EE.UU. Retrasos burocráticos en estas aprobaciones pueden comprimir temporalmente los márgenes operativos.
- Inflación Veterinaria Descontrolada: Incrementos drásticos e impredecibles en el coste de los insumos y salarios veterinarios.
Múltiplos Financieros Cotizados (a ~$24.57 USD)
- Capitalización de Mercado: ~$1,076 Millones USD
- Enterprise Value (EV): ~$784 Millones USD (respaldado por una sólida posición de caja neta de ~$291.5M).
- EV / EBITDA Ajustado: ~10.4x (frente a una media histórica de >18x).
- P / FCF (Free Cash Flow proyectado): ~15.8x
- PEG Ratio (sobre FCF): ~0.80x (según el criterio de Peter Lynch, un PEG < 1.0x señala que el activo cotiza con descuento frente a su capacidad de generación de caja).
Escenarios
- Escenario Bear (Pesimista - Valor Intrínseco: $16.20 USD): Crecimiento del 6% anual, margen FCF estancado en el 3.5% y dilución acumulada de acciones del +2.5% anual.
- Escenario Base (Conservador - Valor Intrínseco: $33.30 USD): Crecimiento del 10% anual, margen FCF del 5.0% y dilución neta contenida al +1.5% anual. Ofrece un Margen de Seguridad del ~26% sobre la cotización actual ($24.57 USD).
- Escenario Bull (Optimista - Valor Intrínseco: $55.80 USD): Crecimiento del 14% anual, expansión de margen FCF al 6.5% y ejecución completa del programa de recompras de $100M que reduzca el recuento neto de acciones.
Conclusión
Es innegable que la salud y el bienestar de un animal de compañía tienen hoy una importancia equivalente, o incluso superior, a la de cualquier otro miembro de la familia. Esta megatendencia hacia la protección y el cuidado de quienes forman parte de nuestro núcleo familiar hace que este tipo de compañías merezcan estar siempre bajo el radar.
Más aún en una época como la actual, donde el sector tecnológico y los modelos de suscripción (SaaS) sufren un fuerte castigo y desprecio por parte del mercado. Sin embargo, frente al miedo generalizado a la disrupción tecnológica, resulta difícil imaginar a una inteligencia artificial reemplazando de la noche a la mañana a una empresa profundamente integrada en miles de clínicas veterinarias. Mi opinión es más bien al contrario, la IA servirá para optimizar su operativa interna.
Si analizamos el gráfico de cotización, veremos una tendencia descendente explicada por factores puramente coyunturales: la compañía salió a bolsa rodeada de demasiado 'hype', y estos últimos años ha tenido que picar piedra para empezar a dar beneficios recurrentes y expandir márgenes. Precisamente por cargar con la etiqueta de 'Software Propio', su valoración actual está deprimida.
Con una futura expansión de múltiplos y una palanca de recompra de acciones que hoy frena la dilución pero que en el futuro puede ser altamente acreitiva, esta empresa,de apenas 1.000 millones de dólares de capitalización, tiene todos los ingredientes para darnos grandes alegrías a largo plazo.
Aviso Legal / Disclaimer: El contenido de este artículo tiene un carácter estrictamente educativo, informativo y de opinión personal basado en análisis fundamental. No constituye en ningún caso una recomendación de compra, venta o mantenimiento de valores, ni representa un asesoramiento financiero o de inversión personalizado. Los datos financieros y estimaciones aquí reflejados están sujetos a errores u omisiones. Cada inversor es único y responsable de realizar su propia investigación (due diligence) y evaluar su perfil de riesgo antes de tomar cualquier decisión en los mercados financieros.