¿Hacia dónde se dirige la inversión farmacéutica global? Algunas tendencias que vale la pena seguir
#1
¿Hacia dónde se dirige la inversión farmacéutica global? Algunas tendencias que vale la pena seguir
En los últimos años, el sector farmacéutico ha cambiado mucho más rápido de lo que muchos esperaban. La innovación científica, la inteligencia artificial, los cambios regulatorios y la evolución de los mercados de capitales están redefiniendo la forma en que los inversores evalúan las oportunidades dentro de la industria.
Comparto algunas tendencias que, en mi opinión, pueden marcar el rumbo del sector durante los próximos años.
1. La innovación sigue siendo el principal motor de crecimiento
Aunque el mercado ha atravesado un periodo de corrección, la innovación continúa siendo el activo más valioso de la industria farmacéutica.
Áreas como:
Inmunoterapia oncológica
Terapias CAR-T
Edición genética (CRISPR)
Medicina de precisión
Desarrollo de fármacos mediante IA
siguen atrayendo una gran parte de la inversión internacional.
Lo interesante es que ya no basta con desarrollar un medicamento similar a los existentes. El mercado premia cada vez más a compañías capaces de ofrecer tratamientos realmente diferenciados o con potencial First-in-Class.
Además, la inteligencia artificial está reduciendo tiempos y costes en I+D, algo que probablemente cambiará la productividad de muchas biotecnológicas durante esta década.
2. El dinero sigue llegando... pero de forma mucho más selectiva
Después del fuerte entusiasmo vivido durante la pandemia, el capital se ha vuelto bastante más exigente.
Hoy los inversores buscan empresas que combinen innovación con una estrategia clara de comercialización.
En fases tempranas siguen despertando interés las compañías con plataformas tecnológicas capaces de generar múltiples productos, como las basadas en ARNm o ingeniería de anticuerpos.
En cambio, cuando una empresa ya se encuentra en fases clínicas avanzadas, el mercado presta mucha atención a aspectos como:
resultados clínicos
estrategia comercial
capacidad financiera
potencial de ingresos sostenibles
La rentabilidad vuelve a tener un peso importante.
3. La internacionalización es cada vez más importante
Otra tendencia interesante es el crecimiento de las alianzas internacionales.
Cada vez es más frecuente ver acuerdos de:
License-in
License-out
Desarrollo conjunto
Ensayos clínicos internacionales
Especialmente llama la atención el crecimiento de las compañías farmacéuticas chinas, que están aumentando significativamente su presencia internacional mediante colaboraciones con grandes farmacéuticas y solicitudes regulatorias ante la FDA y la EMA.
Esto demuestra que la innovación ya no está concentrada únicamente en Estados Unidos y Europa.
4. La regulación continúa marcando el ritmo del sector
Las decisiones regulatorias siguen teniendo un enorme impacto sobre las valoraciones.
Negociaciones de precios, reembolsos, compras centralizadas o cambios en las políticas sanitarias pueden modificar rápidamente las perspectivas comerciales de un medicamento.
Al mismo tiempo, muchos reguladores están acelerando los procesos para terapias innovadoras, enfermedades raras y medicamentos con alto valor clínico.
Por ello, además de analizar la ciencia, resulta imprescindible seguir la evolución regulatoria.
5. La cadena de suministro también crea ventajas competitivas
La pandemia dejó claro que desarrollar un buen medicamento no es suficiente.
Fabricación, logística internacional, cadena de frío, distribución y acceso a distintos mercados son factores que pueden determinar el éxito comercial de un producto.
Por eso muchas farmacéuticas buscan socios especializados capaces de facilitar la distribución internacional y el acceso a nuevos mercados.
Reflexión final
Personalmente creo que el sector farmacéutico seguirá ofreciendo oportunidades interesantes durante los próximos años.
El envejecimiento de la población, el aumento de las enfermedades crónicas y el avance continuo de la biotecnología seguirán impulsando la demanda de nuevos tratamientos.
Sin embargo, probablemente el mercado será mucho más selectivo que en el pasado. Ya no bastará con tener una buena idea; será necesario demostrar capacidad científica, ejecución comercial y una estrategia global sólida.
¿Qué opináis?
¿Creéis que la próxima gran oportunidad estará en la IA aplicada al descubrimiento de medicamentos, en la terapia génica, en las CAR-T o en otra área de la biotecnología?
#2
Cáncer colorrectal de aparición temprana: una tendencia sanitaria que está transformando la industria farmacéutica
El cáncer colorrectal se ha considerado tradicionalmente una enfermedad asociada principalmente con personas de mediana edad y adultos mayores. Sin embargo, en los últimos años se ha producido un cambio importante: los casos de cáncer colorrectal de aparición temprana (Early-onset Colorectal Cancer, EOCRC) están aumentando en diferentes países y regiones.
El término EOCRC suele utilizarse para describir los casos de cáncer colorrectal diagnosticados antes de los 50 años.
El crecimiento de esta enfermedad no solo representa un desafío para los sistemas sanitarios. También está generando nuevas necesidades en áreas como el diagnóstico, la medicina de precisión, la investigación farmacéutica y el desarrollo de tratamientos oncológicos.
Desde esta perspectiva, el aumento del cáncer colorrectal entre adultos jóvenes puede considerarse también una de las tendencias que están impulsando la transformación de la industria mundial de la salud.
cáncer colorrectal
1. El cáncer colorrectal está cambiando su perfil epidemiológico
Durante mucho tiempo, los programas de prevención del cáncer colorrectal se centraron principalmente en las personas de mayor edad.
Sin embargo, mientras la incidencia en algunos grupos de edad avanzada se ha estabilizado o incluso ha disminuido gracias a los programas de cribado y a la detección de lesiones precancerosas, determinados países han observado un aumento de los casos entre adultos jóvenes.
Este fenómeno es especialmente relevante porque los pacientes jóvenes pueden no considerarse a sí mismos como población de riesgo.
Como consecuencia, determinados síntomas pueden atribuirse inicialmente a problemas digestivos comunes y el diagnóstico puede retrasarse.
Desde el punto de vista sanitario, esto plantea una cuestión importante: ¿deberían evolucionar las estrategias tradicionales de prevención y detección del cáncer colorrectal para adaptarse a una población de pacientes cada vez más joven?
La respuesta a esta pregunta puede tener consecuencias relevantes para hospitales, empresas farmacéuticas, laboratorios de diagnóstico y proveedores de servicios sanitarios.
2. ¿Qué puede estar detrás del aumento del cáncer colorrectal entre los jóvenes?
Todavía no existe una explicación única para el crecimiento del EOCRC.
Los investigadores consideran que probablemente intervienen múltiples factores relacionados con el estilo de vida, el metabolismo, el medio ambiente y la genética.
Obesidad y alteraciones metabólicas
El aumento de la obesidad y de determinados trastornos metabólicos ha despertado un interés creciente en la investigación oncológica.
La obesidad puede estar relacionada con inflamación crónica, resistencia a la insulina y otros cambios metabólicos que podrían contribuir a crear condiciones favorables para el desarrollo tumoral.
Para la industria farmacéutica, este vínculo también resulta relevante porque conecta diferentes áreas terapéuticas, como metabolismo, obesidad, enfermedades crónicas y oncología.
Alimentación y hábitos de vida
El aumento del consumo de alimentos ultraprocesados, dietas con exceso de calorías y determinados patrones de consumo de carne roja y procesada también se está estudiando en relación con el riesgo de cáncer colorrectal.
A ello se suma el sedentarismo, que se ha convertido en un problema creciente en muchas sociedades urbanizadas.
Estos cambios no solo afectan a la epidemiología del cáncer. También están generando una demanda creciente de productos y servicios relacionados con prevención, diagnóstico y seguimiento sanitario.
Microbiota intestinal
La microbiota intestinal es otra de las áreas que está recibiendo una atención creciente.
Los microorganismos del intestino participan en procesos relacionados con el metabolismo, la inmunidad y la inflamación. Los investigadores están estudiando si determinadas alteraciones de la microbiota pueden contribuir al desarrollo del cáncer colorrectal.
Aunque todavía no existe una conclusión definitiva, la investigación sobre microbiota podría abrir nuevas oportunidades en el futuro para el desarrollo de biomarcadores, herramientas diagnósticas y potenciales tratamientos.
Factores genéticos
Los factores hereditarios también desempeñan un papel importante en una parte de los casos de cáncer colorrectal de aparición temprana.
Algunos síndromes hereditarios, como el síndrome de Lynch y la poliposis adenomatosa familiar, pueden aumentar significativamente el riesgo.
Sin embargo, no todos los pacientes jóvenes tienen antecedentes familiares o una alteración genética conocida.
Esto significa que el futuro de la prevención probablemente dependerá de una combinación de factores clínicos, genéticos, ambientales y tecnológicos.
3. El diagnóstico temprano puede convertirse en un área de crecimiento
Uno de los mayores desafíos relacionados con el EOCRC es la detección.
Cuando una persona joven presenta síntomas gastrointestinales, tanto el paciente como el profesional sanitario pueden pensar inicialmente en enfermedades benignas.
Sin embargo, determinados síntomas persistentes requieren una evaluación médica adecuada.
Entre ellos se encuentran:
Sangrado rectal.
Cambios persistentes en los hábitos intestinales.
Dolor abdominal recurrente o persistente.
Anemia por deficiencia de hierro sin una causa clara.
Pérdida de peso involuntaria.
Cambios prolongados en la frecuencia o consistencia de las deposiciones.
Estos síntomas no significan necesariamente que exista cáncer. Sin embargo, ignorarlos únicamente por la edad puede retrasar el diagnóstico.
Por este motivo, el aumento del EOCRC puede estimular el desarrollo de nuevas soluciones de diagnóstico precoz, pruebas moleculares, biomarcadores y tecnologías de detección.
Para las empresas del sector sanitario, esta tendencia puede representar un área de innovación especialmente importante.
4. De la oncología tradicional a la medicina de precisión
El tratamiento del cáncer colorrectal ha evolucionado considerablemente durante las últimas décadas.
La cirugía y la quimioterapia siguen siendo componentes fundamentales en determinados pacientes, pero actualmente existe una gama cada vez mayor de terapias dirigidas e inmunoterapias.
Una de las principales transformaciones es la utilización de información molecular para seleccionar los tratamientos.
En determinados pacientes pueden analizarse biomarcadores como:
RAS
BRAF
HER2
MSI/MMR
El objetivo es determinar qué mecanismos biológicos impulsan el crecimiento del tumor y qué tratamientos pueden ser más adecuados.
Por ejemplo, los tumores con MSI-H/dMMR pueden responder a determinadas estrategias de inmunoterapia, mientras que algunos pacientes con tumores RAS de tipo salvaje pueden ser candidatos a tratamientos dirigidos contra EGFR, como cetuximab o panitumumab, dependiendo del contexto clínico.
Este cambio tiene una consecuencia importante para la industria farmacéutica.
El mercado oncológico está pasando progresivamente de un modelo basado exclusivamente en el órgano afectado hacia otro en el que los biomarcadores y las características moleculares del tumor adquieren una importancia cada vez mayor.
5. La innovación farmacéutica será cada vez más especializada
El aumento de los casos de cáncer colorrectal de aparición temprana se produce al mismo tiempo que avanza rápidamente la innovación en oncología.
Actualmente, algunas de las principales áreas de investigación incluyen:
Inmunoterapia: desarrollo de nuevos inhibidores de puntos de control y estrategias destinadas a activar el sistema inmunitario contra las células tumorales.
Terapias dirigidas: identificación de alteraciones moleculares que puedan convertirse en objetivos terapéuticos.
Biomarcadores: desarrollo de pruebas capaces de identificar a los pacientes con mayor probabilidad de responder a determinados medicamentos.
Nuevas combinaciones: combinación de diferentes mecanismos terapéuticos para mejorar el control de la enfermedad.
Diagnóstico molecular: utilización de tecnologías cada vez más sofisticadas para caracterizar el tumor.
Esta evolución puede favorecer un modelo de innovación farmacéutica más segmentado, donde el éxito de un medicamento dependa no solo del número total de pacientes, sino también de la capacidad de identificar correctamente a los pacientes que pueden beneficiarse de él.
6. El aumento del EOCRC también puede modificar las necesidades del mercado sanitario
Cuando cambia la epidemiología de una enfermedad, también cambia la demanda de productos y servicios sanitarios.
El aumento del cáncer colorrectal entre personas jóvenes puede incrementar la necesidad de:
Pruebas de diagnóstico.
Análisis genéticos y moleculares.
Servicios de cribado.
Medicamentos oncológicos.
Inmunoterapias.
Terapias dirigidas.
Servicios de seguimiento a largo plazo.
Soluciones de medicina personalizada.
Esto significa que el impacto económico del EOCRC no se limita al coste del tratamiento.
También puede afectar a toda la cadena de valor sanitaria, desde la investigación y desarrollo hasta el diagnóstico, la fabricación, la distribución y el acceso a los medicamentos.
7. Una oportunidad para la industria farmacéutica y biotecnológica
La creciente demanda de tratamientos más precisos está impulsando la competencia entre compañías farmacéuticas y biotecnológicas.
Las empresas buscan desarrollar medicamentos capaces de actuar sobre nuevas dianas moleculares, mejorar la eficacia de los tratamientos existentes y encontrar combinaciones terapéuticas más eficaces.
Al mismo tiempo, el desarrollo de un medicamento innovador requiere mucho más que investigación científica.
Después de la investigación y los ensayos clínicos, las compañías deben afrontar cuestiones relacionadas con la fabricación, regulación, comercialización, distribución y acceso a diferentes mercados.
Por ello, la expansión mundial de las terapias oncológicas está creando un ecosistema cada vez más complejo en el que participan grandes farmacéuticas, empresas biotecnológicas, laboratorios de diagnóstico, hospitales, distribuidores y proveedores especializados.
Empresas como Dengyue Pharma participan en este ecosistema mediante la distribución y comercialización internacional de productos farmacéuticos, contribuyendo a conectar medicamentos y mercados en diferentes regiones.
8. ¿Qué podemos esperar en los próximos años?
El futuro del cáncer colorrectal probablemente estará marcado por cuatro grandes tendencias.
Mayor importancia del diagnóstico precoz
La identificación de los pacientes en fases más tempranas seguirá siendo uno de los principales objetivos de los sistemas sanitarios.
Mayor utilización de biomarcadores
La caracterización molecular del tumor será cada vez más importante para determinar las opciones terapéuticas.
Expansión de la medicina personalizada
Los tratamientos tenderán a diseñarse cada vez más en función de las características individuales del paciente y del tumor.
Mayor competencia en innovación farmacéutica
La llegada de nuevas terapias dirigidas, inmunoterapias y combinaciones terapéuticas puede aumentar la competencia y acelerar la innovación dentro del sector.
Estas tendencias podrían transformar progresivamente el mercado de la oncología y generar nuevas oportunidades para empresas capaces de desarrollar soluciones innovadoras y llevarlas de manera eficiente a diferentes mercados.
Conclusión
El aumento del cáncer colorrectal de aparición temprana es, ante todo, un importante desafío sanitario. Sin embargo, también representa una señal de que el modelo tradicional de prevención, diagnóstico y tratamiento del cáncer está cambiando.
La combinación de cambios epidemiológicos, avances en diagnóstico molecular, desarrollo de biomarcadores, inmunoterapia y terapias dirigidas está impulsando una transformación profunda de la oncología.
Para la industria farmacéutica y biotecnológica, esto significa que la próxima etapa de crecimiento dependerá cada vez más de la capacidad para desarrollar tratamientos personalizados, diagnósticos precisos y soluciones capaces de responder a necesidades médicas todavía no cubiertas.
En este contexto, el cáncer colorrectal de aparición temprana no debe analizarse únicamente como un problema médico. También es una tendencia que puede influir en la investigación farmacéutica, el mercado sanitario y la evolución de la industria mundial de la salud.
La cuestión clave para los próximos años será determinar por qué el cáncer colorrectal está aumentando entre los jóvenes y, al mismo tiempo, convertir ese conocimiento en mejores herramientas de prevención, diagnóstico y tratamiento.
#3
Cáncer de ovario y biotecnología: por qué la innovación terapéutica también importa a los inversores
El cáncer de ovario es una de las enfermedades más relevantes dentro de la oncología ginecológica. Aunque sus síntomas iniciales suelen ser poco específicos, el desarrollo de nuevas herramientas diagnósticas y terapéuticas está modificando progresivamente el panorama de esta enfermedad.
Para quienes siguen el sector farmacéutico y biotecnológico, el cáncer de ovario también resulta interesante desde otra perspectiva: es un área en la que convergen biomarcadores moleculares, medicina de precisión, terapias dirigidas, anticuerpos conjugados y nuevas estrategias inmunológicas.
Esto no significa que una determinada empresa o medicamento vaya a generar necesariamente buenos resultados financieros. Sin embargo, comprender la evolución tecnológica de estas áreas puede ayudar a entender mejor algunas de las tendencias que están transformando la industria biofarmacéutica.
¿Por qué el cáncer de ovario merece atención?
El cáncer de ovario no es una única enfermedad, sino un grupo de tumores con diferentes características histológicas y moleculares.
Entre ellos, el carcinoma seroso de alto grado (HGSC) es uno de los tipos más frecuentes y agresivos.
Uno de los principales problemas es que los síntomas iniciales pueden ser poco específicos. Distensión abdominal, molestias digestivas, cambios en el apetito o dolor pélvico pueden confundirse fácilmente con problemas mucho más frecuentes.
Además, algunas pacientes presentan enfermedad avanzada cuando reciben el diagnóstico y existe un riesgo importante de recurrencia después del tratamiento inicial.
Desde el punto de vista médico, esto convierte al cáncer de ovario en un área en la que todavía existe una necesidad significativa de nuevas soluciones.
Desde el punto de vista de la industria farmacéutica, esa necesidad médica también explica por qué continúa existiendo actividad de investigación y desarrollo en este campo.
Genética y biomarcadores: el avance hacia una oncología más precisa
Uno de los cambios más importantes en oncología durante los últimos años ha sido el paso de tratar los tumores únicamente según su localización a clasificarlos también según sus características moleculares.
En el cáncer de ovario, los genes BRCA1 y BRCA2 son especialmente relevantes.
Algunas pacientes presentan alteraciones hereditarias o adquiridas relacionadas con estos genes. Además, la investigación sobre la deficiencia de recombinación homóloga (HRD) ha permitido desarrollar estrategias terapéuticas dirigidas a determinados perfiles tumorales.
Esta evolución es importante porque los biomarcadores pueden ayudar a identificar qué pacientes tienen mayores probabilidades de beneficiarse de determinados tratamientos.
Para el sector biotecnológico, esto también tiene consecuencias económicas.
El desarrollo de un medicamento innovador ya no depende únicamente de encontrar una molécula eficaz. También puede requerir:
identificar un biomarcador adecuado;
desarrollar pruebas diagnósticas;
seleccionar grupos de pacientes;
demostrar eficacia en poblaciones específicas;
establecer una estrategia de tratamiento diferenciada.
Por ello, la convergencia entre diagnóstico molecular y terapias dirigidas se ha convertido en una de las tendencias estructurales de la industria biofarmacéutica.
PARP: un ejemplo de cómo la biología molecular puede convertirse en una estrategia terapéutica
Los inhibidores de PARP representan uno de los ejemplos más conocidos de medicina de precisión aplicada al cáncer de ovario.
Su desarrollo está relacionado con la vulnerabilidad de determinados tumores que presentan alteraciones en las vías de reparación del ADN.
La lógica es relativamente sencilla: si una célula tumoral ya tiene comprometidos determinados mecanismos de reparación, bloquear otra vía de reparación puede aumentar su vulnerabilidad.
Este concepto de "letalidad sintética" se ha convertido en una de las ideas importantes de la oncología molecular moderna.
Para los inversores que siguen empresas farmacéuticas o biotecnológicas, este tipo de desarrollo también resulta interesante porque demuestra cómo una observación básica de la biología celular puede convertirse, con el tiempo, en una plataforma terapéutica comercial.
Sin embargo, también existe una lección importante: el éxito científico no garantiza automáticamente el éxito financiero.
Un medicamento puede presentar buenos resultados clínicos y, aun así, enfrentarse posteriormente a competencia, presión sobre precios, cambios regulatorios o dificultades para ampliar su población objetivo.
Los ADC están cambiando el panorama de la oncología
Otra tecnología que merece atención son los conjugados anticuerpo-fármaco (ADC).
Los ADC combinan un anticuerpo capaz de reconocer determinadas características de las células tumorales con un componente citotóxico.
La idea es conseguir una administración más selectiva del agente antitumoral.
En los últimos años, los ADC se han convertido en una de las áreas de mayor interés dentro de la investigación oncológica. Su desarrollo abarca diferentes tipos de cáncer y múltiples dianas moleculares.
En cáncer de ovario, esta tecnología está siendo investigada como una posible vía para ampliar las opciones terapéuticas, especialmente en pacientes con enfermedad avanzada o recurrente.
Desde una perspectiva de inversión, el crecimiento de los ADC también muestra cómo una plataforma tecnológica puede tener aplicaciones potenciales en diferentes indicaciones.
Esto puede ser relevante para evaluar empresas de biotecnología: no siempre es necesario analizar un medicamento como un producto aislado; en algunos casos resulta más útil estudiar la plataforma tecnológica y su capacidad de generar múltiples programas clínicos.
Antiangiogénicos e inmunoterapia: otras líneas de investigación
Los tratamientos dirigidos contra la angiogénesis también forman parte del arsenal terapéutico utilizado en determinados contextos del cáncer de ovario.
La angiogénesis es el proceso mediante el cual se forman nuevos vasos sanguíneos. Los tumores pueden aprovechar este mecanismo para obtener nutrientes y favorecer su crecimiento.
Por otra parte, la inmunoterapia intenta aprovechar o modificar la capacidad del sistema inmunitario para reconocer y atacar las células tumorales.
Sin embargo, el desarrollo de inmunoterapias para tumores sólidos sigue siendo complejo. No todos los pacientes responden de la misma manera y las características del microambiente tumoral pueden influir considerablemente en los resultados.
Esto vuelve a poner de manifiesto una cuestión central para la industria:
la próxima generación de tratamientos probablemente será cada vez más dependiente de la selección correcta de pacientes.
¿Qué significa todo esto para quienes siguen el sector biofarmacéutico?
El cáncer de ovario permite observar varias tendencias generales de la industria farmacéutica.
1. La medicina de precisión seguirá ganando importancia
La identificación de alteraciones genéticas y biomarcadores permite dividir a los pacientes en grupos cada vez más específicos.
Esto puede mejorar la eficacia de determinados tratamientos, aunque también puede reducir el tamaño de la población objetivo de un medicamento.
2. Las plataformas tecnológicas pueden ser tan importantes como un medicamento concreto
PARP, ADC, terapias inmunológicas y otras plataformas no están necesariamente limitadas a una sola enfermedad.
Una tecnología que demuestra resultados positivos en una indicación puede potencialmente extenderse a otros tipos de cáncer.
Por ello, al analizar una empresa biotecnológica puede ser útil observar no solo su producto principal, sino también su pipeline, plataforma tecnológica, propiedad intelectual y capacidad de desarrollar nuevas indicaciones.
3. Los ensayos clínicos siguen siendo uno de los principales factores de riesgo
Una empresa puede tener una tecnología prometedora y, aun así, fracasar durante las diferentes fases del desarrollo clínico.
Los resultados de eficacia, seguridad y supervivencia pueden modificar radicalmente las expectativas sobre un candidato terapéutico.
Por eso, seguir únicamente titulares sobre "nuevos medicamentos" puede ofrecer una visión incompleta del riesgo.
4. La regulación también importa
Incluso después de obtener resultados clínicos positivos, un medicamento debe superar los procesos regulatorios correspondientes.
La aprobación, las restricciones de indicación, las condiciones de comercialización y las decisiones posteriores de las autoridades pueden influir significativamente en el potencial comercial de un tratamiento.
5. La competencia puede cambiar rápidamente
En oncología, una empresa puede desarrollar una terapia innovadora y encontrarse posteriormente con varios competidores que utilizan mecanismos similares.
Por eso, la ventaja competitiva de un medicamento puede depender de factores como:
eficacia clínica;
seguridad;
duración de la respuesta;
facilidad de administración;
biomarcadores;
combinación con otros tratamientos;
protección mediante patentes;
coste del tratamiento.
¿Puede prevenirse el cáncer de ovario?
Desde el punto de vista médico, actualmente no es posible prevenir completamente todos los casos de cáncer de ovario.
Sin embargo, sí existen estrategias para reducir riesgos o identificar a personas con un riesgo potencialmente elevado.
Entre los factores que pueden ser relevantes se encuentran la edad, los antecedentes familiares, determinadas variantes genéticas, los antecedentes reproductivos y algunas enfermedades asociadas.
Las mujeres con antecedentes familiares importantes de cáncer de ovario o mama pueden consultar con profesionales sanitarios para valorar si necesitan asesoramiento genético.
También es importante prestar atención a síntomas persistentes o recurrentes como:
distensión abdominal;
dolor pélvico o abdominal;
sensación de saciedad precoz;
cambios persistentes en los hábitos intestinales;
aumento de la frecuencia urinaria;
cambios de peso inexplicables;
sangrado anormal;
fatiga persistente.
Estos síntomas no significan necesariamente que exista cáncer de ovario, pero cuando persisten o empeoran conviene realizar una evaluación médica.
¿Existe un cribado rutinario eficaz?
A diferencia del cáncer de cuello uterino, el cribado rutinario del cáncer de ovario en mujeres asintomáticas con riesgo promedio sigue siendo un tema complejo.
Actualmente no existe un método sencillo de cribado que haya demostrado reducir de forma significativa la mortalidad por cáncer de ovario en la población general de riesgo promedio.
La ecografía transvaginal puede ayudar a identificar determinadas masas o alteraciones, pero una masa ovárica no significa automáticamente que exista cáncer.
El marcador CA-125 también puede utilizarse en determinados contextos clínicos, aunque no es específico del cáncer de ovario y puede aumentar por diferentes causas benignas.
Por ello, estas pruebas no deberían interpretarse de manera aislada.
La perspectiva para la industria biofarmacéutica
El cáncer de ovario es solo un ejemplo de una tendencia más amplia.
La oncología está avanzando desde un modelo basado principalmente en el órgano afectado hacia un modelo en el que adquieren cada vez más importancia:
Esta transformación está creando nuevas oportunidades para las compañías farmacéuticas y biotecnológicas, pero también nuevos riesgos.
Los costes de investigación clínica son elevados, los programas pueden fracasar y la competencia puede aparecer rápidamente.
Por ello, para quienes analizan inversiones relacionadas con el sector sanitario, resulta importante distinguir entre una tecnología científicamente prometedora y una oportunidad de inversión financieramente atractiva.
No son necesariamente lo mismo.
Conclusión
El cáncer de ovario continúa representando un importante desafío médico debido a la dificultad de detectar la enfermedad en fases tempranas y al riesgo de recurrencia.
Al mismo tiempo, la investigación en BRCA, HRD, inhibidores de PARP, ADC, terapias antiangiogénicas e inmunoterapia está impulsando una transformación progresiva del tratamiento.
Para quienes siguen las industrias farmacéutica y biotecnológica, este campo ofrece además una ventana para observar cómo los avances científicos pueden convertirse en nuevas plataformas terapéuticas y oportunidades comerciales.
Sin embargo, la innovación médica y la rentabilidad financiera deben analizarse por separado. Antes de considerar una inversión en una empresa biofarmacéutica, es necesario estudiar su situación financiera, pipeline, resultados clínicos, propiedad intelectual, competencia, regulación y valoración.
Este artículo tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento financiero, recomendación de inversión ni recomendación de compra o venta de acciones, fondos u otros instrumentos financieros.
Fuente: información médica y científica de carácter general.
#4
Envejecimiento poblacional + medicina de precisión: una tesis de largo plazo en oncología
Llevo un tiempo mirando el sector salud como tema estructural de largo plazo, y quería compartir un caso concreto que me parece ilustrativo: cómo la actualización 2026 de las guías clínicas europeas sobre cáncer de próstata (EAU) deja ver, de fondo, varias tendencias de mercado que llevan años consolidándose en oncología. No es una recomendación de compra de nada, pero sí creo que el "por qué" del sector aguanta el análisis.
1. El tamaño del problema no para de crecer
Según GLOBOCAN 2022 hubo 1,46 millones de casos nuevos de cáncer de próstata y 397.000 muertes en el mundo, siendo ya el segundo cáncer más diagnosticado entre hombres. La incidencia en Asia Oriental —hoy muy por debajo de Europa o EE.UU.— lleva años subiendo, lo que apunta a un mercado que se expande geográficamente, no solo que crece en los países ya maduros. Esto es relevante para cualquier tesis de largo plazo: envejecimiento poblacional + expansión del cribado con PSA en mercados emergentes = más diagnósticos, más pacientes tratables, más demanda de todo lo que viene después (pruebas genéticas, fármacos, seguimiento).
2. Donde el negocio ya es real: los inhibidores de PARP
Aquí es donde la genética (BRCA2, ATM, y otros genes de reparación del ADN, protagonistas de las guías EAU 2026) se convierte directamente en modelo de negocio farmacéutico. En pacientes con cáncer de próstata metastásico, la mutación de estos genes aparece en cerca de un 11-12% de los casos, y ahí es donde entran los inhibidores de PARP, fármacos que explotan precisamente ese defecto en la reparación del ADN tumoral.
Varios ya están aprobados y en el mercado para próstata:
Lynparza (olaparib) — AstraZeneca / Merck & Co. Primero en aprobarse para cáncer de próstata metastásico resistente a castración (mCRPC); también combinado con abiraterona.
Rubraca (rucaparib) — Actualmente bajo Pharma&; anteriormente Clovis Oncology. Aprobación acelerada en mCRPC con mutación BRCA.
Zejula (niraparib) — GSK. En ensayos combinado con abiraterona en primera línea de mCRPC.
Talzenna (talazoparib) — Pfizer. En desarrollo combinado con enzalutamida.
Según estimaciones de consultoras de mercado, el mercado global de inhibidores de PARP viene creciendo a tasas de dos dígitos anuales, y el segmento de próstata se señala como uno de los de mayor recorrido dentro de esa familia de fármacos, junto a ovario y mama.
3. El otro lado del negocio: diagnóstico genético
Si el tratamiento depende de saber qué mutación tiene el paciente, el testing genético deja de ser un "extra" y pasa a ser condición previa para poder vender el fármaco. Esto beneficia a compañías de diagnóstico molecular y secuenciación (Myriad Genetics, Exact Sciences, entre otras) que ofrecen paneles de genes de reparación del ADN (BRCA1/2, ATM, CHEK2, HOXB13, genes MMR) tanto para estratificar riesgo hereditario como para decidir tratamiento en enfermedad avanzada.
Es un patrón que se repite en oncología de precisión: cada nuevo fármaco dirigido "arrastra" demanda de diagnóstico genético asociado (el llamado modelo de companion diagnostics).
4. Lo que hay que vigilar (los riesgos)
Prevalencia limitada: las mutaciones BRCA2/ATM relevantes afectan a una minoría de pacientes (en torno al 10-12% en enfermedad avanzada), lo que limita el tamaño de mercado de cada fármaco dirigido a "todo el cáncer de próstata".
Competencia y patentes: varios PARP inhibidores compiten en las mismas indicaciones, y algunos actores del segmento (como el caso de Clovis Oncology, que llegó a declararse en quiebra) muestran que el negocio no está exento de riesgo comercial y regulatorio.
Presión de precios y reembolso: la adopción real de estos fármacos en la práctica clínica todavía es parcial (estudios recientes muestran que apenas algo más de la mitad de los pacientes elegibles con mutación BRCA1/2 llegan a recibir un PARP inhibidor), lo que indica fricción en el acceso, no solo eficacia clínica.
No es un dato nuevo: el mercado ya conoce y ha puesto en precio buena parte de esta tesis; el ángulo interesante hoy está más en la expansión geográfica y en nuevas combinaciones que en el fármaco ya aprobado.
5. Conclusión (mi lectura, no consejo de inversión)
El envejecimiento poblacional y la expansión del cribado son vientos de cola bastante predecibles a largo plazo para el sector oncológico en general. Dentro de eso, el subsegmento de oncología de precisión (fármacos dirigidos + diagnóstico genético asociado) me parece el que tiene mejor encaje con una tesis "estructural" más que especulativa, aunque el tamaño de cada indicación concreta (como próstata con mutación BRCA) siga siendo relativamente acotado.
Esto no es una recomendación de compra ni un análisis fundamental de ninguna compañía en particular —cada una tiene su propia situación de balance, pipeline y valoración que habría que analizar por separado—. Lo comparto como marco para pensar el sector.
¿Alguien sigue de cerca alguna de estas compañías o el sector de diagnóstico molecular en general? Me interesa contrastar visiones.
#5
Re: Cáncer colorrectal de aparición temprana: una tendencia sanitaria que está transformando la industria farmacéutica
Excelente exposición.
#6
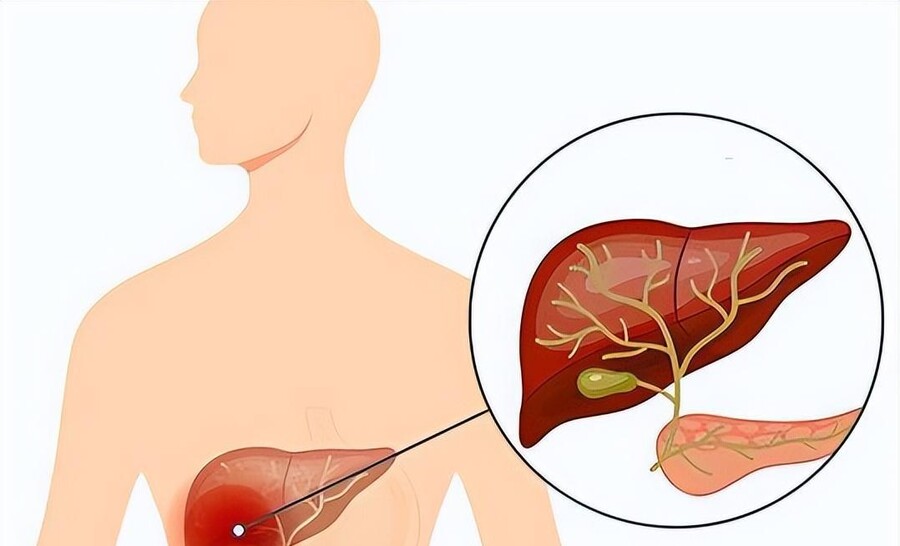
El mercado de tratamientos para el cáncer de vías biliares: una oportunidad de inversión en el sector biofarmacéutico
Dolor abdominal leve y persistente, pérdida de apetito, malestar tras comidas grasas... Síntomas aparentemente inespecíficos que, en algunos casos, esconden una enfermedad con un perfil clínico y de mercado que merece la atención de quien sigue el sector salud en bolsa: el cáncer de vías biliares.
Se trata de una patología con diagnóstico tardío, opciones terapéuticas todavía limitadas y, precisamente por ello, un foco creciente de inversión en I+D por parte de la industria farmacéutica. Repasamos por qué este nicho oncológico se está convirtiendo en un área a vigilar dentro de las carteras de biotecnología y salud.
1. Una enfermedad, varios subtipos, un problema clínico común
El cáncer de vías biliares (Biliary Tract Cancer, BTC) no es una única entidad, sino un conjunto de tumores que incluye el colangiocarcinoma (intrahepático, perihiliar y distal) y el cáncer de vesícula biliar. Cada subtipo presenta diferencias biológicas y moleculares, lo que complica tanto el abordaje clínico como el diseño de ensayos.
El problema de fondo para el sector: los síntomas iniciales —molestias abdominales, fatiga, pérdida de apetito— pasan fácilmente desapercibidos. Cuando aparecen signos más claros, como ictericia, la enfermedad suele estar ya avanzada. Resultado: solo una minoría de pacientes llega a tiempo para cirugía curativa, y la gran mayoría depende de tratamiento sistémico a largo plazo, un segmento donde la oferta actual sigue siendo escasa.
2. Quimioterapia e inmunoterapia: avances reales, pero necesidad no cubierta
Durante años, la quimioterapia ha sido el pilar del tratamiento sistémico. La llegada de la inmunoterapia amplió el arsenal en primera línea, pero el problema aparece después: cuando la enfermedad progresa, las opciones de segunda línea y sucesivas siguen siendo muy limitadas. Esa brecha —pacientes que agotan las terapias disponibles sin alternativas eficaces— es exactamente el tipo de "necesidad médica no cubierta" que histórocamente ha generado valorizaciones atractivas para compañías capaces de llenarla.
3. La medicina de precisión cambia el modelo de negocio
El desarrollo de fármacos en BTC está pasando de un enfoque "por tipo de tumor" a uno "por alteración molecular". Las dianas que concentran más interés clínico y, por tanto, más actividad de M&A y licencias en el sector, son:
Fusiones/reordenamientos de FGFR2
Mutaciones de IDH1
Alteraciones de HER2 (sobreexpresión, amplificación)
Este modelo —diagnóstico molecular → selección de paciente → terapia dirigida— no solo mejora los resultados clínicos: también permite a las compañías diferenciar producto en poblaciones más pequeñas pero con mayor disposición a pagar, y añade valor a las empresas de diagnóstico complementario (companion diagnostics), un segmento adyacente a vigilar.
4. HER2, de nicho a diana transversal
HER2 es quizá el ejemplo más claro de expansión de indicación. Nacido en cáncer de mama y gástrico, el desarrollo de anticuerpos anti-HER2, biespecíficos y sobre todo conjugados anticuerpo-fármaco (ADC) está llevando esta diana a tumores más específicos como el BTC.
Para las compañías con plataformas HER2 ya maduras, esto no es solo una indicación adicional: es una vía de extensión de ciclo de vida de producto y ampliación de mercado direccionable (TAM), algo que suele reflejarse positivamente en el pipeline y en la valoración a medio plazo.
5. ADC: la plataforma tecnológica que está redefiniendo la competencia
Los conjugados anticuerpo-fármaco (ADC) son una de las tecnologías con más tracción en oncología en los últimos años. La lógica de inversión aquí es clave: una plataforma ADC (anticuerpo + conector + carga citotóxica) es reutilizable contra múltiples dianas y múltiples tumores, lo que convierte a las empresas con plataformas propias maduras en activos estratégicos, ya sea por crecimiento orgánico o como objetivo de adquisición por parte de grandes farmacéuticas.
En BTC, además de HER2, dianas como TROP2 y Nectin-4 están en fase de investigación activa.
Lectura para inversores: la competencia futura en este mercado no será solo "fármaco contra fármaco", sino plataforma contra plataforma —capacidad de I+D, cartera de dianas, capacidad clínica y de comercialización—.
6. Líneas de tratamiento posteriores: nicho pequeño, valor desproporcionado
Un punto que suele pasar desapercibido para el inversor generalista: en mercados de necesidad médica no cubierta como este, el tamaño de la población de pacientes no es el único driver de valor. Un fármaco eficaz para pacientes que ya fracasaron con quimioterapia, inmunoterapia o terapias dirigidas puede justificar precios y márgenes elevados aunque la población objetivo sea reducida, precisamente porque no hay alternativas.
7. De monoterapia a combinaciones: ampliar el revenue pool
El futuro del tratamiento en BTC probablemente pase por combinaciones —inmunoterapia + terapia dirigida + ADC—, cada una actuando sobre un mecanismo distinto. Para una compañía, esto significa que el valor comercial de un fármaco ya no se limita a una indicación: si puede escalar desde líneas posteriores hacia primera línea, o combinarse con otros activos, su mercado potencial se multiplica.
8. Riesgos y barreras de entrada
No todo es oportunidad. Conviene tener presentes los riesgos específicos de este nicho antes de posicionarse:
Heterogeneidad de la enfermedad: los subtipos de BTC difieren biológicamente, lo que obliga a ensayos clínicos con selección de paciente más estricta (mayor coste, mayor riesgo de reclutamiento).
Dependencia del diagnóstico molecular: sin identificación precisa del paciente objetivo, incluso un fármaco eficaz puede fracasar comercialmente.
Saturación competitiva: a medida que más compañías entran en HER2, ADC y biespecíficos, la presión sobre precios y diferenciación aumentará.
La diferenciación futura pasará por eficacia, seguridad, comodidad de administración, acceso del paciente y potencial en combinación —variables a analizar en cualquier due diligence sobre un valor del sector—.
9. Tres fases de evolución del mercado
Tratamiento convencional: quimioterapia como eje casi único.
Medicina de precisión: FGFR2, IDH1, HER2 entran en el desarrollo clínico.
Innovación basada en plataformas: ADC, biespecíficos, multiespecíficos y combinaciones.
Esta transición convierte al BTC en un ejemplo relativamente puro de cómo la oncología de precisión está reconfigurando segmentos de mercado que antes se consideraban "raros" o de bajo interés comercial.
Conclusión: qué mirar como inversor
El crecimiento del mercado de tratamientos para el cáncer de vías biliares no responde solo a un aumento de casos, sino a una brecha clínica estructural: diagnóstico tardío, complejidad del tratamiento avanzado y escasez de opciones en líneas posteriores.
Para quien sigue el sector biofarmacéutico, las variables clave a vigilar en las compañías con exposición a este nicho son:
Solidez y amplitud de su plataforma tecnológica (ADC, biespecíficos)
Cartera de dianas validadas (FGFR2, IDH1, HER2, TROP2, Nectin-4)
Capacidad de ejecutar ensayos con selección molecular de pacientes
Estrategia de expansión de indicación y combinaciones
El cáncer de vías biliares está pasando de ser un área "huérfana" a convertirse en un segmento donde precisión diagnóstica y competencia en fármacos innovadores avanzan en paralelo, y donde, como en otros nichos oncológicos antes que este, la ventana de oportunidad para el capital que entra pronto suele ser más amplia que en indicaciones ya saturadas.
Este artículo tiene fines informativos y no constituye una recomendación de inversión. Antes de tomar decisiones sobre valores del sector salud, consulte fuentes primarias (informes clínicos, comunicados de resultados, filings regulatorios) y, si procede, a un asesor financiero.
#7
Farmacias online en China: la digitalización del retail farmacéutico como tendencia a vigilar
China está viviendo una transformación digital profunda en su sector minorista farmacéutico, impulsada por la telemedicina, las recetas electrónicas, los pagos móviles y unos sistemas logísticos cada vez más sofisticados. Para quienes seguimos de cerca las tendencias de consumo y digitalización en Asia —ya sea desde una óptica de inversión, de análisis sectorial o simplemente por curiosidad sobre hacia dónde evoluciona uno de los mercados de salud más grandes del mundo—, este es un fenómeno que merece atención.
Tradicionalmente, el consumidor chino dependía de las farmacias hospitalarias y de los establecimientos físicos para adquirir medicamentos. Hoy, buena parte de ese recorrido —búsqueda de productos, presentación de recetas, compra y seguimiento de la entrega— puede completarse a través de plataformas digitales. No se trata solo de un cambio de canal, sino de una reconfiguración de todo el modelo de negocio del retail farmacéutico chino.
De "vender medicamentos online" a "servicios farmacéuticos digitales"
El cambio más relevante no es simplemente que se pueda comprar un medicamento desde el móvil, sino que el sector se mueve hacia un modelo de servicio integral: revisión de recetas, verificación del origen de los productos, orientación farmacéutica profesional y condiciones de entrega reguladas. Esto es especialmente visible en el segmento de medicamentos con receta, donde los procesos de compra están sujetos a controles más estrictos que en los productos de venta libre (OTC). La receta electrónica, la validación por parte de profesionales cualificados y las consultas online con farmacéuticos apuntan a integrarse cada vez más en estas plataformas.
Para las empresas del sector, esto implica que la competencia ya no se libra únicamente en precio y variedad de catálogo, sino también en la capacidad de ofrecer servicios profesionales, garantizar la calidad de los productos y cumplir con la normativa. Un matiz relevante para quien analice compañías o modelos de negocio en este espacio: el foco competitivo se está desplazando desde el "e-commerce puro" hacia una propuesta de valor más regulada y de mayor complejidad operativa.
Logística: la pieza que sostiene el modelo
Un pedido online es solo la mitad del proceso; la entrega segura es la otra mitad. No todos los medicamentos se transportan igual: algunos productos biológicos requieren control de temperatura, humedad o protección frente a la luz, lo que obliga a una integración cada vez mayor entre el retail farmacéutico y la logística especializada. Este es un punto que suele pasar desapercibido en los análisis superficiales del sector, pero que condiciona de forma directa los márgenes y la escalabilidad de cualquier operador.
Para quienes miran hacia el mercado chino desde fuera, conviene tener presente que la disponibilidad de un medicamento en una plataforma online china no implica que pueda importarse legalmente a otro país: las normativas aduaneras y de importación personal de medicamentos varían según el país de destino.
Integración online-offline, más que sustitución
La digitalización no está eliminando la farmacia física, sino redefiniendo su papel. Los establecimientos tradicionales mantienen ventajas como la consulta presencial y el acceso inmediato al producto, mientras que los canales digitales aportan comodidad en la búsqueda de información, la gestión de pedidos y el seguimiento logístico. El escenario más probable a medio plazo es una mayor coordinación entre hospitales, farmacias, plataformas de telemedicina y logística, más que una sustitución total de un canal por otro.
Demanda transfronteriza: una ventana al mercado farmacéutico chino
El crecimiento de la industria farmacéutica innovadora en China también está generando interés internacional. Para un usuario o inversor extranjero, las farmacias online chinas funcionan no solo como canal de compra, sino como una ventana de información sobre el desarrollo de nuevos fármacos y el estado del mercado sanitario del país. Ahora bien, un mismo producto puede tener nombre genérico en chino, nombre en inglés, nombre comercial y código de desarrollo, por lo que identificar correctamente un medicamento —o una compañía detrás de él— requiere cruzar varias fuentes: principio activo, fabricante, indicaciones aprobadas, forma farmacéutica y condiciones de almacenamiento.
Como referencia del propio sector, plataformas como Dengyue Pharmacy ofrecen a usuarios internacionales acceso a información sobre medicamentos con receta, OTC y productos de salud en áreas como oncología, enfermedades hematológicas, enfermedades raras, trastornos inmunológicos, cardiovasculares y diabetes, ilustrando cómo se está estructurando esta oferta digital orientada también al público fuera de China.
Conclusión
El retail farmacéutico chino avanza desde la simple venta online hacia un ecosistema de servicios farmacéuticos digitales, donde recetas electrónicas, consultas remotas, búsqueda inteligente, pagos digitales y logística especializada convergen. Es una tendencia que combina crecimiento de consumo digital con un marco regulatorio exigente, lo que la hace relevante tanto para quien sigue el consumo asiático como para quien analiza modelos de negocio en salud digital.
Dicho esto, conviene no perder de vista lo esencial: la calidad de los medicamentos, el cumplimiento normativo, la correcta gestión de recetas y el asesoramiento profesional siguen siendo los pilares del sector, por encima de cualquier ventaja en precio o comodidad. Y para quien contemple una compra transfronteriza, la normativa del país de destino sigue siendo la referencia obligada antes de cualquier decisión.
Este contenido tiene fines informativos y no constituye asesoramiento médico ni recomendación de inversión.
#8
El mercado del tratamiento del cáncer renal: una oportunidad en evolución para el sector biofarmacéutico
El carcinoma de células renales (RCC) es uno de los tumores malignos más frecuentes del sistema urinario y representa la mayoría de los cánceres renales en adultos. Para quienes seguimos el sector biofarmacéutico como inversores, este mercado ofrece un caso de estudio interesante: una patología en transición terapéutica, con necesidades clínicas todavía no resueltas y un mapa competitivo que se está redibujando rápidamente.
A continuación repasamos hacia dónde se mueve el tratamiento del cáncer renal, qué está impulsando el crecimiento del mercado y qué áreas podrían concentrar las próximas oportunidades de inversión en el espacio oncológico.
De la cirugía al tratamiento sistémico integral
En estadios localizados, la cirugía sigue siendo el pilar terapéutico. Sin embargo, en la enfermedad avanzada o metastásica el tratamiento local resulta insuficiente, y la terapia sistémica gana peso de forma constante. Hoy conviven varios frentes terapéuticos:
Cirugía y terapias locales
Inhibidores de puntos de control inmunitario (checkpoint inhibitors)
Terapias dirigidas a la vía VEGF/VEGFR
Combinaciones de inmunoterapia y terapia dirigida
Nuevas terapias dirigidas a dianas moleculares emergentes
Tratamientos de líneas posteriores tras la resistencia
Este cambio de paradigma tiene una lectura directa para el inversor: la competencia ya no se libra entre fármacos aislados, sino entre estrategias terapéuticas completas, lo que favorece a las compañías capaces de construir carteras combinables más que a las que dependen de un único activo.
La inmunoterapia, motor de crecimiento
Los puntos de control inmunitario —PD-1, PD-L1, CTLA-4— se han consolidado como dianas clave. El mercado ha evolucionado desde la monoterapia hacia combinaciones (inmunoterapia + inmunoterapia, inmunoterapia + terapia dirigida), y ahí es donde muchas farmacéuticas están concentrando sus pipelines. Para las compañías del sector, el reto competitivo ya no es solo lanzar un nuevo fármaco en solitario, sino identificar la combinación que aporte un beneficio clínico diferencial.
La terapia dirigida no pierde valor de mercado
Pese al protagonismo de la inmunoterapia, las terapias dirigidas a la vía VEGF/VEGFR siguen siendo un componente relevante del mercado, y dianas emergentes como HIF están ganando tracción en investigación. El desarrollo se mueve hacia una inhibición más precisa y menos genérica, lo que abre la puerta a productos diferenciados en eficacia, seguridad o manejo de la resistencia, con potencial de defender cuotas de mercado frente a genéricos y biosimilares futuros.
Combinaciones: el nuevo campo de batalla competitivo
Estrategia de combinaciónEnfoque principalInmunoterapia + Inmunoterapia | Actuar sobre distintos puntos de control inmunitario Inmunoterapia + Terapia dirigida | Modular respuesta inmune y angiogénesis a la vez Nueva terapia dirigida + Inmunoterapia | Explorar combinaciones con nuevos mecanismos Nuevo fármaco + Tratamiento estándar | Mejorar el estándar de cuidado existente
Determinar qué combinación funciona mejor para cada perfil de paciente será, previsiblemente, uno de los ejes que definan quién capture cuota de mercado en la próxima década.
La resistencia al tratamiento, una necesidad no cubierta
Un porcentaje relevante de pacientes progresa tras la primera línea de tratamiento, lo que genera demanda de opciones de segunda y tercera línea. Este segmento —tratamiento tras resistencia— representa una de las áreas de mayor necesidad clínica no satisfecha y, por tanto, de mayor atractivo para compañías que desarrollen mecanismos de acción novedosos dirigidos a pacientes ya tratados.
Del "prolongar la supervivencia" a la gestión crónica de la enfermedad
Las prioridades clínicas también evolucionan, y con ellas los criterios que el mercado (reguladores, pagadores, sistemas de salud) exigirá a los nuevos fármacos:
Supervivencia libre de progresión
Supervivencia global
Retraso en la aparición de resistencia
Calidad de vida
Reducción de eventos adversos
Preservar opciones para líneas posteriores
Esto implica que la aprobación regulatoria y la adopción comercial dependerán cada vez menos de un único endpoint y más de un perfil de beneficio integral, lo que puede alargar los ciclos de desarrollo pero también consolidar ventajas competitivas más defendibles.
Medicina de precisión: el siguiente salto
El uso de biomarcadores para segmentar pacientes por subtipo de enfermedad, características moleculares, tratamientos previos y mecanismos de resistencia apunta a un mercado que migra de tratar poblaciones amplias a tratar poblaciones seleccionadas. Para el inversor, esto suele traducirse en ensayos más pequeños pero con tasas de éxito potencialmente mayores, y en fármacos con capacidad de fijar precios premium si demuestran eficacia diferencial en subgrupos concretos.
Focos de oportunidad para el desarrollo futuro
Terapias combinadas: sinergias entre distintos mecanismos de acción.
Nuevas dianas moleculares: como la vía HIF.
Tratamiento post-resistencia: pacientes con varias líneas previas.
Medicina de precisión: selección de pacientes vía biomarcadores.
Valor a largo plazo: equilibrio entre eficacia, seguridad y calidad de vida.
Conclusión: qué vigilar como inversor
El mercado del cáncer renal está migrando de la cirugía al tratamiento sistémico, de la monoterapia a la combinación, y del enfoque generalista a la precisión terapéutica. La inmunoterapia y las terapias dirigidas ya han transformado el estándar de cuidado en enfermedad avanzada, pero la resistencia al tratamiento y la estratificación de pacientes seguirán marcando el ritmo de la innovación.
De cara a los próximos años, la competencia en este segmento no se decidirá comparando fármacos aislados, sino evaluando estrategias terapéuticas completas adaptadas a distintas fases de la enfermedad y perfiles de paciente. Las compañías que logren cubrir necesidades clínicas no satisfechas con ventajas diferenciales reales —ya sea en combinación, en nuevas dianas o en manejo de la resistencia— son las que probablemente concentren el mayor potencial de crecimiento en este nicho oncológico.
Este artículo tiene fines informativos y no constituye una recomendación de inversión. Cada inversor debe realizar su propio análisis antes de tomar decisiones sobre valores del sector salud/biotecnología.
#9
Cáncer de tiroides: cómo está cambiando la tendencia mundial (incidencia, tratamiento y nuevos fármacos)
Comparto un análisis sobre la evolución global del cáncer de tiroides, un tema que me parece interesante tanto desde el punto de vista sanitario como desde la óptica de la inversión en biotech/farma, dado el número creciente de compañías que están desarrollando terapias dirigidas en esta indicación.
El cáncer de tiroides es uno de los tumores malignos más frecuentes del sistema endocrino, y en los últimos años tanto su diagnóstico como su abordaje terapéutico han cambiado bastante. Por un lado, la ecografía y otras pruebas de imagen detectan cada vez más nódulos y tumores en fases tempranas; por otro, en varias regiones la incidencia se ha estabilizado o incluso empieza a bajar. Aun así, la enfermedad avanzada, recurrente o refractaria sigue siendo un problema clínico relevante.
De cara a 2026, el tratamiento está pasando de un modelo clásico (cirugía + yodo radiactivo) hacia uno basado en estratificación del riesgo, medicina de precisión y terapias dirigidas.
1. La incidencia mundial está cambiando de forma desigual
El cáncer de tiroides no es una única enfermedad: incluye el papilar (el más frecuente y de mejor pronóstico), el folicular, el medular y el anaplásico. Algunos puntos clave sobre la tendencia epidemiológica:
Mejor detección precoz: la ecografía y la punción-aspiración con aguja fina detectan cada vez más tumores pequeños.
Diferencias regionales: en varios países de ingresos altos la incidencia ya se ha estabilizado, mientras que en otras regiones sigue subiendo.
Debate sobre el sobrediagnóstico: muchos tumores pequeños y de crecimiento lento probablemente nunca llegarían a afectar la salud del paciente, lo que plantea la duda de si se está tratando de más.
La enfermedad avanzada sigue siendo un reto: en pacientes con metástasis, enfermedad refractaria al yodo radiactivo o progresión rápida, las opciones siguen siendo limitadas.
En definitiva, el objetivo ya no es solo "detectar más", sino mejorar la estratificación del riesgo para saber a quién tratar de forma activa y a quién simplemente vigilar.
2. De la cirugía como único pilar a un tratamiento multimodal
La cirugía sigue siendo la base del tratamiento en la mayoría de los casos localizados, pero cada vez se combina más con otras estrategias según el riesgo:
Enfermedad temprana → estratificación del riesgo y cirugía/vigilancia activa → yodo radiactivo cuando procede → recurrencia o metástasis → pruebas moleculares y terapia dirigida → manejo integral de la enfermedad refractaria
El objetivo también cambia según el perfil: en pacientes de bajo riesgo se busca evitar el sobretratamiento, y en los de alto riesgo, maximizar el control a largo plazo sin sacrificar calidad de vida.
3. El cáncer refractario al yodo radiactivo, foco de la I+D
Cuando el tumor deja de responder al yodo radiactivo, el pronóstico se complica y esta población se ha convertido en una de las principales áreas de desarrollo de fármacos. Las vías moleculares implicadas incluyen MAPK, VEGF y alteraciones en genes como RET, BRAF y NTRK.
Con la generalización de las pruebas genéticas, el enfoque terapéutico pasa de "mismo tratamiento para el mismo tipo de cáncer" a un proceso de:
Caracterizar molecularmente el tumor
Identificar posibles dianas
Elegir fármacos dirigidos a esas alteraciones concretas
Ajustar el tratamiento según eficacia y resistencias
4. RET y BRAF, las dianas que más están moviendo el pipeline
RET: los inhibidores altamente selectivos ya han cambiado el manejo de los pacientes con alteraciones en este gen, siendo más precisos que los inhibidores multiquinasa tradicionales.
BRAF: relacionado con parte de los cánceres papilares de tiroides; la investigación sobre esta vía abre nuevas opciones para subtipos moleculares concretos.
También ganan protagonismo las fusiones de NTRK y las alteraciones en RAS.
5. El desarrollo de fármacos pasa de "sobrevivir más" a "controlar la enfermedad a largo plazo"
Los criterios para evaluar nuevas terapias están cambiando: ya no basta con reducir el tumor o prolongar la supervivencia libre de progresión; ahora importa también el control a largo plazo, las opciones tras la resistencia y la calidad de vida. Esto se traduce en varias líneas de investigación:
Fármacos dirigidos de alta selectividad (menos efectos fuera de diana)
Inhibidores de quinasas de nueva generación para superar mecanismos de resistencia
Terapias combinadas
Desarrollo guiado por biomarcadores
Investigación específica de mecanismos de resistencia adquirida
6. Necesidades médicas aún sin cubrir
Tipo de pacienteEnfoque principalBajo riesgo | Evaluación precisa, vigilancia activa o tratamiento adecuado Enfermedad localizada | Cirugía + tratamiento adyuvante si procede Alto riesgo | Reducir recurrencia y progresión Refractario a yodo radiactivo | Terapia dirigida y control a largo plazo Con alteraciones moleculares | Terapias de precisión según diana Multitratados | Nuevas dianas, combinaciones, manejo de resistencia
Conclusión
La tendencia global apunta a un manejo cada vez más personalizado: menos sobretratamiento en los casos de bajo riesgo, y más inversión en fármacos dirigidos (RET, BRAF, NTRK) y en el manejo de la resistencia para los casos avanzados o refractarios. Para quienes seguimos el sector biotech/farma, esta es una de las áreas donde probablemente sigamos viendo movimiento en los próximos trimestres, tanto en aprobaciones regulatorias como en nuevos ensayos clínicos.
¿Alguien está siguiendo alguna compañía concreta con pipeline en esta indicación? Me interesa comparar cómo se están posicionando frente a los inhibidores de RET/BRAF de próxima generación.
#10
Re: Cáncer de tiroides: cómo está cambiando la tendencia mundial (incidencia, tratamiento y nuevos fármacos)