Acceder

Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

3,89K respuestas
Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
261 / 267
#3901

SK Hynix debuta en la Bolsa de Nueva York con una subida del 14%

 
Las acciones del fabricante surcoreano de microprocesadores SK Hynix ha subido un 14% en las primeras operaciones tras su salto al parqué en Estados Unidos, rondando los 170 dólares desde los 149 dólares fijados para su debut bursátil.

SK Hynix ha recaudado en su salida a Bolsa 26.507 millones de dólares (23.186 millones de euros) tras fijar un precio de 149 dólares para cada una de las 177,9 millones de acciones depositarias americanas (ADS) que ya han iniciado su cotización en el Nasdaq Global Select Market bajo el símbolo 'SKHY'.

Los títulos de la compañía surcoreano han llegado a experimentar un crecimiento del 17%, por encima de los 173 dólares, poco después de iniciar su andadura en el mercado bursátil, aunque más tarde se han moderado hasta rondar los 170 dólares.

Se trata del mayor debut bursátil de una empresa extranjera en Estados Unidos y la segunda mayor OPV de la historia, superando los 25.600 millones de dólares (22.393 millones de euros) de Saudi Aramco. La salida a Bolsa de SK Hynix ocurre apenas un mes después de que SpaceX protagonizase la mayor salida a bolsa de la historia al levantar 85.700 millones de dólares (74.963 millones de euros).

El presidente del grupo SK, Chey Tae-won, ha sostenido que planean aumentar su inversión en el país norteamericano, que hasta la fecha se sitúa en los 35.000 millones de dólares (30.600 millones de euros). "Mi plan contempla una cifra mucho mayor, muchísimo mayor que 35.000 millones de dólares", ha sostenido en declaraciones a la agencia Bloomberg.

Dentro de este plan de inversiones, SK, matriz de SK Hynix, ya cuenta con participación en una planta de baterías y una inversión en una nueva planta de empaquetado de semiconductores en el estado de Indiana.

Igualmente, Chey ha mostrado su disposición a emitir más acciones en Estados Unidos si la rentabilidad y el precio de las acciones lo justifican. "Una vez que obtengamos una mayor rentabilidad, habrá más demanda. Lo primero que debemos hacer es mantener estable el precio de las acciones y, con suerte, a largo plazo podremos aprovechar el potencial de crecimiento", ha sostenido 

#3902

Re: SK Hynix debuta en la Bolsa de Nueva York con una subida del 14%

Si SK Hynix sigue la tendencia de montaña rusa que lleva en la bolsa coreana que la gente se agarre bien porque vienen curvas. Es habitual ver +- 10 o 15% en esta acción en un día y aquí no ha pasado nada...
#3903

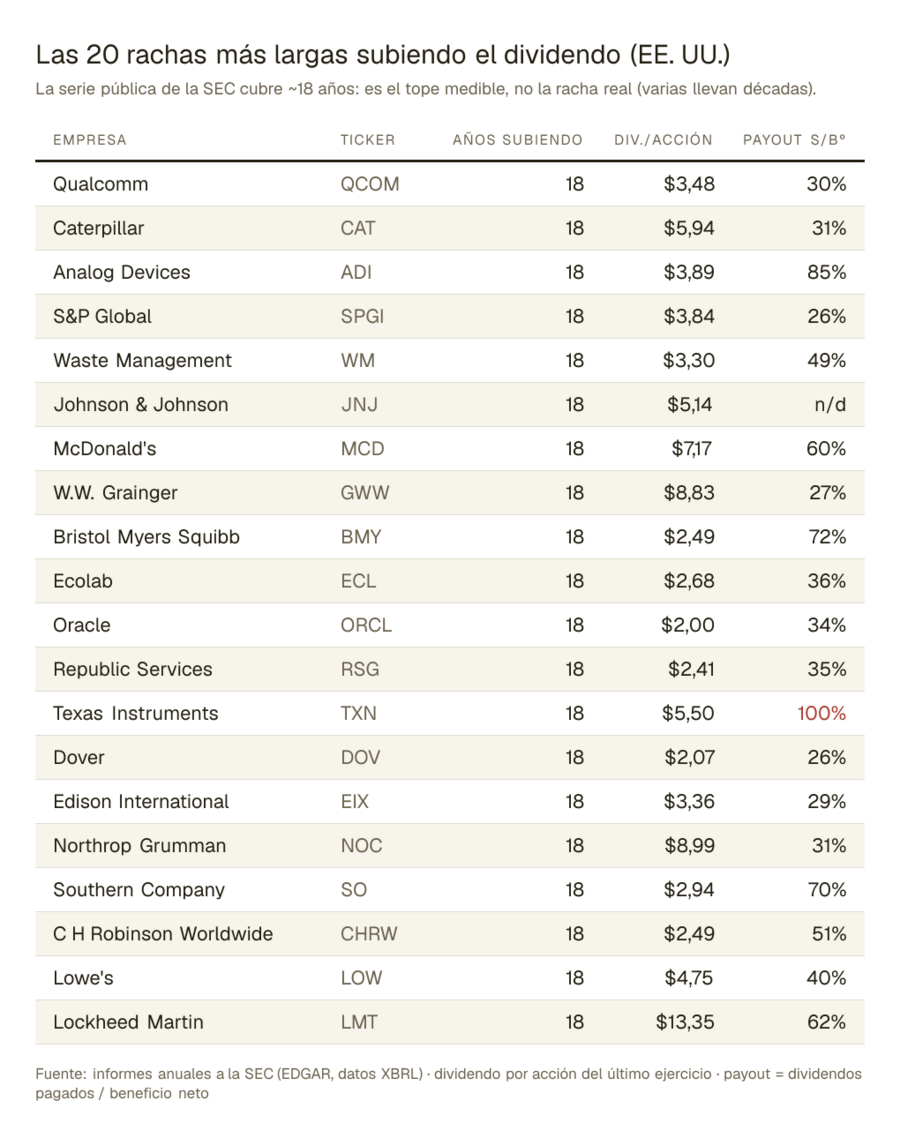
Las empresas de EE. UU. que llevan 18 años subiendo el dividendo sin fallar (y cuánto les cuesta)

 
Llevo un tiempo dándole vueltas a que casi todas las listas de dividendos que circulan ordenan por rentabilidad, y el yield me parece un criterio trampa: depende del precio del día y muchas veces lo que señala es una empresa hundida, no una buena pagadora.
Así que me he ido a la fuente y he cruzado los informes anuales que las empresas presentan a la SEC (los datos XBRL de EDGAR, que son públicos) buscando otra cosa: quién lleva más años seguidos subiendo el dividendo por acción, y qué parte del beneficio le cuesta pagarlo.
Un aviso antes de la tabla, para ser rigurosos: la serie pública de la SEC cubre unos 18 años como máximo, así que "18 años" es el tope medible, no la racha real — varias de estas llevan bastante más (J&J o McDonald's van por décadas). El payout es dividendos pagados entre beneficio neto del último ejercicio cerrado.
Las 20 con la racha más larga de mi muestra (~500 grandes cotizadas):

 
Tres cosas que me han llamado la atención al montarla:
  1. La racha larga viene de repartir poco, no mucho. Casi toda la parte alta se mueve en payouts del 25-40%. Tiene lógica: quien reparte la mitad o menos de lo que gana puede subir el dividendo hasta en un año malo sin despeinarse.
  2. Texas Instruments es la excepción que confirma la regla: payout del 100%. Está manteniendo la racha en pleno bache del ciclo de semis a base de repartir todo el beneficio. Si el ciclo no se da la vuelta pronto, esa racha tiene un problema.
  3. El contraejemplo es AT&T: dividendazo mítico durante décadas, recorte en 2022, y la racha a cero. El yield alto que lucía justo antes del recorte era la señal de alarma, no la oportunidad.
¿Lleváis alguna de estas en cartera? ¿Y se os ocurre alguna europea con una racha comparable? (Aquí lo de subir cada año sin fallar parece más difícil de encontrar.) 
#3904

La tasa de inflación de EEUU se moderó al 3,5% en junio

 
El Índice de Precios de Consumo (IPC) de Estados Unidos se situó en el mes de junio en el 3,5% interanual, frente a la subida de los precios del 4,2% observada en mayo, según ha informado este martes la Agencia de Estadísticas Laborales del Departamento de Trabajo.

La menor subida de los precios en junio obedeció a la contención del encarecimiento de la energía, con una subida interanual del 15,7%, frente al 23,5% de mayo, mientras que los alimentos se encarecieron un 3%, una décima menos que el mes anterior.

De este modo, el dato subyacente de inflación, que excluye el impacto de la volatilidad de la energía y de los alimentos frescos, se situó en el 2,6%, frente al 2,9% de mayo.

En la comparativa intermensual, la tasa de inflación en junio retrocedió un 0,4% respecto de mayo, cuando había aumentado un 0,5%, lo que representa la mayor caída mensual desde abril de 2020.

Esta corrección reflejó la bajada mensual del 5,7% del dato de energía, tras haber subido un 3,9% en mayo, un 3,8% en abril y un 10,9% en marzo. Por contra, el índice de alimentación aumentó un 0,2% durante el mes 

#3905

Re: SK Hynix debuta en la Bolsa de Nueva York con una subida del 14%

Lo interesante de este debut no es el +14% del primer día, es el momento del ciclo en que llega. La memoria (DRAM/NAND) es probablemente el negocio más cíclico de toda la tecnología. Su comparable directa cotizando en NY, Micron, pasó de perder miles de millones en 2023 a un margen neto del ~56% y un ROE del ~50% en los últimos doce meses, según sus informes a la SEC. Ese latigazo —de pérdidas a márgenes de récord en dos años— no es una anomalía: es el negocio.
SK Hynix sale a cotizar en EE. UU. justo en la cresta: líder en HBM (la memoria que compra NVIDIA para sus GPUs), con la demanda de IA empujando los precios… que es exactamente el momento en que mejor se coloca papel. No digo que esté cara o barata — digo que quien entre debería saber que compra la parte alta de un ciclo que siempre ha tenido parte baja, y que el propio presidente ya avisa de que emitirá más acciones "si el precio lo justifica".
Un detalle más para el minorista de aquí: esto es un ADS de una coreana con la matriz SK por encima — presenta cuentas como emisor extranjero (20-F) y el famoso "descuento coreano" por estructura de holding no se esfuma por mudarse al Nasdaq.
¿Alguien del hilo la ve como alternativa a Micron, o como complemento?
#3906

Kevin Warsh afirma que la Fed "no tolerará" una inflación elevada y asegura que será "cosa del pasado"

 
El presidente de la Reserva Federal de Estados Unidos (Fed), Kevin Warsh, ha sostenido que el banco central "no tolerará" el repunte inflacionario experimentado recientemente en el país norteamericano y ha prometido que será "cosa del pasado", en unas palabras que pronunciadas esta tarde en la Cámara de Representantes en su primera comparecencia ante los legisladores como 'guardián del dólar'.

"El principal objetivo de la Reserva Federal es acertar con la política monetaria, o al menos acercarnos lo más posible a ella. Ese es nuestro objetivo claro y constante, la guía que nos orienta. Y si acertamos con la política monetaria, y lo haremos, el repunte inflacionario de los últimos cinco años será cosa del pasado", ha destacado Warsh en su discurso.

El recién elegido presidente de la Fed se enfrenta esta semana a sus primeras citas ante la Cámara de Representantes --este martes-- y el Senado --este miércoles-- para exponer el informe semestral de política monetaria del instituto emisor estadounidense, donde tendrá que responder a las preguntas de los representantes públicos.

Warsh ha defendido que los miembros del Comité Federal de Mercado Abierto (FOMC) mantienen su compromiso con el control de la inflación y que tendrán cero tolerancia con un repunte de los precios "persistentemente elevado".

"Mis colegas y yo reconocemos que la alta inflación ha supuesto una carga excesiva para los hogares y las empresas estadounidenses. Si bien las fluctuaciones mensuales de precios son inevitables, especialmente en un mundo inestable, la inflación subyacente a largo plazo está determinada en gran medida por la política monetaria", ha determinado el líder de la Fed.

De hecho, el presidente del banco central estadounidense ha criticado el viraje que dio respecto a la forma de interpretar los datos de inflación y su modo de actuar ante ella --denominado 'framework'-- durante la pandemia del Covid-19 en 2020, lo que supuso flexibilizar el objetivo de inflación.

"No es ningún secreto que, cuando se anunció el marco de 2020, el nuevo marco, que pretendía aumentar la inflación, fui muy crítico con él en aquel momento y en los años posteriores, antes de asumir este cargo. Ese banco central no fue el primero en pedir un poco de inflación y acabar con mucha más", ha aseverado.

Igualmente, ha destacado el buen rumbo de la economía estadounidense que está demostrando "resiliencia" ante los recientes acontecimientos, con especial mención a la inversión empresarial acelerada por la construcción de centros de datos y la "inmensa" demanda de equipos y software relacionados con la IA.

No obstante, Warsh ha mencionado que todavía existe incertidumbre acerca de cómo afectará la inversión relacionada con la IA a la actividad económica y ha señalado que "las nuevas oportunidades para la economía plantean nuevos desafíos para los responsables políticos", por lo que la Fed se mantiene alerta a las implicaciones de la IA para la inflación y el mercado laboral.

Precisamente, el 'guardián del dólar' ha afirmado que el mercado de trabajo en Estados Unidos continúa "estable" con una creación de empleo "sólida". "La tasa de desempleo es baja y ha variado poco durante el último año. Estamos viendo relativamente pocos despidos, solo una ligera variación en la tasa de vacantes y un sólido crecimiento de los salarios nominales", ha añadido.

Asimismo, Warsh ha informado a los representantes públicos sobre la reforma ya iniciada para en la Reserva Federal, basada en la creación de cinco grupos de trabajo con importantes personalidades del mundo económico para analizar y determinar los posibles cambios.

"A los grupos de trabajo se les ha encomendado una tarea clara: partir de los principios básicos, plantear preguntas difíciles, examinar las prácticas actuales, considerar alternativas y, finalmente, proponer los próximos pasos para que los responsables de la política monetaria los tengan en cuenta. El objetivo es capacitar a la Reserva Federal para que tome mejores decisiones en materia de política monetaria y dejar atrás estos años de alta inflación", ha explicado.

MANTIENE SU INDEPENDENCIA

"Seguiría haciendo mi trabajo", ha respondido Warsh tras ser preguntado sobre su posición en caso de que el presidente estadounidense u otros miembros trataran intervenir en sus decisiones sobre los tipos, en una comparecencia en la que varios congresistas han puesto sobre la mesa la cuestión de su independencia frente a Trump.

Warsh ha mantenido una defensa férrea de la independencia de la Reserva Federal sobre el poder ejecutivo y ha reafirmado su intención de mantener esta posición independiente, que procede de las propias leyes elaboradas en el Congreso de Estados Unidos, según ha recordado a los representantes.

"Si me permite decirlo, somos un banco central independiente. Nos honra ser independientes", ha destacado el recién elegido presidente de la Fed 

#3907

Morgan Stanley ganó un 58% más en el segundo trimestre, hasta 4.890 millones

 
El banco de inversión estadounidense Morgan Stanley obtuvo un beneficio neto atribuido de 5.581 millones de dólares (unos 4.890 millones de euros) en el segundo trimestre de 2026, lo que supone elevar un 58% el resultado registrado en el mismo periodo del ejercicio anterior.

Los ingresos netos de la entidad alcanzaron los 21.348 millones de dólares (18.700 millones de euros), un 27% más que hace un año, de los que 18.568 millones de dólares (16.268 millones de euros) corresponden a ingresos no relacionados con intereses, mientras que la facturación por intereses netos sumó 2.780 millones de dólares (2.435 millones de euros).

Por segmentos de negocio, la división de banca de inversión facturó un total de 2.651 millones de dólares (2.322 millones de euros), un 61% más, situándose como la unidad que más ha impulsado los resultados trimestrales de la firma estadounidense.

Por otro lado, el segmento de 'trading' generó 6.723 millones de dólares (5.890 millones de euros), un 42% más, mientras que la facturación por comisiones y tasas alcanzó los 1.883 millones de dólares (1.650 millones de euros), un 29% más, y la división de gestión de activos creció en un 16%, hasta los 6.912 millones de dólares (6.056 millones de euros).

No obstante, Morgan Stanley redujo sus ingresos por inversiones hasta los 226 millones de dólares (200 millones de euros), lo que supone un 42% menos que lo anotado en el anterior ejercicio.

En el caso de las provisiones por pérdidas de crédito, la cifra cayó hasta un 50%, situándose así en los 98 millones de dólares (85 millones de euros), frente a los 196 millones de dólares (171 millones de euros) reportados en el segundo trimestre del año anterior.

El beneficio por acción (EPS) se situó en los 3,50 dólares (3,07 euros), frente a los 2,15 dólares (1,88 euros), lo que supone un incremento del 63%. Por otra parte, el retorno sobre el capital ordinario tangible (ROTCE, por sus siglas en inglés) se situó en el 26,6%.

En el resultado acumulado semestral, el beneficio neto atribuido de la entidad ascendió un 42%, hasta los 11.148 millones de dólares (9.770 millones de euros), y los ingresos se elevaron hasta los 41.928 millones de dólares (36.746 millones de euros), un 21% más.

"Los mercados dinámicos y la ejecución consistente en las tres regiones impulsaron resultados excepcionales para nuestra Firma Integrada, alcanzando ingresos récord de más de 21.000 millones de dólares", ha destacado el presidente y consejero de delegado de Morgan Stanley, Ted Pick.

"Seguimos acumulando capital, lo que nos brinda mayor flexibilidad para invertir en nuestros negocios principales, a la vez que generamos sólidos retornos para los accionistas", ha añadido 

#3908

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión


#3909

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

#3910

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Arranca la temporada de resultados del Q2, así que dejo un par de datos por si aportan al debate.
  
  El calendario que de verdad importa: esta semana han abierto los bancos (JPMorgan, Goldman, Citi, BofA, Wells Fargo). Pero lo que mueve el
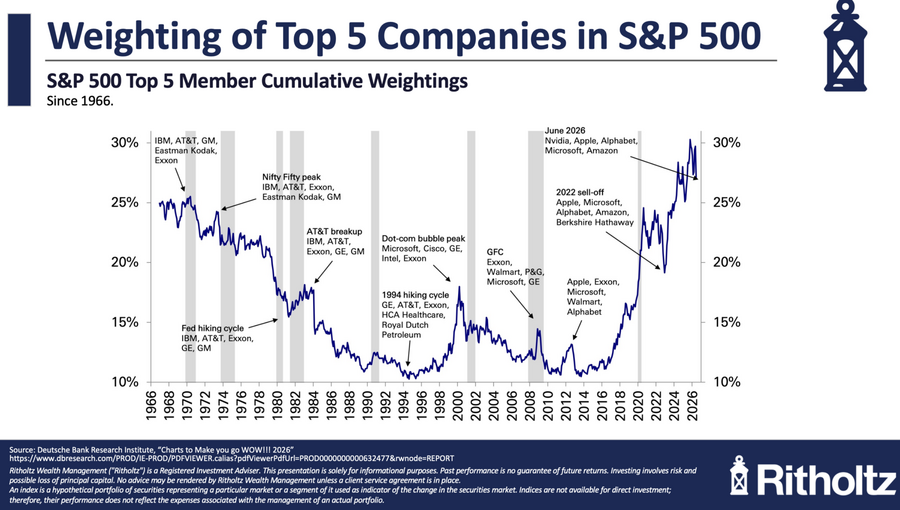
  índice llega a final de mes — Alphabet el 22, Microsoft y Meta el 29, Apple y Amazon el 30. Con las 7 Magníficas pesando ya ~32,5% del S&P 500,
  el "resultado del mercado" se decide en esas dos semanas, no antes.

  El dato que casi nadie comenta: de cara al Q2 los analistas subieron las estimaciones de BPA un ~3,4% durante el trimestre (FactSet). Eso es
  rarísimo — lo normal es que las recorten según se acerca la fecha. La revisión al alza vino sobre todo de Energía (+61,5%) y Tecnología (+8%).
  Se espera un crecimiento agregado de beneficios de ~22% interanual, segundo trimestre seguido por encima del 20%.

  Y el matiz incómodo: que el S&P esté cerca de máximos no significa que "la bolsa" esté fuerte. El índice va empujado por los pesos pesados, pero
  el equiponderado (equal weight) y el Russell 2000 se han quedado atrás — la acción media no está participando, y el Russell entra en julio con
  un PER adelantado bastante por debajo del S&P.

  Traducción práctica: cuidado con leer el titular del índice como si fuera la salud de tu cartera. Si llevas las 7 de siempre, vas con el índice;
  si llevas el resto del mercado americano, tu año está siendo otro. Ahí unos ven la oportunidad (rotación a lo que se ha quedado barato) y otros
  una trampa de valor. Yo me lo tomo como aviso de concentración: mirad cuánto pesa vuestra mayor posición antes de que reporten las grandes.

  Buen hilo, se aprende mucho por aquí.
#3914

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

#3915

Re: Las empresas de EE. UU. que llevan 18 años subiendo el dividendo sin fallar (y cuánto les cuesta)

Vuelvo al hilo con una corrección que creo que mejora bastante la tabla original.
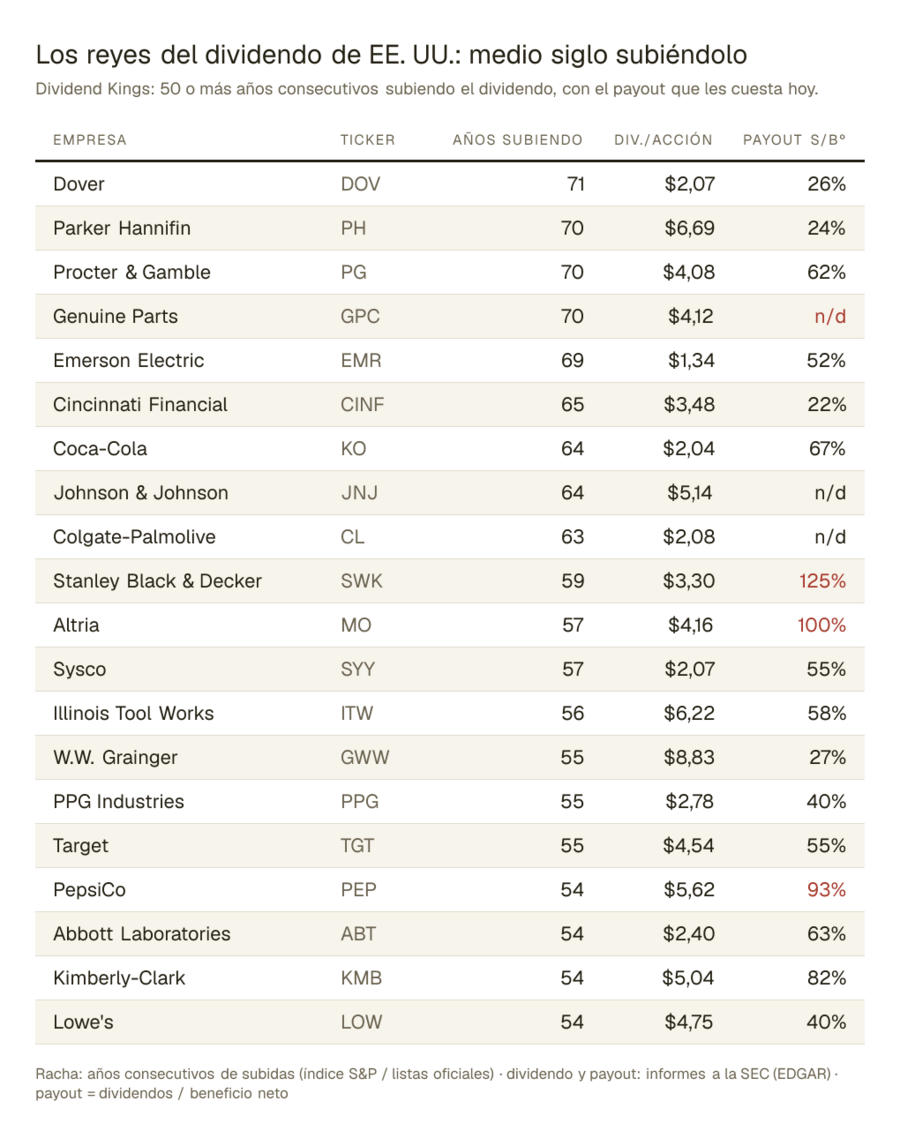
Cuando lo publiqué avisé de que la serie pública de la SEC solo cubre unos 18 años, así que ese era el tope medible y no la racha real. Me quedé con la espina y he cruzado los datos con las listas oficiales de Dividend Kings (el índice de S&P), que sí recogen la racha completa. Así que ahora puedo dar los años de verdad:

De las ~500 grandes de EE. UU. que sigo, 30 llevan medio siglo o más subiendo el dividendo sin fallar ni un año. Dover, con 71, lo ha subido cada año desde antes de que existieran el euro, el Nasdaq y buena parte de nosotros.
Pero lo que sigue mandando —y por eso puse el payout al lado— es la sostenibilidad, y ahí la foto se parte en dos:
  • Los cómodos: Cincinnati Financial (22%), Parker Hannifin (24%) y Dover (26%) reparten menos de un tercio de lo que ganan. Pueden aguantar un año malo sin despeinarse y seguir subiéndolo.
  • Los que van justos: Stanley Black & Decker ya reparte el 125% del beneficio, Altria el 100% y Pepsi el 93%. Rachas históricas sostenidas sobre terreno cada vez más fino. No digo que vayan a recortar —se puede pagar por encima del beneficio un tiempo tirando de caja o deuda— pero es un equilibrio que no se aguanta indefinidamente.
La conclusión que me llevo: la racha larga y el dividendo seguro no son lo mismo. Coca-Cola lleva 64 años y reparte el 67%; Stanley lleva 59 y reparte el 125%. El titular se parece; la solidez, no.
(Los años de racha vienen de las listas oficiales del índice; el dividendo por acción y el payout, calculados de los informes a la SEC. Los "n/d" son empresas cuyo payout no sale fiable de sus cuentas — prefiero dejar el hueco a poner un número dudoso.)
Se habla de...
NASDAQ 100 (NDX)